


การตรวจสอบประจำปีทางการเงินของ Web3: โครงสร้างพื้นฐานและบริการยังคงมุ่งเน้น และสัดส่วนของการจัดสรรสินทรัพย์กระแสหลักเพิ่มขึ้นอย่างมีนัยสำคัญ


ผู้เขียนต้นฉบับ: โซห์ราบ คาวาส
การรวบรวมต้นฉบับ: Zen, PANews
ตลาดหลักในพื้นที่สกุลเงินดิจิทัลและบล็อกเชนประสบปัญหาการลดลงอย่างมากในไตรมาสที่สามของปี 2566 โดยได้รับเงินลงทุนเพียง 1.975 พันล้านดอลลาร์ ตัวเลขนี้ไม่เพียงแต่เป็นตัวเลขที่ต่ำที่สุดนับตั้งแต่ไตรมาสที่สี่ของปี 2020 แต่ยังถือเป็นจุดผ่านใหม่สำหรับอุตสาหกรรมอีกด้วย หลังจากจุดสูงสุดที่ 12 พันล้านดอลลาร์ในไตรมาสแรกของปี 2022 การลงทุนและการจัดหาเงินทุนในพื้นที่ crypto ได้ลดลงเป็นเวลาหนึ่งปีครึ่ง
เนื่องจากทิศทางและขนาดของการระดมทุนมีการเปลี่ยนแปลง เราจำเป็นต้องดำเนินการศึกษาเชิงลึกมากขึ้นเกี่ยวกับสถานการณ์การระดมทุนในปัจจุบันในพื้นที่ Web3, บล็อกเชน และสกุลเงินดิจิทัล การวิเคราะห์นี้มีจุดมุ่งหมายเพื่อเปิดเผยความซับซ้อนและความแตกต่างของสาขาการจัดหาเงินทุนของ Web3 และให้แนวคิดที่ชัดเจนสำหรับการกระจายเงินทุนในปัจจุบัน
ทบทวนสถานการณ์การลงทุนและการเงินในตลาดหลักของ Web3
ในช่วงต้นปี 2021 ประสิทธิภาพของตลาดมีความแข็งแกร่ง แต่ในช่วงครึ่งหลังของปี 2022 และต้นปี 2023 แสดงให้เห็นว่าตลาดกำลังอยู่ระหว่างกระบวนการรวมบัญชีและการรวมบัญชี ซึ่งอาจก่อให้เกิดสถานการณ์ที่มีเสถียรภาพมากขึ้น แม้ว่าขนาดของเงินทุนจะผันผวนในช่วงเวลานี้ แต่จำนวนโครงการที่เสร็จสิ้นการจัดหาเงินทุนยังคงมีเสถียรภาพ
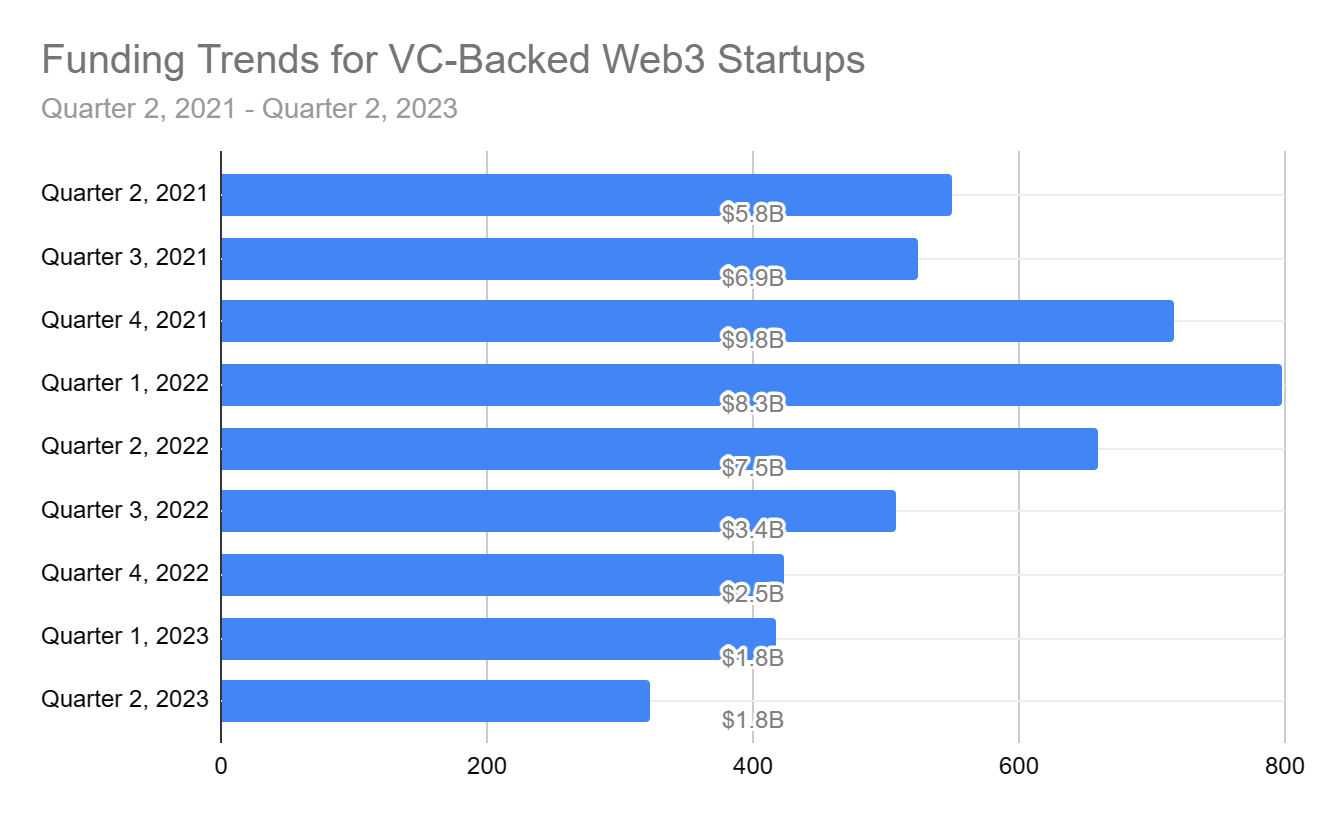
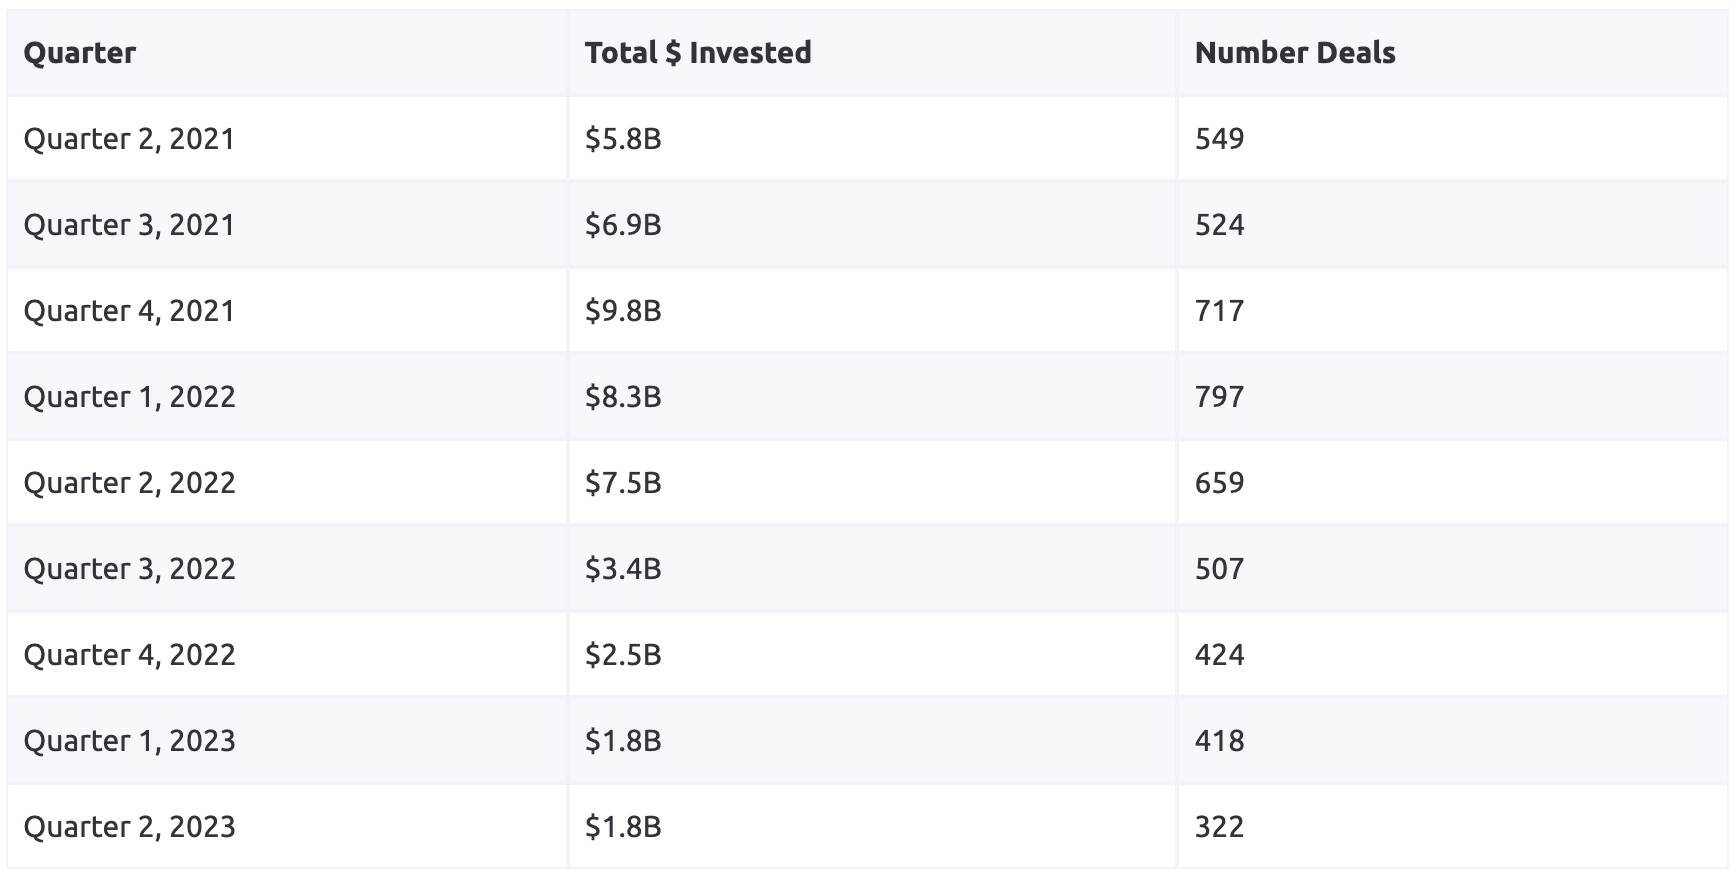
อุตสาหกรรม Web3 มีการเติบโตที่แข็งแกร่งในปี 2564 และแนวโน้มเชิงบวกนี้ยังคงดำเนินต่อไปจนถึงสิ้นปี: ไตรมาสที่ 2 มีการลงทุนรวม 5.48 พันล้านดอลลาร์สหรัฐที่เกี่ยวข้องกับการจัดหาเงินทุน 549 รายการ ไตรมาสที่ 3 มีมูลค่าถึง 6.9 พันล้านดอลลาร์สหรัฐที่เกี่ยวข้องกับการจัดหาเงินทุน 524 รายการ ไตรมาสที่ 4 มีการเติบโตที่สำคัญยิ่งขึ้น มีมูลค่าถึง 9.8 พันล้านดอลลาร์สหรัฐ โดยเสร็จสิ้นการระดมทุน 717 รายการ
ภายในต้นปี 2022 การจัดหาเงินทุนของไตรมาสที่ 1 ลดลงเล็กน้อยแตะ 8.3 พันล้านดอลลาร์ แต่การจัดหาเงินทุนที่เพิ่มขึ้นบ่งชี้ว่าตลาดยังคงขยายตัว ในไตรมาสที่ 2 ปี 2022 ปริมาณการจัดหาเงินทุนลดลงอีกครั้งเป็น 7.5 พันล้านดอลลาร์สหรัฐ แต่จำนวนธุรกรรมการจัดหาเงินทุนยังคงค่อนข้างคงที่ ซึ่งอาจบ่งชี้ว่าตลาดกำลังรวมตัว
อย่างไรก็ตาม การลดลงที่เห็นในช่วงครึ่งหลังของปี 2022 เป็นเรื่องที่น่ากังวลอย่างยิ่ง โดยการลงทุนในไตรมาสที่ 3 และไตรมาสที่ 4 ลดลงเหลือ 3.4 พันล้านดอลลาร์และ 2.5 พันล้านดอลลาร์ตามลำดับ แนวโน้มขาลงนี้ยังคงดำเนินต่อไปจนถึงปี 2023 บ่งชี้ถึงช่วงที่ท้าทายที่อุตสาหกรรมต้องเผชิญ
เมื่อเทียบเป็นครึ่งปี ช่วงครึ่งหลังของปี 2021 มีการเติบโตที่แข็งแกร่ง โดยมีการจัดหาเงินทุนสูงถึง 16.7 พันล้านดอลลาร์สหรัฐ และจำนวนธุรกรรมอยู่ที่ 1,241 รายการ การมองในแง่ดีนี้ดำเนินต่อไปจนถึงครึ่งแรกของปี 2022 โดยมีเงินทุนสูงถึง 15.8 พันล้านดอลลาร์ อย่างไรก็ตาม มีการลดลงอย่างมากในช่วงครึ่งหลังของปี 2022 โดยลดลงเหลือ 5.9 พันล้านดอลลาร์ ซึ่งบ่งชี้ว่าอาจมีการปรับฐานในตลาด แนวโน้มนี้ทวีความรุนแรงมากขึ้นในช่วงครึ่งแรกของปี 2023 ซึ่งบ่งชี้อีกว่าตลาดกำลังเผชิญกับการหดตัวอย่างมีนัยสำคัญ
กองทุนป้องกันความเสี่ยงการเข้ารหัสลับ
ตามรายงาน Global Crypto Hedge Fund ประจำปีครั้งที่ 5 จำนวนกองทุนป้องกันความเสี่ยงที่ลงทุนในสินทรัพย์ดิจิทัลลดลงจาก 37% ในปี 2022 เป็น 29% ในปี 2023 การเปลี่ยนแปลงนี้ส่งสัญญาณถึงความจำเป็นที่ผู้คนต้องประเมินความเสี่ยงและศักยภาพของสินทรัพย์ดิจิทัลในพอร์ตการลงทุนของตนอีกครั้ง
การลงทุน Cryptoasset สำหรับกองทุนเฮดจ์ฟันด์
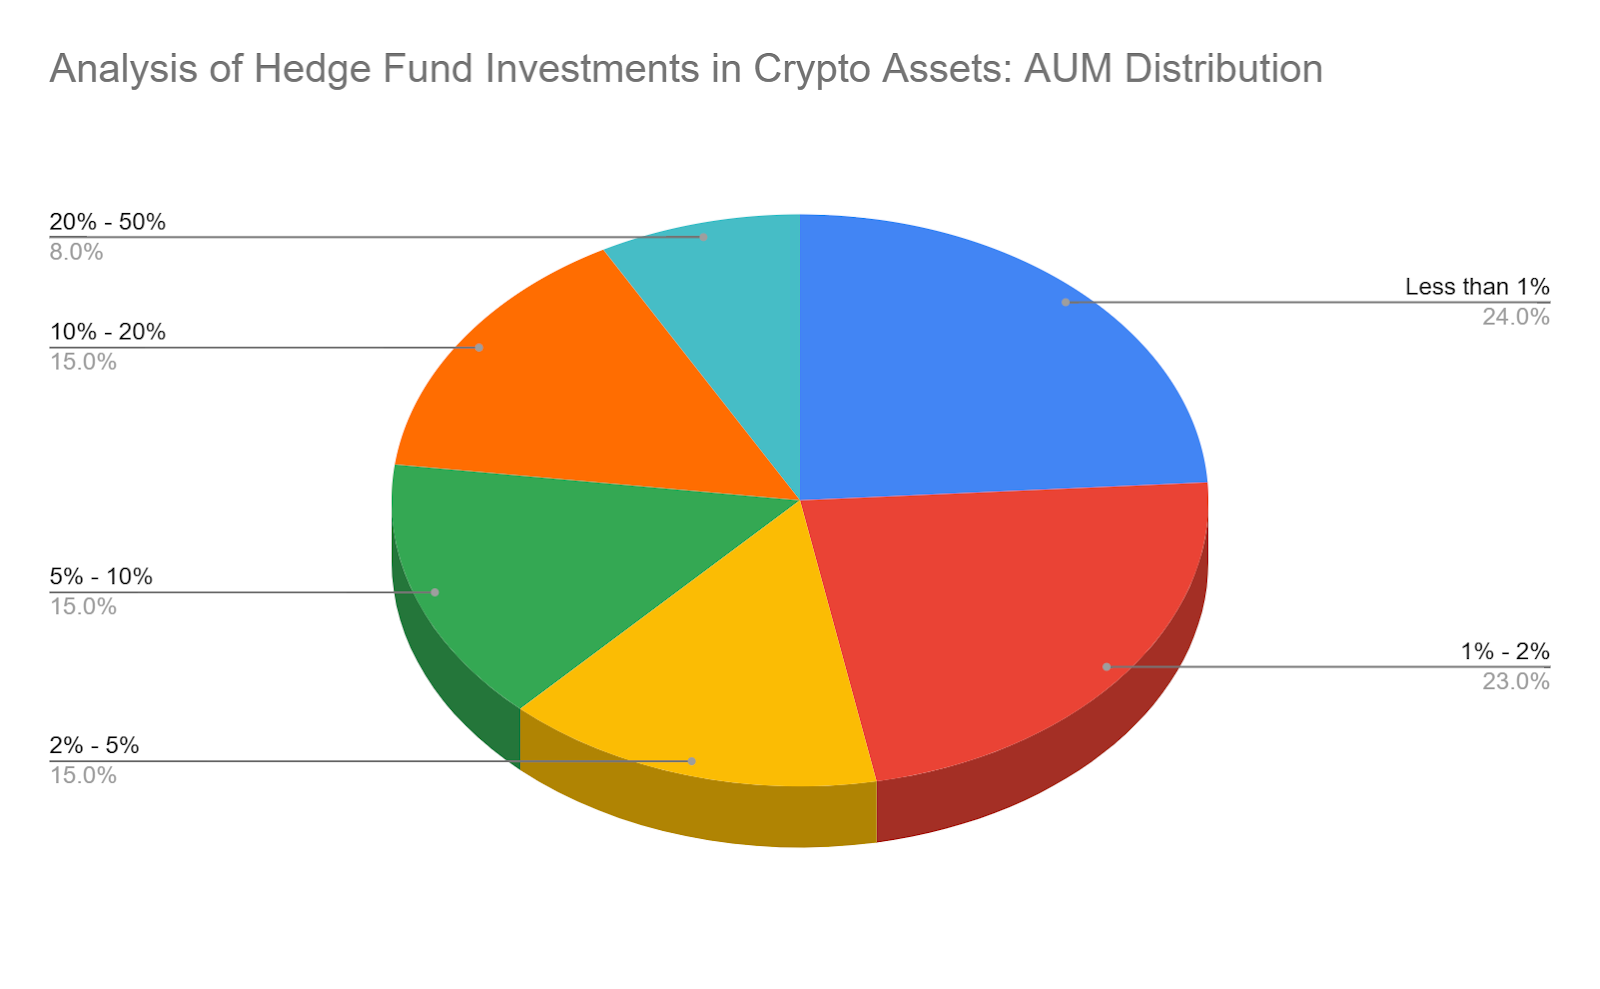
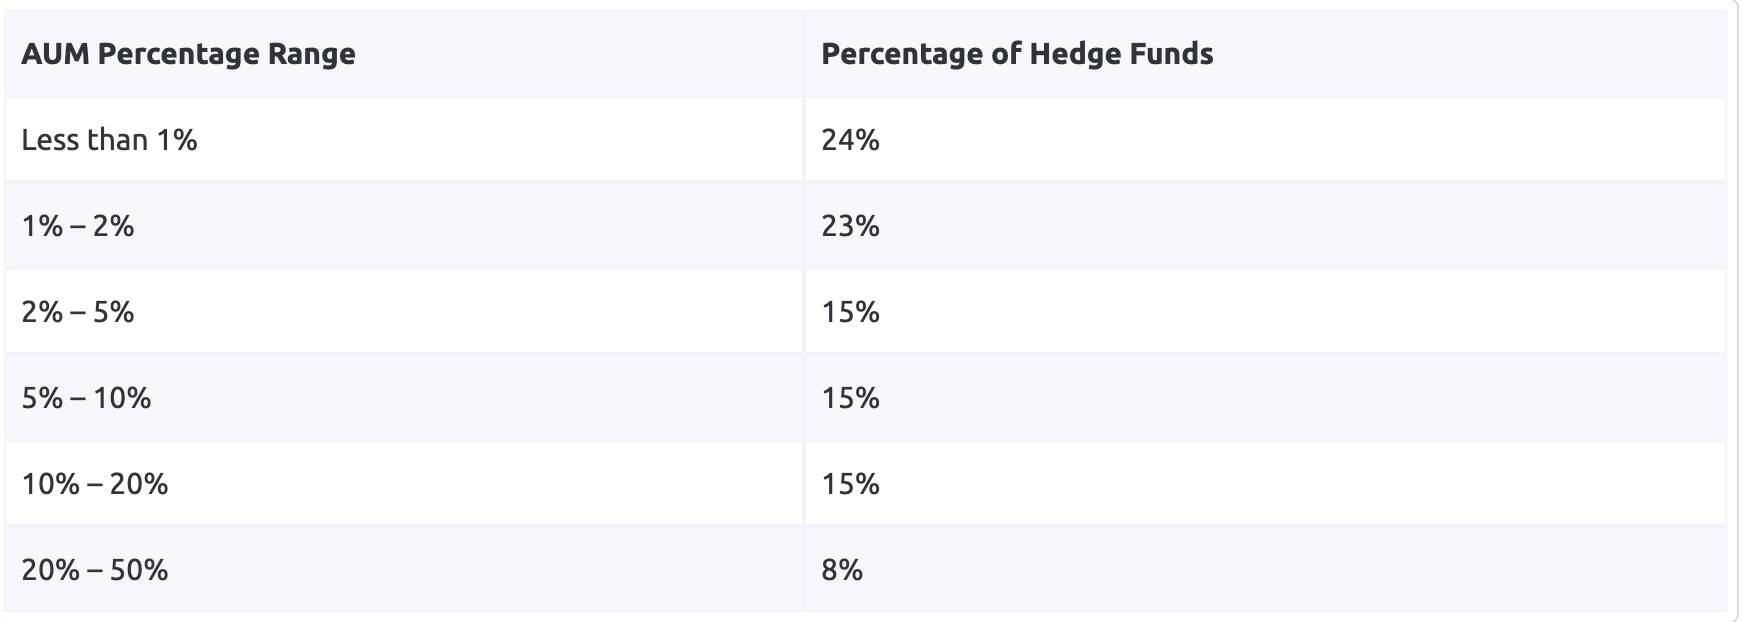
แผนภูมิด้านบนแสดงการจัดสรรของกองทุนเฮดจ์ฟันด์ให้กับสินทรัพย์เข้ารหัสภายในสินทรัพย์ทั้งหมดภายใต้การจัดการ (AUM) กองทุนเฮดจ์ฟันด์ส่วนใหญ่ (24%) มีจุดยืนแบบอนุรักษ์นิยมโดยน้อยกว่า 1% ของ AUM ลงทุนในสกุลเงินดิจิทัล ท่าทางที่ระมัดระวังนี้สอดคล้องกับความผันผวนและความเสี่ยงโดยรวมของตลาดสกุลเงินดิจิทัล สิ่งที่น่าสนใจคือประมาณครึ่งหนึ่งของกองทุนเฮดจ์ฟันด์ที่เกี่ยวข้องกับการลงทุนในสินทรัพย์ดิจิทัลใช้กลยุทธ์ “การทดสอบน้ำ” โดยลงทุนน้อยกว่า 2% ของสินทรัพย์ทั้งหมดภายใต้การจัดการ 63% ของกองทุนเหล่านี้มีสินทรัพย์ภายใต้การบริหารมากกว่า 1 พันล้านดอลลาร์ ซึ่งบ่งชี้ว่ากองทุนที่มีชื่อเสียงกำลังทดสอบน่านน้ำในฟิลด์สกุลเงินดิจิทัลอย่างระมัดระวัง
ในทางตรงกันข้าม 38% ของกองทุนเฮดจ์ฟันด์ที่เกี่ยวข้องอย่างแข็งขันในสินทรัพย์ดิจิทัลแสดงความต้องการที่มีความเสี่ยงสูง โดยการจัดการสินทรัพย์ดิจิทัลมีสัดส่วนมากกว่า 5% นี่เป็นการเพิ่มขึ้นอย่างมีนัยสำคัญจาก 20% ในปีที่แล้ว ซึ่งบ่งบอกถึงความมั่นใจที่เพิ่มขึ้นหรือความเต็มใจที่จะเข้ารับตำแหน่งที่ใหญ่ขึ้นในตลาด crypto
เหตุผลหลักว่าทำไมกองทุนเฮดจ์ฟันด์จึงลงทุนในสกุลเงินดิจิทัล
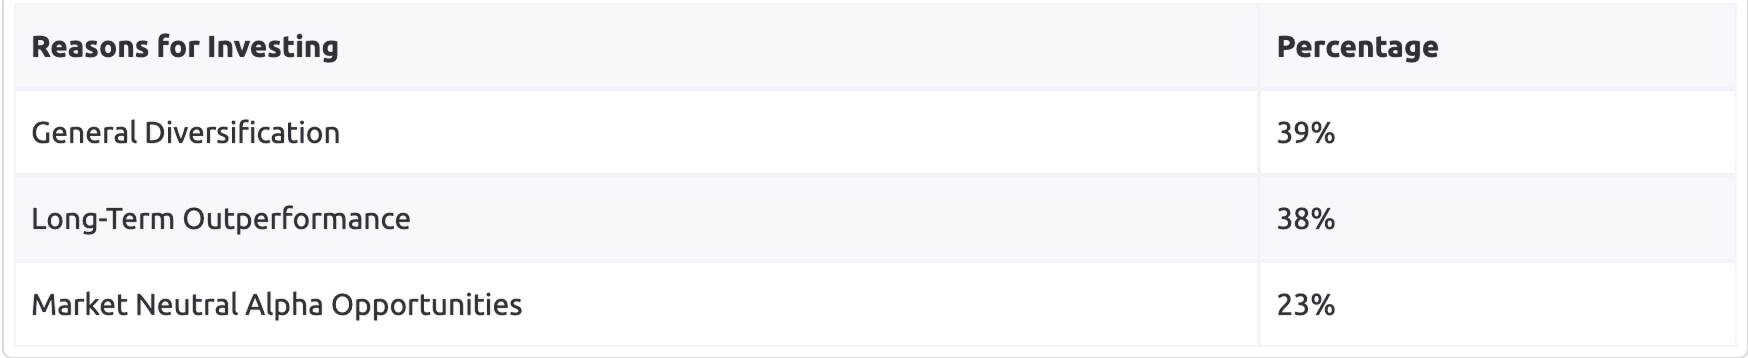
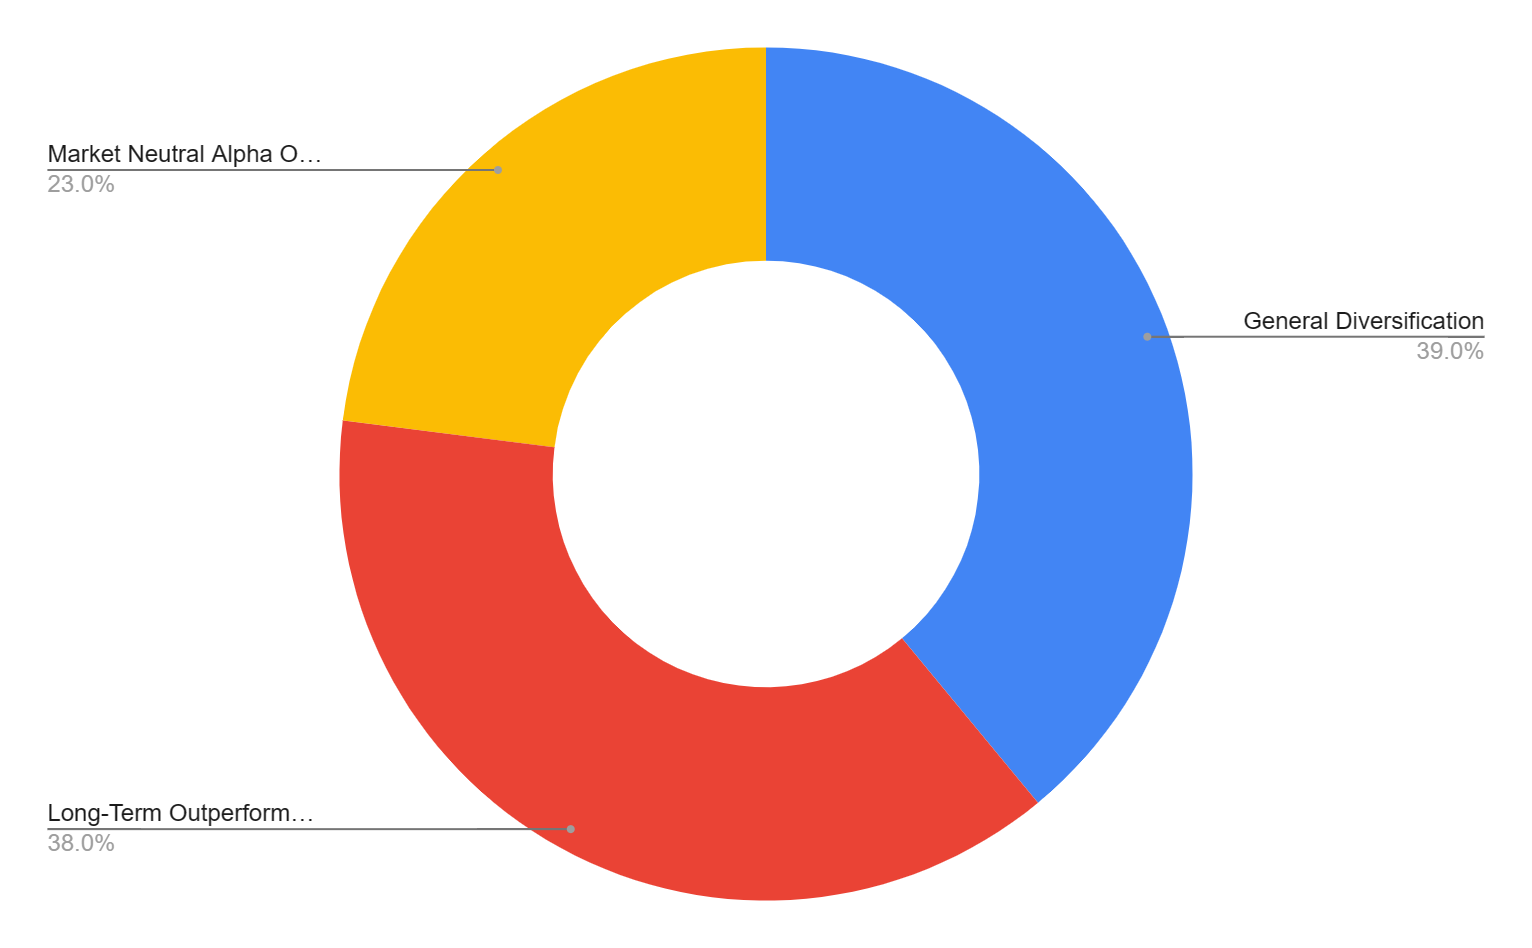
กองทุนเฮดจ์ฟันด์ส่วนใหญ่ (39%) ให้ความสำคัญกับการกระจายความเสี่ยงโดยรวม โดยใช้สกุลเงินดิจิทัลเพื่อกระจายความเสี่ยงของพอร์ตโฟลิโอ ปัจจัยที่สำคัญอีกประการหนึ่งคือการแสวงหาผลตอบแทนส่วนเกินในระยะยาว โดย 38% ของกองทุนเฮดจ์ฟันด์หวังว่าจะเติบโตอย่างต่อเนื่องจากการลงทุนในสกุลเงินดิจิทัล นอกจากนี้ 23% ยังสนใจโอกาสในการลงทุนอัลฟ่าที่เป็นกลางทางตลาด ซึ่งบ่งชี้ว่าพวกเขาสนใจที่จะใช้ประโยชน์จากผลตอบแทนที่เป็นไปได้เมื่อแนวโน้มตลาดโดยรวมไม่ชัดเจน แรงจูงใจเหล่านี้ร่วมกันเน้นย้ำถึงบทบาทที่หลากหลายของสินทรัพย์ดิจิทัลในการเพิ่มประสิทธิภาพกลยุทธ์พอร์ตโฟลิโอของกองทุนเฮดจ์ฟันด์
ข้อมูลเชิงลึกด้านแรงจูงใจตาม AUM
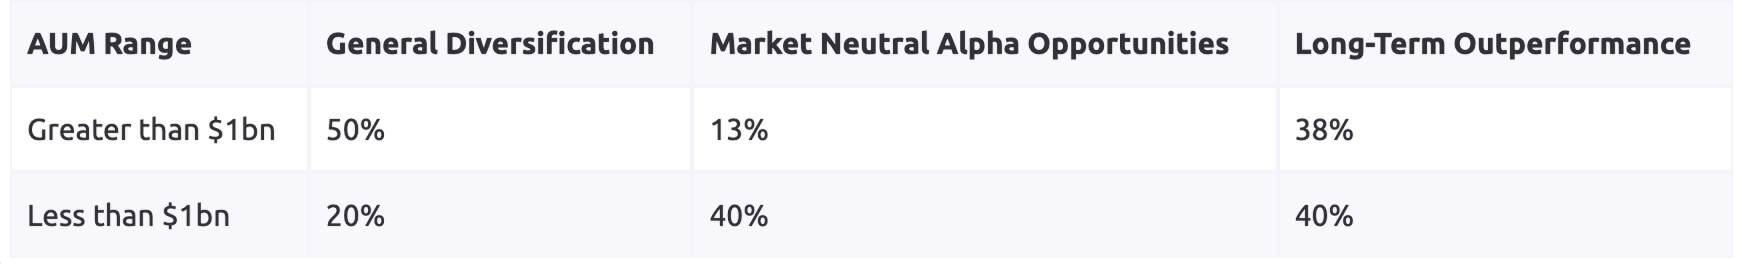
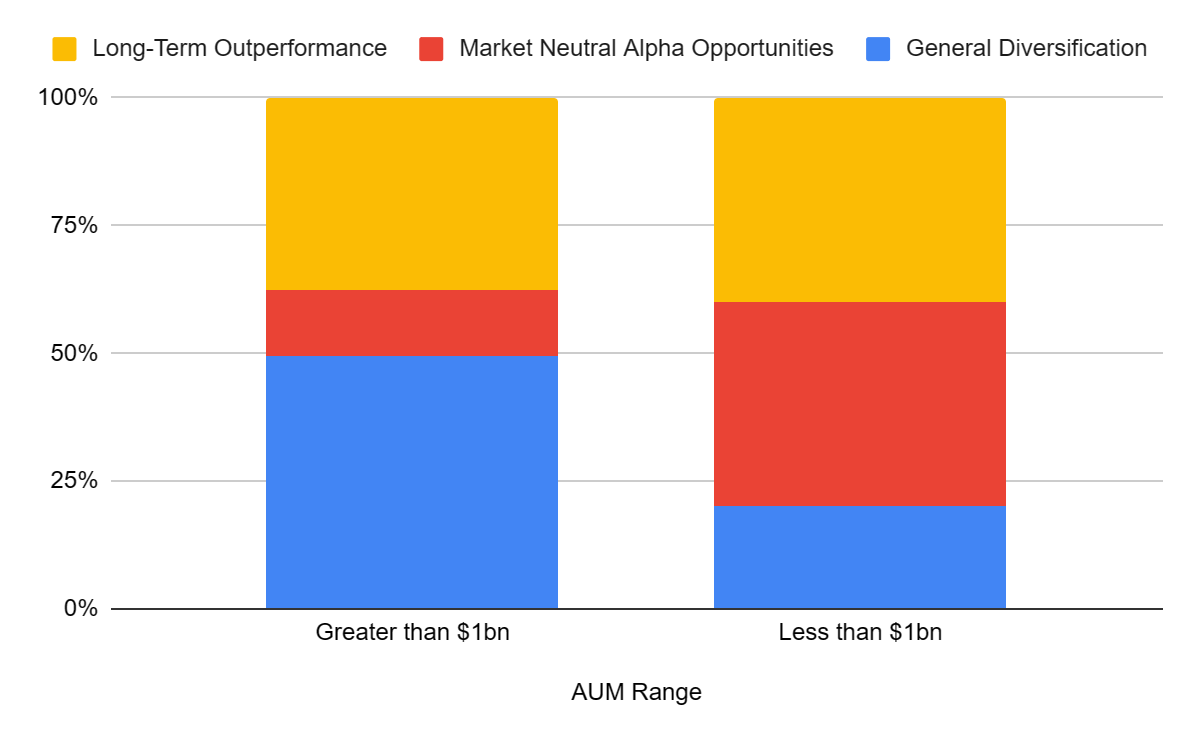
กองทุนเฮดจ์ฟันด์แสดงความต้องการที่แตกต่างกันในการลงทุนในสินทรัพย์ crypto โดยพิจารณาจากสินทรัพย์ภายใต้การจัดการ (AUM) กองทุนเฮดจ์ฟันด์ที่มีสินทรัพย์ภายใต้การบริหารมากกว่า 1 พันล้านดอลลาร์มักสนับสนุนการกระจายความเสี่ยง (50%) และผลตอบแทนส่วนเกินในระยะยาว (38%) ในทางตรงกันข้าม กองทุนที่มีมูลค่าต่ำกว่า 1 พันล้านดอลลาร์เน้นย้ำถึงโอกาสอัลฟ่าที่เป็นกลางทางตลาด (40%) และผลตอบแทนส่วนเกินในระยะยาว (40%)
การกำหนดลักษณะของกองทุนป้องกันความเสี่ยงสำหรับสินทรัพย์ crypto
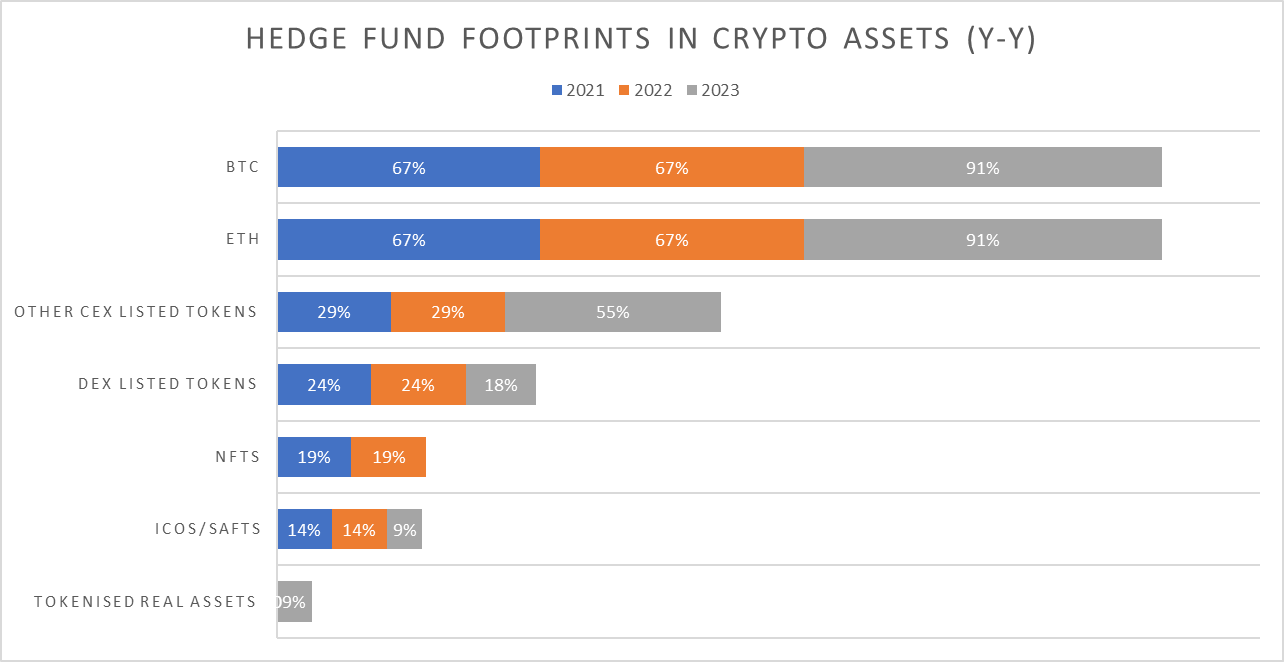
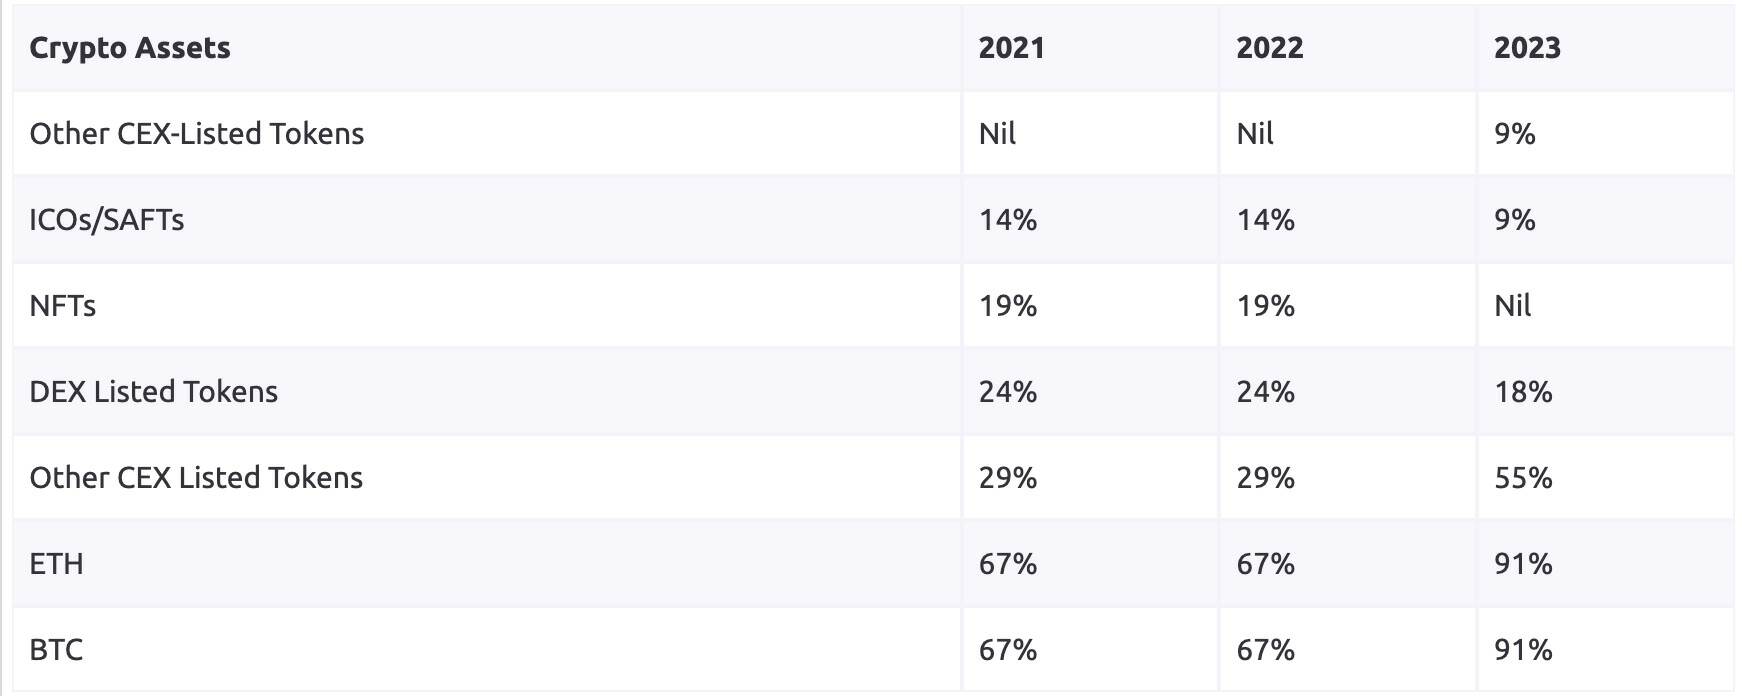
ข้อมูลแสดงให้เห็นถึงการเปลี่ยนแปลงที่น่าสนใจในการลงทุนในกองทุนเฮดจ์ฟันด์ในสินทรัพย์ crypto ต่างๆ ตั้งแต่ปี 2021 ถึง 2023 โดยเฉพาะอย่างยิ่ง การจัดสรรให้กับ Ethereum (ETH) และ Bitcoin (BTC) เพิ่มขึ้นอย่างมีนัยสำคัญ จาก 67% ในปี 2564 เป็น 91% ในปี 2566 ซึ่งมีแนวโน้มได้รับแรงหนุนจากการครอบงำตลาดและใช้เป็นสินทรัพย์ที่จัดเก็บมูลค่าซึ่งขับเคลื่อนโดยการรับรู้ ในทางตรงกันข้าม การจัดสรร NFT ลดลง ในขณะที่การลงทุนในโทเค็นที่จดทะเบียนใน CEX อื่น ๆ เพิ่มขึ้นอย่างมีนัยสำคัญ จาก 29% ในปี 2022 เป็น 55% ในปี 2023
แนวโน้มการจัดหาเงินทุนบล็อคเชนในปี 2566
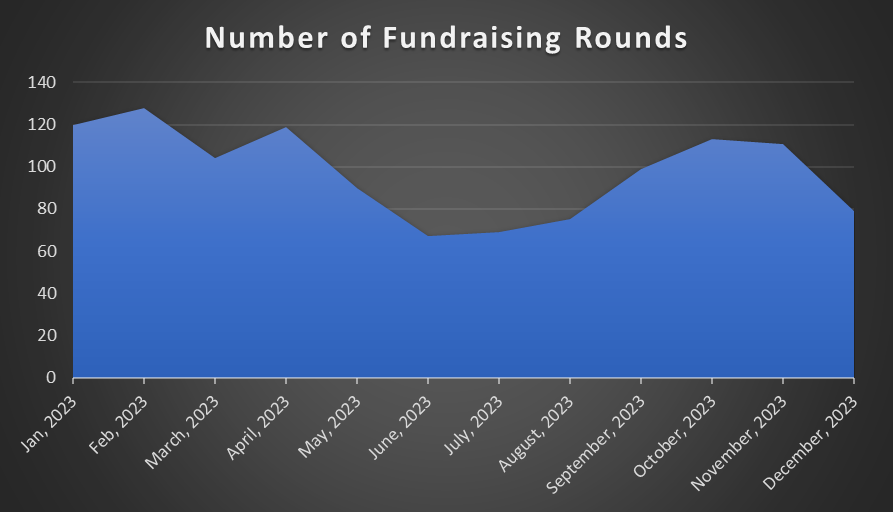
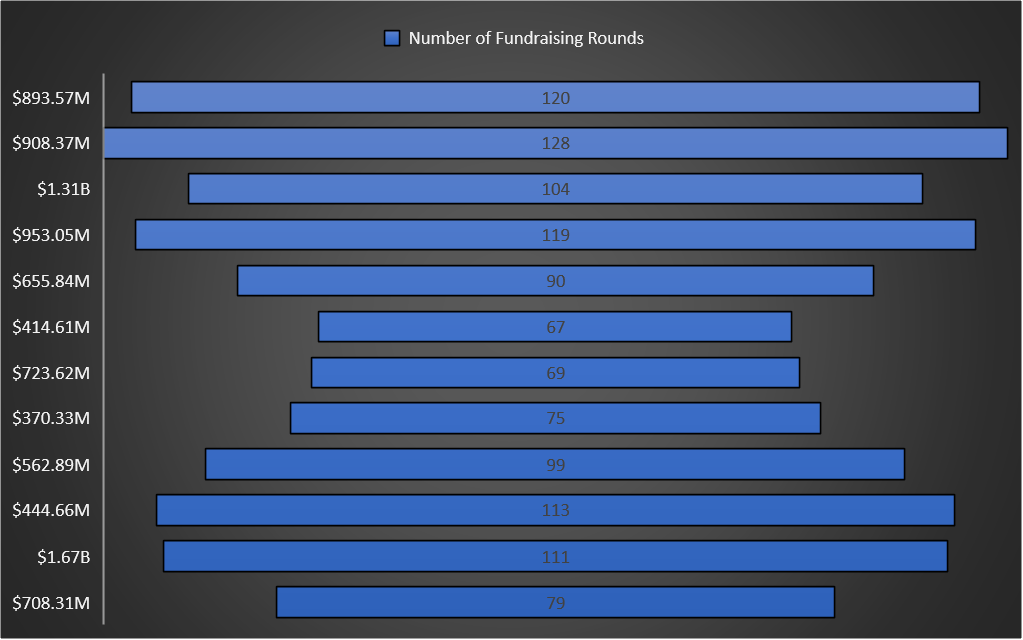
ในปี 2023 แนวโน้มการระดมทุนบล็อคเชนจะแสดงวิถีแบบไดนามิก โดยทั้ง “เงินทุนทั้งหมด” และ “ปริมาณทางการเงิน” มีความผันผวน โดยเฉพาะดังต่อไปนี้:
เริ่มต้นอย่างแข็งแกร่ง: ปีนี้เริ่มต้นด้วยจุดสูงสุด โดยแตะจุดสูงสุดเล็กน้อยในเดือนมีนาคม โดยมีการระดมทุน 104 รอบ ระดมทุนได้ทั้งหมด 1.31 พันล้านดอลลาร์
การตกต่ำในช่วงกลางปี: เดือนมิถุนายนมีเงินทุนต่ำสุดที่ 414.61 ล้านดอลลาร์ ถือเป็นการตกต่ำในช่วงกลางปีของอุตสาหกรรม
การเพิ่มขึ้นในช่วงปลายปี: เดือนพฤศจิกายนมีการระดมทุนเพิ่มขึ้นอย่างมาก โดยมีการระดมทุน 111 รอบในช่วงเดือนนั้น ซึ่งระดมทุนได้ทั้งหมด 1.67 พันล้านดอลลาร์
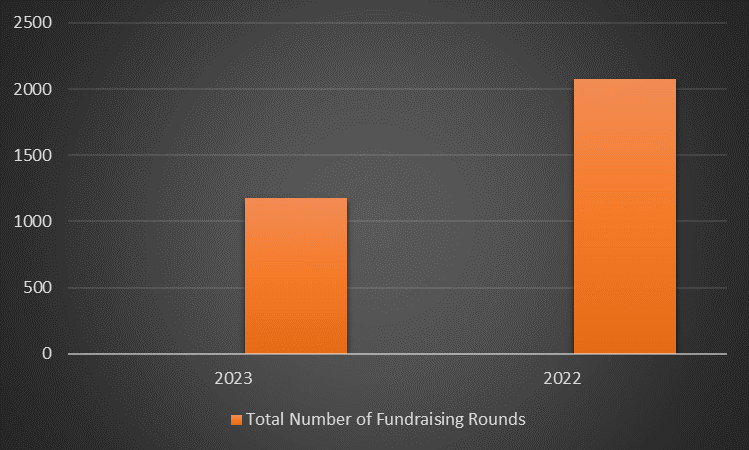
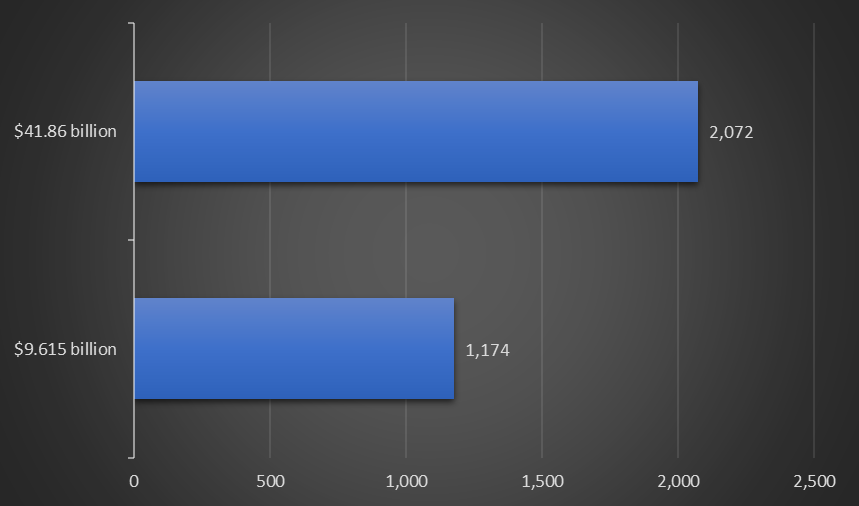
การจัดหาเงินทุน crypto ทั้งหมดในปี 2023 มีมูลค่าถึง 9.615 พันล้านดอลลาร์ โดยมีการจัดหาเงินทุน 1,174 ครั้ง เมื่อเปรียบเทียบกันแล้ว ยอดรวมในปี 2022 สูงกว่า โดยแตะ 41.86 พันล้านดอลลาร์สหรัฐ โดยมีแหล่งเงินทุน 2,072 แห่ง แม้ว่าแหล่งเงินทุนทั้งหมดจะลดลงในปี 2023 แต่จำนวนแหล่งเงินทุนยังคงค่อนข้างคงที่ สิ่งนี้ชี้ให้เห็นว่าตลาดมีความหลากหลาย โดยมีกิจกรรมทางการเงินมากขึ้นและการเปลี่ยนไปสู่โครงการที่มีขนาดค่อนข้างเล็ก
วิเคราะห์แทร็กที่แตกต่างกัน
โครงสร้างพื้นฐานและบริการบล็อคเชนได้รับความสนใจอย่างมากมาโดยตลอด ในช่วงต้นเดือนมกราคม พวกเขาระดมทุนได้ 6 และ 39 รอบ ตามลำดับ และเดือนกุมภาพันธ์เพิ่มขึ้นอย่างมากที่ 8 และ 48 รอบ แนวโน้มนี้แสดงให้เห็นถึงความสนใจที่เพิ่มขึ้นในเทคโนโลยีพื้นฐานและบริการที่เกี่ยวข้อง และเน้นย้ำถึงการมุ่งเน้นของอุตสาหกรรมในการเพิ่มขีดความสามารถของบล็อคเชน
การเงินแบบกระจายอำนาจ (DeFi) ได้กลายเป็นพื้นที่ที่โดดเด่น โดยมีการจัดหาเงินทุน 22 ครั้งในเดือนมกราคม และ 40 ครั้งในเดือนตุลาคม ซึ่งยังคงรักษาความได้เปรียบทางการแข่งขันอย่างยั่งยืน พื้นที่ DeFi มีการเติบโตอย่างมาก ซึ่งสะท้อนถึงความมุ่งมั่นของอุตสาหกรรมในการทำงานกับโซลูชันทางการเงินแบบกระจายอำนาจ
โครงการ GameFi มาถึงจุดสูงสุดด้วยการระดมทุน 22 ครั้งแล้วเสร็จในเดือนกุมภาพันธ์ แต่ก็ยังเผชิญกับความผันผวนของวัฏจักรด้วย โดยมีเพียง 8 และ 10 ครั้งในเดือนกรกฎาคมและตุลาคมตามลำดับ
NFT ได้รับความสนใจตลอดทั้งปี โดยแตะระดับสูงสุดในเดือนมกราคมและมีนาคม โดยการจัดหาเงินทุน 10 และ 8 รายการเสร็จสมบูรณ์ตามลำดับ สิ่งนี้แสดงให้เห็นว่าการอุทธรณ์ที่เป็นเอกลักษณ์ของสินทรัพย์ดิจิทัลยังคงมีอยู่ในแอปพลิเคชันที่หลากหลาย
หมวดหมู่โซเชียล Web3 แสดงให้เห็นถึงความยืดหยุ่น โดยเฉพาะในเดือนเมษายน สิงหาคม และพฤศจิกายน เมื่อได้รับเงินทุน 14 รอบ สิ่งนี้แสดงให้เห็นถึงความสนใจอย่างต่อเนื่องในแพลตฟอร์มที่รวมบล็อคเชนเข้ากับปฏิสัมพันธ์ทางสังคม
โดยเฉพาะอย่างยิ่ง Stablecoins และสกุลเงินดั้งเดิมไม่เห็นกิจกรรมการระดมทุนที่มีนัยสำคัญในระหว่างปี นี่อาจหมายถึงการเปลี่ยนความสนใจไปจากสินทรัพย์ดิจิทัลที่ได้รับการสนับสนุนจากคำสั่งแบบดั้งเดิม เนื่องจากข้อกังวลด้านกฎระเบียบหรือเนื่องจากความต้องการที่เพิ่มขึ้นสำหรับโซลูชัน crypto ที่เป็นนวัตกรรมมากขึ้น
2023 VS 2022
การเปรียบเทียบแนวโน้มในปี 2023 และ 2022 สามารถให้ข้อมูลเชิงลึกที่มีคุณค่าเกี่ยวกับภูมิทัศน์ที่เปลี่ยนแปลงไปของตลาด
การจัดหาเงินทุนในโครงสร้างพื้นฐานบล็อกเชนเพิ่มขึ้นอย่างมีนัยสำคัญในปี 2566 เพิ่มขึ้นจาก 62 ข้อตกลงเป็น 72 ข้อตกลง ซึ่งบ่งชี้ถึงความสนใจในอุตสาหกรรมที่เพิ่มขึ้นและการลงทุนในองค์ประกอบพื้นฐานของเทคโนโลยีบล็อกเชน ซึ่งหมายความว่าผู้ปฏิบัติงานในอุตสาหกรรมจะยังคงมุ่งเน้นไปที่การสร้างโครงสร้างพื้นฐานที่แข็งแกร่งเพื่อรองรับโครงการบล็อกเชนต่างๆ ในทางกลับกัน บริการบล็อกเชนลดลงจาก 621 เป็น 381 ซึ่งบ่งชี้ถึงการเปลี่ยนแปลงที่เป็นไปได้จากบริการไปสู่การพัฒนาโครงสร้างพื้นฐาน
การเงินแบบกระจายอำนาจ (DeFi) ยังคงครองตำแหน่งที่สำคัญ โดยจำนวนธุรกรรมลดลงจาก 326 เหลือ 242 รายการ ซึ่งบ่งชี้ว่าสาขาการเงินแบบกระจายอำนาจกำลังรวมหรือเติบโตเต็มที่ อย่างไรก็ตาม จำนวนการจัดหาเงินทุนของ GameFi ลดลงจาก 351 เป็น 130 ซึ่งบ่งชี้ว่าอุตสาหกรรมกำลังประเมินความสนใจในโครงการ cryptocurrency ที่เกี่ยวข้องกับเกมอีกครั้ง
การจัดหาเงินทุนทั้งในด้านการเงินแบบรวมศูนย์ (CeFi) และประเภทห่วงโซ่สาธารณะลดลงในปี 2566 โดย CeFi ลดลงจาก 244 เหลือ 97 และห่วงโซ่สาธารณะจาก 71 เป็น 65 นี่อาจหมายความว่าความสนใจในบริการทางการเงินแบบรวมศูนย์กำลังลดลง เป็นที่น่าสังเกตว่าโมเมนตัมของ Meme นั้นไม่ชัดเจน NFT ลดลงอย่างรวดเร็วจาก 224 เหลือ 62 ธุรกรรม
หมวดหมู่โซเชียลลดลงจาก 148 เหลือ 119 ดีล ซึ่งอาจบ่งชี้ว่ามีโครงการสกุลเงินดิจิทัลที่มุ่งเน้นสังคมน้อยลง หรือมีแนวทางการลงทุนในหมวดหมู่นี้ที่คัดเลือกมากขึ้น
โดยรวมแล้ว สถาบันการลงทุนดูเหมือนจะกระจายความสนใจของตน โดยเน้นโครงสร้างพื้นฐานบล็อคเชน และปรับโฟกัสในหมวดหมู่เฉพาะ เช่น DeFi และ GameFi
แบ่งการจัดหาเงินทุนตามขั้นตอน
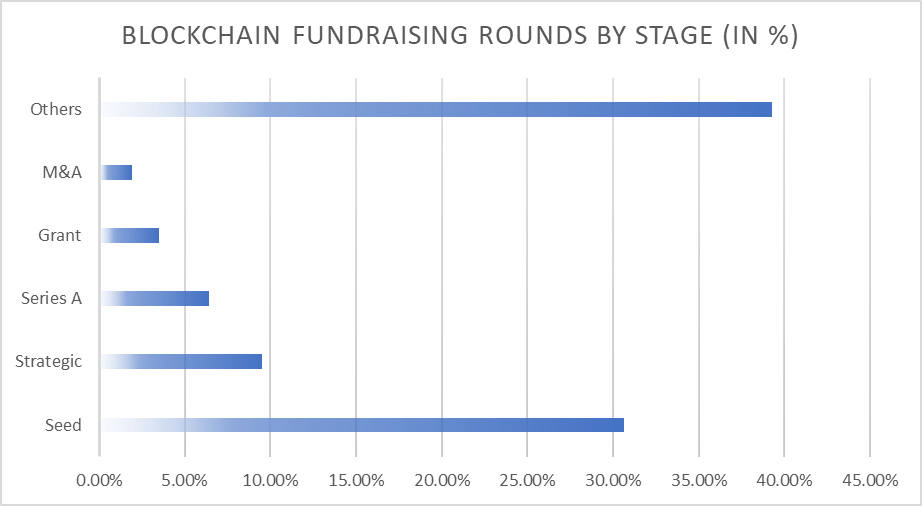
เงินทุนตั้งต้นกลายเป็นตัวขับเคลื่อนหลัก โดยมีส่วนแบ่ง 30.62% ซึ่งแสดงให้เห็นถึงการสนับสนุนสำหรับธุรกิจเกิดใหม่ในระยะเริ่มต้น มีการติดตามการจัดหาเงินทุนเชิงกลยุทธ์อย่างใกล้ชิด ซึ่งคิดเป็น 9.53%; การจัดหาเงินทุนก่อนกำหนดและ Series A คิดเป็น 8.68% และ 6.43% ตามลำดับ; การให้เงินทุนสนับสนุน (กองทุนจัดสรร) 3.49%; การควบรวมและซื้อกิจการ (MA) คิดเป็น 1.94%; อื่น ๆ"หมวดหมู่มีส่วนแบ่งสูงสุดที่ 39.3% สิ่งนี้แสดงให้เห็นว่าอุตสาหกรรม crypto มีระบบนิเวศทางการเงินที่ให้ความสำคัญกับนวัตกรรมในระยะเริ่มต้น ความร่วมมือเชิงกลยุทธ์ และวิธีการทางการเงินที่ยืดหยุ่น โดยส่วนใหญ่อุทิศให้กับรูปแบบทางการเงินที่หลากหลายและการพัฒนา
แนวโน้มระดับภูมิภาคในการจัดหาเงินทุนโครงการบล็อคเชน
ในปี 2023 ศูนย์หลักสำหรับการระดมทุนสกุลเงินดิจิทัล ได้แก่ สหรัฐอเมริกา สหราชอาณาจักร เยอรมนี แคนาดา สิงคโปร์ ฝรั่งเศส สวิตเซอร์แลนด์ อิตาลี เกาหลีใต้ และฮ่องกง
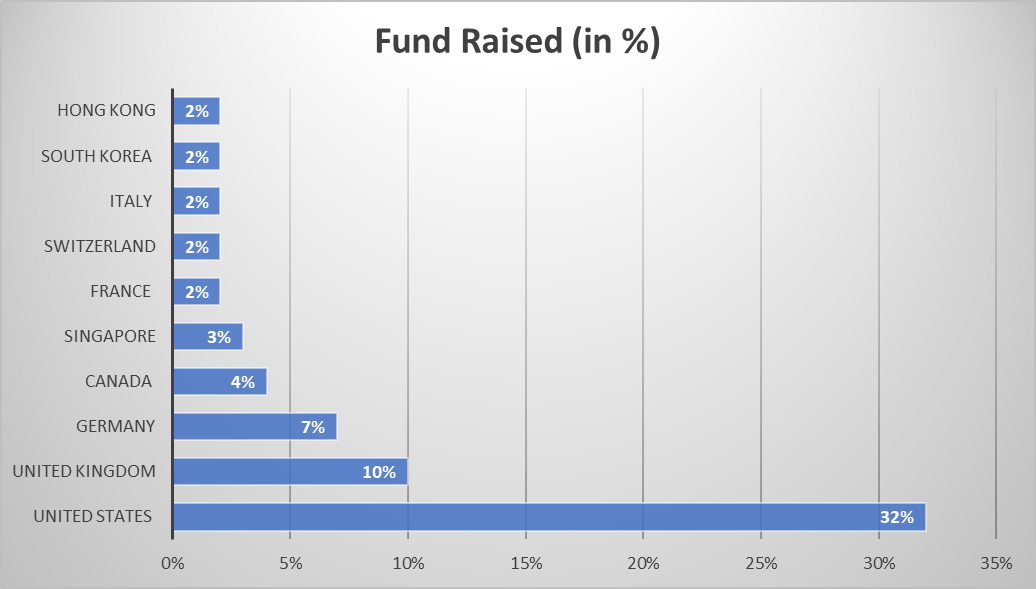
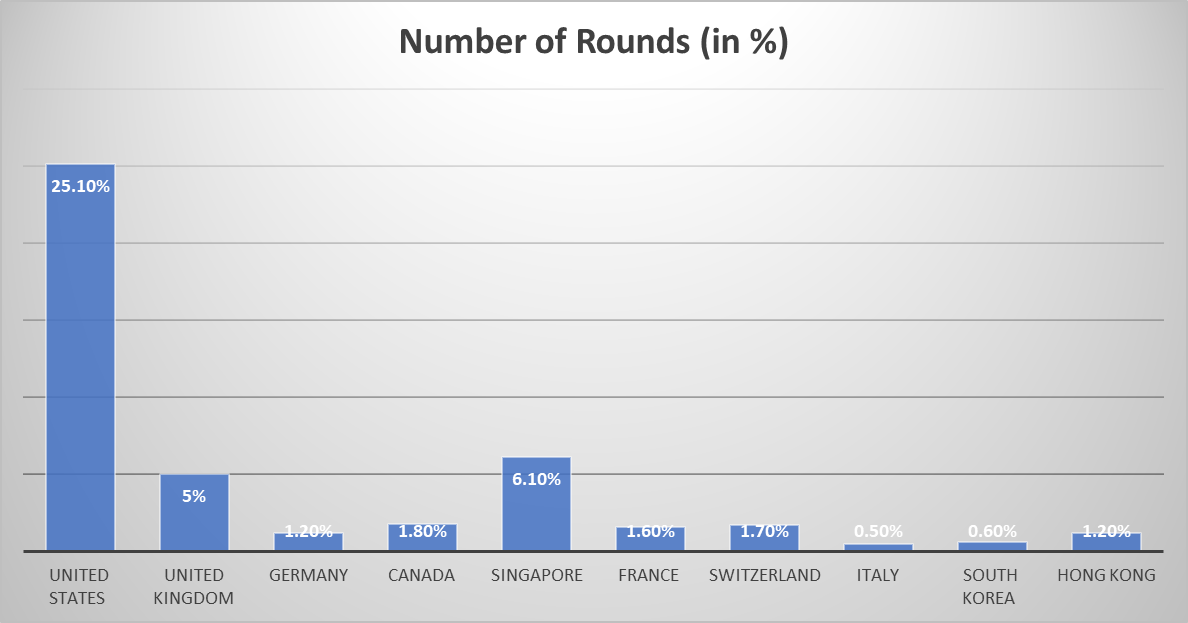
การวิเคราะห์ข้อมูลการจัดหาเงินทุนสำหรับโครงการบล็อกเชนที่ครอบคลุมเผยให้เห็นแนวโน้มทางภูมิศาสตร์ทั่วทั้งเขตอำนาจศาล แผนภูมิด้านล่างวิเคราะห์และเน้นธรรมชาติของนวัตกรรมบล็อกเชนระดับโลก ตลอดจนข้อดีและความชอบเฉพาะตัวที่ภูมิภาคต่างๆ มีในการจัดหาเงินทุนสำหรับโครงการ
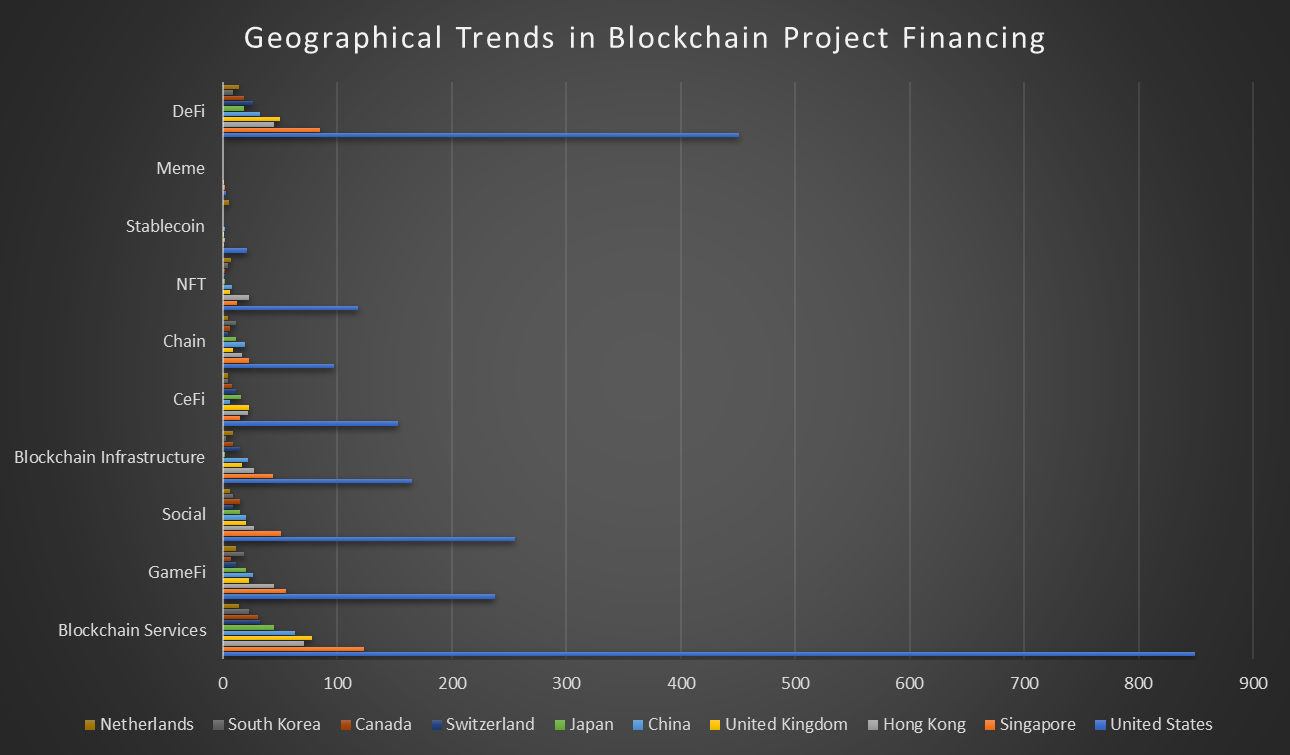
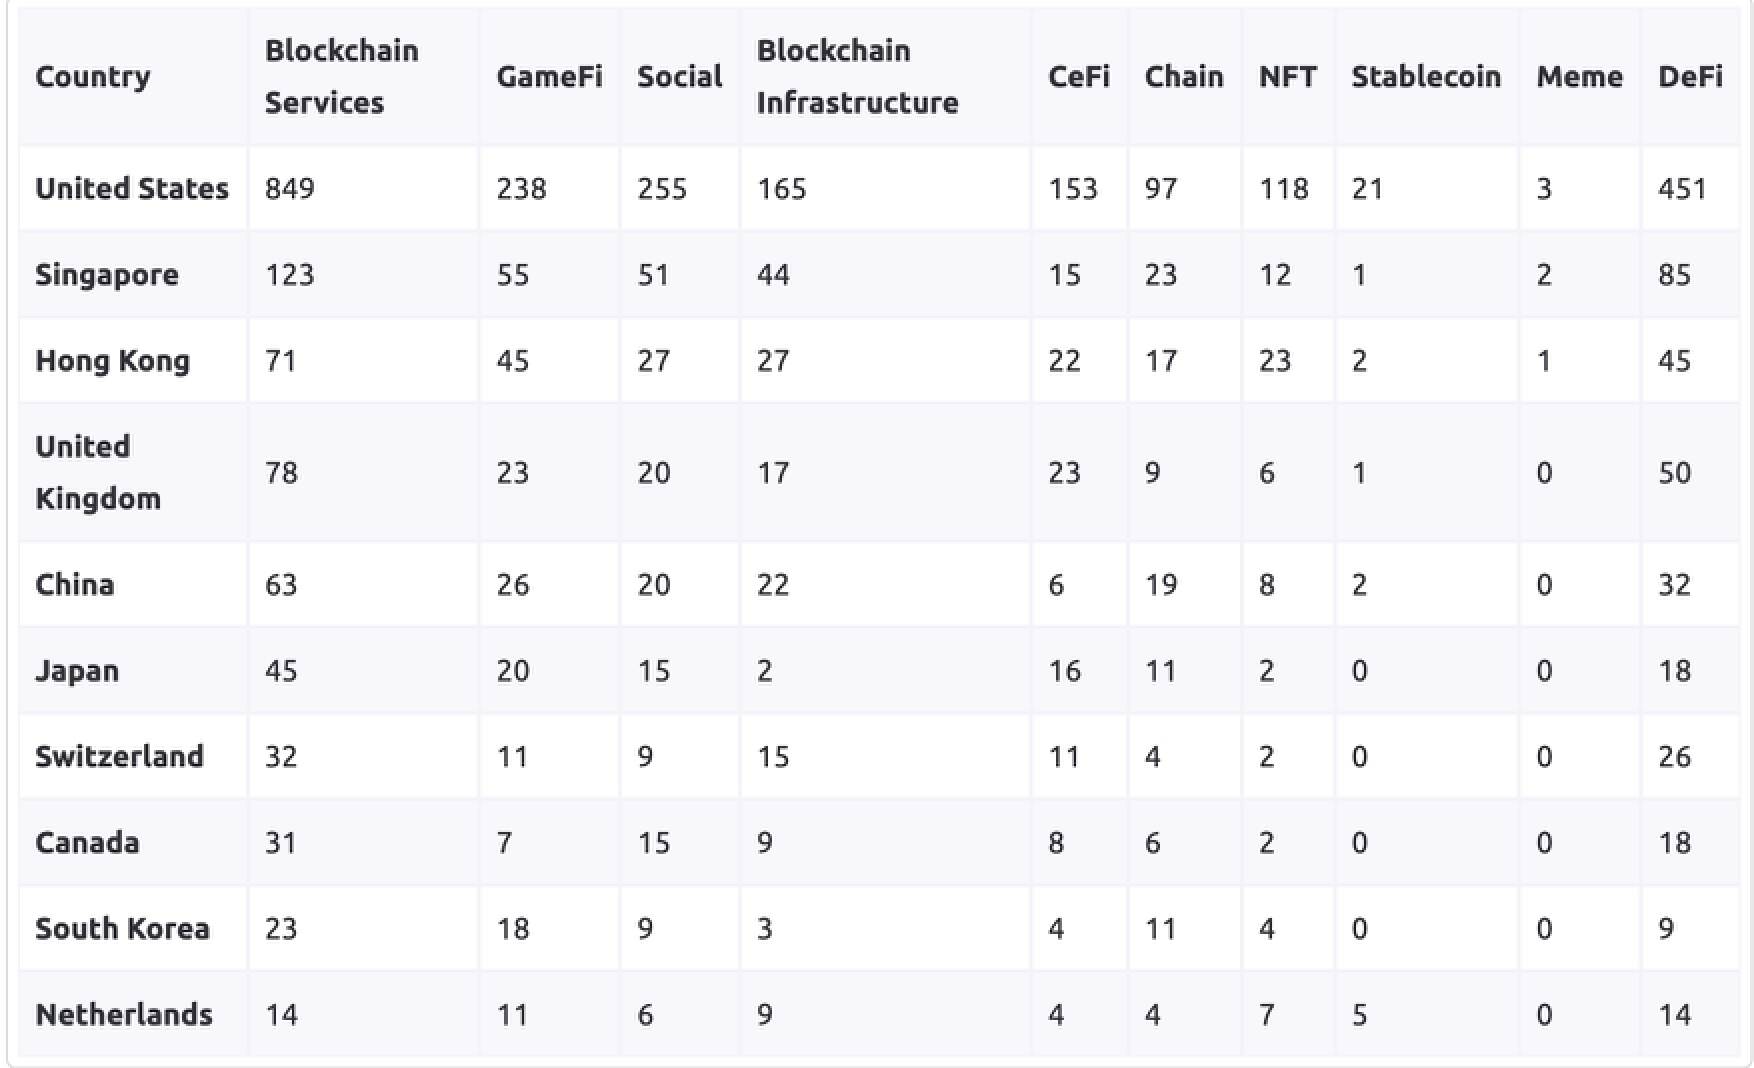
สหรัฐอเมริกาได้กลายเป็นผู้นำที่แข็งแกร่งในด้านบล็อกเชน โดยมีโครงการมากมายครอบคลุมบริการบล็อกเชน, GameFi, โซเชียล, โครงสร้างพื้นฐานบล็อกเชน, CeFi, เครือข่ายสาธารณะ, NFT, เหรียญเสถียร, Meme และ DeFi โดยเฉพาะอย่างยิ่งบริการบล็อคเชนและ DeFi มีโครงการที่มีความเข้มข้นสูงสุด ซึ่งบ่งชี้ถึงความสำคัญหลักของภูมิภาคเกี่ยวกับผลิตภัณฑ์บล็อคเชนขั้นพื้นฐานและโซลูชั่นทางการเงินแบบกระจายอำนาจ
สิงคโปร์ตามมาติดๆ โดยแสดงให้เห็นผลงานโครงการที่มีความสมดุล บริการบล็อคเชนและ DeFi ก็มีความโดดเด่นในสิงคโปร์ซึ่งสอดคล้องกับแนวโน้มทั่วโลก ข้อมูลแสดงให้เห็นว่าผู้คนมีความสนใจในเทคโนโลยีบล็อกเชนในแอปพลิเคชันทางการเงินและการกระจายอำนาจอย่างเห็นได้ชัด
ในขณะที่ฮ่องกงก้าวตามเทรนด์ระดับโลกและความสนใจที่เพิ่มขึ้นในบริการบล็อคเชนและ DeFi ฮ่องกงมีความโดดเด่นในหมวด GameFi, โครงสร้างพื้นฐานบล็อคเชน, เชน และ NFT สิ่งนี้แสดงให้เห็นถึงความต้องการของภูมิภาคสำหรับการเล่นเกม โครงสร้างพื้นฐานบล็อกเชน และ NFT ในขณะที่ความหลากหลายของโครงการมุ่งเน้นไปที่แสดงให้เห็นถึงเป้าหมายของฮ่องกงในการเปิดรับเทคโนโลยีบล็อกเชนแนวดิ่งที่แตกต่างกัน
สหราชอาณาจักรทำงานได้ดีในบริการบล็อกเชน CeFi และ DeFi ซึ่งแสดงความสนใจอย่างมากในบริการบล็อกเชนแบบดั้งเดิมและอุตสาหกรรมการเงินแบบกระจายอำนาจ ในขณะเดียวกัน จีน ซึ่งเป็นผู้เล่นหลักในวงการเทคโนโลยีระดับโลก ยังคงรักษาตำแหน่งที่แข็งแกร่งในหลายประเภท โดยมีความโดดเด่นในบริการบล็อกเชน, DeFi, GameFi และโครงสร้างพื้นฐานบล็อกเชน
ญี่ปุ่นใช้แนวทางที่สมดุลและโดดเด่นในบริการบล็อกเชน, GameFi, DeFi, CeFi และโครงการลูกโซ่ สวิตเซอร์แลนด์และแคนาดามีชื่อเสียงในด้านอุตสาหกรรมทางการเงินที่แข็งแกร่งและมุ่งเน้นไปที่บริการบล็อกเชน โครงสร้างพื้นฐานบล็อกเชน และในด้าน DeFi สิ่งนี้สอดคล้องกับ กลยุทธ์นวัตกรรมทางการเงิน
เกาหลีใต้มุ่งเน้นไปที่บริการบล็อกเชน, GameFi และเครือข่ายสาธารณะ ซึ่งแสดงให้เห็นถึงความพึงพอใจสำหรับโครงการแอปพลิเคชันที่ใช้งานได้จริง สุดท้าย พอร์ตโฟลิโอโครงการของเนเธอร์แลนด์ค่อนข้างสมดุล โดยมีการกระจายบริการบล็อกเชน, GameFi, โครงสร้างพื้นฐานบล็อกเชน, โครงการ NFT และ DeFi อย่างสม่ำเสมอ
สรุป
ปี 2023 จะเป็นปีแห่งการนั่งรถไฟเหาะสำหรับพื้นที่ Web3 และสกุลเงินดิจิทัล แม้ว่าจำนวนเงินทางการเงินจะลดลงอย่างรวดเร็วตลอดทั้งปี แต่ข้อมูลดังกล่าวแสดงให้เห็นถึงความยืดหยุ่นพื้นฐานและภูมิทัศน์ที่เปลี่ยนแปลงไป โครงสร้างพื้นฐานและบริการบล็อคเชนยังคงมีความสำคัญสูงสุด ในขณะที่ DeFi และ GameFi ยังคงดึงดูดความสนใจอย่างมาก การเพิ่มขึ้นของการจัดหาเงินทุนในระยะเริ่มต้นและความร่วมมือเชิงกลยุทธ์เน้นย้ำถึงการเน้นย้ำถึงการให้ความสำคัญกับการบ่มเพาะนวัตกรรมและการรับประกันความสำเร็จในระยะยาว
เมื่อมองไปข้างหน้า แนวโน้มเหล่านี้จะกำหนดอนาคตของ Web3 และสกุลเงินดิจิทัลอย่างไร ไม่ว่าบริษัทที่จัดตั้งขึ้นแล้วจะสามารถกลับมาครองตำแหน่งที่โดดเด่นได้หรือไม่ และผู้บุกเบิกรายใหม่สามารถปรากฏตัวเพื่อกำหนดขอบเขตใหม่ได้หรือไม่ เป็นสิ่งที่ควรค่าแก่การรอคอยและให้ความสนใจ





