รายงานตลาดหุ้นสหรัฐฯ | Nasdaq พุ่ง 1.6% การซื้อขาย AI กลับมาคึกคักอีกครั้ง NVIDIA ดิ่ง 8% อีกครั้งหลังปิดตลาด (12 พฤศจิกายน)


- ประเด็นหลัก: ผลประกอบการ CoreWeave ช่วยบรรเทาความกังวลเรื่องหนี้สิน AI หนุนหุ้นเทคโนโลยีฟื้นตัว แต่ความเสี่ยงด้านธรรมาภิบาลของ CEO NVIDIA ที่ปะทุขึ้นหลังปิดตลาดกลายเป็นปัจจัยไม่แน่นอนที่ใหญ่ที่สุด MSCI ตัดบริษัทคลังคริปโตออกจากดัชนีเป็นครั้งแรกด้วยกฎ "บริษัทที่ไม่ได้ดำเนินงาน" เป็นสัญญาณว่าโมเดล DAT กำลังเผชิญแรงต้านเชิงระบบจากดัชนีหลัก
- ปัจจัยสำคัญ:
- CoreWeave รายได้ไตรมาส 3 อยู่ที่ 3.7 พันล้านดอลลาร์ (เพิ่มขึ้น 168% เมื่อเทียบปีต่อปี) ปรับเพิ่มคาดการณ์ทั้งปีเป็น 1.3–1.33 หมื่นล้านดอลลาร์ ราคาหุ้นพุ่ง 24.71% ในวันเดียว หนุน Nasdaq พุ่ง 1.60% ดัชนีเซมิคอนดักเตอร์พุ่ง 5.66%
- WSJ รายงานว่าคณะกรรมการ NVIDIA เตรียมปลด CEO เจนเซน หวง โดยก่อนหน้านี้ได้เปิดการสอบสวนอิสระเกี่ยวกับเรื่องความสัมพันธ์นอกสมรสและข้อสงสัยเรื่องสายลับ NVDA ดิ่ง 8.6% หลังปิดตลาด ผลประกอบการวันที่ 17 พฤศจิกายน ซ้ำเติมด้วยความเสี่ยงด้านธรรมาภิบาล
- MSCI ยืนยันว่าจะนำ Strategy, Metaplanet และอื่นๆ ออกจากดัชนีโลกในวันที่ 30 พฤศจิกายน JPMorgan คาดว่าเฉพาะ MSTR จะถูกขายแบบพาสซีฟ 2.8 พันล้านดอลลาร์ เป็นครั้งแรกที่โมเดล DAT ถูกปรับลดอันดับจากกฎดัชนี
- CPI เดือนตุลาคมเพิ่มขึ้น 0.4% เมื่อเทียบรายเดือน สูงกว่าคาดเป็นเดือนที่สามติดต่อกัน โอกาสปรับขึ้นดอกเบี้ยเดือนธันวาคมพุ่งขึ้นเป็น 88% ตลาดเปลี่ยนจาก "การซื้อขายลดดอกเบี้ย" เป็น "การซื้อขายขึ้นดอกเบี้ย" แล้ว
- พรรคเดโมแครตได้เสียงข้างมากทั้งสองสภา Warren จะดำรงตำแหน่งประธานคณะกรรมการธนาคารวุฒิสภา ญัตติประชามติหลายฉบับที่จำกัดศูนย์ข้อมูลผ่านความเห็นชอบ การคาดการณ์โครงสร้างพื้นฐาน AI และการกำกับดูแลคริปโตถูกประเมินใหม่พร้อมกัน
- Hyperscale Data ขาย BTC ทั้งหมด 211.56 เหรียญ ออกจากแผนคลังสินทรัพย์ หันสู่ศูนย์ข้อมูล AI บริษัทขุดเหมืองก็ "ขายเหรียญแลกพลังประมวลผล" เช่นกัน บริษัทจดทะเบียนขาย BTC สุทธิ 869 ล้านดอลลาร์ในสัปดาห์เดียว
- IBIT มีเงินไหลออกสุทธิ 7 วันทำการติดต่อกัน สัปดาห์นั้น ETF BTC จริงสหรัฐฯ มีเงินไหลออกรวม 1.28 พันล้านดอลลาร์ หุ้นคริปโตปรับขึ้นแทบไม่สัมพันธ์กับราคา BTC
1. พาดหัวข่าว
- CoreWeave ดับความตื่นตระหนกเรื่อง "หนี้ AI" รายงานผลประกอบการช่วยให้หุ้นเทคโนโลยีฟื้นตัว รายได้ Q3 อยู่ที่ 3.7 พันล้านดอลลาร์ (เพิ่มขึ้น 168% YoY) ปรับเพิ่มคาดการณ์ทั้งปีเป็น 1.3-1.33 หมื่นล้านดอลลาร์ ราคาหุ้นพุ่ง 24.71% ในวันเดียว ซึ่งเป็นการปรับขึ้นรายวันที่ดีที่สุดนับตั้งแต่เมษายน 2025 ส่งผลให้ Nasdaq เพิ่มขึ้น 1.60% และดัชนีเซมิคอนดักเตอร์เพิ่มขึ้น 5.66%
- เหตุการณ์ไม่คาดฝันหลังตลาดปิด: WSJ รายงานว่าคณะกรรมการ NVIDIA เตรียมถอดถอน CEO Jensen Huang รายงานดังกล่าวเกิดขึ้นต่อจากที่ The New York Times เปิดเผยว่า Huang มีความสัมพันธ์นอกสมรสกับ Kimberly Powell รองประธานฝ่ายธุรกิจการแพทย์ของบริษัท ก่อนหน้านี้เขาเคยยอมรับว่ามีความสัมพันธ์กับหญิงที่ต้องสงสัยว่าเป็นสายลับของกระทรวงความมั่นคงแห่งรัฐจีน และคณะกรรมการได้ว่าจ้าง Wachtell, Lipton ให้ทำการสอบสวนอิสระ หุ้น NVDA ร่วง 8.6% หลังตลาดปิด (อยู่ที่ 158.78 ดอลลาร์ ณ 20:00 ET) ขณะที่รายงานผลประกอบการในวันที่ 17 พฤศจิกายน มาพร้อมกับความเสี่ยงด้านธรรมาภิบาล
- MSCI ยืนยันถอด Strategy ออกจากดัชนีโลก มีผลเมื่อปิดตลาดวันที่ 30 พฤศจิกายน บริษัทที่ถูกถอดออกพร้อมกันยังมี Metaplanet และ Yellow Cake ซึ่งเข้าเงื่อนไขกฎ "บริษัทที่ไม่ได้ดำเนินธุรกิจ (non-operating company)" ใหม่ JPMorgan คาดว่ากองทุนแบบพาสซีฟจะถูกบังคับให้ขาย 2.8 พันล้านดอลลาร์ นับเป็นครั้งแรกที่โมเดลคลังเก็บคริปโต (DAT) เผชิญผลกระทบย้อนกลับจากกฎดัชนีหลัก
- CPI เดือนตุลาคมเพิ่มขึ้น 0.4% MoM สูงกว่าคาดเป็นเดือนที่สามติดต่อกัน ความน่าจะเป็นการขึ้นดอกเบี้ยในเดือนธันวาคมพุ่งขึ้นเป็น 88% Core CPI เพิ่มขึ้น 0.3% MoM (คำนวณตามดัชนีปรับฤดูกาลของ BLS) เนื่องจากรัฐบาลปิดทำการ BLS จึงไม่เผยแพร่ข้อมูล YoY ของเดือนตุลาคม Waller กล่าวว่าการขึ้นดอกเบี้ยในเดือนธันวาคม "มีความเป็นไปได้สูง" และอาจเปิดทางให้ขึ้นได้ถึง 50bp ขณะที่ Logan สนับสนุนให้ขึ้นอีกสองครั้งครั้งละ 25bp
- ผลสะเทือนจาก "คลื่นสีน้ำเงิน" ในการเลือกตั้งกลางเทอมยังคงถูกกำหนดราคาอยู่ พรรคเดโมแครตได้เสียงข้างมากในทั้งสองสภา สภาใหม่จะเข้ารับตำแหน่งในเดือนมกราคม Warren จะดำรงตำแหน่งประธานคณะกรรมาธิการการธนาคารแห่งวุฒิสภา ญัตติจำกัดศูนย์ข้อมูลหลายฉบับผ่านความเห็นชอบ ทำให้การประเมินโครงสร้างพื้นฐาน AI และการกำกับดูแลคริปโตถูกทบทวนใหม่พร้อมกัน
2. ตลาดหุ้นสหรัฐและภาพรวมเศรษฐกิจมหภาค
2.1 ดัชนีหลักสามตัว (ปิดตลาด 11-11 เวลา 16:00 ET)
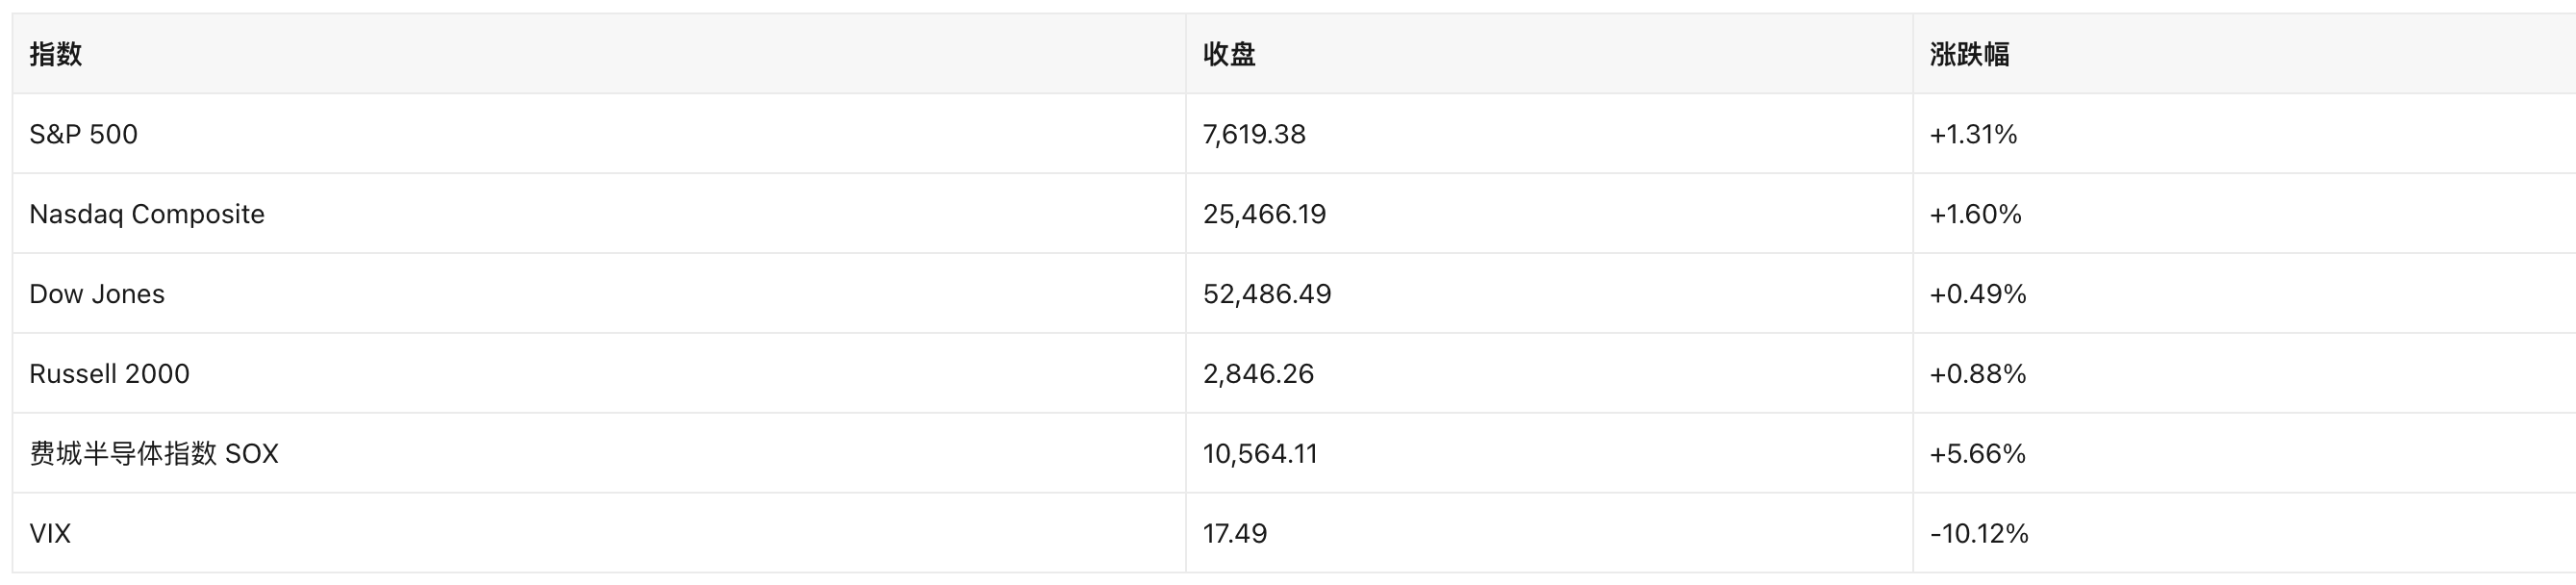
ตรรกะที่ขับเคลื่อน: ช่วงต้นสัปดาห์นี้ กลุ่มโครงสร้างพื้นฐาน AI ถูกเทขายจากความคาดหวังเรื่อง "คลื่นสีน้ำเงิน + การจำกัดศูนย์ข้อมูล" (วันที่ 5 พฤศจิกายน Nasdaq ร่วง 5.5% ในวันเดียวและเข้าสู่ภาวะปรับฐานทางเทคนิคชั่วคราว) กระทั่งวันที่ 11 พฤศจิกายนเกิดการดีดตัวจากการปิดสถานะขายชอร์ต CoreWeave บรรเทาความกังวลของตลาดเกี่ยวกับส่วนต่าง CDS ที่พุ่งเกิน 11% ด้วยถ้อยแถลงว่า "ต้นทุนการจัดหา financings ระดับสินทรัพย์ลดลงเหลือ 7%-7.5%" ทำให้การประเมินมูลค่าของห่วงโซ่พลังประมวลผล AI ฟื้นตัว ปัจจุบัน S&P 500 ห่างจากจุดสูงสุดเป็นประวัติการณ์ที่ 7,811.54 อยู่ 2.5% ขณะที่ Nasdaq ยังห่างจากจุดสูงอยู่พอสมควร ถือเป็นการฟื้นตัวแบบ "โครงสร้างฟื้น แต่ดัชนียังไม่ทำจุดสูงใหม่"
ความเสี่ยงหลังตลาดปิด: หากความเสี่ยงด้านธรรมาภิบาลของหุ้นน้ำหนักมากอย่าง NVDA ปรากฏขึ้นในการเปิดตลาดวันที่ 12 พฤศจิกายน อาจลบกำไรของดัชนีในวันนั้นไปได้มาก นี่คือความไม่แน่นอนเชิงทิศทางที่ใหญ่ที่สุดของวันนี้
2.2 ข้อมูลเศรษฐกิจมหภาค
- CPI เดือนตุลาคม (เผยแพร่ 10 พฤศจิกายน): MoM +0.4% (ปรับฤดูกาล) สูงกว่าคาด เป็นการเพิ่มขึ้นอย่างมีนัยสำคัญเป็นเดือนที่สามติดต่อกัน; Core CPI MoM +0.3% เนื่องจากรัฐบาลปิดทำการในเดือนตุลาคม 2025 ทำให้เกิดช่องว่างข้อมูล BLS จึงไม่เผยแพร่ข้อมูล 12 เดือน YoY ในครั้งนี้ ตลาดจึงต้องอาศัยข้อมูล MoM ในการ判斷แนวโน้ม
- แรงกดดันรายหมวดมาจากการส่งผ่านภาษีศุลกากรและเงินเฟ้อภาคบริการ Goolsbee อธิบายว่า "น่ากังวล ใกล้ถึงขั้นน่าตกใจ (borderline disturbing)"
- ความเคลื่อนไหวของ Fed: Waller ระบุชัดว่าการขึ้นดอกเบี้ยในเดือนธันวาคม "เป็นไปได้มาก" และกล่าวว่าหาก Core CPI อยู่ใกล้ 0.3% ควรพิจารณา 50bp; Logan สนับสนุนให้ขึ้นอีกสองครั้งครั้งละ 25bp และ "ในฤดูหนาวสามารถทำได้เร็วขึ้น"; Schmid เตือนไม่ให้มองว่าผลกระทบจากราคาน้ำมันเป็นเพียงชั่วคราว CME FedWatch แสดงความน่าจะเป็นในการขึ้นดอกเบี้ยเดือนธันวาคมที่ 88% (11 พฤศจิกายน) ตลาดได้เปลี่ยนจาก "การคาดการณ์ลดดอกเบี้ย" ไปเป็น "การคาดการณ์ขึ้นดอกเบี้ย" อย่างสิ้นเชิงแล้ว
2.3 อัตราดอกเบี้ย เงินดอลลาร์ และสินค้าโภคภัณฑ์
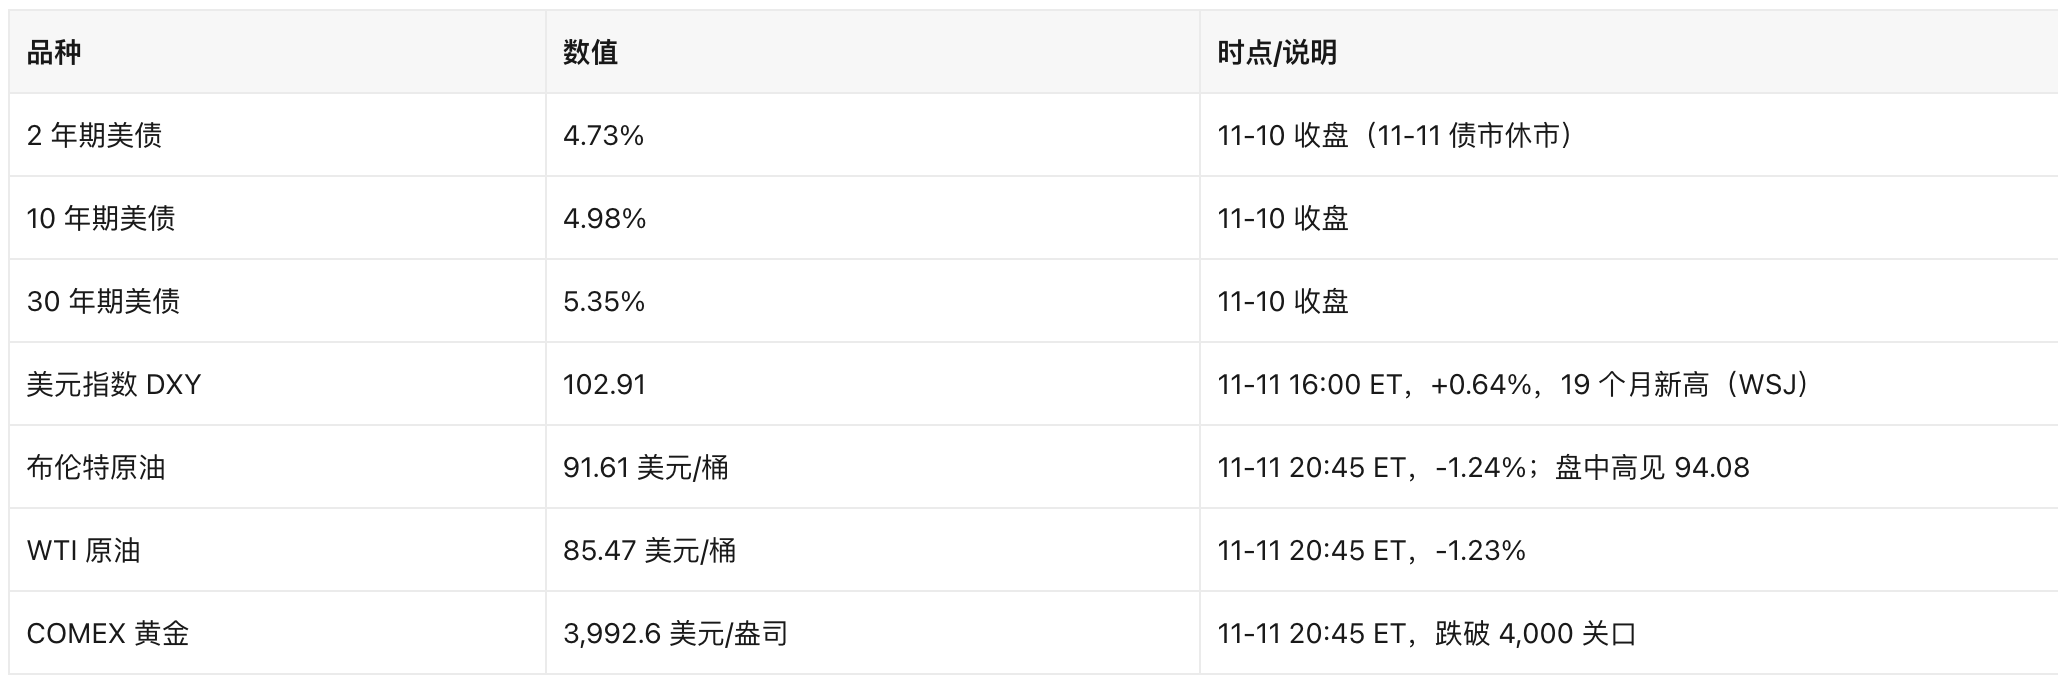
การ組合กันของอัตราผลตอบแทนระยะยาวที่ 5.35% (30Y) และ 4.98% (10Y) บ่งชี้ว่าแรงกดดันสามชั้น "การขึ้นดอกเบี้ย + พรีเมียมระยะเวลา + การจัดหา financings ภาครัฐ" ยังคงอยู่ ซึ่งเป็นสาเหตุหลักที่กดจุดศูนย์กลางการประเมินมูลค่าของสินทรัพย์มูลค่าสูง แต่การที่หุ้นเทคโนโลยีปรับขึ้นสวนทางในวันที่ 11 พฤศจิกายน แสดงว่าอำนาจกำหนดราคาระยะสั้นกลับไปสู่นarrative พื้นฐานของ AI
3. หุ้นรายตัวและกลุ่มอุตสาหกรรมที่น่าสนใจ
3.1 คลาวด์ AI ใหม่และโครงสร้างพื้นฐานพลังประมวลผล: CoreWeave โดดเด่นเพียงผู้เดียว
- CRWV 60.77 ดอลลาร์ +24.71%: รายได้ Q3 3.7 พันล้านดอลลาร์ (+168%), คาดการณ์รายได้ทั้งปี 1.3-1.33 หมื่นล้านดอลลาร์ (LSEG คาด 1.286 หมื่นล้าน), คาดการณ์กำไรจากการดำเนินงานปรับปรุง 1.275-1.375 พันล้านดอลลาร์ (Visible Alpha คาด 1.07 พันล้าน); CEO กล่าวว่ากำลังการผลิตส่วนที่เหลือของปี 2027 "มีผู้จองซื้อเกิน 10 เท่า" บริษัทเน้นการเปลี่ยนไปสู่หนี้ระดับสินทรัพย์ (ได้รับการจัดอันดับเครดิตระดับลงทุนสูง คาดว่าจะกำหนดราคาที่ 7%-7.5%) เพื่อลดต้นทุนเงินทุนถัวเฉลี่ยถ่วงน้ำหนัก
- NBIS +15.44%, APLD +7.37%, ORCL +8.82% (128.38 ดอลลาร์): ตรรกะของ Oracle ในฐานะ "เจ้าของที่ดิน" ของศูนย์ข้อมูลถูกประเมินราคาใหม่
- การส่งผ่าน: จุดยึดการประเมินราคาของโครงสร้างพื้นฐาน AI เปลี่ยนจาก "ความยั่งยืนของหนี้" กลับไปเป็น "คำสั่งซื้อและกำลังการผลิต" ชั่วคราว แต่ CDS และอัตราผลตอบแทนพันธบัตรยังคงเป็นดาบที่แขวนอยู่เหนือหัว
3.2 เซมิคอนดักเตอร์: narrative รายจ่ายทุนของ Anthropic ขึ้นมารับช่วง
- AMD 552.90 ดอลลาร์ +7.32%: ให้คำมั่นลงทุน 2.5 พันล้านดอลลาร์ใน Anthropic ประกอบกับ Goldman Sachs จัดให้อยู่ใน "รายชื่อหุ้นแนะนำ" ทำให้สองวันสะสมเพิ่มขึ้นอย่างมีนัยสำคัญ
- INTC 62.50 ดอลลาร์ +7.52%, Marvell และ TSMC ปรับขึ้นพร้อมกันอย่างมาก: ห่วงโซ่ชิป AI ปรับขึ้นทั่วหน้า SOX เพิ่มขึ้น 5.66% ในวันเดียว
- ข้อควรระวัง: Alibaba ประกาศแยก T-Head (Pingtuoge) เข้าจดทะเบียนเพื่อแข่งขันกับชิป NVIDIA โครงสร้างการแข่งขันระยะกลางยังคงเป็นตัวแปร
3.3 NVIDIA: ความเสี่ยงด้านธรรมาภิบาลกดทับปัจจัยพื้นฐาน
- NVDA 173.73 ดอลลาร์ +2.92% (ปิดตลาด); หลังตลาดปิด 158.78 ดอลลาร์ (20:00 ET) ลดลง 8.6% จากราคาปิด ตามแหล่ง CNBC ระบุว่า "ร่วงเกิน 9%"
- เหตุการณ์: WSJ ระบุว่าคณะกรรมการอาจประชุมในวันเดียวกันเพื่อตัดสินชะตาของ Jensen Huang ได้เริ่มการสอบสวนอิสระเกี่ยวกับ "ความสัมพันธ์นอกสมรสครั้งที่สอง" และกรณีต้องสงสัยว่าเป็นสายลับก่อนหน้านี้ (สำนักงานกฎหมาย Wachtell, Lipton); ระดับรัฐสภามีเสียงเรียกร้องให้ลาออก และผลักดันให้เข้มงวดการส่งออกชิปไปจีน
- ภูมิหลัง: NVDA ก่อนหน้านี้ร่วงแล้ว 7% ในสัปดาห์นี้ และกำลังเผชิญการปรับลงสัปดาห์ที่หกติดต่อกัน โดยจะรายงานผลประกอบการวันที่ 17 พฤศจิกายน ความไม่แน่นอนด้านธรรมาภิบาล > ความไม่แน่นอนของผลการดำเนินงาน นี่คือจุดที่เปราะบางที่สุดของการซื้อขาย AI ในรอบนี้
3.4 ซอฟต์แวร์และแพลตฟอร์มขนาดใหญ่: ถูกประเมินราคาใหม่โดย Anthropic
- MSFT 521.13 ดอลลาร์ -2.26%: Anthropic เปิดตัว Claude Sheets มุ่งเป้าไปที่ Excel/Office ตลาดกังวลเรื่องคูเมืองของ Copilot; ขณะเดียวกันการลงทุน 1 พันล้านดอลลาร์ของ Microsoft ใน Anthropic สร้างความขัดแย้งในการประเมินมูลค่าแบบ "พันธมิตรก็คือคู่แข่ง"
- META -1.97%, AMZN -1.74%: ข้อสงสัยเรื่องผลตอบแทนจากรายจ่ายทุน AI ยังไม่หมดไป หัวหน้าโครงสร้างพื้นฐานของ Meta จะลาออกในช่วงต้นปี 2027
- เปรียบเทียบ: AAPL +2.04%, GOOGL +2.11%, TSLA +2.91% เงินทุนกำลังปรับสมดุลระหว่าง "ผู้จ่ายเงิน AI" และ "ผู้เก็บค่าเช่า AI"
3.5 พลังงาน: พรีเมียมภูมิรัฐศาสตร์ยังไม่ลดลง
- XLE +1.87%, XOM 166.71 ดอลลาร์ (+1.36%), CVX 213.28 ดอลลาร์ (+0.98%)
- Brent พุ่งขึ้นแตะ 94.08 ดอลลาร์ระหว่างวันแล้วย่อลง สะท้อนการปะทะกันของสองแรง: "อิหร่านปฏิเสธส่งมอบยูเรเนียมเสริมสมรรถนะ" และ "ความหวังในการแก้ไขทางการทูตหลังการเลือกตั้งกลางเทอม" ราคาน้ำมันที่สูงยังเป็นปัจจัยนำเข้าของการขึ้นดอกเบี้ยของ Fed ด้วย
3.6 โบรกเกอร์: ความผันผวนคือรายได้
- IBKR 82.49 ดอลลาร์ +6.32%: ความผันผวนสูงและปริมาณการซื้อขายที่ทำสถิติสูงสุดช่วยปรับปรุงคาดการณ์ธุรกิจนายหน้าซื้อขายโดยตรง เป็นหุ้นตัวอย่าง klasสิกของตรรกะ "ผู้ได้ประโยชน์จากความปั่นป่วนของตลาด"
4. หุ้นสหรัฐที่เกี่ยวข้องกับคริปโต
4.1 เหตุการณ์หลัก: MSCI ถอดบริษัท DAT กฎดัชนี "ย้อนกลับ" เป็นครั้งแรก
- MSCI ยืนยันว่าจะถอด Strategy (MSTR), Metaplanet, Yellow Cake ออกจากดัชนีโลกตั้งแต่ปิดตลาดวันที่ 30 พฤศจิกายน โดยอ้างอิงกฎ "บริษัทที่ไม่ได้ดำเนินธุรกิจ (non-operating company)" ที่สร้างขึ้นใหม่ ซึ่งเมื่อสินทรัพย์ของบริษัท主要由การถือครองคริปโต构成 จะไม่ถูกนับเป็นบริษัทที่ดำเนินธุรกิจอีกต่อไป
- JPMorgan คาดการณ์: เฉพาะ MSTR เพียงบริษัทเดียว กองทุนพาสซีฟจะถูกบังคับให้ขายเป็นมูลค่า 2.8 พันล้านดอลลาร์; ฝ่ายขายบางแห่งประเมินเพดานไว้ที่ 8.8 พันล้านดอลลาร์ นี่เป็นครั้งแรกนับตั้งแต่ก่อตั้งโมเดล DAT ในปี 2020 ที่ถูก "ลดระดับ" อย่างเป็นระบบโดยกฎการจัดทำดัชนีหลัก
- ห่วงโซ่ผลกระทบ: การถอดออกจากดัชนี → แรงขายจากพาสซีฟ (ก่อน 30 พฤศจิกายน) → ส่วนลด mNAV ขยายตัว → ความสามารถในการระดมทุนผ่านการออกหุ้นใหม่ลดลง → วงล้อการซื้อเหรียญชะลอตัว นี่เป็นเรื่องโครงสร้าง ไม่ใช่เรื่องครั้งเดียว
4.2 Strategy (MSTR): การถือครองทำสถิติ新高 ส่วนลดการประเมินมูลค่า
- ราคาหุ้น 122.35 ดอลลาร์ +1.06% มูลค่าตลาด 5.168 หมื่นล้านดอลลาร์; ช่วง 52 สัปดาห์ 81.81-239.24 ดอลลาร์
- การถือครอง: 850,364 BTC ต้นทุนเฉลี่ย 75,451 ดอลลาร์/BTC; วันที่ 9 พฤศจิกายน