รายงานตลาดหุ้นสหรัฐฯ | "พฤหัสบดีดำ" กลับมาอีกครั้ง Nasdaq ดิ่ง 5.5% ดัชนีเซมิคอนดักเตอร์ฟิลาเดลเฟียร่วงหนัก 12.2% ในวันเดียว ห่วงโซ่อุตสาหกรรมศูนย์ข้อมูลถูกปรับลดมูลค่าโดยรวม (6 พฤศจิกายน)


- ประเด็นหลัก: พรรคเดโมแครตกวาดที่นั่งทั้งสองสภา ทำให้ "การต่อต้านศูนย์ข้อมูล" เปลี่ยนจากวาทกรรมเป็นวาระนโยบาย การซื้อขาย AI เผชิญการกำหนดราคาใหม่เชิงระบบ Nasdaq ร่วง 5.52% เข้าสู่การปรับฐานทางเทคนิค สินทรัพย์คริปโตถูกเทขายในฐานะหุ้นเทคโนโลยีเบต้าสูง ยอดล้างพอร์ตทั้งเครือข่ายเกิน 1.03 พันล้านดอลลาร์
- องค์ประกอบสำคัญ:
- Nasdaq ปิดที่ 24,315 จุด ถอยจากจุดสูงสุด 11.90% ดัชนีเซมิคอนดักเตอร์ฟิลาเดลเฟียร่วง 12.25% ถอย 38.43% เข้าสู่เขตตลาดหมีเชิงลึกอย่างเป็นทางการ
- VIX พุ่งขึ้นสู่ 28.18 (+69.66%) สะท้อนภาวะหุ้นลง น้ำมันขึ้น ทองขึ้น อัตราผลตอบแทนลง ซึ่งเป็นการกำหนดราคาแบบ避险และ紧缩พร้อมกัน
- บิตคอยน์ร่วง 5.57% สู่ 75,949 ดอลลาร์ อีเธอเรียมร่วง 7.77% ยอดล้างพอร์ตทั้งเครือข่ายใน 24 ชั่วโมง 1.03 พันล้านดอลลาร์
- MSTR ร่วง 9.29% มูลค่าตลาด/สินทรัพย์ที่ถือครองลดลงเหลือ 0.85 เท่า ส่วน溢价พลิกเป็นส่วนลด ทำให้วงจรบวก "ระดมทุนซื้อเหรียญ" กลายเป็นวงจรลบ ซึ่งเป็นสัญญาณกำหนดราคาที่สำคัญที่สุดของโมเดล DAT ในรอบนี้
- เซมิคอนดักเตอร์นำการร่วง โดยกลุ่มหน่วยความจำร่วงหนักที่สุด (รอบขยายกำลังการผลิตยาวนานที่สุด อ่อนไหวต่อคาดการณ์การลงทุนมากที่สุด) Vertiv ร่วง 14.02% เกิน NVIDIA สะท้อนตรรกะ "การลงทุนถูกบังคับให้ควบคุม"
- ในระดับวุฒิสภา Sherrod Brown ชนะเลือกตั้ง เส้นทางการออกกฎหมายที่เอื้อต่อคริปโตถูกปิดกั้นโดยพื้นฐาน จุดเน้นการกำกับดูแลหันไปสู่การคุ้มครองผู้บริโภคและความรับผิดชอบ
- ภูมิรัฐศาสตร์ยังไม่คลี่คลาย: เรือในอ่าวเปอร์เซียถูกโจมตีอีกครั้ง เบรนท์รีบาวด์ 4.88% สู่ 99.24 ดอลลาร์ ความเหนียวของเงินเฟ้อทำให้การกำหนดราคาการขึ้นดอกเบี้ยเดือนธันวาคมยังอยู่ที่ประมาณสองในสาม
หนึ่ง、พาดหัวข่าว
- พรรคเดโมแครตกวาดที่นั่งทั้งสองสภา คำขวัญหาเสียง "ต่อต้านศูนย์ข้อมูล" กลายเป็นวาระนโยบาย การซื้อขาย AI เผชิญการกำหนดราคาใหม่เชิงระบบ พรรคเดโมแครตได้ครองเสียงข้างมากในวุฒิสภา และได้ที่นั่งเกิน 250 ที่นั่งในสภาผู้แทนราษฎร NPR ระบุว่าเป็น "การควบคุมสภาคองเกรสอย่างเบ็ดเสร็จ" ผู้นำสภาออกมาเรียกร้องต่อสาธารณะทันทีว่า "National data center moratorium now" นี่คือจุดกระตุ้นทางการเมืองโดยตรงที่ทำให้เกิดการดิ่งลง -4.36% ในวันถัดมาหลังจากที่พุ่งขึ้น 3% เมื่อวันที่ 11-04
- ดัชนี Nasdaq ร่วง 5.52% ในวันเดียว เข้าสู่ช่วงปรับฐานทางเทคนิคอย่างเป็นทางการ ดัชนีเซมิคอนดักเตอร์ (SOX) ร่วง 12.25% เป็นสินทรัพย์ที่แย่ที่สุดในตลาด Nasdaq ปิดที่ 24,315.00 จุด ลดลง 11.90% จากจุดสูงสุดเมื่อวันที่ 10-06 ที่ 27,599.79 จุด SOX ปิดที่ 9,011.14 จุด ลดลงแล้ว 38.43% จากจุดสูงสุดเมื่อวันที่ 6-22 ที่ 14,634.72 จุด Reuters ระบุว่า "กระแสสีน้ำเงินได้ลบมูลค่าตลาดของ Nasdaq ไป 2.5 ล้านล้านดอลลาร์" CNBC สรุปว่า "Magnificent 7 สูญเสียมูลค่า 1 ล้านล้านดอลลาร์ในวันเดียว"
- การหลบภัยและการตึงตัวถูกกำหนดราคาพร้อมกัน หุ้นร่วง น้ำมันขึ้น ทองขึ้น อัตราผลตอบแทนพันธบัตรลง VIX พุ่งจาก 16.61 สู่ 28.18 (+69.66%) อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปีลดลงสู่ 4.84% (-6bp) อายุ 2 ปีลดลงสู่ 4.46% (-12bp) แต่ Brent ปรับขึ้น 4.88% สู่ 99.24 ดอลลาร์ ทองคำขึ้นสู่ 4,094.5 ดอลลาร์ — แรงกดดันเงินเฟ้อยังไม่คลี่คลาย การกำหนดราคาการขึ้นดอกเบี้ยในเดือนธันวาคมยังคงอยู่ที่ประมาณสองในสาม
- สินทรัพย์คริปโตถูกเทขายในฐานะ "หุ้นเทคโนโลยีเบต้าสูง" เลเวอเรจถูกชำระบัญชีแบบกระจุกตัว Bitcoin ร่วง 5.57% สู่ 75,949.75 ดอลลาร์ Ethereum ร่วง 7.77% สู่ 2,234.07 ดอลลาร์ ยอดถูกบังคับขายทั้งเครือข่ายเกิน 1.03 พันล้านดอลลาร์ (The Block) MSTR ร่วง 9.29% มูลค่าตลาดปิดที่ 5.499 หมื่นล้านดอลลาร์ เทียบกับมูลค่าเหรียญที่ถืออยู่ 6.451 หมื่นล้านดอลลาร์ อัตราส่วนมูลค่าตลาด/มูลค่าเหรียญลดลงเหลือ 0.85 เท่า — นี่คือสัญญาณการกำหนดราคาที่สำคัญที่สุดของโมเดล DAT ในรอบนี้
- รากฐานทางภูมิรัฐศาสตร์ของการปรับขึ้นของราคาน้ำมันไม่ได้รับการแก้ไขจากการเลือกตั้ง มีเรือถูกโจมตีอีกครั้งในอ่าวเปอร์เซีย เรือบรรทุกน้ำมันใกล้ชายฝั่งกาตาร์ถูกโจมตี อิหร่านกล่าวว่า "ประเทศที่ช่วยเหลือสหรัฐฯ ในการโจมตีถือเป็นเป้าหมายที่ชอบด้วยกฎหมาย" การดิ่งลง 8.5% ของราคาน้ำมันเมื่อวันที่ 11-04 ตั้งอยู่บนสมมติฐานที่ว่า "สงครามใกล้จะยุติ" แต่วันที่ 11-05 สมมติฐานดังกล่าวถูกความเป็นจริงหักล้าง
สอง、ภาพรวมตลาดหุ้นสหรัฐฯ และภาวะมหภาค
2.1 ดัชนีหลักสามตัวและความผันผวน (ปิดตลาด 2026-11-05 เวลาตะวันออก)
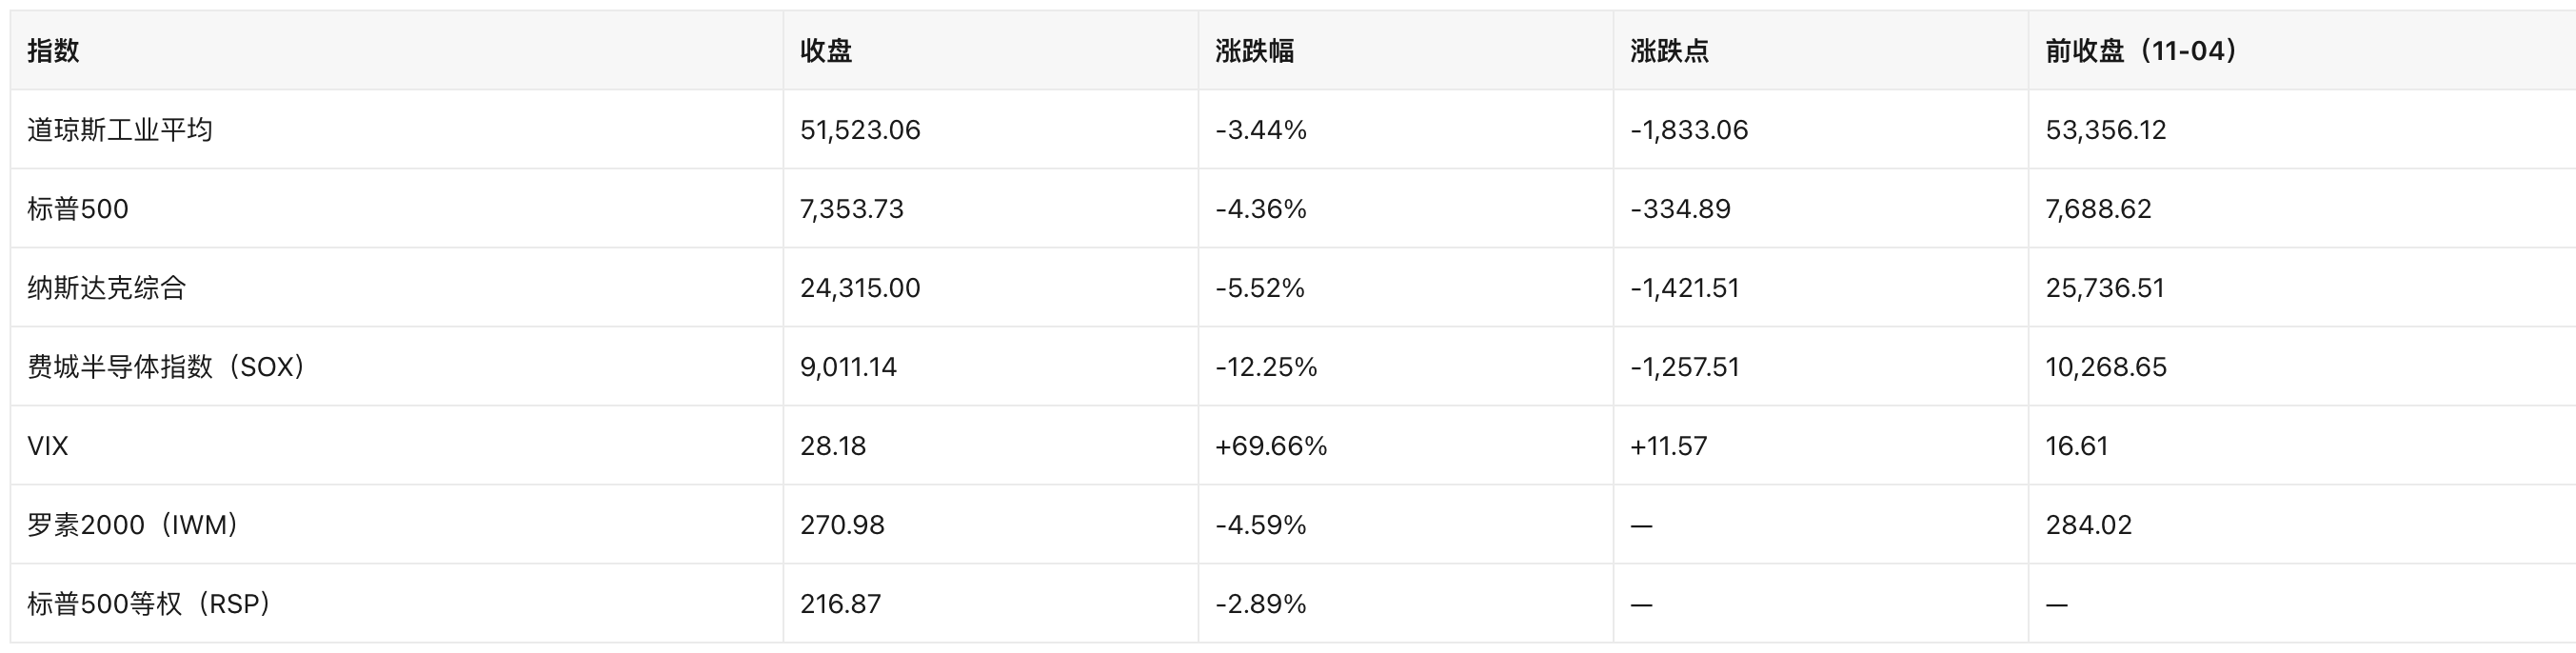
ตำแหน่งการปรับฐาน (จากจุดสูงสุด 52 สัปดาห์): Nasdaq -11.90% (จุดสูงสุด 27,599.79, 10-06) → เข้าสู่ช่วงปรับฐานทางเทคนิคแล้ว S&P 500 -5.95% (จุดสูงสุด 7,818.93, 10-06) Dow -5.20% (จุดสูงสุด 54,349.12, 08-05) SOX -38.43% (จุดสูงสุด 14,634.72, 06-22) → เซมิคอนดักเตอร์เข้าสู่เขตตลาดหมีอย่างลึกซึ้งแล้ว Reuters ระบุว่า Nasdaq ทำสถิติร่วงหนักที่สุดในวันเดียวในรอบ 19 เดือน Yahoo Finance ระบุว่านี่เป็นวันที่แย่ที่สุดหลังการเลือกตั้งกลางเทอมนับตั้งแต่ปี 1896
2.2 ผลประกอบการรายกลุ่มอุตสาหกรรม (ปิดตลาด 11-05)

ลำดับปัจจัยขับเคลื่อน:
① การกลับทิศของการคาดการณ์นโยบาย (สภาคองเกรสพรรคเดโมแครต → ความเสี่ยงด้านการอนุมัติศูนย์ข้อมูล/ต้นทุนไฟฟ้า/การกำกับดูแลอัลกอริทึมเพิ่มขึ้น)
② การลดเลเวอเรจของการซื้อขายที่แออัด (น้ำหนักเทคโนโลยีกระจุกตัวเกินไป นักลงทุนรายย่อยเทขายในวันเดียวมากที่สุดนับตั้งแต่ช่วงโรคระบาด)
③ ความอ่อนไหวของมูลค่าต่ออัตราดอกเบี้ย (การขึ้นดอกเบี้ยเดือนธันวาคมยังอยู่ในการกำหนดราคา) กลุ่มอุตสาหกรรมเชิงป้องกัน (XLP, XLU, XLC) ร่วงน้อยกว่า 1% ทั้งหมด เป็นโครงสร้างแบบ "ฆ่าระยะยาว ไม่ฆ่ากระแสเงินสด" ที่ชัดเจน
สังเกตความผิดปกติที่ขัดแย้งจุดหนึ่ง:
น้ำมันดิบพุ่ง 3.55% แต่ XLE กลับร่วง 2.98% แสดงว่าเงินทุนกำลังทำ "การหดตัวของงบประมาณความเสี่ยงโดยรวม" ไม่ใช่การเล่นหุ้นพลังงานตามราคาน้ำมัน พร้อมกันนั้นยังสะท้อนว่าผู้ประกอบการ shale ยักษ์ใหญ่ของสหรัฐฯ ยังคงปฏิเสธที่จะขยายการใช้จ่ายลงทุนแม้ราคาน้ำมันจะสูง (OilPrice, 11-05)
2.3 ข้อมูลมหภาคและธนาคารกลางสหรัฐฯ
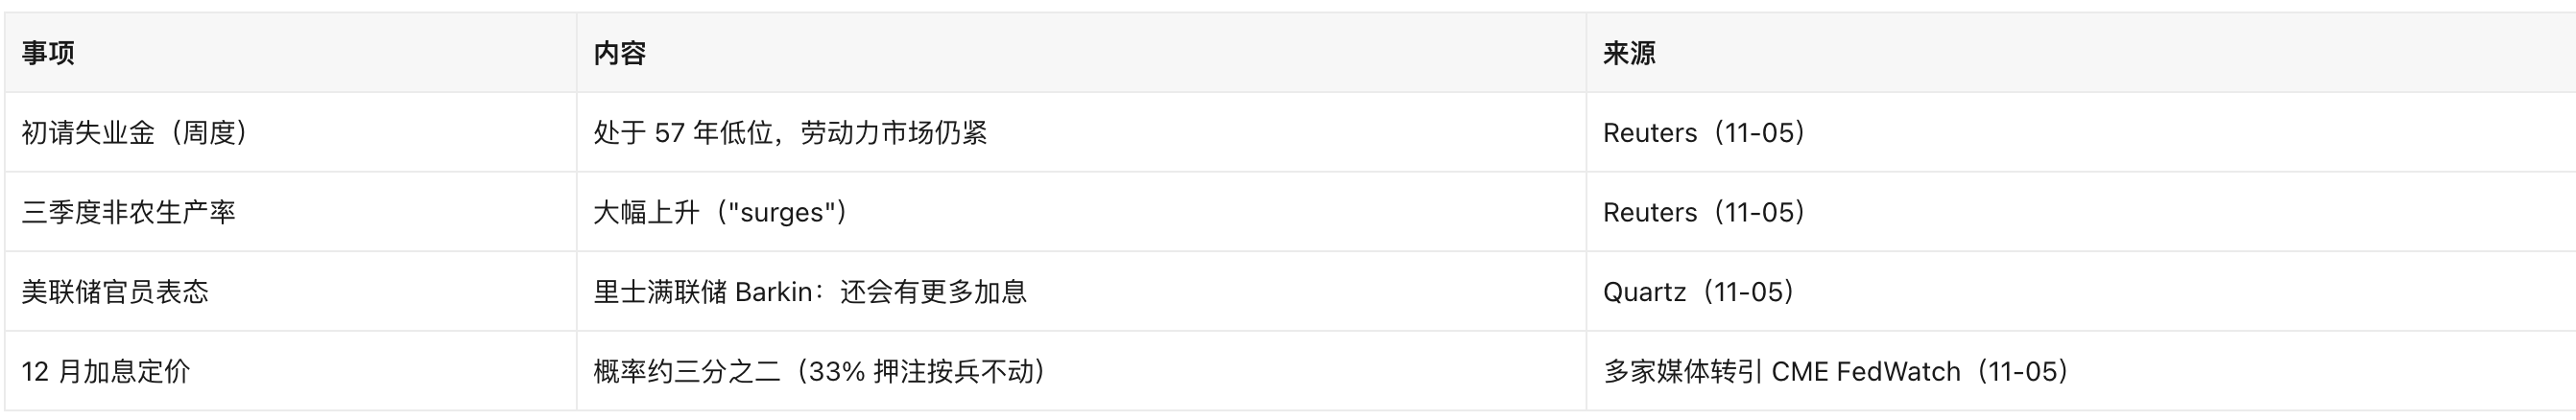
ความหมายของตัวเลข: การจ้างงานแข็งแกร่ง + ผลิตภาพแข็งแกร่ง ควรเป็นผลดีต่อ "การลงจอดนุ่ม" แต่ภายใต้กรอบปัจจุบันเท่ากับ "ธนาคารกลางสหรัฐฯ ไม่มีเหตุผลที่จะหยุดขึ้นดอกเบี้ย" นี่คือการแสดงออกอีกครั้งของ "ข้อมูลดีกลายเป็นข่าวร้าย" — ตรงกันข้ามกับ "ผลดีจากการเลือกตั้งครอบงำทุกสิ่ง" เมื่อวันที่ 11-04
ระเบิดลูกถัดไป: ตัวเลขการจ้างงานนอกภาคเกษตรเดือนตุลาคมจะประกาศในวันที่ 11-06 เวลา 08:30 น. เวลาตะวันออก ตลาดคาดว่าจะเพิ่มขึ้น 6.3 หมื่น–6.5 หมื่นตำแหน่ง (ตัวเลขจากแหล่งต่างๆ มีความแตกต่าง IndexBox รายงาน 6.5 หมื่น) ในสภาพแวดล้อมที่ "ความตื่นตระหนกจากการขึ้นดอกเบี้ย" ครอบงำ ข้อมูลที่แข็งแกร่งเกินไปจะผลักดันความน่าจะเป็นในการขึ้นดอกเบี้ย ข้อมูลที่อ่อนแอเกินไปจะกระตุ้นความกังวลเรื่องภาวะถดถอย ความเสี่ยงทั้งสองทิศทางถูกขยาย放大
2.4 อัตราดอกเบี้ย เงินดอลลาร์ และสินค้าโภคภัณฑ์
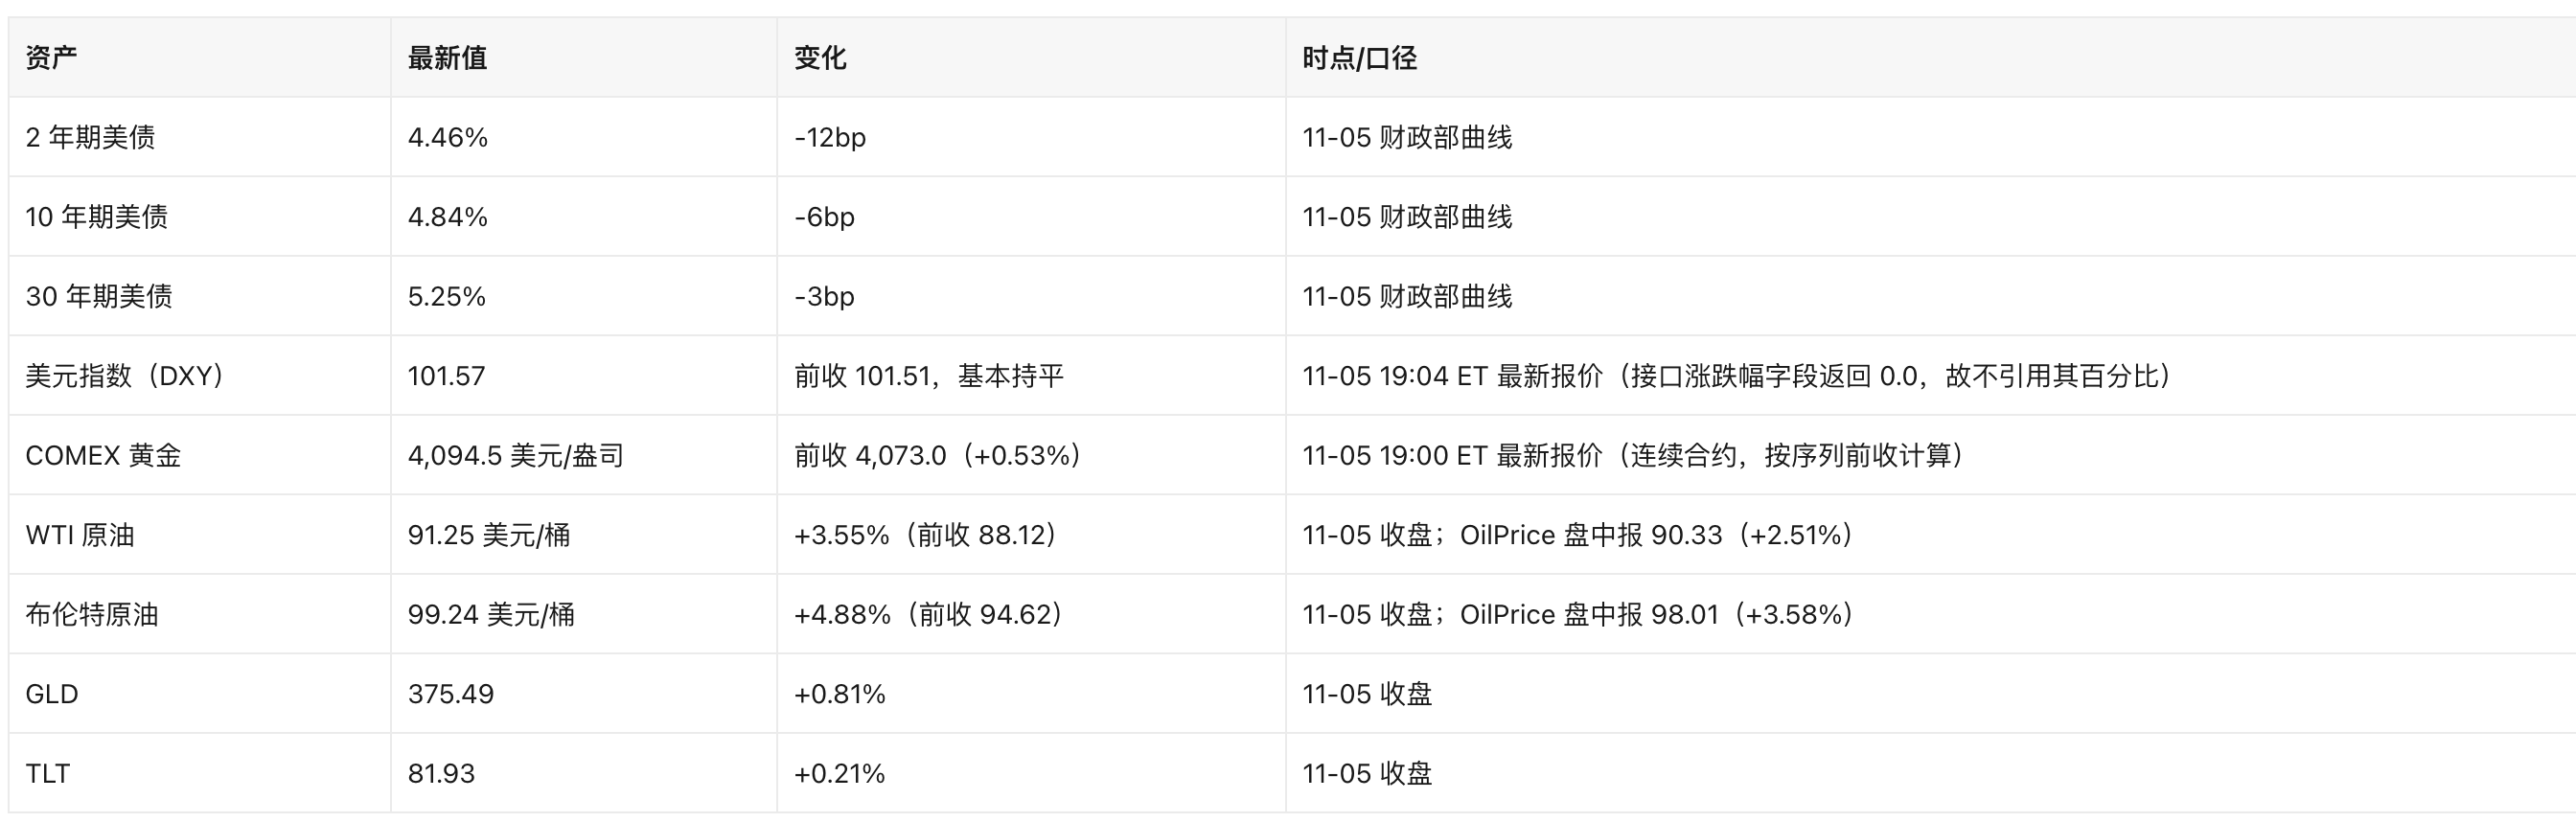
เส้นอัตราผลตอบแทนมีรูปแบบหลบภัยแบบ "ปลายสั้นลงเร็วกว่า": อายุ 2 ปี -12bp มากกว่าอายุ 10 ปี -6bp ซึ่ง coexist กับ "การคาดการณ์ขึ้นดอกเบี้ยที่ยังไม่หมดไป" แสดงว่าตัวแปรหลักที่ครอบงำในวันนั้นคือการซื้อพันธบัตรเพื่อหลบภัยที่เกิดจากการลดเลเวอเรจของสินทรัพย์เสี่ยง ไม่ใช่การคาดการณ์ผ่อนคลาย
สาม、หุ้นรายตัวและกลุ่มอุตสาหกรรมที่ร้อนแรง
3.1 เซมิคอนดักเตอร์: แกนกลางของการเทขายในรอบนี้

ตรรกะการส่งผ่าน: สิ่งที่ตลาดกังวลไม่ใช่ "ความต้องการ AI หายไป" แต่คือ "การอนุมัติโครงสร้างพื้นฐาน AI และคอขวดด้านไฟฟ้าทำให้จังหวะคำสั่งซื้อเลื่อนออกไป" หน่วยความจำ (Micron, SanDisk) ร่วงหนักที่สุด เพราะ它们是 "วงจรการขยายกำลังการผลิตยาวนานที่สุด อ่อนไหวต่อการคาดการณ์การใช้จ่ายลงทุนมากที่สุด" — เมื่อการก่อสร้างศูนย์ข้อมูลถูกเลื่อนออกไป ความชัดเจนของคำสั่งซื้อหน่วยความจำจะได้รับผลกระทบก่อน Nvidia ร่วงน้อยกว่าเล็กน้อย (-9.26%) แสดงว่าการเทขายกระจุกตัวที่ "อุปกรณ์โครงสร้างพื้นฐาน" ไม่ใช่ "ชิปประมวลผลเอง" แต่ทั้งสองอยู่ในเบต้าเดียวกัน
หมายเหตุ: Micron ก่อนหน้านี้เผชิญแรงกดดันจากการระงับการก่อสร้างโรงงานในไต้หวันมูลค่า 4.5 พันล้านดอลลาร์ เป็นปัจจัย叠加ของหุ้นรายตัว
3.2 อุปกรณ์ประกอบศูนย์ข้อมูล: ร่วงหนักกว่าชิปเอง
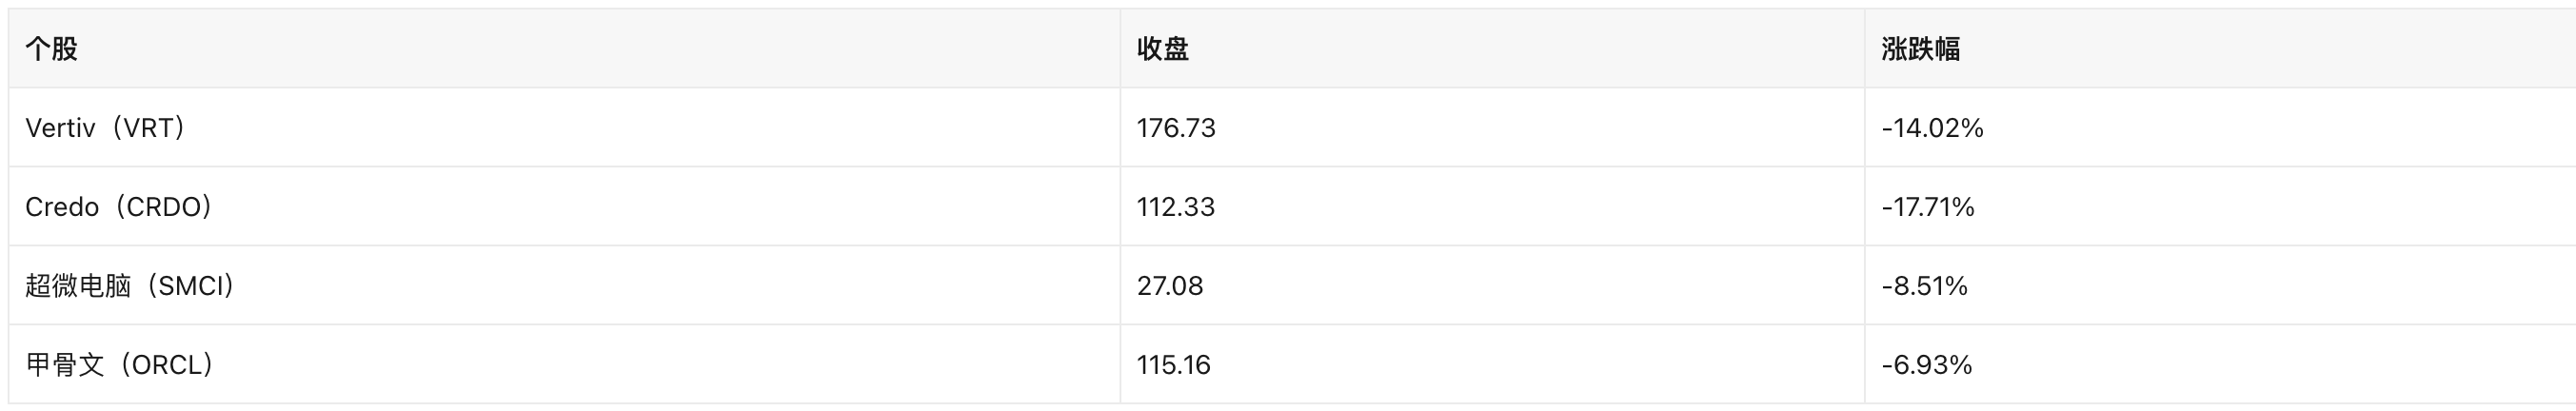
Vertiv เป็นผู้นำด้านระบบจ่ายไฟ/ระบายความร้อนสำหรับศูนย์ข้อมูล การร่วงลง (-14.02%) มากกว่า Nvidia เป็นหลักฐานว่า "การคาดการณ์การใช้จ่ายลงทุน" ถูกหักลดโดยตรง: ความเสี่ยงด้านนโยบายตกอยู่ที่ "จะสร้างศูนย์ข้อมูลหรือไม่" ไม่ใช่ "จะซื้อ GPU หรือไม่" ตรรกะการกำหนดราคาของตลาดในวันนั้นสามารถสรุปได้ว่า "forced control on capex" (การควบคุมการใช้จ่ายลงทุนแบบถูกบังคับ)
3.3 บริษัทเทคโนโลยีขนาดใหญ่: ร่วงทั่วหน้าแต่มีลำดับชั้นชัดเจน
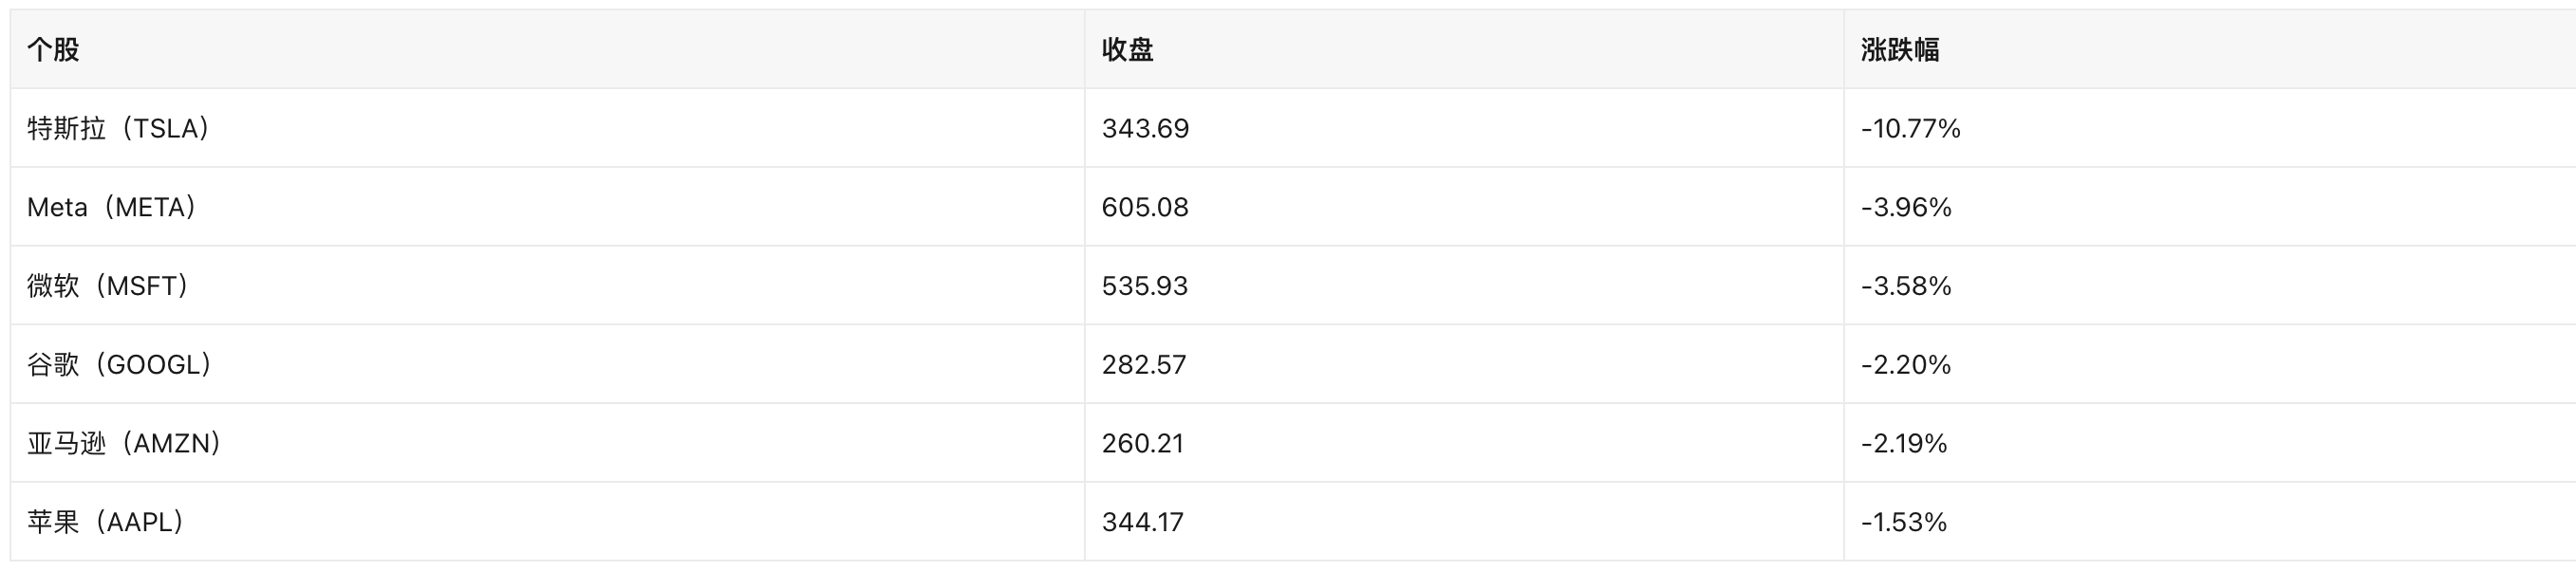
Apple ร่วงน้อยที่สุด สอดคล้องกับตรรกะในวันนั้นที่ว่า "การเปิดรับการใช้จ่ายลงทุน AI ต่ำ = ความเสี่ยงด้านนโยบายต่ำ" Tesla ร่วง 10.77% นอกเหนือจากคุณสมบัติเบต้าสูงแล้ว สื่อยัง atributing จากการที่ Musk เดิมพันการเลือกตั้งในทางตรงข้ามแล้วผลลัพธ์กลับตาลปัตร (24/7 Wall St, เป็นการตีความของสื่อ ไม่ใช่ประกาศของบริษัท)
3.4 เบาะแสที่ต้านทานตลาด/สวนทาง
- สินค้าอุปโภคบริโภคจำเป็น สาธารณูปโภค บริการสื่อสาร ร่วงน้อยกว่า 1% ทั้งหมด เงินทุนกำลังทำการสลับจากการป้องกัน "จากการเติบโตสู่กระแสเงินสด"
- ทองคำยืนเหนือ 4,094 ดอลลาร์ GLD +0.81% เป็นสินทรัพย์ไม่กี่ตัวที่ได้รับประโยชน์อย่างแน่นอนในวันนั้น
- ConocoPhillips (COP) กำไรไตรมาสสามเพิ่มขึ้นเป็นสองเท่าสู่ 4 พันล้านดอลลาร์ เงินปันผล上调 11% (OilPrice) แต่ราคาหุ้นยังคงร่วง 1.08% — "ผลดีต่อผลประกอบการ" จากสงครามถูกตลาดมองว่าเป็นเหตุการณ์ครั้งเดียว
สี่、หุ้นสหรัฐฯ ที่เกี่ยวข้องกับคริปโต
4.1 ผู้นำ DAT: Strategy (MSTR) — การพลิกจากพรีเมียมเป็นส่วนลดคือสัญญาณสำคัญที่สุดของรอบนี้
ปิดตลาด 11-05: MSTR 129.30 ดอลลาร์ -9.29% มูลค่าตลาดปิดที่ 5.4988 หมื่นล้านดอลลาร์ (Nasdaq)
การถือครองและต้นทุน (SEC 8-K, เปิดเผย 2026-11-02, ข้อมูล ณ 11-01):
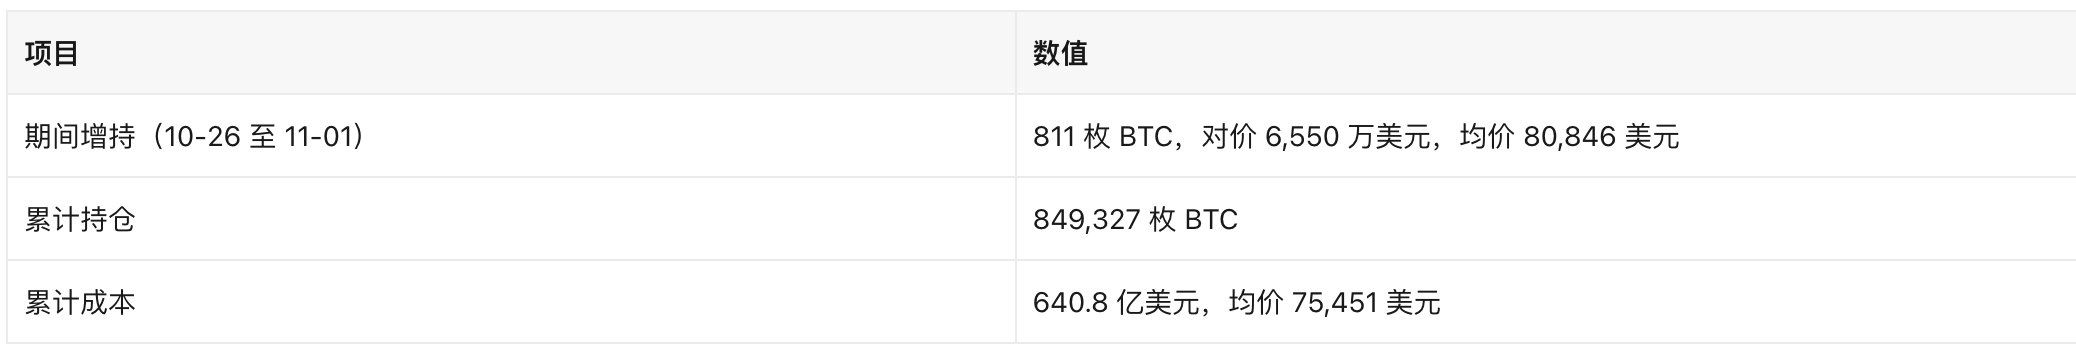
mNAV (มูลค่าตลาด/มูลค่าเหรียญที่ถือ): มูลค่าเหรียญที่ถือ = 849,327 × 75,949.75 = 6.451 หมื่นล้านดอลลาร์; มูลค่าตลาด 5.499 หมื่นล้านดอลลาร์ → 0.85 เท่า กล่าวคือ Strategy ปัจจุบันซื้อขายต่ำกว่ามูลค่าสุทธิบิตคอยน์ 15% (1 - 0.85) ราคาบิตคอยน์ปัจจุบัน 75,949.75 ดอลลาร์สูงกว่าราคาเฉลี่ยสะสม 75,451 ดอลลาร์เพียง 0.66% กำไรที่ยังไม่รับรู้เกือบถูก effaced หมด
ทำไม 0.85 เท่าจึงสำคัญ: เครื่องยนต์ของโมเดล Saylor คือ "เมื่อ mNAV > 1 ใช้หุ้นพรีเมียมสูง/หุ้นกู้แปลงสภาพแลก BTC เพื่อเพิ่มปริมาณเหรียญต่อหุ้น" เมื่อ mNAV ลดลงต่ำกว่า 1 การเพิ่มทุน ATM แบบเดียวกันจะเจือจางปริมาณเหรียญต่อหุ้น วงจรบวกของการระดมทุนเพื่อซื้อเหรียญกลายเป็นวงจรลบ นี่คือแกนกลไกของแรงกดดันร่วมของ DAT ในรอบนี้ และอธิบายว่าทำไม MSTR ร่วง (-9.29%) มากกว่า Bitcoin (-5.57%) — เลเวอเรจและพรีเมียมหดตัวพร้อมกัน
การระดมทุนและการซื้อคืน (จาก 8-K เดียวกัน):
- ATM: ระหว่าง 10-26 ถึง 11-01 หุ้นบุริมสิทธิ์สองชั้น STRF, STRC ไม่มีการขายเพิ่มเติม หุ้นสามัญ MSTR ระดมทุนสุทธิ 164 ล้านดอลลาร์ โดย 65.5 ล้านใช้ซื้อเหรียญ 98.5 ล้านเก็บเป็นเงินดอลลาร์สด
- การซื้อคืน: ระหว่าง periodo ซื้อคืน