






หลังจากประกาศผลประกอบการ ราคาหุ้นร่วง 30% Intel แย่ขนาดนั้นจริงหรือ?


- ประเด็นหลัก: รายได้ไตรมาส 3 และการเติบโตของธุรกิจศูนย์ข้อมูลของ Intel แข็งแกร่ง แต่ธุรกิจพีซีที่อ่อนตัวลงอย่างเร่งตัวทำให้คำแนะนำไตรมาส 4 ต่ำกว่าคาดอย่างมาก ราคาหุ้นดิ่งลงประมาณ 30% ตลาดกลับมาทบทวนต้นทุนและจังหวะของการฟื้นตัว
- ปัจจัยสำคัญ:
- รายได้ไตรมาส 3 อยู่ที่ 1.65 หมื่นล้านดอลลาร์ เพิ่มขึ้น 21% เมื่อเทียบปีต่อปี รายได้ธุรกิจศูนย์ข้อมูลและ AI อยู่ที่ 7.3 พันล้านดอลลาร์ เพิ่มขึ้น 78% เมื่อเทียบปีต่อปี ถือเป็นการเติบโตที่แข็งแกร่งที่สุดในรอบ 15 ปี
- รายได้ธุรกิจcomputing สำหรับลูกค้าอยู่ที่ 8.1 พันล้านดอลลาร์ ลดลง 5% เมื่อเทียบปีต่อปี และคาดว่าไตรมาส 4 จะลดลงมากกว่า 20% เมื่อเทียบไตรมาสต่อไตรมาส ความต้องการพีซีที่อ่อนแอคาดว่าจะต่อเนื่องอย่างน้อยถึงครึ่งแรกของปี 2027
- คำแนะนำรายได้ไตรมาส 4 อยู่ที่ 1.5 หมื่นล้านถึง 1.6 หมื่นล้านดอลลาร์ ค่ากลางต่ำกว่าคาดของตลาดประมาณ 9% กำไรต่อหุ้นปรับปรุงอยู่ที่ 0.25 ดอลลาร์ ต่ำกว่าคาดเกินสี่สิบเปอร์เซ็นต์ Bank of America ปรับลดอันดับความน่าเชื่อถือเป็น "ถือ"
- กระแส AI ดันต้นทุนชิ้นส่วนอย่างหน่วยความจำสูงขึ้น กดดันความต้องการบริโภคพีซี ขณะที่ธุรกิจเซิร์ฟเวอร์เผชิญคอขวดในการส่งมอบเนื่องจากคำสั่งซื้อเกินอุปทานจากปัญหาขาดแคลนซับสเตรตและหน่วยความจำ
- รายได้ธุรกิจรับจ้างผลิตอยู่ที่ 6.7 พันล้านดอลลาร์ เพิ่มขึ้น 58% เมื่อเทียบปีต่อปี ขาดทุนแคบลงเหลือ 1.85 พันล้านดอลลาร์ แต่รายได้จากลูกค้าภายนอกมีเพียง 411 ล้านดอลลาร์ คิดเป็นประมาณ 6% และส่วนใหญ่มาจากสัญญาที่ไม่เกิดขึ้นเป็นประจำ
- ต้นทุน Intel 18A ลดลงประมาณ 40% เมื่อเทียบกับไตรมาส 1 อัตราผลผลิตดีขึ้น แต่การทำกำไรยังต้องพึ่งพาคำสั่งซื้อจากภายนอกและการใช้กำลังการผลิต
ต้นฉบับ | Odaily(@OdailyChina)
ผู้เขียน | Asher(@Asher_0210)
สามเดือนก่อน การเติบโตของธุรกิจดาต้าเซ็นเตอร์ การขาดทุนของธุรกิจรับจ้างผลิตที่ลดลง และแนวโน้มผลประกอบการที่ดีกว่าคาด ทำให้ตลาดกลับมา期待การฟื้นตัวของ Intel อีกครั้ง สามเดือนต่อมา การปรับตัวดีขึ้นของสองปัจจัยแรกยังคงดำเนินต่อไป แต่ราคาหุ้นกลับเผชิญการเทขายอย่างรุนแรง
ช่วงเช้ามืดวันที่ 30 ตุลาคมตามเวลาปักกิ่ง Intel ประกาศผลประกอบการไตรมาสที่สาม รายได้ 1.65 หมื่นล้านดอลลาร์ เพิ่มขึ้น 21% เมื่อเทียบปีต่อปี รายได้ธุรกิจดาต้าเซ็นเตอร์และปัญญาประดิษฐ์เพิ่มขึ้น 78% เมื่อเทียบปีต่อปี สร้างการเติบโตที่แข็งแกร่งที่สุดในรอบ 15 ปี อย่างไรก็ตาม แนวโน้มไตรมาสที่สี่ต่ำกว่าคาดอย่างชัดเจน ราคาหุ้นเมื่อคืนที่ผ่านมาร่วงลงประมาณ 25% ในช่วงก่อนเปิดตลาด และขยายความ損失ไปถึงประมาณ 30%ในช่วงซื้อขายจริง
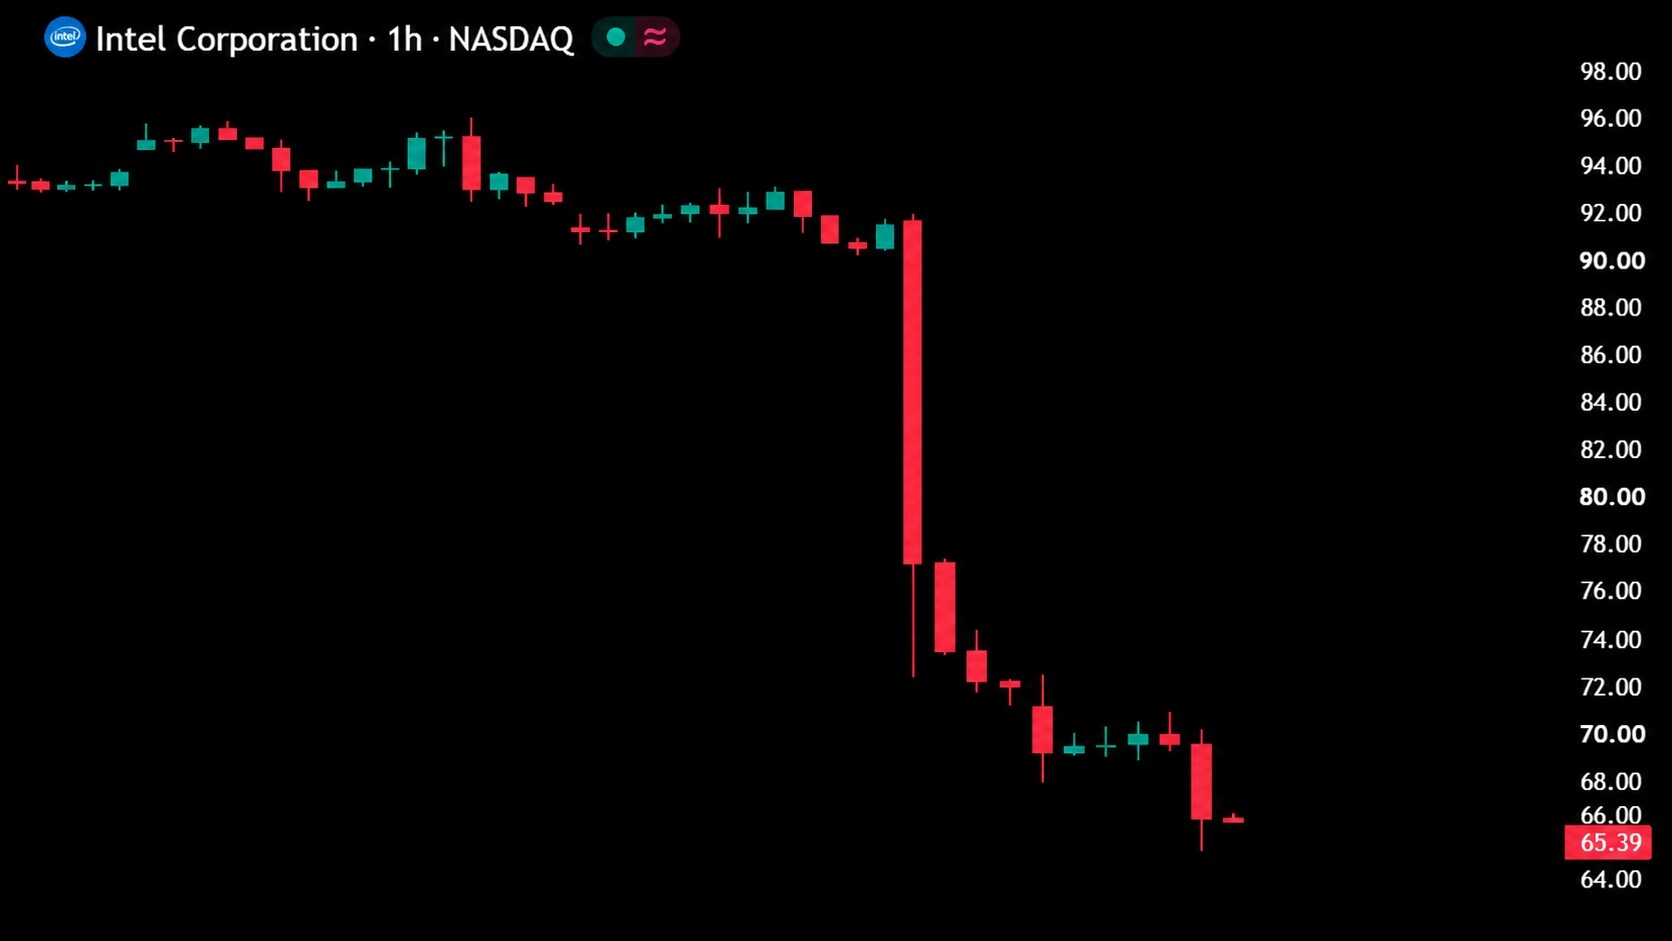
การปรับตัวดีขึ้นของธุรกิจ Intel ยังไม่หยุดลง แต่ธุรกิจพีซีที่อ่อนตัวลงอย่างรวดเร็วทำให้ตลาดต้องคำนวณต้นทุนของการฟื้นตัวครั้งนี้ใหม่ การเติบโตของธุรกิจเซิร์ฟเวอร์จะชดเชยรายได้ชิปคอมพิวเตอร์ที่ลดลงได้หรือไม่ และการขาดทุนที่ลดลงของธุรกิจรับจ้างผลิตจะตามทันการลงทุนที่ต่อเนื่องได้หรือไม่ กลายเป็นคำถามหลักที่รายงานผลประกอบการฉบับนี้ทิ้งไว้
ดาต้าเซ็นเตอร์ยังเติบโต แต่ความต้องการพีซีกำลังเย็นตัวลง
ในไตรมาสที่สาม รายได้ธุรกิจดาต้าเซ็นเตอร์และปัญญาประดิษฐ์ของ Intel อยู่ที่ 7.3 พันล้านดอลลาร์ สูงกว่าประมาณ 6.3 พันล้านดอลลาร์ในไตรมาสที่สอง สานต่อโมเมนตัมการเติบโต ดาต้าเซ็นเตอร์ AI นอกจากต้องการ GPU แล้วยังต้องการ CPU เพื่อรับผิดชอบการประมวลผลทั่วไป การจัดตารางงาน และการประมวลผลเบื้องหลัง Intel ยังคงได้รับรายได้จากการขยายโครงสร้างพื้นฐานรอบนี้ แต่การเติบโตของธุรกิจเซิร์ฟเวอร์ยังไม่เพียงพอที่จะชดเชยแรงกดดันจากการอ่อนตัวลงของธุรกิจพีซี ในช่วงเดียวกัน รายได้ธุรกิจคอมพิวติ้งฝั่งไคลเอนต์และ AI เชิงกายภาพซึ่งเน้นชิปพีซีอยู่ที่ 8.1 พันล้านดอลลาร์ ลดลง 5% เมื่อเทียบปีต่อปี ขนาดรายได้ยังสูงกว่าธุรกิจดาต้าเซ็นเตอร์
แรงกดดันที่ใหญ่กว่าตกอยู่ที่ไตรมาสที่สี่ ตลอดสองเดือนที่ผ่านมา การปรับตัวของตลาดพีซีaccelerated ผู้ผลิตเครื่องคอมพิวเตอร์กำลังบริหารสต็อกตามยอดขายปลายทางที่อ่อนแอลง เมื่อผู้ผลิตให้ความสำคัญกับการระบายสต็อกที่มีอยู่ การจัดซื้อชิปต้นน้ำอาจหดตัวเร็วกว่าความต้องการปลายทาง Intel คาดว่ารายได้ธุรกิจนี้ในไตรมาสที่สี่จะลดลงมากกว่า 20% เมื่อเทียบไตรมาสต่อไตรมาส และความต้องการตลาดพีซีที่อ่อนแอจะดำเนินต่อไปอย่างน้อยถึงครึ่งแรกของปี 2027 ซึ่งหมายความว่าบริษัทยังต้องพึ่งพาการเติบโตของธุรกิจเซิร์ฟเวอร์เพื่อเติมเต็มช่องว่างที่รายได้ชิปคอมพิวเตอร์ลดลงทิ้งไว้
ความแตกต่างของธุรกิจนี้สะท้อนออกมาในแนวโน้มผลประกอบการในที่สุด Intel คาดการณ์รายได้ไตรมาสที่สี่ที่ 1.5 หมื่นล้าน至 1.6 หมื่นล้านดอลลาร์ ค่ากลางต่ำกว่าที่ตลาดคาดไว้ประมาณ 1.71 หมื่นล้านดอลลาร์ราว 9% กำไรต่อหุ้นปรับปรุงคาดอยู่ที่ 0.25 ดอลลาร์ ต่ำกว่าที่ตลาดคาดไว้ประมาณ 0.44 ดอลลาร์เกินสี่สิบเปอร์เซ็นต์ Bank of America ปรับลดอันดับความน่าเชื่อถือจาก "ซื้อ" เป็น "ถือ" ในเวลาต่อมา พร้อมลดราคาเป้าหมายจาก 145 ดอลลาร์เป็น 100 ดอลลาร์ ในไตรมาสก่อน ตัวชี้วัดหลายรายการปรับตัวดีขึ้นพร้อมกัน ทำให้ตลาดเริ่ม期待การฟื้นตัว ครั้งนี้ ธุรกิจพีซีที่ถดถอยaccelerated ทำให้investorsต้องทบทวนความเร็วและความแข็งแกร่งของการฟื้นตัวใหม่
AI นำคำสั่งซื้อเซิร์ฟเวอร์มา แต่ก็ผลักต้นทุนพีซีให้สูงขึ้น
กระแส AI ดึงดูดคำสั่งซื้อเซิร์ฟเวอร์ของ Intel แต่ก็สร้างแรงกดดันด้านต้นทุนให้ตลาดพีซีด้วย เมื่อผู้ผลิตหน่วยความจำหันกำลังการผลิตไปที่หน่วยความจำแบนด์วิดท์สูงที่เกี่ยวข้องกับ AI ราคาหน่วยความจำที่คอมพิวเตอร์ทั่วไปต้องการก็สูงขึ้น ต้นทุนเครื่องคอมพิวเตอร์จึงเพิ่มขึ้นตามไปด้วย กดดันความต้องการบริโภคเพิ่มเติม แม้ว่ารายได้ธุรกิจที่เกี่ยวข้องกับพีซี AI ของ Intel ในไตรมาสที่สามจะเพิ่มขึ้น 35% เมื่อเทียบปีต่อปี ก็ยังไม่สามารถพลิกแนวโน้มการถดถอยโดยรวมของธุรกิจฝั่งไคลเอนต์ได้ สินค้าหมวดใหม่ขายดีขึ้น แต่ก็ยังไม่เพียงพอที่จะขับเคลื่อนตลาดพีซีโดยรวมให้ฟื้นตัว
ธุรกิจเซิร์ฟเวอร์กลับประสบปัญหาคำสั่งซื้อเพียงพอแต่อุปทานตามไม่ทัน Intel ระบุในเอกสารกำกับดูแลว่า การขาดแคลนซับสเตรต หน่วยความจำ และชิ้นส่วนสำคัญอื่นๆ ส่งผลกระทบต่อการส่งมอบสินค้า ความต้องการ CPU สำหรับดาต้าเซ็นเตอร์บางส่วนยังคงเกินกว่าอุปทานที่มีอยู่ เซิร์ฟเวอร์มีคำสั่งซื้อแต่ไม่สามารถส่งมอบได้เต็มที่ ขณะที่ธุรกิจพีซีเผชิญความต้องการที่เย็นตัวลง แรงกดดันทั้งสองด้านซ้อนทับกัน จำกัดความสามารถของ Intel ในการแปลงความต้องการ AI ให้เป็นการเติบโตของผลประกอบการโดยรวม
ธุรกิจรับจ้างผลิตยังคงลดการขาดทุน คำสั่งซื้อภายนอกยังรอการ breakthroughs
ในไตรมาสที่สาม รายได้ธุรกิจรับจ้างผลิตของ Intel อยู่ที่ 6.7 พันล้านดอลลาร์ เพิ่มขึ้น 58% เมื่อเทียบปีต่อปี ขาดทุนจากการดำเนินงานประมาณ 1.85 พันล้านดอลลาร์ ลดลงต่อเนื่องจากประมาณ 2.09 พันล้านดอลลาร์ในไตรมาสที่สอง แต่ตัวเลขการเติบโตต้องแยกดูให้ชัด: ใน 6.7 พันล้านดอลลาร์ มีรายได้จากลูกค้าภายนอกเพียง 4.11 ร้อยล้านดอลลาร์ คิดเป็นประมาณ 6% ที่เหลือส่วนใหญ่มาจากธุรกิจภายใน เอกสารกำกับดูแลยังแสดงให้เห็นว่า การเติบโตของรายได้ภายนอกในไตรมาสนี้ได้รับแรงหนุนหลักจากสัญญารับจ้างผลิตที่ไม่เกิดเป็นประจำ การผลิตภายในรองรับการส่งมอบสินค้าของ Intel เอง แต่รายได้ที่เกี่ยวข้องจะถูกหักกลบในงบการเงินรวมของกลุ่ม จึงไม่สามารถมองการเติบโตของรายได้ธุรกิจรับจ้างผลิตว่าเป็นความ breakthroughsของคำสั่งซื้อภายนอกโดยตรง
ความคืบหน้าทางเทคโนโลยียังต้องผ่านการทดสอบเชิงพาณิชย์ต่อไป ต้นทุน Intel 18A ลดลงประมาณ 40% เมื่อเทียบกับไตรมาสแรก อัตราผลผลิตและรอบการผลิตดีขึ้นอย่างต่อเนื่อง แต่การจะทำกำไรได้ยังต้องมีคำสั่งซื้อและอัตราการใช้กำลังการผลิตที่เพียงพอ ลูกค้าภายนอกตั้งแต่การตรวจสอบกระบวนการ การกำหนดผลิตภัณฑ์ ไปจนถึงการผลิตจำนวนมาก نیزต้องใช้เวลา การขาดทุนที่ลดลงของธุรกิจรับจ้างผลิตแสดงว่าการดำเนินงานกำลังดีขึ้น แต่ Intel ยังต้องพิสูจน์ว่าสามารถได้รับคำสั่งซื้อจากลูกค้าภายนอกอย่างต่อเนื่องและทำเงินได้จากสิ่งนั้น
ตลาดไม่ยอมจ่ายล่วงหน้าเพื่อการฟื้นตัวอีกต่อไป
ในไตรมาสก่อน การปรับตัวดีขึ้นของธุรกิจหลายด้านทำให้investorsเชื่อว่าช่วงเวลาที่ยากลำบากที่สุดของ Intel อาจกำลังผ่านไป มาถึงไตรมาสนี้ ตลาดรอคอยการฟื้นตัวที่accelerated แต่กลับได้แนวโน้มผลประกอบการที่ต่ำกว่าคาด ความคาดหวังเชิงบวกที่เคยพยุงราคาหุ้นก็กลายเป็นแรงกดดันที่ต้อง消化หลังการประกาศผลประกอบการ
เช่นเดียวกันกับการเติบโตของดาต้าเซ็นเตอร์และการขาดทุนที่ลดลงของธุรกิจรับจ้างผลิต ตลาดจะตอบสนองต่างกันในแต่ละช่วง ในยามตกต่ำ การปรับตัวดีขึ้นของการดำเนินงานก็เพียงพอที่จะสร้างความเชื่อมั่น เมื่อราคาหุ้นได้สะท้อนการฟื้นตัวล่วงหน้าแล้ว ผลประกอบการในอนาคตก็ต้องตามให้ทัน เมื่อแนวโน้มต่ำกว่าคาด investorsก็จะคำนวณใหม่ว่าการฟื้นตัวครั้งนี้จะใช้เวลาอีกนานแค่ไหนและต้องแลกมาด้วยต้นทุนเท่าใด
ความยากลำบากที่ Intel เผชิญคือ การสร้างขีดความสามารถในการผลิตใหม่ต้องใช้เวลาหลายปี แต่ตลาดประเมินใหม่ทุกไตรมาส การวิจัยและพัฒนา การขยายกำลังการผลิต และการตรวจสอบจากลูกค้าต่างมีรอบเวลาของตัวเอง แต่investorsก็不会เพราะการลงทุนเหล่านี้จำเป็นจึงยอมรับผลตอบแทนที่ล่าช้าไปตลอด โดยเฉพาะเมื่อกำไรระยะสั้นเผชิญแรงกดดัน ยิ่งเหตุผลในการลงทุนต่อเนื่องหนักแน่นเท่าใด คำถามว่าเมื่อใดจะได้คืนทุนก็ยิ่งเร่งด่วนเท่านั้น
การร่วงครั้งใหญ่นี้อาจไม่ได้หมายความว่าตลาดปฏิเสธความคืบหน้าทั้งหมดของ Intel แต่อย่างน้อยก็แสดงว่าinvestorsไม่ยอมรอในราคาเดิมอีกต่อไป Intel ต้องใช้เวลาในการตามให้ทัน และต้องทำให้ผู้ถือหุ้นเห็นว่าจุดสิ้นสุดของการรอกำลังใกล้เข้ามา





