รายงานตลาดหุ้นสหรัฐฯ | วันเลือกตั้งกลางเทอมตลาดหุ้นสหรัฐฯ แยกตัว รายได้ศูนย์ข้อมูล AMD ใกล้เพิ่มขึ้นเท่าตัวหนุน AI ฟื้นตัว (4 พ.ย.)

บทความนี้มีประมาณ 7052 คำ การอ่านทั้งหมดใช้เวลาประมาณ 11 นาที
วันที่ 3 พ.ย. ตลาดหุ้นสหรัฐฯ ฟื้นตัวหลังการเทขายหุ้น AI โดย Nasdaq เพิ่มขึ้น 0.83% S&P 500 เพิ่มขึ้น 0.37%; รายได้ศูนย์ข้อมูล AMD ใกล้เพิ่มขึ้นเท่าตัวเมื่อเทียบปีต่อปี เพิ่มขึ้น 8% หลังปิดตลาด ขณะที่ Apple ปิดลดลง 1.90% จากต้นทุนหน่วยความจำ ผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปี เพิ่มขึ้นเป็น 4.952% ราคา Brent ปิดลดลง 1.12% อยู่ที่ 103.60 ดอลลาร์ วันถัดไปจับตาการนับคะแนนเลือกตั้งกลางเทอม ADP และผลประกอบการ RIOT

สรุปโดย AI
ขยาย


- ประเด็นหลัก: การซื้อขาย AI หยุดการร่วงและฟื้นตัวจากการยืนยันผลประกอบการ AMD ความเห็นต่างของตลาดเปลี่ยนจาก "จะลงทุนใน AI หรือไม่" เป็น "การลงทุนสามารถสร้างรายได้จริงหรือไม่"; ขณะเดียวกันการระดมทุนสำหรับรายจ่ายลงทุน AI เปลี่ยนจากกระแสเงินสดไปสู่ตลาดตราสารหนี้ อัตราดอกเบี้ยระยะยาวกลายเป็นหลักในการกำหนดราคาใหม่
- ปัจจัยสำคัญ:
- AMD รายได้ไตรมาสสามเพิ่มขึ้น 45% รายได้ศูนย์ข้อมูลใกล้เพิ่มขึ้นเท่าตัวคิดเป็น 64% ของรายได้รวม เพิ่มขึ้น 8% หลังปิดตลาด ชดเชยความกังวล "การลงทุน AI มากเกินไป" ได้โดยตรง ดัชนีเซมิคอนดักเตอร์เพิ่มขึ้น 2.63%
- Apple ให้คำแนะนำอัตรากำไรขั้นต้น 45%—46% ต่ำกว่าคาดจากราคาหน่วยความจำที่เพิ่มขึ้น ปิดลดลง 1.90%; มูลค่าตลาด NVIDIA 4.98 ล้านล้านดอลลาร์แซงหน้า Apple การขาดแคลนเดียวกันทำให้ต้นน้ำได้ประโยชน์ ปลายน้ำ受压
- Oracle ระดมทุน 2 หมื่นล้านดอลลาร์, Meta ออกหุ้นกู้ 2 หมื่นล้านดอลลาร์, Microsoft commitment ต่อ Anthropic 4.49 หมื่นล้านดอลลาร์ รายจ่าย AI เปลี่ยนไปใช้การระดมทุนผ่านหนี้สิน อัตรา 10 ปีเพิ่มขึ้นเป็น 4.95% แต่หุ้นเทคโนโลยีก็ยังฟื้นตัว
- Strategy เพิ่มถือ BTC 811 เหรียญเพียง 65.50 ล้านดอลลาร์ ขณะเดียวกันซื้อคืนหุ้นบุริมสิทธิ์ 208.2 ล้านดอลลาร์เกินสามเท่า จุดเน้นเงินทุนเปลี่ยนจากการขยาย BTC ไปสู่การฟื้นฟูโครงสร้างเงินทุน mNAV เพียง 0.87 เท่า
- Spot Bitcoin ETF วันที่ 2 พ.ย. ไหลออกสุทธิ 398.6 ล้านดอลลาร์ วันที่ 30 ต.ค. ไหลออก 643 ล้านดอลลาร์ ราคาเหรียญฟื้นตัวแต่เงินทุนยังไหลออก เป็นลักษณะ "แรงขายหมดแรง" ไม่ใช่แรงซื้อใหม่
- Cipher รายได้ปีต่อปี -63% แต่ราคาหุ้นเพิ่มขึ้น 18.37% สัญญาเช่า Barber Lake เพิ่มใหม่ 5.2 พันล้านดอลลาร์ รายได้รวมตามสัญญา 9.1 พันล้านดอลลาร์ หลักในการประเมินมูลค่าบริษัทขุดเหมืองเปลี่ยนไปสู่มูลค่าปัจจุบันสุทธิของสัญญาเช่า AI
- ความคาดหวังการเจรจาสันติภาพสหรัฐฯ-อิหร่านกดดันราคาน้ำมันลงสู่ระดับต่ำสุดในรอบสี่สัปดาห์ Brent 103.60 ดอลลาร์; การเลือกตั้งกลางเทอมวุฒิสภายังไม่ชัดเจน เป็นสมมติฐานที่เปราะบางที่สุดของการฟื้นตัว
1. พาดหัวข่าว
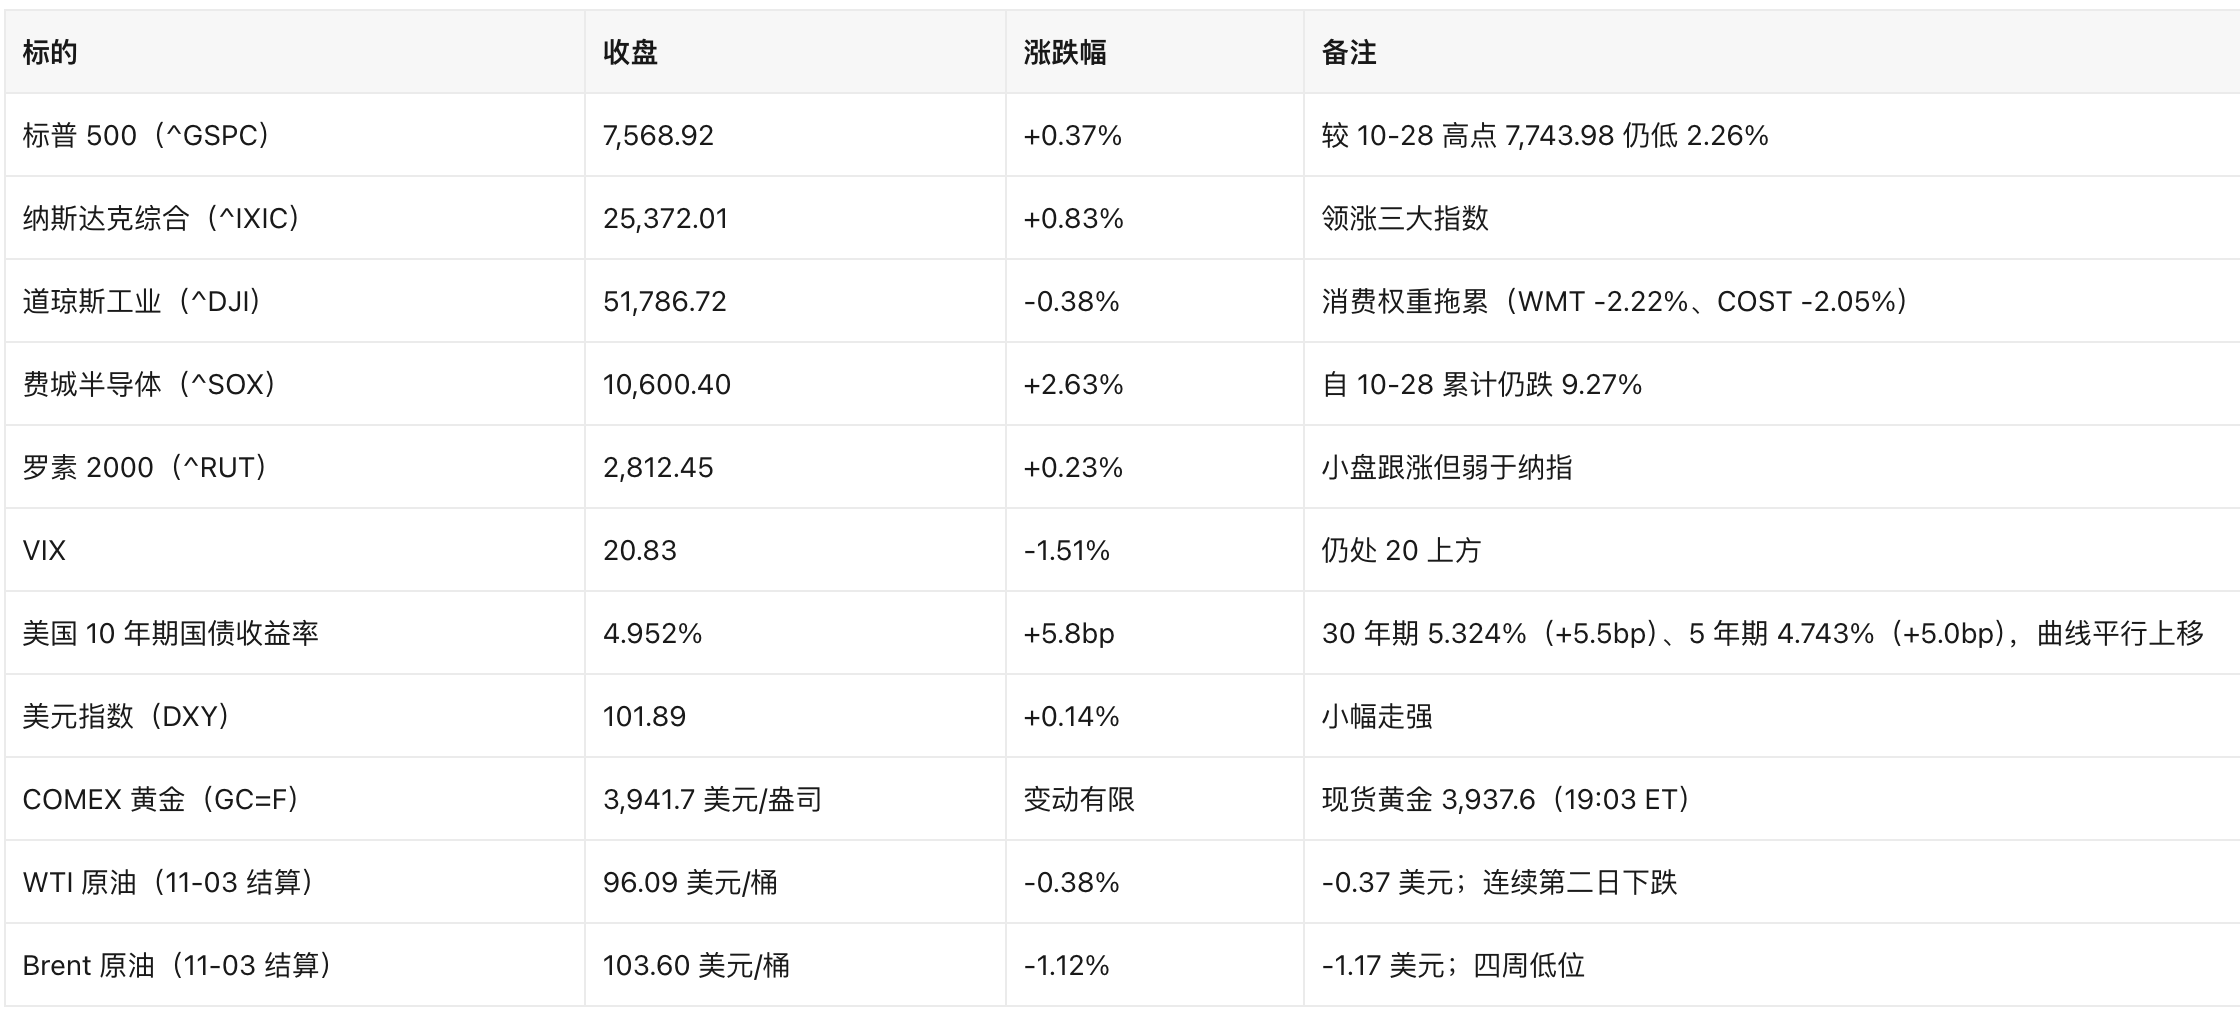
- หุ้น AI พลิกฟื้นหลังร่วง กลุ่มเซมิคอนดักเตอร์นำตลาด: Nasdaq ปิดบวก 0.83% ที่ 25,372.01 จุด ดัชนี Philadelphia Semiconductor พุ่ง 2.63% ที่ 10,600.40 จุด S&P 500 บวก 0.37% ที่ 7,568.92 จุด ขณะที่ Dow ปรับลงสวนทาง 0.38% ที่ 51,786.72 จุด (Reuters, CNBC) บทวิเคราะห์: การดิ่งลง 29% ในวันเดียวของ Intel เมื่อวันศุกร์ที่แล้ว (แย่ที่สุดในรอบวันนับตั้งแต่ทศวรรษ 1970) ประกอบกับแรงขายจากความกังวลต่อการใช้จ่ายด้าน AI ได้หยุดลงก่อนการรายงานผลประกอบการของ AMD บ่งชี้ว่าจุดแตกแยกของตลาดอยู่ที่ "การใช้จ่าย AI จะแปลงเป็นรายได้ได้หรือไม่" มากกว่าจะเป็นการปฏิเสธเรื่องเล่า AI itself
- AMD รายได้ไตรมาสสามโต 45% รายได้ศูนย์ข้อมูลเกือบ doubling เทียบปีก่อน ราคาหุ้นหลังตลาดบวก 8%: ธุรกิจศูนย์ข้อมูลคิดเป็น 64% ของรายได้รวม (เทียบ 47% ปีก่อน) CEO ซู ซือเฟิง ระบุรายได้เซิร์ฟเวอร์ปี 2027 จะ doubling เทียบปีก่อน (CNBC) บทวิเคราะห์: นี่คือจุดตรวจสอบสำคัญที่สุดของห่วงโซ่ฮาร์ดแวร์ AI ในสัปดาห์นี้ ชดเชยความกังวลเรื่อง "การลงทุน AI มากเกินไป" ได้โดยตรง และเป็นปัจจัยกระตุ้นการฟื้นตัวของกลุ่มเซมิคอนดักเตอร์โดยตรง
- Apple ให้คำแนะนำอัตรากำไรขั้นต้นต่ำกว่าคาดจากราคาหน่วยความจำพุ่ง ปิดลบ 1.90%: คำแนะนำอัตรากำไรขั้นต้นไตรมาสธันวาคม 45%—46% ต่ำกว่าฉันทามติ LSEG ที่ 46.3% หากเป็นจริงจะเป็นการลดลงติดต่อกันเป็นไตรมาสที่สาม (ไตรมาสมิถุนายน 50.1%, ไตรมาสกันยายน 47.9%) CEO คนใหม่ John Ternus กล่าวว่าราคาหน่วยความจำ "ไม่เคยเกิดขึ้นมาก่อน" (CNBC) บทวิเคราะห์: การขาดแคลนหน่วยความจำทั่วโลกกำลังเปลี่ยนจากต้นทุนชิ้นส่วนสู่ปัญหากำไรของผู้ผลิตปลายน้ำ Apple กับ Intel เป็นสองด้านของเหรียญเดียวกัน—ต้นน้ำได้ประโยชน์ ปลายน้ำแบกภาระ
- ความคาดหวังการเจรจาสหรัฐ-อิหร่านกดดันราคาน้ำมันต่อเนื่อง ราคา Brent ปิดที่ระดับต่ำสุดในรอบสี่สัปดาห์: Brent ปิดที่ 103.60 ดอลลาร์/บาร์เรล (-1.17 ดอลลาร์, -1.12%) WTI ปิดที่ 96.09 ดอลลาร์/บาร์เรล (-0.37 ดอลลาร์, -0.38%) ลดลงติดต่อกันเป็นวันที่สอง กาตาร์ไกล่เกลี่ยที่เตหะราน แต่กระทรวงการต่างประเทศอิหร่านระบุไม่ยอมรับ "การทูตแบบบังคับ" (CNBC) บทวิเคราะห์: นี่คือตัวแปรเดียวในปัจจุบันที่สามารถกดทั้งเงินเฟ้อและการเดิมพันขึ้นดอกเบี้ยได้พร้อมกัน แต่ตั้งอยู่บนพื้นฐานที่ "การเจรจายังไม่บรรลุผล" ความแน่นอนของทิศทางจึงต่ำ
- หุ้นสหรัฐฯ วันที่เลือกตั้งกลางเทอมแตกแยก ผลยังไม่ประกาศ: การลงคะแนนสิ้นสุด 11-03 การนับคะแนนยังดำเนินอยู่ ผู้เดิมพันบน Polymarket และ Kalshi ตั้งราคาว่าพรรคเดโมแครตอาจชนะทั้งสภาผู้แทนราษฎรและวุฒิสภา (The Block) ขณะที่ Stifel คาดเดโมแครตชนะสภาผู้แทนฯ ส่วนวุฒิสภา "ยากที่จะตัดสิน" บทวิเคราะห์: การเป็นเจ้าของวุฒิสภาจะกำหนดความสามารถทางนิติบัญญัติของทรัมป์ในสองปีข้างหน้า เป็นตัวแปรนโยบายเดียวที่ใหญ่ที่สุดในอีกหลายวันข้างหน้า และเป็นสมมติฐานที่เปราะบางที่สุดของการฟื้นตัวครั้งนี้
2. ตลาดหุ้นสหรัฐฯ และมหภาค
2.1 ดัชนีและสินทรัพย์สำคัญ (ปิดตลาดสหรัฐฯ 11-03)
2.2 ปัจจัยขับเคลื่อนหลัก
(1) การใช้จ่ายด้าน AI: จาก "ขายพลั่ว" สู่ "กู้เงินซื้อพลั่ว"
- Oracle (ORCL) บวก 5.85% ตลาดจับตาแผนระดมทุน 2 หมื่นล้านดอลลาร์ (ติดอันดับปริมาณซื้อขายสูงของ TradingView/ChartMill) Meta บวก 2.36% การออกหุ้นกู้ 2 หมื่นล้านดอลลาร์ได้รับการตอบรับแข็งแกร่ง Microsoft บวก 2.74% ตลาดย่อยข้อมูลพันธะสัญญา Anthropic มูลค่า 4.49 หมื่นล้านดอลลาร์ที่เปิดเผย
- MarketWatch ระบุวันเดียวกันว่า "อิทธิพลของ AI ต่อตลาดพันธบัตรกำลังเพิ่มขึ้น เทียบได้กับสงครามและการเลือกตั้ง" ตรรกะการส่งผ่าน: การใช้จ่ายด้าน AI กำลังเปลี่ยนจากกระแสเงินสดจากการดำเนินงานสู่การจัดหาเงินผ่านหนี้ ซึ่งทำให้ข้อจำกัดของอัตราดอกเบี้ยระยะยาวต่อมูลค่าหุ้นเทคโนโลยีตรงไปตรงมามากขึ้น—นี่คือเหตุผลที่อัตรา 10 ปีขึ้นไป 4.95% แต่หุ้นเทคโนโลยียังฟื้นตัวได้: การฟื้นตัวเกิดจากผลประกอบการ (AMD) ไม่ใช่การขยายตัวของมูลค่า
(2) ข้อมูลมหภาค: หมวดราคาภาคการผลิตยังเป็น "หลักฐานสายเหยี่ยว"
- ประกาศ 11-03: ISM ภาคการผลิต 55.5 (คาด 54.5, ก่อนหน้า 54.5) คำสั่งซื้อใหม่ 55.5 (คาด 54.5) หมวดราคา 75.2 (ก่อนหน้า 77.9) ยังอยู่ในระดับสูงมาก JOLTS ตำแหน่งงานว่าง 7.523M (คาด 7.15M, ก่อนหน้า 7.19M) คำสั่งซื้อโรงงาน +1.8% (คาด +1.2%) คำสั่งซื้อสินค้าคงทน (ไม่รวมขนส่ง) +0.5% ตรงตามคาด รายจ่ายก่อสร้าง -1.9% (คาด +0.4%) เป็นจุดอ่อนชัดเจนเพียงจุดเดียว GDPNow ของเฟดแอตแลนตา 3.7% (ก่อนหน้า 3.2%)
- ทำไมสำคัญ: หมวดราคาที่ 75.2 บ่งชี้ว่าแรงกดดันเงินเฟ้อไม่ได้หายไปตามราคาน้ำมันที่ลดลง สอดคล้องกับแนวโน้มสายเหยี่ยวของเฟดในปัจจุบัน
(3) เฟด: ขึ้นดอกเบี้ยอีกครั้งในเดือนกันยายน เดือนตุลาคมคงเดิม เจ้าหน้าที่ส่งสัญญาณอาจขึ้นอีก
- เฟดขึ้นดอกเบี้ยเป็นครั้งแรกในรอบสามปีเมื่อเดือนกันยายน การประชุม 10-28 คงอัตราดอกเบี้ย (Bloomberg ระบุ "การลงมติของเฟดในยุค AI คงเดิม") ประธาน Kevin Warsh ระบุการเมืองไม่ส่งผลต่อการตัดสินใจ 10-30 CNBC รายงาน "เจ้าหน้าที่เฟดส่งสัญญาณต้องขึ้นดอกเบี้ยอีก" รัฐมนตรีคลัง Bessent ระบุหากเฟดขึ้นดอกเบี้ยอีก "ไม่จำเป็นต้องผิด"
- ความหมายต่อตลาด: ความเสี่ยงหางของทิศทางนโยบายอยู่ที่ฝั่ง "ขึ้นดอกเบี้ยอีก" ไม่ใช่การลดดอกเบี้ย อัตรา 10 ปี 4.952%, 30 ปี 5.324% คือผลลัพธ์จากการตั้งราคาความคาดหวังนี้
3. หุ้นร้อนและกลุ่มอุตสาหกรรม
3.1 AMD (+3.65%, หลังตลาด +8%): จุดตรวจสอบสำคัญของห่วงโซ่ฮาร์ดแวร์ AI สัปดาห์นี้
- รายได้ไตรมาสสามโต 45% เทียบปีก่อน รายได้ศูนย์ข้อมูลเกือบ doubling เทียบปีก่อน คิดเป็น 64% ของรายได้รวม (เทียบ 47% ปีก่อน) รายได้กลุ่ม PC/เกม 3.7 พันล้านดอลลาร์ -8% เทียบปีก่อน โดยเกม -40%
- ผู้บริหารระบุรายได้เซิร์ฟเวอร์ปี 2027 จะ doubling เทียบปีก่อน และได้ล็อกการจัดหาเวเฟอร์ ซับสเตรต บรรจุภัณฑ์ขั้นสูง และหน่วยความจำแล้ว
- ความหมายต่อตลาด: AI เชิงตัวแทน (agentic AI) ดึงความต้องการ CPU เซิร์ฟเวอร์กลับมา จุดได้ประโยชน์ของ AMD เปลี่ยนจาก "ตามหลัง GPU" สู่ "การฟื้นคืนของ CPU" แต่ความอ่อนแอฝั่ง PC และต้นทุนหน่วยความจำเป็นปัจจัยฉุดชัดเจน
3.2 NVIDIA (+2.29%) แซง Apple ด้านมูลค่าตลาด Apple (-1.90%) เป็นตัวฉุดน้ำหนักมากที่สุดของวัน
- มูลค่าตลาด NVIDIA 4.98 ล้านล้านดอลลาร์ Apple 4.84 ล้านล้านดอลลาร์ NVIDIA กลับมาครองอันดับหนึ่งมูลค่าตลาดโลก (ข้อมูล Benzinga, Nasdaq)
- Apple รายได้และ EPS ไตรมาสกันยายนเกินคาด ธุรกิจ iPhone ก็เกินคาด แต่คำแนะนำอัตรากำไรขั้นต้นไตรมาสธันวาคม 45%—46% ต่ำกว่าฉันทามติ 46.3% ต่ำสุดนับตั้งแต่ไตรมาสสี่ปีงบ 2023 CFO ระบุชัดว่าเป็นเพราะ "ต้นทุนหน่วยความจำเพิ่มขึ้น + การลงทุน Siri AI"
- ความหมายต่อตลาด: การขาดแคลนหน่วยความจำเดียวกัน สำหรับ NVIDIA เป็นหลักฐานความต้องการ สำหรับ Apple เป็นหลักฐานต้นทุน ความแตกต่างนี้จะดำเนินต่อไปจนกว่าการจัดหาหน่วยความจำจะคลี่คลาย
3.3 ห่วงโซ่หน่วยความจำและเซิร์ฟเวอร์ AI: ฝั่งได้ประโยชน์จากการขาดแคลน
- Micron (MU) บวก 2.58% ที่ 855.10 Supermicro (SMCI) บวก 3.12% หลังตลาดปรับขึ้นอีกจากความต้องการเซิร์ฟเวอร์ AI ที่แข็งแกร่ง (MarketWatch)
- ภูมิหลัง: เซิร์ฟเวอร์ AI และผู้ให้บริการคลาวด์ไฮเปอร์สเกลกว้านซื้อ RAM จำนวนมาก บีบการจัดหาให้มือถือและ PC ปริมาณจัดส่ง PC ทั่วโลกไตรมาสสอง -4% เทียบปีก่อน (Counterpoint อ้างโดย CNBC)
- ความหมายต่อตลาด: นี่คือตลาดของการจัดสรรใหม่แบบ "ต้นน้ำขึ้นราคา—ปลายน้ำยอมลดกำไร" ในแง่การจัดพอร์ต long-short ไม่สมมาตร ต้องแยกแยะตำแหน่งของบริษัทในห่วงโซ่
3.4 ห่วงโซ่การระดมทุน AI: Oracle, Meta, Microsoft
- Oracle +5.85% (แผนระดมทุน 2 หมื่นล้านดอลลาร์), Meta +2.36% (หุ้นกู้ 2 หมื่นล้านดอลลาร์ได้รับการตอบรับแข็งแกร่ง), Microsoft +2.74% (พันธะสัญญา Anthropic 4.49 หมื่นล้านดอลลาร์)
- ความหมายต่อตลาด: โครงสร้างการระดมทุนของการใช้จ่าย AI กำลังเปลี่ยนจากเงินสดภายในสู่ตลาดพันธบัตรสาธารณะ สเปรดเครดิตและอัตราดอกเบี้ยระยะยาวจะกลายเป็นหลักยึดการตั้งราคาใหม่ของการซื้อขาย AI นี่คือการเปลี่ยนแปลงเชิงโครงสร้างที่ควรติดตามที่สุดในฉบับนี้
3.5 ทิศทางที่เผชิญแรงกดดัน: บริโภคและอีคอมเมิร์ซ
- Walmart -2.22%, Costco -2.05%, Shopify -8.74% (ร่วงหลังผลประกอบการ MarketWatch ระบุตลาดกังวลคุณภาพการเติบโต) Tesla -1.32%, Palantir -1.65%
- ความหมายต่อตลาด: ต้นเหตุที่ Dow ทำผลงานด้อยกว่าคือน้ำหนักกลุ่มบริโภค ไม่ใช่อุตสาหกรรมหรือการเงิน (JPM -0.76%, XOM -1.23%) ภายใต้combination ราคาน้ำมันลดลงและอัตราดอกเบี้ยจริงเพิ่มขึ้น หุ้นบริโภคแบกแรงกดดันทั้งต้นทุนและความต้องการพร้อมกัน
4. หุ้นสหรัฐฯ ที่เกี่ยวข้องกับคริปโต
4.1 บริษัท DAT: "ซื้อเพิ่มเล็กน้อย + ให้ความสำคัญกับการซื้อคืน" ในสภาวะส่วนลด
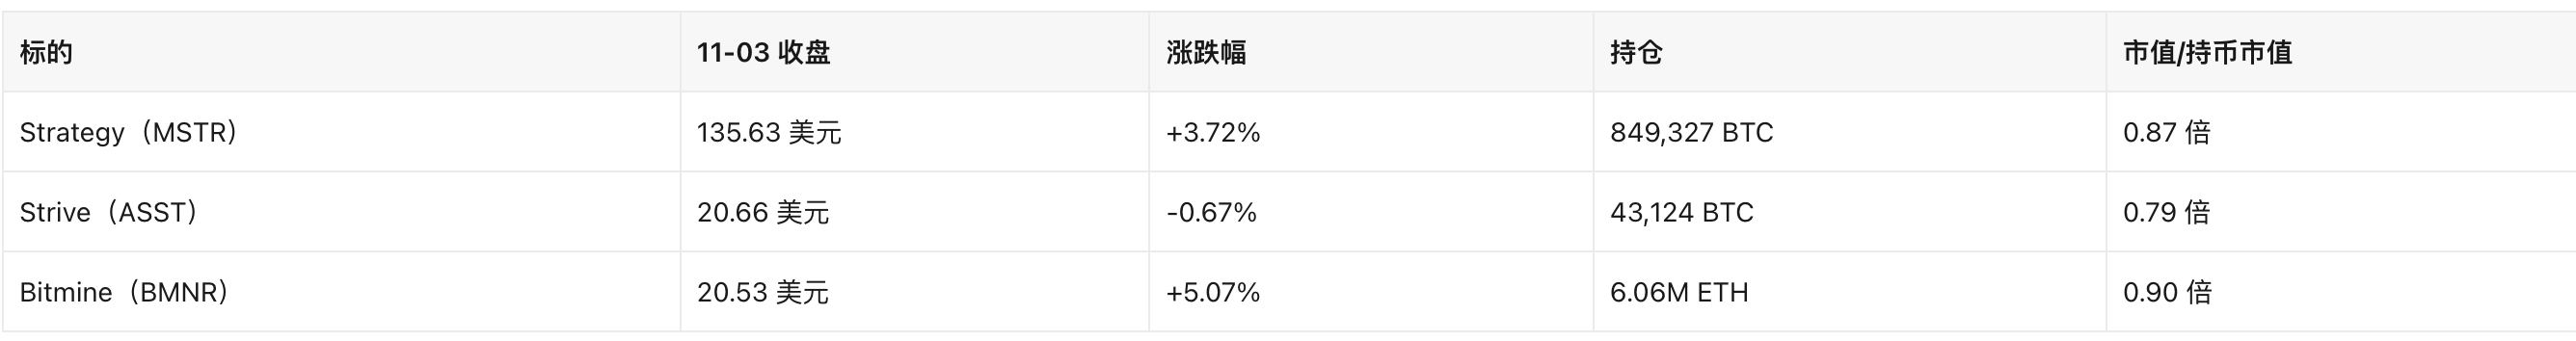
ประเด็นสำคัญ 8-K ของ Strategy (MSTR) (ยื่น 11-02, ข้อมูลถึง 11-01)
- ซื้อเพิ่ม 811 BTC มูลค่า 65.5 ล้านดอลลาร์ ราคาเฉลี่ย 80,846 ดอลลาร์ (รวมค่าธรรมเนียม) ถือครองสะสม 849,327 BTC ต้นทุนรวม 6.408 หมื่นล้านดอลลาร์ ราคาเฉลี่ย 75,451 ดอลลาร์
- ฝั่งระดมทุน: ระหว่างงวดขายผ่าน ATM 1,178,552 หุ้น MSTR ระดมทุนสุทธิ 164.0 ล้านดอลลาร์ โดย 65.5 ล้านดอลลาร์ใช้ซื้อบิตคอยน์ 98.5 ล้านดอลลาร์โอนเข้า USD Cash
- ฝั่งซื้อคืน: ซื้อคืน 2,092,035 หุ้น STRC (หุ้นบุริมสิทธิ์อัตราผันแปร) มูลค่า 208.2 ล้านดอลลาร์ วงเงินซื้อคืนหุ้นบุริมสิทธิ์คงเหลือ 748.6 ล้านดอลลาร์ วงเงินซื้อคืน MSTR 1.0 พันล้านดอลลาร์
- ฝั่งการจ่ายเงินปันผล: ที่ประชุมผู้ถือหุ้น 10-28 อนุมัติแผนจ่ายปันผลรายวัน STRC จ่ายปันผลรายวันตั้งแต่ 11-01 เอกสาร SEC ระบุชัด "ไม่เปลี่ยนแปลงอัตราเงินปันผลและจำนวนเงินปันผลรวมของแต่ละseries"
- บทวิเคราะห์: ขนาดการซื้อบิตคอยน์ (65.5 ล้านดอลลาร์) ลดลงสู่ระดับ "เชิงสัญลักษณ์" ขณะที่การซื้อคืนหุ้นบุริมสิทธิ์ในช่วงเดียวกัน (208.2 ล้านดอลลาร์) มีขนาดมากกว่าสามเท่า จุดเน้นของการจัดสรรทุนเปลี่ยนจาก "ขยายสต็อก BTC" สู่ "ฟื้นฟูโครงสร้างทุน" ซึ่งเป็นเหตุและผลซึ่งกันและกันกับมูลค่าตลาดที่ต่ำกว่ามูลค่าการถือครองบิตคอยน์ (0.87 เท่า)—เมื่อส่วน premium หายไป วงจรการออกหุ้นเพิ่มเพื่อซื้อบิตคอยน์ก็ถูกตัดขาด
ตลาดหุ้นสหรัฐ
ยินดีต้อนรับเข้าร่วมชุมชนทางการของ Odaily


บทความแนะนำ