


德意志银行回顾美股历史规律:中期选举后趋于上涨,但这一次可能不同


- 核心观点:德银研究显示,自1946年以来,标普500在中期选举后12个月均录得上涨,但当前指数集中度创历史新高,少数超大市值股将决定这一连胜纪录能否延续。
- 关键要素:
- 1946年以来20次中期选举后12个月标普500全部上涨,平均涨幅14.4%,中位数13.7%,胜率100%。
- 拉长至1930年,24次中22次上涨,胜率92%,仅1930年大萧条(-37%)和1938年战争阴云(-5.1%)为例外。
- 中期选举后一年平均表现领先普通年份约4至5个百分点,逻辑在于政治不确定性消除与分裂政府降低政策风险。
- 当前标普500集中度超过历史所有样本,少数权重股表现或成92%胜率纪录被打破的主要方式。
- 中期选举后10年期美债收益率倾向下行,分裂政府格局下降幅更大;标普500每跌2%对应美债收益率下行约10个基点。
- 美联储加息路径构成另一变量,当前定价为史上最温和加息周期之一,若回归正常水平将冲击市场。
ผู้เขียนต้นฉบับ: Zhao Ying
แหล่งที่มาต้นฉบับ: Wallstreetcn
ข้อมูลในอดีตเป็นแรงสนับสนุนที่แข็งแกร่งต่อแนวโน้มตลาดหุ้นสหรัฐฯ หลังการเลือกตั้งกลางเทอม แต่ความเข้มข้นที่ผิดปกติของโครงสร้างตลาดในปัจจุบันทำให้รูปแบบนี้เผชิญกับความท้าทายที่ไม่เคยมีมาก่อน
ตามรายงานวิจัยล่าสุดของ Deutsche Bank ที่ได้รับจาก Trading Desk ของ Zhuifeng นับตั้งแต่สงครามโลกครั้งที่สอง ดัชนี S&P 500 ปรับตัวขึ้นในทุกครั้งภายใน 12 เดือนหลังการเลือกตั้งกลางเทอม โดยทั้ง 20 ครั้งเป็นบวกทั้งหมด ด้วยอัตราการเพิ่มขึ้นเฉลี่ย 14.4% สถิติoนี้สูงกว่าผลการดำเนินงานเฉลี่ยของปีปกติอย่างมาก
อย่างไรก็ตาม นักกลยุทธ์ของ Deutsche Bank เตือนพร้อมกันว่า ความเข้มข้นของดัชนีในปัจจุบันสูงที่สุดในบรรดาตัวอย่างทางประวัติศาสตร์ทั้งหมดข้างต้น ผลการดำเนินงานของหุ้นมูลค่าตลาดมหาศาลเพียงไม่กี่ตัวจะกำหนดได้ในระดับสูงว่าสถิติชนะติดต่อกันนี้จะ延续ไปสู่ครั้งที่ 22 ได้หรือไม่
ในระดับตลาดอัตราดอกเบี้ย นักกลยุทธ์ตราสารหนี้ของ Deutsche Bank ชี้ว่า อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปีมักปรับตัวลงหลังการเลือกตั้งกลางเทอม โดยเฉพาะอย่างยิ่งเมื่อผลการเลือกตั้งนำไปสู่รูปแบบ "รัฐบาลแบ่งขั้วใหม่" การลดลงจะชัดเจนยิ่งขึ้น เมื่อผนวกกับความคาดหวังในปัจจุบันที่พรรคเดโมแครตมีโอกาสสูงที่จะชนะการเลือกตั้งสภาผู้แทนราษฎร ตรรกะการกำหนดราคาของตลาดต่อภาวะชะงักงันทางนโยบายอาจครอบงำทิศทางอัตราดอกเบี้ยในระยะสั้น
อัตราการชนะทางประวัติศาสตร์เกือบสมบูรณ์แบบ การเพิ่มขึ้นเหนือกว่าปีปกติอย่างมีนัยสำคัญ
รายงานของ Deutsche Bank ได้ทบทวนผลการดำเนินงาน 12 เดือนของดัชนี S&P 500 หลังการเลือกตั้งกลางเทอมแต่ละครั้งนับตั้งแต่ปี 1930 อย่างเป็นระบบ โดยข้อสรุปมีความสอดคล้องกันสูง: การปรับตัวขึ้นเป็นเรื่องปกติ
ในรายละเอียด นับตั้งแต่ปี 1946 ความน่าจะเป็นที่ S&P 500 จะปรับตัวขึ้นภายใน 12 เดือนหลังการเลือกตั้งกลางเทอมอยู่ที่ 100% กล่าวคือทั้ง 20 ครั้งบันทึกผลตอบแทนเป็นบวกทั้งหมด ด้วยอัตราการเพิ่มขึ้นเฉลี่ย 14.4% และค่ามัธยฐาน 13.7% เมื่อขยายกรอบเวลาไปถึงปี 1930 มีการเลือกตั้ง 24 ครั้ง โดย 22 ครั้งบันทึกการปรับตัวขึ้น อัตราการชนะ 92% อัตราการเพิ่มขึ้นเฉลี่ย 13.0% และค่ามัธยฐานเช่นกันที่ 13.7%
ในทางตรงกันข้าม ความน่าจะเป็นของการปรับตัวขึ้นของทุกปีปฏิทินนับตั้งแต่ปี 1928 อยู่ที่เพียง 67% อัตราการเพิ่มขึ้นเฉลี่ย 8.1% ค่ามัธยฐาน 11.6% ส่วนอัตราการเพิ่มขึ้นเฉลี่ยของปีปกตินับตั้งแต่ปี 1946 ก็อยู่ที่เพียง 9.1% เท่านั้น ซึ่งหมายความว่า ผลการดำเนินงานเฉลี่ยของปีหลังการเลือกตั้งกลางเทอมนำหน้าปีปกติประมาณ 4 ถึง 5 เปอร์เซ็นต์ในระดับค่าเฉลี่ย และนำหน้าประมาณ 2 เปอร์เซ็นต์ในระดับค่ามัธยฐาน ข้อมูลข้างต้นทั้งหมดเป็นผลตอบแทนจากราคา ไม่รวมเงินปันผล
ข้อยกเว้นสองครั้ง: ภาวะเศรษฐกิจตกต่ำครั้งใหญ่และตลาดพังทลายภายใต้เมฆสงคราม
ในตัวอย่าง 24 ครั้ง มีเพียงสองครั้งที่ตลาดบันทึกการปรับตัวลงภายใน 12 เดือนหลังการเลือกตั้งกลางเทอม ซึ่งทั้งสองครั้งเกิดขึ้นในสภาพแวดล้อมมหภาคที่รุนแรง
ในปี 1930 เงามืดของภาวะเศรษฐกิจตกต่ำครั้งใหญ่ปกคลุมตลาด การล้มละลายของธนาคารเป็นระลอก ภาวะเงินฝืด และการประกาศใช้ "กฎหมายภาษีสмуต-ฮอว์ลีย์" ร่วมกันกดดันตลาด S&P 500 ดิ่งลง 37% ภายใน 12 เดือนหลังการเลือกตั้ง Deutsche Bank ระบุลักษณะว่าเป็น "การล่มสลายทางการเงินและเศรษฐกิจที่เกิดขึ้นครั้งเดียวในรอบศตวรรษ ไม่ใช่ปีวัฏจักรการเมืองปกติ"
สถานการณ์ในปี 1938 ก็พิเศษเช่นกัน ภาวะถดถอยทางเศรษฐกิจระหว่างปี 1937 ถึง 1938 เพิ่งสิ้นสุดลง เมฆสงครามในยุโรปปกคลุมหนาแน่น ตลาดปรับตัวลง 5.1% ภายใน 12 เดือนหลังการเลือกตั้ง นอกจากนี้ ปี 1946 เกือบจะเป็นข้อยกเว้นเช่นกัน—ในขณะนั้นเงินเฟ้อหลังสงครามและแรงกดดันจากการปลดประจำการทหารส่งผลกระทบต่อเศรษฐกิจ ตลาดปรับตัวขึ้นเพียง 0.1% แทบจะทรงตัว
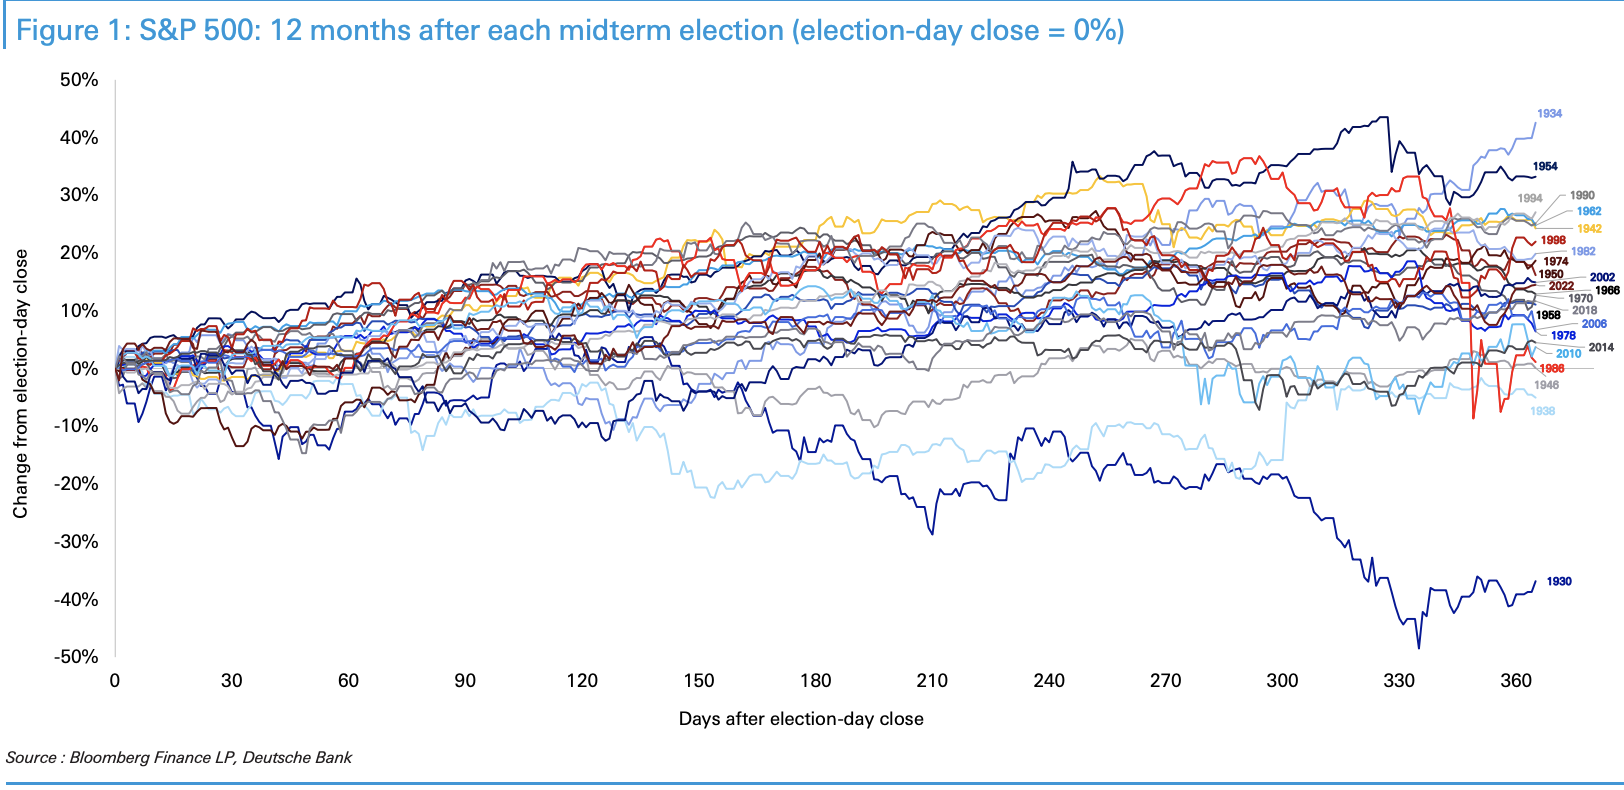
ตรรกะที่ทำให้รูปแบบนี้เป็นจริง: การขจัดความไม่แน่นอนขับเคลื่อนการฟื้นตัวของการประเมินมูลค่า
รายงานของ Deutsche Bank ชี้ว่า เหตุผลพื้นฐานที่ตลาดมีแนวโน้มปรับตัวขึ้นหลังการเลือกตั้งกลางเทอมคือการขจัดความไม่แน่นอนทางการเมืองอย่างเป็นระบบ
ในวัฏจักรการเมืองสี่ปี ปีที่มีการเลือกตั้งกลางเทอมมักเป็นช่วงที่ตลาดมีผลการดำเนินงานอ่อนแอที่สุด ความไม่แน่นอนรอบผลการเลือกตั้งและทิศทางนโยบายพุ่งสูงสุดก่อนการลงคะแนน ตลาดมักแตะจุดต่ำสุดในฤดูใบไม้ร่วง—โดยจุดต่ำสุดเฉลี่ยในอดีตเกิดขึ้นในช่วงปลายเดือนกันยายน หลังการเลือกตั้งสิ้นสุดลง สิ่งที่ตลาดซื้อคือ "ผลลัพธ์ที่รู้แล้ว" และผลลัพธ์ทั่วไปของการเลือกตั้งกลางเทอมคือการเกิดรัฐบาลแบ่งขั้วและภาวะชะงักงันทางนโยบาย ซึ่งกลับลดความเสี่ยงของการเปลี่ยนแปลงนโยบายครั้งสำคัญ และถือเป็นปัจจัยบวกต่อตลาด
รายงานของ Deutsche Bank ระบุพร้อมกันว่า สถานการณ์ในปี 2026 แตกต่างจากที่ผ่านมา: ในปีนั้นตลาดไม่ได้เผชิญกับการดิ่งลงครั้งใหญ่ตามปกติในอดีต แต่โดยพื้นฐานแล้วอยู่ในภาวะซื้อขาย sideways ตั้งแต่ปลายเดือนพฤษภาคม ซึ่งยังสะท้อนลักษณะปกติของการอ่อนตัวของตลาดก่อนการลงคะแนนในระดับหนึ่ง
ตัวแปรที่ใหญ่ที่สุดในรอบนี้: ความเข้มข้นของดัชนีทำสถิติสูงสุดใหม่
แม้ข้อมูลในอดีตจะมองโลกในแง่ดีอย่างมาก แต่นักกลยุทธ์ของ Deutsche Bank ได้ระบุอย่างชัดเจนถึงความเสี่ยงหลักของวัฏจักรนี้: ความเข้มข้นของดัชนีที่ไม่เคยมีมาก่อน
รายงานชี้ว่า ความเข้มข้นของ S&P 500 ในปัจจุบันสูงกว่าทุกช่วงในตัวอย่างทางประวัติศาสตร์ข้างต้น บริษัทมูลค่าตลาดมหาศาลเพียงไม่กี่แห่งcontrib สร้างผลตอบแทนของดัชนีในสัดส่วนส่วนใหญ่ ซึ่งหมายความว่า แม้หุ้นส่วนใหญ่จะปรับตัวขึ้น แต่ตราบใดที่หุ้นหลักที่มีน้ำหนักไม่กี่ตัวสร้างผลการดำเนินงานที่ผิดหวังต่อตลาด ดัชนีโดยรวมก็อาจบันทึกการปรับตัวลงได้ Deutsche Bank เห็นว่านี่คือวิธีที่มีแนวโน้มมากที่สุดที่สถิติอัตราการชนะ 92% จะถูกทำลาย
นอกจากนี้ เส้นทางนโยบายของธนาคารกลางสหรัฐฯ ยังเป็นตัวแปรสำคัญอีกประการหนึ่ง รายงานชี้ว่า วัฏจักรการขึ้นอัตราดอกเบี้ยที่ตลาดกำหนดราคาในปัจจุบันเป็นหนึ่งในวัฏจักรที่อ่อนโยนที่สุดในประวัติศาสตร์ หากเส้นทางการขึ้นอัตราดอกเบี้ยจริงกลับสู่ระดับปกติทางประวัติศาสตร์ จะสร้างผลกระทบต่อตลาด
ตลาดอัตราดอกเบี้ย: ความคาดหวังรัฐบาลแบ่งขั้วกดดันอัตราผลตอบแทนพันธบัตรรัฐบาล
ในระดับอัตราดอกเบี้ย งานวิจัยของทีมตราสารหนี้ของ Deutsche Bank แสดงให้เห็นว่า อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปีมีแนวโน้มปรับตัวลงในรอบ 60 ปีที่ผ่านมาหลังการเลือกตั้งกลางเทอม และเมื่อผลการเลือกตั้งก่อให้เกิดรูปแบบ "รัฐบาลแบ่งขั้วใหม่" การลดลงของอัตราผลตอบแทนจะชัดเจนยิ่งขึ้น—ตลาดมักตีความว่านี่เป็นสัญญาณของภาวะชะงักงันทางนโยบายและแรงกระตุ้นทางการคลังที่ลดลง
รายงานระบุพร้อมกันว่า ทิศทางของตลาดหุ้นและตลาดอัตราดอกเบี้ยหลังการเลือกตั้งมีความสัมพันธ์เชิงบวกอย่างมีนัยสำคัญ ประสบการณ์ในอดีตแสดงให้เห็นว่า ทุกครั้งที่ S&P 500 ปรับตัวลง 2% ในสัปดาห์หลังการเลือกตั้ง อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปีจะปรับตัวลงประมาณ 10 เบซิสพอยต์โดยสอดคล้องกัน เนื่องจากผลการเลือกตั้งครั้งนี้มีผลกระทบโดยตรงต่อนโยบายอย่างจำกัด นักกลยุทธ์ของ Deutsche Bank เห็นว่า ทิศทางอัตราดอกเบี้ยจะติดตามทิศทางของตลาดหุ้นในระดับสูง
เมื่อผนวกข้อมูลในอดีตกับโครงสร้างตลาดปัจจุบัน การประเมินโดยรวมของ Deutsche Bank คือ: รูปแบบทางประวัติศาสตร์มีแนวโน้มสนับสนุนการปรับตัวขึ้นของตลาดในวงกว้างในอีก 12 เดือนข้างหน้า โดยอัตราการเพิ่มขึ้นทั้งค่าเฉลี่ยและค่ามัธยฐานอยู่ในช่วงสองหลัก อย่างไรก็ตาม เมื่อพิจารณาความเข้มข้นของดัชนีในปัจจุบัน ความสามารถในการ延续สถิติชนะติดต่อกันไปสู่ครั้งที่ 22 อาจขึ้นอยู่กับผลการดำเนินงานของหุ้นหลักที่มีน้ำหนักไม่กี่ตัวในท้ายที่สุด—นี่คือตัวแปรที่นักลงทุนควรจับตามองอย่างใกล้ชิดที่สุดในแนวโน้มตลาดหลังการเลือกตั้งกลางเทอมครั้งนี้





