






การกลับตัวของพันธบัตรรัฐบาลสหรัฐฯ ในรอบนี้จะยั่งยืนเพียงใด?


- มุมมองหลัก: วันที่ 22 ตุลาคม อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ ปรับตัวลงรายวันมากที่สุดนับตั้งแต่เดือนมีนาคม 2023 โดย JPMorgan มองว่า “การแห่เข้าสินทรัพย์ปลอดภัย” ในรอบนี้ถูกจุดชนวนพร้อมกันจากพายุพันธบัตร sovereign ของยุโรปและความอ่อนแอของหุ้นเทคโนโลยี ไม่ใช่จากการที่ปัจจัยพื้นฐานของสหรัฐฯ ดีขึ้น ขณะที่เงินทุนภาคเอกชนต่างชาติยังคงไหลเข้าสู่พันธบัตรรัฐบาลสหรัฐฯ ระยะยาวอย่างต่อเนื่อง
- ปัจจัยสำคัญ:
- อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ ทุกอายุปรับตัวลงรายวัน 15 ถึง 21 basis points โดยอายุ 10 ปีปิดที่ 4.95% แตะโซนแนวต้านสำคัญที่ 4.94%-5.02%
- ส่วนต่างผลตอบแทนระหว่าง OAT ของฝรั่งเศสและ Bund ของเยอรมนีขยายตัวรายวัน 15 basis points ขึ้นสู่ระดับตึงเครียดที่สุดนับตั้งแต่วิกฤตหนี้ sovereign ของยุโรปในปี 2011
- ในช่วงหนึ่งเดือนที่ผ่านมา สหสัมพันธ์แบบ rolling ระหว่างอัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ กับดัชนี Nasdaq 100 เพิ่มขึ้นอย่างมีนัยสำคัญ หุ้นเทคโนโลยีได้กลายเป็นตัวแปรหลักในการกำหนดราคาอัตราดอกเบี้ย
- ความต้องการของผู้ใช้ปลายทางในการประมูลพันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปีและ 30 ปีทำสถิติสูงสุดเป็นประวัติการณ์ โดยมีสัดส่วนเฉลี่ย 90.6% และ 90.1% ตามลำดับ โดยการเพิ่มขึ้นส่วนใหญ่มาจากนักลงทุนภาคเอกชนต่างชาติ
- ข้อมูล TIC เดือนสิงหาคมแสดงให้เห็นว่านักลงทุนต่างชาติซื้อพันธบัตรรัฐบาลสหรัฐฯ ระยะยาวสุทธิในอัตราที่เร็วที่สุดในรอบกว่าหนึ่งปี ซึ่งขัดแย้งกับความกังวลเรื่อง “การลดการพึ่งพาดอลลาร์” และทิศทางการไหลของเงินทุนที่แท้จริง
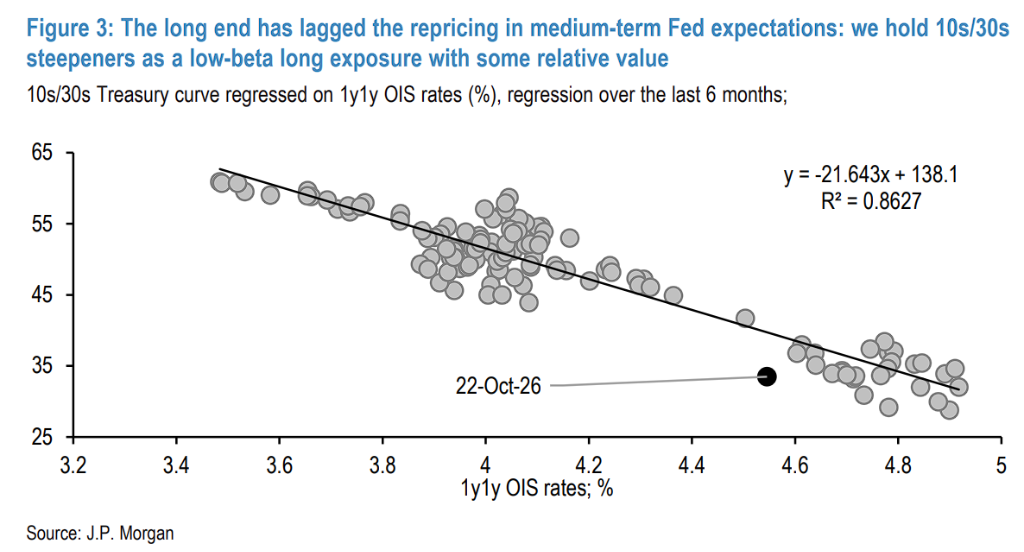
- JPMorgan แนะนำให้ถือสถานะ steepening ของเส้นอัตราผลตอบแทน 10s/30s ต่อไป โดยมองว่าเส้น曲线的นี้แบนเกินไปประมาณ 6 basis points
ผู้เขียนต้นฉบับ: ตง จิ้ง
แหล่งที่มาต้นฉบับ: Wallstreetcn
ตลาดพันธบัตรสหรัฐฯ เมื่อวันที่ 22 ตุลาคมที่ผ่านมาเผชิญกับการลดลงของอัตราผลตอบแทนรายวันครั้งใหญ่ที่สุดนับตั้งแต่เกิดวิกฤตธนาคารระดับภูมิภาคในเดือนมีนาคม 2023 โดยอัตราผลตอบแทนทุกช่วงอายุลดลงในวันเดียวถึง 15 ถึง 21 เบซิสพอยต์ และอัตราผลตอบแทนพันธบัตรอายุ 10 ปีปิดที่ 4.95%
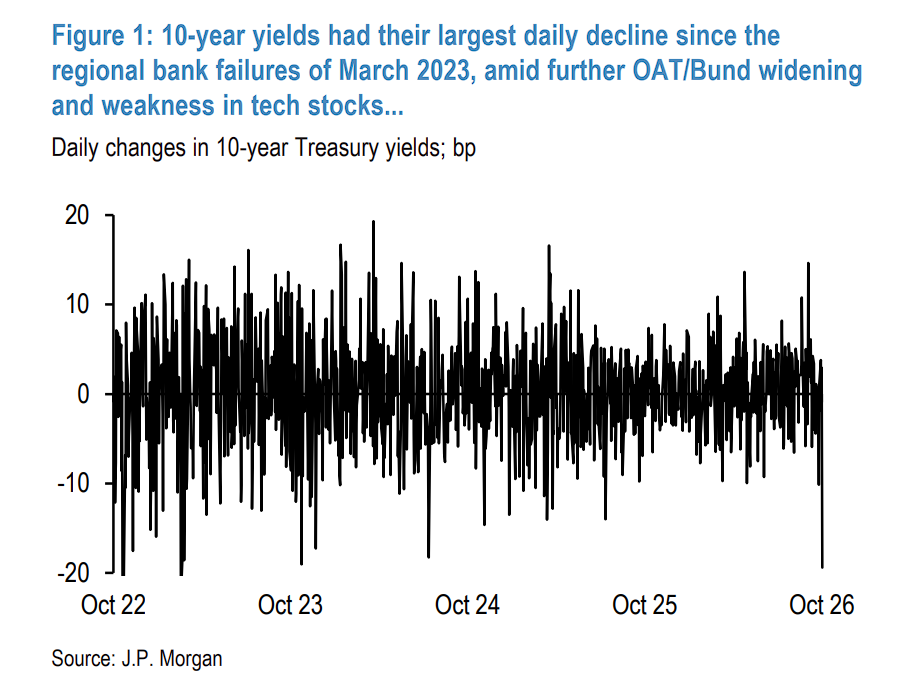
ตามรายงานจาก Zulfi Trading Desk ระบุว่า JPMorgan ในรายงานวิจัยวันที่ 22 ตุลาคมกล่าวว่า "งานเลี้ยงหลบภัย" ที่เกิดขึ้นอย่างกะทันหันนี้ถูกจุดชนวนร่วมกันจากพายุพันธบัตรรัฐบาลยุโรปและความอ่อนแอต่อเนื่องของหุ้นเทคโนโลยี Nasdaq ไม่ได้เกิดจากการปรับตัวดีขึ้นอย่างมีนัยสำคัญของปัจจัยพื้นฐานสหรัฐฯ
รายงานระบุว่า แม้ในระดับมหภาคจะมีการพูดถึง "การลดบทบาทของดอลลาร์" อย่างกว้างขวาง แต่ข้อมูลจริงกลับแสดงให้เห็นว่าเงินทุนเอกชนต่างชาติยังคงไหลเข้าสู่ตลาดพันธบัตรสหรัฐฯ ระยะยาวอย่างหนักหน่วง โดยมองว่าเป็นที่หลบภัยขั้นสุดท้าย มองไปข้างหน้า อัตราผลตอบแทนพันธบัตรอายุ 10 ปีได้แตะโซนแนวต้านสำคัญที่ 4.94%-5.02% แต่ก่อนที่สินทรัพย์เสี่ยงจะฟื้นตัวชัดเจน อย่าเพิ่งชอร์ตการดีดตัวครั้งนี้โดยง่าย
ในเชิงกลยุทธ์ JPMorgan แนะนำให้ถือสถานะ steepener ของเส้นอัตราผลตอบแทนพันธบัตร 10 ปี/30 ปี (10s/30s steepeners) ต่อไป ซึ่งจะเป็นทางเลือกที่ดีที่สุดในขณะนี้ที่ได้ทั้งผลตอบแทนจากการลดลงของอัตราผลตอบแทนระยะสั้นและคุณค่าสัมพัทธ์
ปัจจัยกระตุ้น: วิกฤตพันธบัตรยุโรปลุกลามผสมกับหุ้นเทคโนโลยีร่วงหนัก
ชนวนที่ทำให้อัตราผลตอบแทนพันธบัตรสหรัฐฯ ลดลงอย่างมากในรอบนี้มาจากอีกฟากของมหาสมุทรแอตแลนติก ส่วนต่างอัตราผลตอบแทนระหว่างพันธบัตร OAT ของฝรั่งเศสและ Bund ของเยอรมนีขยายตัวอีก 15 เบซิสพอยต์ในวันเดียว ขึ้นสู่ระดับสูงสุดนับตั้งแต่ช่วงวิกฤตหนี้สิน périphérie ยุโรปที่รุนแรงที่สุดในปี 2011 ทีมยุโรปของ JPMorgan ชี้ว่า การขยายตัวของส่วนต่างในสัปดาห์นี้ไม่มีตัวกระตุ้นที่ชัดเจน แต่การยกระดับการประท้วงในฝรั่งเศสเมื่อสุดสัปดาห์ที่ผ่านมาอาจกดดันความเชื่อมั่นของตลาดเพิ่มเติม
ทีมยุโรปของ JPMorgan มองว่า การทำลายวงจรการขยายตัวของส่วนต่างฝรั่งเศสในปัจจุบัน จำเป็นต้องมีเงื่อนไขอย่างใดอย่างหนึ่งดังต่อไปนี้เกิดขึ้น: พลวัตทางการคลังหรือการเมืองของฝรั่งเศสปรับตัวดีขึ้น หรือธนาคารกลางยุโรปส่งสัญญาณการแทรกแซงที่เป็นไปได้
ที่น่าสังเกตคือ แม้หลังตลาดยุโรปปิดทำการ การลดลงของอัตราผลตอบแทนพันธบัตรสหรัฐฯ ยังคงดำเนินต่อไป โดยความอ่อนแอต่อเนื่องของหุ้นเทคโนโลยีกลายเป็นแรงผลักดันสำคัญอีกประการหนึ่ง
ตรรกะขับเคลื่อน: หุ้นเทคโนโลยีกลายเป็นตัวแปรหลักของอัตราผลตอบแทนพันธบัตรสหรัฐฯ
ข้อมูลจาก JPMorgan แสดงให้เห็นว่า ในช่วงหนึ่งเดือนที่ผ่านมา สหสัมพันธ์แบบrolling ระหว่างอัตราผลตอบแทนพันธบัตรสหรัฐฯ กับดัชนี Nasdaq 100 เพิ่มขึ้นอย่างมีนัยสำคัญ ขณะเดียวกันก็มีความสัมพันธ์เชิงลบกับราคาน้ำมันเบรนต์ การก่อตัวของความสัมพันธ์นี้มีตรรกะภายใน: ในช่วงแรกของการปะทะในตะวันออกกลาง เมื่อน้ำมันเบรนต์ทะลุ 110 ดอลลาร์ต่อบาร์เรล อัตราผลตอบแทนพันธบัตรสหรัฐฯ เริ่มแสดงความอ่อนไหวเชิงลบต่อราคาน้ำมัน
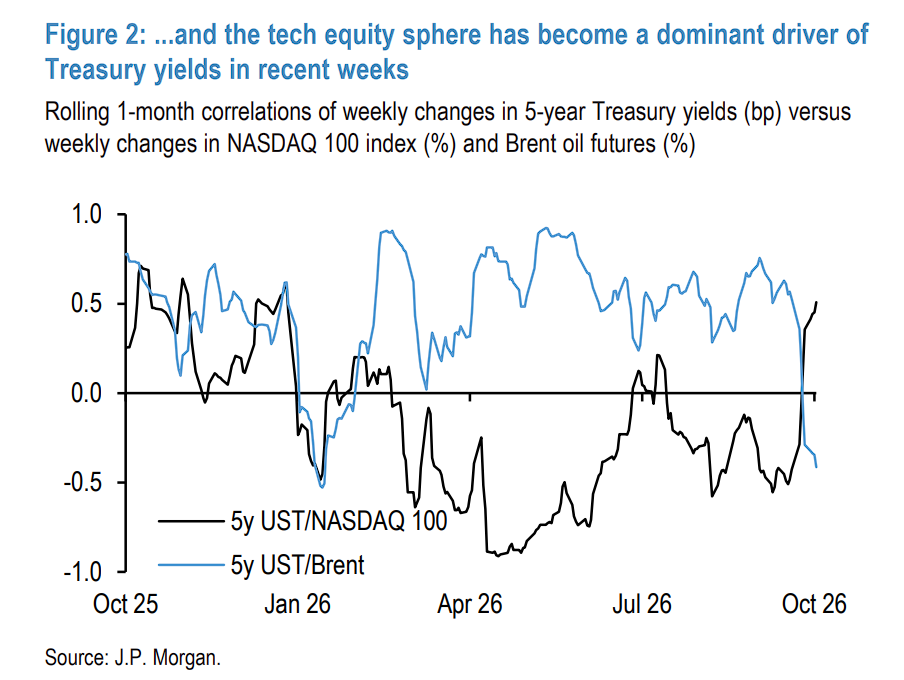
มองไปข้างหน้า JPMorgan มองว่า แม้เศรษฐกิจสหรัฐฯ ยังคงมีความยืดหยุ่น แต่ตลาดหุ้นได้กลายเป็นพลังหลักในการกำหนดราคาอัตราดอกเบี้ย ทีมหุ้นของ JPMorgan เคยชี้ว่า การขึ้นของอัตราดอกเบี้ยจะกดดันตัวคูณการประเมินมูลค่าหุ้น — เมื่ออัตราคิดลดเพิ่มขึ้นและคาดการณ์เงินเฟ้อสูงขึ้น การประเมินมูลค่าจะถูกบีบอัด ตามสถานการณ์การเติบโตทางเศรษฐกิจที่แตกต่างกัน ผลกระทบจากการบีบอัดนี้จะเริ่มปรากฏเมื่ออัตราผลตอบแทนอายุ 10 ปีอยู่ระหว่าง 5% ถึง 6%
ภายใต้ภูมิหลังข้างต้น JPMorgan มีแนวโน้มที่จะถือสถานะการซื้อขายที่ได้ประโยชน์จากการลดลงของอัตราผลตอบแทนระยะสั้น พร้อมทั้งมีคุณค่าสัมพัทธ์
กล่าวคือ เส้นอัตราผลตอบแทน 10s/30s ได้รับการขับเคลื่อนหลักจากคาดการณ์นโยบายของเฟดระยะกลาง แต่ในช่วงสองสัปดาห์ที่ผ่านมา เส้น曲线的นี้ตอบสนองต่อการกำหนดราคาใหม่ของคาดการณ์เฟดอย่างล่าช้าอย่างชัดเจน
จากข้อมูลนี้ JPMorgan มองว่าเส้น 10s/30s ปัจจุบันแบนเกินไปประมาณ 6 เบซิสพอยต์ และยังคงแนะนำให้ถือสถานะ steepener 10s/30s โดยวางตำแหน่งเป็นการเปิดรับความเสี่ยงเชิงบวกแบบ beta ต่ำ ซึ่งมีคุณสมบัติของคุณค่าสัมพัทธ์ควบคู่ไปด้วย
ความต้องการในตลาด一级: ความต้องการระยะยาวสูงสุดเป็นประวัติการณ์ การมีส่วนร่วมของต่างชาติเพิ่มขึ้นอย่างมีนัยสำคัญ
แม้ความผันผวนของตลาดจะทวีความรุนแรงขึ้น แต่ความต้องการโดยรวมในตลาด一级ของพันธบัตรสหรัฐฯ ยังคงมีผลงานที่ดี
ข้อมูลสำคัญมีดังนี้:
ความต้องการของผู้ใช้ปลายทางในการประมูลพันธบัตรอายุ 10 ปีและ 30 ปีต่างสูงสุดเป็นประวัติการณ์ โดยมีสัดส่วนเฉลี่ยอยู่ที่ 90.6% และ 90.1% ตามลำดับ
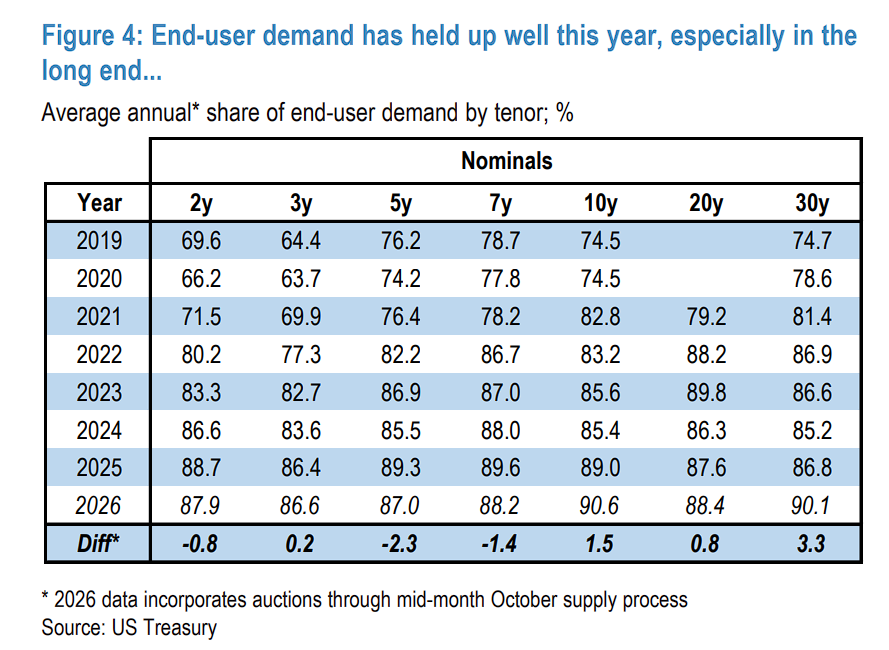
แม้ความต้องการระยะกลางจะลดลงจากระดับสูงสุดเป็นประวัติการณ์ในปี 2025 แต่เมื่อมองในมิติทางประวัติศาสตร์ยังคงอยู่ในระดับที่แข็งแกร่ง
การมีส่วนร่วมของต่างชาติที่เพิ่มขึ้นอย่างมากเป็นพลังหลักที่สนับสนุนความต้องการ อัตราการมีส่วนร่วมของต่างชาติเพิ่มขึ้นอย่างรวดเร็วในเดือนมีนาคมหลังการปะทะในตะวันออกกลางปะทุ และกระโดดขึ้นอย่างมีนัยสำคัญอีกครั้งในเดือนกันยายนเมื่ออัตราผลตอบแทนถูกกำหนดราคาใหม่สู่ระดับสูงสุดในรอบหลายทศวรรษ ในการประมูลช่วงกลางเดือนกันยายน อัตราการมีส่วนร่วมของต่างชาติอยู่ในระดับสูงสุดเป็นประวัติการณ์
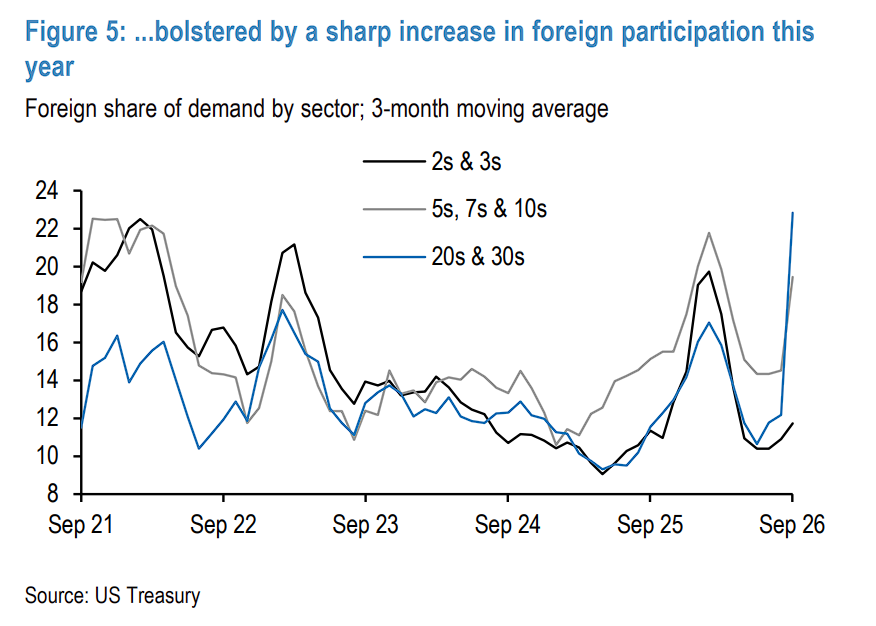
JPMorgan ประเมินว่า การเพิ่มขึ้นของความต้องการจากต่างชาติครั้งนี้กระจุกตัวอยู่ในระยะกลางถึงยาวเป็นหลัก บ่งชี้ว่าแหล่งเงินทุนส่วนใหญ่มาจากนักลงทุนเอกชนต่างชาติ (การถือครองของภาคราชการมักกระจุกตัวในระยะสั้น เพื่อให้สามารถแปลงสภาพได้ง่ายขึ้นในช่วงแรงกดดันทางการเงิน) ซึ่งสอดคล้องกับข้อมูล TIC ในเดือนสิงหาคม — ข้อมูลดังกล่าวแสดงให้นักลงทุนต่างชาติซื้อพันธบัตรสหรัฐฯ ระยะยาวสุทธิในอัตราที่เร็วที่สุดในรอบกว่าหนึ่งปี โดยได้แรงหนุนหลักจากความต้องการของเอกชนต่างชาติ
JPMorgan ระบุชัดเจนว่า: แม้ความกังวลเรื่อง "การลดบทบาทของดอลลาร์" จะแพร่หลาย แต่ข้อมูลแสดงให้เห็นว่าการมีส่วนร่วมของต่างชาติในตลาดพันธบัตรสหรัฐฯ ยังคงแข็งแกร่ง ในช่วงเวลาแห่งแรงกดดัน นักลงทุนทั่วโลกยังคงเพิ่มการถือครองพันธบัตรสหรัฐฯ อย่างต่อเนื่อง พันธบัตรสหรัฐฯ ยังคงเป็นตลาดหนี้ sovereig นที่มีสภาพคล่องลึกที่สุดและมีขนาดใหญ่ที่สุดในโลก
ส่วนต่างท้ายการประมูลขยายตัว: ความอ่อนไหวต่อราคาเพิ่มขึ้นหรือผลของความผันผวน?
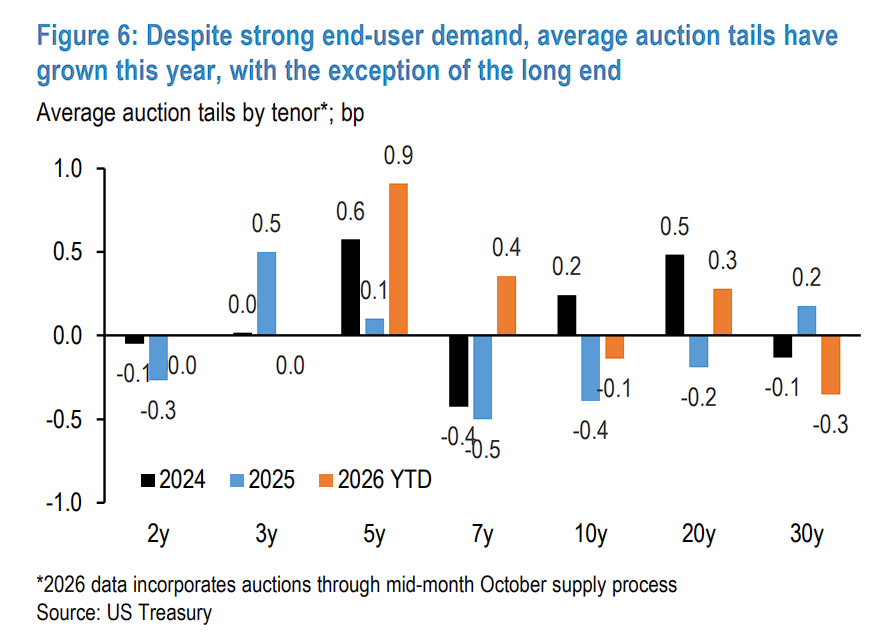
ที่น่าสนใจคือ ความต้องการปลายทางที่แข็งแกร่งไม่ได้แปลว่า partage ท้ายการประมูลจะแคบลง นับตั้งแต่ต้นปี 2026 ส่วนต่างท้ายการประมูลเฉลี่ยของเกือบทุกช่วงอายุได้ขยายตัวขึ้น (ยกเว้นระยะยาว)
JPMorgan เสนอคำอธิบายที่เป็นไปได้สองประการ:
นักลงทุนเอกชนต่างชาติมีความอ่อนไหวต่อราคาสูงขึ้น: เมื่อสัดส่วนของนักลงทุนเอกชนต่างชาติในความต้องการ一级เพิ่มขึ้น ความอ่อนไหวต่อราคาของพวกเขาสูงกว่าคู่สัญญาภาคราชการที่มีความอ่อนไหวต่อราคาต่ำ ซึ่งสอดคล้องกับแนวโน้มโดยรวมของตลาดพันธบัตรสหรัฐฯ ในช่วงไม่กี่ปีที่ผ่านมา
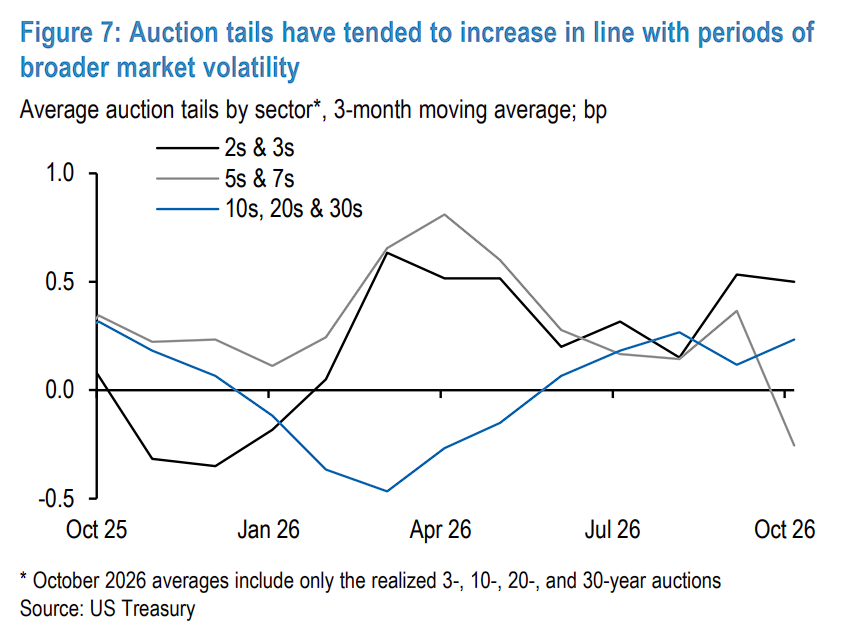
ผลลัพธ์ตามธรรมชาติจากความผันผวนของอัตราดอกเบี้ยที่เพิ่มขึ้น: โดยเฉพาะการเพิ่มขึ้นของความผันผวนระหว่างวัน ซึ่งนำไปสู่การขยายตัวของส่วนต่างท้ายการประมูลตามธรรมชาติ ส่วนต่างท้ายการประมูลขยายตัวเมื่อการปะทะในเดือนมีนาคมก่อให้เกิดความผันผวนในตลาด และพุ่งขึ้นอีกครั้งเมื่ออัตราผลตอบแทนถูกกำหนดราคาใหม่ในเดือนกันยายน
ระยะยาวเป็นข้อยกเว้นที่ชัดเจน — ส่วนต่างท้ายการประมูลระยะยาวกลับแคบลงในปีนี้ JPMorgan มองว่า ภายใต้ภูมิหลังของช่องว่างการระดมทุนที่ขยายตัวต่อเนื่องในอีกหลายปีข้างหน้า การลดขนาดการออกพันธบัตรระยะยาวถือเป็นการกระทำที่ไม่ชาญฉลาดอยู่แล้ว และผลงานการประมูลระยะยาวที่แข็งแกร่งเช่นนี้ยิ่งแสดงให้เห็นว่าการปรับเปลี่ยนดังกล่าวไม่จำเป็น
การวิเคราะห์ทางเทคนิค: การดีดตัวแตะโซนแนวต้านสำคัญ ยังไม่ควรชอร์ตสวนทาง
จากมุมมองทางเทคนิค การดีดตัวของอัตราผลตอบแทนพันธบัตรสหรัฐฯ อายุ 10 ปีได้เร่งตัวขึ้นและแตะโซนแนวต้านหลักโซนแรกที่ 4.94%-5.02% ที่ JPMorgan ระบุไว้ก่อนหน้านี้ โซนนี้รวมสัญญาณทางเทคนิคหลายประการ: จุดสูงสุดของอัตราผลตอบแทนรอบวัฏจักรเดือนตุลาคม 2023; ระดับ Fibonacci retracement 38.2% ในเดือนมิถุนายน; เส้นค่าเฉลี่ยเคลื่อนที่ 50 วัน; เป้าหมายการวัดการเคลื่อนไหวของรูปแบบยอดอัตราผลตอบแทนในเดือนตุลาคม
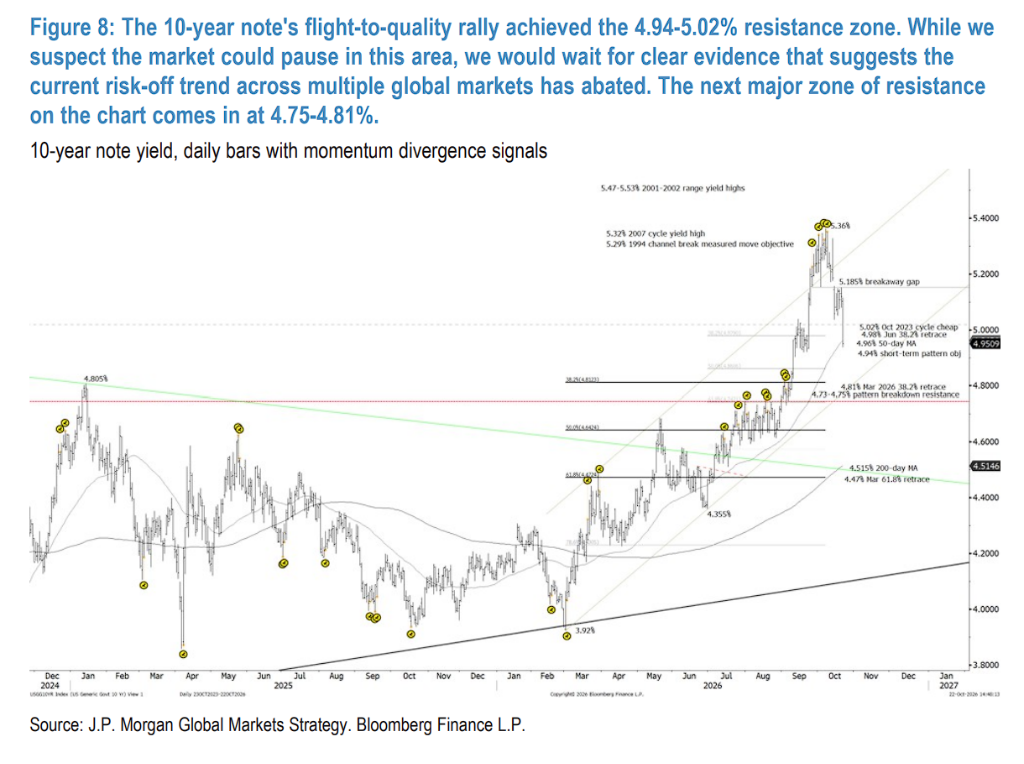
JPMorgan ประเมินว่า ตลาดอาจทรงตัวใกล้โซนนี้ในระยะสั้น แต่ก่อนที่ตลาดสินทรัพย์เสี่ยงจะมีสัญญาณฟื้นตัวชัดเจนหรือสร้างฐาน ยังไม่แนะนำให้ชอร์ตสวนทางการดีดตัวครั้งนี้ ปัจจุบันตลาดสินทรัพย์เสี่ยงส่วนใหญ่ยังคงเร่งตัวลง บางส่วนได้หลุดแนวรับสำคัญแล้ว ยังไม่มีสัญญาณการทรงตัว
หากการดีดตัวดำเนินต่อไป โซนแนวต้านหลักถัดไปอยู่ที่ 4.75%-4.81% โซนนี้ประกอบด้วย: ระดับ Fibonacci retracement 38.2% เดือนมีนาคม 2026 (4.81%); จุดสูงสุดของอัตราผลตอบแทนเดือนมกราคม 2025 (4.805%); ระดับที่หลุดลงในช่วงปลายฤดูร้อน (4.73%-4.75%)
ในทิศทางขึ้น แนวรับเชิงกลยุทธ์อยู่ที่ระดับ pivot ของกราฟรายชั่วโมงที่ 5.035%-5.05%; ช่องว่างการเปิด Gap วันที่ 15 ตุลาคมที่ 5.15%-5.185% ได้กลายเป็นโซนแนวรับสำคัญแล้ว เมื่อพิจารณาถึงแรงกระแทกของการลดลงอย่างมากของอัตราผลตอบแทนหลังจากนั้น





