รายงานตลาดหุ้นสหรัฐฯ รายวัน|Nasdaq ร่วง 3.37% ในสัปดาห์นี้ เป็นสัปดาห์ที่สี่ติดต่อกัน, ตัวเลขจ้างงานนอกภาคเกษตรเพิ่ม 165,000 ตำแหน่ง, การคาดการณ์ขึ้นดอกเบี้ยเดือนธันวาคมเพิ่มสูงขึ้น (7 พฤศจิกายน)


- ประเด็นหลัก: ชัยชนะอย่างท่วมท้นของพรรคเดโมแครตในการเลือกตั้งกลางเทอมทำให้การกำกับดูแล AI กลายเป็นตัวแปรใหม่ในการประเมินมูลค่าหุ้นเทคโนโลยี ประกอบกับข้อมูลจ้างงานนอกภาคเกษตรที่สูงเกินคาดเสริมการคาดการณ์ขึ้นดอกเบี้ยเดือนธันวาคม ส่งผลให้ Nasdaq ร่วง 5.52% ในวันเดียว มูลค่าตลาดหายไป 2.5 ล้านล้านดอลลาร์ สินทรัพย์คริปโตและโมเดล DAT Treasury รับแรงกดดันพร้อมกัน
- ปัจจัยสำคัญ:
- พรรคเดโมแครตได้เปรียบในสภาคองเกรสมากที่สุดในรอบเกือบ 50 ปี และวางแผนผลักดันกฎหมาย AI เป็นชุด โดยการส่งออกชิปของ Nvidia ถูกระบุเป็นเป้าหมาย; Nasdaq ร่วง 5.52% เมื่อวันที่ 5 พฤศจิกายน, ดัชนีเซมิคอนดักเตอร์ร่วง 12.24% ในวันเดียว, ทั้งสัปดาห์ Nasdaq ร่วง 3.37% เป็นสัปดาห์ที่สี่ติดต่อกัน
- ตัวเลขจ้างงานนอกภาคเกษตรเดือนตุลาคมเพิ่ม 165,000 ตำแหน่ง ใกล้เคียงสามเท่าของที่คาดการณ์ อัตราการว่างงาน 4.1% การคาดการณ์ขึ้นดอกเบี้ยเดือนธันวาคมพุ่งขึ้นเป็น 80%; อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปีเพิ่มขึ้นเป็น 4.86% ดัชนีดอลลาร์ฟื้นตัวเป็น 102.28
- ราคาน้ำมันเบรนท์ร่วง 16.90% ในสัปดาห์นี้เหลือ 97.76 ดอลลาร์ สาเหตุหลักจากการคาดการณ์สถานการณ์สงครามอิหร่านคลี่คลายลงหลังการเลือกตั้ง; ทองคำพุ่ง 4.63% ในสัปดาห์นี้เป็น 4,079.50 ดอลลาร์ เกิดเป็นcombination ที่หาได้ยากของ "น้ำมันลง、คาดการณ์ขึ้นดอกเบี้ยเพิ่ม"
- BTC เคยดิ่งลงแตะจุดต่ำสุดในรอบ 11 สัปดาห์ ทั้งตลาดถูกบังคับขายมากกว่า 1 พันล้านดอลลาร์; วันที่ 5 พฤศจิกายน Spot Bitcoin ETF มีเงินไหลออกสุทธิ 430.2 ล้านดอลลาร์ ETF คริปโตรวมมีเงินไหลออกเกิน 530 ล้านดอลลาร์
- มูลค่าตลาด/มูลค่าถือครองของ MSTR ลดลงเหลือ 0.846 เท่า ส่วนลด mNAV ทำให้การเพิ่มทุนสามัญเจือจางแทนที่จะเพิ่ม BTC ต่อหุ้น วงล้อการระดมทุนแบบพรีเมียม DAT หยุดหมุน เป็นปัจจัยลบแบบค่อยเป็นค่อยไปต่อ BTC
- ความเชื่อมโยงระหว่างบริษัทขุดเหมืองกับ BTC เปลี่ยนจาก "เบต้าของราคาเหรียญ" เป็น "เบต้าของการใช้จ่ายทุน AI": BTC ทรงตัวในวันนั้นแต่บริษัทขุดเหมืองพุ่ง 8%–20% TeraWulf รายได้จากการขุดลดลง 69%、IREN ลดลง 58% และวางแผน退出การขุด
- OFAC ตัดความเชื่อมโยงระหว่าง MEXC กับระบบการเงินสหรัฐฯ (เกี่ยวข้องกับธุรกรรมมูลค่า 16,000 ล้านดอลลาร์) ต้นทุนการปฏิบัติตามกฎระเบียบของทั้งอุตสาหกรรมเพิ่มสูงขึ้น; กระทรวงการคลังถอนข้อเสนอ "Travel Rule" ซึ่งเป็นผลดีต่อ交易所�ี่ปฏิบัติตามกฎระเบียบ
1. พาดหัวข่าว
- พรรคเดโมแครตชนะเลือกตั้งกลางเทอมอย่างท่วมท้น การกำกับดูแล AI กลายเป็นตัวแปรใหม่ในการประเมินมูลค่า: พรรคเดโมแครตได้เปรียบในสภาคองเกรสมากที่สุดในรอบเกือบ 50 ปี วุฒิสภาหมุนเป็นของพรรค และวางแผนผลักดันกฎหมาย AI อย่างเร่งด่วน โดยการส่งออกชิป AI ของ Nvidia ถูกตั้งเป็นเป้าหมาย ตลาดกังวลว่าต้นทุนด้านกฎระเบียบและต้นทุนทางการเมืองของรายจ่ายด้าน AI จะเพิ่มขึ้น ส่งผลให้เกิดการเทขายหุ้นเทคโนโลยีในวันพฤหัสบดีโดยตรง
- ดัชนี Nasdaq วันพฤหัสบดีร่วงหนักที่สุดในรอบ 19 เดือน วันศุกร์ฟื้นตัวได้เพียงบางส่วน: วันที่ 5 พฤศจิกายน ดัชนี Nasdaq Composite ลดลง 5.52% (-1,421.51 จุด) มูลค่าตลาดหายไป 2.5 ล้านล้านดอลลาร์ ดัชนี Philadelphia Semiconductor ร่วง 12.24% ในวันเดียว; วันที่ 6 พฤศจิกายน Nasdaq ฟื้นตัว 1.09% และดัชนีเซมิคอนดักเตอร์ฟื้น 4.21% แต่ตลอดสัปดาห์ Nasdaq ยังคงลดลง 3.37% เป็นสัปดาห์ที่สี่ติดต่อกันที่ปรับตัวลง
- ตัวเลขจ้างงานนอกภาคเกษตรเดือนตุลาคมเพิ่ม 165,000 ตำแหน่ง ใกล้เคียงสามเท่าของที่คาดการณ์ ตลาดเริ่มคาดการณ์การขึ้นดอกเบี้ยในเดือนธันวาคม: อัตราการว่างงานอยู่ที่ 4.1% การเติบโตของค่าจ้างล่าช้า ธนาคารกลางสหรัฐฯ (Fed) ในการประชุมเดือนตุลาคมยังคงอัตราดอกเบี้ยไว้เท่าเดิม Barkin, Hammack และ Williams ต่างชี้ว่า "เงินเฟ้อยังสูง จำเป็นต้องขึ้นดอกเบี้ยต่อ" ผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปี เพิ่มขึ้นเป็น 4.86% ดัชนีดอลลาร์ฟื้นตัวเป็น 102.28
- ราคาน้ำมันดิ่งลงเกือบ 17% ในหนึ่งสัปดาห์ เส้นทางเงินเฟ้อเกิดความไม่แน่นอนสองทิศทาง: น้ำมัน Brent ลดจาก 117.64 ดอลลาร์เมื่อวันที่ 30 ตุลาคม เหลือ 97.76 ดอลลาร์ (ลดลง 16.90% ต่อสัปดาห์) WTI ลดลง 13.23% เหลือ 90.34 ดอลลาร์ สาเหตุหลักมาจากความคาดหวังที่เพิ่มขึ้นว่าสถานการณ์สงครามอิหร่านจะคลี่คลายหลังการเลือกตั้งกลางเทอม; ในช่วงเดียวกันทองคำเพิ่มขึ้น 4.63% เป็น 4,079.50 ดอลลาร์
- สินทรัพย์คริปโทและหุ้นคริปโทสหรัฐฯ สูญเสียเม็ดเงินพร้อมกัน ETF เปลี่ยนเป็นไหลออกสุทธิ: BTC วันพฤหัสบดีแตะจุดต่ำสุดในรอบ 11 สัปดาห์ชั่วขณะ ทั้งตลาดถูกบังคับปิดสถานะ (liquidation) เกิน 1 พันล้านดอลลาร์; วันที่ 5 พฤศจิกายน ETF บิตคอยน์สปอตสหรัฐฯ มีเงินไหลออกสุทธิ 430.2 ล้านดอลลาร์ ETF คริปโทรวมไหลออกเกิน 530 ล้านดอลลาร์; กรณี Binance ถูกขโมย 6.3 พันล้านดอลลาร์ยังคงส่งผลต่อเนื่อง Elliptic ระบุว่ายังมี 3.1 พันล้านดอลลาร์ที่ยังไม่ได้ถูกฟอก
2. ตลาดหุ้นสหรัฐฯ และภาพรวมเศรษฐกิจมหภาค
2.1 ดัชนีปิดตลาด (ปิดตลาดเวลา 16:00 น. เวลาตะวันออกสหรัฐฯ วันที่ 2026-11-06)
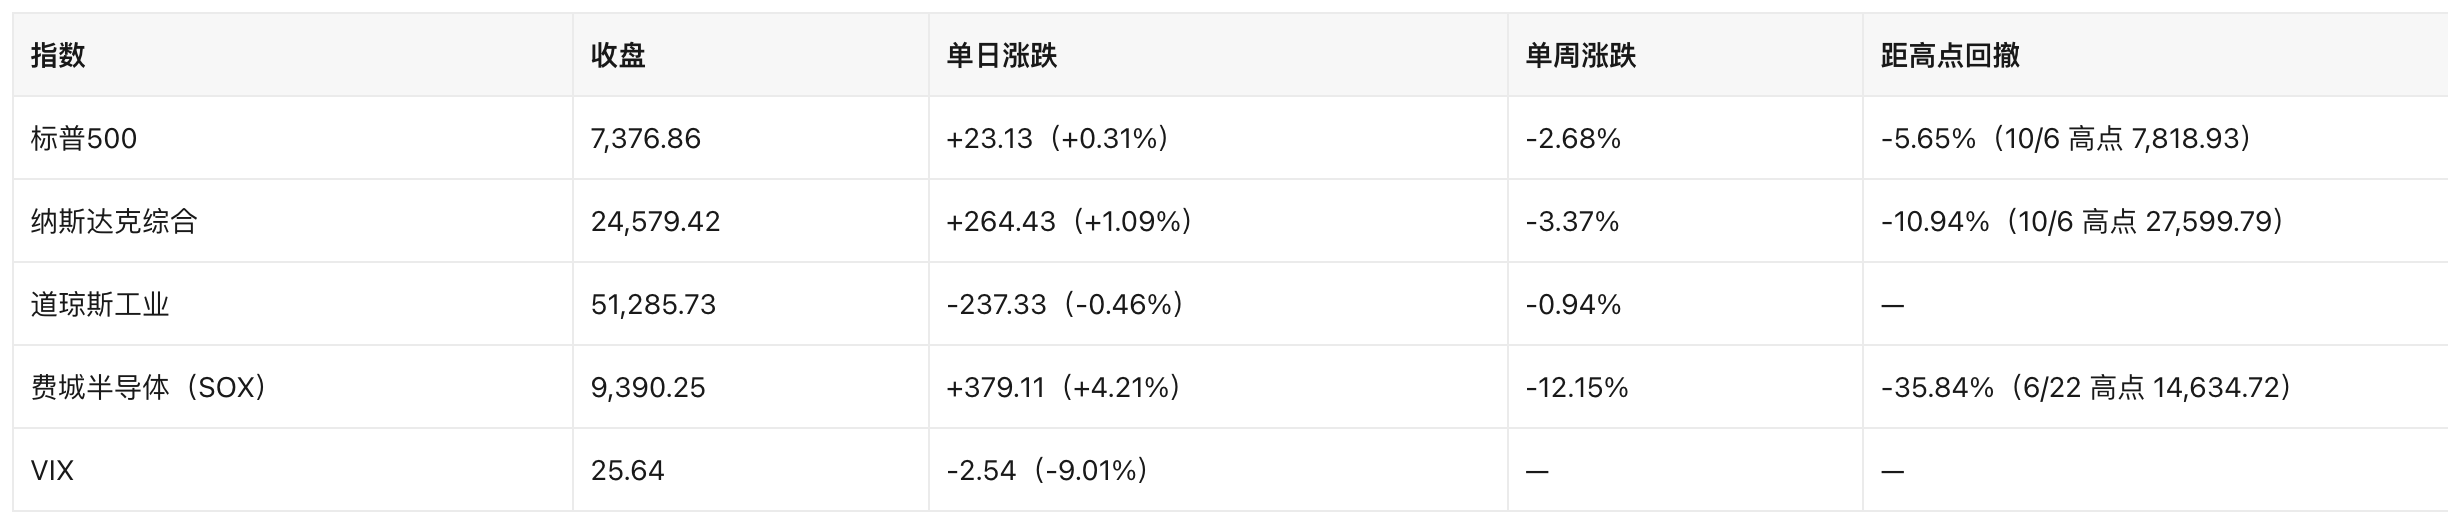
Nasdaq ได้เข้าสู่ช่วงปรับฐานทางเทคนิคแล้ว (-10.94% จากจุดสูงสุด); ดัชนีเซมิคอนดักเตอร์ฟิลาเดลเฟียถอยลง 35.84% จากจุดสูงสุดเมื่อวันที่ 22 มิถุนายน อยู่ในช่วงถอยตัวลึก
2.2 ปัจจัยขับเคลื่อนหลัก
- การเมือง → กฎระเบียบ → การประเมินมูลค่า: หลังพรรคเดโมแครตกวาดชัยในการเลือกตั้งกลางเทอม ตลาดกำหนดราคาความเสี่ยงด้านกฎระเบียบของบริษัทที่เกี่ยวข้องกับ AI ใหม่ Reuters รายงานว่าพรรคเดโมแครตกำลังเตรียมผลักดันร่างกฎหมาย AI "เป็นชุด"; Bloomberg ชี้ว่าการส่งออกชิป AI ของ Nvidia จะเป็นเป้าหมายของสภาคองเกรสที่นำโดยพรรคเดโมแครต นี่คือตัวแปรหลักที่กำหนดราคาสินทรัพย์เสี่ยงในสัปดาห์นี้ ไม่ใช่ผลกำไรของบริษัทเอง
- ข้อมูลการจ้างงาน → การขึ้นดอกเบี้ย → อัตราคิดลด: ตัวเลขจ้างงานนอกภาคเกษตรเดือนตุลาคมเพิ่ม 165,000 ตำแหน่ง ใกล้เคียงสามเท่าของที่ตลาดคาดการณ์ อัตราการว่างงานลดลงเป็น 4.1% หลังการเปิดเผยข้อมูล ตลาดคาดการณ์การขึ้นดอกเบี้ยในเดือนธันวาคมเพิ่มขึ้นเป็น 80% (ตามการรวบรวมจากหลายแหล่ง ไม่ใช่ข้อมูลดิบจาก CME FedWatch) Fed ในการประชุมเดือนตุลาคมคงอัตราดอกเบี้ยไว้เท่าเดิม เดือนธันวาคมถูกมองว่าเป็นหน้าต่างในการขึ้นดอกเบี้ย
- ท่าทีของเจ้าหน้าที่ Fed: Barkin (5 พ.ย.) กล่าวว่า "จะขึ้นดอกเบี้ยในอนาคต แต่จะเป็นจังหวะค่อยเป็นค่อยไป"; Hammack สนับสนุนเส้นทางการขึ้นดอกเบี้ยแบบค่อยเป็นค่อยไป; Williams (6 พ.ย.) กล่าวว่า "เงินเฟ้อสูงเกินไป จำเป็นต้องกลับสู่ 2%" ถ้อยคำโดยรวมเอนไปทางเข้มงวด (hawkish)
- ลักษณะของการฟื้นตัววันศุกร์: Bloomberg อธิบายว่าเป็น "ผู้ซื้อตอนราคาตกเข้ามาให้การสนับสนุน การเทขายหยุดชั่วคราว" Reuters เน้นว่านี่เป็น "การฟื้นตัวแบบบรรเทาทุกข์" ไม่ใช่การกลับทิศของแนวโน้ม; Nasdaq ตลอดสัปดาห์ยังคงเป็นสัปดาห์ที่สี่ติดต่อกันที่ปรับตัวลง
2.3 อัตราดอกเบี้ย เงินดอลลาร์ และสินค้าโภคภัณฑ์ (ปิดตลาด/ชำระบัญชี เวลาตะวันออกสหรัฐฯ 6 พ.ย.)
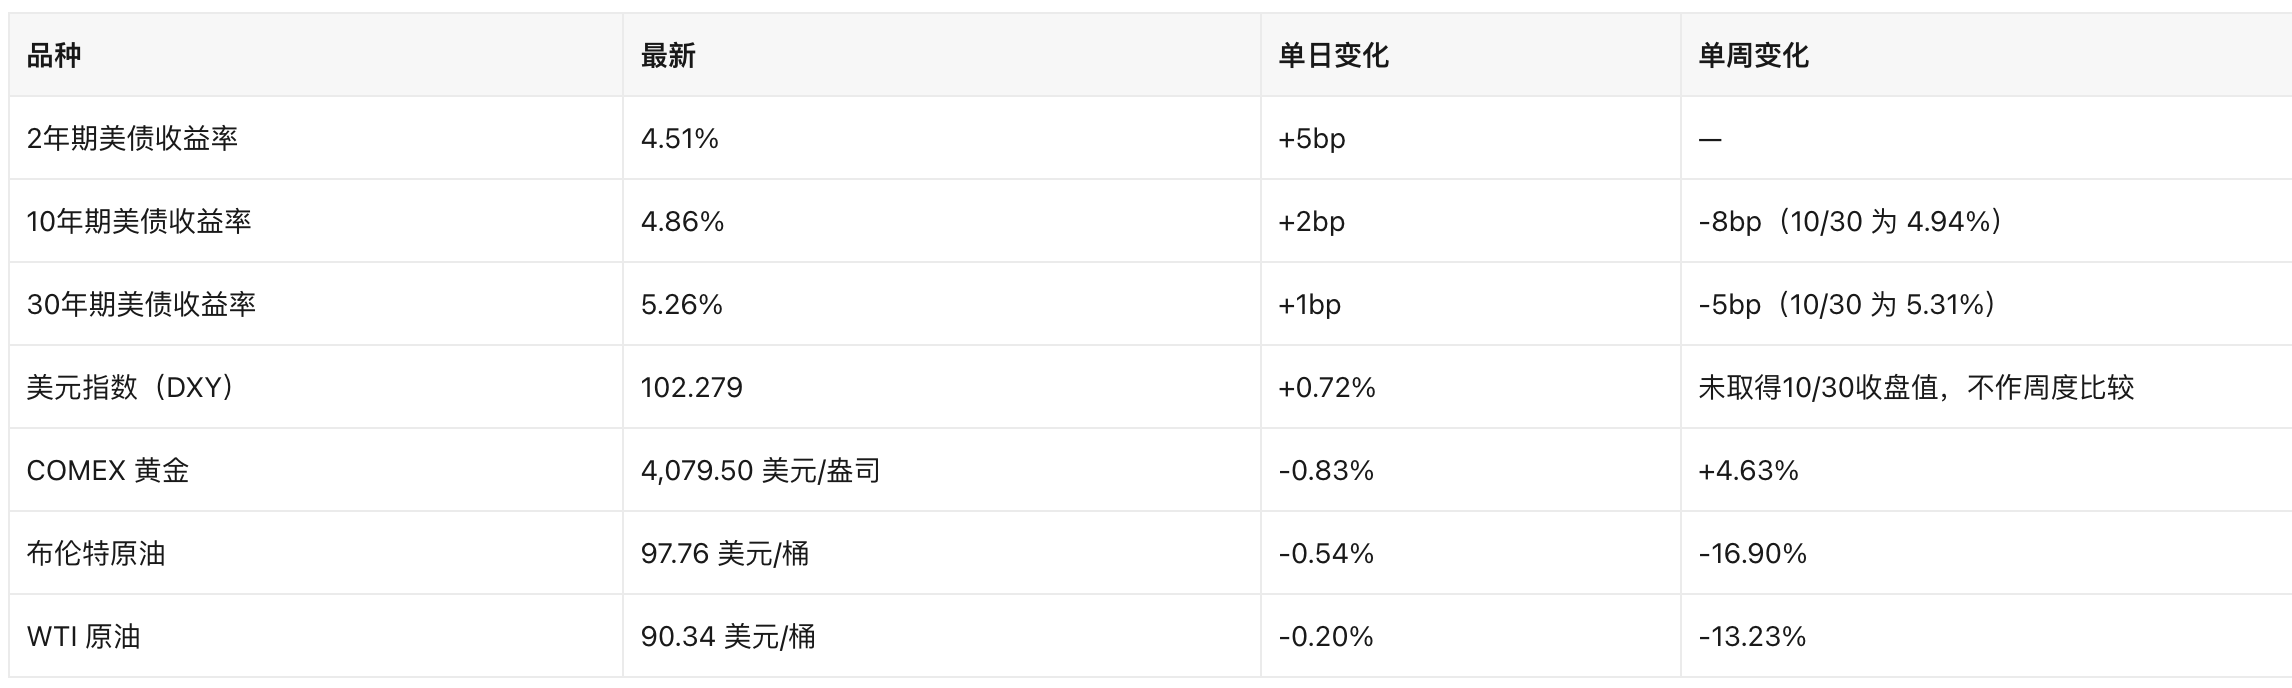
สัญญาณเส้นอัตราผลตอบแทน: พันธบัตรอายุ 10 ปีเพิ่มขึ้นเพียง 2bp หลังข้อมูลจ้างงานแข็งแกร่ง อายุ 2 ปีเพิ่มขึ้น 5bp เส้นอัตราผลตอบแทนแบนราบเล็กน้อย——ตลาดด้านหนึ่งกำหนดราคาการขึ้นดอกเบี้ยในเดือนธันวาคม อีกด้านหนึ่งกังวลว่าการขึ้นดอกเบี้ยจะกดดันการเติบโตในปี 2027 ซึ่งเสริมกำลังซึ่งกันและกันกับเรื่องเล่า "การใช้จ่ายด้าน AI ชะลอตัว"
3. หุ้นรายตัวและกลุ่มอุตสาหกรรมที่น่าสนใจ
3.1 เซมิคอนดักเตอร์: ฟื้นตัวรุนแรงในวันเดียว แต่ทั้งสัปดาห์ยังคงเป็นจุดที่ได้รับผลกระทบหนัก
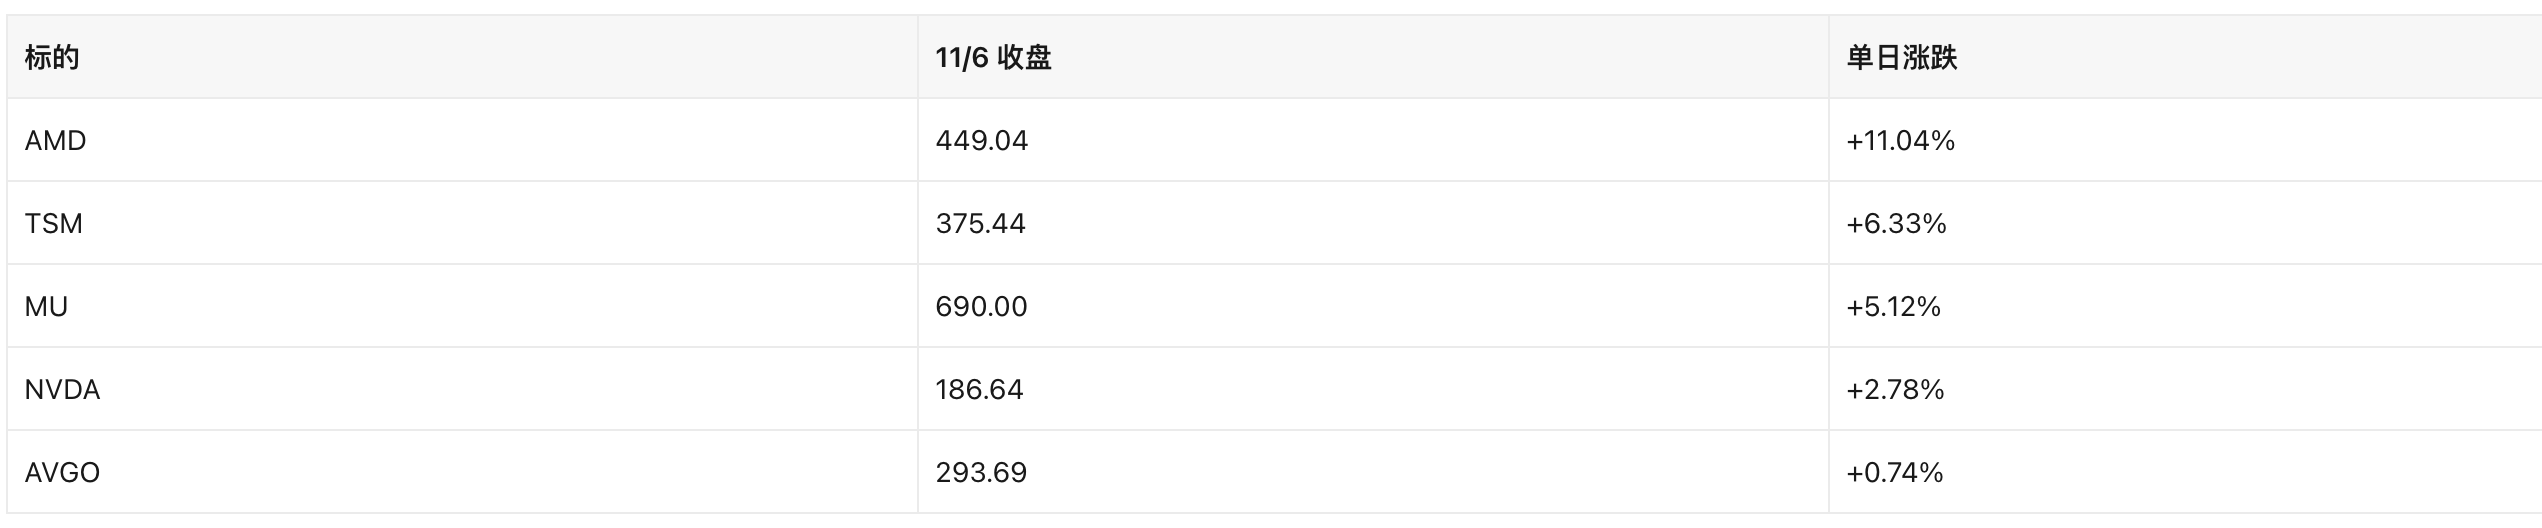
- AMD +11.04%: EPS ไตรมาสสาม 2.09 ดอลลาร์สูงกว่าคาดมาก รายได้ทำสถิติใหม่ ธุรกิจศูนย์ข้อมูลยอดขายเกือบ doubling คำแนะนำดีกว่าที่คาด หลังประกาศหลังตลาดวันที่ 3 พฤศจิกายน ราคาหุ้นเคยเพิ่มขึ้นในวันที่ 4 แต่ถูกขัดจังหวะโดยการเทขายทั้งตลาดในวันพฤหัสบดี วันที่ศุกร์จึงฟื้นตัวชดเชย
- หน่วยความจำและการรับจ้างผลิตฟื้นตัวพร้อมกัน: Micron และ TSMC นำการเพิ่มขึ้น ตลาดตีความว่าเป็นการกลับเข้าซื้อ posición ตามเรื่องเล่า "การใช้จ่ายด้าน AI ไม่ถูกขัดจังหวะ" Reuters/Barron's ต่างชี้ว่านี่เป็นมากกว่าการฟื้นตัวจากการร่วงหนักเกินไป ดัชนีเซมิคอนดักเตอร์ฟิลาเดลเฟียตลอดสัปดาห์ยังคงลดลง 12.15%
- จุดเสี่ยง: วาระการควบคุมการส่งออกชิปของสภาคองเกรสที่นำโดยพรรคเดโมแครตเป็นความเสี่ยงเชิงนโยบายที่ใหญ่ที่สุดของกลุ่มอุตสาหกรรม การที่ร่างกฎหมายใด ๆ มีรายละเอียดชัดเจนอาจส่งผลกระทบต่อการประเมินมูลค่าอีกครั้ง
3.2 Tesla: Cybertruck หยุดผลิต ยกกำลังการผลิตให้ Robotaxi
- TSLA +4.23% เป็น 358.22 ดอลลาร์ Musk ยืนยันว่าจะค่อย ๆ หยุดการผลิต Cybertruck (ยอดขายรุ่นนี้ลดลง 48% เมื่อเทียบปีต่อปี) โรงงานเท็กซัสจะเปลี่ยนกำลังการผลิตไปที่ Cybercab รถแท็กซี่ขับเคลื่อนอัตโนมัติ ตลาดตีความว่าเป็น "ตัดขาดทุน + มุ่งเน้นเรื่องเล่า AI" ไม่ใช่ความต้องการที่เสื่อมถอย
3.3 บริษัทเทคโนโลยีขนาดใหญ่: ความแตกต่างชัดเจน ซอฟต์แวร์และฮาร์ดแวร์ไม่สอดคล้องกัน
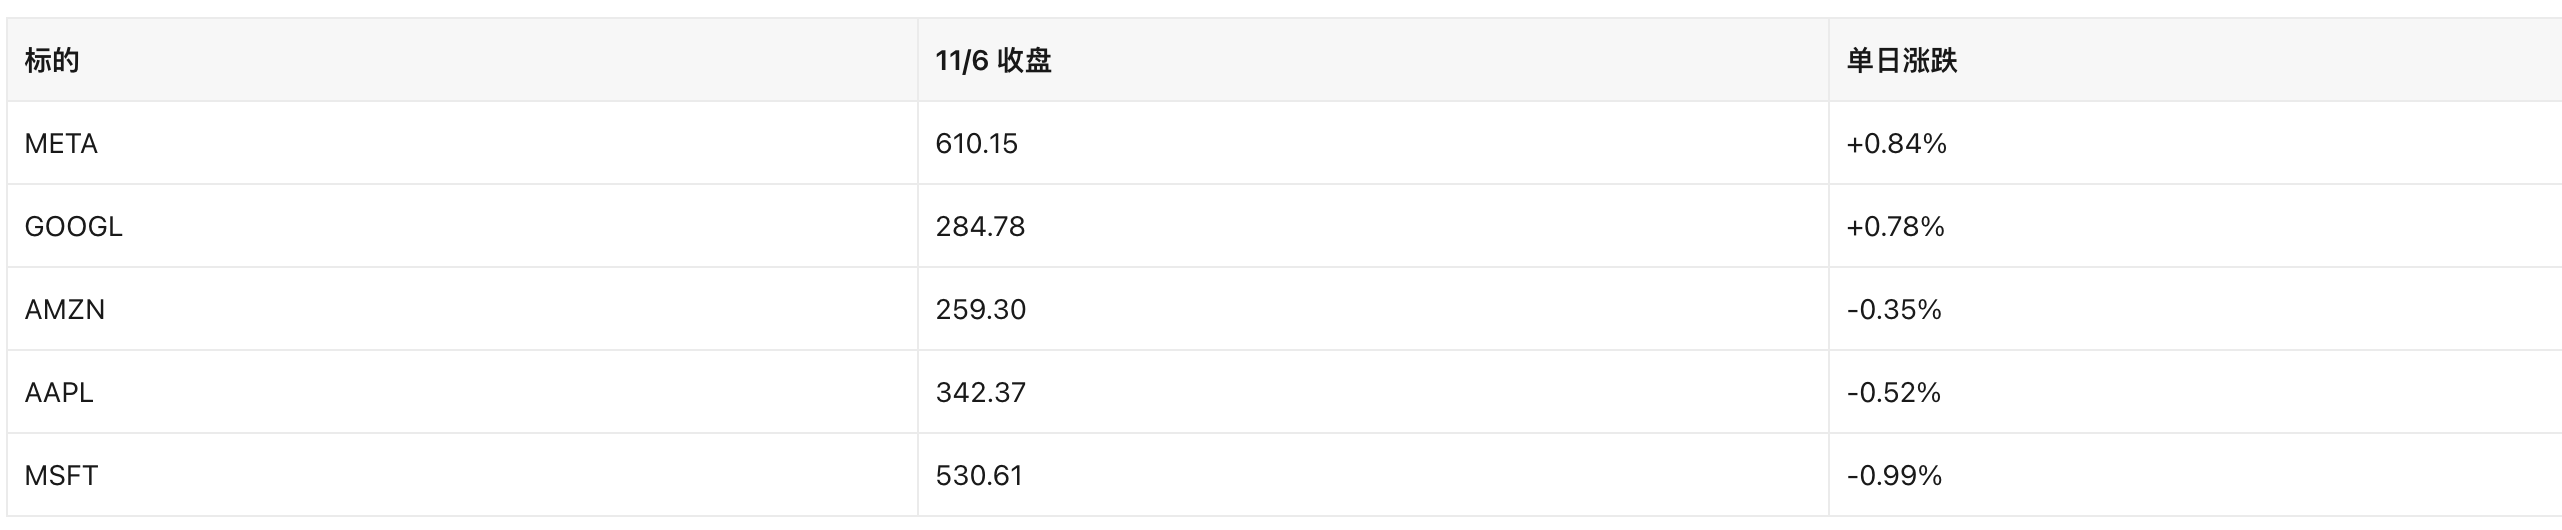
การฟื้นตัวของดัชนีมาจากเซมิคอนดักเตอร์และหุ้นเติบโตที่มีเบต้าสูงเป็นหลัก หุ้นซอฟต์แวร์ที่มีน้ำหนักมากไม่สามารถเพิ่มขึ้นตามได้ แสดงว่าเงินทุนกำลังทำ "การฟื้นตัวจากการร่วงหนักเกินไป" ไม่ใช่ "การกลับเข้าซื้อเต็มรูปแบบ"
3.4 โครงสร้างพื้นฐาน AI: สมอการประเมินมูลค่าเริ่มคลอนแคลน
- การประเมินมูลค่า IPO ของ Anthropic ถูกรายงานว่าอาจลดลงครึ่งหนึ่งเหลือ 1 ล้านล้านดอลลาร์: Decrypt อ้างรายงานว่าหลังการเทขายหุ้น AI การประเมินมูลค่าในตลาด一级ของบริษัทอาจถูกปรับลดลง ข่าวนี้ยังไม่ได้รับการยืนยันจากบริษัท ระบุว่าเป็นข้อมูลที่ยังไม่ได้รับการยืนยัน แต่มีผลทางจิตวิทยาโดยตรงต่อสมอการประเมินมูลค่าของห่วงโซ่โครงสร้างพื้นฐาน AI
- ต้นทุนไฟฟ้าของ AI กลายเป็นประเด็นทางการเมือง: ในการเลือกตั้งกลางเทอมเกิด "การต่อต้านของelectorate" ต่อราคาไฟฟ้าของศูนย์ข้อมูล OpenAI สัญญาจะรับผิดชอบค่าไฟฟ้าของ AI (Decrypt, 5 พ.ย.) ซึ่งหมายความว่าต้นทุนภายนอกของการใช้จ่ายด้าน AI กำลังถูกทำให้เป็นประเด็นทางการเมือง ซ้อนทับกับความเสี่ยงด้านกฎระเบียบ
- CoreWeave (CRWV) รายงานผลประกอบการหลังตลาดวันที่ 10 พฤศจิกายน เป็นการทดสอบจริงครั้งแรกของเรื่องเล่าโครงสร้างพื้นฐาน AI ในสัปดาห์หน้า
3.5 พลังงาน: สมดุลที่เปราะบางหลังการดิ่งลงในหนึ่งสัปดาห์
น้ำมัน Brent ลดลง 16.90% ต่อสัปดาห์เป็น 97.76 ดอลลาร์ แต่วันศุกร์ลดลงเพียง 0.54% ข่าวเรือในอ่าวเปอร์เซียถูกโจมตีอีกครั้งจำกัดการลดลง (CBS News) ราคาน้ำมันที่ลดลงเป็นผลดีต่อสายการบิน การขนส่ง และการบริโภค แต่เป็นผลลบต่อความคาดหวังกำไรของหุ้นพลังงาน; ในขณะเดียวกันก็เป็นตัวแปรเดียวในห่วงโซ่ "เงินเฟ้อ—ขึ้นดอกเบี้ย" ปัจจุบันที่อาจกลับทิศได้อย่างรวดเร็ว
4. หุ้นสหรัฐฯ ที่เกี่ยวข้องกับคริปโท (Crypto-Equity)
4.1 บริษัท DAT (Digital Asset Treasury)
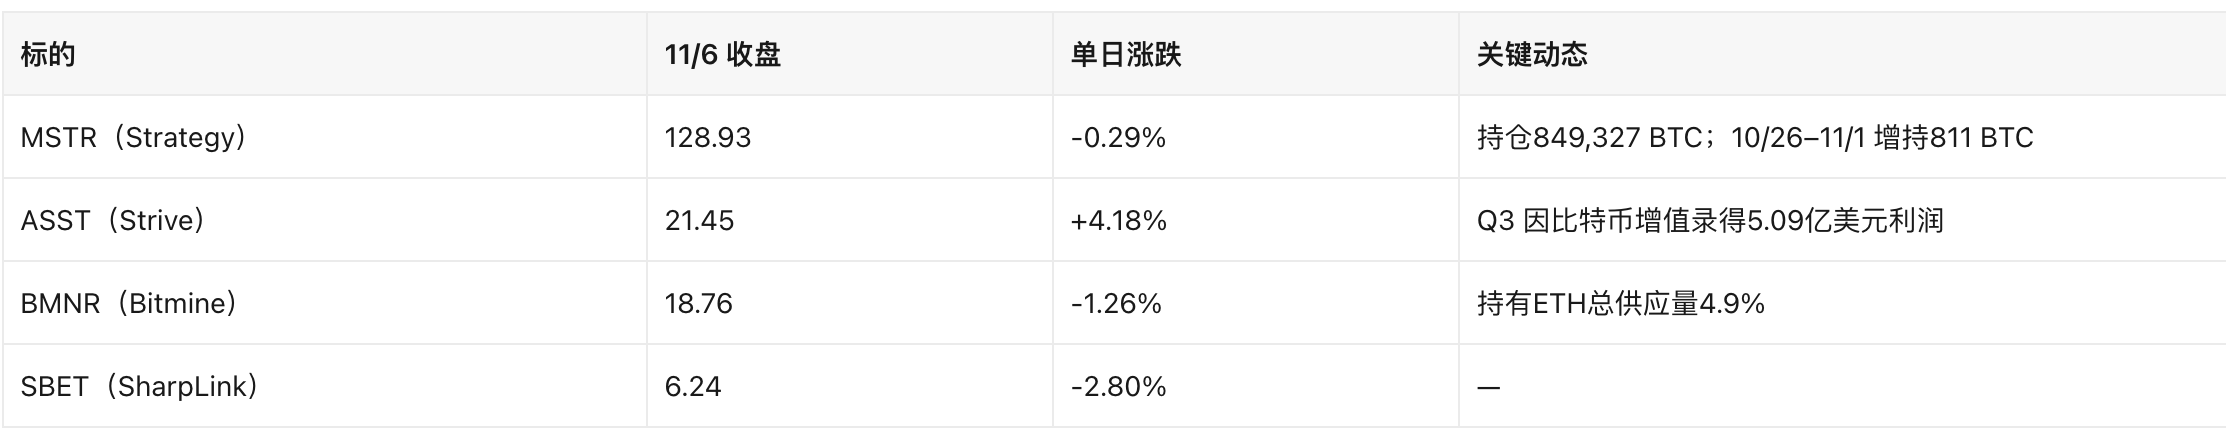
Strategy (MSTR)——ยังคงเพิ่มการถือครอง แต่ "วงล้อพรีเมียม" หยุดหมุนแล้ว
- การถือครองและต้นทุน: ตามข้อมูลที่บริษัทเปิดเผย การถือครองรวม 849,327 BTC; ระหว่างวันที่ 26 ตุลาคมถึง 1 พฤศจิกายนเพิ่มการถือครอง 811 BTC ใช้เงิน 65.5 ล้านดอลลาร์ ราคาเฉลี่ย 80,846 ดอลลาร์/BTC (811 × 80,846 = 65,566,106 ดอลลาร์ ความแตกต่างจากจำนวนเงินที่เปิดเผย 65.5 ล้านดอลลาร์มาจากการปัดเศษราคาเฉลี่ย)
- การระดมทุน: ในช่วงเดียวกันซื้อคืน STRC (หุ้นบุริมสิทธิ์ Stretch) 208 ล้านดอลลาร์ และขายหุ้นสามัญผ่าน ATM 164 ล้านดอลลาร์ ราคา STRC กลับมาใกล้มูลค่าที่ตราไว้ 100 ดอลลาร์ บริษัทเปลี่ยน "การใช้เงินสด" เป็น "กระสุนซื้อเหรียญใหม่"
- ส่วนลด mNAV (สัญญาณสำคัญ): ตามมูลค่าตลาด Nasdaq มูลค่าตลาด MSTR 54.45 พันล้านดอลลาร์; คำนวณจาก 849,327 BTC × 75,820 ดอลลาร์ มูลค่าการถือครอง 64.396 พันล้านดอลลาร์ มูลค่าตลาด/มูลค่าการถือครอง 0.846 เท่า (54.45 พันล้าน ÷ 64.396 พันล้าน ยังไม่หักหนี้ ยังไม่รวมหุ้นบุริมสิทธิ์) CoinDesk ระบุตั้งแต่เดือนมิถุนายนว่า "mNAV ระดับองค์กรได้ลดลงต่ำกว่า 1 แล้ว" ความหมาย: ในสถานะส่วนลด การออกหุ้นสามัญเพิ่มจะเจือจางไม่เพิ่ม BTC ต่อหุ้น ตรรกะการระดมทุนหลักของ DAT ใช้ไม่ได้ผล——ซึ่งอธิบายว่าทำไม MSTR ยังคงค่อย ๆ ลดลงขณะที่ BTC ซื้อขายแบบ sideways
- ผลประกอบการไตรมาสสาม: กำไรจากการดำเนินงาน 21 พันล้านดอลลาร์ EPS เจือจาง 44.75 ดอลลาร์ (Business Wire, 29 ตุลาคม) ส่วนใหญ่มาจากการเปลี่ยนแปลงมูลค่ายุติธรรมของบิตคอยน์ ต้องแยกดูจากกระแสเงินสด
Strive (ASST)——ผู้ท้าชิงที่เพิ่มการถือครองอย่าง aggressive
- ไตรมาสสามบัน