รายงานตลาดหุ้นสหรัฐฯ|NVIDIA ร่วงอีก 5.5% ฉุดกลุ่ม AI, S&P และ Nasdaq ปิดลบ ขณะที่กลุ่มการเงินและพลังงานสวนทางปรับขึ้น (11 พฤศจิกายน)


- ประเด็นหลัก: CPI เดือนตุลาคมทั้งภาพรวมและ Core สูงกว่าคาด การขึ้นดอกเบี้ยเดือนธันวาคมกลายเป็นกรณีฐาน อัตราดอกเบี้ยระยะยาวพุ่งขึ้นกดดันสินทรัพย์มูลค่าสูง เงินลงทุนของ Strategy ผู้นำกลุ่ม crypto DAT พลิกเป็นขาดทุนทางบัญชี mNAV ลดลงเหลือ 0.82 เท่า อุตสาหกรรมกำลังเปลี่ยนจาก "ก่อหนี้ซื้อเหรียญ" ไปสู่ "ฟื้นฟูงบดุล"
- ปัจจัยสำคัญ:
- CPI เดือนตุลาคม +0.4% MoM และ Core +0.3% สูงกว่าคาดทั้งคู่ อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปีเพิ่มขึ้นเป็น 4.983% และระหว่างวันทะลุ 5%; Waller กล่าวว่าเดือนธันวาคมจะขึ้นดอกเบี้ยอย่างน้อย 25bp และอาจพิจารณา 50bp หากจำเป็น
- NVIDIA ร่วง 5.47% ในวันเดียวจากเรื่องอื้อฉาวของ CEO และคดีฟ้องร้องแบบกลุ่ม สะสมร่วงเกือบ 30% ในห้าสัปดาห์ ผลประกอบการวันที่ 17 พ.ย. จะเป็นจุดทดสอบสำคัญของกลุ่ม AI
- BTC ซื้อขายที่ 73,800 ดอลลาร์ ต่ำกว่าราคาเฉลี่ยต้นทุนของ Strategy ที่ 75,456 ดอลลาร์ ขาดทุนทางบัญชีประมาณ 1.39 พันล้านดอลลาร์; มูลค่าตลาด/เงินลงทุนของ MSTR ลดลงเหลือ 0.82 เท่า เงินระดมทุนงวดนี้ 66.3% ใช้สำหรับซื้อคืนหุ้นบุริมสิทธิ์แทนการซื้อเหรียญ
- ETF บิทคอยน์สปอตสหรัฐฯ มีเงินไหลออกสุทธิ 3 วันติดต่อกัน IBIT ไหลออกสะสม 1.66 พันล้านดอลลาร์ใน 7 วัน; ETF อีเธอเรียมไหลออกสุทธิติดต่อกัน 6 สัปดาห์ ETF เปลี่ยนจากแรงซื้อส่วนเพิ่มเป็นแรงขายส่วนเพิ่ม
- Coinbase ได้รับใบอนุญาต trust bank ขั้นสุดท้ายจาก OCC ธุรกิจรับฝากทรัพย์สินเข้าสู่กรอบกฎหมายระดับสหพันธรัฐ; แต่ COIN ยังลดลง 2.92% ตามตลาดโดยรวม ข่าวดีด้านกฎระเบียบยากจะชดเชยความเสี่ยงจากอัตราดอกเบี้ยและราคาเหรียญ
- การทบทวนดัชนี MSCI เดือนพฤศจิกายนอาจตัดบริษัทที่มีสัดส่วนสินทรัพย์ดิจิทัลสูงออก ซึ่งเป็นความเสี่ยงที่ไม่ใช่ปัจจัยพื้นฐานที่ใหญ่ที่สุดของกลุ่ม DAT; หากยืนยันการตัดออก sẽปรับพอร์ตมีผลปลายเดือนพฤศจิกายน
- การหมุนเวียนกลุ่มหุ้นสะท้อนการซื้อขายแบบ "เงินเฟ้อกลับมา + ขึ้นดอกเบี้ย": XLK -1.15% ขณะที่ XLF +0.52%, XLE +0.44%, XLV +0.29%; VIX ลดลง ตลาดยังไม่ลดความเสี่ยงอย่างเป็นระบบ
หนึ่ง พาดหัวข่าว
- CPI เดือนตุลาคมเพิ่มขึ้น 0.4% เมื่อเทียบรายเดือน และ Core เพิ่มขึ้น 0.3% สูงกว่าคาดทั้งคู่ ตลาดถือโอกาสที่เฟดจะขึ้นดอกเบี้ยในเดือนธันวาคมเป็นกรณีฐานทันที CPI โดยรวมเพิ่มขึ้น +0.4% เมื่อเทียบรายเดือน (คาด +0.3% ค่าก่อนหน้า +0.6%) Core เพิ่มขึ้น +0.3% (คาด +0.2%) เนื่องจากข้อมูลขาดหายจากเหตุการณ์รัฐบาลปิดทำการในเดือนตุลาคม 2025 BLS จึงไม่เผยแพร่ตัวเลขเทียบรายปีในงวดนี้ อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐอายุ 10 ปีเพิ่มขึ้นเป็น 4.983% (+11.9bp) โดยระหว่างวันเคยทะลุ 5%
- เจ้าหน้าที่เฟดส่งสัญญาณ "อาจพิจารณา 50bp" Waller กล่าวว่าจะสนับสนุนการขึ้นดอกเบี้ยอย่างน้อย 25bp ในเดือนธันวาคม และหากเงินเฟ้อยังสูงต่อเนื่องจะพิจารณา 50bp ส่วน Logan ก็มีท่าที hawkish เช่นกัน ผลสำรวจของ Reuters ระบุว่านักเศรษฐศาสตร์ส่วนใหญ่คาดว่าเฟดจะขึ้นดอกเบี้ยอีกครั้งในเดือนธันวาคม ขณะที่ Goldman Sachs เลื่อนคาดการณ์การขึ้นดอกเบี้ยครั้งที่สามไปเป็นเดือนมีนาคมปีหน้า
- Nvidia ร่วงอีก 5.47% กลายเป็นตัวถ่วงที่ใหญ่ที่สุดของดัชนี จากกรณีที่ CEO Jensen Huang มีความเชื่อมโยงกับ "ผู้ต้องสงสัยเป็นสายลับจีน" เปิดเผยออกมา ทำให้บริษัทและตัว Huang ถูกผู้ถือหุ้นฟ้องแบบ class action และสถาบันหลายแห่งปรับลดราคาเป้าหมาย ราคาหุ้นร่วงสะสมเกือบ 30% ในห้าสัปดาห์ (24/7 Wall St) และจะรายงานผลประกอบการหลังปิดตลาดวันที่ 17 พฤศจิกายน (คาด EPS 2.49 ดอลลาร์) หลังปิดตลาดปรับขึ้น 0.94%
- หุ้นสหรัฐฯ ที่เกี่ยวข้องกับคริปโตกดดันกันทั่วหน้า แต่มีความแตกต่างภายในอย่างชัดเจน BTC อยู่ที่ 73,800 ดอลลาร์ ได้หลุดต่ำกว่าราคาเฉลี่ยต้นทุนของ Strategy ที่ 75,456 ดอลลาร์แล้ว MSTR ร่วง 3.60% มูลค่าตลาด/สินทรัพย์ถือครองลดลงเหลือ 0.82 เท่า ส่วน MARA พุ่งสวนทาง 10.54% จากการอนุมัติซื้อหุ้นคืน 500 ล้านดอลลาร์และชำระคืนสินเชื่อที่ค้ำประกันด้วย Bitcoin 750 ล้านดอลลาร์ ขณะที่ IREN ร่วง 7.85% จากการถูกปรับลดอันดับเครดิตเพราะโครงการ Microsoft ล่าช้า
- ภูมิรัฐศาสตร์: ความคาดหวัง "สงครามจบลง" กับเหตุโจมตีในช่องแคบฮอร์มุซเกิดขึ้นพร้อมกัน ราคาน้ำมันร่วงก่อนแล้วเด้งกลับ Trump กล่าวปฏิบัติการทางทหารต่ออิหร่านจะ "จบเร็วๆ นี้" Brent ระหว่างวันหลุดต่ำกว่า 90 ดอลลาร์ ปิดที่ 91.49 ดอลลาร์ (-1.17%) แต่ในช่วงเอเชียวันที่ 11 พฤศจิกายน การเดินเรือในฮอร์มุซถูกโจมตีอีกครั้ง Brent เด้งกลับไปที่ 92.05 ดอลลาร์ (+0.61%)
- ตัวแปรสำคัญสามตัวหลังปิดตลาดพลิกไปในทางที่ดีขึ้น Costco ประกาศเงินปันผลพิเศษ 30 ดอลลาร์ต่อหุ้น (รวม 1.33 หมื่นล้านดอลลาร์) และกลับมาเริ่มซื้อหุ้นคืน 4,000 ล้านดอลลาร์ หลังปิดตลาดบวก 1.88% CoreWeave รายได้ไตรมาสสามสูงกว่าคาดและปรับเพิ่ม guidance หลังปิดตลาดบวก 7.9% Nvidia ปรับขึ้นเล็กน้อยหลังปิดตลาด ทั้งหมดนี้เป็น缓冲ให้กับการเปิดตลาดวันที่ 11 พฤศจิกายน
สอง ภาพรวมตลาดหุ้นสหรัฐฯ และมหภาค
2.1 ดัชนีปิดตลาด (เวลาสหรัฐฯ 2026-11-10 16:00 EST)
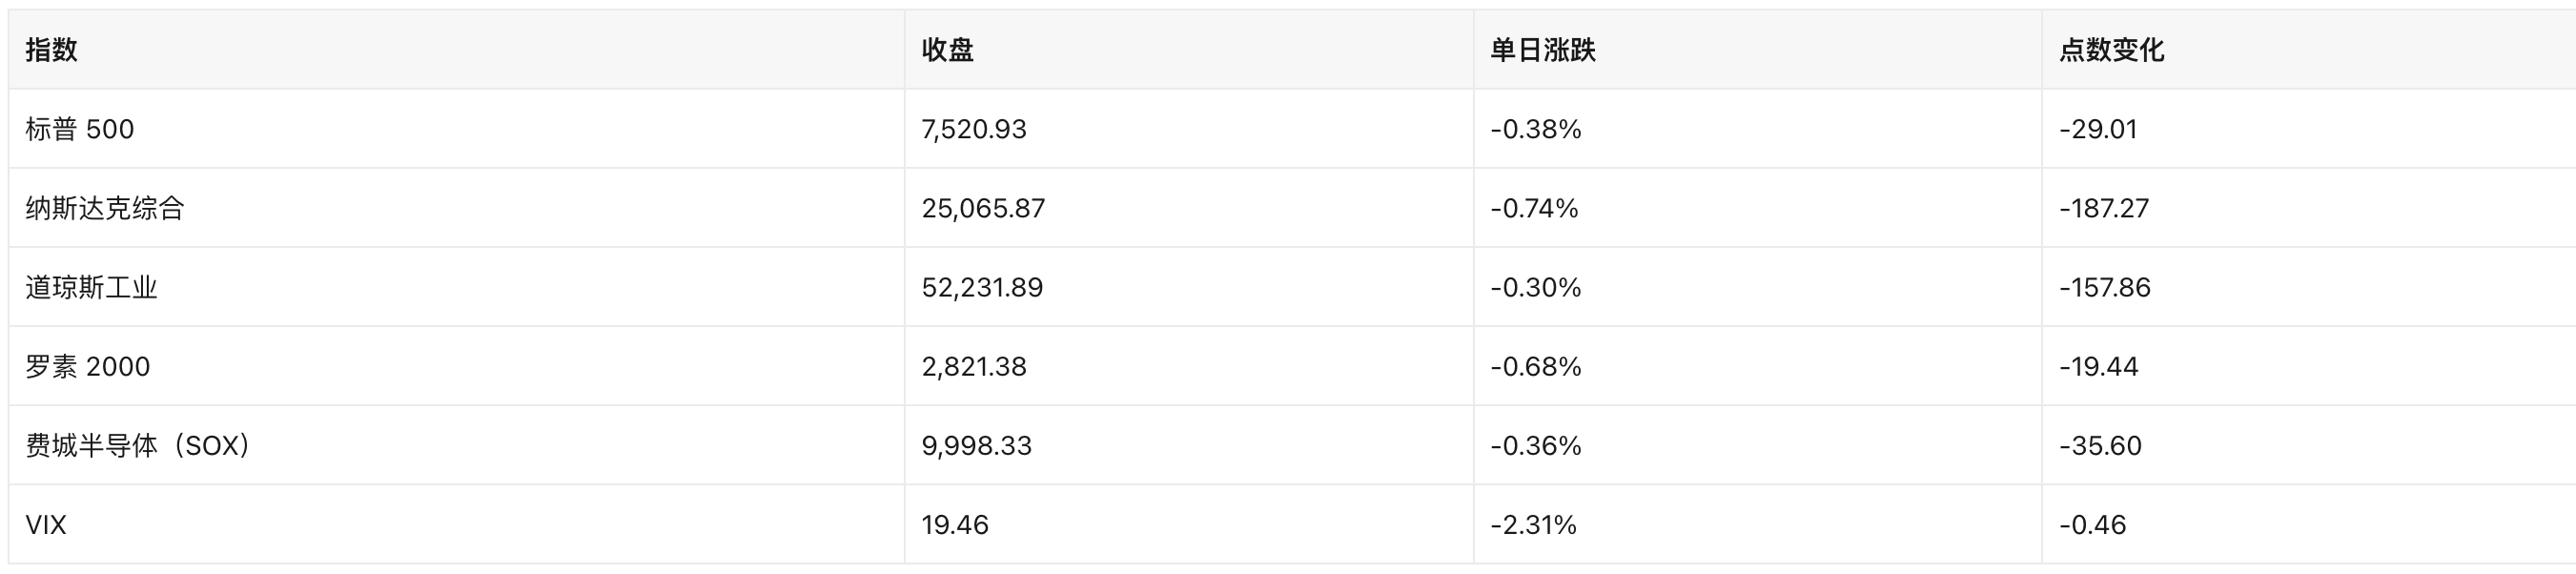
ปัจจัยขับเคลื่อนหลัก:
① CPI เดือนตุลาคมทั้งตัวเลขหลักและ Core สูงกว่าคาดทั้งคู่ อัตราดอกเบี้ยระยะยาวพุ่งขึ้น กดดันหุ้นเติบโตที่มูลค่าแพง;
② ความเสี่ยงเฉพาะตัวของ Nvidia (เรื่องอื้อฉาวของ CEO + การฟ้องแบบ class action) ซ้อนทับกัน ทำให้เกิดความแตกต่างรุนแรงภายในกลุ่มเซมิคอนดักเตอร์;
③ เงินไหลเวียนจากเทคโนโลยีไปสู่การเงิน พลังงาน และการแพทย์ — XLK -1.15% ขณะที่ XLF +0.52%, XLE +0.44%, XLV +0.29%, XLC +0.37%
จุดสำคัญ: นี่คือการปรับลงในกรอบแคบจาก "แรงกระแทกของอัตราดอกเบี้ย + ความเสี่ยงเฉพาะตัวหุ้น" โดย VIX กลับลดลง แสดงว่าตลาดยังไม่เข้าสู่การลดความเสี่ยงเชิงระบบ
S&P 500 ต่ำกว่าจุดสูงสุดเมื่อ 6 ตุลาคมที่ 7,818.93 อยู่ 3.81% Nasdaq ต่ำกว่าจุดสูงสุดเมื่อ 6 ตุลาคมที่ 27,599.79 อยู่ 9.18% และ Nasdaq ปรับลงติดต่อกันสี่สัปดาห์แล้ว
2.2 ข้อมูลมหภาคและเฟด
- CPI เดือนตุลาคม (11/10 08:30 ET): ตัวเลขหลักรายเดือน +0.4% (คาด +0.3% ค่าก่อนหน้า +0.6%) Core รายเดือน +0.3% (คาด +0.2% ค่าก่อนหน้า +0.3%) ดัชนี CPI (ไม่ปรับฤดูกาล) 337.511 ค่าจ้างรายชั่วโมงที่แท้จริงรายเดือน 0.0% (ค่าก่อนหน้า -0.4%) เนื่องจากข้อมูลขาดหายจากเหตุการณ์รัฐบาลปิดทำการในเดือนตุลาคม 2025 งวดนี้จึงไม่เผยแพร่ตัวเลขเทียบรายปีและ Core เทียบรายปี นับเป็นเดือนที่สามติดต่อกันที่ "ตัวเลขรายเดือนสูง ตัวเลขรายปีขาดหาย"
- ท่าทีของเฟด: Waller ระบุชัดเจน "ธันวาคมอย่างน้อย 25bp หากตัวเลขเงินเฟ้อร้อนเกินไปจะพิจารณา 50bp" ส่วน Logan ก็สนับสนุนการ收紧เพิ่มเติม ผลสำรวจ Reuters: นักเศรษฐศาสตร์ส่วนใหญ่คาดว่าเฟดจะขึ้นดอกเบี้ยอีกครั้งในเดือนธันวาคม Goldman Sachs หลัง CPI เลื่อนการขึ้นดอกเบี้ยครั้งที่สามไปเป็นมีนาคมปีหน้า และเลื่อนการลดดอกเบี้ยไปเป็นปลายปีหน้า
- อัตราดอกเบี้ยและดอลลาร์ (11/10): อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐอายุ 10 ปี 4.983% (+11.9bp) ระหว่างวันทะลุ 5% อายุ 30 ปี 5.350% (+9.4bp) การประมูลพันธบัตรอายุ 10 ปีเมื่อ 11/10 ได้อัตราดอกเบี้ย 5.020% ดัชนีดอลลาร์ปิดที่ 102.23 (+0.57%) ช่วงเอเชียวันที่ 11 พฤศจิกายนอยู่ที่ 102.31 (+0.08%)
- สินค้าโภคภัณฑ์ (ชำระราคา 11/10): COMEX ทองคำ 4,030.20 ดอลลาร์/ออนซ์ (-2.05%) ช่วงเอเชียวันที่ 11 พฤศจิกายนเด้งขึ้นเป็น 4,072.50 (+1.05%) Brent 91.49 ดอลลาร์/บาร์เรล (-1.17% ระหว่างวันหลุดต่ำกว่า 90) WTI 86.04 ดอลลาร์/บาร์เรล (-0.93%)
สาม หุ้นร้อนและกลุ่มอุตสาหกรรม
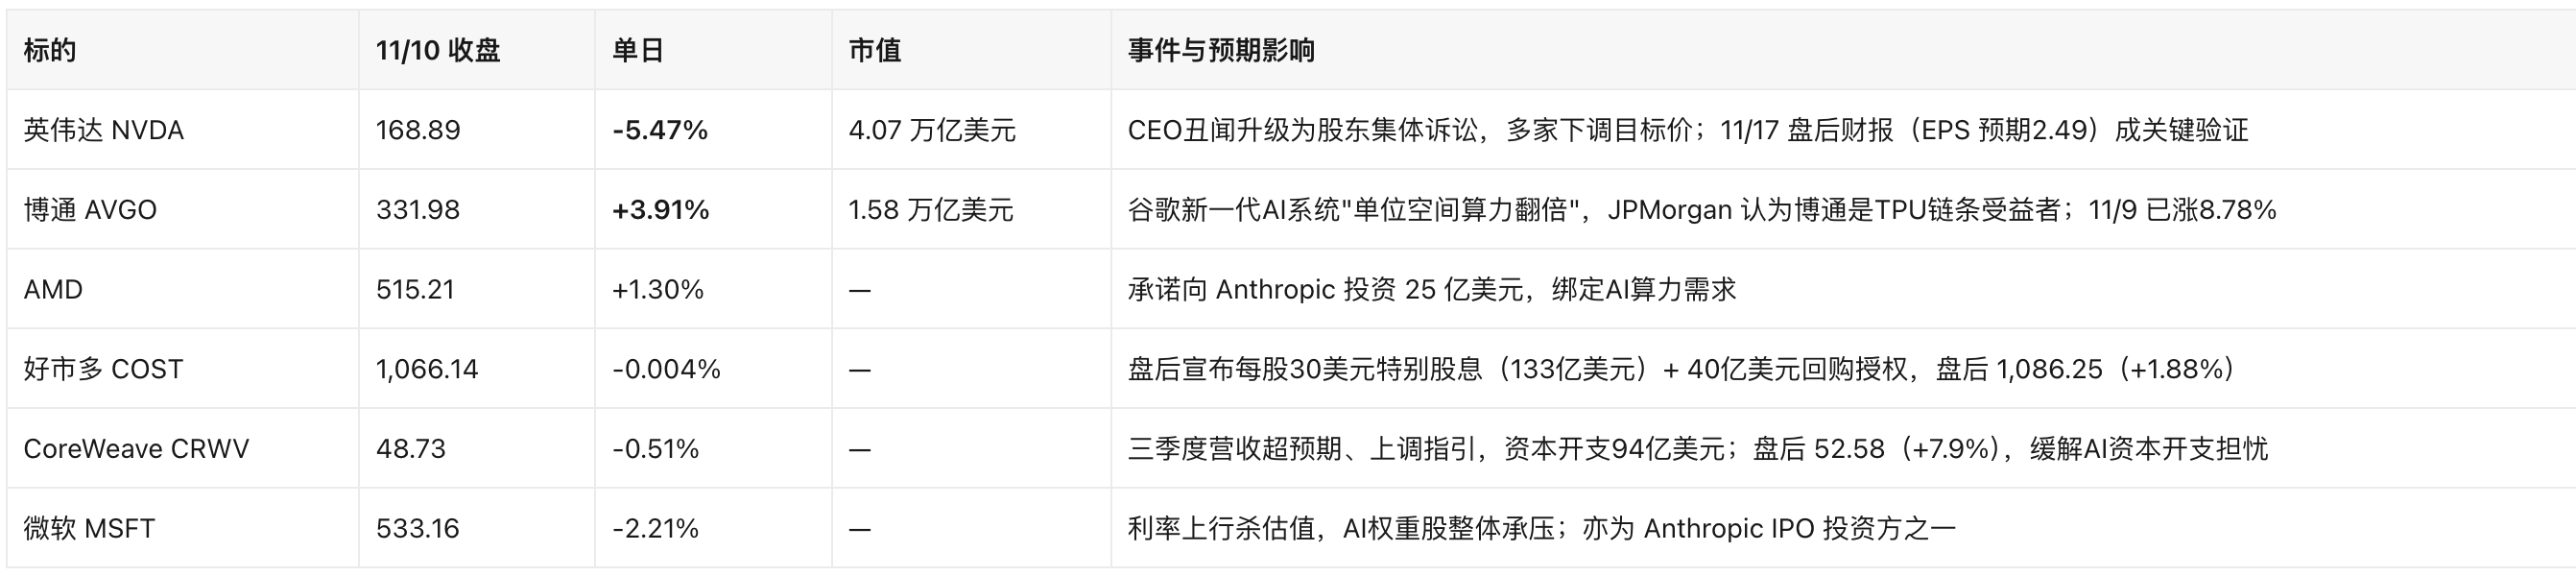
กลุ่มอุตสาหกรรมและธีมการลงทุน
- ความอ่อนไหวต่ออัตราดอกเบี้ยเรียงลำดับได้ชัดเจน: เทคโนโลยี (XLK -1.15%) และอสังหาริมทรัพย์ (XLRE -0.13%) ถูกกดดัน ขณะที่การเงิน (XLF +0.52% ได้ประโยชน์จากเส้นอัตราผลตอบแทนที่ชันขึ้น) พลังงาน (XLE +0.44%) และการแพทย์ (XLV +0.29%) มีเงินไหลเข้า นี่คือการซื้อขายแบบ "reflation + ขึ้นดอกเบี้ย" อย่างชัดเจน ไม่ใช่การซื้อขายแบบ recession
- ภายในกลุ่ม AI เปลี่ยนจาก "เรื่องเล่า" ไปสู่ "การพิสูจน์": การร่วงของ Nvidia มาจากความเสี่ยงด้านบรรษัทภิบาล การขึ้นของ Broadcom/AMD มาจากตรรกะคำสั่งซื้อและการผูกพันด้วยหุ้น CoreWeave ปรับเพิ่ม guidance หลังปิดตลาดแสดงว่าความต้องการด้านกำลังประมวลผลยังไม่แย่ลง ทั้งสามอย่างรวมกันแสดงว่าการซื้อขาย AI ยังไม่瓦解ทั้งหมด แต่การกำหนดราคาเปลี่ยนจาก "การขยาย P/E" ไปสู่ "ความสามารถมองเห็นกระแสเงินสดและคำสั่งซื้อ"
- ผลกระทบจากการเลือกตั้งกลางเทอมยังคงอยู่: หลังพรรคเดโมแครตกวาดทั้งสองสภา ตลาดกังวลว่าการกำกับดูแล AI และการต่อต้านการผูกขาดจะ intensified วันที่ 5 พฤศจิกายน Nasdaq ร่วงหนักในวันเดียว มูลค่าตลาดหายไป 2.5 ล้านล้านดอลลาร์ ส่วนลดด้านนโยบายนี้ยังไม่ได้รับการฟื้นฟูเต็มที่ และเป็นตัวแปรพื้นฐานที่ทำให้หุ้นเทคโนโลยีฟื้นตัวได้ยากในปัจจุบัน
- ข้อควรระวัง: Nvidia จะรายงานผลประกอบการหลังปิดตลาดวันที่ 17 พฤศจิกายน เป็นเหตุการณ์เดียวในสัปดาห์หน้าที่ยังสามารถกำหนดราคากลุ่ม AI ใหม่ได้ วันกำหนดสิทธิรับเงินปันผลพิเศษของ Costco คือ 24 พฤศจิกายน วันจ่าย 4 ธันวาคม (รวม 1.33 หมื่นล้านดอลลาร์)
สี่ หุ้นสหรัฐฯ ที่เกี่ยวข้องกับคริปโต
4.1 ผู้นำ DAT: Strategy (MSTR)
การเปิดเผยล่าสุด (SEC 8-K, 2026-11-09 ครอบคลุม 11/2–11/8)
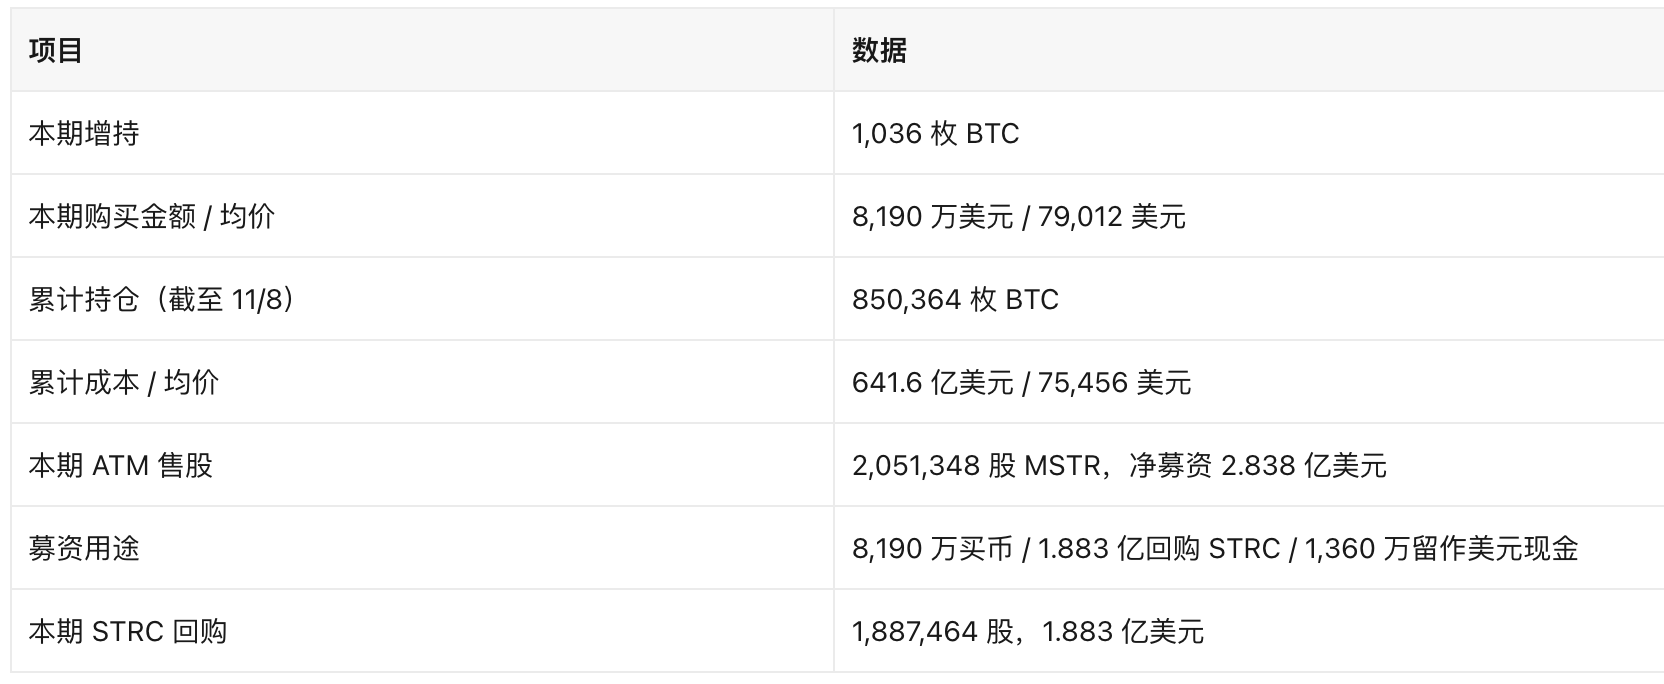
- สัญญาณที่หนึ่ง: สินทรัพย์ถือครองขาดทุนลอยตัวอย่างเป็นทางการ คำนวณจาก BTC 73,819.91 ดอลลาร์ ณ 11/11 07:29 UTC มูลค่าตลาดของสินทรัพย์ถือครองอยู่ที่ประมาณ 6.277 หมื่นล้านดอลลาร์ ต่ำกว่าต้นทุน 6.416 หมื่นล้านดอลลาร์ ขาดทุนลอยตัวประมาณ 1.39 พันล้านดอลลาร์ (-2.2%) ราคา BTC ปัจจุบันต่ำกว่าราคาเฉลี่ย 2.17%
- สัญญาณที่สอง: การระดมทุนให้ความสำคัญกับการปรับปรุงงบดุลก่อน งวดนี้เงินระดมทุนสุทธิเพียง 28.9% ใช้ซื้อเหรียญ ขณะที่ 66.3% ใช้ซื้อหุ้นบุริมสิทธิ์ STRC คืน — สืบเนื่องจากลำดับ "ลดต้นทุนหุ้นบุริมสิทธิ์ก่อน แล้วค่อยซื้อเหรียญ"
- สัญญาณที่สาม: ส่วนลดมูลค่าขยายตัว มูลค่าตลาดปิด 5.113 หมื่นล้านดอลลาร์ / มูลค่าสินทรัพย์ถือครอง 6.277 หมื่นล้านดอลลาร์ = 0.82 เท่า (เกณฑ์นี้ยังไม่รวมหนี้สินรวมและหุ้นบุริมสิทธิ์ ไม่เท่ากับ EV/NAV แบบสมบูรณ์ งวดก่อน 0.83 เท่า) ราคาหุ้น 121.07 ดอลลาร์ วันเดียว -3.60% ปรับลงจากจุดสูงสุด 21 กันยายน 28.2%
- วงเงินออกจำหน่ายคงเหลือ: MSTR 1.834 หมื่นล้าน, STRC 1.751 หมื่นล้าน, STRF 1.62 พันล้าน, STRK 2.10 พันล้าน, STRD 4.01 พันล้านดอลลาร์ — กระสุนเพิ่มทุนเพียงพอ แต่เมื่อ mNAV<1 การเพิ่มทุนเท่ากับ "ขายหุ้นส่วนลดเพื่อซื้อเหรียญ" ต้นทุนการเจือจางจึงสูงขึ้น
DAT อื่นๆ
- Strive (ASST, 21.55 ดอลลาร์, +0.42%, มูลค่าตลาด 2.74 พันล้านดอลลาร์): 11/2–11/8 เพิ่มถือ BTC เพียง 29 เหรียญ (2.2 ล้านดอลลาร์ ราคาเฉลี่ย 75,862 ดอลลาร์) ถือครอง 43,153 เหรียญ ในเดือนตุลาคมเคยซื้อ 15,124 เหรียญที่ราคาเฉลี่ย 83,310 ดอลลาร์ ตามราคาเหรียญปัจจุบัน มูลค่าสินทรัพย์ถือครองประมาณ 3.19 พันล้านดอลลาร์ มูลค่าตลาด/สินทรัพย์ถือครอง 0.86 เท่า (คำนวณคร่าวๆ จากราคา BTC 11/11) H.C. Wainwright ยืนยัน "ตัวเลือกแรก"
- BitMine (BMNR, 18.08 ดอลลาร์, -2.85%): ผู้นำคลัง ETH เปิดเผยรายได้จากการ staking ETH ปีงบประมาณ 2026 อยู่ที่ 121.4 ล้านดอลลาร์ แต่ราคาเหรียญที่อ่อนแอกดดันมูลค่า
- SharpLink (SBET, 5.85 ดอลลาร์, -4.57%): หลักทรัพย์คลัง ETH กำไรไตรมาสสามเทียบปีก่อน +620% (รวมกำไรจากมูลค่ายุติธรรมที่ไม่ใช่เงินสด) ราคาหุ้นยังคงร่วงตาม ETH
- Twenty One Capital (XXI, 5.32 ดอลลาร์, -4.49%, มูลค่าตลาด 2.98 พันล้านดอลลาร์): 完成การเข้าจดทะเบียนผ่าน SPAC เมื่อ 11/4 พร้อมคลัง BTC ขนาด 3.9 พันล้านดอลลาร์ เป็นตัวอย่าง DAT ใหม่ที่สำคัญที่สุดของไตรมาสนี้
- TON Strategy (TONX, 3.22 ดอลลาร์, +9.15%, มูลค่าตลาด 177 ล้านดอลลาร์): 完成การระดมทุน 558 ล