


การแข่งขันในตลาดหางยาว: Hyperliquid กำลังสูญเสียความได้เปรียบอยู่หรือไม่?


- ประเด็นหลัก: สภาพคล่องของสินทรัพย์หางยาวของ Hyperliquid เสื่อมถอยลงอย่างมีนัยสำคัญ ความลึกของสมุดคำสั่งในระยะใกล้หดตัวลงอย่างมาก เมื่อเทียบกับ Binance แล้วได้สูญเสียความได้เปรียบในการแข่งขันหลักไปแล้ว โดยมีสาเหตุจากโครงสร้างค่าธรรมเนียม การจัดสรรทรัพยากรเครือข่าย และกลไกอื่นๆ ที่เอื้อประโยชน์ต่อผู้ทำตลาดรายใหญ่มาอย่างต่อเนื่อง บีบพื้นที่การอยู่รอดของผู้ทำตลาดรายเล็ก
- ปัจจัยสำคัญ:
- ภายใต้มาตรฐาน 10bps ความลึกที่วัดเป็นดอลลาร์มัธยฐานของ Hyperliquid ลดลง 82% ขณะที่ Binance ลดลง 61% และ OKX ลดลง 78%; อัตราส่วนความลึกของ Hyperliquid เทียบกับ Binance มัธยฐานลดลงอีก 57.5%
- ในช่วงใกล้ 5bps ดัชนีความลึกเป็นดอลลาร์เหลือเพียงประมาณ 13 ดัชนีจำนวนโทเค็นประมาณ 28; แต่ดัชนีจำนวนโทเค็นในช่วง 20 ระดับเต็มมีค่าถึง 127 บ่งชี้สภาพคล่องเคลื่อนย้ายไปยังพื้นที่ห่างจากราคากลาง
- ต้นทุนการซื้อขายมัธยฐานสำหรับคำสั่งซื้อ 10,000 ดอลลาร์: Hyperliquid 5.21bps, Binance 2.95bps (ไม่รวมค่าธรรมเนียม)
- ภายในหนึ่งเดือนที่ผ่านมา ส่วนแบ่งการเสนอราคามัธยฐานของกลุ่มบัญชีที่ใหญ่ที่สุดในช่วง 25bps เพิ่มขึ้นจาก 34.5% เป็น 38.6% ส่วนต่างราคา (spread) ขยายจาก 2.13bps เป็น 3.55bps
- โครงสร้างค่าธรรมเนียมไม่สมดุล: กลุ่มบัญชีที่มีปริมาณซื้อขายต่ำสุดหนึ่งในสี่จ่าย 0.961bps ขณะที่กลุ่มสูงสุดหนึ่งในสี่ได้รับค่าตอบแทนคืน 0.236bps ส่วนต่างต้นทุนประมาณ 1.20bps
- จำนวนเฉลี่ยของกลุ่มบัญชีที่ให้ราคาเสนอที่มีประสิทธิภาพลดลงจาก 7.64 เหลือ 6.39 โดยใน 58 จาก 72 ตลาดมีจำนวนลดลง
- ความลึกที่มองเห็นได้ภายใน 25bps ของสัญญา HIP-4 นั้น 47% มาจากกระเป๋าเงินผู้ทำตลาดมืออาชีพสี่ราย; กฎการรับส่งข้อมูลที่แออัดจัดสรรพื้นที่บล็อกตามส่วนแบ่งของวันก่อนหน้า ก่อให้เกิดวงจร "ต้องมีปริมาณซื้อขายจึงจะได้รับโควตา"
บทความนี้มาจาก:0d Labs CEO matteo
เรียบเรียง|Odaily(@OdailyChina);ผู้แปล|Azuma(@azuma_eth)
ในช่วงหลายเดือนที่ผ่านมา เนื่องจากเรากำลังพัฒนาผลิตภัณฑ์ที่ยังไม่เปิดเผยต่อสาธารณะ เราจึงใช้เวลาเป็นจำนวนมากในการวิเคราะห์สภาพคล่องของ DEX ต่างๆ ในสินทรัพย์ที่ซื้อขายหลากหลายประเภท เรามีข้อมูล order book ที่สมบูรณ์ยาวนานกว่าหนึ่งปีครึ่ง ซึ่งมาจากการบันทึกของเราระหว่างการซื้อขายในตลาดที่เกี่ยวข้องผ่าน 0d Labs ในระหว่างการวิเคราะห์ เราค้นพบปรากฏการณ์หนึ่งในกลุ่มสินทรัพย์หางยาวของตลาดคริปโตที่ค่อนข้างคาดไม่ถึง —— สภาพคล่องกำลังบางลงเรื่อยๆ
หลังจากเหตุการณ์ 1011 เมื่อปีที่แล้ว เราคาดการณ์ไว้แล้วว่าจะเกิดผลลัพธ์เช่นนี้ แต่จากสถานการณ์ปัจจุบัน ดูเหมือนว่าตลาดคริปโตโดยรวมยังไม่ฟื้นตัวจากเหตุการณ์นั้นอย่างแท้จริง
นอกจากนี้ เมื่อเร็วๆ นี้ เพื่อนเทรดเดอร์ที่ใกล้ชิดกับเราหลายคนก็ complain ว่า Hyperliquid เริ่มแข่งขันได้ยากขึ้นเรื่อยๆ กลไกบางอย่างบนแพลตฟอร์มดูเหมือนกำลังทำให้ข้อได้เปรียบกระจุกตัวไปยังผู้เล่นรายใหญ่ ตั้งแต่ค่าธรรมเนียมการอ่านลำดับความสำคัญ (Read Priority Fees) ที่ถูก Wintermute ผูกขาด ไปจนถึงค่าธรรมเนียมและความแออัดของเครือข่าย L1ที่ทำให้ผู้ทำตลาดรายเล็ก (MM) ลำบากอย่างมาก ปัญหาเหล่านี้ล้วนดึงดูดความสนใจของเรา
ดังนั้น ผมจึงตัดสินใจศึกษาการเปลี่ยนแปลงสภาพคล่องของ Hyperliquid เพิ่มเติม และพยายามทำความเข้าใจ —— สภาพแวดล้อมการอยู่รอดที่แย่ลงเรื่อยๆ ของผู้ทำตลาดรายเล็ก มีความสัมพันธ์เชิงสาเหตุกับการลดลงของสภาพคล่องบนแพลตฟอร์มหรือไม่? ท้ายที่สุดแล้ว หนึ่งในข้อได้เปรียบเชิงแข่งขันหลักของ Hyperliquid ในช่วงแรก ก็คือความสามารถในการมอบสภาพคล่องที่หนาแน่นให้กับสินทรัพย์หางยาว
เกณฑ์เปรียบเทียบ
ก่อนอื่น เราจำเป็นต้องสร้างเกณฑ์ที่สะท้อนสภาวะของตลาดคริปโตโดยรวม สภาพคล่องอาจกำลังบางลง แต่ถ้านี่เป็นปรากฏการณ์ทั่วทั้งตลาด เราก็ต้องแยกแยะว่าการเปลี่ยนแปลงใดมาจากตลาดโดยรวม และสิ่งใดคือปัญหาของ Hyperliquid เอง
สำหรับสภาพคล่องโดยรวมของ altcoin นั้น Binance ถือเป็นเกณฑ์อ้างอิงที่มีคุณค่า ด้วยเหตุนี้ เราจึงเลือกสินทรัพย์ 86 รายการที่ซื้อขายบนทั้งสองแพลตฟอร์มในช่วงวันที่ 1 พฤศจิกายน 2025 ถึง 1 พฤศจิกายน 2026 และมีเลเวอเรจสูงสุดต่ำกว่า 10 เท่า เป็นกลุ่มตัวอย่างสินทรัพย์หางยาวสำหรับการศึกษาครั้งนี้
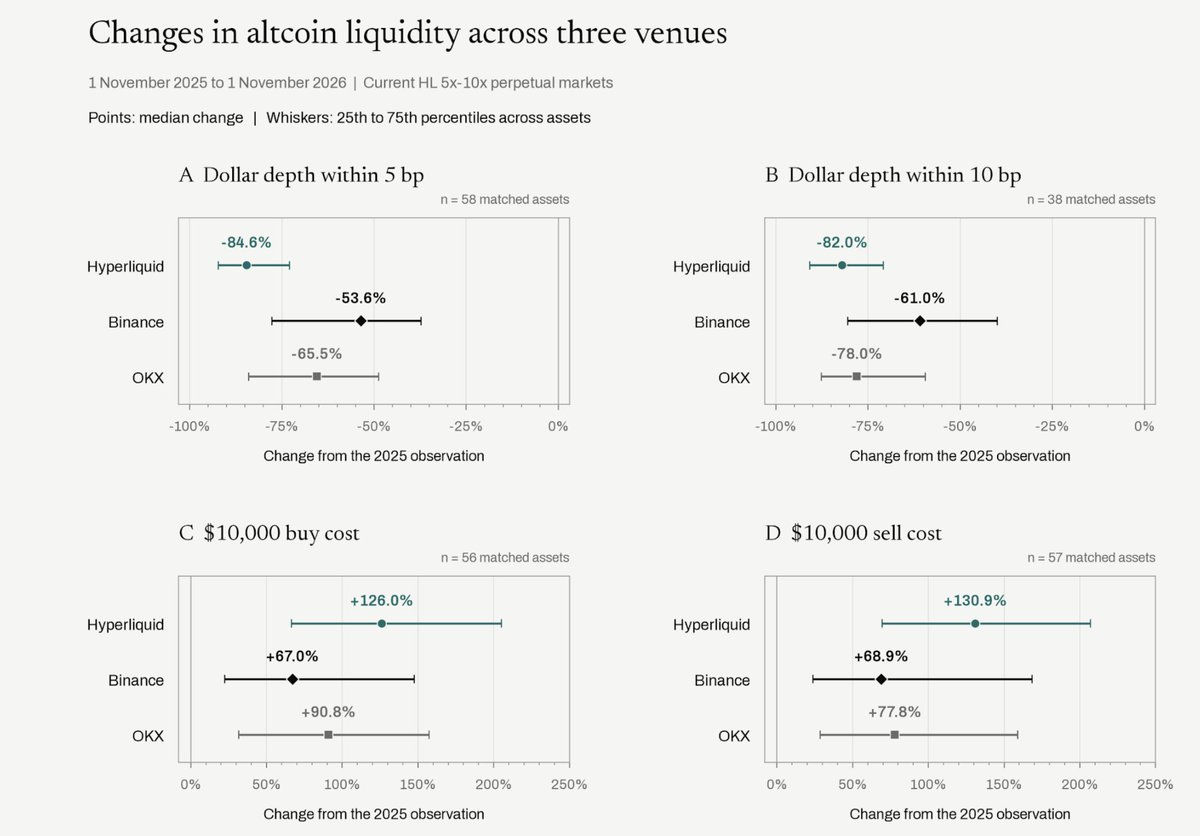
ใน 38 ตลาดที่สามารถเปรียบเทียบได้ด้วยมาตรฐานเดียวกันที่ 10 basis points (bps) ความลึกของ order book ที่วัดเป็นดอลลาร์มัธยฐานของ Hyperliquid ลดลง 82% Binance ลดลง 61% และ OKX ลดลง 78% ช่องว่างนี้ถือว่ามีนัยสำคัญอย่างมาก
แน่นอนว่าราคาโทเคนที่ลดลงย่อมทำให้ความลึกของ order book ที่วัดเป็นดอลลาร์หดตัวลง但我们ยังต้องยืนยันเพิ่มเติมว่าจำนวนโทเคนที่เสนอราคาในช่วงราคาเหล่านี้ลดลงด้วยหรือไม่
เพื่อ判斷ว่า Hyperliquid มีปัญหาที่เฉพาะเจาะจงหรือไม่ ผมนำความลึกของแต่ละสินทรัพย์บน Hyperliquid หารด้วยความลึกบน Binance แล้วเปรียบเทียบการเปลี่ยนแปลงของอัตราส่วนนี้ก่อนและหลังหนึ่งปี ในช่วง 5 basis points อัตราส่วนดังกล่าวลดลง 57.5% ที่ค่ามัธยฐาน
นั่นหมายความว่า แม้เราจะพิจารณาสภาพคล่องของโทเคนเดียวกันบนสองแพลตฟอร์ม Hyperliquid ก็ยังสูญเสียสภาพคล่องไปเป็นจำนวนมากเมื่อเทียบกับ Binance ต้องชี้แจงว่าอัตราส่วนเหล่านี้คำนวณแยกตามแต่ละตลาด ไม่ได้นำค่ามัธยฐานความลึกของสองแพลตฟอร์มมาหารกันโดยตรง
หากเราต้องการซื้อสินทรัพย์มูลค่า 10,000 ดอลลาร์ในช่วงตัวอย่างหลัง โดยคำนวณจากราคาที่แสดงบน order book เท่านั้น ต้นทุนการซื้อขายมัธยฐานของ Hyperliquid อยู่ที่ 5.21 basis points ขณะที่ Binance อยู่ที่เพียง 2.95 basis points และยังไม่รวมค่าธรรมเนียม สำหรับคำสั่งซื้อที่มีขนาดไม่ใหญ่มากเช่นนี้ ทั้งสองแพลตฟอร์มหมายถึงต้นทุน 5.21 ดอลลาร์และ 2.95 ดอลลาร์ตามลำดับ
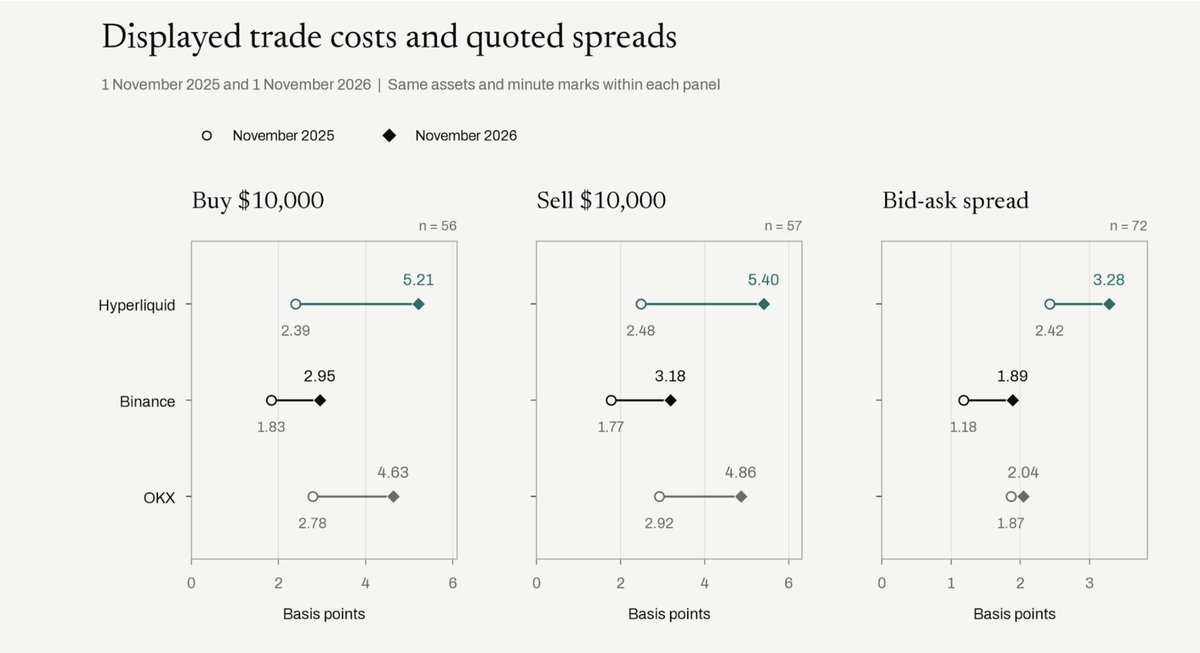
ส่วน Spread (ส่วนต่างราคาเสนอซื้อขาย) กลับให้ตัวอย่างที่ตรงกันข้ามอย่างน่าสนใจ Spread ของ Binance จริงๆ แล้วขยายตัวในเชิงสัมพัทธ์มากกว่า (อย่างไรก็ตาม Spread ของมันแคบกว่าอยู่แล้วในตอนแรก และระดับสุดท้ายก็ยังต่ำกว่าอยู่ดี)
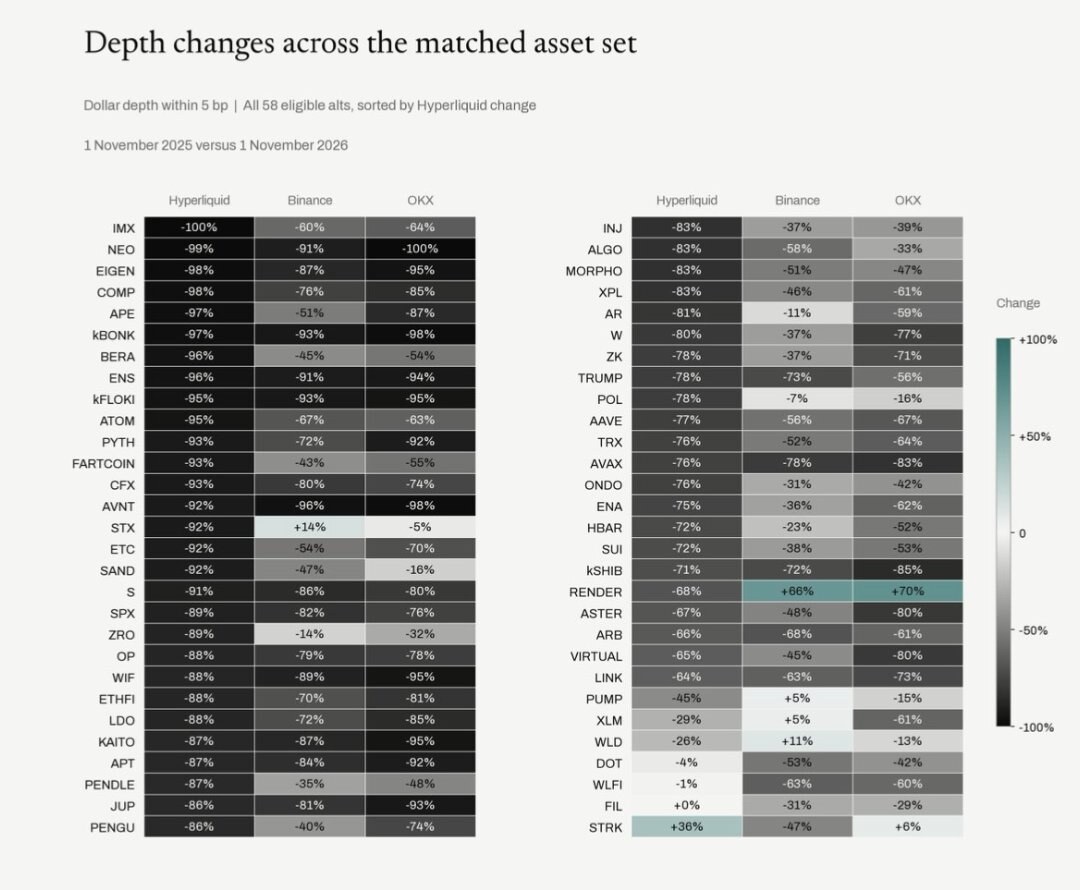
บริเวณที่ใกล้ราคากลางที่สุด ปัญหาชัดเจนที่สุด
บางคนอาจตั้งข้อสงสัยพื้นฐานต่อการวิเคราะห์ข้างต้นว่า หากราคาของโทเคนบางชนิดลดลงอย่างมาก แม้จำนวนโทเคนใน order book จะไม่เปลี่ยน ความลึกที่วัดเป็นดอลลาร์ก็ดูเหมือนจะหดตัวลง เพื่อขจัดปัจจัยนี้ เราจึงติดตามทั้งมูลค่าที่เสนอราคาเป็นดอลลาร์และจำนวนโทเคนใน order book ไปพร้อมกัน
ในกราฟของ Hyperliquid เราได้กำหนดช่วงสินทรัพย์และช่วงเวลาที่สังเกตคงที่ไว้ที่ 13 วันẫอย่าง โดยตัวอย่างในช่วง 5 basis points ประกอบด้วย 63 ตลาด ส่วนตัวอย่างที่กว้างขึ้นในช่วง 20 basis points แรกประกอบด้วย 80 ตลาด
ต้องสังเกตว่าเงื่อนไขการคัดกรองของตัวอย่างเหล่านี้เข้มงวดกว่าตัวอย่างที่เปรียบเทียบเพียงสองจุดเวลาก่อนหน้านี้ ดังนั้นจึงไม่สามารถนำข้อมูลจุดสิ้นสุดตรงนี้ไปแทนที่ผลการเปรียบเทียบกับ centralized exchange (CEX) ข้างต้นได้โดยตรง
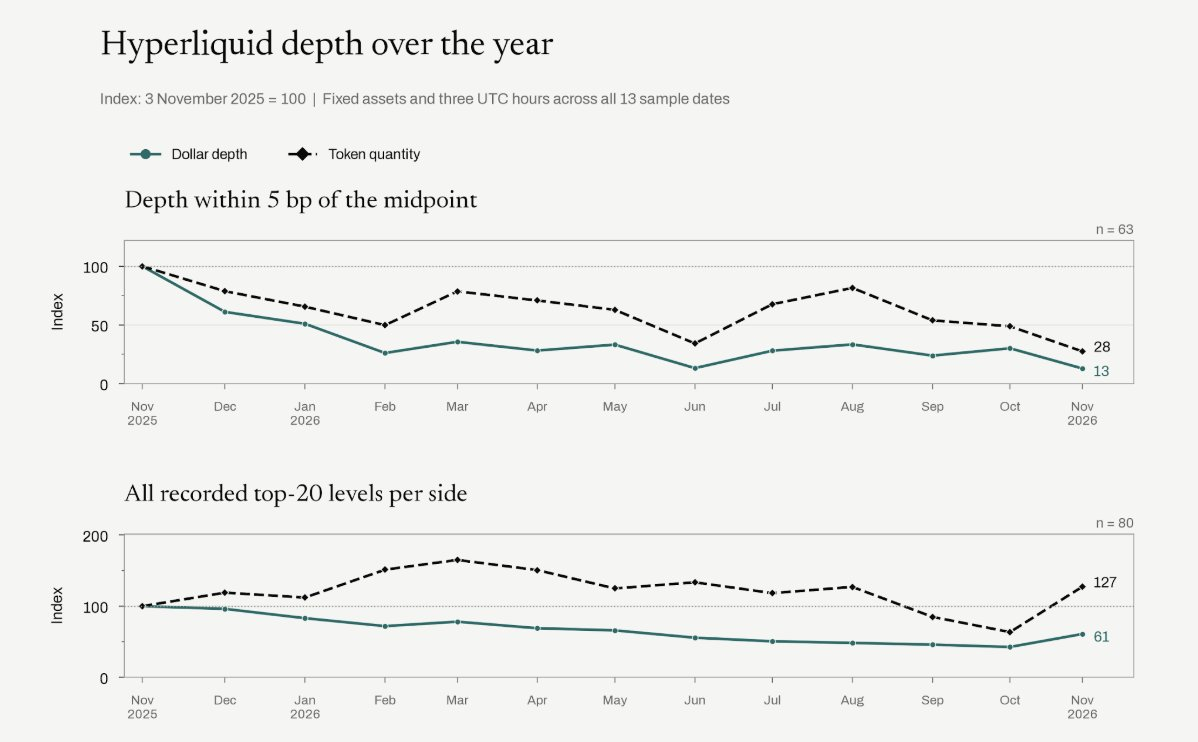
เพื่อความสะดวกในการสังเกต เราได้กำหนดค่าแต่ละตลาดในเดือนพฤศจิกายน 2025 ให้เป็น 100 หนึ่งปีต่อมา ในช่วง 5 basis points เมื่อคำนวณจากค่ามัธยฐานของแต่ละตลาด ดัชนีความลึกเป็นดอลลาร์เหลือเพียงประมาณ 13 ขณะที่ดัชนีจำนวนโทเคนเหลือประมาณ 28 กล่าวอีกนัยหนึ่ง แม้ตัดผลกระทบจากราคาที่ลดลงออกไป เราก็ยังสูญเสียปริมาณคำสั่งซื้อที่วางไว้ซึ่งมีอยู่เดิมในระดับ绝大部分ในช่วงราคาดังกล่าว
หากขยายขอบเขตเพิ่มเติม โดยนำความลึก order book ทั้ง 20 ระดับที่บันทึกไว้ทั้งหมดมาคำนวณ ผลลัพธ์กลับแตกต่างออกไป ดัชนีความลึกเป็นดอลลาร์มีค่ามัธยฐานสุดท้ายอยู่ที่ 61 ขณะที่ดัชนีจำนวนโทเคนสูงถึง 127 สิ่งนี้แสดงภาพที่แตกต่างอย่างสิ้นเชิง —— ในตัวอย่างที่กว้างขึ้น จำนวนโทเคนที่วางคำสั่งซื้อในตลาดทั่วไปจริงๆ แล้วมีมากกว่าเดิม แต่ในช่วง 5 basis points ที่ใกล้ราคาตลาดที่สุด จำนวนคำสั่งซื้อกลับลดลงอย่างมาก
นั่นคือ order book ไม่ได้ไร้สภาพคล่องเสียเลย แต่ในช่วงราคาที่เหมาะสมกับการซื้อขายของเราจริงๆ สภาพคล่องลดลงไปมากแล้ว
เจาะลึกรายละเอียดเพิ่มเติมอีกเล็กน้อย
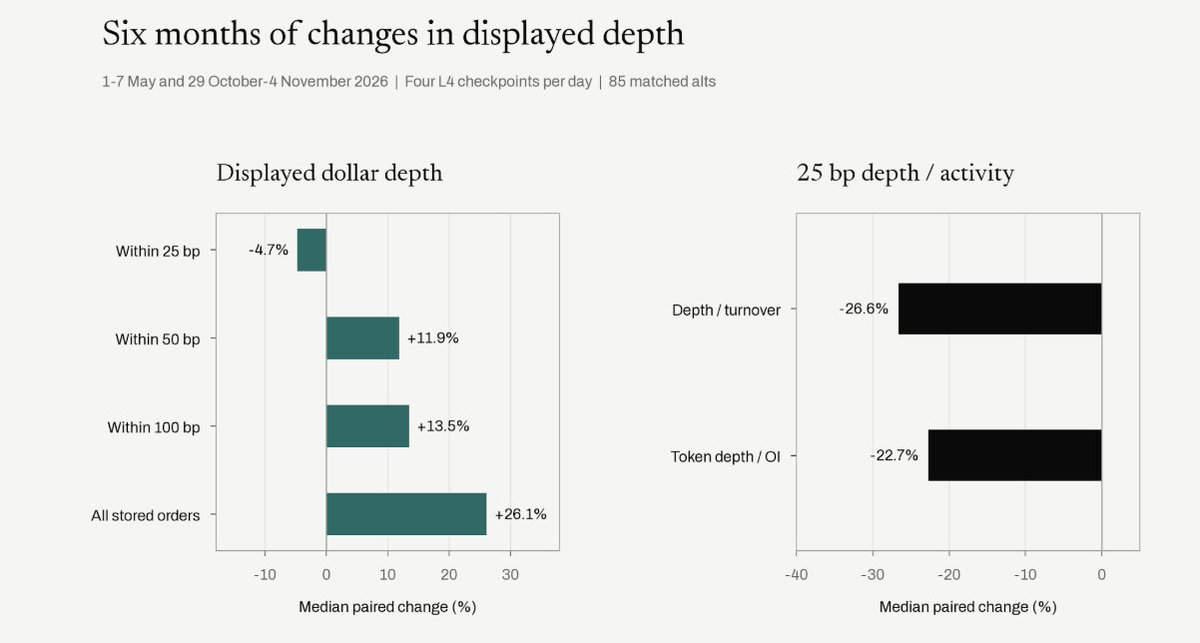
เราเห็นว่าจำเป็นต้องแสดงข้อมูลในช่วง 6 เดือนที่ผ่านมาแยกต่างหาก เพราะในช่วงเวลานี้ ความลึกโดยรวมจริงๆ แล้วดีขึ้นบ้าง (การปรับตัวดีขึ้นส่วนใหญ่เกิดขึ้นในบริเวณที่ห่างจากราคาตลาดมากกว่า ไม่ใช่ส่วนที่ใกล้ราคาซื้อขายที่สุด)
หากวิเคราะห์ละเอียดยิ่งขึ้น เราสามารถดูการเปลี่ยนแปลงของ Spread ในช่วงหนึ่งปีที่ผ่านมา
ที่น่าแปลกคือ จนกระทั่งเมื่อไม่นานมานี้ Spread ของ Hyperliquid ค่อยๆ เคลื่อนเข้าหาแพลตฟอร์มอื่นอย่างต่อเนื่อง แน่นอนว่าเรายังต้องรออีกระยะหนึ่งเพื่อยืนยันว่านี่เป็นแนวโน้มหรือเป็นความผันผวนชั่วคราว
แต่การเปลี่ยนแปลงที่ปรากฏใน order book ขณะนี้ สอดคล้องพอดีกับประเด็นที่กล่าวถึงข้างต้นเกี่ยวกับโครงสร้างตลาดที่กระจุกตัวมากขึ้นในช่วงหลัง และปัญหาที่ผู้ทำตลาดสะท้อนมา
การแข่งขันในตลาดกำลังอ่อนแอลงหรือไม่?
ต่อไป ผมได้ตรวจสอบโครงสร้างบัญชีพื้นฐานใหม่ และจัดกลุ่มบัญชีหลักกับบัญชีย่อยที่เชื่อมโยงกันอย่างชัดเจนให้เป็นกลุ่มบัญชีเดียวกัน เพื่อหลีกเลี่ยงการนับบัญชีหลายบัญชีของสถาบันเดียวกันซ้ำ ด้วยวิธีนี้ แม้เราไม่ทราบว่าบัญชีเหล่านี้เป็นของบริษัทใดโดยเฉพาะ ก็สามารถระบุระบบบัญชีที่แตกต่างกันได้
ก่อนหน้านี้ ผมเคยคิดว่าปริมาณการซื้อขายส่วนใหญ่บนแพลตฟอร์มอาจมาจากผู้ทำตลาดรายใหญ่เพียงไม่กี่ราย แต่ข้อมูลปริมาณการซื้อขายแบบปีต่อปีไม่สนับสนุนข้อสรุปนี้
ผมเลือกหนึ่งสัปดาห์เต็มเมื่อหนึ่งปีก่อนและหนึ่งสัปดาห์เต็มในช่วงล่าสุด มาเปรียบเทียบใน 80 ตลาดเดียวกัน ผลปรากฏว่าสัดส่วนปริมาณการซื้อขายของผู้ทำตลาดที่กลุ่มบัญชีที่มีปริมาณการซื้อขายมากที่สุดถือครอง กลับลดลงจาก 25.2% เหลือ 14.6% ที่ค่ามัธยฐาน ดังนั้น ผมจึงไม่คิดว่าการลดลงโดยรวมของสภาพคล่องในปีที่ผ่านมาสามารถอธิบายได้ง่ายๆ ว่ามาจากผู้ทำตลาดรายเดียวที่ผูกขาดตลาด
อย่างไรก็ตาม สิ่งที่เราสนใจมากกว่าคือ การเปลี่ยนแปลงที่เกิดขึ้นในฝั่งการเสนอราคาในช่วงที่ผ่านมานี้เป็นอย่างไรกันแน่
ตอนนี้ ให้เราลดขอบเขตการสังเกตลงเหลือหนึ่งเดือนล่าสุด และใช้สินทรัพย์ 72 รายการเดียวกับเกณฑ์ Spread จุดเวลาตรงนี้ค่อนข้างน่าสนใจ ตั้งแต่ประมาณวันที่ 30 ตุลาคมเป็นต้นมา เมื่อสภาพคล่องที่ใกล้ราคาตลาดกระจุกตัวมากขึ้นเรื่อยๆ Spread ก็ขยายตัวตามไปด้วย
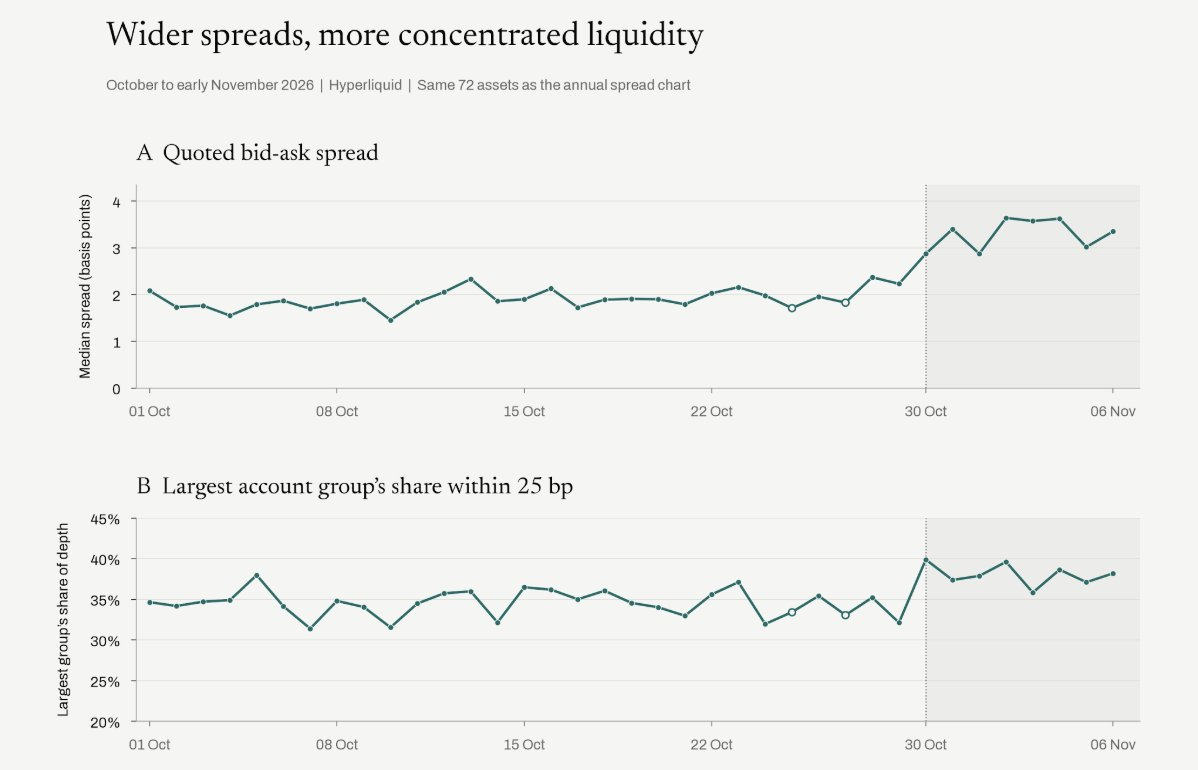
เมื่อเปรียบเทียบช่วงวันที่ 8-14 ตุลาคม กับช่วงวันที่ 31 ตุลาคม-6 พฤศจิกายน พบว่า:
- ในช่วง 25 basis points จากราคากลาง สัดส่วนการเสนอราคาที่กลุ่มบัญชีใหญ่ที่สุดในแต่ละตลาดถือครอง เพิ่มขึ้นจาก 34.5% เป็น 38.6% ที่ค่ามัธยฐาน;
- ในขณะเดียวกัน Spread มัธยฐานขยายตัวจาก 2.13 basis points เป็น 3.55 basis points
สิ่งนี้สอดคล้องกับปัญหาที่ผู้ทำตลาดสะท้อนมาในช่วงหลังมากกว่า
อย่างไรก็ตาม ในช่วงเวลาที่สังเกตนี้ยังเกิดเหตุการณ์ด้านความปลอดภัยของ Binance เมื่อวันที่ 29 ตุลาคม ดังนั้น จากเส้นกราฟเหล่านี้เพียงอย่างเดียว เรายังไม่สามารถระบุได้อย่างชัดเจนว่าการเปลี่ยนแปลงนี้เกิดจาก priority fees หรือความแออัดของเครือข่าย
หากพิจารณาแต่ละบัญชีแยกกัน เรายังพบว่าผู้ให้สภาพคล่องรายใหญ่รายหนึ่งได้ลดการเสนอราคาลงอย่างมากในช่วงประมาณวันที่ 3 พฤศจิกายน ในขณะเดียวกัน ส่วนแบ่งตลาดของกลุ่มบัญชีอื่นๆ อีกหลายกลุ่มก็เพิ่มขึ้น
นี่อาจเป็นคำอธิบายหนึ่งของปัญหา ว่าเป็นเช่นนั้นจริงหรือไม่ ยังต้องใช้เวลาพิสูจน์
ปัญหาโครงสร้างค่าธรรมเนียม
ตรงนี้ยังมีปัญหาที่ค่อนข้างพื้นฐานอีกอย่างหนึ่ง นั่นคือโครงสร้างค่าธรรมเนียม
เราได้รวบรวมค่าธรรมเนียมผู้ทำตลาดที่กลุ่มบัญชี 54 กลุ่มเคยจ่ายในอดีต เมื่อคำนวณอัตราตามปริมาณการซื้อขายแบบถ่วงน้ำหนัก กลุ่มบัญชีที่อยู่ในควอไทล์ล่างสุดตามปริมาณการซื้อขายจ่ายค่าธรรมเนียมเฉลี่ย 0.961 basis points ขณะที่กลุ่มบัญชีที่อยู่ในควอไทล์บนสุดตามปริมาณการซื้อขายไม่เพียงไม่ต้องจ่ายค่าธรรมเนียม แต่ยังได้รับ rebate 0.236 basis points
นั่นหมายความว่า สำหรับผู้ทำตลาดที่มีปริมาณการซื้อขายน้อย ก่อนจะพิจารณาต้นทุนการป้องกันความเสี่ยงและ Bad Fills (การจับคู่ที่ไม่ favorable) ช่องว่างค่าธรรมเนียมที่ต้องชดเชยก็สูงถึงประมาณ 1.20 basis points แล้ว สำหรับ Spread ที่มีเพียงไม่กี่ basis points นี่เป็นต้นทุนที่หนักหนาพอสมควร ผู้ทำตลาดรายเล็กเสียเปรียบเชิงโครงสร้างอย่างชัดเจน
เรายังสามารถเห็นการลดลงของการมีส่วนร่วมในตลาดได้จากราคาเสนอใน order book โดยตรง
ใน 72 ตลาดเดียวกัน เมื่อเปรียบเทียบช่วงวันที่ 8-14 ตุลาคม กับช่วงวันที่ 31 ตุลาคม-6 พฤศจิกายน จำนวน





