


ตีความสไลด์Roadshow 57 หน้าของ Anthropic: กล่าวถึง "พลังประมวลผล" 49 ครั้ง มุ่งมั่นคว้ากำไรระยะยาว 35%


- ประเด็นหลัก: Anthropic เริ่มการทำ Roadshow ก่อน IPO โดยอาศัยความสามารถของโมเดล AI ทำให้รายได้เติบโตประมาณ 12 เท่าในหนึ่งปีเป็น 1.7 หมื่นล้านดอลลาร์ พร้อมเดิมพันกับการเติบโตระยะยาวด้วยภาระผูกพันด้านพลังประมวลผลประมาณ 9 แสนล้านดอลลาร์ เน้นย้ำทั้งความปลอดภัยและพลังประมวลผลควบคู่กัน
- องค์ประกอบสำคัญ:
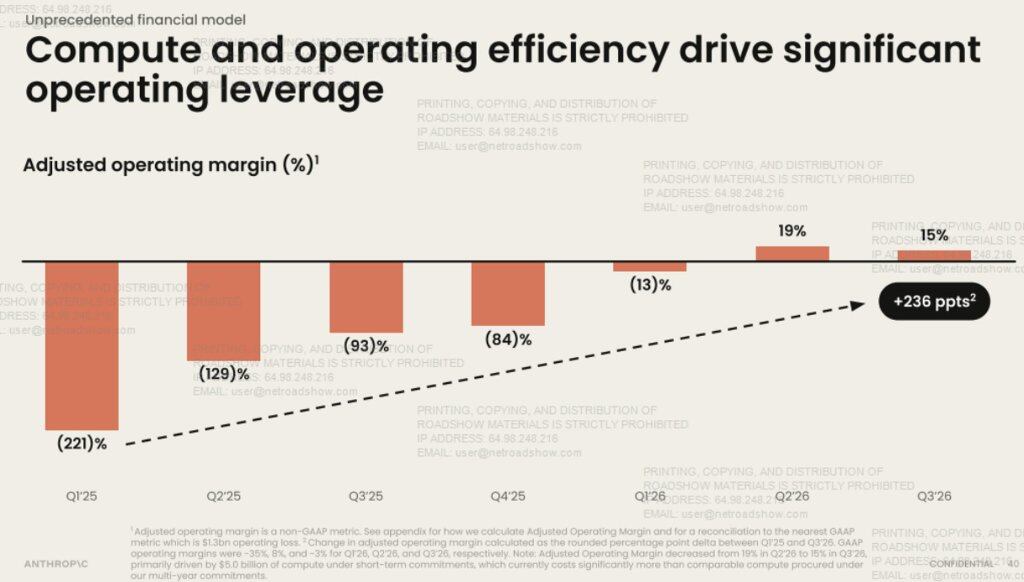
- รายได้ไตรมาสที่ 3 ปี 2026 อยู่ที่ 1.6956 หมื่นล้านดอลลาร์ คิดเป็นกว่าสิบสองเท่าของช่วงเดียวกันปีก่อน รายได้แบบannualized run rate อยู่ที่ประมาณ 8.1 หมื่นล้านดอลลาร์ อัตรากำไรจากการดำเนินงานหลังปรับปรุง 15% ตามเกณฑ์ GAAP อยู่ที่ -3%
- ในวิดีโอ Roadshow คำว่า "พลังประมวลผล" ปรากฏ 49 ครั้ง มากเป็นอันดับหนึ่ง คำที่เกี่ยวข้องกับความปลอดภัยปรากฏ 27 ครั้ง เอกสาร S-1 ฉบับแก้ไขประมาณการค่าใช้จ่ายด้านพลังประมวลผลและโครงสร้างพื้นฐานไว้ที่ประมาณ 8.95 แสนล้านดอลลาร์
- ลูกค้ารายใหญ่ที่ชำระเงิน (จ่ายปีละกว่า 1 แสนดอลลาร์) มีมากกว่า 11,900 ราย เพิ่มขึ้นเกือบ 8 เท่าในหนึ่งปี อัตราการรักษารายได้สุทธิอยู่ที่ประมาณ 900% โดย 79% ของรายได้มาจากนอกกลุ่มลูกค้ารายใหญ่ห้ารายแรก
- ในช่วงที่รายได้เติบโตกว่าสิบสองเท่า ค่าใช้จ่ายด้านพลังประมวลผลเพิ่มขึ้นประมาณ 10 เท่า ประสิทธิภาพการใช้พลังประมวลผลเพิ่มจาก 0.40 เท่าเป็น 1.72 เท่า ในไตรมาสที่ 3 อัตรากำไรลดลงเนื่องจากภาระผูกพันพลังประมวลผลระยะสั้น 5 พันล้านดอลลาร์
- ภาระผูกพันด้านพลังประมวลผลรวมประมาณ 9.009 แสนล้านดอลลาร์ โดยประมาณ 4.516 แสนล้านดอลลาร์คาดว่าจะเกิดขึ้นก่อนสิ้นปี 2030 สภาพคล่องรวมก่อนการเข้าจดทะเบียนอยู่ที่ 2.16 แสนล้านดอลลาร์
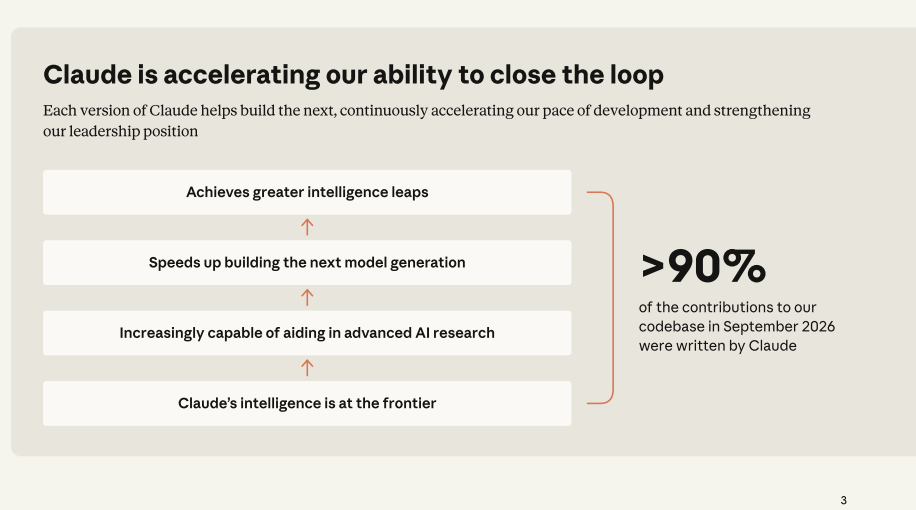
- การใช้ Claude ภายในองค์กรได้ผลอย่างชัดเจน: ปริมาณโค้ดต่อวิศวกรสูงกว่าปี 2024 เกิน 45 เท่า โค้ดมากกว่า 90% ในโค้ดเบสเขียนโดย Claude ค่าใช้จ่ายด้านบุคลากรคิดเป็นสัดส่วนรายได้ลดจาก 30% เหลือ 4%
- เป้าหมายระยะยาวอัตรากำไรจากการดำเนินงานหลังปรับปรุงมากกว่า 35% สัดส่วนค่าใช้จ่ายด้านพลังประมวลผลและโครงสร้างพื้นฐานลดลงเหลือ 45%-50% ลูกค้า Fortune 500 ใช้จ่ายเฉลี่ยคิดเป็นน้อยกว่า 0.1% ของค่าใช้จ่ายรวมทั้งหมด การ penetrate ยังอยู่ในช่วงเริ่มต้น
ผู้เขียนต้นฉบับ: หลงเยว่
แหล่งที่มาต้นฉบับ: Wallstreetcn
Anthropic เปิดตัวการนำเสนอขายหุ้น IPO อย่างเป็นทางการเมื่อวันที่ 10 พฤศจิกายน พร้อมเผยแพร่วิดีโอนำเสนอความยาว 42 นาทีและสไลด์นำเสนอ 57 หน้า โดยกำหนดช่วงราคาที่ 70 ถึง 78 ดอลลาร์ต่อหุ้น วางแผนกำหนดราคาในวันที่ 18 พฤศจิกายน และเข้าจดทะเบียนในตลาด Nasdaq ในวันที่ 19 พฤศจิกายน ภายใต้สัญลักษณ์หุ้น ANT
ในวิดีโอนำเสนอ ผู้ที่ปรากฏตัวคนแรกคือ CEO Dario Amodei เขากล่าวถึงความเป็นไปได้ที่ AI อาจถูกนำไปใช้ผลิตอาวุธชีวภาพภายในประมาณ 30 วินาทีแรกของการเปิดตัว พร้อมเรียก AI ว่าเป็น "เทคโนโลยีที่มีอนาคตมากที่สุดในประวัติศาสตร์มนุษยชาติ" กล่าวว่าเทคโนโลยีนี้ "จับแก่นแท้ของ cognition ได้" และเน้นย้ำว่าความปลอดภัยคือสิ่งสำคัญสูงสุดของบริษัท ในวิดีโอ นอกเหนือจากคำว่า "Claude" และ "โมเดล" แล้ว คำที่ปรากฏบ่อยที่สุดคือ "พลังประมวลผล" รวม 49 ครั้ง และคำที่เกี่ยวข้องกับ "ความปลอดภัย" 27 ครั้ง
นอกเหนือจากวิดีโอ บริษัทยังเผยแพร่สไลด์นำเสนอ 57 หน้าพร้อมกัน โดยสไลด์ระบุว่า รายได้ไตรมาสที่สามปี 2026 อยู่ที่ 169.56 พันล้านดอลลาร์ มากกว่าช่วงเดียวกันของปีก่อนกว่า 12 เท่า อัตรากำไรจากการดำเนินงานปรับปรุงอยู่ที่ 15% ตามมาตรฐาน GAAP อยู่ที่ -3% พันธสัญญาพลังประมวลผลประมาณ 9,009 พันล้านดอลลาร์ เป้าหมายอัตรากำไรระยะยาว 35% ขึ้นไป

คำที่พูดมากที่สุดในการนำเสนอ: พลังประมวลผล
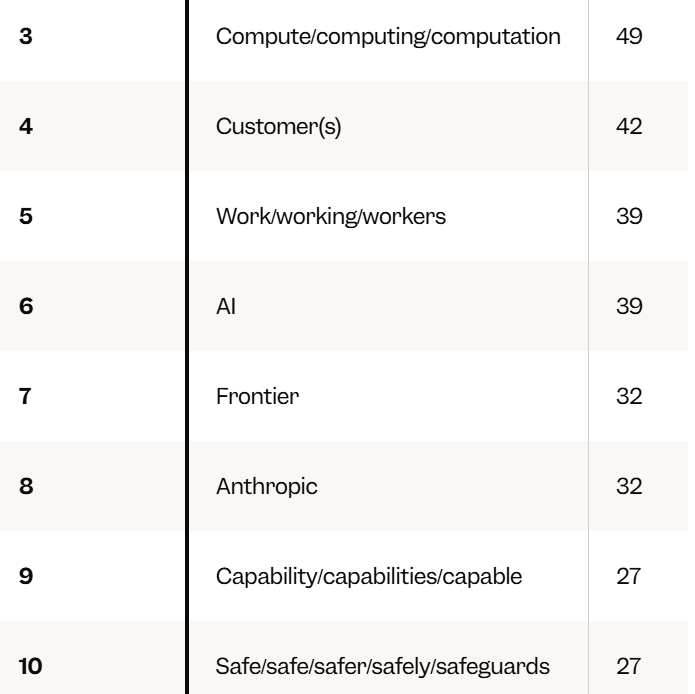
นิตยสาร Business Insider ให้ ChatGPT และ Claude วิเคราะห์บทถอดความวิดีโอแยกกัน เพื่อนับคำและหัวข้อที่ปรากฏบ่อย ตามรายงานระบุว่า หลังจากตัดคำว่า "Claude" (65 ครั้ง) และ "โมเดล" (58 ครั้ง) ออกแล้ว "พลังประมวลผล" ครองอันดับหนึ่งด้วย 49 ครั้ง ตามมาด้วยลูกค้า (42 ครั้ง) งาน (39 ครั้ง) AI (39 ครั้ง) Frontier (32 ครั้ง) คำที่เกี่ยวข้องกับ "ความปลอดภัย" ปรากฏ 27 ครั้ง อยู่ในอันดับที่สิบ
เมื่อรวมตามหัวข้อ "โมเดลและการฝึก" อยู่ในอันดับหนึ่งด้วย 83 ครั้ง "พลังประมวลผลและโครงสร้างพื้นฐาน" 81 ครั้ง "ผลการดำเนินงานทางการเงินและการเติบโต" 77 ครั้ง "ประสิทธิภาพและคุณค่า" 69 ครั้ง "ลูกค้าและองค์กร" 62 ครั้ง "ความปลอดภัย การจัดแนว ความไว้วางใจและความเสี่ยง" 55 ครั้ง อยู่ในอันดับที่หก
เหตุที่พลังประมวลผลมีเนื้อหามากมายเช่นนี้เกี่ยวข้องโดยตรงกับความต้องการเงินทุนของบริษัท ตามเอกสาร S-1 ฉบับแก้ไขของ Anthropic บริษัทคาดว่าจะใช้จ่ายด้านพลังประมวลผลและโครงสร้างพื้นฐานประมาณ 8,950 พันล้านดอลลาร์ โดยเกือบครึ่งหนึ่งคาดว่าจะเกิดขึ้นก่อนสิ้นปี 2030
สำหรับประเด็นความปลอดภัยที่外界ให้ความสนใจ บริษัทกล่าวว่า:
เราพบว่าความปลอดภัยไม่ได้ถ่วงเราไว้เลย ตรงกันข้าม เพราะเราไว้วางใจงานของ Claude ได้ เราจึงนำสิ่งที่มันค้นพบไปประยุกต์ใช้ในโลกจริงได้ เพื่อให้ทุกคนได้รับประโยชน์
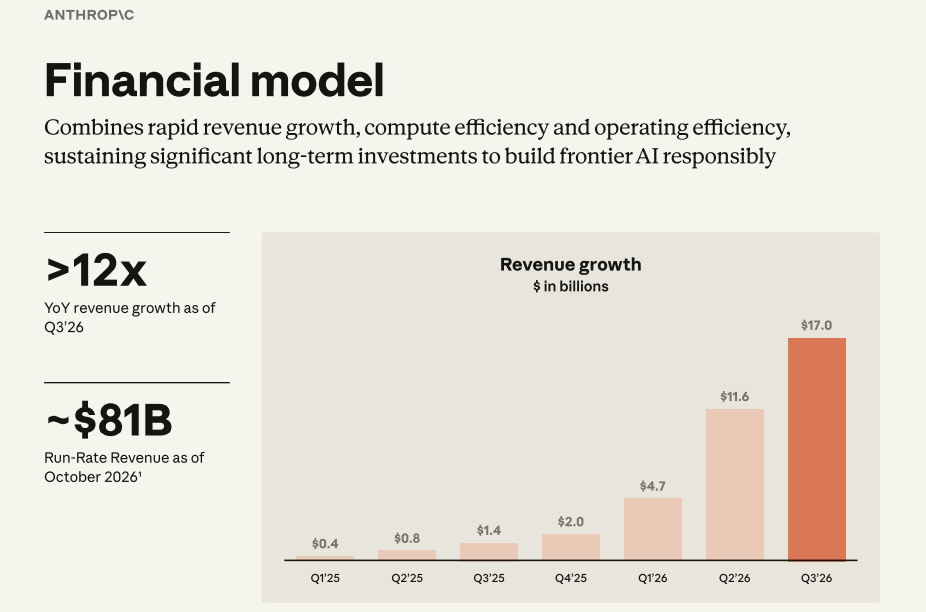
รายได้: เมื่อปีที่แล้วรายได้ไตรมาสเดียวประมาณ 1.4 พันล้านดอลลาร์ ตอนนี้คือ 17,000 ล้านดอลลาร์
สไลด์ระบุว่า รายได้ไตรมาสที่สามปี 2025 ของ Anthropic อยู่ที่ 1.382 พันล้านดอลลาร์ ไตรมาสที่สามปี 2026 อยู่ที่ 16.956 พันล้านดอลลาร์ ณ เดือนตุลาคม 2026 รายได้แบบ annualized run rate อยู่ที่ประมาณ 81,000 ล้านดอลลาร์
ตามคำจำกัดความของบริษัท รายได้แบบ run rate เกิดจากการบวกสองส่วน: รายได้แบบตามการใช้งานจริงใน 28 วันล่าสุดคูณ 13 บวกค่าสมาชิกรายเดือนคูณ 12
ข้อมูลรายปีแสดงว่า บริษัทมีรายได้ 41 ล้านดอลลาร์ในปี 2023, 386 ล้านดอลลาร์ในปี 2024 และ 4,585 ล้านดอลลาร์ในปี 2025 ปี 2025 ขาดทุนสุทธิ 41,965 ล้านดอลลาร์ ภาคผนวกระบุว่าส่วนใหญ่เกิดจากการเปลี่ยนแปลงมูลค่ายุติธรรมของตั๋วแลกเปลี่ยนหลักทรัพย์ เนื่องจากมูลค่าองค์กรเพิ่มสูงขึ้น
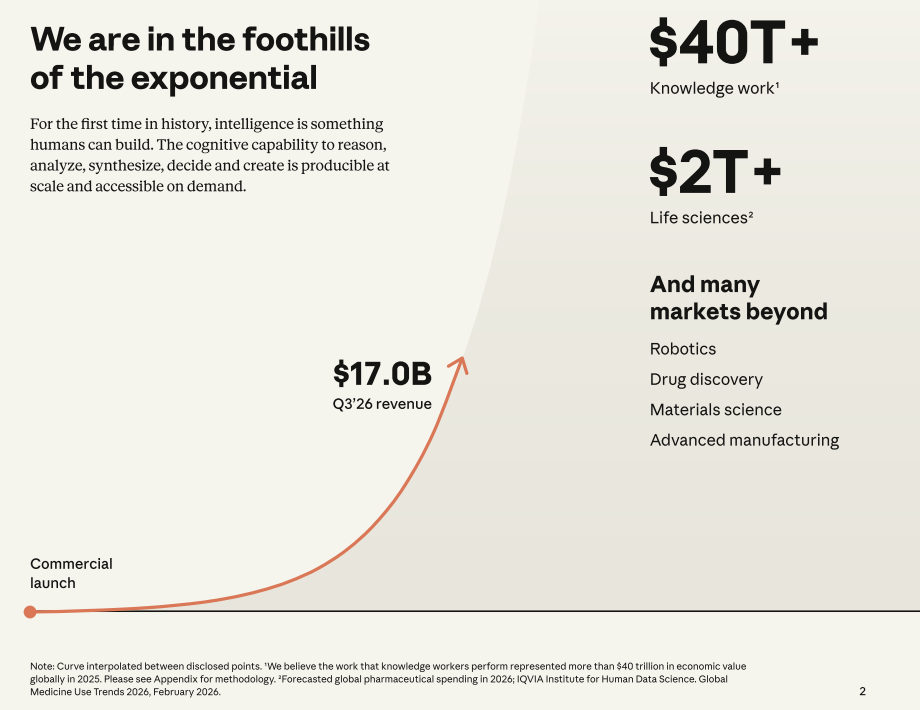
การประเมินขนาดตลาดของบริษัทคือ: มูลค่าทางเศรษฐกิจที่เกิดจากงานความรู้ทั่วโลกในปี 2025 สูงกว่า 40 ล้านล้านดอลลาร์ รายได้ปัจจุบันอยู่ใน "ระยะเริ่มต้น" นี่เป็นการประมาณการของบริษัทเอง (อ้างอิงจากข้อมูลค่าจ้างตามอาชีพของสำนักงานสถิติแรงงานสหรัฐฯ แล้วคำนวณขยายไปทั่วโลกตามสัดส่วนรายได้แรงงานต่อ GDP ขององค์การแรงงานระหว่างประเทศ)
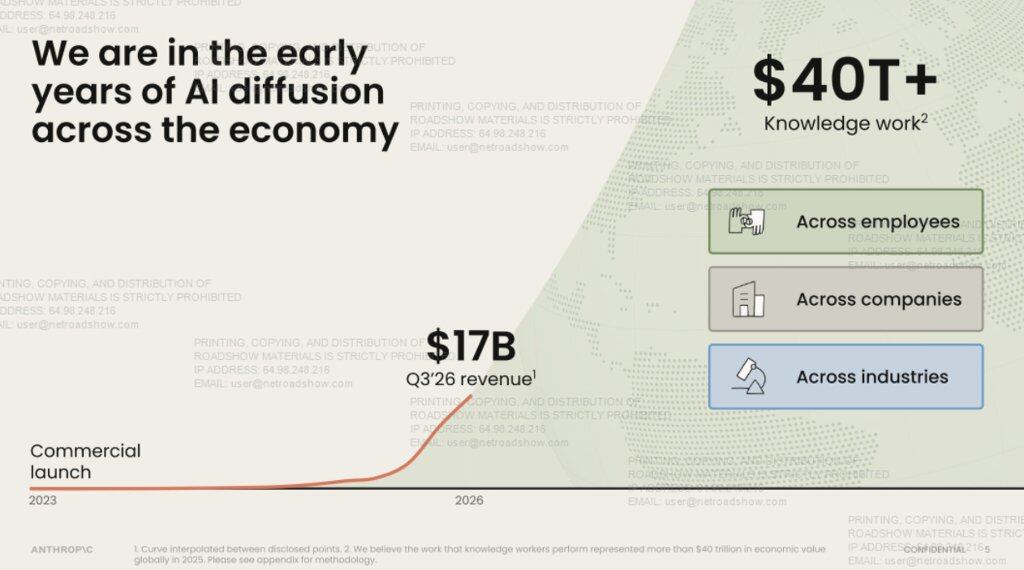
โมเดล: เปิดตัวแล้ว 250 โมเดล ผลิตภัณฑ์ และฟีเจอร์
สไลด์ใช้เส้นโค้งเส้นหนึ่ง来描述การเติบโตนี้ เส้นโค้งเริ่มจาก การเริ่ม商业化 ในเดือนมีนาคม 2023 โดยมีจุดระบุ Claude 2, Claude 3, Claude Code ฯลฯ และสิ้นสุดที่ประมาณ 17,000 ล้านดอลลาร์ในไตรมาสที่สาม บริษัทกล่าวว่า นับถึงไตรมาสที่สามปี 2026 ได้เปิดตัว 250 โมเดล ผลิตภัณฑ์ และฟีเจอร์แล้ว
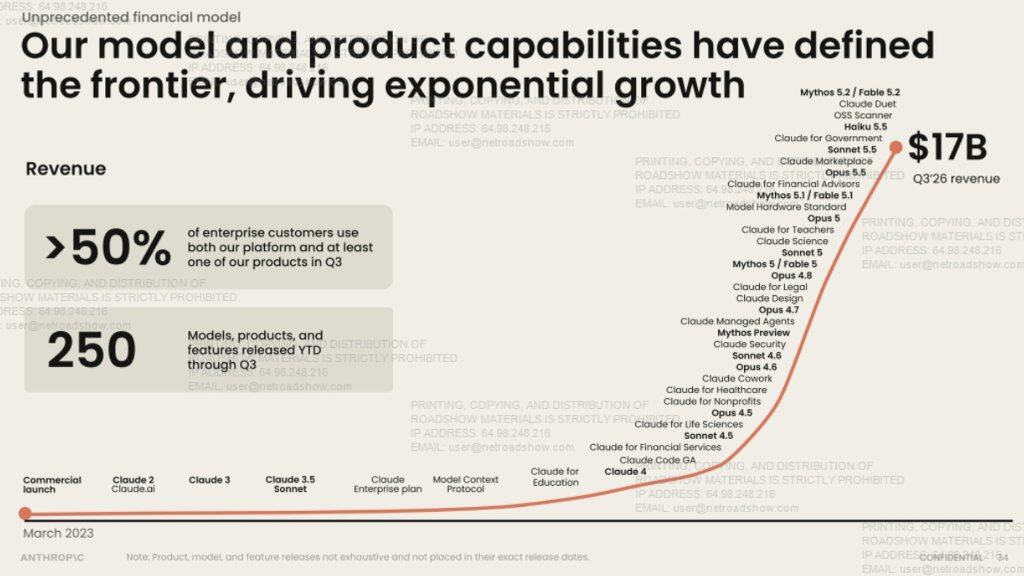
ลูกค้า: ลูกค้ารายใหญ่ที่ชำระเงินเพิ่มขึ้นเกือบ 8 เท่าในหนึ่งปี
สไลด์ระบุว่า ณ วันที่ 30 กันยายน มีลูกค้าที่สร้างรายได้อย่างน้อย 100,000 ดอลลาร์ในช่วงสิบสองเดือนที่ผ่านมาเกิน 11,900 ราย ปลายปี 2025 ประมาณ 1,500 ราย ปลายปี 2024 ประมาณ 200 ราย ปลายปี 2023 ประมาณ 20 ราย ลูกค้าที่ใช้จ่ายเกิน 1 ล้านดอลลาร์ต่อปีมีมากกว่า 1,900 ราย เกิน 10 ล้านดอลลาร์มีประมาณ 250 ราย ไตรมาสที่สาม 79% ของรายได้มาจากนอกลูกค้าห้ารายแรก
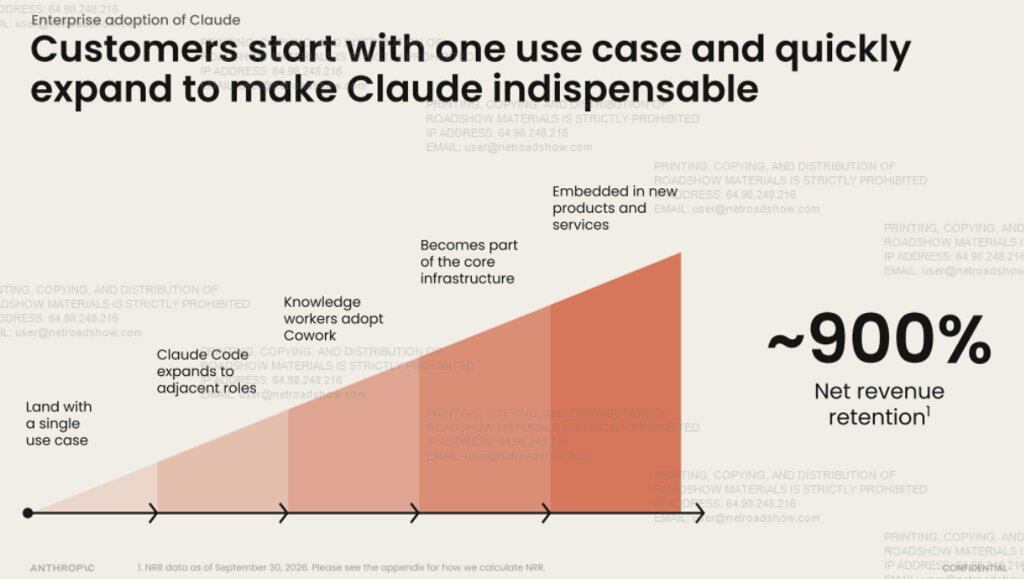
บริษัทเปิดเผยอัตราการรักษารายได้สุทธิอยู่ที่ประมาณ 900% กล่าวคือ รายได้ที่ลูกค้าที่มีคุณสมบัติกลุ่มเดียวกันสร้างในไตรมาสนี้อยู่ที่ประมาณ 9 เท่าของไตรมาสเดียวกันเมื่อปีที่แล้ว การนับไม่รวมผู้ใช้สมาชิกราคาคงที่เช่น Pro, Max, Ultra
สไลด์ใช้แผนภาพขั้นบันได来描述เส้นทางการขยายตัวของลูกค้า: เริ่มใช้ในสถานการณ์เดียว Claude Code ขยายไปยังตำแหน่งงานที่ใกล้เคียง ผู้ทำงานความรู้เริ่มใช้ Cowork หลังจากนั้นเข้าสู่โครงสร้างพื้นฐานหลัก และสุดท้ายฝังลงในผลิตภัณฑ์ของลูกค้าเอง
ลูกค้าเริ่มจากสถานการณ์การใช้งานหนึ่ง และขยายตัวอย่างรวดเร็ว จนทำให้ Claude กลายเป็นสิ่งขาดไม่ได้
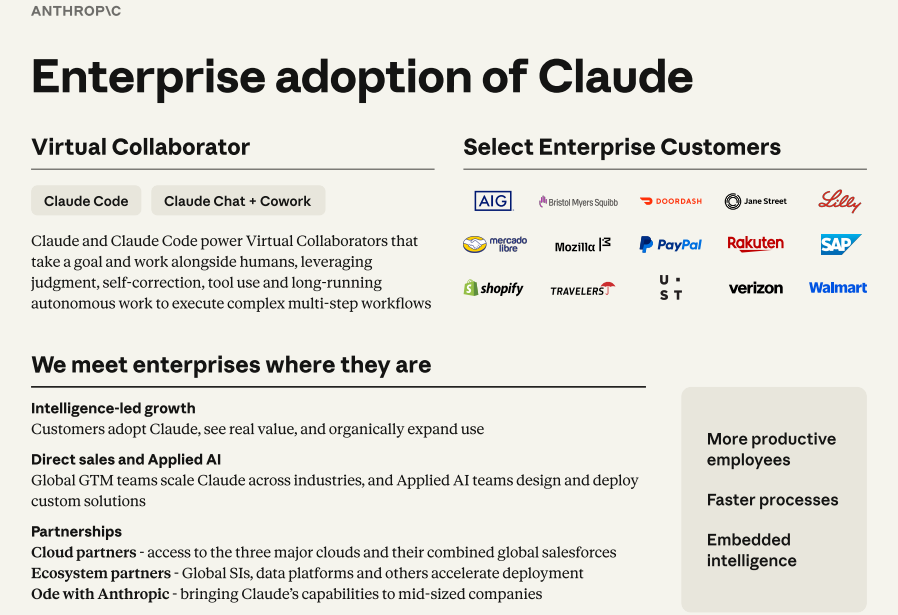
ลูกค้าองค์กรบางส่วนของบริษัท ได้แก่ AIG, Bristol Myers Squibb, DoorDash, Jane Street, Eli Lilly, Mercado Libre, Mozilla, PayPal, Rakuten, SAP, Shopify, Travelers, UST, Verizon และ Walmart ลูกค้าองค์กรที่ใช้ทั้งแพลตฟอร์มและผลิตภัณฑ์อย่างน้อยหนึ่งอย่างมีสัดส่วนเกิน 50% เทียบกับ 30% ในไตรมาสที่สี่ปี 2025
ในด้านวิธีการขาย บริษัทกล่าวว่ามีสามเส้นทาง: การขายตรงและทีม AI ประยุกต์ ผู้ให้บริการคลาวด์รายใหญ่สามรายและพันธมิตรในระบบนิเวศ และ "Ode with Anthropic" สำหรับองค์กรขนาดกลาง
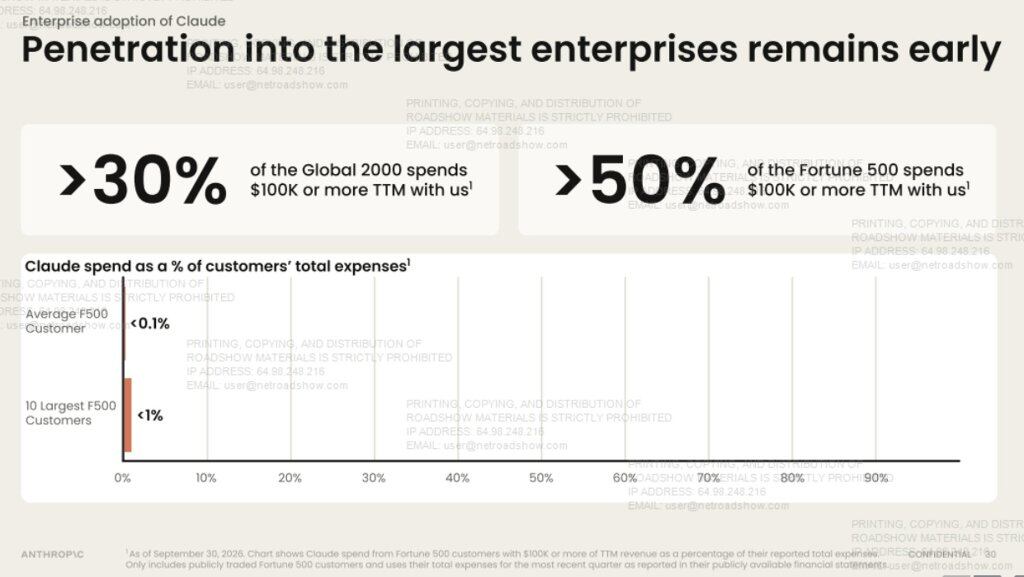
กว่า 30% ขององค์กร Global 2000 และกว่า 50% ขององค์กร Fortune 500 มีการใช้จ่ายบน Claude ไม่น้อยกว่า 100,000 ดอลลาร์ในช่วงสิบสองเดือนที่ผ่านมา
แต่ชื่อสไลด์หน้านี้คือ "การ penetrates องค์กรขนาดใหญ่ที่สุดยังอยู่ในระยะเริ่มต้น": การใช้จ่ายเฉลี่ยของลูกค้า Fortune 500 บน Claude คิดเป็นไม่ถึง 0.1% ของค่าใช้จ่ายรวม และ 10 รายที่ใช้จ่ายมากที่สุดก็ไม่ถึง 1% การนับนี้รวมเฉพาะลูกค้า Fortune 500 ที่จดทะเบียนในตลาดหลักทรัพย์ โดยใช้ค่าใช้จ่ายรวมไตรมาสล่าสุดจากรายงานทางการเงินสาธารณะของพวกเขา
การเปลี่ยนแปลงความสามารถของโมเดล
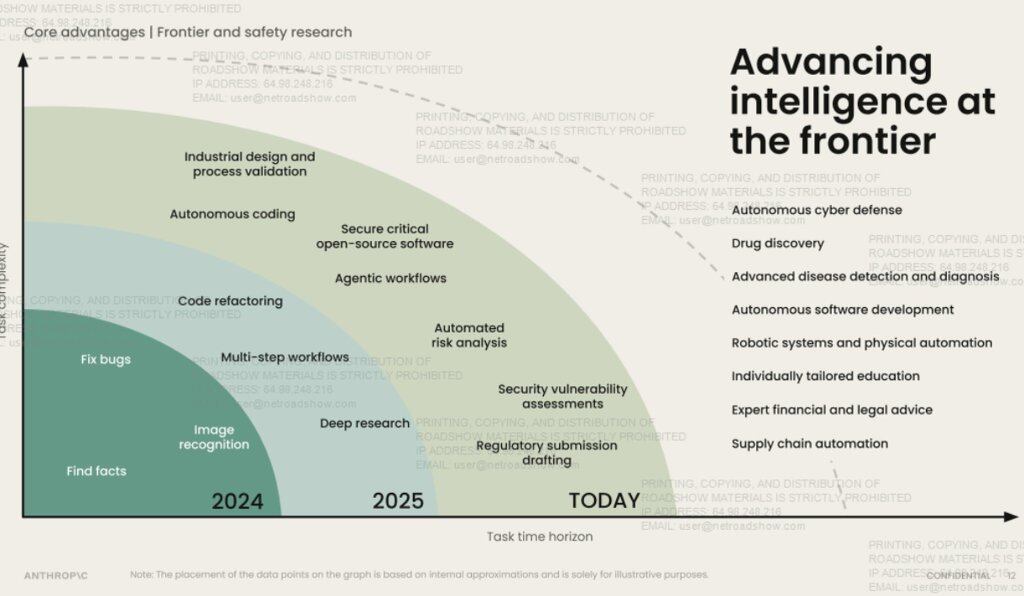
สิ่งที่รองรับการขยายตัวของลูกค้าคือการเปลี่ยนแปลงความสามารถของโมเดล
ปี 2024 เน้นการค้นหาข้อเท็จจริง การแก้ไขช่องโหว่ และการจดจำภาพ ปี 2025 ขยายไปสู่การ refactor โค้ด เวิร์กโฟลว์หลายขั้นตอน และการวิจัยเชิงลึก ปัจจุบันงานที่ระบุรวมถึงการเขียนโปรแกรมอัตโนมัติ เวิร์กโฟลว์ของเอเจนต์ การประเมินช่องโหว่ด้านความปลอดภัย และการร่างเอกสารยื่นหน่วยงานกำกับดูแล การค้นพบยา การวินิจฉัยโรค ฯลฯ ถูกระบุเป็นทิศทางระยะถัดไป
รูปแบบผลิตภัณฑ์ก็เปลี่ยนแปลงเช่นกัน: Claude จากเครื่องมือที่ตอบสนองคำสั่งครั้งเดียว กลายเป็น "ผู้ร่วมงานเสมือน" ที่สามารถทำงานซับซ้อนระยะยาวข้างพนักงานได้
รายได้เพิ่ม 45 เท่า ค่าพลังประมวลผลเพิ่มประมาณ 10 เท่า
ในเมื่อ "พลังประมวลผล" เป็นคำที่ปรากฏบ่อยที่สุดในวิดีโอ บัญชีพลังประมวลผลในสไลด์จึงเป็นส่วนที่น่าพิจารณาที่สุด
จากไตรมาสที่หนึ่งปี 2025 ถึงไตรมาสที่สามปี 2026 รายได้เติบโตเกิน 45 เท่า ค่าพลังประมวลผลและโครงสร้างพื้นฐานเติบโตประมาณ 10 เท่า บริษัทนิยามรายได้หารด้วยค่าพลังประมวลผลและโครงสร้างพื้นฐานว่า "ประสิทธิภาพพลังประมวลผล" อัตราส่วนนี้เพิ่มจาก 0.40 เท่าเป็น 1.72 เท่า เพิ่มขึ้น 4.3 เท่า
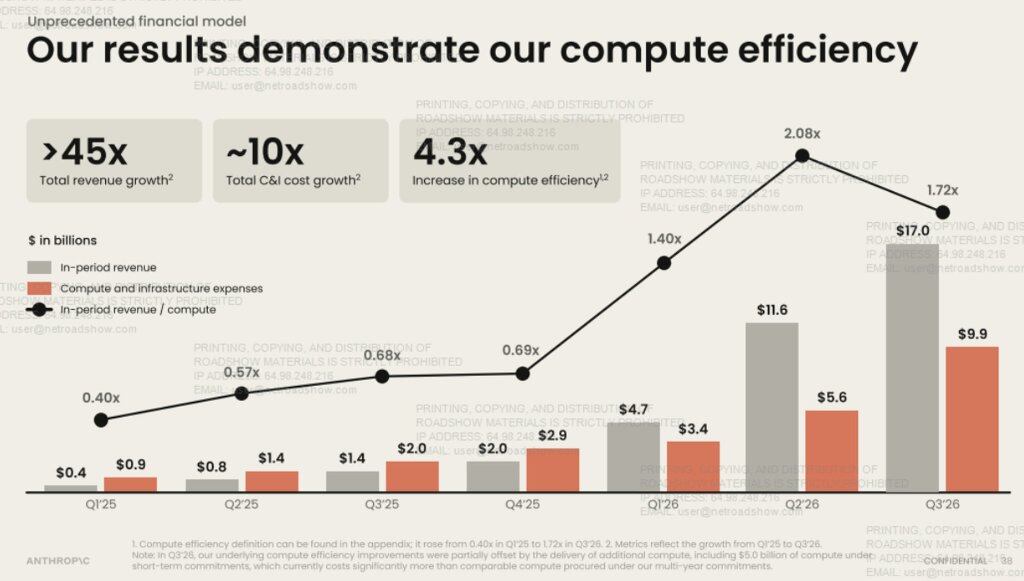
แต่อัตราส่วนนี้ไม่ได้เพิ่มขึ้นตลอด ไตรมาสที่สองอยู่ที่ 2.08 เท่า ไตรมาสที่สามลดลงเหลือ 1.72 เท่า ค่าพลังประมวลผลและโครงสร้างพื้นฐานไตรมาสที่สามอยู่ที่ 9.863 พันล้านดอลลาร์
บริษัทอธิบายว่าในไตรมาสดังกล่าวมีการส่งมอบพลังประมวลผลเพิ่มเติม รวมถึงพลังประมวลผลพันธสัญญาระยะสั้น 5,000 ล้านดอลลาร์ ซึ่งมีต้นทุน "สูงกว่าอย่างชัดเจน" เมื่อเทียบกับพลังประมวลผลที่ซื้อภายใต้พันธสัญญาหลายปี
สิ่งนี้สะท้อนโดยตรงในอัตรากำไร อัตรากำไรจากการดำเนินงานปรับปรุงเพิ่มจาก -221% ในไตรมาสที่หนึ่งปี 2025 เป็น 19% ในไตรมาสที่สองปี 2026 และลดลงเหลือ 15% ในไตรมาสที่สาม บริษัทระบุในเชิงอรรถว่าการลดลงเกิดจากพลังประมวลผลระยะสั้น 5,000 ล้านดอลลาร์ดังกล่าว
บริษัทมองพลังประมวลผลเป็นทรัพยากรรวมข้ามพันธมิตรหลายราย ครอบคลุมชิปสี่ประเภท ได้แก่ AWS Trainium, Google TPU, NVIDIA GPU และ AMD GPU และattribute การเพิ่มประสิทธิภาพให้กับการวิจัย compute multiplier และการติดตั้งหลายชิป
บริษัทยังเปิดเผยว่าผู้ร่วมก่อตั้งทั้ง 7 คนยังคงอยู่ในบริษัท บริษัทกล่าวว่าตนเป็น public benefit corporation โดยกองทรัสต์ผลประโยชน์ระยะยาวปัจจุบันประกอบด้วยผู้ดูแลสี่คนที่ไม่มีผลประโยชน์ทางการเงิน โดยทั่วไปมีสิทธิ์เลือกกรรมการส่วนใหญ่ ซึ่งสอดคล้องกับ "พันธกิจ" และ "ความปลอดภัย" ที่เน้นย้ำซ้ำๆ ในวิดีโอ





