


After the earnings release, the stock surged 8%. Can CoreWeave escape Musk's doomsday prophecy?


- Core Viewpoint: CoreWeave's Q3 financial report countered the "idle compute" theory with strong data including a 168% revenue surge and $132.5 billion in backlog orders. However, $46.8 billion in debt and $846 million in quarterly interest expenses still pose a severe test, and the risks of the high-leverage model remain unresolved.
- Key Elements:
- Q3 revenue was $3.661 billion, up 168% year-over-year; adjusted EBITDA margin was 62%; operating margin rose to 10%, reaching the double-digit target one quarter early.
- Revenue backlog reached a record $132.5 billion, up more than $28 billion quarter-over-quarter; available capacity through 2028 is sold out, and product prices have cumulatively increased about 35% during the year.
- Total debt soared to $46.873 billion, and broad debt including lease liabilities is about $66.2 billion; Q3 free cash flow was a net outflow of $7.466 billion.
- Quarterly net interest expense of $846 million far exceeded operating profit, resulting in a GAAP net loss of $709 million; Q4 interest expense is expected to rise to $1.05 billion–$1.15 billion.
- Response strategies include: customer prepayments for liquidity support (expected $9 billion), asset-level secured loans (DDTL rate 7%–7.5%), and the expiration of about 300,000 "zero-debt" older-card contracts in 2027–2028 to release incremental revenue.
- Analysts estimate 2027 capital expenditure will reach $66 billion, with a financing gap of at least $25 billion remaining; active power is 1.7GW but the activation ratio is only 37%.
บทความต้นฉบับ | Odaily(@OdailyChina)
ผู้เขียน|Azuma(@azuma_eth)
ครึ่งเดือนก่อน,Elon Musk และ Chamath Palihapitiya นักลงทุนเวนเจอร์แคปิตอลแห่งซิลิคอนแวลลีย์ ได้ร่วมกันออกโรงบน X เพื่อประกาศ "คำพิพากษาประหารชีวิต" แก่ผู้ให้บริการคลาวด์คอมพิวติ้งเกิดใหม่(Neocloud)กว่าสองร้อยรายทั่วโลก — ตั้งแต่การทำนายว่าการ์ดจอจำนวนมหาศาลจะกลายเป็น "กำลังประมวลผลที่ติดค้าง"(Stranded Compute)ในโครงการที่สร้างไม่เสร็จ ไปจนถึงการเปิดเผยว่า "ประตูตลาดตราสารหนี้ได้ปิดลงอย่างสิ้นเชิงแล้ว" พร้อมยืนยันว่ากลุ่มธุรกิจคลาวด์เกิดใหม่กำลังจะเผชิญกับ "การตายและการควบรวมกิจการครั้งใหญ่"
- หมายเหตุจาก Odaily:รายละเอียดเพิ่มเติมสามารถอ่านได้ในบทความ《โจมตีผู้ให้บริการคลาวด์เกิดใหม่ กลยุทธ์อันแยบยลของ马斯克》
ในขณะที่马斯克กำลังโจมตีอย่างดุเดือดนั้น CoreWeave(NASDAQ: CRWV)ผู้นำกลุ่ม AI Neocloud ที่อยู่ใจกลางพายุ ก็กำลังเผชิญกับ "การถูกกระหน่ำทั้งหุ้นและหุ้นกู้" อย่างรุนแรง — ภายในหนึ่งเดือนที่ผ่านมา ราคาหุ้นดิ่งลงกว่า 40% อัตราผลตอบแทนพันธบัตรครบกำหนดปี 2031 ที่มีคูปอง 9.75% พุ่งขึ้นแตะระดับวิกฤตหุ้นกู้ขยะที่ 16.7% และส่วนต่างอัตราดอกเบี้ย Credit Default Swap(CDS)อายุ 5 ปี ก็เคยทะลุ 1200 เบซิสพอยต์
ทั้งวอลล์สตรีทกำลังกลั้นหายใจรอดูว่า กลไกหมุนเวียนที่มี Leverage สูงจากการ "กู้เงินซื้อการ์ดจอ" ของผู้ให้บริการ Neocloud กำลังจะหมุนไม่ไหวแล้วจริงหรือไม่?
หลังตลาดปิดเมื่อวันที่ 10 พฤศจิกายนตามเวลาสหรัฐฯ ตะวันออก(เช้าวันที่ 11 ตามเวลาไทย) CoreWeave ได้เปิดเผยผลประกอบการไตรมาสที่ 3 ปี 2026 ซึ่งถือเป็น "บททดสอบความเป็นความตาย" ของทั้งกลุ่ม Neocloud หลังจากผลประกอบการออกมา ตลาดได้ตอบสนองอย่างน่าตื่นเต้น — ราคาหุ้น CoreWeave หลังตลาดปิดพุ่งขึ้น 7.9% อยู่ที่ 52.58 ดอลลาร์
เมื่อเผชิญกับการปิดล้อมของฝ่ายขายชอร์ต CoreWeave ส่งผลประกอบการออกมาเป็นอย่างไร?และพยายามคลี่คลายแรงกดดันด้านหนี้สินในปัจจุบันอย่างไร?
ตอบโต้ "ทฤษฎีกำลังประมวลผลกลายเป็นฝุ่น" โดยตรง
ก่อนการเปิดเผยผลประกอบการ หนึ่งในเรื่องเล่าหลักของฝ่ายขายชอร์ตคือ — เมื่อโครงสร้างพื้นฐานล่าช้าและการใช้จ่ายของบริษัทใหญ่ระมัดระวัง GPU ที่ซื้อมาในราคาแพงจะกลายเป็นฝุ่นในโกดัง หรือกลายเป็นงานหนักที่อัตรากำไรต่ำ แต่รายงานไตรมาส 3 ของ CoreWeave ได้ตอบโต้ข้อสงสัยเรื่อง "อุปสงค์ชะลอตัว" โดยตรงด้วยชุดข้อมูลการเติบโตแบบก้าวกระโดด
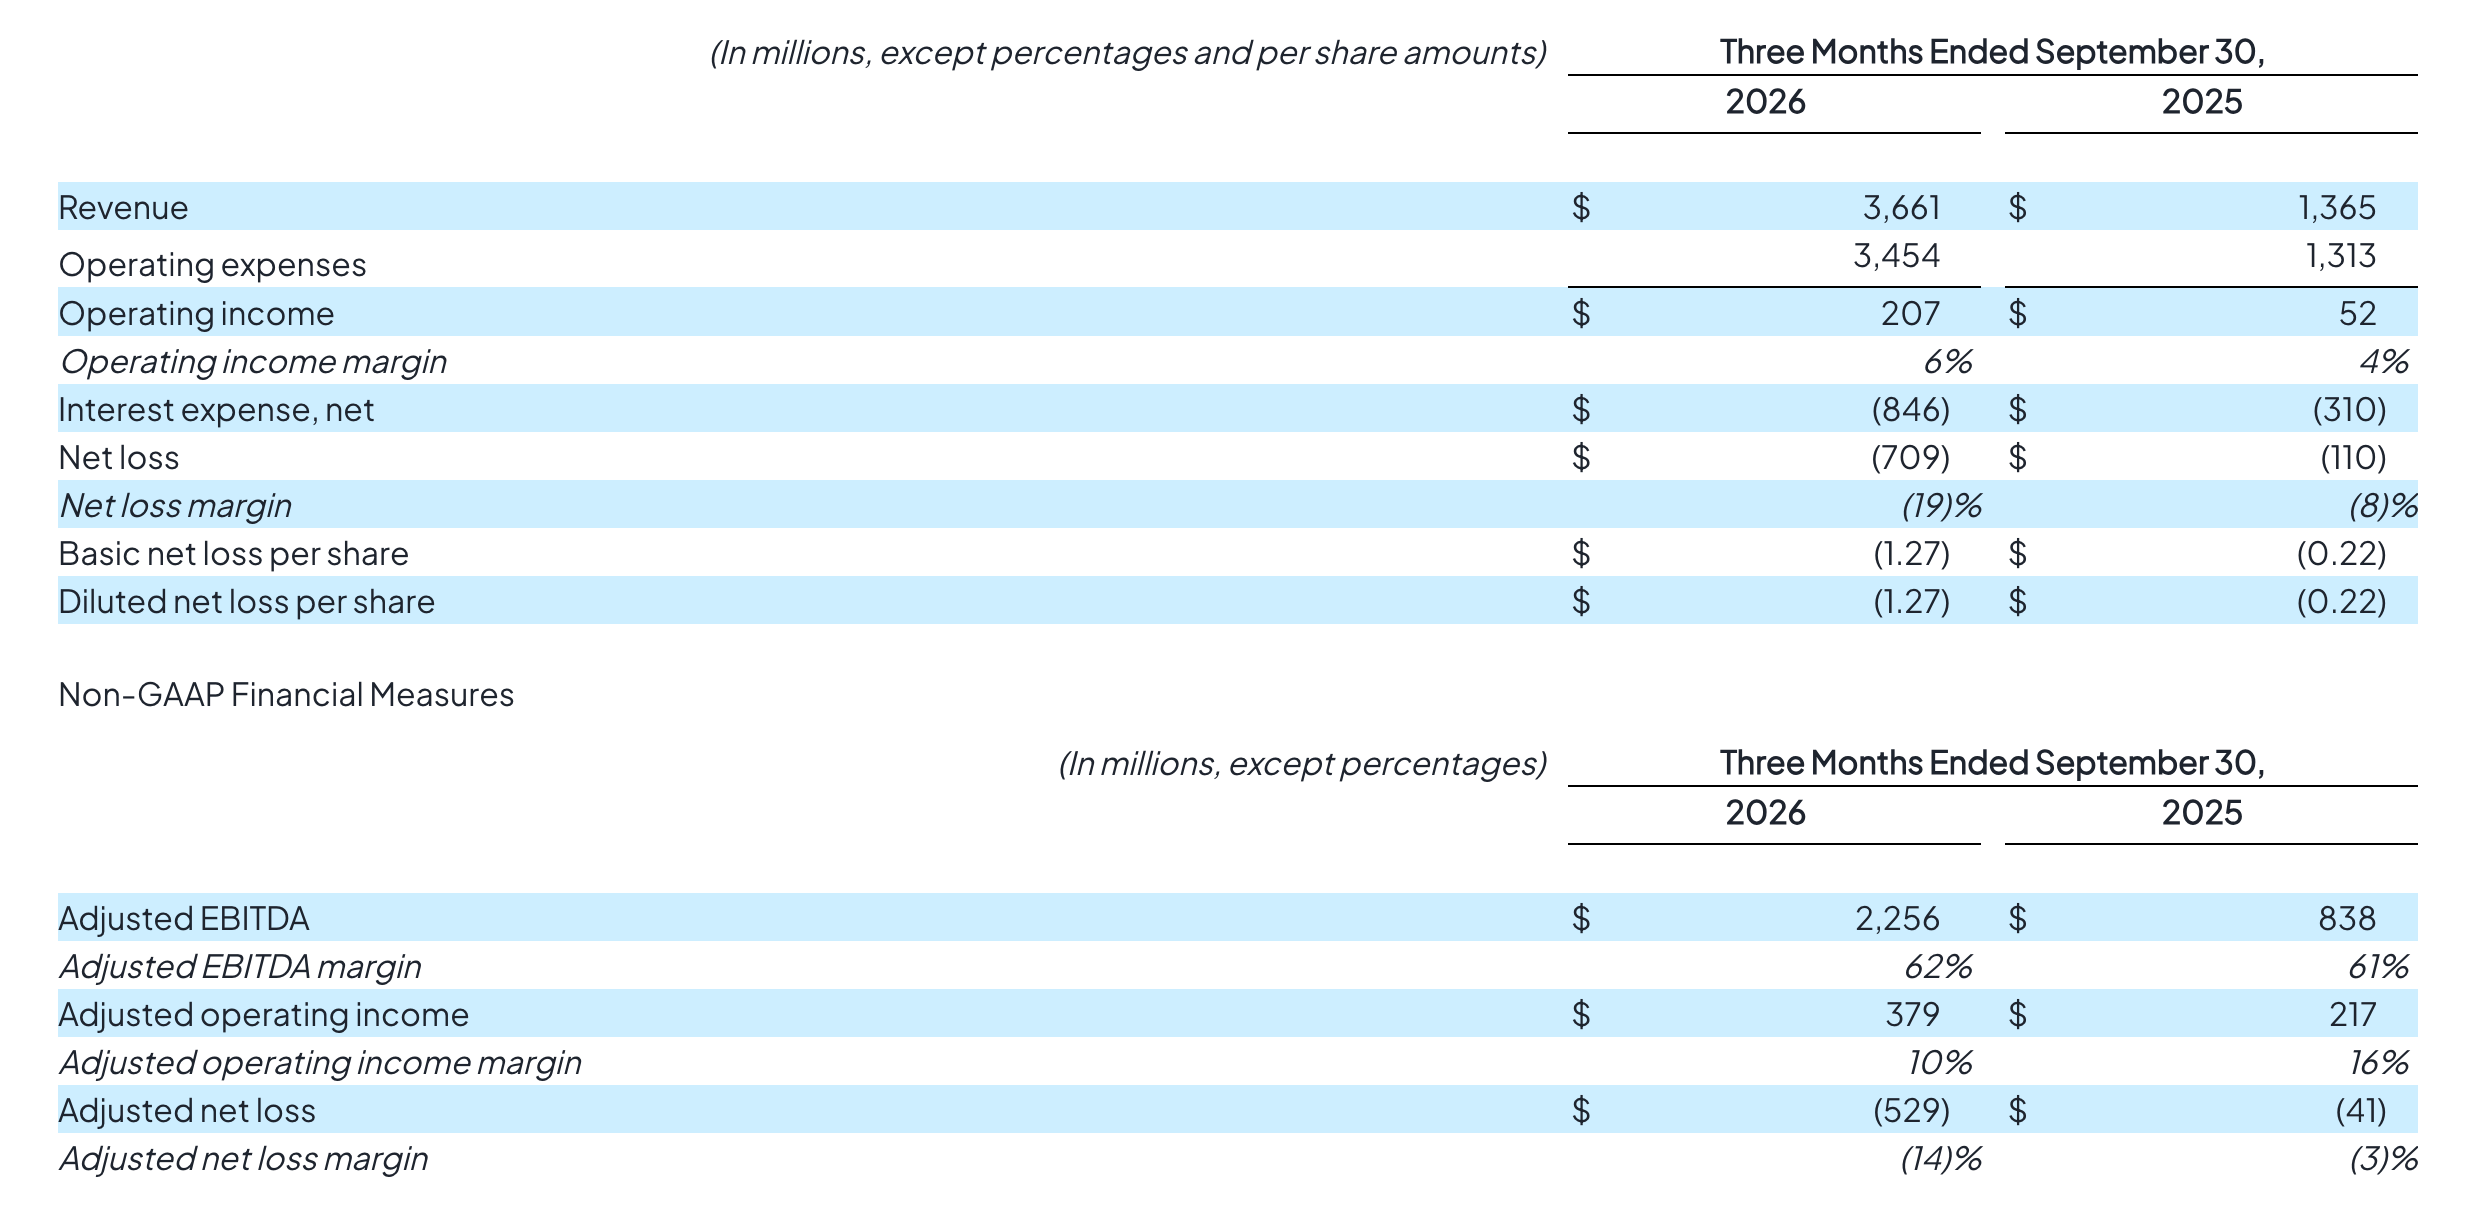
ในไตรมาสที่ 3 CoreWeave เอาชนะความคาดหวังของตลาดได้ทั้งในด้านรายได้และอัตรากำไร — รายได้รวม 3,661 ล้านดอลลาร์ เพิ่มขึ้น 168% เมื่อเทียบปีต่อปี และเพิ่มขึ้น 42% เมื่อเทียบไตรมาสต่อไตรมาส รายได้สุทธิที่เพิ่มขึ้นในไตรมาสเดียวทะลุ 1,000 ล้านดอลลาร์เป็นครั้งแรก ไม่เพียงแต่เกินความคาดหวังฉันทามติของวอลล์สตรีทที่ 3,550–3,560 ล้านดอลลาร์ แต่ยังทะลุเพดานคำแนะนำของบริษัทเอง(3,600 ล้านดอลลาร์);EBITDA หลังปรับปรุงแบบ non-GAAP อยู่ที่ 2,256 ล้านดอลลาร์ อัตรากำไรสูงถึง 62% สูงกว่าที่ตลาดคาดไว้ที่ 57.6%;กำไรจากการดำเนินงานหลังปรับปรุงอยู่ที่ 379 ล้านดอลลาร์ สูงกว่าคำแนะนำเดิมที่ 200–260 ล้านดอลลาร์อย่างมาก;อัตรากำไรจากการดำเนินงานหลังปรับปรุงก็กระโดดจาก 1% ใน Q1 และ 5% ใน Q2 ขึ้นมาอยู่ที่ 10% บรรลุเป้าหมายอัตรากำไรสองหลักก่อนกำหนดหนึ่งไตรมาส
ในด้านงานค้างสะสม,ณ วันที่ 30 กันยายน รายได้จากสัญญ�ี่ยังไม่ได้ให้บริการ(Revenue Backlog)ของ CoreWeave แตะระดับสูงสุดเป็นประวัติการณ์ที่ 132,500 ล้านดอลลาร์ เพิ่มขึ้นกว่า 28,000 ล้านดอลลาร์ในไตรมาสเดียวเมื่อเทียบกับ 104,200 ล้านดอลลาร์ ณ สิ้นไตรมาส 2 และเพิ่มขึ้น 138% เมื่อเทียบปีต่อปี โดยประมาณ 36% คาดว่าจะแปลงเป็นรายได้จริงภายใน 24 เดือนข้างหน้า
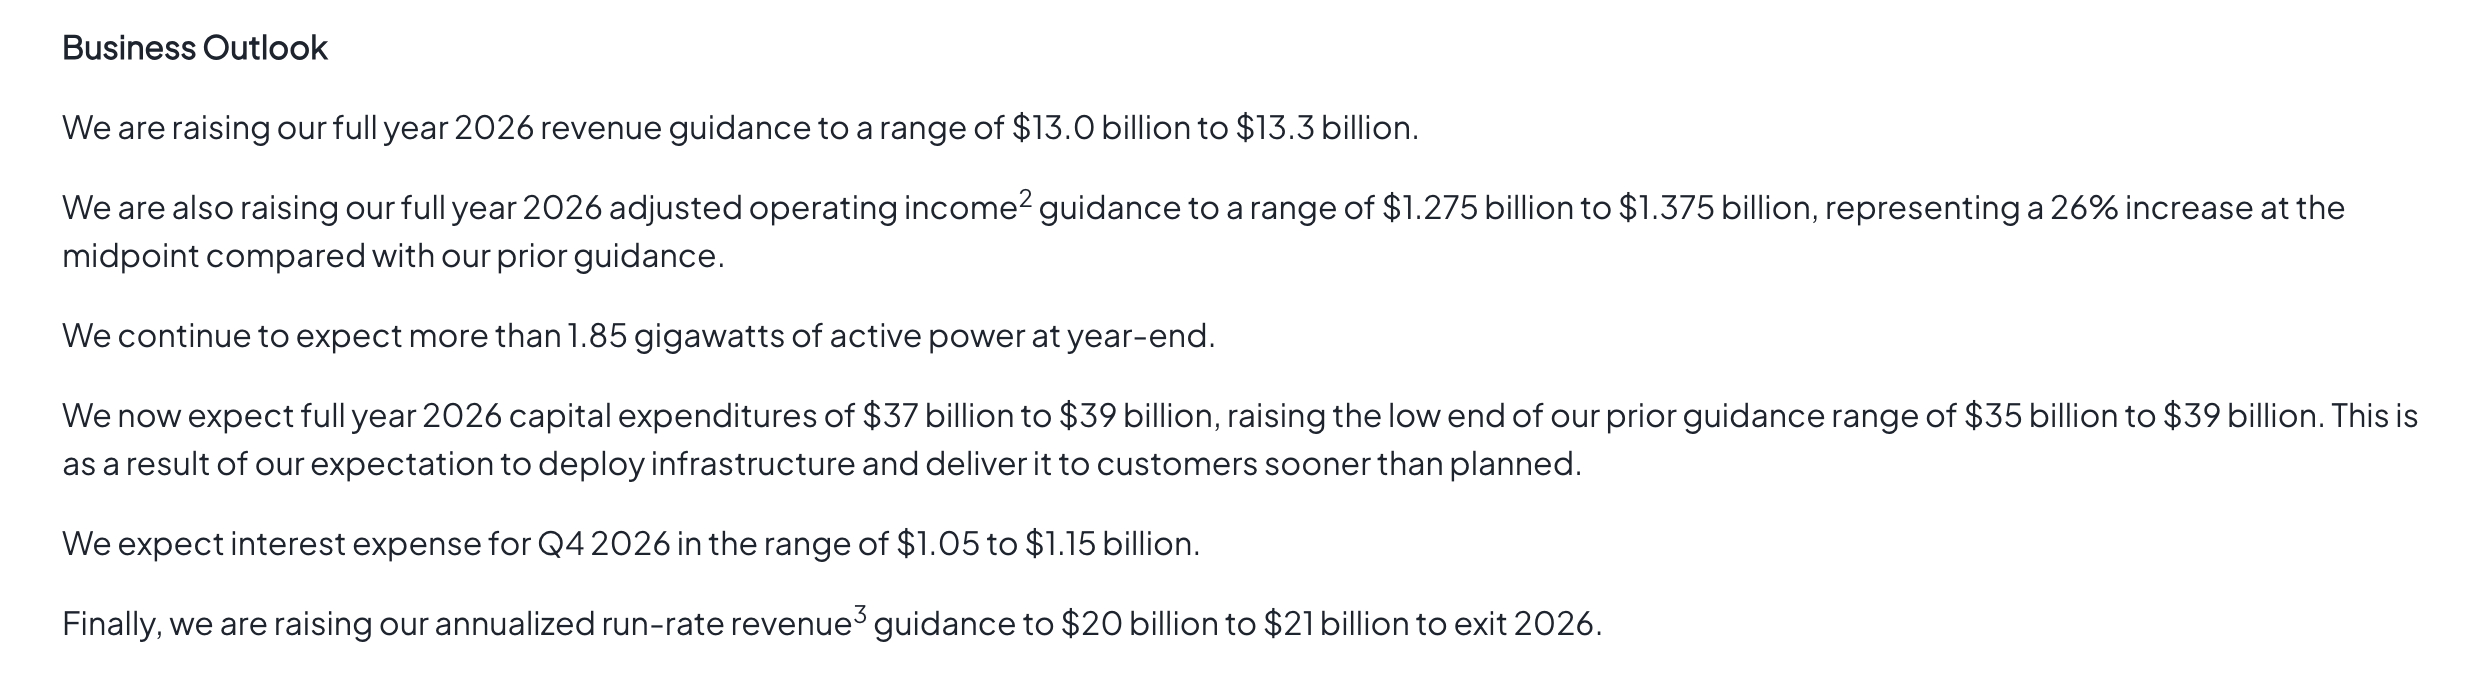
ในรายงานผลประกอบการ CoreWeave ปรับเพิ่มคำแนะนำรายได้ทั้งปี 2026 จาก 12,400–13,200 ล้านดอลลาร์เป็น 13,000–13,300 ล้านดอลลาร์;ปรับเพิ่มคำแนะนำกำไรจากการดำเนินงานหลังปรับปรุงทั้งปีเป็น 1,275–1,375 ล้านดอลลาร์(ค่ากลางเพิ่มขึ้น 26% จากเดิม);เป้าหมายอัตราการดำเนินงานรายได้ต่อปี(ARR) ณ สิ้นปี 2026 ก็ปรับขึ้นมาอยู่ที่ 20,000–21,000 ล้านดอลลาร์
นอกจากตัวเลขผลประกอบการที่ร้อนแรงแล้ว ผู้บริหารยังแสดงท่าทีแข็งกร้าวแบบตลาดผู้ขายในการประชุม telefon conference CoreWeave Michael Intrator ซีอีโอกล่าวว่า:"กำลังการผลิตที่พร้อมใช้งานในปี 2028 ของเราขายหมดแล้ว แม้เราจะยังไม่ได้นำกำลังการผลิตทั้งหมดของปี 2028 ออกสู่ตลาด แต่ส่วนที่นำออกสู่ตลาดไปแล้วถูกกว้านซื้อจนหมด"
โครงสร้างอุปสงค์อุปทานยังให้ความมั่นใจแก่ CoreWeave ในการขึ้นราคาสวนทาง — ในเดือนกรกฎาคมที่ผ่านมา CoreWeave ได้ปรับขึ้นราคา SKU ของผลิตภัณฑ์ทั้งหมดประมาณ 25% จากนั้นในช่วงสิ้นไตรมาส 3 ก็ปรับขึ้นอีก 10% และราคาในไตรมาส 4 ยังคงปรับสูงขึ้นต่อเนื่อง Nitin Agrawal ซีเอฟโอของ CoreWeave เปิดเผยว่า ขณะนี้สัญญาระยะยาว 4–5 ปีมีราคาสูงถึง 20–25 ล้านดอลลาร์ต่อเมกะวัตต์ ส่วนสัญญาระยะสั้นมีราคาสูงถึงกว่า 40 ล้านดอลลาร์ต่อเมกะวัตต์ต่อปี
สำหรับปัญหาการเสื่อมค่าของการ์ดจอรุ่นเก่าที่ฝ่ายขายชอร์ตเคยโจมตีนั้น ก็เกิดการพลิกผัน Intrator เปิดเผยว่าเนื่องจากกำลังประมวลผลตึงตัว ราคาต่ออายุสัญญาของชิปสถาปัตยกรรม Hopper รุ่นก่อนหน้าในไตรมาส 3 ก็ปรับขึ้น 30% ถึง 50% เมื่อเทียบไตรมาสต่อไตรมาส สูงกว่าราคาเปิดตัวครั้งแรกที่เซ็นสัญญาไว้ด้วยซ้ำ
แรงกดดันด้านหนี้สินยังคงมหาศาล
แม้ธุรกิจจะเติบโตอย่างรวดเร็ว แต่หากเปิดดูงบดุลและงบกระแสเงินสดที่ไม่ได้ผ่านการปรุงแต่ง ก็จะพบว่าการโจมตีของฝ่ายขายชอร์ตไม่ได้ยิงปืนใส่อากาศ — เมื่อเผชิญกับหลุมดำสินทรัพย์หนักจากการ "กู้เงินซื้อการ์ดจอ" แรงกดดันด้านหนี้สินที่ CoreWeave เผชิญยังคงน่าอึดอัด
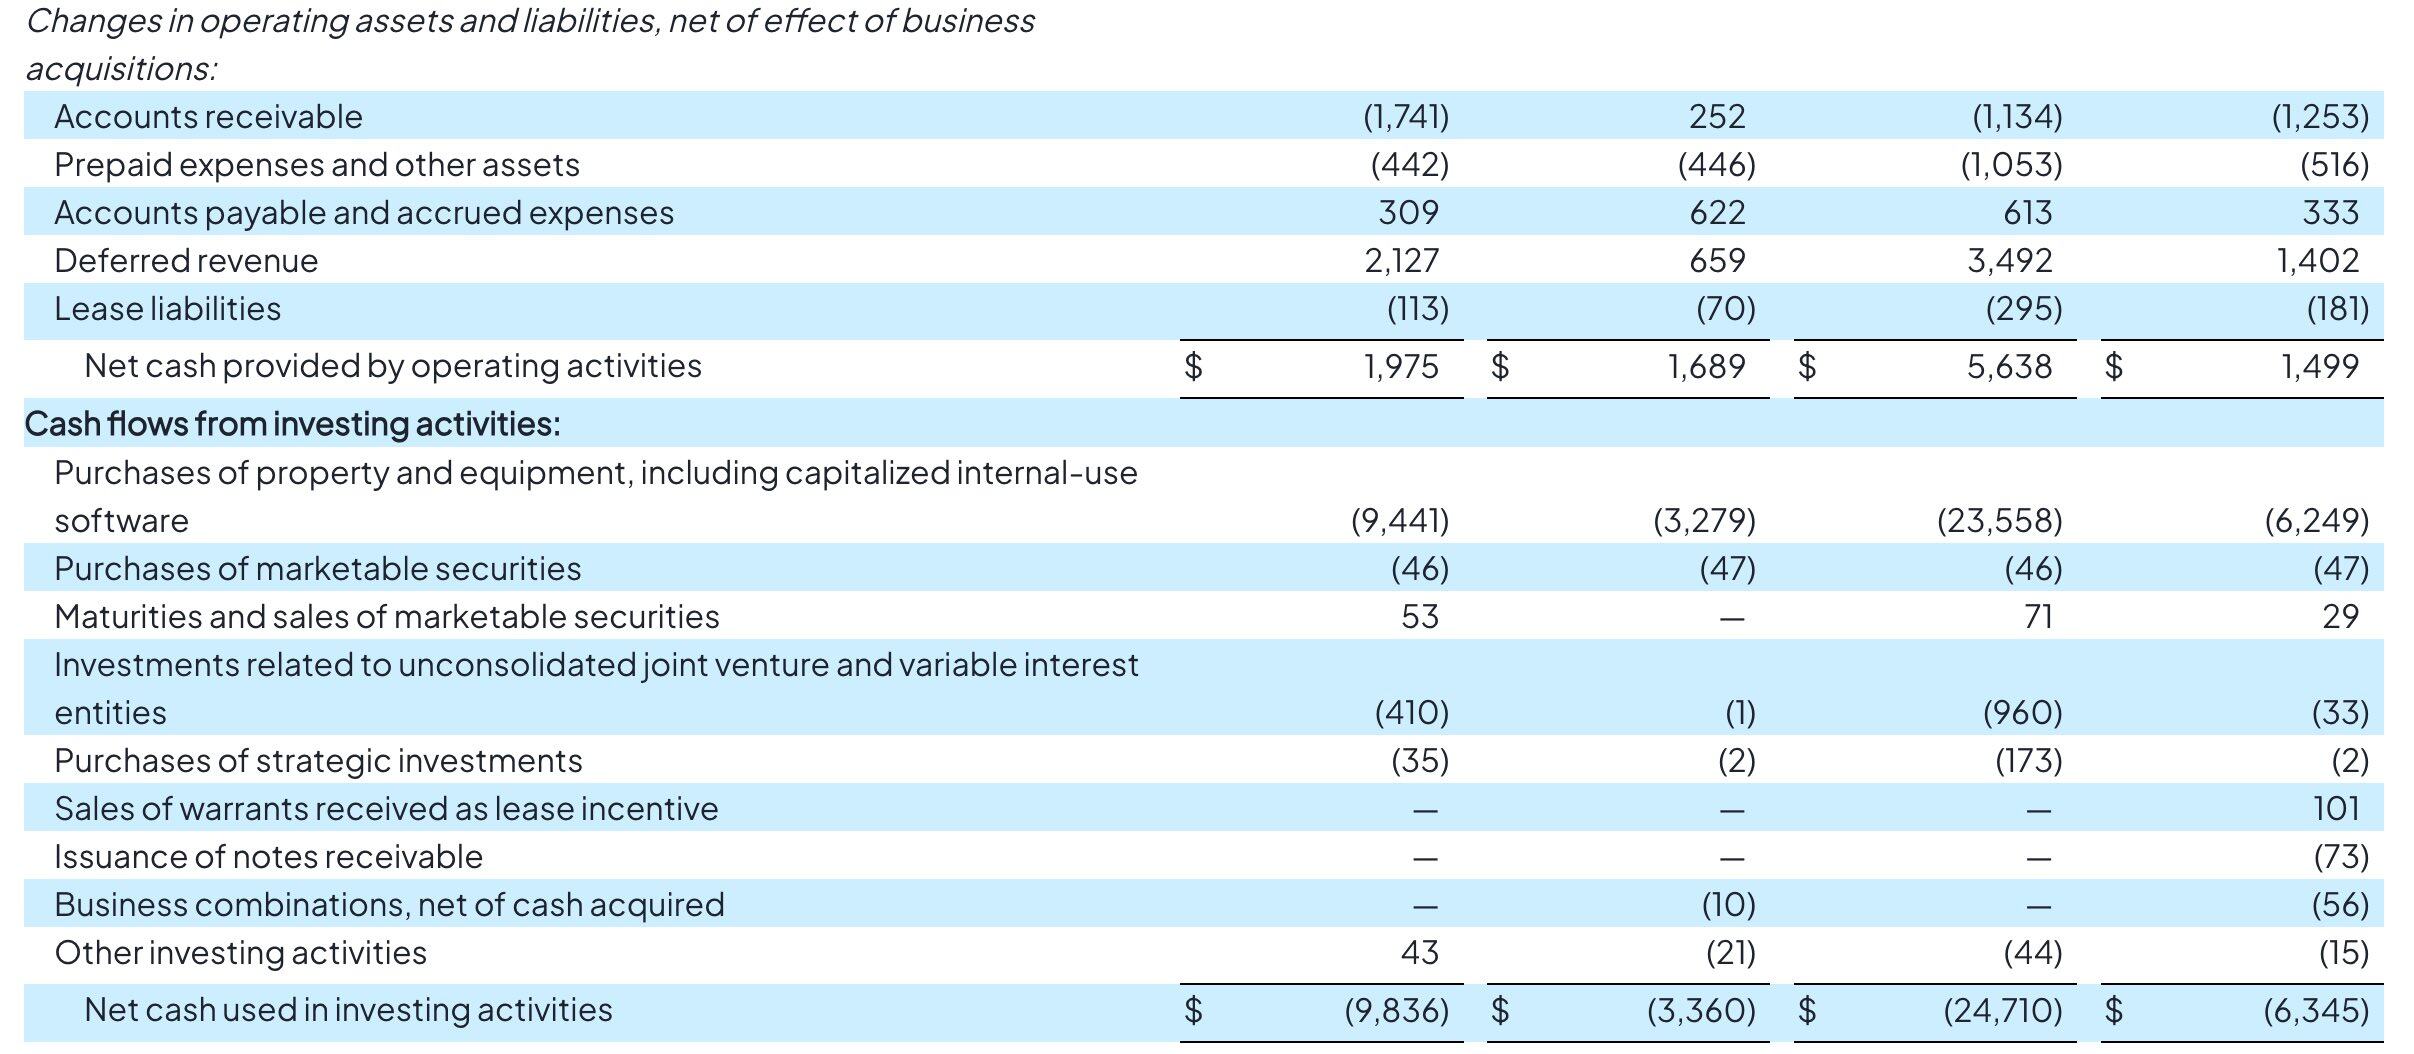
ประการแรกคืออัตราการเติบโตของหนี้สินและการเผาเงินสดที่น่าตกใจ ในไตรมาสที่ 3 เงินลงทุน(Capex)ของ CoreWeave ตามเกณฑ์ที่บริษัทเปิดเผยอยู่ที่ 14,500 ล้านดอลลาร์ ขณะเดียวกันงบกระแสเงินสดแสดงว่าเงินสดที่ใช้จ่ายจริงสำหรับการซื้อทรัพย์สินและอุปกรณ์ในไตรมาสนั้นอยู่ที่ 9,441 ล้านดอลลาร์ หลังหักรายจ่ายเงินสดส่วนนี้แล้ว กระแสเงินสดอิสระใน Q3 ไหลออกสุทธิ 7,466 ล้านดอลลาร์ และสามไตรมาสแรกไหลออกสุทธิสะสมถึง 17,920 ล้านดอลลาร์
เพื่ออุดช่องว่างทางการเงิน ณ วันที่ 30 กันยายน หนี้สินรวมในบัญชีของ CoreWeave พุ่งขึ้นแตะ 46,873 ล้านดอลลาร์ หากนับรวมหนี้สินตามสัญญาเช่าดำเนินงาน 18,697 ล้านดอลลาร์ และหนี้สินตามสัญญาเช่าการเงิน 649 ล้านดอลลาร์ หนี้สินและภาระผูกพันตามสัญญาเช่ารวมจะอยู่ที่ประมาณ 66,220 ล้านดอลลาร์
แนวโน้มการเสื่อมลงของสถานะ "กำไรกับดอกเบี้ยสวนทางกัน" ก็เป็นสิ่งที่น่ากังวลเช่นกัน ในไตรมาสที่ 3 กำไรจากการดำเนินงานหลังปรับปรุงของ CoreWeave อยู่ที่ 379 ล้านดอลลาร์(กำไรจากการดำเนินงานตาม GAAP เพียง 207 ล้านดอลลาร์) แต่ค่าใช้จ่ายดอกเบี้ยสุทธิในไตรมาสเดียวสูงถึง 846 ล้านดอลลาร์ ดึงบริษัทเข้าสู่ขาดทุนสุทธิตาม GAAP 709 ล้านดอลลาร์ ยิ่งไปกว่านั้น ฝ่ายบริหารคาดว่าค่าใช้จ่ายดอกเบี้ยใน Q4 จะเพิ่มขึ้นอีกเป็น 1,050–1,150 ล้านดอลลาร์(ค่าใช้จ่ายดอกเบี้ยต่อปีสูงถึง 4,400 ล้านดอลลาร์) แม้บริษัทจะเพิ่มอัตรากำไรจากการดำเนินงานหลังปรับปรุงขึ้นเป็น 10% แล้ว แต่ก็ยังมีช่องว่างขนาดใหญ่ระหว่างความสามารถในการทำกำไรกับต้นทุนทางการเงิน
Gil Luria นักวิเคราะห์จาก D.A. Davidson กล่าวถึงเรื่องนี้ว่า:"ค่าใช้จ่ายดอกเบี้ยสูงกว่ากำไรจากการดำเนินงานมาก แสดงว่าผลตอบแทนทางธุรกิจที่ศูนย์ข้อมูลสร้างขึ้นในปัจจุบันยังไม่เพียงพอต่อการชำระหนี้ที่สะสมเพิ่มขึ้นเรื่อยๆ"
เมื่อเผชิญกับแรงกดดันด้านหนี้สินมหาศาล CoreWeave ได้ออกมาสามมาตรการเพื่อพยายามพลิกสถานการณ์และหาเวลาให้ตัวเองได้หายใจ
- ปฏิเสธการออกหุ้นกู้ไม่มีหลักประกันดอกเบี้ยสูง พึ่งเงินล่วงหน้าจากลูกค้า "เติมเลือด": Agrawal ซีเอฟโอกล่าวชัดเจนว่า ตามระดับอัตราผลตอบแทนตลาดปัจจุบัน CoreWeave ไม่มีแผนจะออกหุ้นกู้ไม่มีหลักประกันในระดับบริษัทแม่ใหม่ก่อนสิ้นปี 2027 ทางเลือกทดแทนคือการเรียกเงินจากลูกค้าปลายน้ำ — ภายในสามเดือนข้างหน้า บริษัทคาดว่าจะได้รับเงินล่วงหน้าและเงินมัดจำจากลูกค้าประมาณ 9,000 ล้านดอลลาร์(ปัจจุบัน 70% ของธุรกรรมมีเงินล่วงหน้าประกอบ) ฝ่ายบริหารกล่าวว่าความต้องการเงินทุนส่วนใหญ่ในปี 2027 จะครอบคลุมด้วยเงินล่วงหน้าจากลูกค้าและการ financing จากพันธมิตรด้านฮาร์ดแวร์
- หันไปใช้สินเชื่อค้ำประกันระดับสินทรัพย์(DDTL): หลีกเลี่ยงเครดิตของบริษัทแม่ ใช้สัญญากับลูกค้ารายใหญ่ระดับ investment grade เป็นหลักประกันโดยตรง ปัจจุบันต้นทุนหนี้สินถัวเฉลี่ยถ่วงน้ำหนักโดยรวมของบริษัทอยู่ที่ 7.9% ในอีกไม่กี่สัปดาห์ข้างหน้าจะเปิดตัว DDTL ระดับ investment grade ชุดใหม่ คาดว่าอัตราดอกเบี้ยจะอยู่ที่ 7%–7.5% สามารถครอบคลุมเงินลงทุนของโครงการที่เกี่ยวข้องได้กว่า 90%
- หวังพึ่ง "การ์ดเก่า" สร้างกระแสเงินสดหลังชำระเงินกู้หมด: เนื่องจากรอบการกู้เงินซื้อการ์ดผูกกับสัญญาลูกค้าฉบับแรก เมื่อสัญญาฉบับแรกหมดอายุก็หมายความว่าเงินกู้ชำระหมดแล้ว Intrator เปิดเผยว่าในปี 2027 และ 2028 จะมีสัญญา GPU หมดอายุเกิน 130,000 ใบ และประมาณ 170,000 ใบ ตามราคาการ์ดเก่าที่ปรับขึ้นในปัจจุบัน อุปกรณ์ "หนี้สินเป็นศูนย์" 300,000 ใบนี้ไม่ต้องใช้เงินลงทุนเพิ่มเติม ก็สามารถสร้างรายได้ต่อปีเพิ่มขึ้นได้เกือบ 4,000 ล้านดอลลาร์ในปี 2027 และเกือบ 10,000 ล้านดอลลาร์ในปี 2028
แต่ความกังวลของตลาดก็ยังไม่หมดไป Michael Turrin นักวิเคราะห์จาก Wells Fargo ประเมินว่า แม้ในสถานการณ์ที่ดีที่สุด เงินลงทุนของ CoreWeave ในปี 2027 จะสูงถึง 66,000 ล้านดอลลาร์ และยังคงมีช่องว่างการ financing ด้วยหนี้สินใหม่อย่างน้อย 25,000 ล้านดอลลาร์;ขณะเดียวกัน หากเงินล่วงหน้า 9,000 ล้านดอลลาร์บางส่วนมาจากบริษัท AI สตาร์ทอัพปลายน้ำที่ก็เผาเงินผ่านการ financing เช่นกัน คุณภาพการต้านทานความเสี่ยงก็ยังต้องมีเครื่องหมายคำถาม
สัญญาณเตือนทุเลาลง แต่บททดสอบใหญ่ยังอยู่ข้างหน้า
นอกจากภาระหนี้ระดับแสนล้านในบัญชีแล้ว การเสียดสีในการส่งมอบในโลกกายภาพและลมต้านทางนโยบายก็กำลังบีบพื้นที่สำหรับความผิดพลาดเช่นกัน
รายงานผลประกอบการแสดงว่า แม้





