รายงานตลาดหุ้นสหรัฐฯ ประจำวัน|ดัชนีชิปปรับตัวลงอีก 3.43% ในวันเดียว PPI 6.5% ดันพันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปีขึ้นไปที่ 5.15% (14 พฤศจิกายน)

บทความนี้มีประมาณ 6736 คำ การอ่านทั้งหมดใช้เวลาประมาณ 10 นาที
PPI เดือนตุลาคมเพิ่มขึ้น 6.5% เมื่อเทียบปีต่อปี สูงสุดในรอบเกือบสี่ปี พันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปีปิดที่ 5.154% ความคาดหวังการขึ้นดอกเบี้ยในเดือนธันวาคมเพิ่มสูงขึ้น หลัง Jensen Huang ซีอีโอ NVIDIA ลาออก หุ้นร่วง 12.75% ตลอดทั้งสัปดาห์ กดดันหุ้นกลุ่มชิป S&P 500 ร่วง 0.41% ในวันศุกร์ หุ้นสหรัฐฯ สายคริปโตเผชิญแรงกดดัน: Bitcoin อยู่ที่ 66,971 ดอลลาร์ MSTR ร่วง 13.43% ในสัปดาห์ มูลค่าตลาดเพียง 0.83 เท่าของมูลค่าถือครอง Bitcoin ETF มีเงินไหลออกสุทธิ 7 วันติดต่อกัน สัปดาห์หน้าจับตา: ผลประกอบการ NVIDIA วันที่ 17 พ.ย. คำแถลงของเฟด และ Bitcoin จะรักษาระดับ 66,000 ดอลลาร์ได้หรือไม่

สรุปโดย AI
- ประเด็นหลัก: PPI เดือนตุลาคมของสหรัฐฯ เพิ่มขึ้น 6.5% เมื่อเทียบปีต่อปี สูงสุดในรอบเกือบสี่ปี ความคาดหวังการขึ้นดอกเบี้ยในเดือนธันวาคมพุ่งขึ้นใกล้ 100% อัตราผลตอบแทนพันธบัตรรัฐบาลระยะยาวทะลุ 5.15% อัตราคิดลดที่สูงกดดันสินทรัพย์มูลค่าสูงอย่าง AI และคริปโต ประกอบกับช่องว่างผู้นำที่เกิดจากการลาออกของ Jensen Huang ซีอีโอ NVIDIA ทำให้ทั้งห่วงโซ่กำลังประมวลผล AI และโมเดลคลังคริปโตเผชิญแรงกดดันพร้อมกัน
- ปัจจัยสำคัญ:
- PPI เดือนตุลาคมเพิ่มขึ้น 0.3% เมื่อเทียบเดือนต่อเดือน และ 6.5% เมื่อเทียบปีต่อปี อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปีปิดที่ 5.154% ข้อมูล CME ระบุความน่าจะเป็นในการขึ้นดอกเบี้ยเดือนธันวาคมอยู่ที่ 88%
- Jensen Huang ลาออกเมื่อวันที่ 12 พฤศจิกายน เนื่องจากการสอบสวนของคณะกรรมการบริษัท โดย CFO รักษาการแทน NVDA ร่วง 12.75% ตลอดทั้งสัปดาห์ ทำสถิติร่วงติดต่อกันรายสัปดาห์ยาวนานที่สุดนับตั้งแต่ปี 2012 มูลค่าตลาดหายไป 1.7 ล้านล้านดอลลาร์
- Bitcoin หลุด ниже 67,000 ดอลลาร์ ทำจุดต่ำสุดนับตั้งแต่เดือนสิงหาคม สัปดาห์นี้ร่วง 11.55% Spot Bitcoin ETF ของสหรัฐฯ มีเงินไหลออกสุทธิ 7 วันทำการติดต่อกัน สองสัปดาห์ไหลออกรวม 2.35 พันล้านดอลลาร์
- Strategy ถือครอง BTC 850,000 เหรียญ ขาดทุนที่ยังไม่เกิดขึ้นจริง 7.21 พันล้านดอลลาร์ ราคาหุ้นซื้อขายต่ำกว่ามูลค่าสินทรัพย์สุทธิที่ถือครอง 17% MSCI ถอดออกจากดัชนีโลก อาจกระตุ้นแรงขายแบบพาสซีฟ 2.8 พันล้านดอลลาร์
- MARA ขาย BTC 13,597 เหรียญในหกสัปดาห์ แลกเงินสด 1.1 พันล้านดอลลาร์ บริษัทคลังหลายแห่งลดการถือครองหรือถอนตัว โมเดล "ออกหุ้นซื้อเหรียญ" ไม่สามารถเสริมสร้างตัวเองได้เมื่อส่วนต่างราคาหายไป
- ผลประกอบการ NVIDIA วันที่ 17 พฤศจิกายนเป็นเหตุการณ์สำคัญของสัปดาห์นี้ ทั้งกำหนดทิศทาง narrative ของ AI และทิศทางของดัชนี กลุ่มเซมิคอนดักเตอร์ย่อตัวในวันศุกร์แต่ทั้งสัปดาห์ยังคงเพิ่มขึ้น 8.05%
1. พาดหัวข่าว
- PPI เดือนตุลาคม +6.5% เทียบปีต่อปี สูงสุดในรอบเกือบสี่ปี คาดการณ์อัตราดอกเบี้ยถูกปรับขึ้นอีกครั้ง ดัชนีราคาผู้ผลิตสหรัฐฯ เดือนตุลาคมเพิ่มขึ้น +0.3% เทียบเดือนต่อเดือน และ +6.5% เทียบปีต่อปี Reuters ระบุว่า "การเพิ่มขึ้นอยู่ในระดับปานกลาง แต่แรงกดดันเงินเฟ้อกำลังแพร่กระจาย" อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปีปิดที่ 5.154% และอายุ 30 ปีที่ 5.481% ตลาดเพิ่มการคาดการณ์การขึ้นดอกเบี้ยในเดือนธันวาคมสูงขึ้นอีก
- CEO NVIDIA Jensen Huang ลาออก สินทรัพย์หลักของการซื้อขาย AI สูญเสียผู้นำ หลังจากคณะกรรมการบริษัทประกาศเมื่อวันที่ 8 พฤศจิกายนว่าจะสอบสวนความสัมพันธ์ของเขากับ "บุคคลต้องสงสัยเป็นสายลับจีน" Jensen Huang ได้ลาออกเมื่อวันที่ 12 พฤศจิกายน โดย Colette Kress ประธานเจ้าหน้าที่ฝ่ายการเงินเข้ารับตำแหน่ง CEO ชั่วคราว NVDA ร่วง 2.01% สู่ 162.85 ดอลลาร์ในวันศุกร์ และร่วง 12.75% ตลอดสัปดาห์ ซึ่งเป็นการลดลงต่อเนื่องรายสัปดาห์ที่ยาวนานที่สุดนับตั้งแต่ปี 2012 การสอบสวนของคณะกรรมการยังคงดำเนินอยู่
- หุ้นชิปปรับตัวลงพร้อมกันในวันศุกร์ แต่ทั้งสัปดาห์ยังคงเป็นสัปดาห์ที่แข็งแกร่ง ดัชนี Philadelphia Semiconductor (SOX) ลดลง 3.43% สู่ 10,146.32 จุด AMD ร่วง 8.75%, Broadcom ร่วง 4.76% (ถูกลดอันดับเครดิต), Marvell ร่วง 4.68% ภาคเทคโนโลยีสารสนเทศของ S&P 500 เผชิญแรงกดดัน แต่ SOX ยังคงเพิ่มขึ้น 8.05% ตลอดสัปดาห์
- Bitcoin ร่วงต่ำกว่า 70,000 ดอลลาร์ หุ้นสหรัฐฯ ที่เกี่ยวข้องกับคริปโทและ ETF สูญเสียเงินทุนพร้อมกัน BTC ร่วงต่ำกว่า 67,000 ดอลลาร์ในช่วงหนึ่งของวันศุกร์ ซึ่งต่ำสุดนับตั้งแต่เดือนสิงหาคม ล่าสุดอยู่ที่ 66,971.49 ดอลลาร์ (24 ชั่วโมง -2.26%) ETF Bitcoin แบบสปอตของสหรัฐฯ มีเงินไหลออกสุทธิติดต่อกัน 7 วันทำการ MSTR ร่วง 2.44% สู่ 111.62 ดอลลาร์ และร่วง 13.43% ตลอดสัปดาห์
- FAA สั่งห้ามบินทั่วประเทศหลายชั่วโมง ประกอบกับอิหร่านโจมตีเป้าหมายกองทัพสหรัฐฯ ในบาห์เรน องค์การบริหารการบินแห่งชาติสหรัฐฯ ออกคำสั่งห้ามบินทั่วประเทศที่หาได้ยากเนื่องจากระบบควบคุมการจราจรทางอากาศขัดข้อง และยกเลิกในคืนวันเดียวกัน หุ้นสายการบินปรับตัวลง อิหร่านอ้างว่าโจมตีสถานีเรดาร์ของกองทัพสหรัฐฯ ในบาห์เรน ฝ่ายสหรัฐฯ ปฏิเสธและอ้างว่าได้ยิงโดรนตก 2 ลำ
2. ภาพรวมตลาดหุ้นสหรัฐฯ และ macroeconomic
2.1 ดัชนีปิดตลาด (เวลาตะวันออกสหรัฐฯ 2026-11-13 16:00)
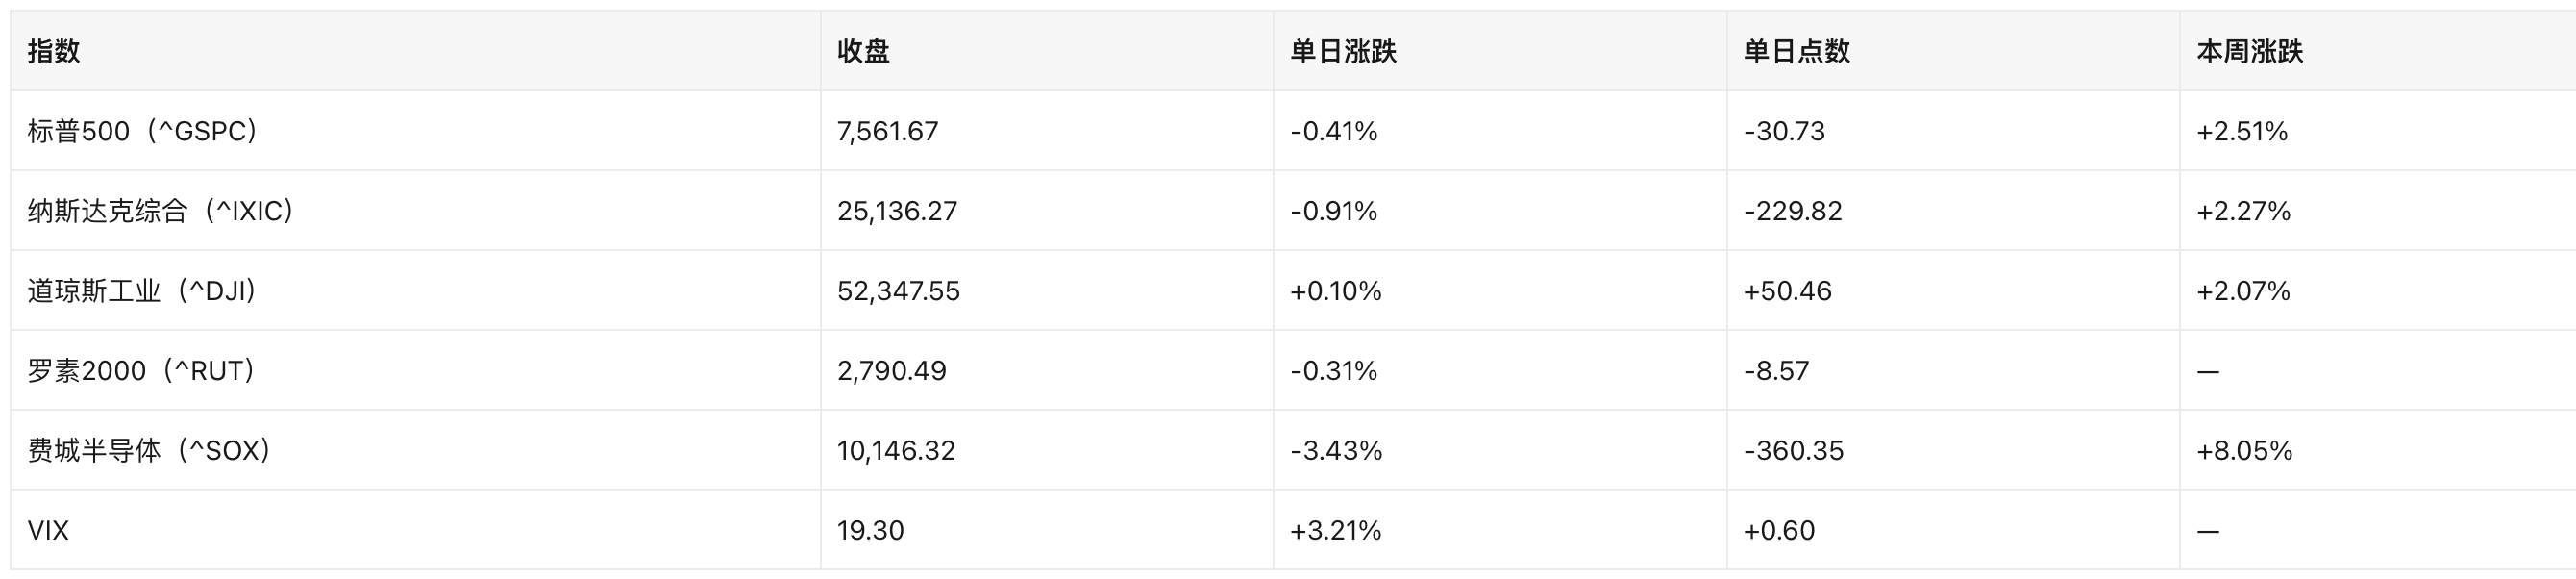
ตรรกะขับเคลื่อน: วันศุกร์เป็นวันที่ตลาดย่อยข้อมูลทั้ง "ข้อมูลเงินเฟ้อ + NVIDIA เปลี่ยนผู้นำ" พร้อมกัน PPI ดันอัตราดอกเบี้ยระยะยาวให้อยู่เหนือ 5% กดดันหุ้นเติบโตที่มูลค่าสูงโดยตรง ช่องว่างความเป็นผู้นำของ NVIDIA ทำให้เงินทุนไหลออกจากห่วงโซ่พลังประมวลผล AI ไปสู่สินทรัพย์ defensive และ value (ดาวโจนส์ปิดบวกสวนทาง) แต่ในช่วงต้นสัปดาห์ (9-11 พฤศจิกายน) ผลประกอบการ CoreWeave ที่ดีกว่าคาด และการซื้อขาย "NVIDIA เปลี่ยนผู้นำเป็นผลดีต่อคู่แข่ง" ดันดัชนีทั้งสามขึ้นสู่ "สัปดาห์ที่ดีที่สุดนับตั้งแต่เดือนสิงหาคม"
2.2 ข้อมูล macroeconomic และธนาคารกลางสหรัฐฯ
- PPI เดือนตุลาคม: เทียบเดือนต่อเดือน +0.3%, เทียบปีต่อปี +6.5% ซึ่งสูงสุดเทียบปีต่อปีนับตั้งแต่ปี 2022 Reuters เน้นว่า "ราคาสินค้าและบริการเพิ่มขึ้นพร้อมกัน เงินเฟ้อกำลังแพร่กระจาย"
- คาดการณ์การขึ้นดอกเบี้ย: หลังจาก CPI เดือนตุลาคมสูงกว่าคาด CME FedWatch แสดงความน่าจะเป็นในการขึ้นดอกเบี้ยเดือนธันวาคมเพิ่มขึ้นเป็น 88% Seeking Alpha ระบุเมื่อวันที่ 12 พฤศจิกายนว่า "ความน่าจะเป็นในการขึ้นดอกเบี้ยใกล้ 100% แล้ว" Bloomberg วันที่ 13 พฤศจิกายน: ธนาคารกลางสหรัฐฯ กำลังขึ้นดอกเบี้ยตามแผนในเดือนธันวาคม และอาจขึ้นอีกครั้งในเดือนมกราคม
- อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ (ปิดตลาด 13 พฤศจิกายน): อายุ 5 ปี 4.981%, อายุ 10 ปี 5.154% (วันก่อนหน้า 5.103%), อายุ 30 ปี 5.481% เส้นอัตราผลตอบแทนมีลักษณะ bear steepening สะท้อนแรงกดดันสามประการ "ขึ้นดอกเบี้ย + เงินเฟ้อเหนียว + การจัดหางบประมาณ"
- ดอลลาร์และความผันผวน: ดัชนีดอลลาร์ (DXY) 103.41 เพิ่มขึ้น 1.09% สัปดาห์นี้ VIX 19.30 เพิ่มขึ้น 3.21% ในวันเดียว ยังอยู่ในช่วงปานกลาง แสดงว่านี่คือ "การลดสถานะอย่างเป็นระเบียบ" ไม่ใช่ความตื่นตระหนก
- สินค้าโภคภัณฑ์: น้ำมัน WTI 88.56 ดอลลาร์ (-0.20%), เบรนท์ 95.84 ดอลลาร์ (+0.02%, สัปดาห์นี้ -2.52%) ทองคำ COMEX 3,886.30 ดอลลาร์ (+0.03%, สัปดาห์นี้ -4.63% ซึ่งแย่ที่สุดนับตั้งแต่เดือนมิถุนายน) ราคาน้ำมันอยู่ในระดับสูงแต่ลดลงรายสัปดาห์ติดต่อกันสัปดาห์ที่สอง IEA ระบุว่า "อุปทานน้ำมันโลกกลับมามากเกินความต้องการเป็นครั้งแรกนับตั้งแต่สงครามอิหร่านปะทุ"
3. หุ้นรายตัวและภาคส่วนที่น่าสนใจ
3.1 NVIDIA (NVDA): -2.01% สู่ 162.85 ดอลลาร์ ร่วง 12.75% สัปดาห์นี้
- เหตุการณ์: คณะกรรมการเริ่มสอบสวนเมื่อวันที่ 8 พฤศจิกายน Jensen Huang ลาออกเมื่อวันที่ 12 พฤศจิกายน CFO Colette Kress ดำรงตำแหน่ง CEO ชั่วคราว Reuters รายงานพิเศษเมื่อวันที่ 12 พฤศจิกายนว่า "ยังมีความสัมพันธ์กับพนักงานคนที่สอง" NBC ระบุเมื่อวันที่ 13 พฤศจิกายนว่าการสอบสวนของคณะกรรมการไม่ได้สิ้นสุดลงเพราะการลาออก สมาชิกพรรครีพับลิกันในสภาทั้งสองแห่งเรียกร้องให้ Jensen Huang และรัฐมนตรีพาณิชย์ Lutnick ไปให้การต่อรัฐสภา
- ผลกระทบต่อตลาด: มูลค่าตลาด 4.01 ล้านล้านดอลลาร์ การร่วงต่อเนื่องในรอบนี้ได้ลบมูลค่าตลาดไปแล้ว 1.7 ล้านล้านดอลลาร์ เหตุการณ์กำหนดราคาที่แท้จริงคือผลประกอบการหลังปิดตลาดวันที่ 17 พฤศจิกายน: ท่ามกลางตำแหน่ง CEO ที่ว่างเปล่าและข้อสงสัยเกี่ยวกับการใช้จ่ายด้านทุน AI ที่เพิ่มขึ้น ผลประกอบการนี้จะกำหนดทั้ง "เรื่องเล่า AI" และ "หุ้นถ่วงดัชนี" สองเส้นทางพร้อมกัน
- จุดที่ต้องจับตา: ท่าทีของ CEO ชั่วคราว Kress ต่อลูกค้ารายใหญ่เช่น OpenAI ถูกตีความว่า "แข็งกร้าวกว่า Jensen Huang" หากคำแนะนำผลประกอบการเปลี่ยนเป็นอนุรักษ์นิยม แรงกดดันด้านมูลค่าในห่วงโซ่เซมิคอนดักเตอร์จะถูกปลดปล่อยครั้งที่สอง
3.2 เซมิคอนดักเตอร์: AMD -8.75%, Broadcom -4.76%, Marvell -4.68%
- AMD หลังจากเพิ่มขึ้น 30% สัปดาห์ที่แล้ว (ทั้งสัปดาห์ยัง +18.93%) วันศุกร์เดียวลดลง 8.75% สู่ 534.06 ดอลลาร์ เป็นการทำกำไรจาก "การซื้อขายเปลี่ยนผู้นำ" + BofA ลดราคาเป้าหมาย Broadcom ร่วง 4.76% สู่ 347.01 ดอลลาร์จากการที่นักวิเคราะห์ลดอันดับและราคาเป้าหมาย (ทั้งสัปดาห์ยัง +18.16%)
- การส่งผ่าน: เงินทุนไม่ได้ออกจากเซมิคอนดักเตอร์ แต่เปลี่ยนสินทรัพย์ใน "ส่วนแบ่งพลังประมวลผลที่ NVIDIA ทิ้งไว้" — ภายในสัปดาห์ AMD และ AVGO เพิ่มขึ้นมาก แล้วปรับตัวลงพร้อมกันในวันศุกร์ แสดงว่านี่คือการปรับสมดุลสถานะ ไม่ใช่ปัจจัยพื้นฐานเสื่อมถอย SOX ทั้งสัปดาห์ +8.05% กับวันศุกร์ -3.43% อยู่ร่วมกัน ซึ่งสะท้อนความผันผวนสูงนี้อย่างชัดเจน
3.3 Cisco (CSCO): -6.24% สู่ 95.64 ดอลลาร์
- ผลประกอบการหลังปิดตลาดวันที่ 12 พฤศจิกายน รายได้และ EPS ดีกว่าคาด คำสั่งซื้อศูนย์ข้อมูล AI เติบโต แต่ธุรกิจบริการทรงตัว และคำแนะนำรายได้ไตรมาสหน้าอ่อนแอ หุ้นร่วง 6.24% ในวันศุกร์ (Barron's: "beat ไม่สามารถขจัดความกังวลระยะยาว") ทั้งสัปดาห์ยัง +1.91%
- นัยสำคัญ: บริษัท "ขายพลั่ว" ฮาร์ดแวร์ AI เริ่มถูกเรียกร้องให้พิสูจน์ความเร็วในการแปลงคำสั่งซื้อเป็นกำไร ซึ่งเสริมกำลังซึ่งกันและกันกับอารมณ์ระมัดระวังก่อนผลประกอบการ NVIDIA
3.4 Modine (MOD): +27.86% สู่ 135.66 ดอลลาร์ ทั้งสัปดาห์ +40.42%
- เหตุการณ์: สื่อรายงานว่า Samsung กำลังเจรจาซื้อผู้จัดหาอุปกรณ์ระบายความร้อนศูนย์ข้อมูลรายนี้ นี่คือหนึ่งในการเพิ่มขึ้นรายวันที่มากที่สุดของวัน แสดงว่าพรีเมียมการควบรวมในโครงสร้างพื้นฐาน AI ยังคงอยู่ เงินทุนยินดีจ่ายราคาสูงสำหรับส่วนที่มีความแน่นอนเช่น "การระบายความร้อนศูนย์ข้อมูล"
3.5 ภาคการบิน: DAL -0.35%, LUV -0.64%, AAL -1.05%
- เหตุการณ์: FAA ออกคำสั่งห้ามบินทั่วประเทศเนื่องจากระบบควบคุมการจราจรทางอากาศขัดข้อง ยกเลิกหลังหลายชั่วโมง แต่การยกเลิกและความล่าช้ายังคงต่อเนื่องหลายวัน Barron's ชี้ว่า "หุ้นสายการบินลง หุ้นรถเช่าขึ้น" — นี่คือการซื้อขายจากการหยุดชะงัก операцииทั่วไป
- การประเมิน: การห้ามบินเป็นผลกระทบต่อ операцииครั้งเดียว ต่อหุ้นสายการบินเป็นความปั่นป่วนด้านอารมณ์และต้นทุนระยะสั้น ความเสี่ยงที่แท้จริงอยู่ที่ว่า "โครงสร้างเทคโนโลยีควบคุมการจราจรทางอากาศที่เก่าแก่" จะถูกบรรจุในวาระการคลัง/โครงสร้างพื้นฐานหรือไม่
3.6 การหมุนเวียนไปสู่ defensive และ value: WMT +1.51%, COST +1.28%, META +2.90%, JPM +0.98%
- ในสภาพแวดล้อมที่อัตราดอกเบี้ยระยะยาวสูงกว่า 5% และความคาดหวังขึ้นดอกเบี้ยเดือนธันวาคมเพิ่มขึ้น สินค้าอุปโภคบริโภคจำเป็น (WMT 128.09, COST 1,106.21) และธนาคาร (JPM 346.19) ได้รับเงินทุน META เพิ่มขึ้นสวนทาง 2.90% สู่ 641.69 ดอลลาร์ ทั้งสัปดาห์ +5.17% เป็นผู้ได้ประโยชน์จาก "การแบ่งบทบาทภายในหุ้นเทคโนโลยีขนาดใหญ่" (กระแสเงินสดโฆษณา + วินัยการใช้จ่ายด้านทุน)
- แกนหลักของการหมุนเวียนรอบนี้ไม่ใช่ "มองลบ AI" แต่คือการย้ายสถานะไปยังสินทรัพย์ที่กระแสเงินสดแน่นอนและมูลค่าต่ำกว่าเมื่ออัตราคิดลดเพิ่มขึ้น
4. หุ้นสหรัฐฯ ที่เกี่ยวข้องกับคริปโท
4.1 บริษัท DAT และการเปลี่ยนแปลงการถือครอง
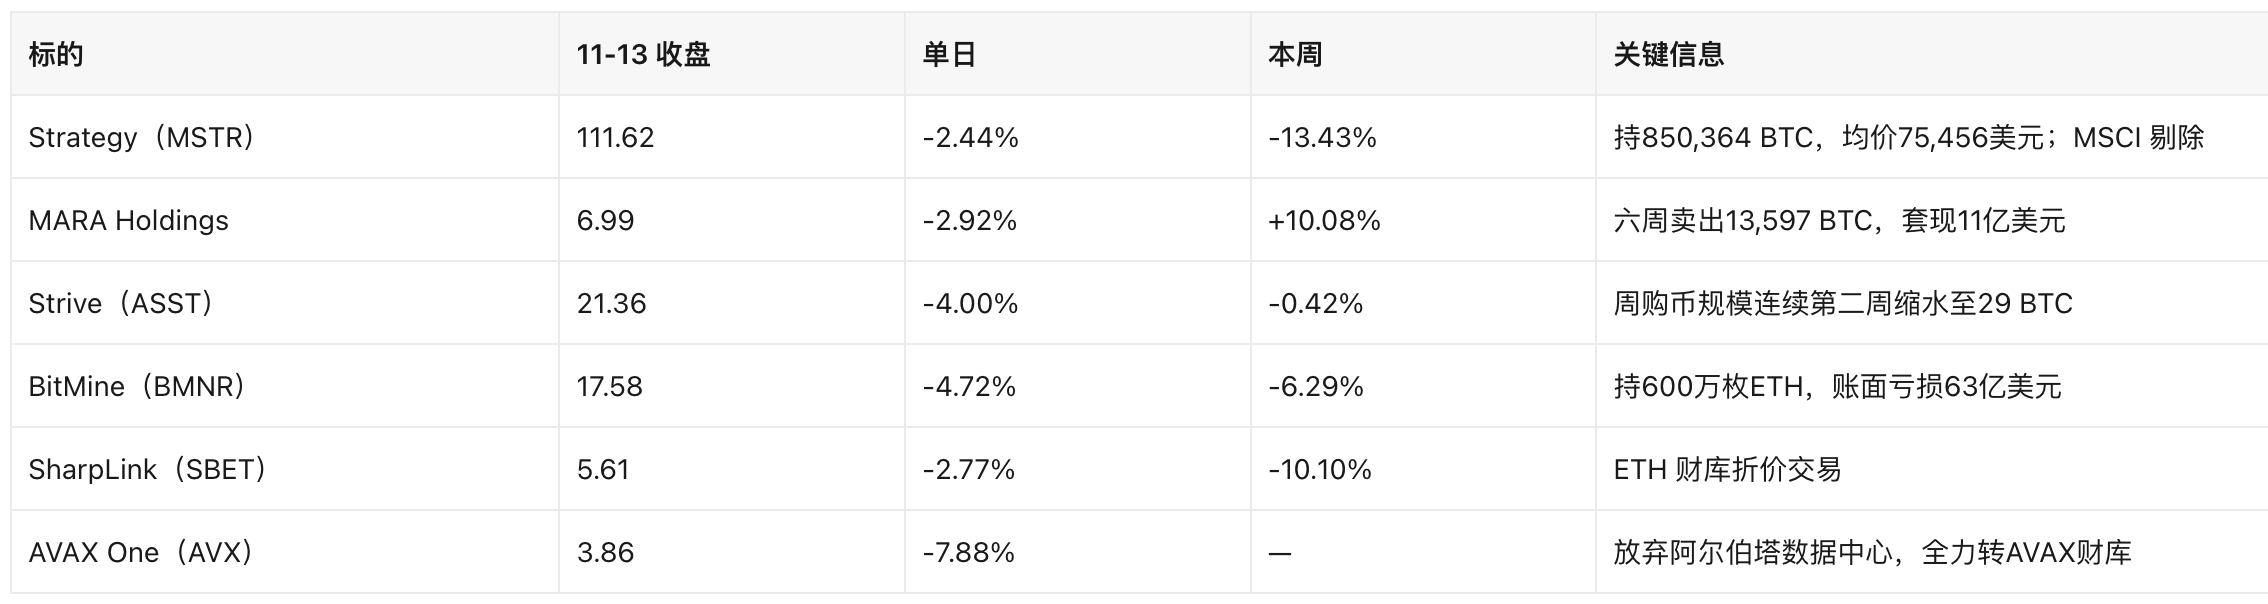
Strategy (MSTR) — สัญญาณที่สำคัญที่สุดในงวดนี้
- การถือครองและต้นทุน: 850,364 BTC ต้นทุนเฉลี่ย 75,456 ดอลลาร์ (บริษัทเปิดเผย หลังเพิ่ม 1,036 BTC เมื่อวันที่ 9 พฤศจิกายน) คำนวณจากราคา BTC 66,971.49 ดอลลาร์ ณ 02:44 ของวันที่ 14 พฤศจิกายน มูลค่าการถือครอง = 850,364 × 66,971.49 = 56.95 พันล้านดอลลาร์; ต้นทุน = 850,364 × 75,456 = 64.17 พันล้านดอลลาร์; ขาดทุนที่ยังไม่รับรู้ 7.21 พันล้านดอลลาร์
- การประเมินมูลค่า: มูลค่าตลาดตาม Nasdaq 47.14 พันล้านดอลลาร์ ÷ มูลค่าการถือครอง 56.95 พันล้านดอลลาร์ = 0.83 เท่า กล่าวคือราคาหุ้นคิดเป็นส่วนลด 17% เมื่อเทียบกับมูลค่า Bitcoin ที่ถืออยู่ ซึ่งหมายความว่า flywheel "ออกหุ้นซื้อเหรียญ" ไม่สามารถเสริมกำลังตนเองได้อีกต่อไปหลังจากพรีเมียมหายไป
- เหตุการณ์ดัชนี: MSCI ประกาศเมื่อวันที่ 11 พฤศจิกายนว่าจะตัด Strategy ออกจากดัชนีโลกตามกฎใหม่ "บริษัทที่ไม่ดำเนินงาน" JPMorgan ประเมินว่าอาจกระตุ้นการขายแบบ passive 2.8 พันล้านดอลลาร์ (11 พฤศจิกายน) MSCI พร้อมกันตัด Metaplanet ออกจากดัชนี small cap ญี่ปุ่น มีผลสิ้นเดือนพฤศจิกายน
- ด้านการระดมทุน: บริษัทเคยซื้อคืนหุ้นบุริมสิทธิในราคา
ตลาดหุ้นสหรัฐ
ยินดีต้อนรับเข้าร่วมชุมชนทางการของ Odaily


บทความแนะนำ