


Tiger Research:DTCC、CantonからSolanaへ、米国証券トークン化の次の一手


- 核心的見解:DTCCのトークン化戦略は、許可型プライベートチェーンから「内部プライバシーバックボーンネットワーク+外部パブリックチェーン流動性インターフェース」というデュアルトラックのハイブリッドアーキテクチャへと移行しており、Solanaなどの高性能パブリックチェーンによってプライベート台帳の流動性分断という欠陥を補い、次世代資本市場の決済基盤を構築しようとしている。
- 重要要素:
- DTCCは米国株式、固定収益証券、機関間証券のバックオフィス清算・決済をほぼ独占しており、T+1決済サイクルと機関間照合コストがトークン化の核心的な推進力となっている。
- 第1フェーズではCantonプライバシーコンソーシアムネットワークを通じて、クロスアセットの担保流動性、リアルタイムのマージンコール、プライバシーデータの分離の実現可能性を検証したが、参加者は免許保有機関に限定されていた。
- イーサリアムメインネットはGasコストが高く確認が遅く、Layer 2ソリューションは流動性の断片化とクロスRollup決済の複雑さをもたらすため、DTCCはSolanaの評価に踏み切った。
- Solanaは単一のグローバルステート、超低手数料、サブ秒級の確認を備え、Token2022標準と組み合わせることでオンチェーン原生のAMLと送金コンプライアンス審査を実現できる。
- デュアルトラックアーキテクチャの下では、大口ポジションと核心証券の原簿は許可型チェーンに留められ、コンプライアンス包装されたトークン化シェアがクロスチェーンプロトコルを通じてパブリックチェーンにマッピングされ、DeFiエコシステムへの統合が可能となる。
- SECは非カストディアルウォレットによるコンプライアンス証券の保有適格性、所有権の追跡、司法管轄権について依然として慎重な姿勢を崩しておらず、大規模な実装に向けた主要な規制上の障害となっている。
本記事は Tiger Research からのものです。長年にわたり、伝統的な金融大手は資産のトークン化を模索する際、規制上のレッドラインとデータプライバシー要件に広く縛られ、試験的なシナリオを許可型のプライベートチェーンに厳しく限定してきました。しかし、初期のCantonプライバシーコンソーシアムネットワークでの試験運用から、最近では積極的にビジネスの触手を高性能パブリックチェーンであるSolanaへと拡大するに至るまで、DTCCのトークン化戦略には重大なパラダイムシフトが起きています。
プライベートレジャーはコンプライアンスと権限の分離を解決しましたが、流動性の分断という固有の欠陥により、機関間の資本相互接続という最終的なビジョンを担うことは困難でした。本記事は、DTCCがトークン化アーキテクチャにおいてたどった3段階の進化経路を深く分析し、厳格な決済規律を堅持しながら、パブリックブロックチェーンのグローバル流動性を活用して次世代資本市場の決済基盤をいかに構築しているかを体系的に整理します。
伝統的金融決済の巨人がオンチェーンの世界へ
米国證券預託清算公社(DTCC)は世界の金融システムにおいて最も重要な中枢の一つであり、米国の全株式、固定利付商品、および機関間証券取引のバックオフィス清算・決済をほぼ独占しています。
伝統的な金融の世界では、あらゆる証券取引が成立してから最終的な所有権変更に至るまで、通常は長いT+1あるいはそれ以上の決済サイクルを経る必要があり、複雑に絡み合った機関間の照合ネットワークに依存しています。
リアルワールドアセット(RWA)のトークン化の波が台頭するにつれ、DTCCは早くから、分散型台帳技術が照合コストをほぼゼロにまで圧縮し、24時間365日のほぼリアルタイムなアトミック決済を実現できることを認識していました。
第1段階:プライバシーを中心としたCantonネットワーク試験
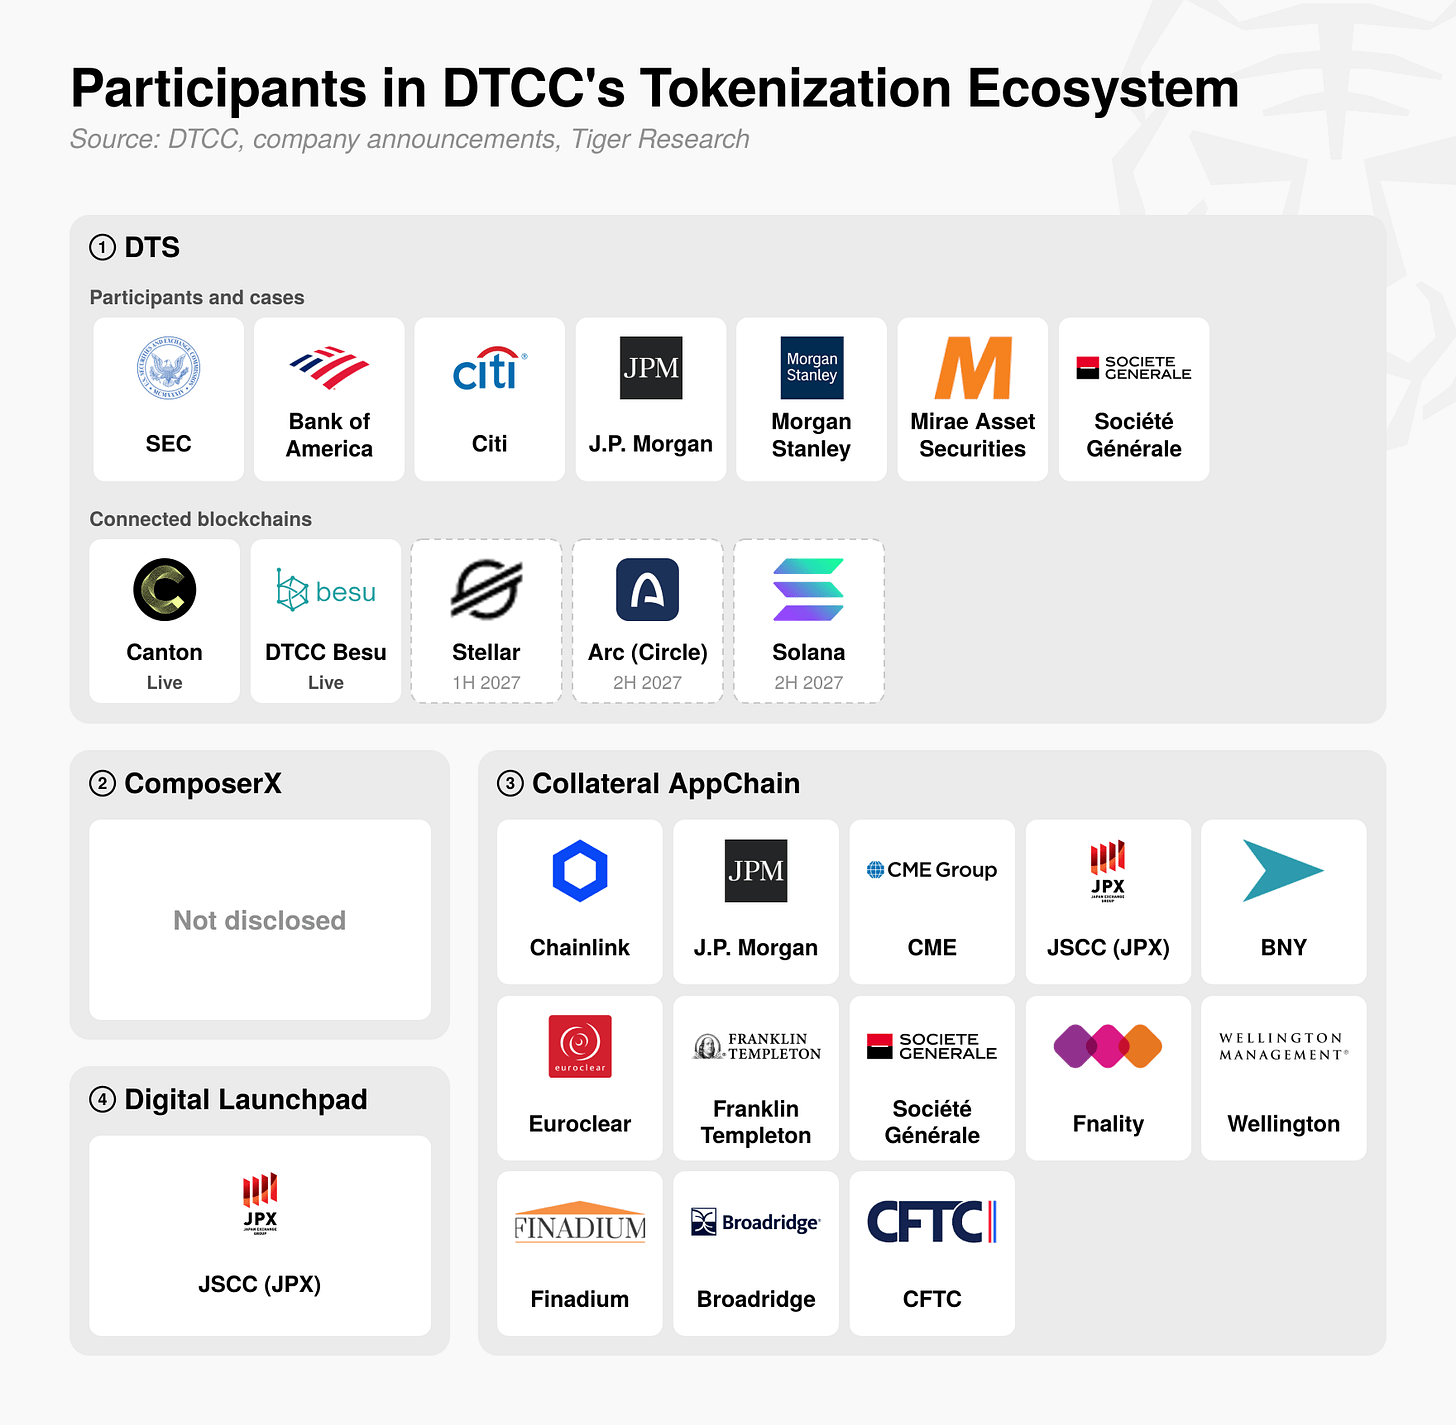
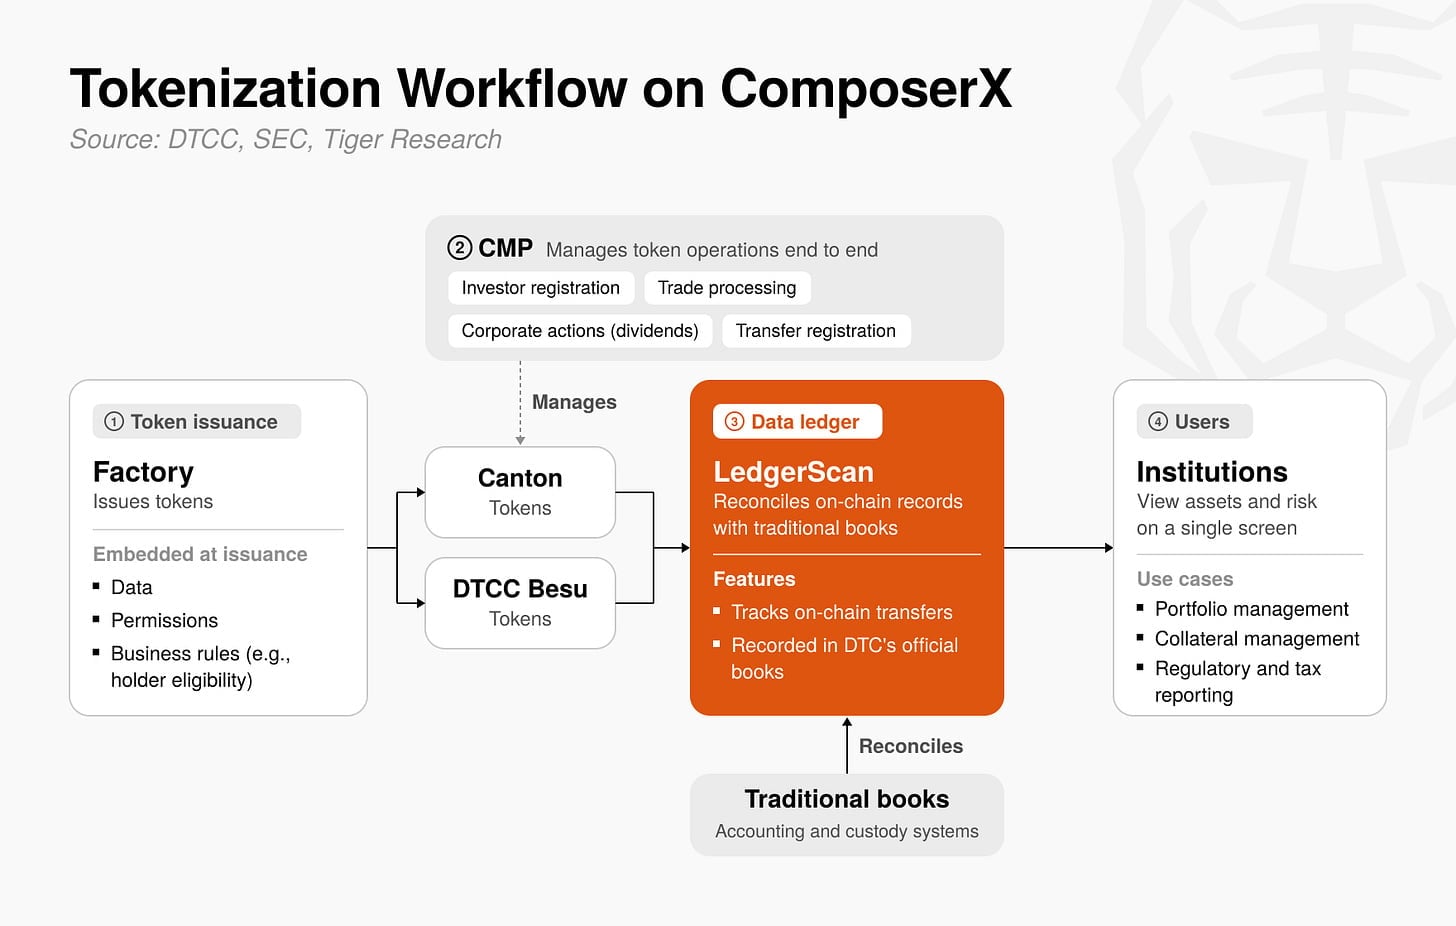
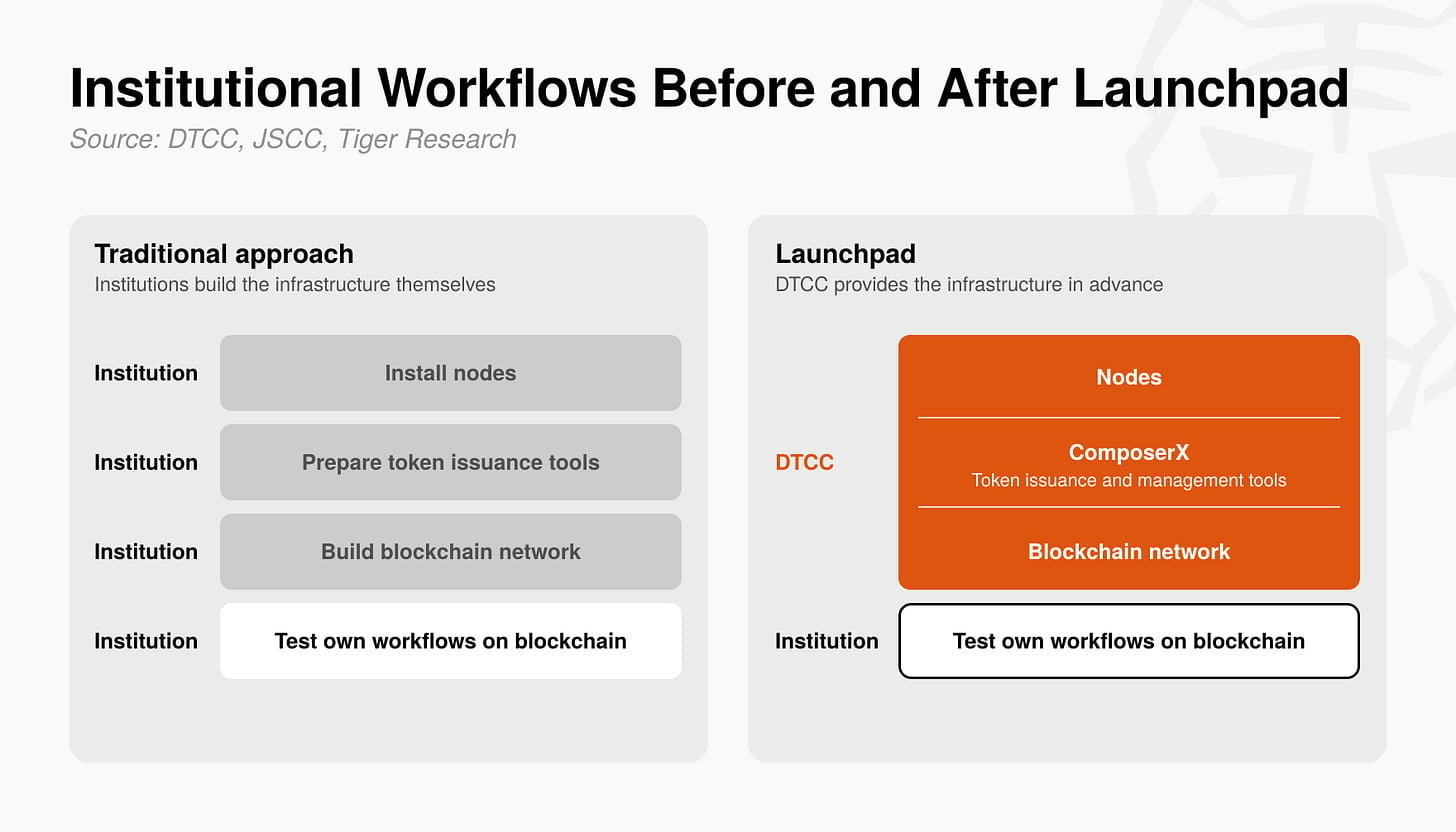
資産のデジタル化を模索する初期段階において、DTCCはJPMorgan、Goldman Sachsなどウォール街のトップ機関と緊密に協力し、Cantonネットワークの構築とストレステストに深く参加しました。
Cantonは規制対象の金融機関向けに特化して設計されたエンタープライズグレードのプライバシーブロックチェーンであり、その最大の技術的特徴は、各機関が取引のプライバシーを保護する前提のもとで、異なる独立したサブネット間の一貫性ある決済を実現できる点にあります。
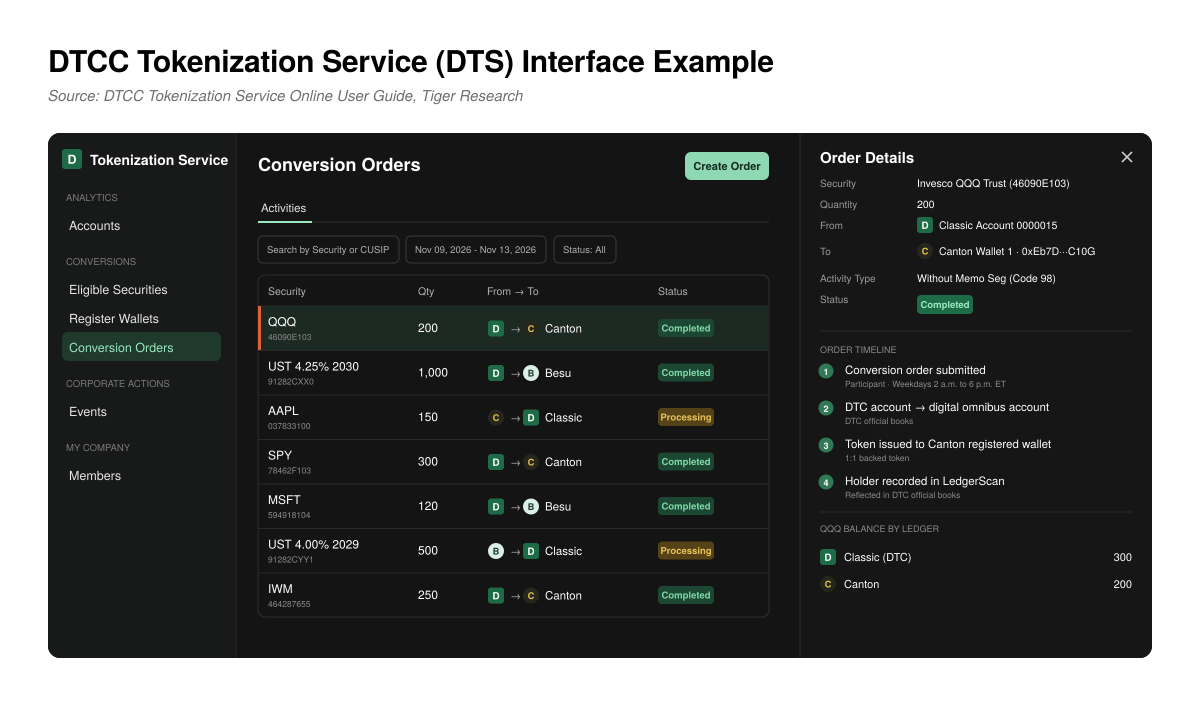
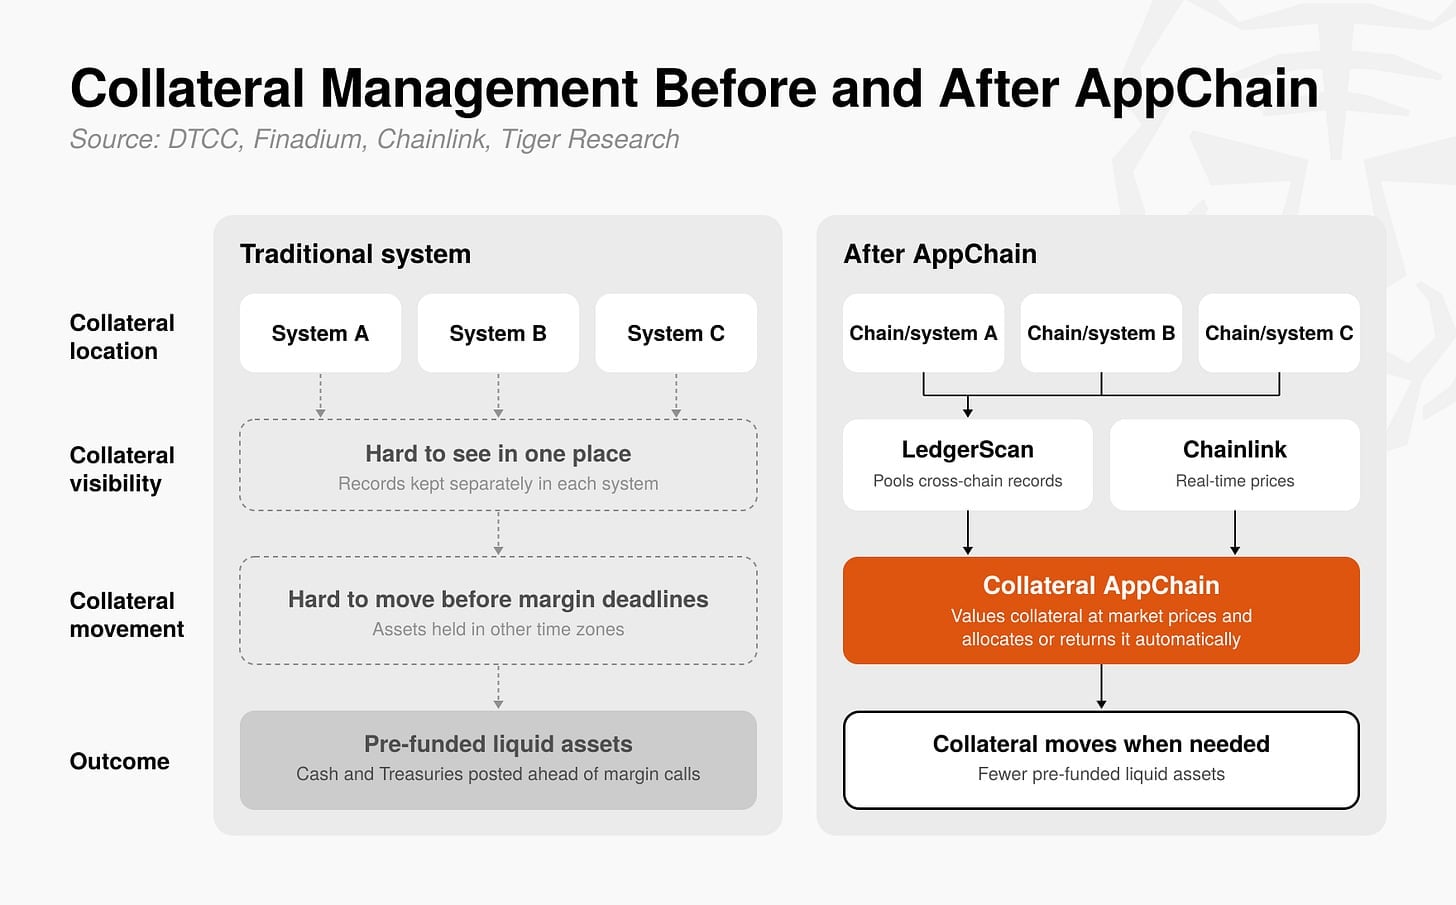
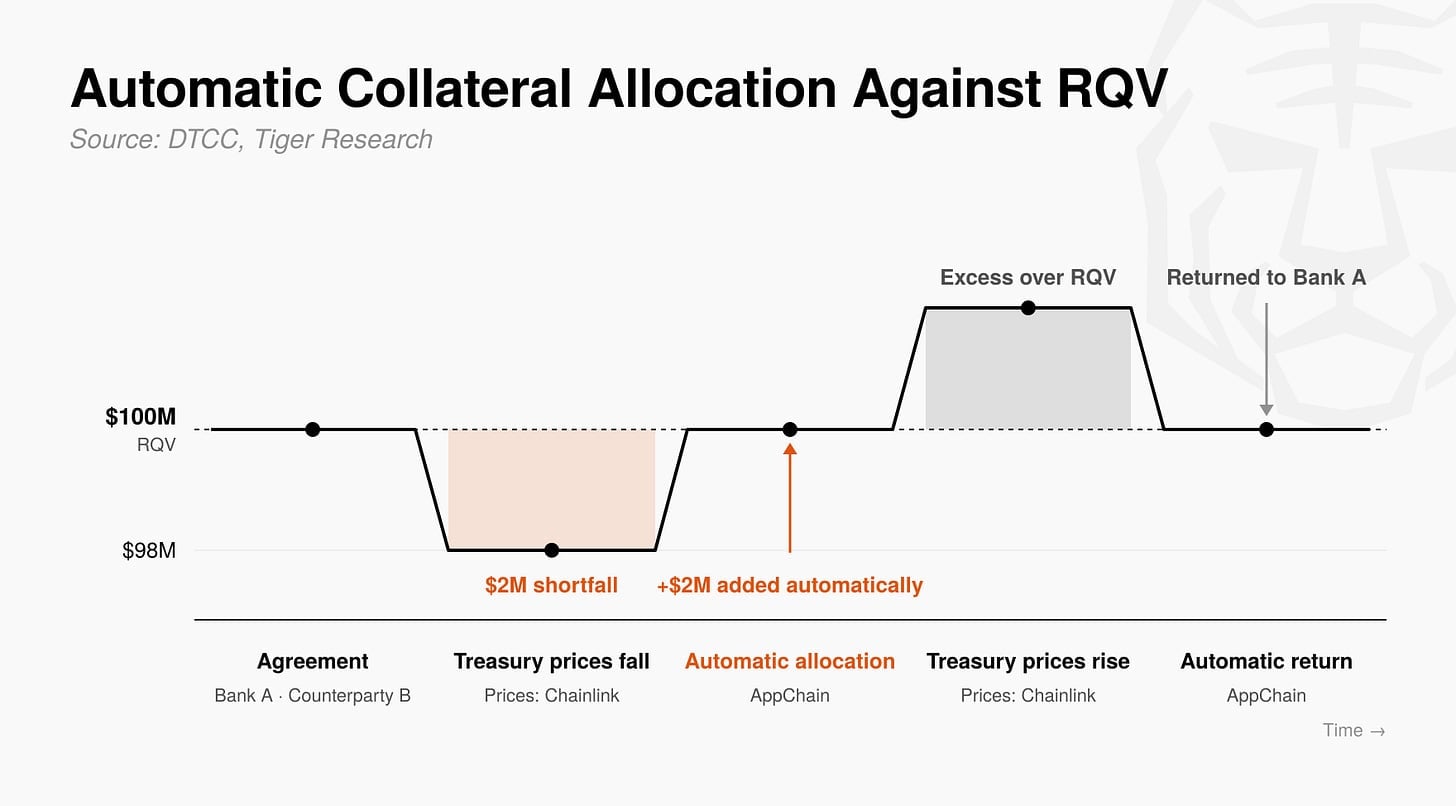
Cantonネットワークを通じて、DTCCはクロスアセットの担保流動性、リアルタイムのマージンコール、およびプライバシーデータの分離に関する工学的実現可能性を成功裏に検証しました。
しかし、プライベートコンソーシアムチェーンは本質的に厳格な参入障壁に制約され、参加者は既存のライセンスを持つ金融機関の内部に厳しく囲い込まれ、世界のより広範なリテール投資家やオンチェーン原生の流動性プールにアクセスすることはできません。
突破口:なぜSolanaパブリックエコシステムを狙うのか
機関の流動性の深さへの要求がさらに高まるにつれ、DTCCは超大规模の証券決済タスクを担う際のパブリックチェーンの性能上限を積極的に評価し始めました。
イーサリアムメインネットの高いGasコストと比較的遅い確認遅延により、高頻度の証券清算はコスト面で負担が大きすぎます。一方、Layer 2ソリューションはコストを削減しましたが、流動性の断片化とクロスRollup決済の最終性に関する追加の複雑さをもたらしました。
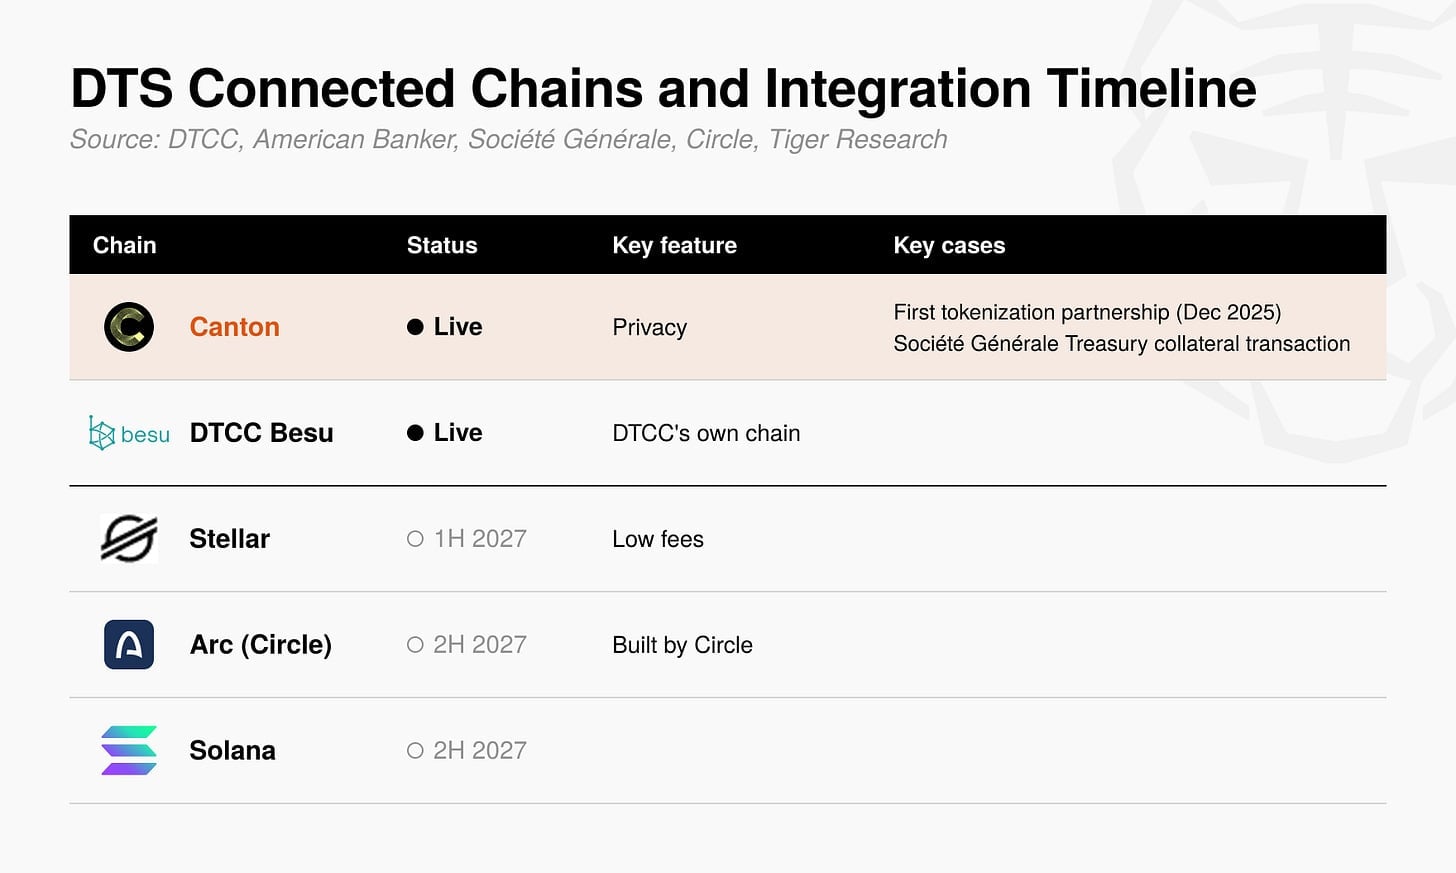
このような背景のもと、単一のグローバルステート、超低取引手数料、およびサブ秒級の確認速度を備えたSolanaが、伝統的金融機関がパブリックチェーンへ進出する際の核心的な検討対象となりました。
プログラマブルな拡張機能を備えたToken2022標準(転送フック、機密転送、ネイティブ利息計算などのモジュール)を導入することで、金融機関はついに複雑なスマートコントラクトのラッピングに依存することなく、パブリックチェーン上にネイティブにマネーロンダリング防止(AML)と転送コンプライアンス審査を組み込むことが可能になりました。
デュアルトラック並行のハイブリッドアーキテクチャ進化
注目すべきは、パブリックブロックチェーンを受け入れることが、DTCCがプライベートチェーン体系を完全に放棄することを意味するわけではないという点です。
むしろ、Tiger Researchはリサーチレポートの中で、DTCCが構築しているのは「内部プライバシーバックボーンネットワーク + 外部パブリックチェーン流動性インターフェース」というデュアルトラックのハイブリッドアーキテクチャであると明確に指摘しています。
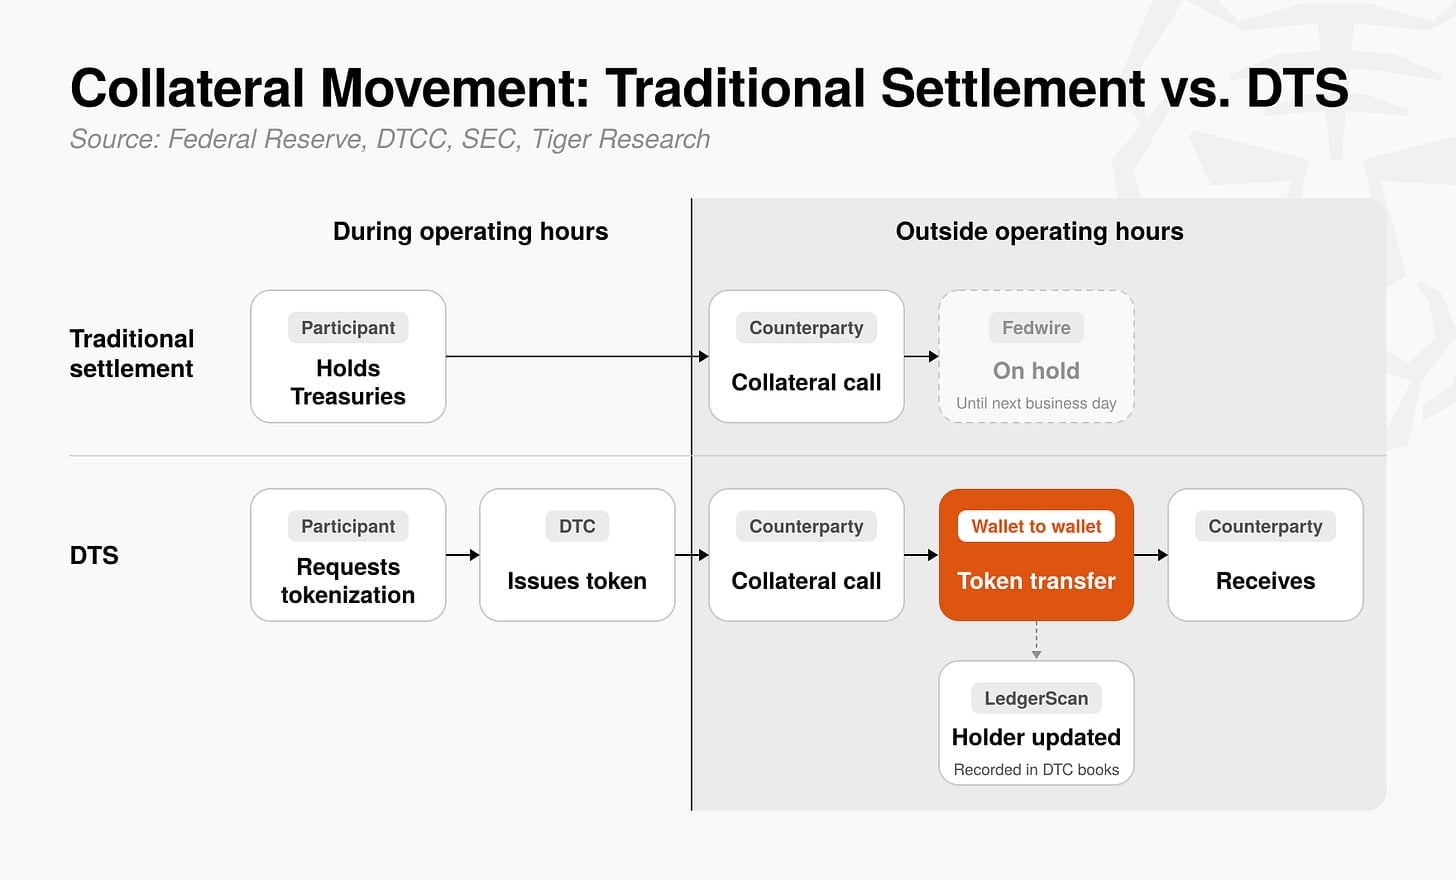
基層では、機関間の超大額ポジションの振替と核心的な証券元帳は依然として高度に機密性の高い許可型チェーンノードに蓄積されています。一方、表層では、コンプライアンス包装されたトークン化シェアがクロスチェーン相互運用プロトコルを通じてSolanaなどの高性能パブリックチェーンにマッピングされ、グローバルの分散型レンディングや流動性プールが自由に統合できるようになっています。
規制コンプライアンスと今後の課題
技術アーキテクチャは成熟しつつあるものの、パブリックチェーン上でのトークン化証券の大規模な実装は依然として厳しい規制の審査に直面しています。
米国証券取引委員会(SEC)は、非カストディアルウォレットがコンプライアンス証券を直接保有する適格性、最終所有権の追跡、および司法管轄権の認定について、依然として極めて慎重な姿勢を維持しています。
DTCCの一歩一歩の推進は、本質的にワシントンの規制レッドラインと最先端の金融技術革新との間でバランスポイントを模索することにほかなりません。
閉鎖的なローカルネットワークから開かれたグローバル決済ネットワークへ――この飛躍は抵抗に満ちていますが、その背後に秘められた資本効率の飛躍的向上は、不可逆的にウォール街全体の金融インフラを再構築しつつあります。





