


Anthropic IPO:同じ公開価格なのに、個人投資家が買う株はなぜ割高なのか?


- 核心的な見解:Anthropic は約 1 兆ドルの評価額で上場し、IPO を行う最初のフロンティア AI ラボとなる見通しだ。しかしその IPO 構造により、一般投資家は戦略的サプライヤーと同じ価格で購入しながらより少ない権利しか得られず、AI の循環融資チェーンにおけるテールリスクを負うことになる。
- 重要な要素:
- 公開価格帯は 1 株 70〜78 ドル、公開募集 8 億 2500 万株で最大約 644 億ドルを調達し、さらに 260 億ドルの私募割当が 7 社の戦略的投資家に対して行われ、合計で最大約 904 億ドルとなる。
- 7 社の買い手は AMD、Broadcom、Google、Micron、Microsoft、NVIDIA、TSMC で、いずれも Anthropic の計算資源またはチップのサプライヤーである。彼らが購入する N 種類株は議決権がなく、転売が制限され、引受手数料が免除され、価格に敏感ではない。
- 戦略的割当はラウンド全体の約 28.8% を占め、資金の約 3 割が価格を気にしない買い手からのものであることを意味し、発行体が上限価格で設定するプレッシャーを弱め、取引可能な流通株式を減少させる。
- 約 20% の枠が個人投資家向けだが、大多数の一般投資家は上場後に二次市場でしか購入できず、実質コストには初日の上昇分が含まれる。
- 循環融資構造は広く存在する。Microsoft、NVIDIA、Amazon、AMD などはいずれも「投資と引き換えに注文」という方式で AI 顧客を結びつけ、資金が循環構造を形成している。
- 普通株主の権利は会社の契約義務より劣後する。計算資源の調達コミットメントが支払い能力を超えた場合、個人投資家が最初に影響を受け、かつ計算資源契約の交渉には参加できない。
オリジナル | Odaily(@OdailyChina)
著者|jk
Claude の開発元である Anthropic がまもなく新規株式公開(IPO)を完了しようとしている。1株あたり70〜78ドルの価格レンジは、約1兆ドルの基本時価総額に相当し、完全希薄化後は最大で約1兆4,000億ドルとなる。11月18日に価格が決定される見通しで、翌日にはティッカーシンボル「ANT」でナスダックに上場する。フロンティアAIラボとして初の上場企業となる。Bloomberg の報道によると、公募と私募を合わせて最大904億ドルを調達する。市場では以前、2兆ドル規模の評価額も一時議論されていた。
しかし、この熱気の陰で見落とされがちな細部がある。
Anthropic が提示した公開価格レンジは1株70〜78ドル。公募部分は8億2,500万株で、最大約644億ドルを調達する。さらに260億ドルが7社の戦略投資家への私募で売却され、両者を合わせて最大約904億ドルとなる。
この7社とは AMD、Broadcom、Google、Micron、Microsoft、NVIDIA、TSMC であり、彼らの購入価格は IPO 公開価格と同じだ。
Anthropic の IPO において、Google もあなたも同じ価格を支払っている。だが Google が得るのは株式と算力(コンピューティング資源)の注文書であり、あなたが得るのは株式だけだ。
一般投資家が支払う価格は彼らと同じでありながら、得られる権益はより少ない。そして AI 業界の循環融資構造は、そのリスクの一部を公開市場の投資家に転嫁する可能性がある。この取引において、IPO に飛びつこうとする人々は最も交渉力が弱く、付加価値を最も得られない側である。彼らは損をするのだろうか。
260億ドルの「特別席」
この260億ドルは普通の私募ではない。その条件は Anthropic と7社の買い手の双方にとってより有利なものだ。
7社はいずれも Anthropic の算力・チップサプライヤーである。中央値で試算すると、Google と NVIDIA が各約100億ドル、AMD が約25億ドル、Broadcom、Micron、Microsoft が各約10億ドル、TSMC が約5億ドルとなる。彼らが買い付けるのは N 種普通株式で、価格は IPO 公開価格に等しい。
この取引には4つの特徴がある。
- 引受手数料を支払わない:目論見書は、引受会社が私募に関して割引や手数料を受け取らないことを明記している。業界で一般的な約1%の手数料率で試算すれば、260億ドルに対して約2億6,000万ドルの費用が節約されることになる。
- 議決権がない:N 種株式は1株あたりゼロ票であるのに対し、公募される A 種株式は1株あたり1票だ。
- 転売が制限される:これらの株式は登録が完了しておらず、実際にはすぐに取引所で売却することは難しい。具体的なロックアップ期間は目論見書に従うが、Decrypt はこれらの株式に通常の上場後ロックアップ期間が適用されないと指摘している。
- 価格に敏感でない:彼らは最終公開価格で買い付けることをすでに約束しており、IPO 価格がいくらであっても関係ない。
最大調達額904億ドルで計算すると、この私募はラウンド全体の28.8%を占める。言い換えれば、資金の約3割が、価格を気にする必要のない買い手からもたらされているのだ。
Google の1ドルと、あなたの1ドル
同じ1ドルでも、Google はあなたより一つ多く手に入れている。Anthropic の株式に加えて、事業収入も得るのだ。
元の論評記事によれば、Anthropic は今後7年間で Google に約2,500億ドルの算力費用を支払うことに合意している。Anthropic には現在その資金はなく、投資適格の信用主体でもない。しかし手元の資金が多ければ多いほど、最終的にこの支払いが可能になる可能性は高まる。つまり Google が投じた資金の一部は、収入という形で Google の手元に戻るのだ。
これはまた、Anthropic 株1株の価値が Google にとってはあなたにとってより高いことを意味する。理論的には、Google はより高い価格を支払う用意があり、Anthropic も Google により低い価格を提示する用意がある。双方がこの追加的に創出された価値を分かち合えるからだ。しかし実際には、Google も一般投資家も同じ公開価格を支払っている。
戦略投資家も一般 IPO 投資家も公開価格で買い付けるが、公開後に買う人はより高い価格を支払う。戦略投資家が得るのは議決権のない N 種株式であり、一般投資家が得るのは1株1票の A 種株式だ。戦略投資家の株式は実際には転売が制限され、一般投資家は上場後すぐに取引できる。戦略投資家は公開価格での買い付けを約束しており価格感応度は低いが、一般投資家は価格感応度が高く、買わないという選択もできる。
両者は株式そのものについては完全に同じであり、違いは「株式の外側」にある。価格は同じでも、パッケージされるものが異なる。これが「同価不同値」である。
この問題は2024年にも提起されていた。ベンチャー投資家の Apoorv Agrawal は、Microsoft、Amazon、Alphabet、NVIDIA が自ら資金調達ラウンドの価格を決定し、純粋な財務投資家が同じ評価額で参入する場合、実際には余分に支払っているのではないかと問うた。2026年の IPO に至り、この問題はベンチャー機関から一般投資家へと移ったのだ。
価格に敏感でない買い手が支えているもの
戦略投資家が直接公開価格を引き上げるわけではないが、その存在は3つの方向からあなたが直面する取引を変える。IPO 価格は公開市場のブックビルディング需要によって決まる。Google などの企業は価格の受け手であり、価格の決定者ではない。したがって「Google が多く支払う用意があるから、あなたも多く支払わなければならない」というのは完全には成り立たない。
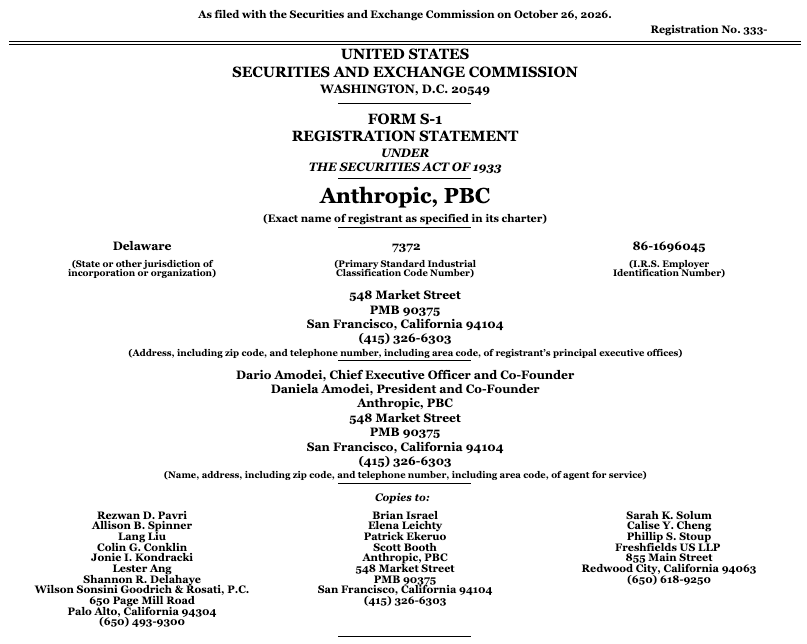
出典:Anthropic
それでも以下の3点は公開市場の買い手にとって不利である。
- Anthropic の価格決定力がより強い。調達額の約3割にはすでに確定した買い手がついており、発行体と引受会社がレンジ上限で価格を設定する圧力はより小さい。評価額が高ければ高いほど、IPO で買う個人投資家が直面するバブルは大きくなる。
- 取引可能な供給がより少ない。私募された260億ドルはすぐには公開市場に出回らない。流通株式が少なければ、需要が強まった際に公開価格が押し上げられやすくなる。したがって個人投資家はこの点でより高く買う可能性がある。
- 公開価格で買える機会は限られている。CNBC によると、約20%の割当が個人投資家向けである。割当を得られなかった人は、上場後の流通市場でしか買えず、それはすでに初日の上昇幅を含んだ価格である。
機関投資家は公開価格を得やすいが、一般投資家はしばしば公開後にしか参入できない。これが「同じ資金調達ラウンド、異なる実質コスト」の第一層である。
AI 業界の「循環融資」
Anthropic は孤立した例ではない。サプライヤーが顧客に投資し、顧客がその資金を再びサプライヤーに費やすという構造は、AI 業界で何度も繰り返されてきた。
- Microsoft、NVIDIA と Anthropic:Business Insider の報道によると、Anthropic は Microsoft Azure 上で300億ドルの算力費用を費やす計画で、NVIDIA が最大100億ドル、Microsoft が最大50億ドルを投資する。
- Amazon と Anthropic:Penchan の集約によると、Amazon はすでに約80億ドルを投じ、2026年にさらに50億ドルを投じる。Anthropic は10年以内に AWS 上で1,000億ドル以上を費やすことを約束している。
- AMD と OpenAI:AMD は OpenAI に最大1億6,000万株のワラントを付与し、OpenAI が6GWの AMD チップを導入する進捗に応じて段階的に権利確定する。いわば「株式と引き換えに注文を得る」形だ。
- NVIDIA と OpenAI:Global Finance によれば、当初の計画は NVIDIA が10年間で1,000億ドルを投資し、OpenAI が10GWのインフラを調達するというものだった。NVIDIA はすでに OpenAI の最新ラウンドに300億ドルを投じている。
こうした構造に共通するのは、投資家が同時に株主でありサプライヤーでもあり、資金が循環する点である。リスクもまた循環に沿って伝播する。2026年初頭には NVIDIA の OpenAI への1,000億ドル投資計画が停滞したとの報道があり、Oracle の株価もそれに伴って変動した。NVIDIA の資金が揺らげば、OpenAI が Oracle に支払う能力も影響を受けるからだ。
これまで、こうした循環は基本的に私募の段階で完結していた。Anthropic はフロンティアラボとして初の上場企業となり、初めて一般投資家がこの連鎖の一环を直接保有する機会を得たのだ。
循環融資の中で、誰がテールリスクを負うのか
循環融資はリスクの配分を非対称にする。利益を得る側は同時に株主でありサプライヤーであり、残余リスクを負うのは公開市場の投資家である。
この連鎖はおおよそ次のとおりだ。サプライヤーが Anthropic の株式を買い、Anthropic がその資金を算力の調達に充て、算力費用が再びこれらのサプライヤーの収入に戻る。公開市場の投資家の資金も同じプールに入る。
あなたに降りかかるリスクは3層ある。
普通株主の権益は、会社のすべての契約義務より劣後する。Google への約2,500億ドルの約束が最終的に Anthropic の支払い能力を超えた場合、まず影響を受けるのは株主であり、個人投資家も含まれる。サプライヤーではない。
同時に、公募で調達した約644億ドルも主に算力調達に充てられるなら、その相当部分が最終的に流れる先は、まさに Anthropic 株を同時に保有するサプライヤーであり、前述の「個人投資家が高く買いすぎた」という見方に戻る。
利益相反については、戦略投資家がゼロ議決権の N 種株式を持つのは、まさに彼らの商業的利益と全体株主の利益との間の齟齬を隔離するためだ。しかし隔離されるのは議決権だけであり、算力契約の条件は会社とサプライヤーの間で取り決められたもので、公開市場の投資家は交渉の場にいない。
公開価格が決まった後、より問うべきは価格の外側にあるものだ。一般投資家が支払う価格は Google と同じでありながら、得られる権益はより少ない。公開後に買えば、さらに初日の上昇幅を上乗せしなければならない。そして循環融資の連鎖において、彼らの位置は最も後方にある。Anthropic が収入と利益を大きくできれば、今日の価格が合理的であったと証明される可能性は十分にあるし、戦略投資家の追加収益が公開市場の投資家のポケットから直接取り出されることもない。しかし木曜日までは、我々はただ成り行きを見守るしかない。





