米株デイリー|エヌビディアが5.5%急落しAIセクターを圧迫、S&Pとナスダックは下落、金融・エネルギーは逆行高(11月11日)

この記事は約7126文字で、全文を読むには約11分かかります
10月CPIは前月比0.4%、コア0.3%といずれも予想を上回り、12月利上げが基本シナリオに:10年米国債利回り4.983%、ナスダックは0.74%下落、エヌビディアは5.47%続落、金融・エネルギー・医療のみ上昇。暗号資産関連米株は軟調:BTCは7.38万ドル、Strategyの保有平均価格を下回り、MSTRは3.60%下落、mNAVは0.82倍に低下。MARAは10.54%上昇。本日はMSCIレビューに注目、明日は新規失業保険申請件数とシスコ、アプライド・マテリアルズの決算に注目。

AI要約
- 核心的观点:10月CPIは前月比・コアともに予想を上回り、12月利上げが基本シナリオに。長期金利の急上昇が高バリュエーション資産を圧迫。暗号資産DATのトップ企業Strategyの保有分が含み損に転じ、mNAVは0.82倍に低下。業界は「レバレッジをかけたビットコイン購入」から「バランスシートの修復」へ転換。
- 重要ポイント:
- 10月CPIは前月比+0.4%、コア+0.3%といずれも予想超え。10年米国債利回りは4.983%に上昇し、取引時間中には5%を突破。Wallerは12月に少なくとも25bpの利上げ、必要なら50bpも検討と発言。
- エヌビディアはCEOのスキャンダルと集団訴訟により1日で5.47%下落、5週間で累計約30%下落。11月17日の決算がAIセクターの重要な試金石に。
- BTCは7.38万ドル、Strategyの保有平均価格75,456ドルを下回り、含み損は約13.9億ドル。MSTRの時価総額/保有分は0.82倍に低下。今回の調達資金の66.3%は優先株の買い戻しに充てられ、ビットコイン購入には使われず。
- 米国の現物ビットコインETFは3日連続で純流出、IBITは7日間で累計16.6億ドルの流出。イーサリアムETFは6週連続で純流出。ETFは限界的な買い手から限界的な売り手へ転換。
- CoinbaseはOCCの最終的な信託銀行免許を取得し、カストディ業務が連邦の枠組みに組み込まれた。しかしCOINは依然として市場全体とともに2.92%下落。規制面の好材料は金利とビットコイン価格のベータを相殺できず。
- MSCIの11月指数レビューでデジタル資産比率の高い企業が除外される可能性があり、DATセクター最大の非ファンダメンタルリスクに。除外が確認されれば11月末のリバランスで発効。
- セクターローテーションは「リフレーション+利上げ」取引の様相:XLK -1.15%に対し、XLF +0.52%、XLE +0.44%、XLV +0.29%。VIXは低下し、市場はまだシステミックなリスクオフには至っていない。
一、トップニュース
- 10月CPIは前月比0.4%、コア0.3%といずれも予想を上回り、市場は12月利上げを基準シナリオとして織り込んだ。 総合CPIは前月比+0.4%(予想+0.3%、前回+0.6%)、コア+0.3%(予想+0.2%)。2025年10月の政府閉鎖によるデータ欠落のため、BLSは今回は前年比の数値を公表していない。10年米国債利回りは4.983%(+11.9bp)に上昇し、取引中に一時5%を突破した。
- FRB高官が「50bpも検討可能」と示唆。 Wallerは12月に少なくとも25bpの利上げを支持すると述べ、インフレが高止まりすれば50bpも検討するとした。Loganもタカ派寄り。ロイター調査では大多数のエコノミストが12月にもう一度の利上げを予想。ゴールドマンは3回目の利上げ予想を来年3月に後ずれさせた。
- NVIDIAが5.47%下落し、指数最大の重荷に。 CEOのJensen Huang氏と「中国スパイ疑惑」の関係が明らかになり、同社とHuang氏本人が株主集団訴訟に直面。複数の機関が目標株価を引き下げた。株価は5週間で累計約30%下落(24/7 Wall St)。11/17の取引終了後に決算を発表予定(EPS予想2.49ドル)。時間外では0.94%反発した。
- 暗号資産関連米国株は全面安だが、内部分化が顕著。 BTCは7.38万ドルで、Strategyの保有平均単価75,456ドルを下回った。MSTRは3.60%下落し、時価総額/保有額は0.82倍に低下。MARAは5億ドルの自社株買いを承認し7.5億ドルのビットコイン担保ローンを返済したことで逆行高10.54%。IRENはマイクロソフト案件の遅延で格下げされ7.85%下落した。
- 地政学:イランの「戦争終結」期待とホルムズ攻撃が併存し、原油は下落後に反発。 トランプ大統領はイランへの軍事行動が「まもなく終わる」と述べ、Brentは取引中に90ドルを割り込み91.49ドル(-1.17%)で引けた。しかし11/11のアジア時間にホルムズ海峡の航行が再び攻撃を受け、Brentは92.05ドル(+0.61%)に反発した。
- 時間外に3つの重要変数が好転。 Costcoは1株30ドルの特別配当(合計133億ドル)を発表し40億ドルの自社株買いを再開、時間外で1.88%上昇。CoreWeaveは第3四半期売上が予想を上回りガイダンスを上方修正、時間外で7.9%上昇。NVIDIAも時間外で小幅反発。これが11/11の寄り付きに緩衝材を提供した。
二、米国株市場とマクロ
2.1 指数終値(米東部時間 2026-11-10 16:00 EST)
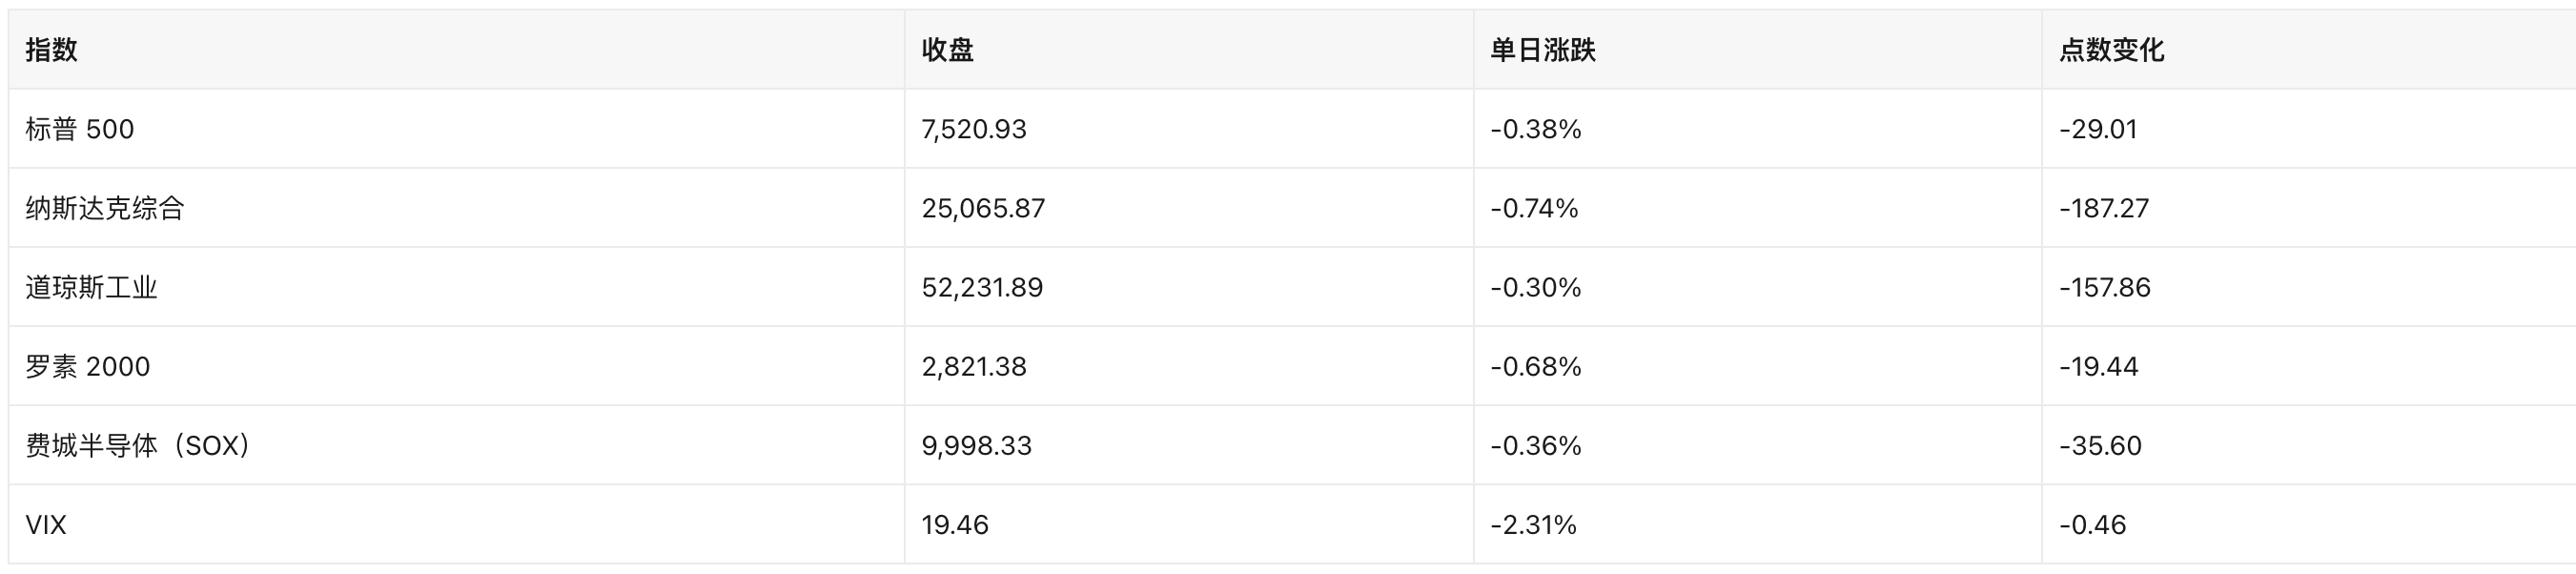
主な要因:
① 10月CPIが前月比・コアともに予想を上回り、長期金利が急騰して高バリュエーションの成長株を圧迫;
② NVIDIA固有のリスク(CEOスキャンダル+集団訴訟)が重なり、フィラデルフィア半導体指数内で激しい分化;
③ 資金がテクノロジーから金融・エネルギー・医療へローテーション——XLK -1.15%に対し、XLF +0.52%、XLE +0.44%、XLV +0.29%、XLC +0.37%。
ポイント:「金利ショック+個別銘柄リスク」による小幅安であり、VIXはむしろ低下しており、市場はまだシステミックなリスクオフには入っていない。
S&Pは10/6高値7,818.93から3.81%低い。ナスダックは10/6高値27,599.79から9.18%低く、4週連続の週間下落となっている。
2.2 マクロデータとFRB
- 10月CPI(11/10 08:30 ET):総合前月比+0.4%(予想+0.3%、前回+0.6%)、コア前月比+0.3%(予想+0.2%、前回+0.3%)。CPI指数(季節調整前)337.511、実質時給前月比0.0%(前回-0.4%)。2025年10月の政府閉鎖によるデータ欠落の影響で、今回は前年比およびコア前年比を公表せず。これは3カ月連続で「前月比は高止まり、前年比は欠落」となっている。
- FRBの姿勢:Wallerは「12月に少なくとも25bp、インフレ指標が高ければ50bpも検討」と明言。Loganも一段の引き締めを支持。ロイター調査:大多数のエコノミストが12月にもう一度の利上げを予想。ゴールドマンはCPI後に3回目の利上げを来年3月へ、利下げを来年末へ後ずれさせた。
- 金利とドル(11/10):10年米国債利回り4.983%(+11.9bp)で取引中に5%を突破。30年5.350%(+9.4bp)。11/10の10年債入札落札利回りは5.020%。ドル指数は102.23(+0.57%)で引け、11/11アジア時間は102.31(+0.08%)。
- 商品(11/10清算値):COMEX金4,030.20ドル/オンス(-2.05%)、11/11アジア時間に4,072.50(+1.05%)へ反発。Brent 91.49ドル/バレル(-1.17%、取引中に90割れ)。WTI 86.04ドル/バレル(-0.93%)。
三、注目個別銘柄とセクター
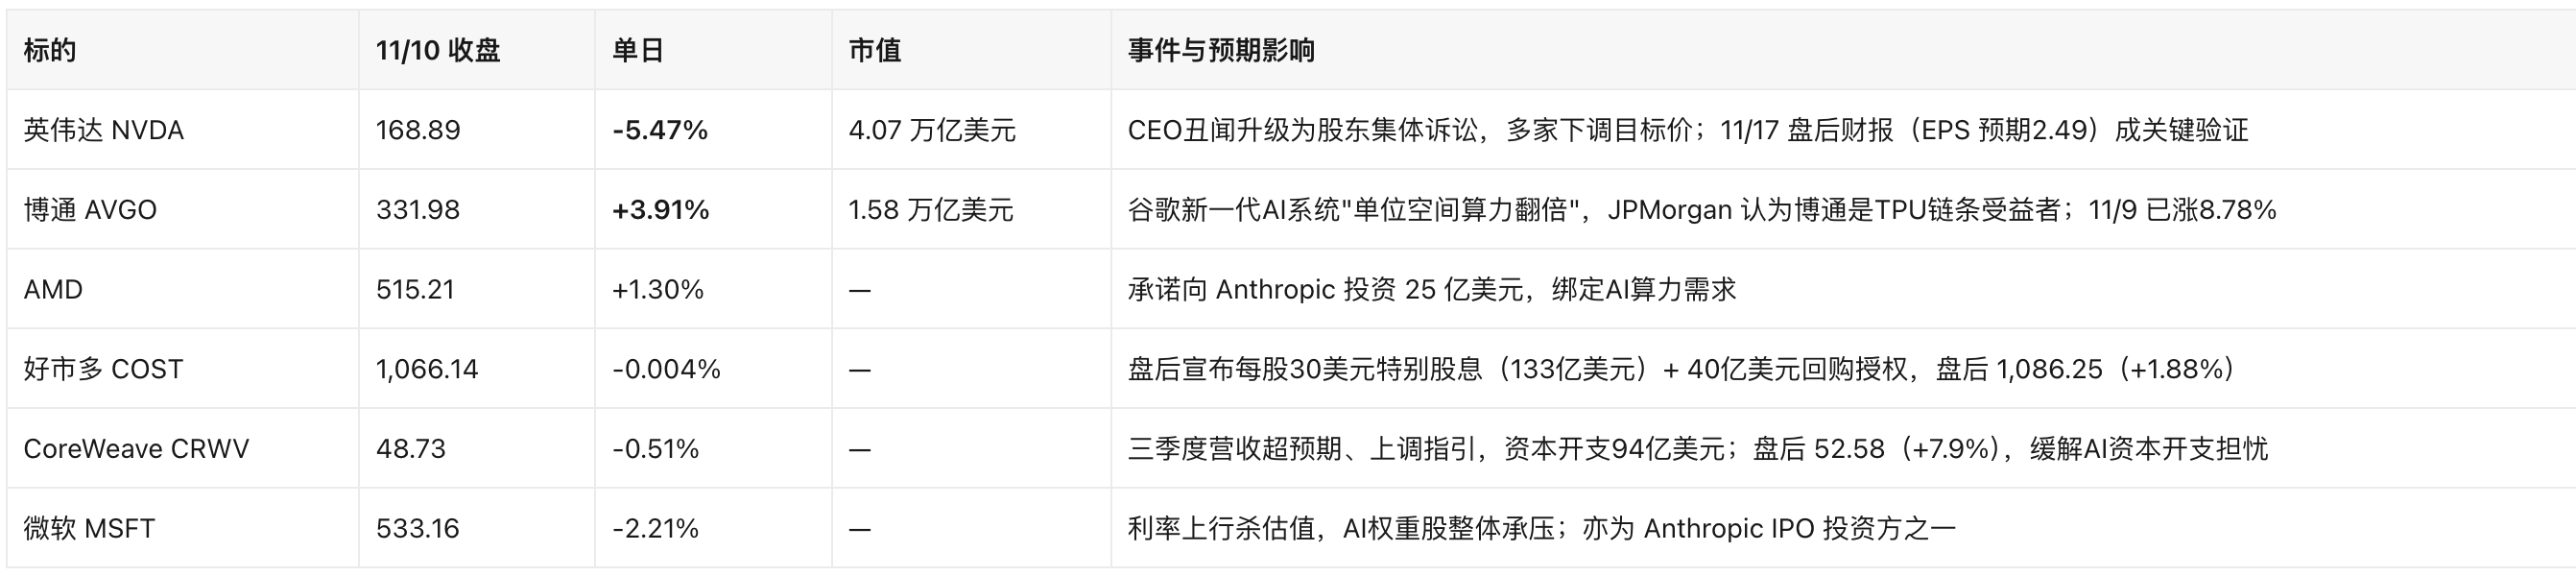
セクターとテーマ
- 金利感応度の順序が明確:テクノロジー(XLK -1.15%)と不動産(XLRE -0.13%)が圧迫され、金融(XLF +0.52%、イールドカーブ急勾配化の恩恵)、エネルギー(XLE +0.44%)、医療(XLV +0.29%)に資金流入。これは典型的な「リフレーション+利上げ」トレードであり、景気後退トレードではない。
- AI内部は「ナラティブ」から「検証」へ:NVIDIAの下落はガバナンスリスク、Broadcom/AMDの上昇は受注と出資バインドのロジック。CoreWeaveの時間外ガイダンス上方修正は計算需要側が依然悪化していないことを示す。3つを合わせるとAIトレードは全体として瓦解していないが、バリュエーションは「PER拡大」から「キャッシュフローと受注の可視性」へ移行している。
- 中間選挙の余波が続く:民主党が上下両院を制した後、市場はAI規制と独占禁止の強化を懸念。11/5にナスダックは急落し、時価総額2.5兆ドルが消失した。この政策ディスカウントはまだ完全に回復しておらず、現在のテクノロジー株反発力の弱さの背景変数となっている。
- 注意:NVIDIAは11/17取引終了後に決算を発表予定で、今後1週間でAIセクターを再評価できる唯一のイベント。Costcoの特別配当は権利確定日11/24、支払日12/4(合計133億ドル)。
四、暗号資産関連米国株
4.1 DAT筆頭:Strategy(MSTR)
最新開示(SEC 8-K、2026-11-09、11/2~11/8対象)
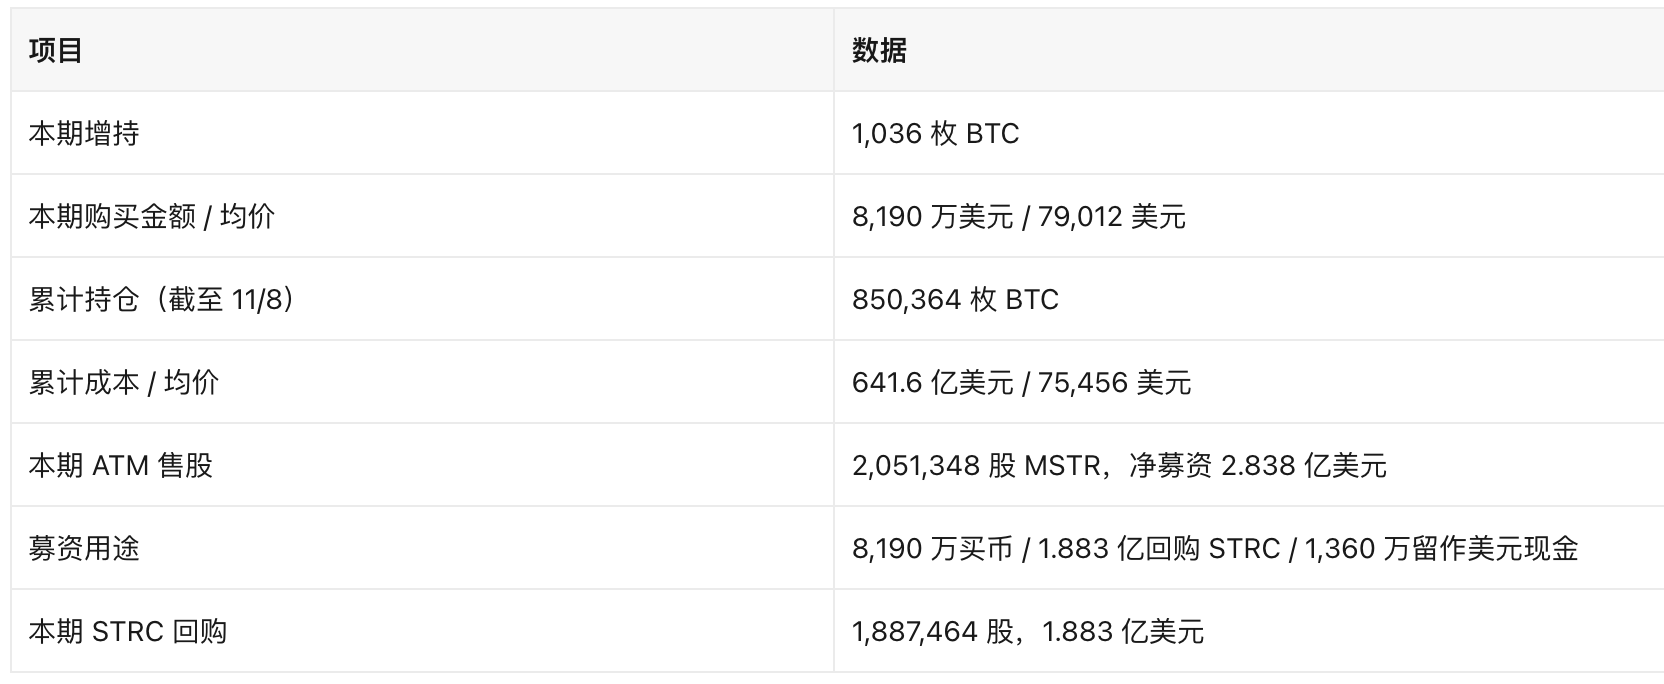
- シグナル1:保有が正式に含み損へ。 11/11 07:29 UTCのBTC 73,819.91ドルで計算すると、保有時価約627.7億ドルで、641.6億ドルの取得コストを下回り、含み損は約13.9億ドル(-2.2%)。BTCの現値は平均単価より2.17%低い。
- シグナル2:資金調達はバランスシート修復を優先。 当期の純調達額のうちBTC購入に充てたのは28.9%のみで、66.3%はSTRC優先株の買い戻しに充当——「まず優先株コストを下げ、後でBTCを買う」順序を継続。
- シグナル3:バリュエーションのディスカウント拡大。 終値時価総額511.3億ドル / 保有時価627.7億ドル = 0.82倍(この口径は総負債と優先株を含まず、完全なEV/NAVとは異なる。前回0.83倍)。株価121.07ドル、当日-3.60%、9/21高値から28.2%の下落。
- 残存発行枠:MSTR 183.4億、STRC 175.1億、STRF 16.2億、STRK 21.0億、STRD 40.1億ドル——増発の弾薬は十分だが、mNAV<1のときの増発は「ディスカウントでの株売り・BTC買い」となり、希薄化コストが上昇する。
その他のDAT
- Strive(ASST、21.55ドル、+0.42%、時価総額27.4億ドル):11/2~11/8はわずか29枚のBTCを追加取得(220万ドル、平均単価75,862ドル)、保有43,153枚。10月には平均単価83,310ドルで15,124枚を購入した。現在の幣価で保有時価は約31.9億ドル、時価総額/保有額0.86倍(11/11のBTC価格で概算)。H.C. Wainwrightは「トップピック」を再表明。
- BitMine(BMNR、18.08ドル、-2.85%):ETHトレジャリーの筆頭。2026会計年度のETHステーキング収入1.214億ドルを開示したが、幣価の弱さがバリュエーションを圧迫。
- SharpLink(SBET、5.85ドル、-4.57%):ETHトレジャリー銘柄。第3四半期利益は前年比+620%(非現金の公正価値益を含む)だが、株価はETHとともに下落。
- Twenty One Capital(XXI、5.32ドル、-4.49%、時価総額29.8億ドル):11/4にSPAC上場を完了し、39億ドル規模のBTCトレジャリーを保有。今四半期最も重要な新DATサンプル。
- TON Strategy(TONX、3.22ドル、+9.15%、時価総額1.77億ドル):5.58億ドルの資金調達を完了しTONトレジャリーを構築。「非BTC DAT」の最新事例。小型・高ボラティリティで、流動性リスクは個別に評価する必要がある。
- Sono Group(SSM、0.959ドル、+3.94%):BTCトレジャリーへ転換後の初の完全な四半期報告。Q3純利益64.7万ドル(主にビットコイン関連と非現金益)。ただし手元現金は46.7万ドルのみで、継続企業の前提に疑義——DATブームで最も典型的な「小型SPAC壳会社」リスクのサンプル。
4.2 新規参入者と転換
暗号資産関連米国株ウォッチリストの追加:当期(11/10~11/11)は、初めてBTC/ETH購入を発表した、または暗号資産DATへの転換を発表した米国企業は見つからなかった。
- 「空白」自体が先週のシグナルを継続している:BTCがDATの平均コストを下回り、mNAVが概ね1を下回る状況では、「株を発行してBTCを買う」アービトラージの余地が消失し、新規参入は自然に停滞する。
- 直近の「新顔」は依然としてTwenty One Capital(XXI、11/4上場)で、すでにウォッチリストに追加済み。今週は上場後初の開示とロックアップ期間の設定を追跡する必要がある。
- 逆方向のトレンドは継続:マイニング企業は設備投資をマイニングからAI/HPCへシフト(RIOTのCorsicanaデータセンター、IRENのマイクロソフト案件)。「計算力企業」は「電力+データセンター企業」として再評価されつつある。
4.3 広義の暗号資産関連米国株とETF
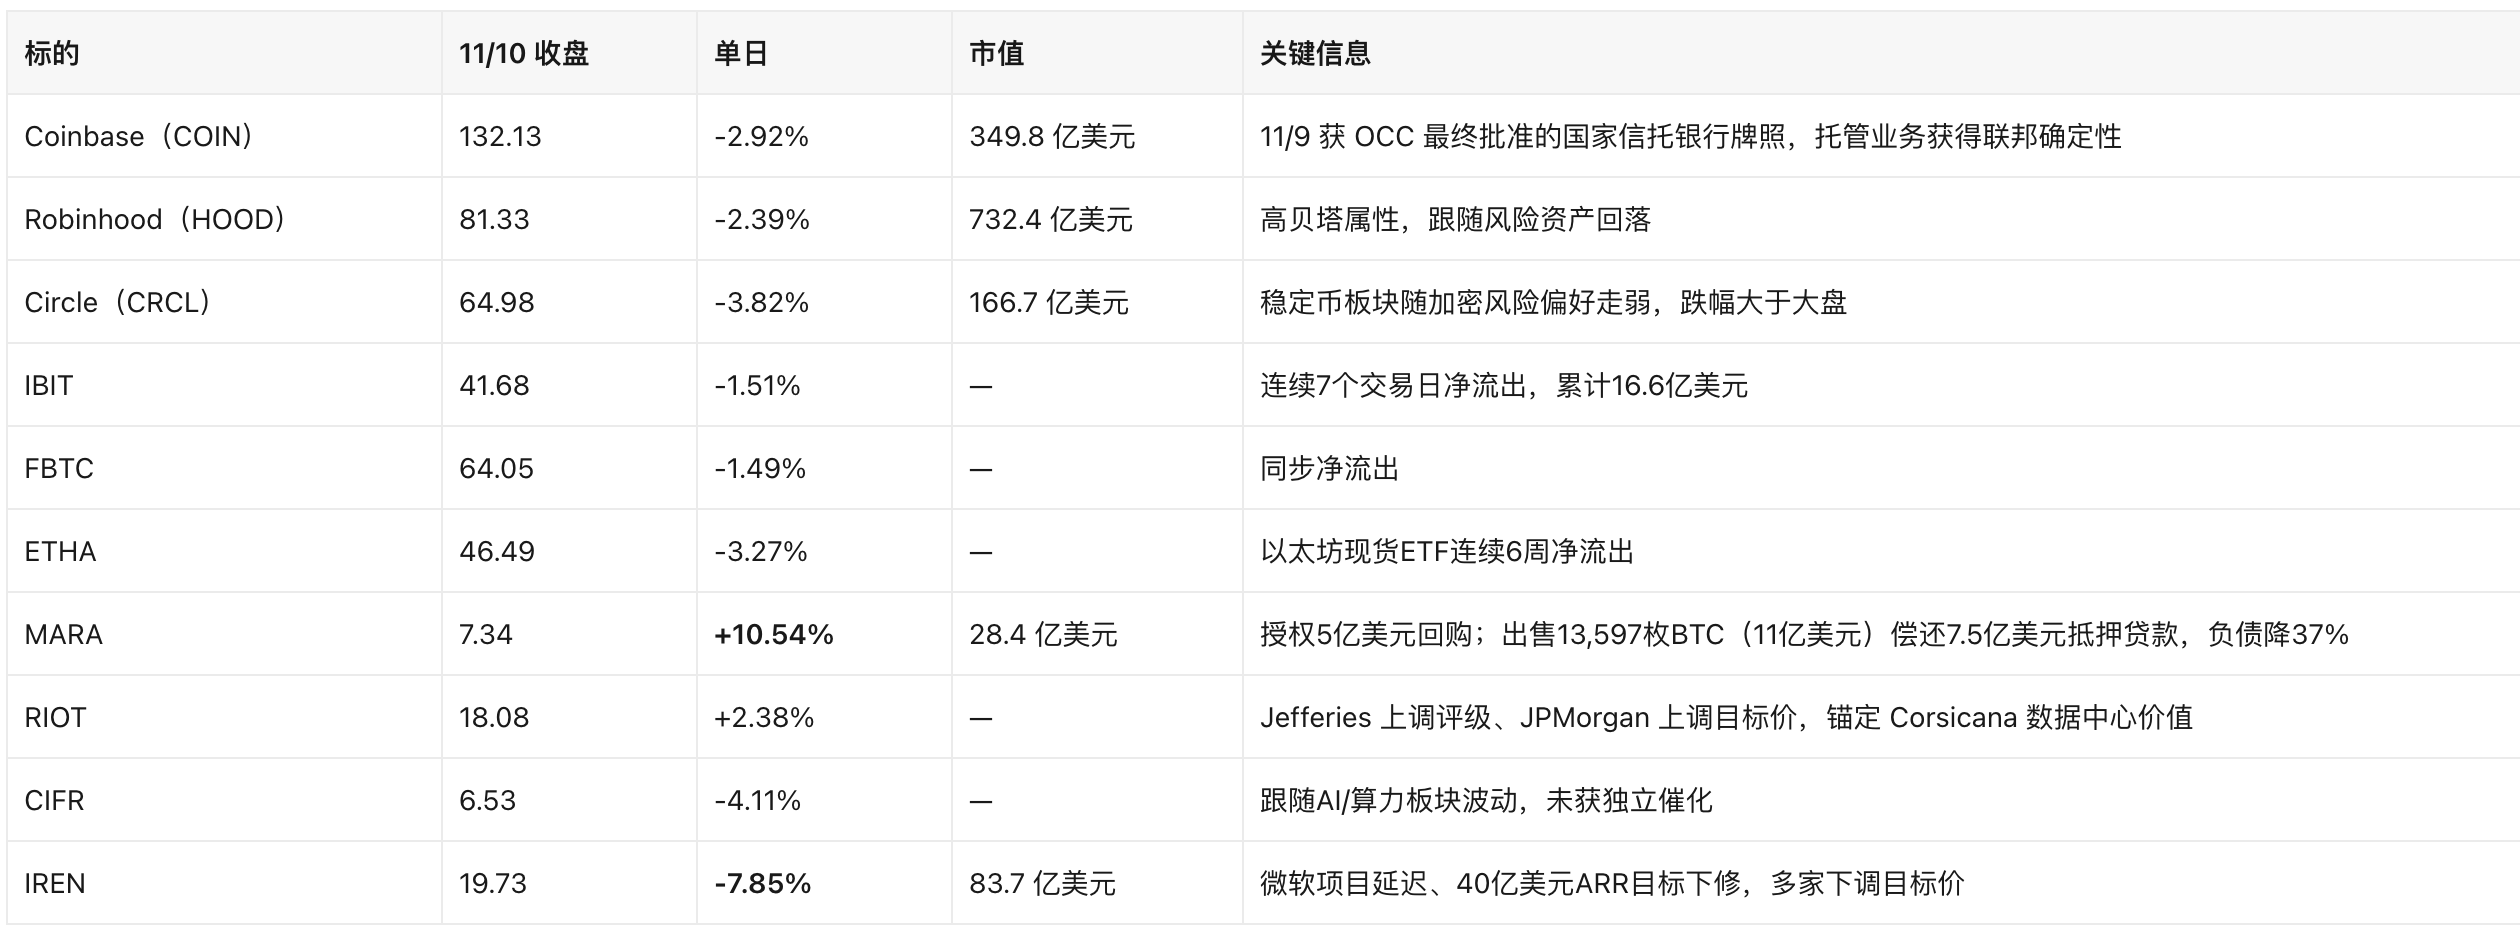
- ETF資金流:11/9の米国现货ビットコインETFは2.01億ドルの純流出で、3営業日連続の純流出。IBITは7日連続純流出で累計16.6億ドル、2026年1月以来最長の連続流出。イーサリアム现货ETFは先週3.65億ドルの純流出で、6週連続の純流出。11/10の日次フローデータはまだ公表されておらず(通常米東部時間の翌日更新)、今回は取得できていない。
- マイニング企業と幣価の「デカップリング」に亀裂:MARAの上昇は資本構成の動き(自社株買い+債務返済)によるもので幣価ではない。RIOTはアナリストの再評価によるもの。IRENの下落はAI受注の遅延によるもの。同じ「マイニング企業のAI転換」
美股
Odaily公式コミュニティへの参加を歓迎します


おすすめ記事