米国株日報|ナスダックは週間3.37%下落で4週連続安、非農業部門雇用者数は16.5万人増、12月利上げ価格が上昇(11月7日)

この記事は約6350文字で、全文を読むには約10分かかります
金曜日のナスダックは1.09%反発し24,579.42ポイントで引けたが、週間では3.37%下落し4週連続の下落となった。10月の非農業部門雇用者数は16.5万人増と予想の約3倍に達し、失業率は4.1%、12月の利上げ確率は80%に上昇し、10年米国債利回りは4.86%となった。暗号資産関連米国株は圧迫:Strategyは849,327枚のBTCを保有するが時価総額は保有価値を下回り、ビットコイン現物ETFは1日で4.30億ドルの流出、BTCは75,820ドル。来週は11月10日のCPIとCoreWeave、シスコ、アプライド・マテリアルズの決算に注目。

AI要約
- 核心观点:民主党が中間選挙で大勝したことでAI規制がテック株の新たなバリュエーション変数となり、非農業部門雇用データが予想超えで12月利上げ観測を強化したことが重なり、ナスダックの1日5.52%急落、時価総額2.5兆ドル消失を引き起こし、暗号資産とDAT財務モデルも同時に圧迫された。
- 关键要素:
- 民主党が約50年ぶり最大の議会優位を獲得しAI法案をまとめて提出予定、エヌビディアのチップ輸出が標的に;ナスダックは11月5日に5.52%下落、フィラデルフィア半導体指数は1日12.24%下落、週間ナスダックは3.37%下落で4週連続安。
- 10月非農業部門雇用者数は16.5万人増と予想の約3倍、失業率4.1%、12月利上げ価格は80%に上昇;10年米国債利回りは4.86%に上昇、ドル指数は102.28に反発。
- ブレント原油は週間16.90%下落し97.76ドル、主因は選挙後のイラン戦事沈静化観測;金は週間4.63%上昇し4,079.50ドル、「原油安・利上げ観測上昇」という珍しい組み合わせが形成された。
- BTCは一時11週間ぶり安値まで下落、市場全体で10億ドル超の強制清算;11月5日の現物ビットコインETFは純流出4.302億ドル、暗号資産ETF合計で5.3億ドル超の流出。
- MSTRの時価総額/保有価値は0.846倍に低下、mNAVディスカウントにより普通株増発は1株あたりBTCを希薄化させ、DATプレミアム調達フライホイールが停止、BTCに対する緩やかな弱材料となる。
- マイニング企業とBTCの連動は「コイン価格β」から「AI設備投資β」へシフト:BTCが同日横ばいの中マイニング企業は8%~20%急騰、TeraWulfの採掘収入は69%減、IRENは58%減で採掘事業からの撤退を計画。
- OFACがMEXCと米国金融システムの取引を遮断(160億ドル関連取引に関与)、業界全体のコンプライアンスコストが上昇;財務省が「トラベルルール」提案を撤回したことはコンプライアンス準拠取引所にとっては好材料。
一、トップニュース
- 民主党が中間選挙で大勝、AI規制が新たなバリュエーション変数に:民主党は約50年ぶり最大の議会優位を獲得し、上院も奪取。AI立法を集中的に打ち出す計画で、NVIDIAのAIチップ輸出が標的に。市場はAI設備投資に対する規制・政治コストの上昇を懸念し、木曜日のハイテク株売りを直接誘発した。
- 木曜日のナスダックは19カ月ぶり最大の下落率、金曜日は部分的に回復:11月5日のナスダック総合指数は5.52%安(-1,421.51ポイント)、時価総額2.5兆ドルが消失、フィラデルフィア半導体指数は1日で12.24%下落。11月6日はナスダックが1.09%反発、半導体指数は4.21%反発したが、週間ではナスダックは3.37%安となり、4週連続の下落となった。
- 10月非農業部門雇用者数は16.5万人増、予想の約3倍、12月利上げ織り込みが浮上:失業率は4.1%、賃金上昇率は遅れ。FRBは10月に据え置き済み。Barkin、Hammack、Williamsはいずれも「インフレは依然高く、利上げ継続が必要」と指摘。10年米国債利回りは4.86%に上昇、ドル指数は102.28に反発した。
- 原油価格は1週間で約17%急落、インフレ経路に双方向の不確実性:ブレント原油は10月30日の117.64ドルから97.76ドルへ下落(週間16.90%安)、WTIは週間13.23%安の90.34ドル。主因は中間選挙後にイラン戦争の沈静化期待が高まったこと。同期間に金は週間4.63%高の4,079.50ドル。
- 暗号資産と暗号資産関連米国株が同時に資金流出、ETFは純流出に転換:BTCは木曜日に一時11週間ぶり安値まで下落し、市場全体で10億ドル超の清算が発生。11月5日の米国現物ビットコインETFは4億302万ドルの純流出、暗号資産ETF合計では5.3億ドル超の流出。Binanceの63億ドル盗難事件は依然影響中で、Ellipticはうち31億ドルが未洗浄としている。
二、米国株式市場とマクロ
2.1 指数終値(米東部時間 2026-11-06 16:00 終値)
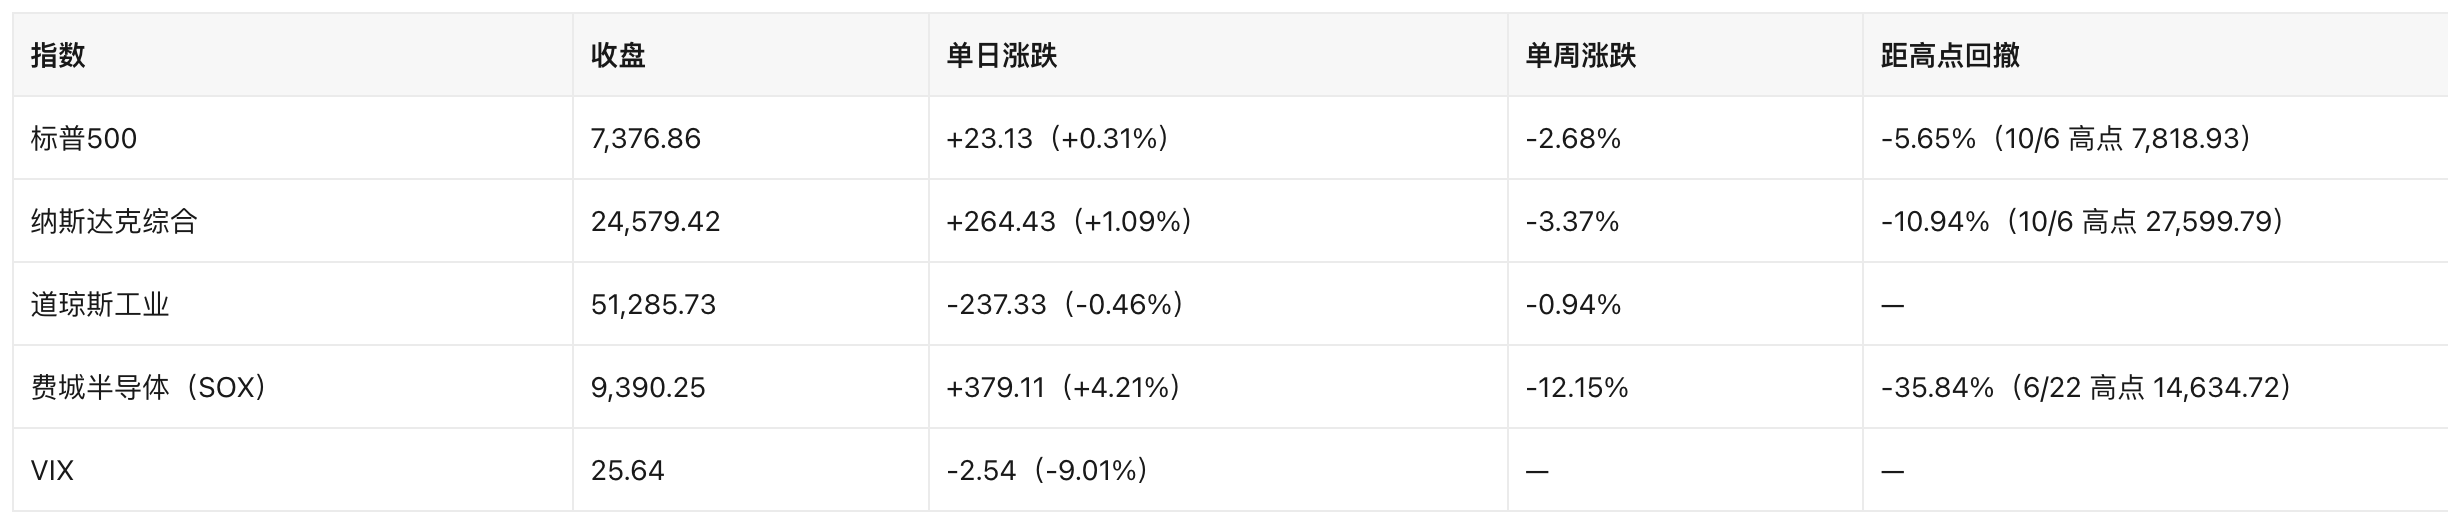
ナスダックはテクニカル調整圏に入った(高値から-10.94%)。半導体指数は6月22日の高値から35.84%の下落で、深い調整圏にある。
2.2 中核ドライバー
- 政治 → 規制 → バリュエーション:民主党が中間選挙を席巻した後、市場はAI関連企業の規制リスクを再評価。Reutersは民主党がAI法案を「まとめて」提出準備中と報道。BloombergはNVIDIAのAIチップ輸出が民主党議会の標的になると指摘。これが今週のリスク資産価格形成の支配的変数であり、業績そのものではない。
- 雇用統計 → 利上げ → 割引率:10月非農業部門雇用者数は16.5万人増で市場予想の約3倍、失業率は4.1%に低下。発表後、市場の12月利上げ織り込みは80%に上昇(複数市場集計ベース、CME FedWatchの原データではない)。FRBは10月会合で金利を据え置き済みで、12月が利上げの窓と見られている。
- FRB高官の発言:Barkin(11/5)は「今後利上げするが、ペースは漸進的」と発言。Hammackは漸進的な利上げ経路を支持。Williams(11/6)は「インフレは高すぎる、2%に戻さなければならない」と述べた。全体としてタカ派寄りの文言。
- 金曜日の反発の性質:Bloombergは「押し目買いが支えを提供し、売りが一服した」と描写。Reutersはこれが「救済的リバウンド」でありトレンド転換ではないと強調。ナスダックは週間では4週連続下落となった。
2.3 金利、ドル、商品(米東部時間 11/6 終値/清算)
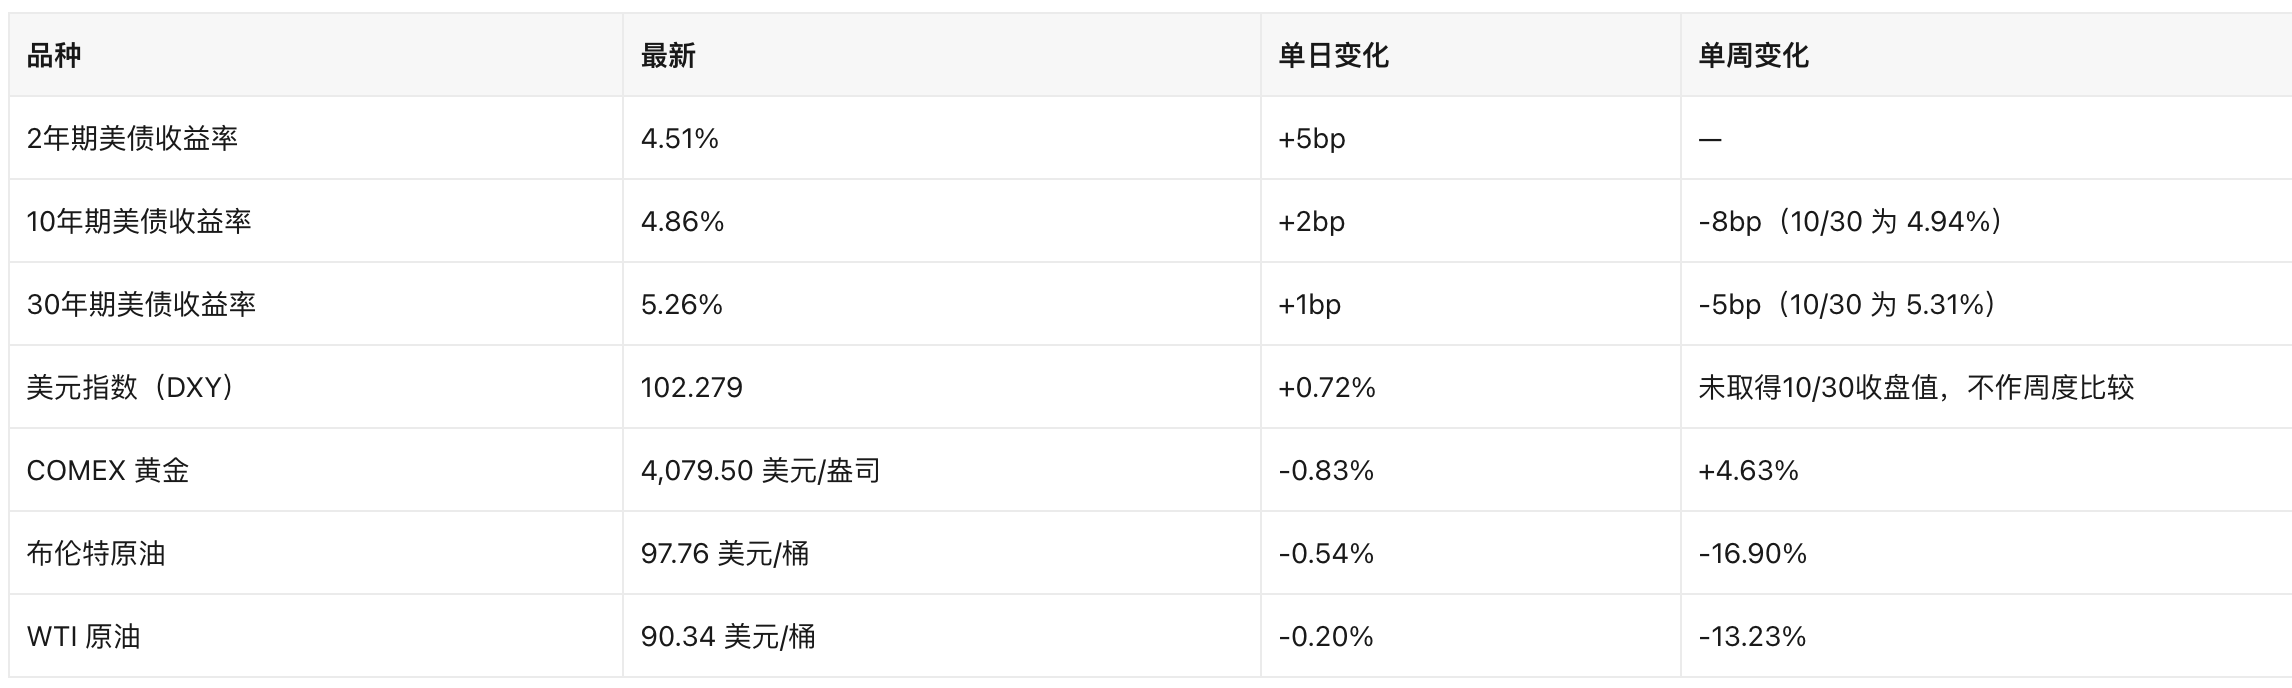
イールドカーブのシグナル:10年債は強い雇用統計後にわずか2bp上昇、2年債は5bp上昇で、カーブは小幅にフラット化。市場は一方で12月利上げを織り込み、他方で利上げが2027年の成長を圧迫すると懸念している。これは「AI設備投資の減速」ナラティブと相互に強化し合う。
三、注目個別株とセクター
3.1 半導体:1日で急反発、週間では依然被打撃圏
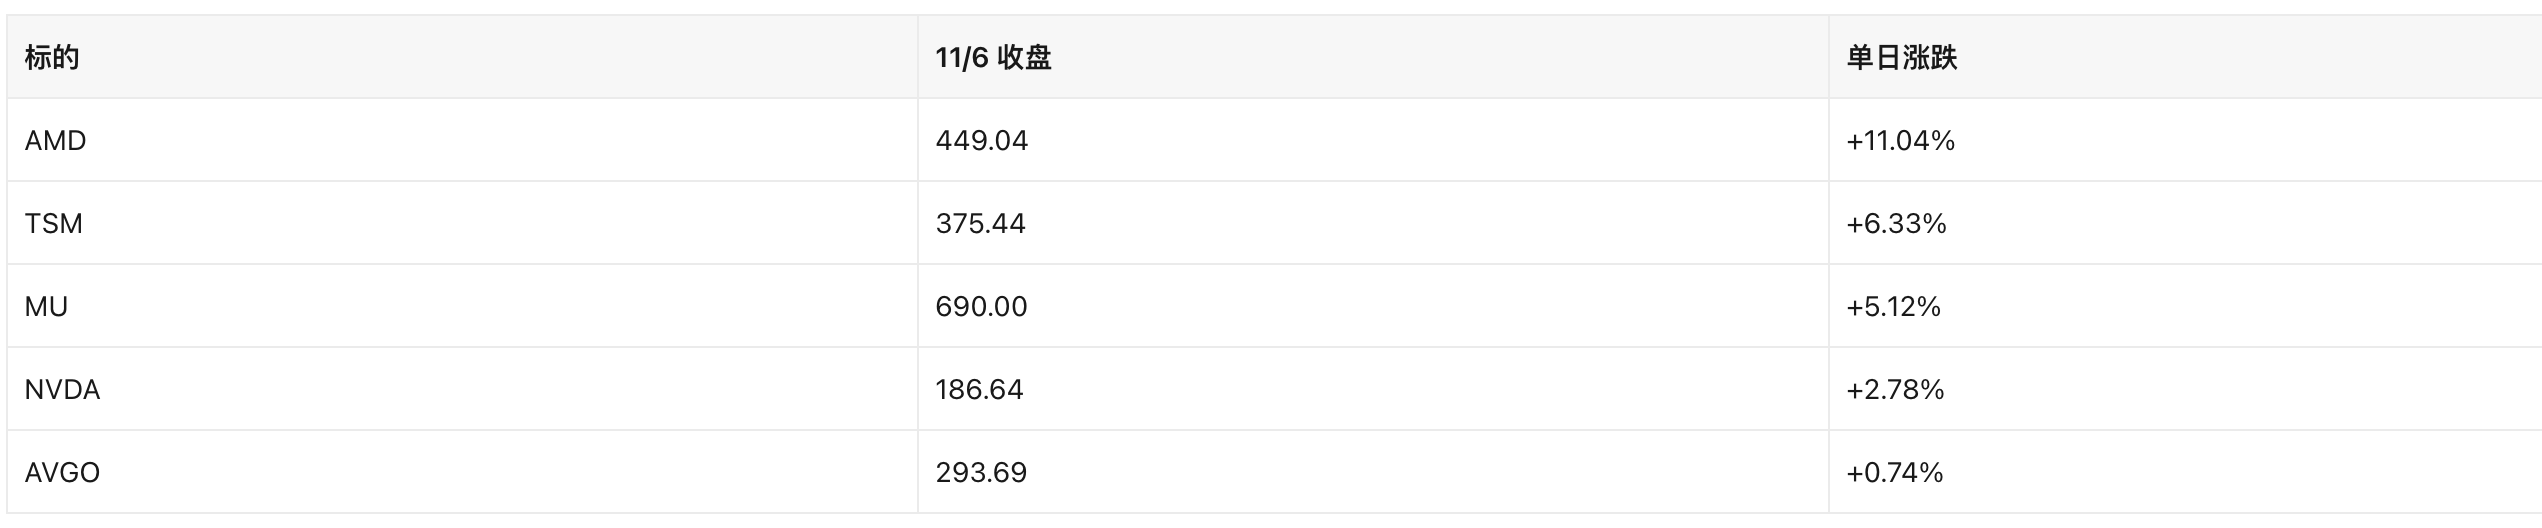
- AMD +11.04%:第3四半期EPS 2.09ドルで予想を大幅に上回り、売上高は過去最高。データセンター事業の売上高はほぼ倍増し、ガイダンスも予想を上回った。11月3日引け後に発表後、株価は4日に上昇したが、木曜日の市場全体の売りに中断され、金曜日に集中的に買い戻された。
- メモリとファウンドリも同時に修復:Micron、TSMCが上昇を主導。市場はこれを「AI設備投資は中断されていない」とのポジション回復と解釈。Reuters/Barron'sはいずれもこれは売られ過ぎの反発に近く、半導体指数は週間では依然12.15%安と指摘。
- リスク点:民主党議会のチップ輸出規制議題がセクター最大の政策的テールリスクであり、いかなる法案テキストの成立もバリュエーションを再び直撃する可能性がある。
3.2 テスラ:Cybertruck生産停止、生産能力をRobotaxiに譲る
- TSLA +4.23%の358.22ドル。マスクはCybertruckの生産を段階的に停止すると確認(同モデルの販売台数は前年同期比48%減)。テキサス工場の生産能力はCybercab自動運転タクシーへ転換。市場はこれを「損切り+AIナラティブへの集中」と読み、需要悪化とは見ていない。
3.3 大手テック:分化が顕著、ソフトウェアとハードウェアは非同調
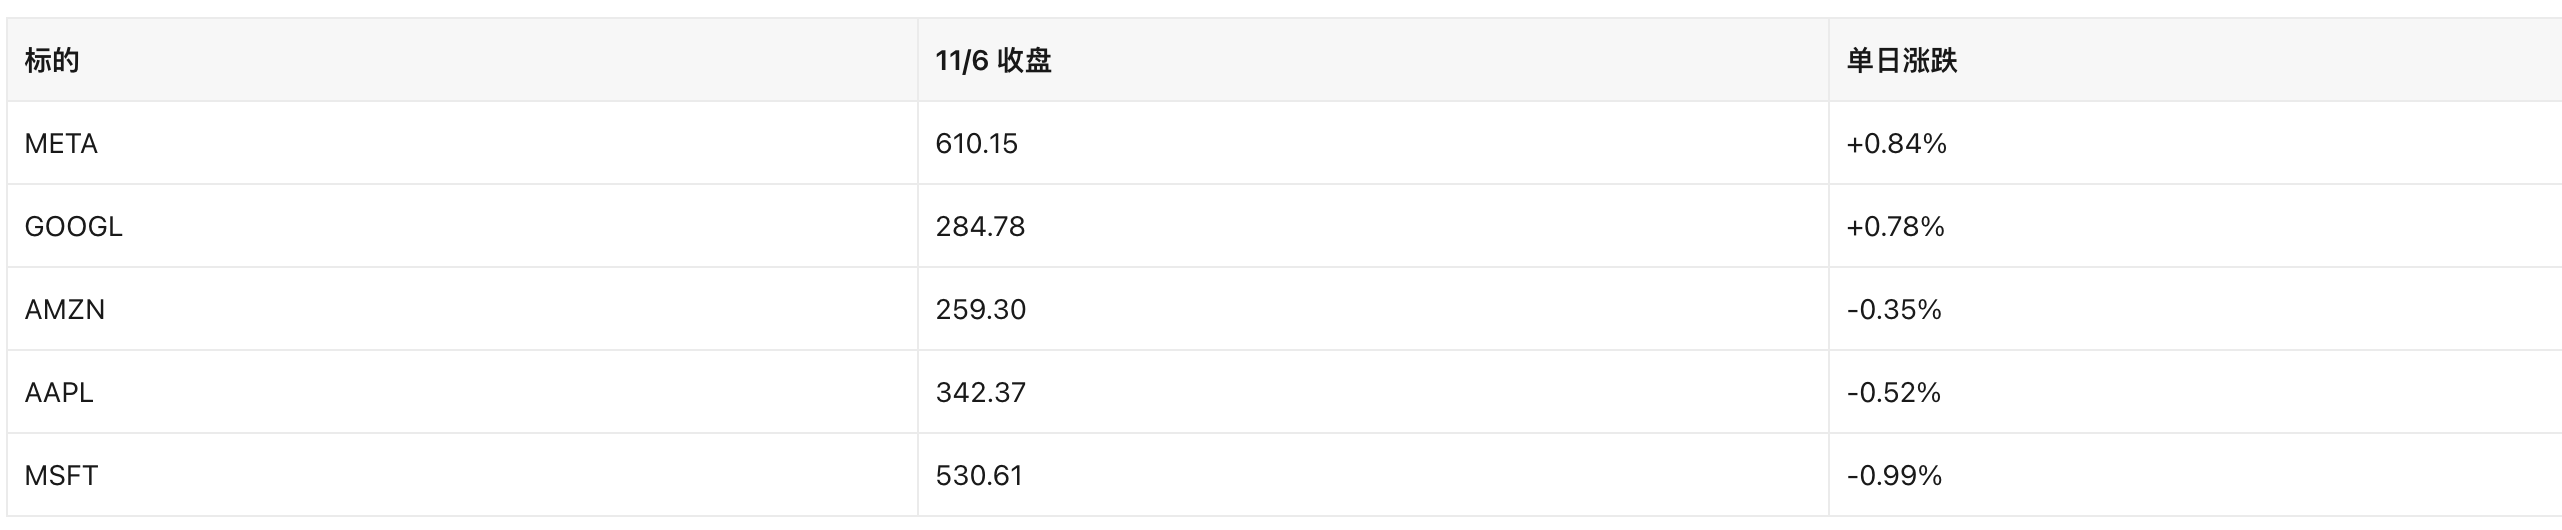
指数の反発は主に半導体と高ベータ成長株が寄与。主力ソフトウェア株は追随できず、資金が「全面買い戻し」ではなく「売られ過ぎの反発」を狙っていることを示す。
3.4 AIインフラ:バリュエーションのアンカーが揺らぐ
- AnthropicのIPO評価額が半減し1兆ドルになる可能性:Decryptは報道を引用し、AI株売り後にそのプライマリー市場評価額が下方修正に直面していると伝えた。同情報は会社未確認で未確認と注記されるが、AIインフラチェーンの評価アンカーに直接的な心理的影響を与える。
- AI電力コストが政治議題に:中間選挙でデータセンターの電力料金に対する「有権者の反発」が出現。OpenAIはAI電力料金を負担すると約束(Decrypt、11/5)。これはAI設備投資の外部コストが政治化されつつあることを意味し、規制リスクと重なる。
- CoreWeave(CRWV)の11月10日引け後決算が来週のAIインフラナラティブの最初の厳しい試金石となる。
3.5 エネルギー:1週間の急落後の脆弱な均衡
ブレント原油は週間16.90%安の97.76ドルだが、金曜日はわずか0.54%安にとどまり、ペルシャ湾での船舶再襲撃のニュースが下落幅を抑制した(CBS News)。原油安は航空、運輸、消費にプラスだが、エネルギー株の利益予想にはマイナス。同時にこれは現在の「インフレ—利上げ」連鎖において唯一急速に反転し得る変数でもある。
四、暗号資産関連米国株(Crypto-Equity)
4.1 DAT(デジタル資産トレジャリー)企業
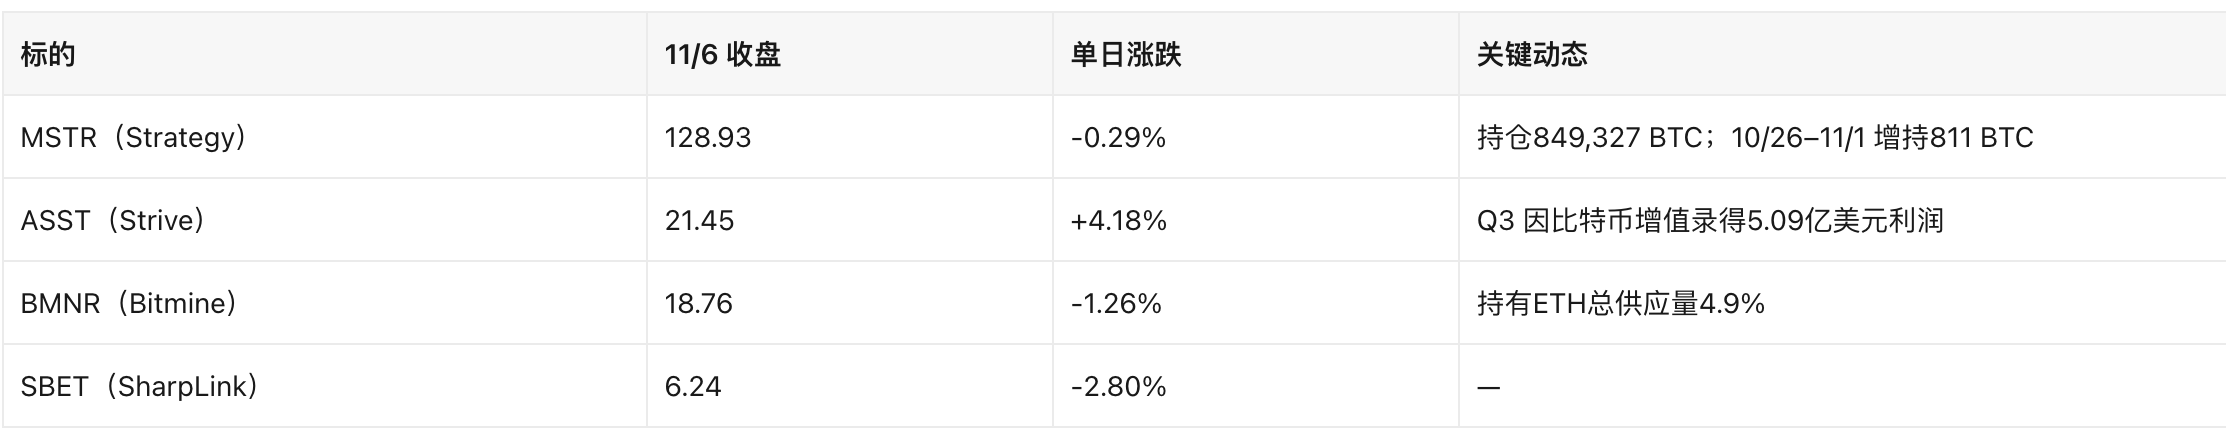
Strategy(MSTR)——積み増しは継続だが「プレミアム・フライホイール」は停止
- 保有とコスト:会社開示ベースで総保有849,327 BTC。10月26日から11月1日に811 BTCを追加取得、費用6,550万ドル、平均価格80,846ドル/枚(811 × 80,846 = 65,566,106ドル、開示金額6,550万ドルとの差異は平均価格の端数処理による)。
- 資金調達動作:同期間に2.08億ドルのSTRC(Stretch優先株)を買い戻し、ATMを通じて1.64億ドルの普通株を売却。STRC価格は100ドルの額面近くに戻り、会社は「現金消費」を「新たなコイン購入の弾薬」に転換した。
- mNAVディスカウント(重要シグナル):Nasdaq時価総額ベースでMSTRの時価総額は544.5億ドル。849,327 BTC × 75,820ドルで計算すると保有価値は643.96億ドル。時価総額/保有価値は0.846倍(544.5億 ÷ 643.96億、債務控除前、優先株未計上)。CoinDeskは早くも6月に「企業級mNAVが1を割り込んだ」と指摘していた。意味:ディスカウント状態での普通株増発は1株当たりBTCを希薄化させ、DATの中核的な資金調達ロジックが機能しなくなる——これがBTCが横ばいでもMSTRがじり安を続ける理由である。
- 第3四半期業績:営業利益210億ドル、希薄化後EPS 44.75ドル(Business Wire、10月29日)。主にビットコインの公正価値変動によるもので、キャッシュフローとは分けて見る必要がある。
Strive(ASST)——積極的な積み増しの挑戦者
- 第3四半期にビットコイン保有の評価益により5.09億ドルの利益を計上、同時にレバレッジを効かせたコイン購入を継続(The Block、11/6)。11月2日にはさらに124 BTCを追加取得。Strategyよりも積極的な資金調達ペースが市場で比較議論を呼んでいる。
Bitmine(BMNR)——ETH版DATの集中度リスク
- ETH総供給量の4.9%を保有(24/7 Wall St.、11/5)。単一銘柄への集中度は「5%閾値」の議論領域に接近し、ETH価格変動の純資産への影響が増幅されている。
その他DAT関連
- Twenty One Capital(XXI):ビットコイントレジャリー規模39億ドル、11月13日に決算開示。
- Hyperliquid Strategies:第3四半期売上高1,330万ドルだが、6.206億ドルの利益は主にHYPE保有の簿価再評価によるもの。CFTC登録FCMへの申請済み。「取引所トークントレジャリー」という新サブカテゴリーに属する。
- DDC Enterprise:クーポン13.5%の永久優先株を発行し、1株20ドルでSAVOR優先株を発行。高利回り優先株による資金調達は、DATにとって普通株調達チャネルが狭まりつつあることを示す。
4.2 暗号資産関連米国株ウォッチリストの新規追加
本期はBTC/ETHの初回購入を発表した、または暗号資産トレジャリー企業へ初回転換した新規の米国株銘柄は検索されなかった。
ウォッチリスト内の本期の変化(新規追加ではない):
- HYPEトレジャリー・サブカテゴリー:Hyperliquid Strategiesが「要観察」に入り、トリガーはFCM認可とHYPE価格の連動;
- DAT資金調達構造:DDCが13.5%永久優先株へ転換したことは「普通株ATMの機能不全」の先行シグナルであり、他のDATが追随するか追跡が必要;
- ETHトレジャリー集中度:BitmineがETH供給量の5%に接近、突破すればガバナンスと流動性の議論を引き起こす。
4.3 広義の暗号資産関連米国株
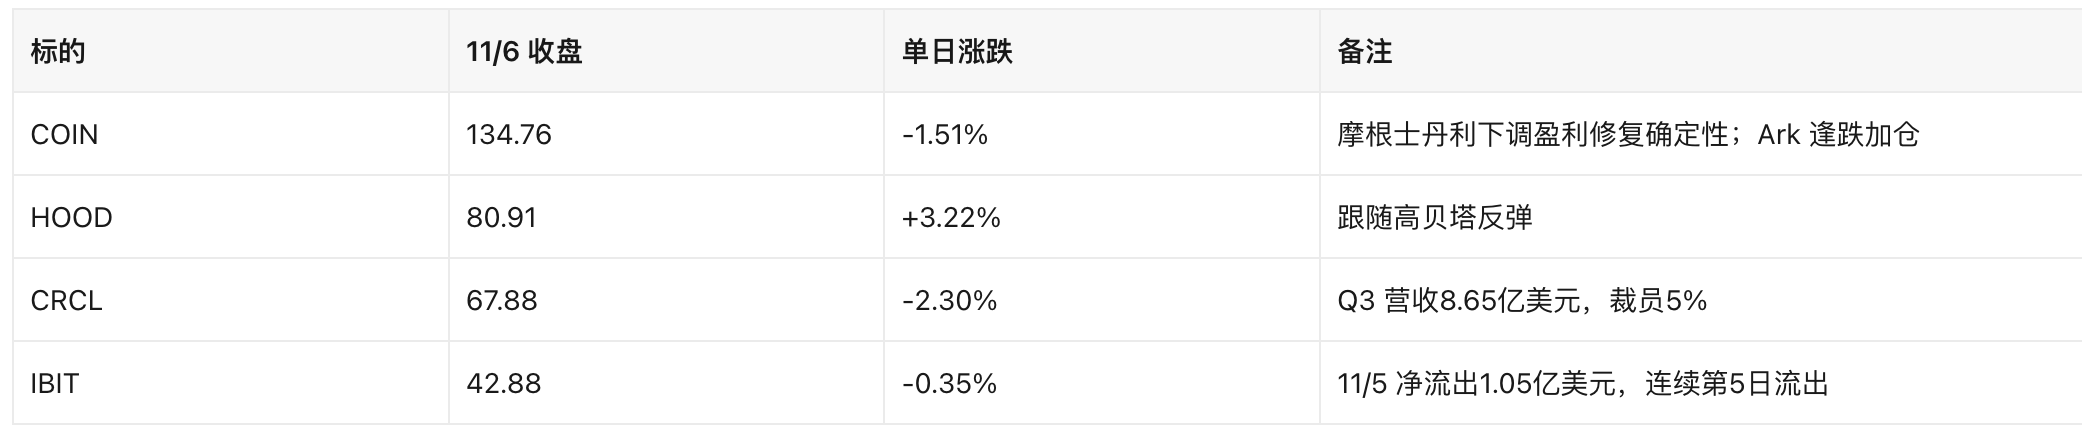
取引所とプラットフォーム
- Coinbase(COIN):BloombergはMorgan Stanleyが「利益回復の確実性が低下」と見ていると報道(11/6)。Ark Investは株価急落後に買い増しを継続。時価総額356.8億ドル。
- Robinhood(HOOD):+3.22%、個人投資家のリスク選好回復時に弾力性が大きい。
ステーブルコインと決済
- Circle(CRCL):第3四半期の売上高と準備収入
美股
Odaily公式コミュニティへの参加を歓迎します


おすすめ記事