米国株デイリー|中間選挙日の米国株はまちまち、AMDのデータセンター収入がほぼ倍増でAI反発をけん引(11月4日)

この記事は約7052文字で、全文を読むには約11分かかります
11月3日の米国株はAI売り後の反発となり、ナスダックは0.83%高、S&P500は0.37%高となった。AMDはデータセンター収入が前年同期比でほぼ倍増し、時間外で8%上昇。一方、アップルはメモリコスト増で1.90%下落した。10年米国債利回りは4.952%に上昇し、ブレント原油の清算価格は1.12%下落して103.60ドルとなった。翌日は中間選挙の開票状況、ADP雇用統計、RIOTの決算に注目が集まる。

AI要約
展開


- 核心的な見方:AI関連取引はAMDの決算が裏付けとなって下げ止まり反発した。市場の論点は「AIに投資すべきか」から「投資が収益として実現するか」へと移っている。同時に、AI設備投資の資金調達はキャッシュフローから債券市場へと移行しており、長期金利が新たな価格形成のアンカーとなりつつある。
- 主要ポイント:
- AMDの第3四半期売上高は45%増、データセンター収入はほぼ倍増して総売上高の64%を占め、時間外で8%上昇した。これが「AI過剰投資」への懸念を直接打ち消し、フィラデルフィア半導体指数は2.63%上昇した。
- アップルはメモリ価格高騰を受け、売上総利益率の見通しを45%〜46%と市場予想を下回る水準で示し、1.90%下落した。エヌビディアは時価総額4.98兆ドルでアップルを逆転した。同じ供給不足の中で、上流は恩恵を受け、下流は圧迫される構図だ。
- オラクルの200億ドル調達、Metaの200億ドル債券、マイクロソフトのアンソロピック向け449億ドルコミットメントなど、AI支出は債務調達へと移行している。10年債利回りが4.95%に上昇しても、テクノロジー株は反発を示した。
- Strategyは811BTC(わずか6,550万ドル)を追加取得した一方、同期間に優先株を2億820万ドル(3倍超)買い戻した。資本の重心はBTC拡大から資本構成の修復へ移っており、mNAVはわずか0.87倍となっている。
- 現物ビットコインETFは11月2日に3億9,860万ドルの純流出、10月30日には6億4,300万ドルの流出となった。ビットコイン価格は反発したものの資金は流出が続いており、これは「新規買いの流入」ではなく「売り圧力の枯渇」によるものだ。
- Cipherは売上高が前年同期比63%減となったものの、株価は18.37%上昇した。Barber Lakeのリース契約で新たに52億ドル、契約総収入は91億ドルとなり、鉱業企業のバリュエーションの基準はAIリース契約の正味現在価値へと移行している。
- 米イラン協議への期待から原油価格は4週間ぶりの安値に抑制され、ブレントは103.60ドルとなった。中間選挙で上院の帰趨が未定であり、これが反発の最も脆弱な前提条件となっている。
一、トップニュース
- AI関連の取引が下げ止まり反発、フィラデルフィア半導体指数が先導:ナスダックは0.83%高の25,372.01、フィラデルフィア半導体指数(SOX)は2.63%高の10,600.40、S&P 500は0.37%高の7,568.92、ダウは逆行安で0.38%安の51,786.72(Reuters、CNBC)。解説:先週金曜のインテル1日で29%急落(1970年代以来最悪の1日)に、AI設備投資への疑問が誘発した売りが重なったが、AMDの決算発表前に下げ止まった。これは市場の争点が「AI投資が収益として実現できるか」にあり、AIの物語そのものを否定しているわけではないことを示す。
- AMDの第3四半期売上高は45%増、データセンター収入は前年同期比ほぼ倍増、時間外で8%高:データセンター事業はすでに総売上高の64%を占める(前年同期は47%)。スー・リーサ・スCEOは2027年にサーバー収入が前年比倍増すると述べた(CNBC)。解説:これは今週のAIハードウェアチェーンで最も重要な検証ポイントであり、「AI過剰投資」懸念を直接相殺するもので、SOX反発の直接の引き金にもなった。
- アップル、メモリ価格高騰を受け予想を下回る粗利益率見通しを示し1.90%安:12月期の粗利益率見通しは45%〜46%で、LSEGの市場予想46.3%を下回る。実現すれば3四半期連続の粗利益率低下となる(6月期50.1%、9月期47.9%)。新CEOのジョン・ターナス氏はメモリ価格を「前例がない」と表現した(CNBC)。解説:世界的なメモリ不足が部品コストから端末メーカーの利益問題へと波及しつつある。アップルとインテルは同じコインの裏表を成しており、上流は恩恵を受け、下流は圧迫される。
- 米イラン和平交渉への期待が引き続き原油価格を圧迫、ブレント決済価格は4週間ぶり安値:Brent決済価格は1バレル103.60ドル(-1.17ドル、-1.12%)、WTI決済価格は1バレル96.09ドル(-0.37ドル、-0.38%)で2営業日連続下落。カタールがテヘランで仲介しているが、イラン外務省は「強要的な外交」は受け入れないと述べた(CNBC)。解説:これは現在、インフレと利上げ観測を同時に押し下げられる唯一の変数だが、「交渉がまだ妥結していない」という前提に立つもので、方向性の確度は低い。
- 中間選挙日の米国株はまちまち、結果はまだ出ていない:投票は11月3日に終了し、開票が続いている。PolymarketとKalshiの賭け手は民主党が上下両院を同時に制する可能性を織り込み(The Block)、Stifelは民主党が下院を制し、上院は「判断困難」と予想する。解説:上院の帰趨はトランプ氏の今後2年間の立法能力を左右し、今後数日で最大の単一政策変数であり、今回の反発が最も脆い前提でもある。
二、米国株市場とマクロ
2.1 指数と主要資産(米東部時間11月3日終値)
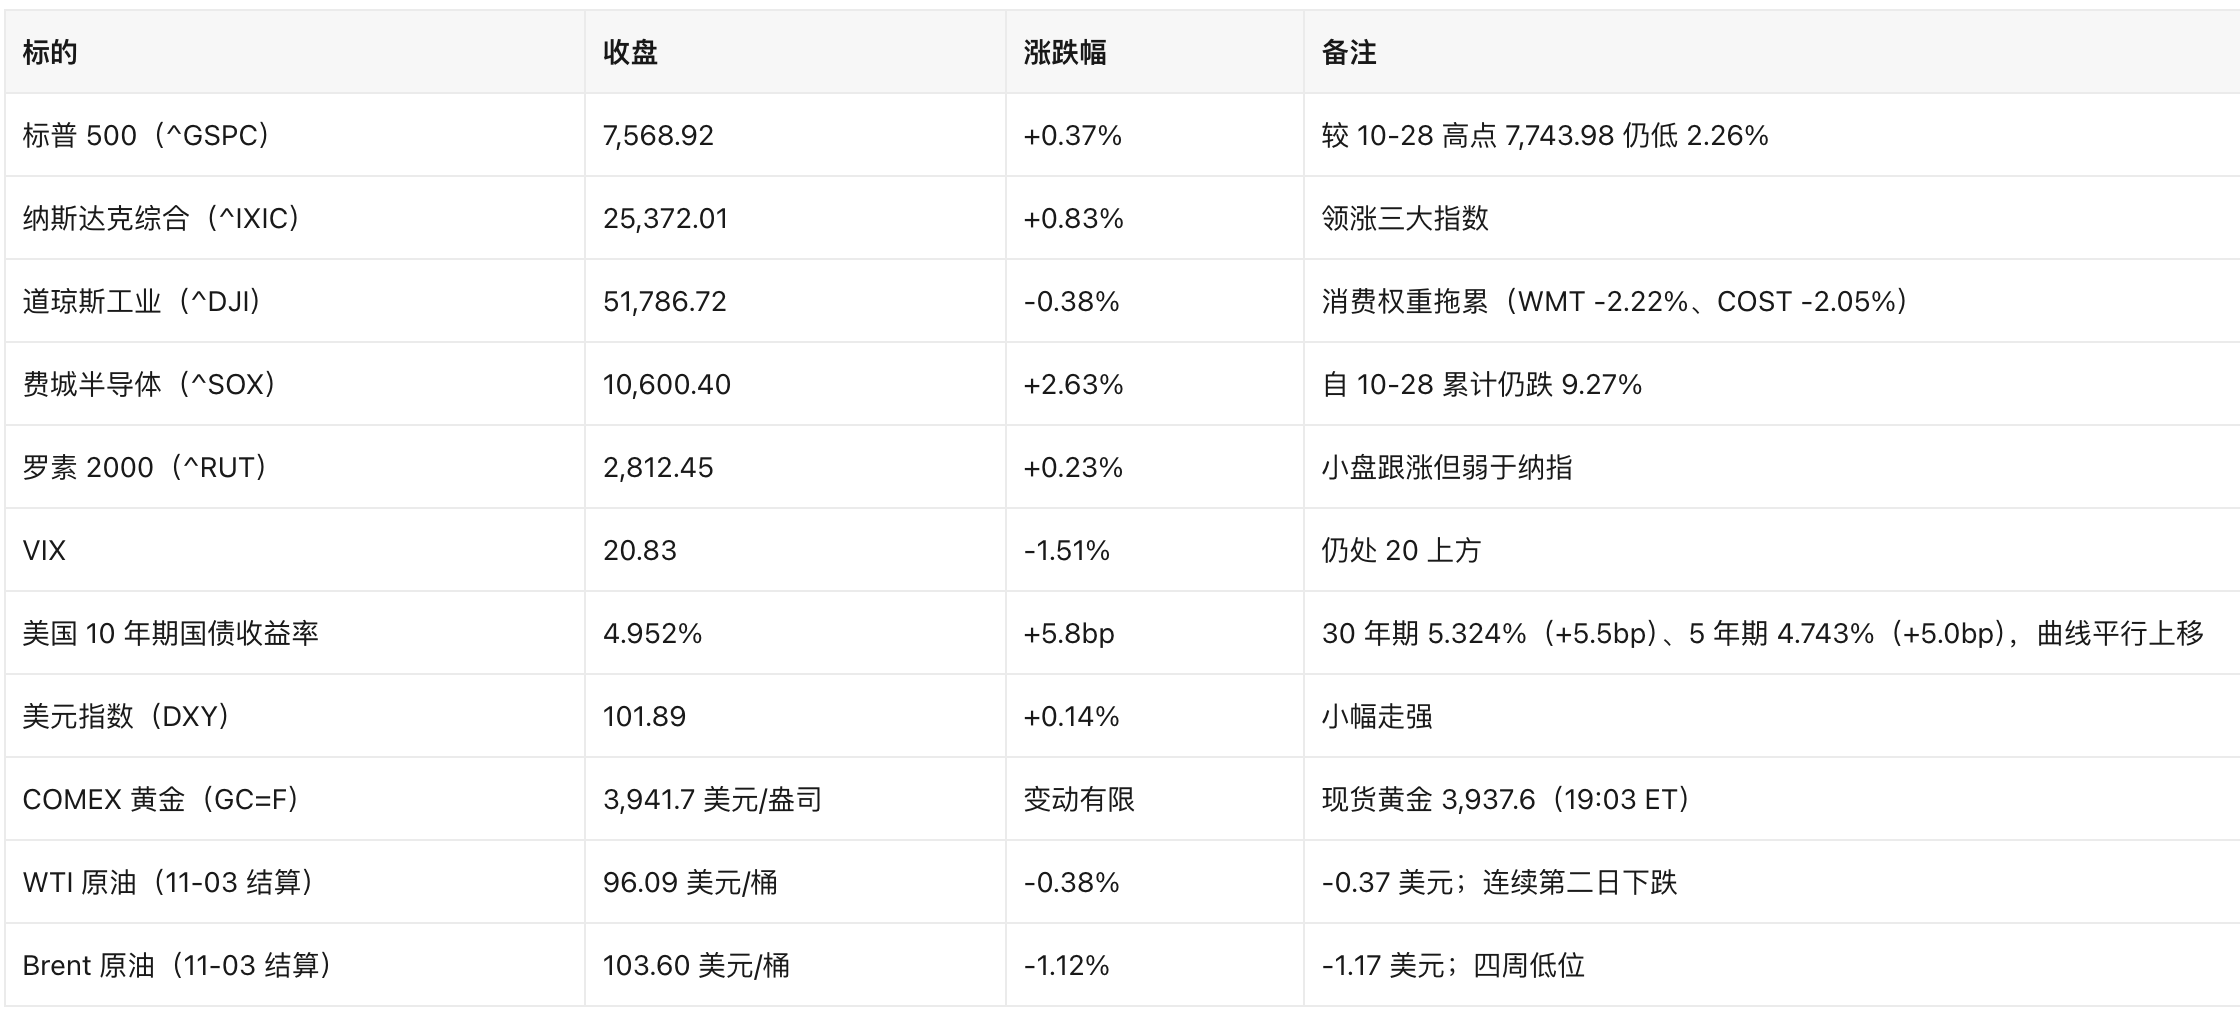
2.2 中核となる要因
(1)AI設備投資:「シャベルを売る」から「金を借りてシャベルを買う」へ
- オラクル(ORCL)は5.85%高、市場は同社の200億ドル調達計画に注目(TradingView/ChartMillの出来高ランキング上位);Metaは2.36%高、200億ドル債券発行に強い応募が集まった;マイクロソフトは2.74%高、開示したAnthropic関連の449億ドルコミットメントを市場が消化した。
- MarketWatchは同日、「AIの債券市場への影響力が高まっており、戦争や選挙と同列に語れるほどになっている」と指摘した。波及ロジック:AI設備投資は営業キャッシュフローから債務調達へと移行しており、これにより長期金利がテック株のバリュエーションを制約する度合いが以前より直接的に強まった。これが10年債利回りが4.95%に上昇してもなおテック株の反発が起こり得た理由でもある。つまり反発は業績(AMD)に牽引されたもので、バリュエーション拡大によるものではない。
(2)マクロデータ:製造業の価格項目は依然「タカ派の証拠」
- 11月3日発表:ISM製造業景況指数55.5(予想54.5、前回54.5)、新規受注55.5(予想54.5)、物価項目75.2(前回77.9)と依然極めて高い水準。JOLTS求人件数7.523M(予想7.15M、前回7.19M)、製造業受注+1.8%(予想+1.2%)、耐久財受注(輸送除く)+0.5%で予想通り、建設支出-1.9%(予想+0.4%)が唯一の明確な弱材料。アトランタ連銀GDPNowは3.7%(前回3.2%)。
- なぜ重要か:物価項目75.2は、インフレ圧力が原油価格の下落とともに消えたわけではないことを示しており、これはFRBの現在のタカ派姿勢と相互に裏付け合う。
(3)FRB:9月に利上げを再開、10月は据え置き、当局者は追加利上げの可能性を示唆
- FRBは9月に3年ぶりの利上げを実施。10月28日の会合では金利を据え置いた(Bloombergは「AI時代のFRBが票を据え置いた」と報じた)。ケビン・ウォーシュ議長は政治が意思決定に影響していないと述べた。10月30日にCNBCは「FRB当局者がすでに再利上げの必要性を表明している」と報じた。ベッセント財務長官はFRBがさらに利上げしても「必ずしも誤りではない」と述べた。
- 市場への意味:政策方向のテールリスクは「追加利上げ」側にあり、利下げ側ではない。10年債4.952%、30年債5.324%はこの予想が織り込まれた結果である。
三、注目個別株とセクター
3.1 AMD(+3.65%、時間外+8%):今週のAIハードウェアチェーンの重要な検証
- 第3四半期売上高は前年同期比45%増、データセンター収入は前年同期比ほぼ倍増で総売上高の64%を占める(前年同期47%)。PC/ゲーミング部門の売上高は37億ドルで前年同期比-8%、うちゲーミングは-40%。
- 経営陣は2027年にサーバー収入が前年比倍増すると述べ、ウェハー、基板、先端パッケージ、メモリの供給をすでに確保しているとした。
- 市場への意味:エージェント型AI(agentic AI)がサーバーCPU需要の回復を促しており、AMDの恩恵は「GPU追撃」から「CPU復興」へと移行している。ただしPC側の軟調とメモリコストは明確な足かせである。
3.2 エヌビディア(+2.29%)が時価総額でアップルを逆転、アップル(-1.90%)は当日最大のウエイト押し下げ要因
- エヌビディアの時価総額は4兆9,800億ドル、アップルは4兆8,400億ドルで、エヌビディアが世界時価総額首位を奪還した(Benzinga、Nasdaqデータ)。
- アップルの9月期は売上高とEPSが予想超え、iPhone事業も予想超えだったが、12月期の粗利益率見通し45%〜46%は市場予想46.3%を下回り、2023年度第4四半期以来の最低水準。CFOは「メモリコスト上昇+Siri AIへの投資」に明確に起因するとした。
- 市場への意味:同じメモリ不足でも、エヌビディアでは需要の証拠となり、アップルではコストの証拠となる。この分化はメモリ供給が緩和するまで続くだろう。
3.3 メモリとAIサーバーチェーン:不足の恩恵を受ける側
- マイクロン(MU)は2.58%高の855.10、スーパーマイクロ(SMCI)は3.12%高で、時間外にはAIサーバー需要の強さを受けてさらに上昇(MarketWatch)。
- 背景:AIサーバーとハイパースケーラーがRAMを大量に買い漁り、スマートフォンとPCの供給を圧迫。世界のPC出荷台数は第2四半期に前年同期比-4%(Counterpoint、CNBCが引用)。
- 市場への意味:これは「上流の値上げ—下流の譲歩」という再分配相場であり、資産配分上の意味では強弱が非対称で、各社がチェーン内のどこに位置するかを見極める必要がある。
3.4 AI資金調達チェーン:オラクル、Meta、マイクロソフト
- オラクル+5.85%(200億ドル調達計画)、Meta+2.36%(200億ドル債券に強い応募)、マイクロソフト+2.74%(449億ドルのAnthropicコミットメント)。
- 市場への意味:AI設備投資の調達構造は内部キャッシュから公開債券市場へと移行しており、クレジットスプレッドと長期金利がAIトレードの新たな価格形成のアンカーとなる。これは今号で最も追跡する価値のある構造的変化である。
3.5 圧迫される方向性:消費とEコマース
- ウォルマート-2.22%、コストコ-2.05%、Shopify-8.74%(決算後に下落、MarketWatchは市場が成長の質を懸念していると報じた)、テスラ-1.32%、Palantir-1.65%。
- 市場への意味:ダウが劣後した根源は消費のウエイトであり、工業や金融ではない(JPM-0.76%、XOM-1.23%)。原油価格下落と実質金利上昇の組み合わせの下で、消費株はコストと需要の両面から圧力を受けている。
四、暗号資産関連米国株
4.1 DAT企業:ディスカウント状態下での「小額追加取得+自社株買い優先」
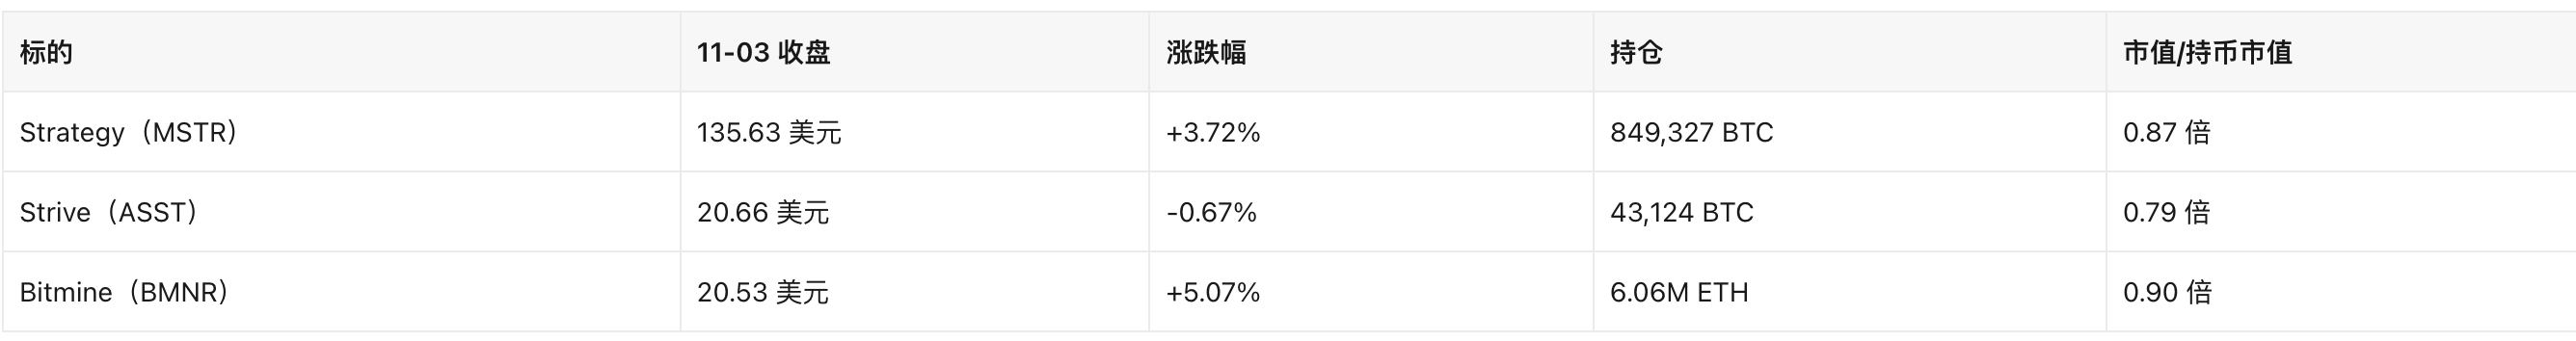
Strategy(MSTR)8-Kの要点(11月2日提出、集計は11月1日時点)
- BTC 811枚を追加取得、対価6,550万ドル、平均価格80,846ドル(手数料含む)。累計保有849,327枚、総コスト640億8,000万ドル、平均価格75,451ドル。
- 調達面:期間中にATMを通じてMSTR株1,178,552株を売却、純調達額1億6,400万ドル。うち6,550万ドルをビットコイン購入に、9,850万ドルをUSD Cashに振り向けた。
- 自社株買い面:STRC(変動金利優先株)2,092,035株を2億820万ドルで買い戻し。残りの優先株買い戻し枠は7億4,860万ドル、MSTR買い戻し枠は10億ドル。
- 分配面:株主総会で10月28日に日次配当案を可決、STRCは11月1日から日次配当を実施。SEC提出書類は「各シリーズの配当率と総配当額を変更しない」と明記。
- 解説:ビットコイン購入規模(6,550万ドル)はすでに「象徴的」な水準まで低下し、同期間の優先株買い戻し(2億820万ドル)はその3倍以上に達した。資本配分の重心は「BTC保有高の拡大」から「資本構成の修復」へと移っており、これは時価総額が保有ビットコイン価値を下回る状態(0.87倍)と互为因果の関係にある。プレミアムが消えた後、増発してビットコインを買う循環は断たれた。
Strive(ASST)8-Kの要点(11月2日提出、集計は10月30日時点)
- 10月24日から10月30日にBTC 124枚を追加取得、平均価格80,526ドル。保有高は43,124枚に増加。現金および同等物は4億9,040万ドル。別途STRC 505,000株(公正価値5,006万ドル)を保有し、「ビットコイン保有+同業の優先株保有」という二重構造。
- 解説:保有規模はすでにMetaplanet級に近づいているが、資金調達を優先株とATMに依存しており、株価はmNAVの変動に極めて敏感である。
Bitmine(BMNR):先週ETH 8,573枚を追加取得し、保有高は606万ETHに増加。会長のトム・リー氏はBinance事件に対する市場の反応は「穏やか」だと述べた(The Block)。
4.2 広義の暗号資産関連米国株:取引所とETFの資金フロー
- Coinbase(COIN)+5.53%の145.45:第3四半期の純利益は前年同期比66%増、ビットコイン保有の公正価値益の恩恵を受けた(CNBC、10月29日決算)。Ark Investは11月2日にCOINを340万ドル購入し、CircleとRobinhoodも買い増した(The Block)。
- Robinhood(HOOD)+2.20%の85.68。
- Circle(CRCL):11月4日の寄り前に第3四半期決算を発表、市場はUSDCの伸び鈍化と販売費比率に
美股
Odaily公式コミュニティへの参加を歓迎します


おすすめ記事