


ドイツ銀行が米国株の歴史的パターンを分析:中間選挙後は上昇傾向だが、今回は異なる可能性


- 核心的見解:ドイツ銀行の調査によると、1946年以来、S&P500は中間選挙後の12ヶ月間にいずれも上昇しているが、現在の指数集中度は史上最高を記録しており、少数の超大型株がこの連勝記録を維持できるかどうかを左右する。
- 重要なポイント:
- 1946年以来20回の中間選挙後12ヶ月間でS&P500はすべて上昇し、平均上昇率14.4%、中央値13.7%、勝率100%。
- 1930年まで遡ると、24回中22回が上昇、勝率92%。例外は1930年の大恐慌(-37%)と1938年の戦争の影(-5.1%)のみ。
- 中間選挙後1年間の平均パフォーマンスは通常の年を約4〜5ポイント上回る。その論理は政治的不確実性の解消と分割政府による政策リスクの低下にある。
- 現在のS&P500の集中度は過去のすべてのサンプルを超えており、少数の主力株のパフォーマンスが92%の勝率記録が破られる主な要因となる可能性がある。
- 中間選挙後、10年物米国債利回りは低下傾向にあり、分割政府の状況下では下げ幅がより大きくなる。S&P500が2%下落するごとに、米国債利回りは約10ベーシスポイント低下する。
- FRBの利上げ経路がもう一つの変数であり、現在の価格は史上最も緩やかな利上げサイクルの一つを織り込んでいる。正常水準に回帰すれば市場に打撃を与えるだろう。
原文作者:趙穎
原文出典:ウォール・ストリート・センチネル
過去のデータは中間選挙後の米国株の動向に強い裏付けを与えているが、現在の市場構造における異常な集中度が、この規則性に前例のない課題を突きつけている。
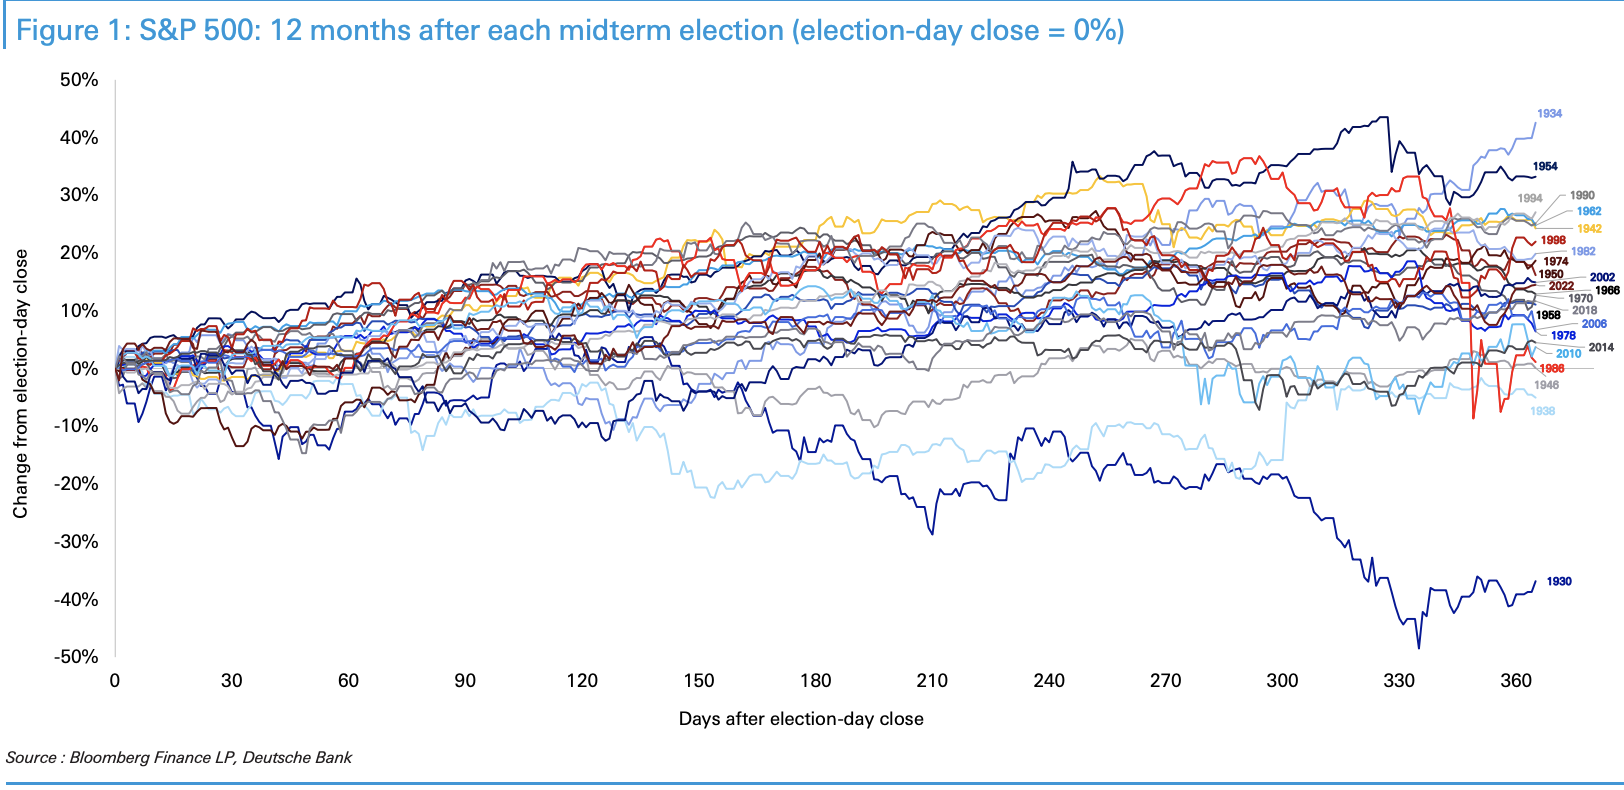
追風交易台によると、ドイツ銀行の最新調査報告書は次のように示している。第二次世界大戦以降、S&P500指数は中間選挙後の12ヶ月間に毎回上昇を記録しており、20回すべてがプラスで、平均上昇率は14.4%に達した。この記録は通常年の平均パフォーマンスをはるかに上回っている。
しかし、ドイツ銀行のストラテジストは同時に警告している。現在の指数集中度は上述のすべての歴史的サンプルの中で最も高く、少数の超大型株のパフォーマンスが、この連勝記録を第22回まで継続できるかどうかを大きく左右するだろう。
金利市場の面では、ドイツ銀行の債券ストラテジストは、中間選挙後に10年物米国債利回りが低下する傾向があり、特に選挙結果が「新たな分割政府」の枠組みをもたらした場合には下落幅がより顕著になると指摘している。民主党が下院を勝利するという現在の予想と合わせて考えると、政策の行き詰まりを織り込む市場の価格形成ロジックが短期的に金利の方向性を支配する可能性がある。
歴史的勝率はほぼ完璧、上昇率は通常年を顕著にアウトパフォーム
ドイツ銀行の報告書は、1930年以来の中間選挙後12ヶ月間のS&P500のパフォーマンスを体系的に整理しており、結論は高度に一致している。上昇はほぼ常態である。
具体的には、1946年以来、S&P500が中間選挙後の12ヶ月間に上昇する確率は100%、すなわち20回すべてがプラス収益を記録し、平均上昇率14.4%、中央値上昇率13.7%であった。期間を1930年まで広げると、24回の選挙のうち22回が上昇を記録し、勝率92%、平均上昇率13.0%、中央値も13.7%である。
これに対して、1928年以来のすべての暦年の上昇確率は67%にとどまり、平均上昇率8.1%、中央値11.6%である。1946年以来の通常年の平均上昇率も9.1%にすぎない。これは、中間選挙後1年の平均パフォーマンスが、平均値の面で通常年を約4〜5ポイント上回り、中央値の面でも約2ポイント上回ることを意味する。上記のデータはすべて価格リターンであり、配当は含まない。
2度の例外:大恐慌と戦雲の下での市場崩壊
24回のサンプルのうち、中間選挙後12ヶ月以内に市場が下落を記録したのはわずか2回であり、いずれも極端なマクロ環境下で発生した。
1930年、大恐慌の影が市場を覆った。銀行倒産の波、デフレ、そして「スムート・ホーリー関税法」の導入が相まって市場を圧迫し、S&P500は選挙後12ヶ月以内に37%急落した。ドイツ銀行はこれを「百年に一度の金融・経済崩壊であり、通常の政治サイクル年ではない」と位置づけている。
1938年の状況も同様に特殊であった。1937〜1938年の景気後退がちょうど終了したばかりで、欧州に戦雲が立ち込め、市場は選挙後12ヶ月以内に5.1%下落した。さらに、1946年もほぼ例外であった。当時、戦後のインフレと復員の圧力が経済を圧迫し、市場はわずか0.1%の上昇でほぼ横ばいであった。
規則性が成立する論理:不確実性の解消が評価の修復を促す
ドイツ銀行の報告書は、中間選挙後に市場が上昇する傾向がある根本的な理由は、政治的不確実性が体系的に解消されることにあると指摘している。
4年の政治サイクルの中で、中間選挙年は通常、市場パフォーマンスが最も弱い段階である。選挙結果と政策の方向性を巡る不確実性は投票前にピークに達し、市場はしばしば秋に底を打つ。歴史的には平均的な安値は9月末に現れている。選挙終了後、市場が買うのは「既知の結果」である。そして中間選挙の典型的な結果は分割政府と政策の行き詰まりであり、これがかえって重大な政策変更のリスクを低下させ、市場にとっては好材料となる。
ドイツ銀行の報告書は同時に、2026年の状況は従来とは異なると指摘している。当年の市場には歴史的に慣例となっている大幅な下落は見られなかったが、5月末以降は基本的に横ばい状態が続いており、これはある程度、投票前の市場軟化という慣例的な特徴を依然として示している。
今回最大の変数:指数集中度が歴史的最高値を更新
歴史的データは極めて楽観的であるにもかかわらず、ドイツ銀行のストラテジストは今回のサイクルの中核的リスクを明確に指摘している。それは前例のない指数集中度である。
報告書は、現在のS&P500の集中度は上述の歴史的サンプルのいずれの時期をも上回っており、少数の超大型企業が指数リターンの大部分を寄与していると指摘している。これは、大多数の銘柄が上昇しても、少数の中核的なウエイト株が市場を失望させるパフォーマンスを示せば、指数全体としては下落を記録する可能性があることを意味する。ドイツ銀行は、これこそが92%の勝率記録が最も打ち破られやすい方法だと考えている。
さらに、FRBの政策経路がもう一つの重要な変数となっている。報告書は、現在市場が織り込んでいる利上げサイクルは歴史上最も緩やかなものの一つであり、実際の利上げ経路が歴史的正常水準に回帰すれば、市場にとっては衝撃となると指摘している。
金利市場:分割政府の予想が国債利回りを押し下げる
金利の面では、ドイツ銀行の債券チームの調査により、中間選挙後に10年物米国債利回りは過去60年間で低下する傾向があり、特に選挙結果が「新たな分割政府」の枠組みを生み出した場合には利回りの下落幅が明らかに大きくなることが示されている。市場は通常、これを政策の行き詰まりと財政刺激の弱さのシグナルと解釈する。
報告書は同時に、株式市場と金利市場の選挙後の動向には顕著な正の相関があると指摘している。歴史的経験によれば、S&P500が選挙後1週間に2%下落するごとに、10年物米国債利回りはおよそ10ベーシスポイント低下する。今回の選挙結果が政策に与える直接的な影響は限定的であることを踏まえ、ドイツ銀行のストラテジストは、金利の動向は株式市場の方向性に大きく追随すると考えている。
歴史的データと現在の市場構造を総合すると、ドイツ銀行の全体的な判断は次のとおりである。歴史的規則性は今後12ヶ月間の広範な市場上昇を支持する傾向があり、平均値と中央値の上昇率はいずれも2桁の範囲にある。しかし、現在の指数集中度を考慮すると、連勝記録を第22回まで継続できるかどうかは、最終的には少数の中核的なウエイト株のパフォーマンスに大きく左右される可能性が高い。これこそが、今回の中間選挙後の市場動向において投資家が最も注視すべき変数である。





