






米国債の今回の反発の持続性はどうか?


- 核心的見解:10月22日、米国債利回りは2023年3月以来最大の単日下落を記録した。JPモルガンは、今回の「リスク回避の狂欢」は欧州ソブリン債の嵐とテクノロジー株の軟調さが共同で引き起こしたものであり、米国のファンダメンタルズ改善によるものではないと見ている。外国人民間資本は引き続き米国債の長期ゾーンに流入している。
- 重要要素:
- 各年限の米国債利回りは単日で15~21ベーシスポイント低下し、10年物は4.95%で引け、4.94%~5.02%の重要な抵抗帯に到達した。
- フランスOATとドイツBundのスプレッドは単日で15ベーシスポイント拡大し、2011年の欧州債務危機以来最も深刻な水準に上昇した。
- 過去1カ月間、米国債利回りとナスダック100指数のローリング相関は顕著に上昇し、テクノロジー株が金利プライシングの主導変数となっている。
- 10年物および30年物米国債の入札におけるエンドユーザー需要は過去最高を記録し、平均比率はそれぞれ90.6%と90.1%に達した。増加分の主な來源は外国の民間投資家である。
- 8月のTICデータによると、外国人投資家による長期米国債の純買い入れペースは1年以上ぶりの速さであり、「ドル離れ」への懸念と実際の資金フローは乖離している。
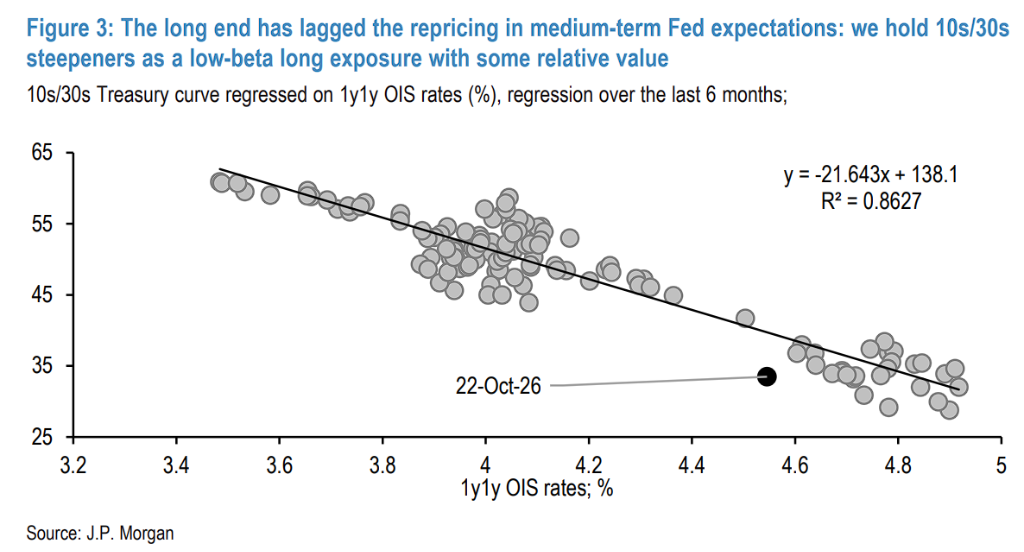
- JPモルガンは10s/30sイールドカーブのスティープ化ポジションの保有継続を推奨しており、同カーブは約6ベーシスポイント平坦化していると見ている。
原文作者:董静
原文来源:ウォール・ストリート・見聞
米国債市場は10月22日、2023年3月の地方銀行危機以来となる最大の単日利回り低下を記録し、各年限の利回りは単日で15~21ベーシスポイント低下、10年物米国債利回りは4.95%で引けた。
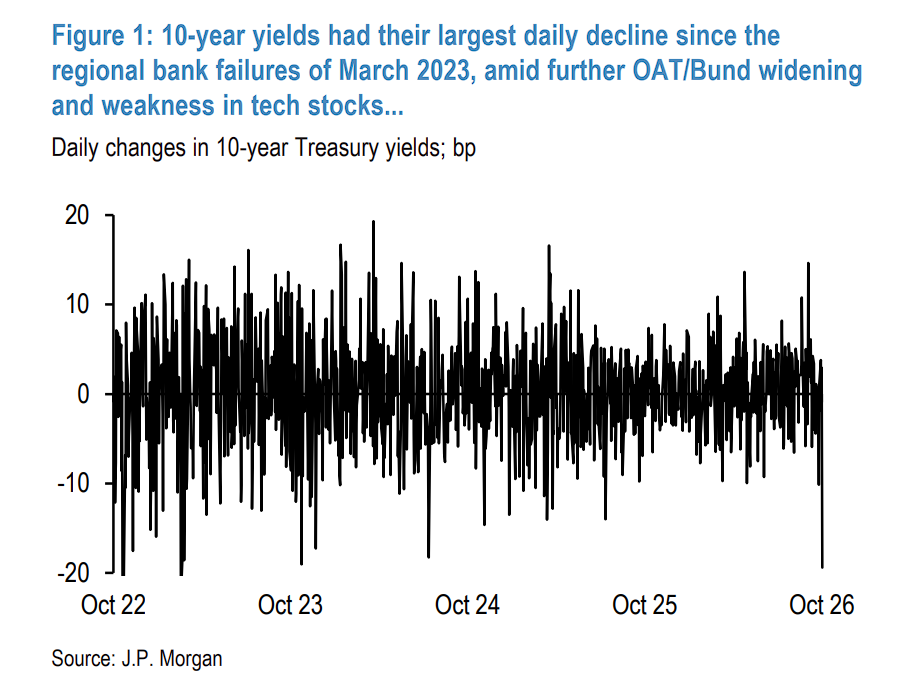
追風交易台の報道によると、JPモルガンは10月22日のリサーチノートで、この突然の「リスク回避の熱狂」は欧州ソブリン債の嵐とナスダック科技株の持続的な軟調が相まって引き起こされたものであり、米国のファンダメンタルズの実質的な改善に起因するものではないと述べた。
報告書は、マクロレベルで「脱ドル化」の声が高まる中でも、実際のデータは海外民間資本が究極の逃避先として米国債の長期ゾーンへ依然として殺到していることを示していると指摘。今後の見通しについて、10年物米国債利回りは既に4.94%~5.02%の重要な抵抗帯に達しているが、リスク資産が明確に安定するまでは、今回の反発を安易にショートするべきではないとしている。
戦略面では、JPモルガンは10年/30年米国債利回りカーブのスティープ化取引(10s/30s steepeners)を引き続き保有することが、足元で短期ゾーンの利回り低下の恩恵と相対価値を両立させる最良の選択であると推奨している。
トリガー:欧州債危機の波及に科技株の急落が重なる
今回の米国債利回りの大幅低下の引き金は大西洋の向こう側から来た。フランスOATとドイツBundのスプレッドは単日でさらに15ベーシスポイント拡大し、2011年の欧州周辺国債務危機が最も深刻だった時期以来の水準に上昇した。JPモルガンの欧州チームは、今週のスプレッド拡大に明確な触媒はないものの、先週末のフランスの抗議活動の激化が市場センチメントをさらに押し下げた可能性があると指摘した。
JPモルガンの欧州チームは、現在のフランスのスプレッド拡大の連鎖を断ち切るには、以下のいずれかの条件が出現する必要があると考えている:フランスの財政または政治情勢の改善、あるいは欧州中央銀行による潜在的な介入シグナル。
注目すべきは、欧州市場のクローズ後も米国債利回りの低下が続いており、科技株の持続的な軟調がもう一つの重要な推進要因となっていることだ。
駆動ロジック:科技株が米国債利回りの支配的変数に
JPモルガンのデータによると、過去1カ月間、米国債利回りとナスダック100指数のローリング相関は顕著に上昇し、同時にブレント原油価格とは負の相関を示している。この関係の形成には内在的な論理がある:中東紛争の勃発初期、ブレント原油が1バレル110ドルを突破した際、米国債利回りは原油価格に対して負の感応度を示し始めた。
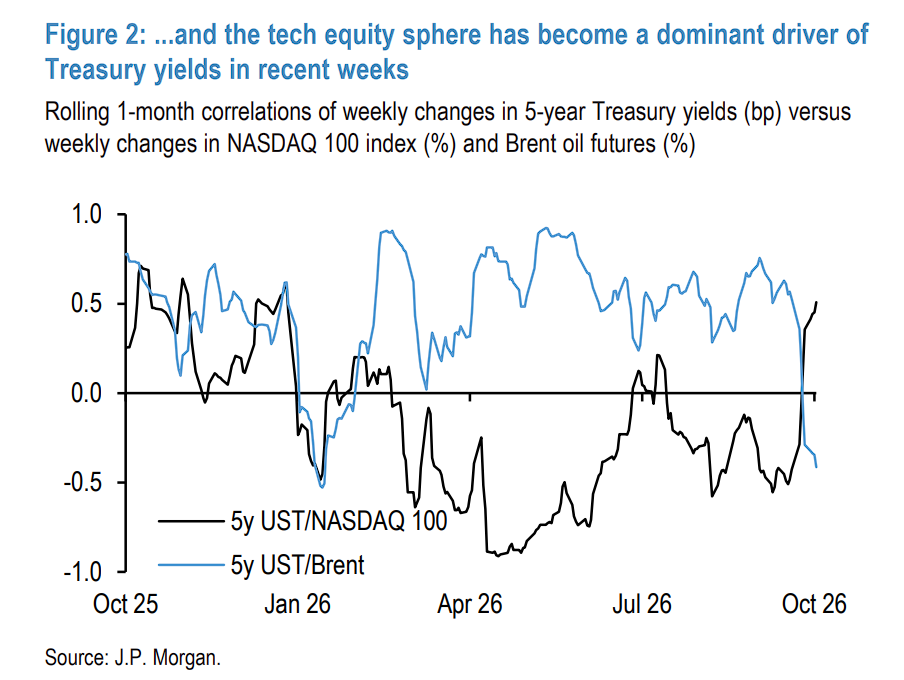
今後の見通しについて、JPモルガンは米国経済の底堅さにもかかわらず、株式市場が金利プライシングの支配力となっていると考えている。JPモルガンの株式チームは以前、金利上昇が株式のバリュエーション倍率を压制すると指摘した——割引率の上昇とインフレ期待の上昇に伴い、バリュエーションは圧縮される。経済成長のシナリオに応じて、この压制効果は10年物利回りが5%~6%の間に達した時に現れ始める。
上述の背景の下、JPモルガンは短期ゾーンの利回り低下から恩恵を受け、同時に相対価値を備える取引ポジションの保有を志向している。
具体的には、10s/30sイールドカーブは主に中期のFRB政策期待によって駆動されるが、過去2週間、このカーブはFRB期待の再プライシングに対する反応が明らかに遅れている。
これに基づき、JPモルガンは10s/30sカーブが現在約6ベーシスポイントフラットに傾いていると見ており、引き続き10s/30sスティープ化ポジションの保有を推奨し、これを低ベータのロングエクスポージャーとして位置づけ、相対価値の属性を兼ね備えているとしている。
一次市場の需要:長期ゾーンの需要が過去最高を更新、外資の参加度が顕著に向上
市場の変動が激化する中でも、米国債の一次市場の需要は全体として優れたパフォーマンスを示している。
主要データは以下の通り:
10年物および30年物国債入札のエンドユーザー需要はいずれも過去最高を更新し、平均比率はそれぞれ90.6%と90.1%に達した;
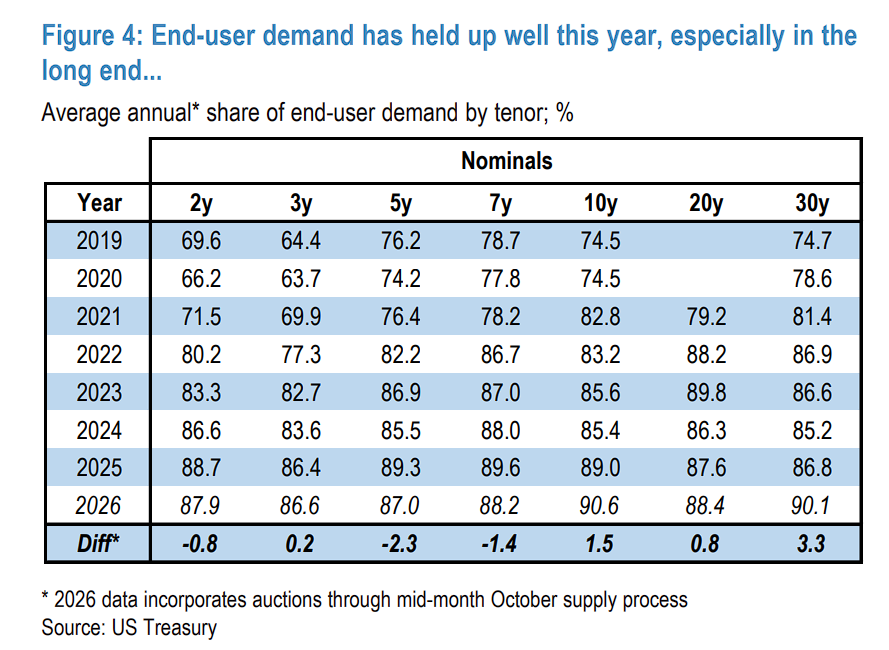
中期ゾーンの需要は2025年の歴史的高水準からはやや後退したものの、歴史的な観点から見れば依然として力強い水準にある。
外資の参加度の大幅な向上が需要を支える中核的な力となっている。外資の参加率は中東紛争勃発後の3月に急上昇し、9月に利回りが数十年ぶりの高水準に再プライシングされた際に再び顕著に跳ね上がった。9月中旬の入札では、外資の参加率は史上最高水準の一つを記録した。
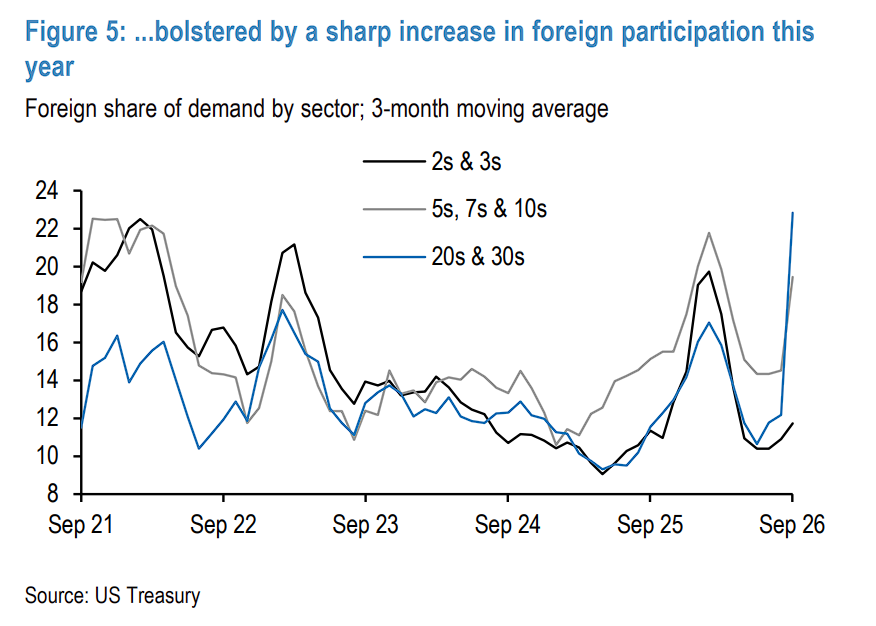
JPモルガンは、今回の外資需要の増分は主に中長期ゾーンに集中しており、資金源が外国の民間投資家主体であることを示していると判断している(公式保有は通常、金融圧力時に換金しやすいよう短期ゾーンに集中する)。これは8月のTICデータと相互に裏付けている——同データによると、外国投資家は8月に長期米国債を1年以上ぶりの速さで純買い越しており、主に外国の民間需要に牽引された。
JPモルガンは明確に指摘している:「脱ドル化」の懸念が喧伝される中でも、データは外資の米国債市場への参加度が依然として強いことを示している。圧力時にあっても、世界の投資家は引き続き米国債を増持しており、米国債は依然として世界で最も流動性が深く、規模最大のソブリン債務市場である。
入札テールの拡大:価格感応度の上昇か、それともボラティリティ効果か?
注目すべきは、力強いエンドユーザー需要がより小さな入札テールには結びついていないことだ。2026年以降、長期ゾーンを例外として、ほぼすべての年限の平均入札テールが拡大している。
JPモルガンは二つの可能な解釈を提示している:
外国民間投資家の価格感応度がより高い:外国民間投資家が一次需要に占める比率が上昇するにつれ、その価格感応度は価格感応度の低い公式部門のカウンターパートよりも高くなっており、これは近年の米国債市場の全体的なトレンドと一致している;
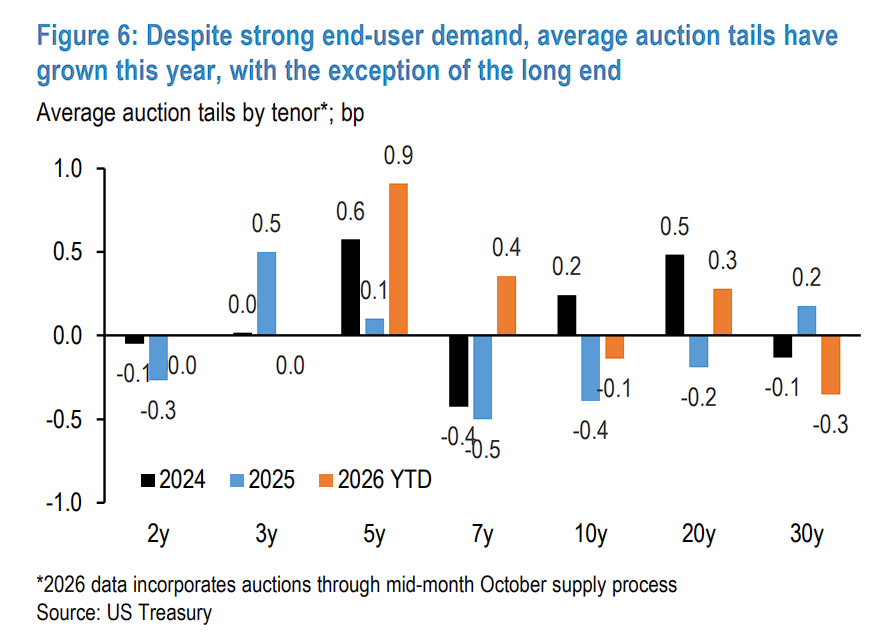
金利ボラティリティ上昇の自然な結果:特にイントラデイのボラティリティの上昇は、自然に入札テールの拡大をもたらす。入札テールは3月に紛争が市場変動を引き起こした際に拡大し、9月に利回りが再プライシングされた際に再び急上昇した。
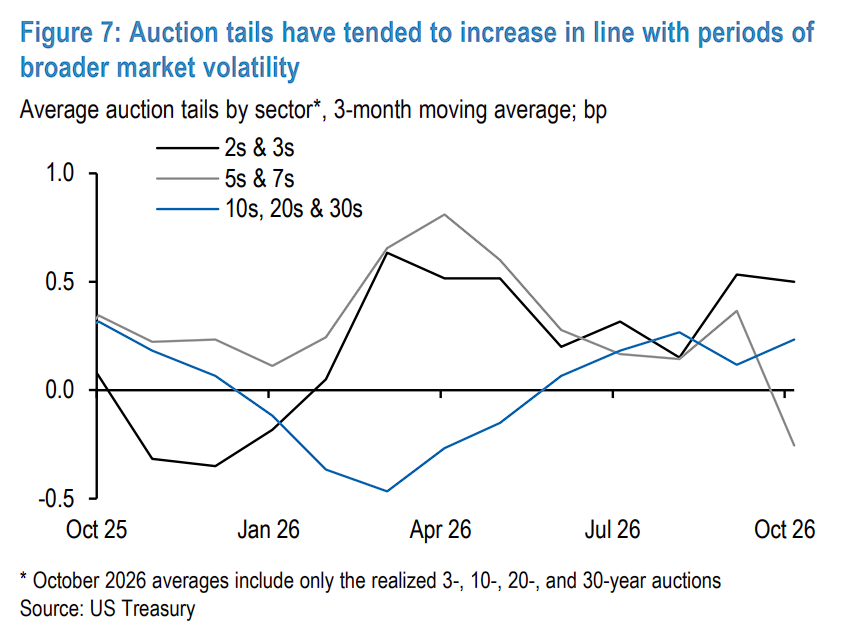
長期ゾーンは顕著な例外である——長期ゾーンの入札テールは今年に入ってむしろ縮小している。JPモルガンは、今後数年間に調達ギャップが拡大し続ける中で、長期ゾーンの発行規模を削減することは本来到明ではないと考える;そして長期ゾーンの入札がこれほど力強く推移していることは、そうした調整が不要であることをさらに示している。
テクニカル分析:反発は重要な抵抗帯に到達、逆張りショートは尚早
テクニカル面から見ると、10年物米国債利回りの反発は加速し、JPモルガンが以前に示した最初の主要抵抗帯である4.94%~5.02%に到達した。このレンジには複数のテクニカルシグナルが集まっている:2023年10月の周期利回り高値;6月の38.2%フィボナッチリトレースメント水準;50日移動平均線;10月の利回り天井パターンのメジャードムーブ目標。
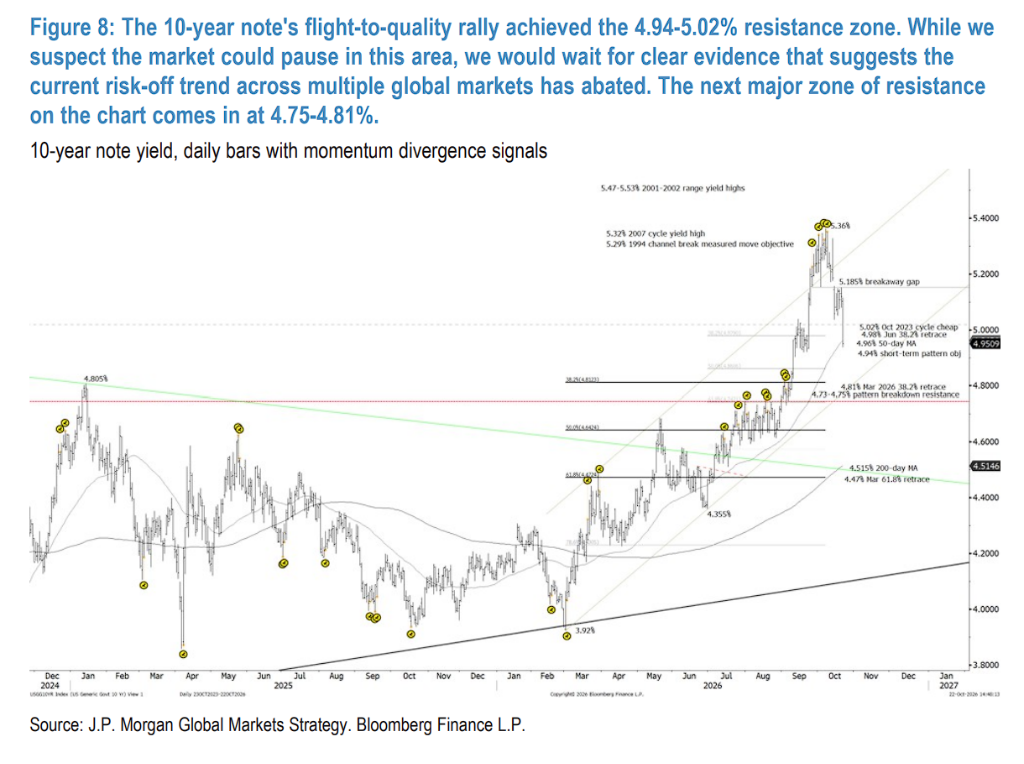
JPモルガンは、市場は短期的にこのレンジ付近で調整する可能性があるが、リスク資産市場に明確な安定化や底打ちのシグナルが現れるまでは、今回の反発を逆張りでショートすることは推奨しないと判断している。現在、大半のリスク資産市場はなお下落加速を続けており、一部は既に重要なサポートを割り込んでおり、安定化の兆しは見られない。
反発が続く場合、次の主要抵抗帯は4.75%~4.81%に位置し、このレンジには以下が含まれる:2026年3月の38.2%フィボナッチリトレースメント水準(4.81%);2025年1月の利回り高値(4.805%);夏場の終わりのブレイクダウン水準(4.73%~4.75%)。
上方向では、戦術的サポートは5.035%~5.05%の時間足ピボット水準に位置し;5.15%~5.185%の10月15日のギャップは、その後の利回りの大幅低下の衝撃の強さを踏まえ、現在では重要なサポートゾーンとなっている。





