






Microsoft、Alphabet、Amazonの決算プレビュー:3つのAI収益化パス、どの企業がより報酬実現に近いか?


MicrosoftとAlphabetは米東部時間10月28日(水)の取引終了後に決算を発表する予定で、日本時間10月29日午前4時頃に相当する。Amazonは米東部時間10月29日(木)の取引終了後に発表し、日本時間10月30日午前4時頃に相当する。
決算発表後、株価はまず時間外取引で反応する。具体的な発表時刻は各社の公告に準じる。
注目ポイント:
- Microsoft:Azureの成長率とフリーキャッシュフローは同時に目標を達成できるか? 市場が注目するのはクラウド事業の成長だけでなく、継続的な計算能力の拡張の後、同社がフリーキャッシュフロー黒字化の約束を果たせるかどうかでもある。
- Alphabet:クラウド事業の高成長を利益に転換できるか? 5140億ドルの受注残は収入の visibility を提供するが、拡大し続ける計算能力への投資と減価償却は、より高い経営リターンで受け止める必要がある。
- Amazon:AWSの収益改善は拡張速度に追いつけるか? 受注と収入の成長は力強さを保っているが、中長期的な見通しに本当に影響するのは、今後の設備投資、AWSの利益率、そしてキャッシュフロー回復の関係である。
- 同じAI建設の波でも、財務上の制約は異なる。Microsoft、Alphabet、Amazonが最近開示した報告期間の設備投資の合計は約1349億ドル。3社とも計算能力を拡張しているが、投資回収の実現方法は同じではない。
AI需要の先に、市場は3社それぞれのリターン方程式を問い始めた
Metaが先週発表した決算では、売上高と利益のガイダンスは市場予想を上回ったものの、第3四半期のフリーキャッシュフローはマイナス21.2億ドルに落ち込み、前年同期はプラス106.3億ドルだった。収入の成長とキャッシュフローの弱まりが同時に現れたことで、市場のAI投資への関心は変化した。需要が強いかどうかは依然重要だが、新たな投資がいつ十分なリターンを生むかも、バリュエーションに影響する。
今週、Microsoft、Alphabet、Amazonが相次いで決算を発表する。3社ともAIインフラを建設しているが、マネタイズの経路は異なる。MicrosoftはAzureを通じて企業顧客にクラウド計算能力を販売する。AlphabetはGoogle Cloudを運営するだけでなく、インフラで検索・広告事業を変革する。AmazonはAWSの成長と収益改善が拡大し続ける投資計画を受け止めるのに十分であることを証明する必要がある。
これら3つのモデルは、設備投資の規模だけで優劣を判断することはできない。受注規模は将来の収入の visibility を決め、収入の伸びは需要が実現する速度を反映し、利益率は成長の質を決め、キャッシュフローはこれらの投資が最終的にどれだけのリターンを残すかを検証する。
今週の決算で見る価値があるのは、誰が最も多く金を使ったかというよりも、3社がそれぞれより明確な答えを出せるかどうか、すなわち新たな計算能力の代金を誰が払うのか、利益はどこから来るのか、現金のリターンはいつまで待つのか、という点である。
一、決算とFRBの決定が同席、市場は成長期待と資金コストを同時に調整する
MicrosoftとAlphabetは米国時間10月28日の取引終了後に決算を発表し、Amazonは10月29日の取引終了後に続く。FRBは10月27日から28日にFOMC会合を開き、金利決定もこのウィンドウで発表される。具体的な発表時刻は各社の公告に準じる。
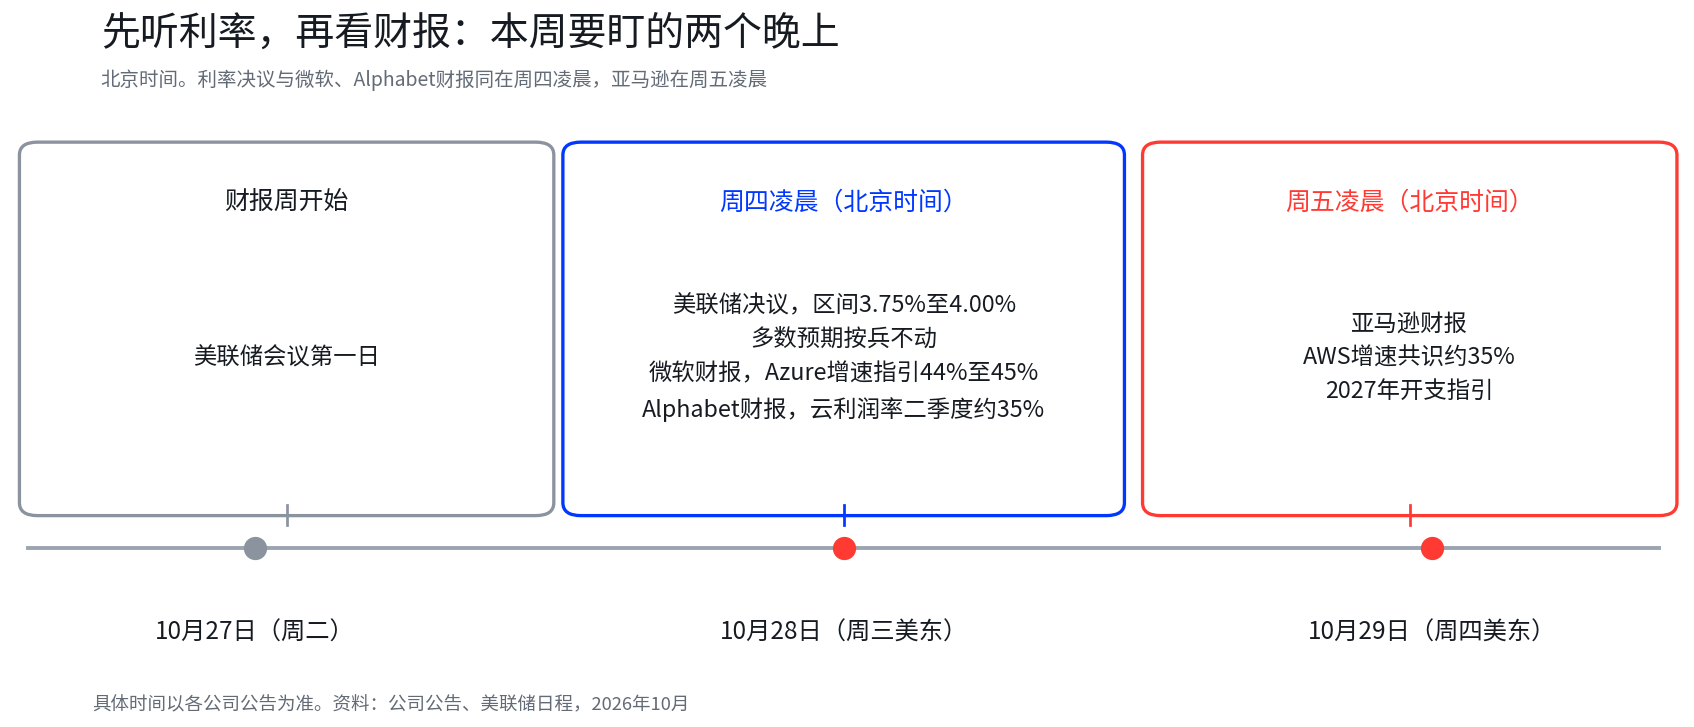 図:金利決定とMicrosoft、Alphabetの決算は木曜未明、Amazonは金曜未明に発表される。図中には各ノードで確認すべき数字と参考レンジが示されている。具体的な時刻は各社の公告に準じる。
フェデラルファンド金利の目標レンジは現在3.75%〜4.00%。Bloombergが10月23日時点で行った調査によると、回答したアナリストの大半は今回の会合で金利を据え置くと予想しており、64人の回答者のうち8人が25ベーシスポイントの利上げを予想している。
金利と決算はバリュエーションに影響する方法が異なるが、同じタイミングで交差する。金利は資金の機会費用と投資家が求めるリターンに影響し、決算は企業がより強い成長とキャッシュフローで現在のバリュエーションを支えられるかを決める。
クラウド事業の成長率が予想を上回り、利益率が改善し続ければ、市場は先行投資によるキャッシュフローの圧力を受け入れやすくなるかもしれない。逆に、収入が成長を保っていても、支出が加速し続ける一方でリターンのガイダンスが同調して改善しなければ、投資家は拡張のコストを再評価する可能性がある。
10月26日時点で、Microsoftは532.60ドルで引け、1.54%上昇した。Alphabetは316.80ドルで引け、1.06%下落した。Amazonは時間外で249.42ドルをつけた。決算前の株価はまだ明確な方向性を示しておらず、今後の経営データと経営陣のガイダンスがより直接的な価格設定の根拠となる。
二、1349億ドルの投資の後、3社の財務的な出発点は同じではない
Microsoft、Alphabet、Amazonが最近開示した報告期間の設備投資の合計は約1349億ドル。営業キャッシュフローと設備投資の比率で見ると、3社が受けている圧力にはすでに差がある。
図:営業キャッシュフローが青柱、設備投資が赤柱、フリーキャッシュフローが濃灰柱。報告期間はそれぞれMicrosoft FY2026Q4、AlphabetとAmazon 2026Q2、Meta 2026Q3。注:フリーキャッシュフローは営業キャッシュフローから設備投資を差し引いて計算し、ファイナンスリースの元本返済は含まない。Metaが開示したフリーキャッシュフローはマイナス21.2億ドルで、リース元本の処理の違いを含む。Microsoftが開示した同期の設備投資は約410億ドルで、ファイナンスリースも含む。異なる統計方法を直接混用すべきではなく、金額はデータインターフェースが整理したデータである。
Microsoftの営業キャッシュフローは当四半期の設備投資を依然としてカバーし、196.4億ドルのフリーキャッシュフローを残した。AlphabetとAmazonはそれぞれ449.2億ドルと542.1億ドルの設備投資があり、当期の営業キャッシュフローを上回り、短期的なギャップは現金準備、調達、その他の資金手当てで受け止める必要がある。
しかし、単四半期のフリーキャッシュフローがマイナスになったからといって、企業全体の現金創出力が同じ程度に悪化したわけではない。観察期間を長くすると、3社の差はより明確になる。
Alphabetの2025年通年のフリーキャッシュフローは約732.7億ドルで、2026年上半期はまだ約42.6億ドルあった。第2四半期にマイナスに転じたのは、主に支出の急増が当期のキャッシュフローに与えた衝撃を反映している。Amazonの2025年通年のフリーキャッシュフローは約77億ドルで、2026年上半期はマイナス269.9億ドルに低下し、直近4四半期のフリーキャッシュフローもマイナスに転じており、キャッシュフローの圧力は持続的な追跡に値する。Metaの第3四半期までの累計フリーキャッシュフローは約138.2億ドルで、マイナス値は第3四半期に集中している。Microsoftは直近4四半期ともプラスを維持している。
したがって、この投資の波が持続可能かどうかを判断するには、特定の四半期のプラス・マイナスの符号だけを見るべきではない。より有用な問いは、設備投資が増え続けるとき、営業キャッシュフローが同時に成長できるか、そして企業がフリーキャッシュフローを再び拡大するまでにどれだけの時間が必要か、である。
支出は依然として増加中、減価償却の圧力は今後も波及する
過去6四半期、4社の設備投資は全体的に上昇している。AlphabetとMicrosoftの最近の報告期間の設備投資の前年同期比増加率は100%を超え、AmazonとMetaは約68%〜80%だった。今週の決算でMicrosoft、Alphabet、Amazonの暦2026年第3四半期の最新データが補完される。
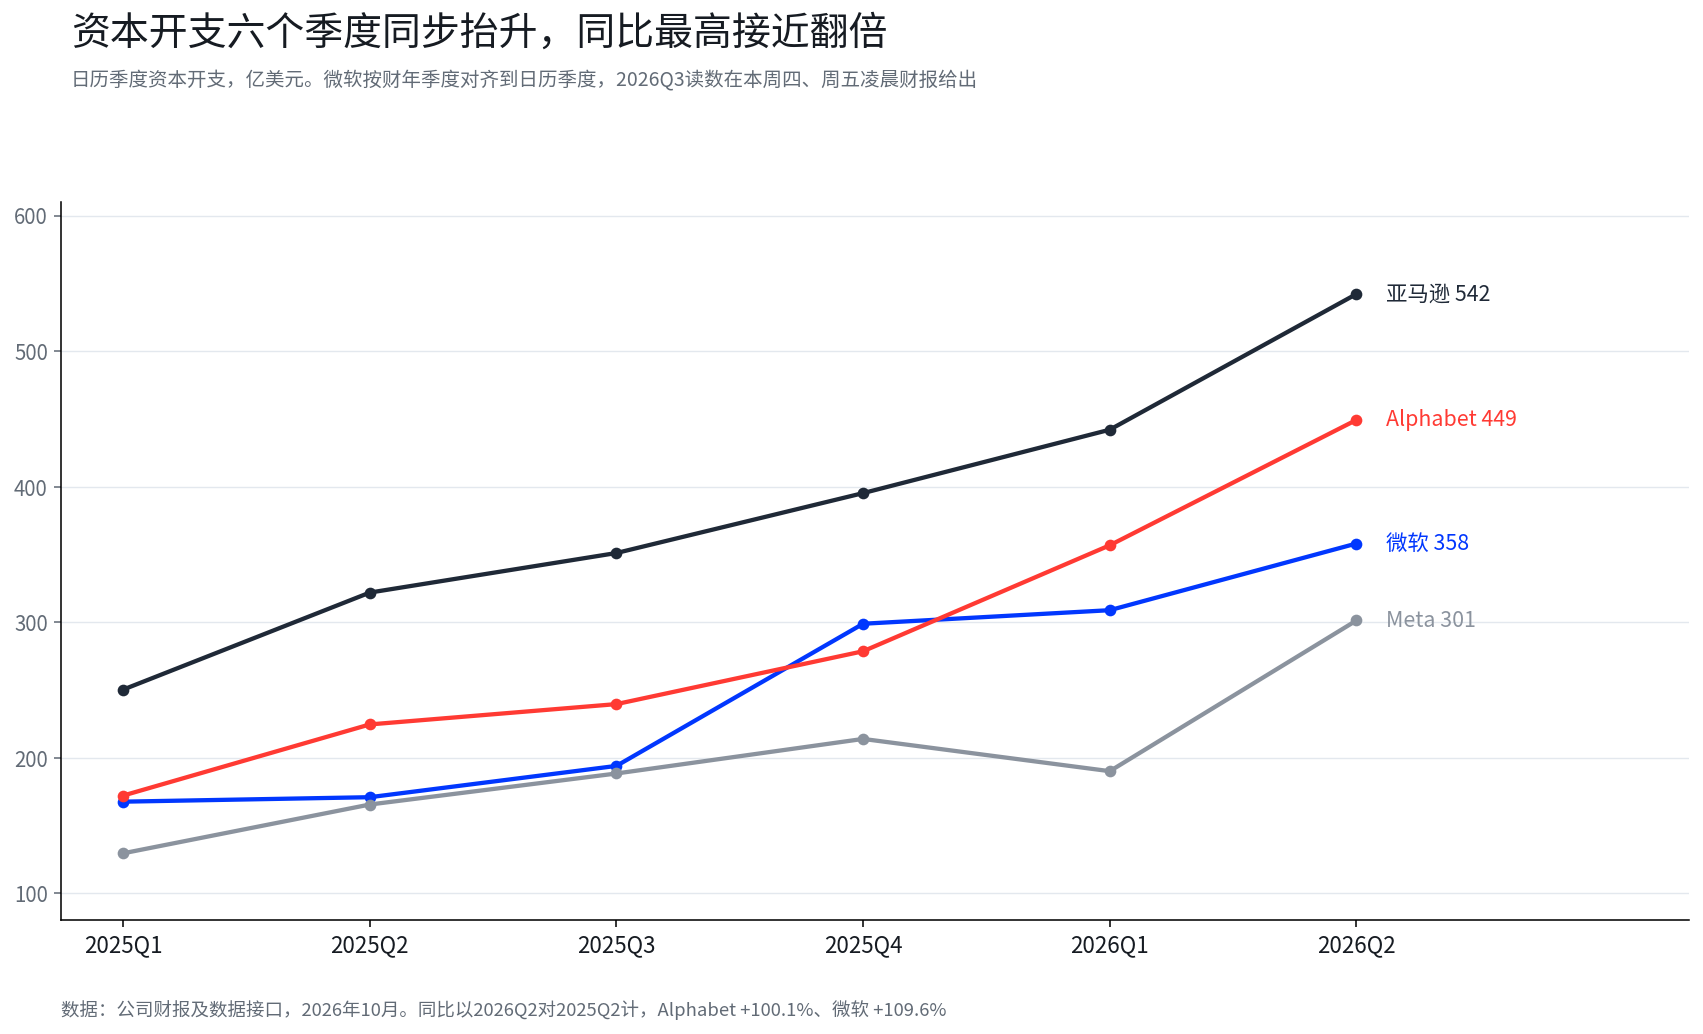
図:2025Q1から2026Q2まで暦四半期で調整。Microsoftは会計年度四半期を暦四半期に調整し、その2026年第3四半期は2027会計年度第1四半期に当たる。Amazonの営業キャッシュフローには季節性があり、第1四半期は通年の低点であるため、四半期をまたぐ比較は通年データに基づくべきである。
支出の影響は支払い当期にとどまらない。データセンター、サーバー、その他の計算能力設備が稼働すると、関連コストは徐々に減価償却費に反映される。4社の最近の報告期間の減価償却費の前年同期比増加率は約17%〜44%で、AlphabetとMetaはともに40%を超えている。
これは、新たな計算能力が収入に貢献し始めても、利益率がすぐに改善するとは限らないことを意味する。新たな収入は運営コストと減価償却をカバーする必要があり、調達規模が拡大すれば金利コストも考慮する必要がある。投資とリターンの間には時間差があり、まさにこれが今回のAIインフラ建設で最も観察すべき財務変数である。
資金源にも留意すべきである。会社の決算データによると、Metaの長期債務は1四半期で約222億ドル増加し、587.4億ドルから809.2億ドルに上昇した。債務の変化だけではAI投資リスクの上昇を証明できないが、設備投資が拡大し続けるとき、現金準備、調達手当て、将来のキャッシュフローの組み合わせが、投資サイクルの変動に耐える企業の能力に影響する。
直近4四半期のフリーキャッシュフローと時価総額の比率で見ると、Microsoftは約1.7%、Alphabetは約1.4%、Amazonは約-0.4%、Metaは約1.8%で、時価総額は10月26日終値。同期の米国10年債利回りは約4.96%。
このデータはバリュエーションの参考にしかならず、これだけをもって国債がハイテク株より魅力的だと断定することはできない。国債は契約で定められた利息の流れを提供し、株式のキャッシュフローは事業拡大とともに成長する可能性もあれば、投資、競争、調達コストの影響を受ける可能性もある。ハイテク大手にとって、現在のフリーキャッシュフロー利回りが低いということは、市場が現在のバリュエーションを維持するために、より説得力のある将来の成長を見る必要があることを意味する。
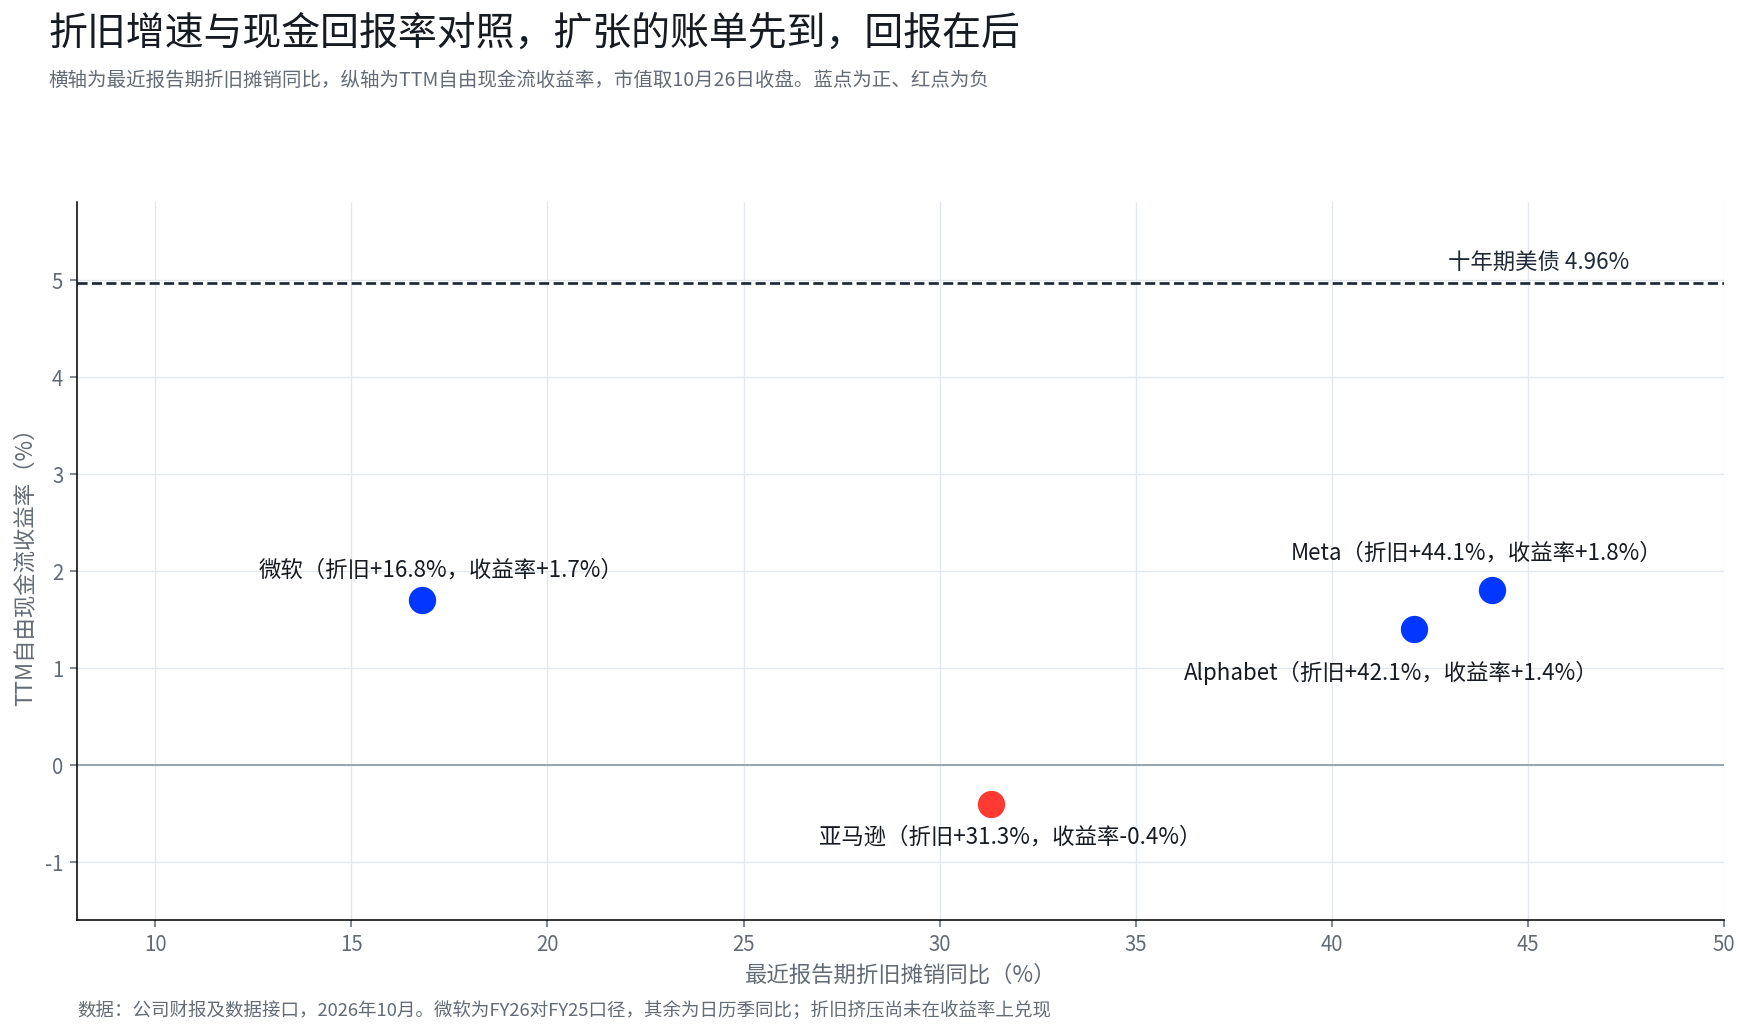
図:横軸は最近の報告期間の減価償却費の前年同期比、縦軸は直近4四半期のフリーキャッシュフロー利回り、点線は10年債の4.96%。Metaは減価償却の伸びが最も高く、利回りも最も高く、減価償却の圧迫がまだ現金リターンに現れていないことを示す。Microsoftは減価償却の伸びが最も低く、利回りはプラス。Amazonは唯一マイナスの企業である。
三、3つのマネタイズモデル:計算能力の貸出、自社利用の変革、規模拡大
3社とも計算能力を必要とするが、本当の違いは計算能力がどのように収入と損益計算書に入るかである。
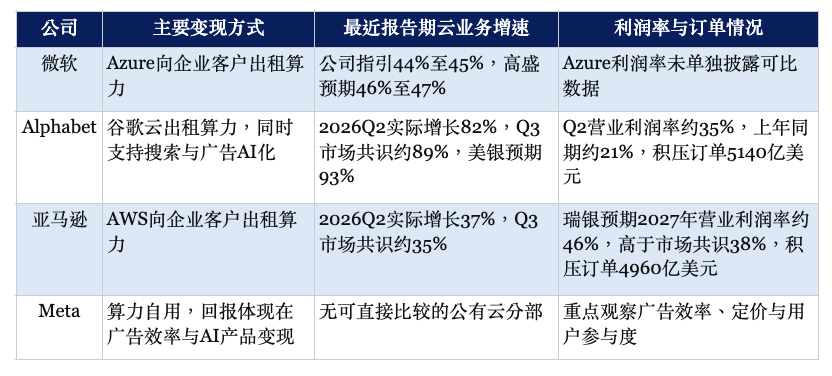
表:4社のマネタイズ経路の対照。機関予想はメディアの転載であり、関連機関の判断を代表するのみ。各社の事業範囲は異なり、クラウド事業の成長率と利益率を直接横比較すべきではない。
MicrosoftとAmazonの商業経路は比較的直接的で、まずデータセンターと計算能力を建設し、次に企業顧客にクラウドサービスを提供し、契約と実際の使用量を通じて収入を形成する。リターンの速度は生産能力の利用率、顧客需要、価格設定能力、設備コストに依存する。
Alphabetの計算はより複雑である。Google Cloudは計算能力を直接貸し出すことができるが、AIインフラは検索・広告製品のアップグレードにも役立つ。同じ投資がクラウド収入とコア広告事業を同時に支える可能性があり、リターンは必ずしも特定のセグメントに完全に対応しない。したがって、市場はGoogle Cloudの成長を観察するだけでなく、AI投資が広告事業の競争力とマネタイズ効率を改善できるかも見る必要がある。
Metaには比較可能なパブリッククラウドの貸出事業がなく、計算能力は主に内部製品と広告システムに使われる。投資リターンは最終的にレコメンド効果、広告コンバージョン、価格設定能力、ユーザーエンゲージメントを通じて現れる。この経路に商業的価値がないわけではないが、クラウドサービス収入よりも単一指標から識別するのが難しく、検証サイクルも長くなる可能性がある。
AlphabetとAmazonの受注残の合計は約1.01兆ドルで、両社の2026年の設備投資ガイダンスの合計は約4250億ドルで、前者は後者の約2.4倍である。受注規模だけを見れば、将来の収入の visibility はかなり高いが、受注残はすでに入金された現金ではなく、収入が短期間に均等に認識できることを意味するものでもない。
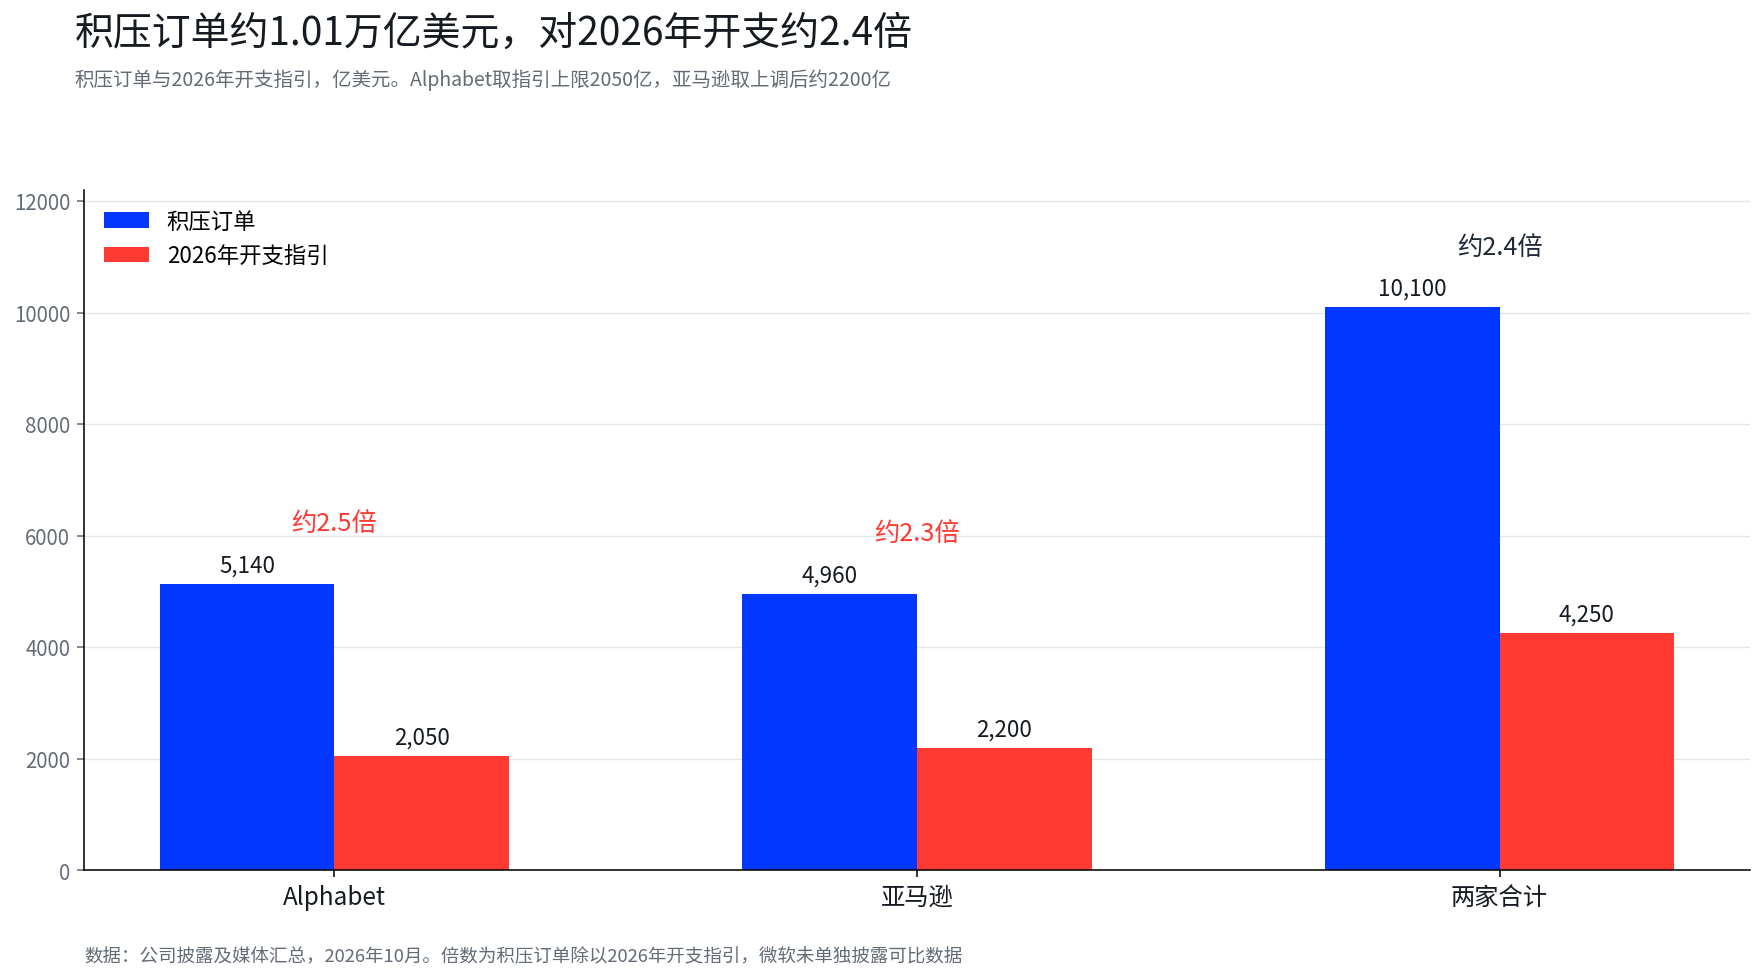
図:Google Cloudの受注残5140億ドルはAlphabetの支出ガイダンス上限2050億の約2.5倍、AWSの受注残4960億ドルはAmazonの約2200億のガイダンスの約2.





