






Metaの株式分割必読:新設されるC類株は株主にどんな影響を与える?重要日と議決権の詳細解説


- 核心的見解:Metaは議決権のないC類普通株を設立し、既存株主に対して1:1で割り当てると発表した。表面的には1株を2株に分割するのに似ているが、実質は支配権を希薄化させない株式による資金調達の道を切り開くものであり、その背景にはフリーキャッシュフローのマイナス転落と設備投資の急増がある。
- 重要要素:
- 確定している日付は2027年1月19日(定款改訂の発効日)のみ。配当の基準日と割当日は取締役会が後日決定し、まだ公表されていない。
- 第3四半期の設備投資は349.1億ドルで営業キャッシュフロー327.9億ドルを上回り、フリーキャッシュフローはマイナス21.2億ドル。9か月間で長期債務は222億ドル増加し809億ドルとなった。
- 割当はどの株主の議決権も変えない。定款改訂は株主の書面による同意で承認済み。C類株は議決権がなく、ティッカーと上場日は未定。
- 割当後、A類の価格は1株を2株に分割するのに似た効果を示す見込みで、機械的な調整であり、保有総額は理論上変わらない。A類とC類は議決権の違いにより異なる価格で取引される可能性がある。
- 将来C類を発行して資金調達すれば、既存株主の経済的権益は希薄化するが議決権には影響しない。これがこの構造の主な論点だ。CFOは具体的な資金調達計画は現時点でないと述べている。
- Benzingaによると、ザッカーバーグ関連 entity は56.1%の議決権を保有。Yahoo Financeによると、割当後は約60.6%の議決権を保有し、対応する経済的権益は約13.4%。
概述
Metaは10月21日に発表した第3四半期決算で、公開上場された議決権のないC種普通株式を新設し、既存のA種およびB種普通株式1株につきC種株式1株を割り当てると発表した。同社によると、割当完了後、A種株式の市場価格は1株を2株に分割した場合と同様の効果を反映する見込みだ。
日付については正確な区別が必要だ。これは現在の情報流通の中で最も誤りが生じやすい点である。決算資料の原文によると、Metaはデラウェア州において修正・再記載後の定款を提出する計画であり、その定款の発効日は2027年1月19日である。株式配当はこの定款の発効を前提とし、その発効後に割り当てられ、基準日と割当日は取締役会が後日決定するため、現時点ではいずれも公表されていない。したがって、1月19日を株式分割の完了日や新株の取引開始日と記載するのは不正確である。
もう一つ先に明確にすべき前提は議決権である。同社は今回の株式配当が株主の議決権を一切変更しないことを明確に述べており、修正後の定款は株主の書面による同意を得て承認済みであり、別途の採決を開催する必要はない。
なぜこのタイミングで資本構成を調整するのかについては、決算資料自体が答えを示している。第3四半期の設備投資額349億1,000万ドルは営業キャッシュフロー327億9,000万ドルを上回り、フリーキャッシュフローはマイナス21億2,000万ドルとなった。同社が列挙した用途には、資本調達、従業員報酬、潜在的買収、その他の一般的な企業需要が含まれ、人工知能競争とインフラのコストに直接言及している。
核心要点
確定している日付は一つだけである。 修正・再記載後の定款の発効日は2027年1月19日であり、株式配当の基準日と割当日はまだ公表されておらず、取締役会が決定する。
既存株式1株につきC種株式1株を取得する。 A種およびB種の株主は保有株式数に応じて1対1で議決権のないC種株式を取得し、この割当は定款の発効を前提とする。
価格効果は1株を2株に分割した場合と同様である。 同社は割当完了後、A種株式の市場価格が1株を2株に分割した場合と同様の効果を反映する見込みだが、これは価格の機械的な調整であり、保有総額を変更するものではない。
議決権は変わらない。 同社は今回の株式配当が株主の議決権を一切変更しないことを明確に述べており、定款の修正は株主の書面による同意を得て承認済みである。
C種のティッカーはまだ公表されていない。 A種は引き続きナスダックで取引され、同社はC種株式の発行後にナスダックに上場させる意向を示している。
財務的背景はキャッシュの不足である。 第3四半期の設備投資額349億1,000万ドルは営業キャッシュフロー327億9,000万ドルを上回り、フリーキャッシュフローはマイナス21億2,000万ドル、9か月間で長期債務は2,220億ドル増加して8,090億ドルとなった。
Metaが発表した内容、確定している日付と未確定の日付
確定している事項と未確定の事項を分けることが、この発表を読み解く唯一の方法である。
確定している内容は6項目ある。取締役会は公開上場された議決権のないC種普通株式の新設を承認し、2027年1月に発効する。独立かつ利害関係のない取締役で構成される特別委員会が会社の資本構成を評価した上で全会一致でこの案を推奨した。同社はデラウェア州において修正・再記載後の定款を提出する計画であり、発効日は2027年1月19日である。当該定款は株主の書面による同意を得て承認済みである。一時的な株式配当の比率はA種またはB種株式1株につきC種株式1株である。今回の株式配当は株主の議決権を一切変更しない。
未確定の内容は4項目ある。株式配当の基準日と割当日はまだ公表されておらず、同社は取締役会が後日決定すると述べている。C種株式のティッカーは公表されていない。同社はC種株式の発行後にナスダックに上場させる意向を示すのみで、具体的な上場日は示されていない。将来C種株式の発行を通じて資金を調達するか否か、またいつ行うかについて具体的な計画はなく、最高財務責任者(CFO)のSusan Li氏は、発表すべき具体的な資金調達計画はないが、多様な資金調達手段へのアクセスを確保したいと述べている。
したがって、タイムラインの正しい読み方は次のとおりである。2027年1月19日は定款の発効日であり、株式配当はその後に割り当てられ、割当の具体的な時点は取締役会が後日確定する基準日と割当日に依存する。同社は米国証券取引委員会に8-K様式と情報声明を提出する予定であり、これらの書類が後続の日付を入手する情報源となる。本取引において、Moelis & Companyは特別委員会の独立アドバイザーを、Morgan Stanleyは会社のアドバイザーを務める。
A種、B種、C種株式の違い
3種類の株式の違いは議決権と用途に集中しており、経済的権益にはない。
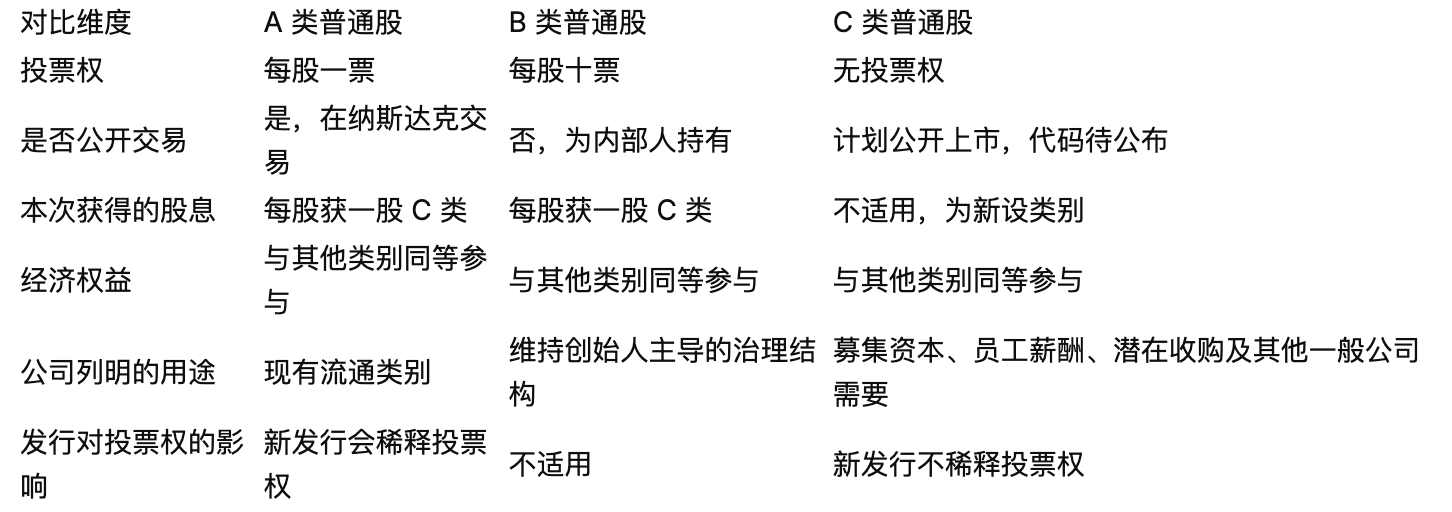
この表で最も重要な行は最終行である。C種株式が新設された理由は、同社が将来株式を発行して資金調達する際に議決権を希薄化させないようにするという核心的な機能にある。同社が発表で列挙した用途には、資本調達、従業員報酬、潜在的買収、その他の一般的な企業需要が含まれ、人工知能競争とインフラのコストに直接言及している。同時に、ザッカーバーグを創業者主導の最高経営責任者として維持することを目的の一つとして挙げている。
支配権構造の具体的な数字については、基準の違いに注意する必要がある。Benzingaの報道によると、ザッカーバーグとその配偶者Priscilla Chanに関連するエンティティはMetaの議決権の56.1%を保有しており、まさにこのため定款の修正は株主総会での採決を経ずに書面による同意で完了できる。Yahoo Financeの報道によると、割当完了後、関連エンティティは約60.6%の議決権を保持し、対応する経済的権益は約13.4%となる。両メディアが示す議決権の比率は異なるが、会社自身の表現は今回の株式配当が株主の議決権を一切変更しないというものであるため、引用の際には出典と時点を明記すべきである。
同社は同時にザッカーバーグと創業者一致契約を締結しており、今回の配当で取得するC種株式の売却の取り決め、同社への職務義務、および将来C種株式を再び割り当てる条件をカバーしている。TradingKeyの記述によると、この取り決めの下で彼は新たに取得する議決権のない株式のうち最大20%を売却できるが、この比率は同メディアの表現である。
A種株式100株を例に、株式配当をどう計算するか
具体的な数字で一度示すことで、株式配当を追加の利益と誤解することを避けられる。
ある投資家が基準日にA種株式100株を保有していると仮定する。1対1の比率により、彼は議決権のないC種株式100株を取得し、割当後は合計でA種100株とC種100株を保有し、総株数は100株から200株になる。
価格面では、同社は割当完了後、A種株式の市場価格が1株を2株に分割した場合と同様の効果を反映する見込みである。10月21日のA種株式終値697.52ドルを参照して純粋に例示的な計算を行うと、割当前の100株の時価総額は約6万9,752ドルである。割当後にA種の価格が機械的に約半分の約348.76ドルに調整されると、A種100株は約3万4,876ドルの価値となり、C種100株が理論上残りの半分の価値を担う。両部分の合計は依然として約6万9,752ドルであり、保有総額は割当によって変わらない。
この計算例には3つの限定がある。第一に、これは会社の価格効果に関する表現に基づく例示であり、会社が示した価格予測ではなく、実際の取引価格は市場が決定する。第二に、A種とC種は議決権が異なるため、上場後に全く異なる価格で取引される可能性は十分にあり、議決権のない株式が議決権のある株式に対してディスカウントされるのは市場でよく見られる現象であるため、両者が必ず半分ずつになるわけではない。第三に、基準日はまだ公表されていないため、「基準日に保有」という前提は現時点では具体的な日付に対応できない。
もう一点明確にすべきことがある。株式配当自体は会社に現金をもたらさず、投資家に富を創造するものでもない。それは株式の種類構成と1株当たりの価格を変えるのであって、会社の価値や保有価値を変えるものではない。既存株主の経済的権益に実際に影響し得るのは、将来C種株式を新たに発行する行為であり、これは今回の割当とは別のことであるため、次の節で個別に説明する。
なぜこのタイミングで資本構成を調整するのか
決算データはかなり直接的な答えを示している。
第3四半期の売上高は646億ドル、前年同期比26%増で、市場予想の約633億ドルを上回った。純利益は98億6,000万ドル、前年同期比264%増。希薄化後1株当たり利益は3.83ドルで、予想の約3.56ドルを上回り、法律関連費用を除くと約7.40ドルとなる。しかし営業利益は129億9,000万ドルで前年同期比37%減、営業利益率は40%から20%に低下した。これはコストと費用が516億1,000万ドルで前年同期比68%増加したためであり、その中には2026年8月に52の州司法長官との間で青少年のメンタルヘルスとソーシャルメディアに関する訴訟について合意したことに関連する98億9,000万ドルの費用が含まれている。
キャッシュフローが鍵である。第3四半期の設備投資額349億1,000万ドル(ファイナンス・リースの元本支払いを含む)は営業キャッシュフロー327億9,000万ドルを上回り、フリーキャッシュフローはマイナス21億2,000万ドルとなった。Yahoo Financeの整理によると、9か月間で長期債務は2,220億ドル増加して8,090億ドルとなり、同社は2026年に自社株買いを実施しておらず、これに対して2025年の最初の9か月間には2,620億ドルの自社株買いを行った。期末の現金および有価証券は8,245億ドルである。
ガイダンスは資金圧力の源泉をさらに説明している。2026年通年の設備投資ガイダンスは1,350億至1,450億ドルで、以前の1,300億至1,450億ドルから幅を狭めた。Yahoo Financeの試算によると、これは第4四半期だけで4,900億至5,900億ドルが必要となることを意味する。第4四半期の売上高ガイダンスは730億至760億ドル、2026年通年の費用ガイダンスは1,750億至1,790億ドル(法律費用を計上するため上方修正済み)、Reality Labsの2026年の損失は180億至190億ドル、2027年には約150億ドルに縮小する見込みである。同社は2027年の売上高や設備投資のガイダンスを示さず、積極的な投資を継続すると述べるのみである。今四半期の決算の完全な背景と以前の観察枠組みについては、弊社のMeta決算分析を参照されたい。
これらを合わせると、資本構成調整の論理は明確になる。フリーキャッシュフローがマイナスに転じ、債務がすでに大幅に増加し、自社株買いが停止している状況で、同社は議決権を希薄化させない株式による資金調達の経路を必要としている。Yahoo Financeの試算によると、約1兆7,800億ドルの時価総額で計算すると、会社の1%に相当する株式を発行するごとに約178億ドルを調達でき、同メディアは第4四半期に160億至260億ドルの資金ギャップが存在する可能性があると推定しており、これは会社の約1%至1.5%に相当する。
対照すべきは計算能力側のプレイヤーの手法である。独立系の人工知能インフラ企業は通常、拡張を支えるために複雑な債務とストラクチャードファイナンスに依存しており、こうした取り決めの具体的な仕組みについては、弊社のAIインフラ融资に関する分析を参照されたい。Metaの違いは、相当な規模の広告キャッシュフローと投資適格級のバランスシートを有しているため、債務とは別に株式という選択肢を保持できる点にあり、C種株式はまさにこの選択肢を支配権の犠牲なしに実現するためのものである。
3つの事柄は分けて見る必要がある
この節は全文で最も実用的な部分である。なぜなら、これら3つの事柄を混同すると判断を誤る直接の原因になるからである。
第一は今回の株式配当である。その比率は1対1で、現金を伴わず、価値を創造せず、議決権も変更しない。既存株主にとって、その効果のすべては株式の種類構成の変更と1株当たり価格の機械的調整であり、保有総額は理論上変わらない。同社は今回の割当が株主の議決権を一切変更しないことを明確に述べている。
第二は将来行われる可能性のある新規発行である。これが経済的権益に実際に影響する部分である。同社が将来、資金調達のために新たにC種株式を発行すれば、すべての既存株主の経済的権益は希薄化





