


9月28日米国株寄り付き前レポート:クアルコム3.97%高、アップルと特許ライセンスを更新;今夜のFRB2つの講演が焦点


- 核心的見解:9月25日の米国株は3大指数の上げ幅がいずれも1%未満だったが、マイクロソフト、クアルコム、デルなど新規受注のある個別銘柄は3.66%から5%上昇した。市場の分化の核心は「新規受注の有無」であり、セクターのラベルではない。クアルコムは同日、端末側大規模モデルとアップルとの特許更新という2つの好材料を実現し、単日3.97%高で半導体グループをリードしたが、これはセクター相場ではなく個別銘柄の相場だ。
- 重要要素:
- 指数と個別銘柄の分化が顕著:ダウ+0.93%、S&P+0.51%、ナスダック+0.48%、フィラデルフィア半導体指数+1.4%;デル+5%、クアルコム+3.97%、マイクロソフト+3.66%に対し、エヌビディアは新情報がないためわずか+0.22%。
- クアルコムの2つの好材料が同日に実現:Snapdragon 8 Elite最上位版が端末上で300億パラメータの大規模モデルを実行、9社のメーカーが採用;アップルとの特許ライセンスを更新したが、金額と満了日はいずれも未開示。
- 10年物米国債利回りは5.16%で引け、取引中に5.23%に達し、2007年以来の最高水準;米中首脳会談の8項目の共通認識でそれぞれ300億ドルの関税を引き下げたが、いずれも科技製品には言及せず、チップ規制は変わらず。
- クアルコムの5次元評価では同業ランキングが満点100中、最も弱いのはボラティリティ制御の52.8;出来高は平均のわずか1.10倍で、価格は動いたが売買回転は追随していない。
- 9月のドットチャートは2026年末の金利中央値が4.1%、2028年になってようやく3.9%に低下することを示しており、高金利が3年間続く可能性があり、AI設備投資の回収期待に直接影響する。
- AI産業チェーンの上流下流の分化:上流は現金を回収(AMDの下落はわずか1.3%)、下流は借入に依存して拡大(オラクルは57.5%下落、ソフトバンクのハイイールド債のクーポンは9.75%に達する)。
- CoreWeaveの第2四半期売上高は26億ドル、前年同期比112%増、受注残高は1,042億ドルだが、支払利息は6.4億ドルで、売上高4ドルにつき約1ドルを利払いに充てている。
先週金曜日(09/25)、主要3指数はそろって上昇して取引を終えた。ダウ平均は+0.93%、S&P 500は7,743.41ポイントで+0.51%、ナスダックは27,068.72ポイントで+0.48%、フィラデルフィア半導体指数は+1.4%。上げたのは新規受注のある銘柄群だった——マイクロソフト+3.66%、クアルコム+3.97%、デル+5%、エヌビディア(NVDA)はわずか+0.22%にとどまった。本日の焦点はクアルコム(QCOM)で、201.97ドルで取引を終え、1日で3.97%上昇。同日、2つの出来事が実現した。Snapdragon 8 Eliteの最上位版がスマートフォン上でローカルに300億パラメータの大規模モデルを実行可能で、9社が採用。そしてアップルとの特許ライセンス契約の更新である。更新金額と満了日はいずれも非開示で、詳細な条件は今後の提出書類を待つ必要がある。本日(09/28)はFRBの2件の講演と1件の製造業指数があり、3つの時間帯はいずれも21:30の寄り付き以降に集中しており、寄り付き前ではなくザラ場中である。本文のデータは09/25の米国株終値を基準とし、全文の時間はUTC+8である。
1. 本日の市場:指数は1%未満の上昇、新規受注のある個別株は3.66%から5%上昇
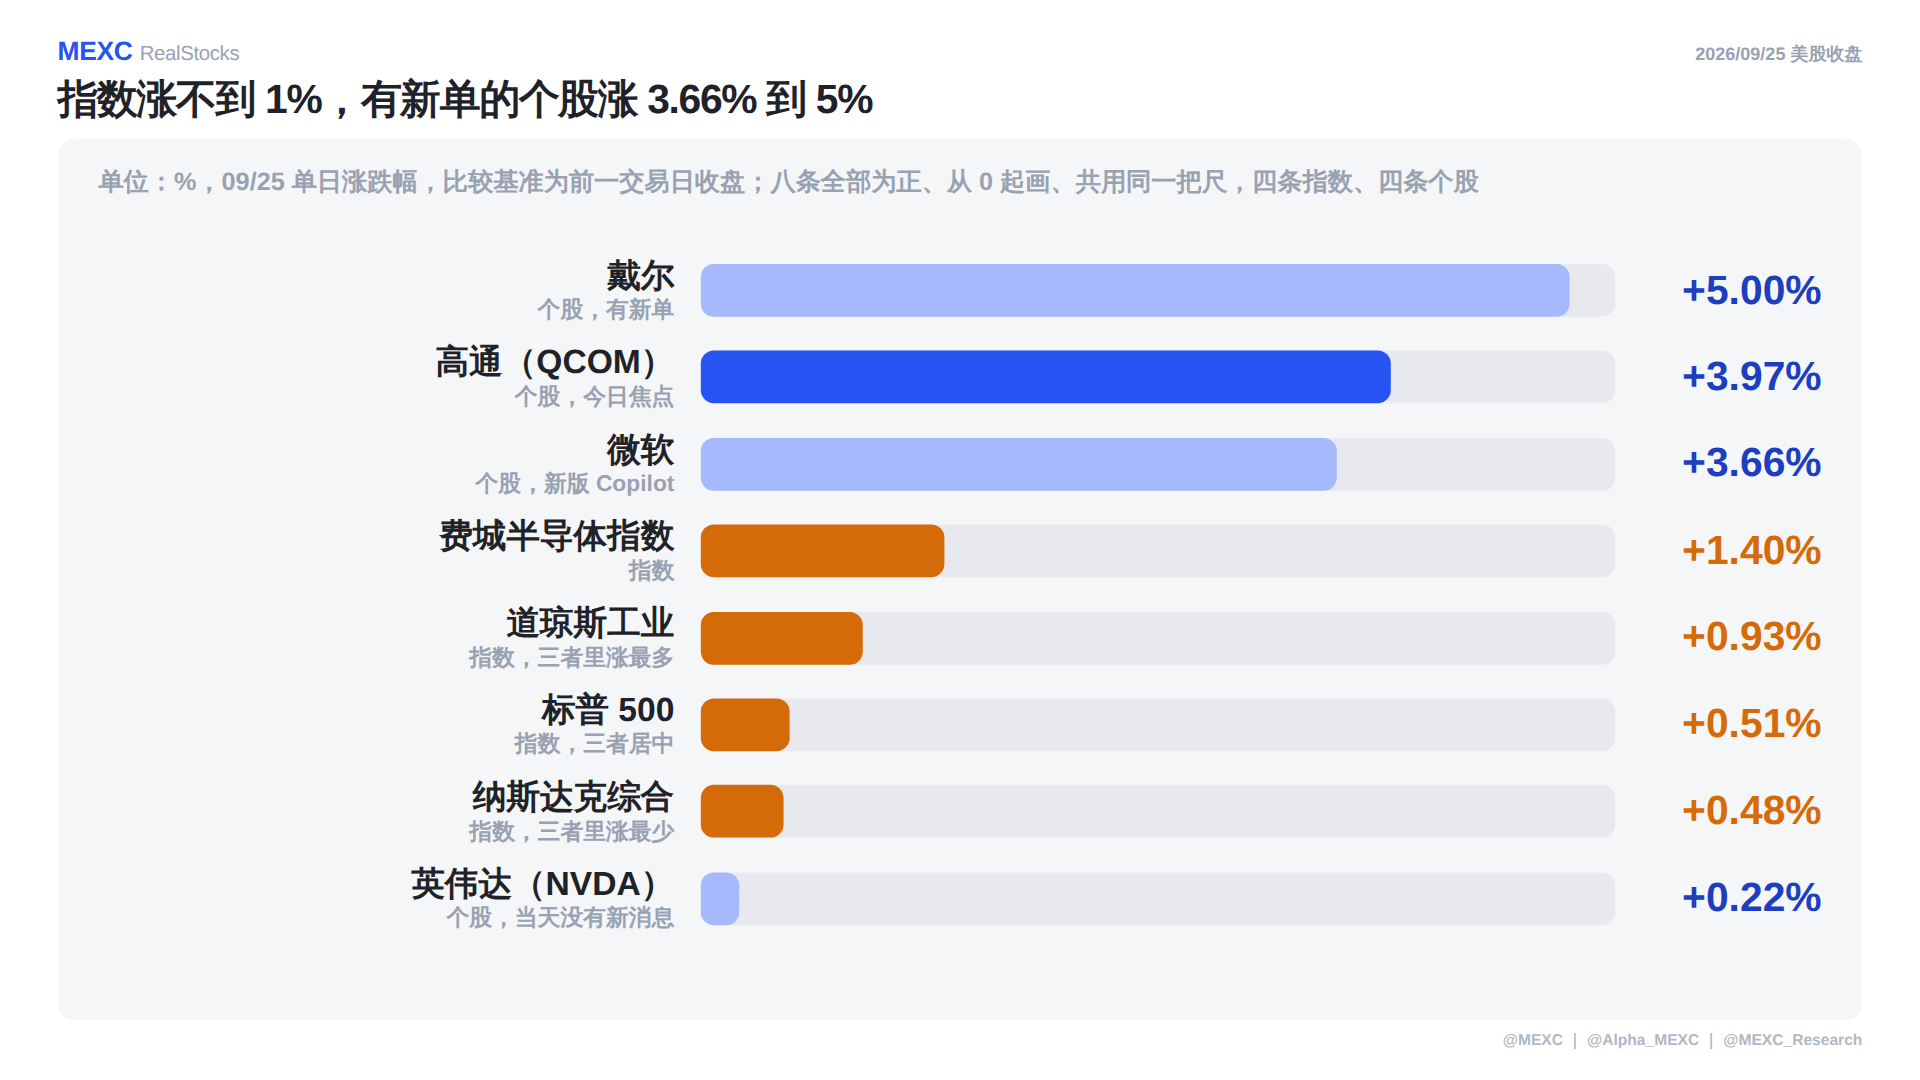
単位は%、09/25の1日の騰落率で、比較基準は前営業日の終値。8本すべてがプラスで、0から描画し、同じ物差しを共用しており、4本が指数、4本が個別株である。指数側はいずれも1%未満で、ダウ平均+0.93%が主要3指数の中で最も大きい。個別株側はデル+5%、クアルコム+3.97%、マイクロソフト+3.66%で、指数の4倍以上で推移している。フィラデルフィア半導体指数+1.4%はその中間に位置し、半導体全体はやや強めだが、クアルコムのあの3.97%を説明するには不十分である。
分かれ目はセクターのラベルではなく、新規受注があるかどうかである。マイクロソフトの3.66%は新版Copilotにコード生成とAIエージェントを追加したことに対応する。エヌビディア(NVDA)はわずか+0.22%で、悪化したわけではなく、その日に新材料がなかっただけである。金利はもう一つの主軸だ。10年債利回りは5.16%で引け、ザラ場中に5.23%に達し、2007年以来の高水準となった。割引率の上昇は本来バリュエーションを押し下げるが、この日はAI関連の受注が押し戻した。先週の米中首脳会談では8項目の合意が成立し、相互に300億ドルずつ関税を引き下げ、交換対象は農産物と小型家電で、科技品は一つも含まれておらず、チップ規制はそのまま維持された。関税緩和はセンチメント面のものであり、ファンダメンタルズではない。
2. 本日の焦点:クアルコムが3.97%上昇、同日に2つの出来事が実現

単位は%、09/25の1日の騰落率で、比較基準は前営業日の終値。6社は人為的に選んだ大型半導体株で、industry欄でグループ化しており、プラスとマイナスがあるためゼロラインを描き、6本は同じ物差しを共用している。クアルコム(QCOM)+3.97%がグループ内で最高で、2位のラムリサーチ(LRCX)+2.62%との差は1.35ポイント。最低のインテル(INTC)−3.45%は利益確定売りで、上位と下位の差は7.42ポイントに開いた。
基準を明確にしておく。同日の半導体業界平均は−0.10%で、クアルコムの超過上昇率は4.07ポイントである。ただし−0.10%はほぼ横ばいの微減であり、セクター全体の下落ではない。同じグループにはラムリサーチ、アプライドマテリアルズ(AMAT)、アーム(ARM)、エヌビディア(NVDA)の4銘柄も同様に上昇しており、「クアルコムだけが上げている」と書くことはできない。正確な表現は、半導体全体はほぼ横ばいで、差異は個別のニュースによって引き離されたということであり、これは個別株の動きであってセクターの動きではない。クアルコムの時価総額は同日2,121億ドルで、1日で81億ドル増えた。しかし出来高は平均の1.10倍にすぎず、膨らんでおらず、従来の「倍率が大きい=材料がある」とは逆である。株価は52週レンジの58%の位置にある。
5次元ポジショニング:同業ランキングは満点、最も弱いのはボラティリティ制御
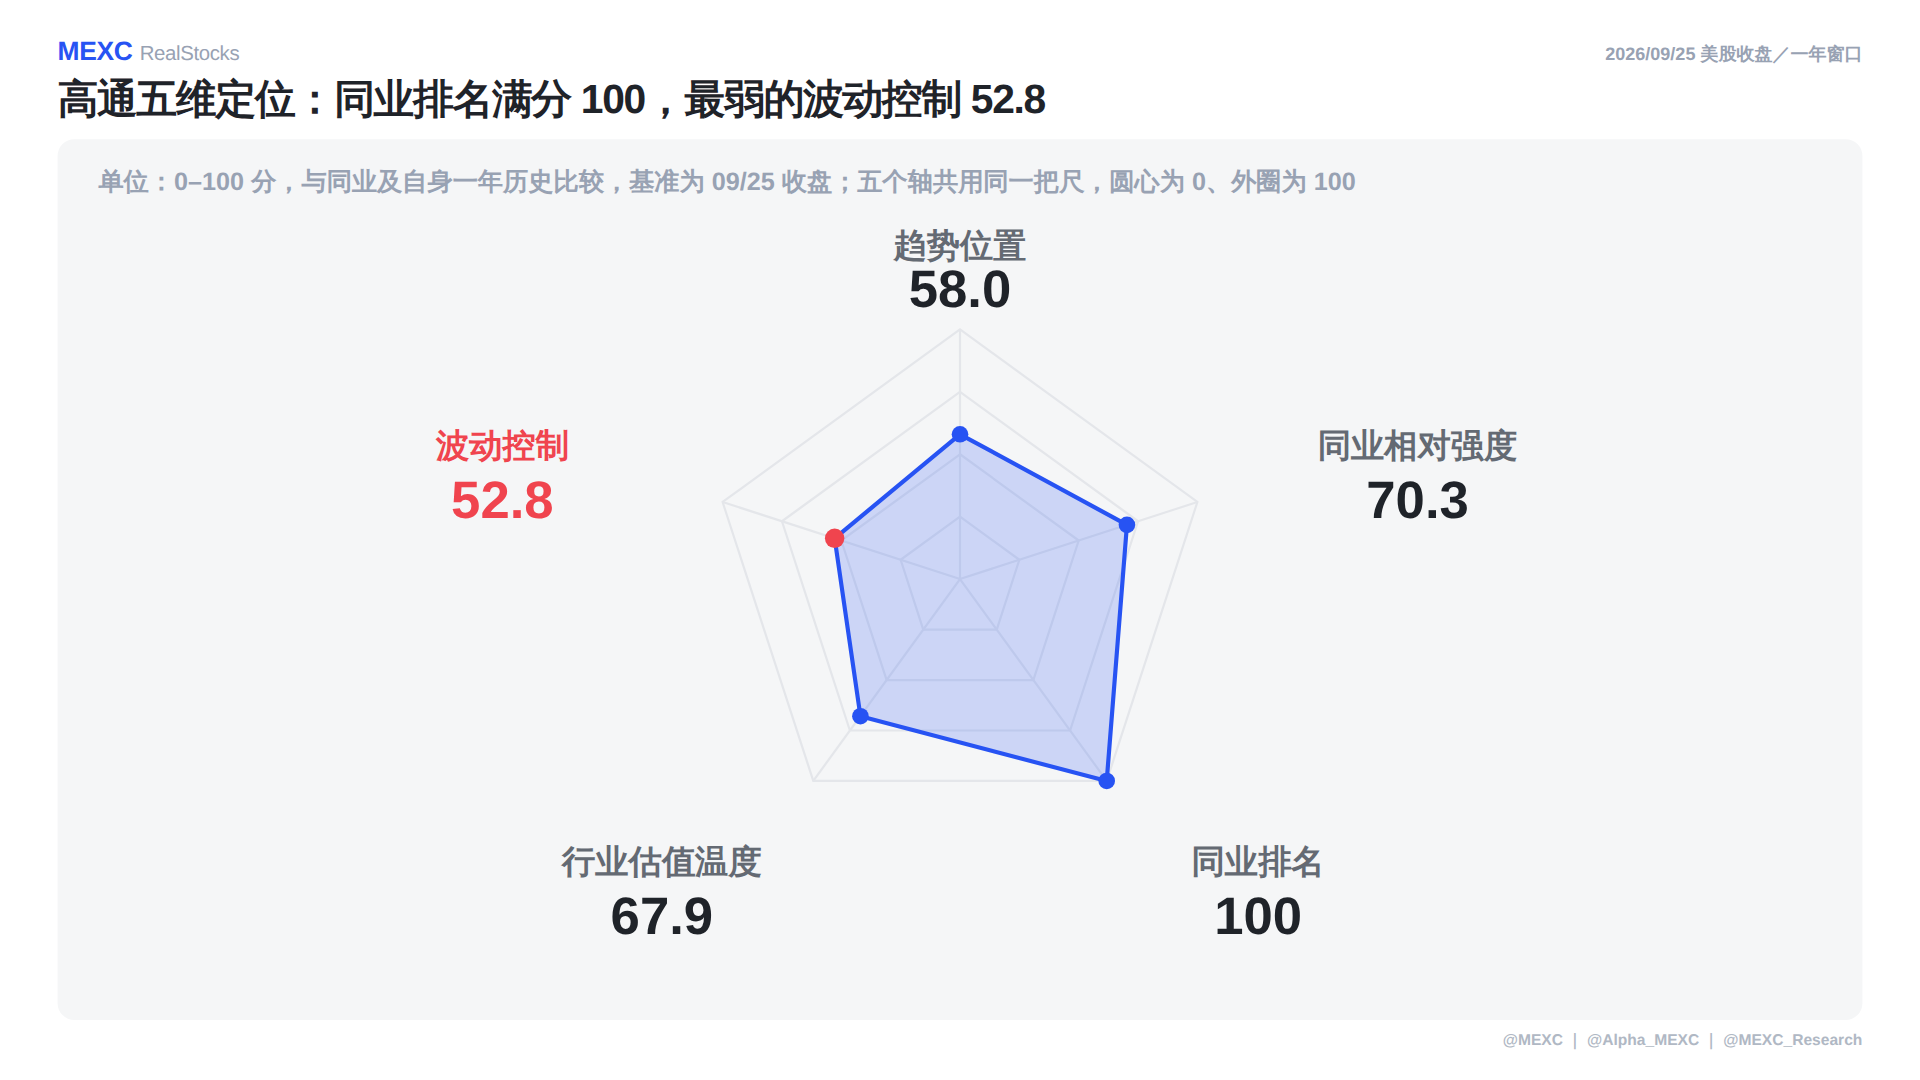
単位は0〜100点で、同業および自身の1年の歴史と比較し、基準は09/25の終値。中心が0、外側が100で、5つの軸は同じ物差しを共用している。これは1年ウィンドウでの相対的な位置であり、当日のパフォーマンスではない。同業ランキングは満点の100で、同グループ6社の半導体株の中でその日最も強かったことを意味する。同業相対強度70.3、業界バリュエーション温度67.9、トレンド位置58.0はいずれも中上位で、最も弱い次元はボラティリティ制御の52.8であり、このグループ内で値動きがやや大きいことを示している。
3. 1分でわかる概念:ライセンス料は相手のスマホ販売価格に応じて徴収

単位は%、分母はクアルコムの6月四半期の総売上高で、2本とも0から描画し、同じ物差しを共用しており、そのうち1本は分母そのものである。チップ企業には2種類の収入がある。チップを売る場合は出荷量×単価で、特許ライセンス料を徴収する場合は相手のスマホの販売価格に応じて抽成し、自分が何個売ったかとは関係がない。クアルコムのライセンス料は売上高の約15%を占め、比率が高いほど、1回の契約更新の重みが大きくなる。
ライセンス料は粗利率が高く、キャッシュフローが安定しているが、代償として数年単位の契約となるため、契約更新のたびに決算以外の大きな変数となる。それは某一四半期の出荷量を変えるものではないが、今後数年間この15%が存在し続けるかどうかを決める。今回のアップルとの契約更新では、金額と満了日はいずれも非開示で、詳細な条件は今後の提出書類を待つ必要がある。
4. 今夜の注目点:利上げ後初の公開発言

単位は%、9月のドットチャートが示した政策金利の中銀値で、各年末ベース。4本は3.0%を起点に描画しており、0からではない。4つの数字がすべて3.2から4.1の間に収まっているためである。2026年末4.1%、2027年末4.1%、2028年末3.9%、長期中立3.2%。9月にちょうど1碼利上げして3.75%〜4.00%としたため、2026年末の4.1%は年内にあと1碼の余地があることを意味し、2027年は横ばい、2028年になってようやく3.9%に後退する。⚠️ ドットチャートは予測であり、約束ではない。
この線が示すのは設備投資の回収期間の尺度である。高金利は3年の話であり、1四半期の話ではない。本日22:05はバー理事の講演、22:30はダラス連銀製造業指数、翌日01:30はバーキン講演で、3つの時間帯はいずれも21:30の寄り付き以降である。バーとバーキンは別々の2人の当局者で、それぞれ1回ずつ講演するのであり、同一人物の前半と後半と見てはならない。割引率はAIバリュエーションの土台であり、経路が動けば設備投資を再計算しなければならない。
データ詳細:1.0ポイントの差は、ほぼすべてエネルギーに集中
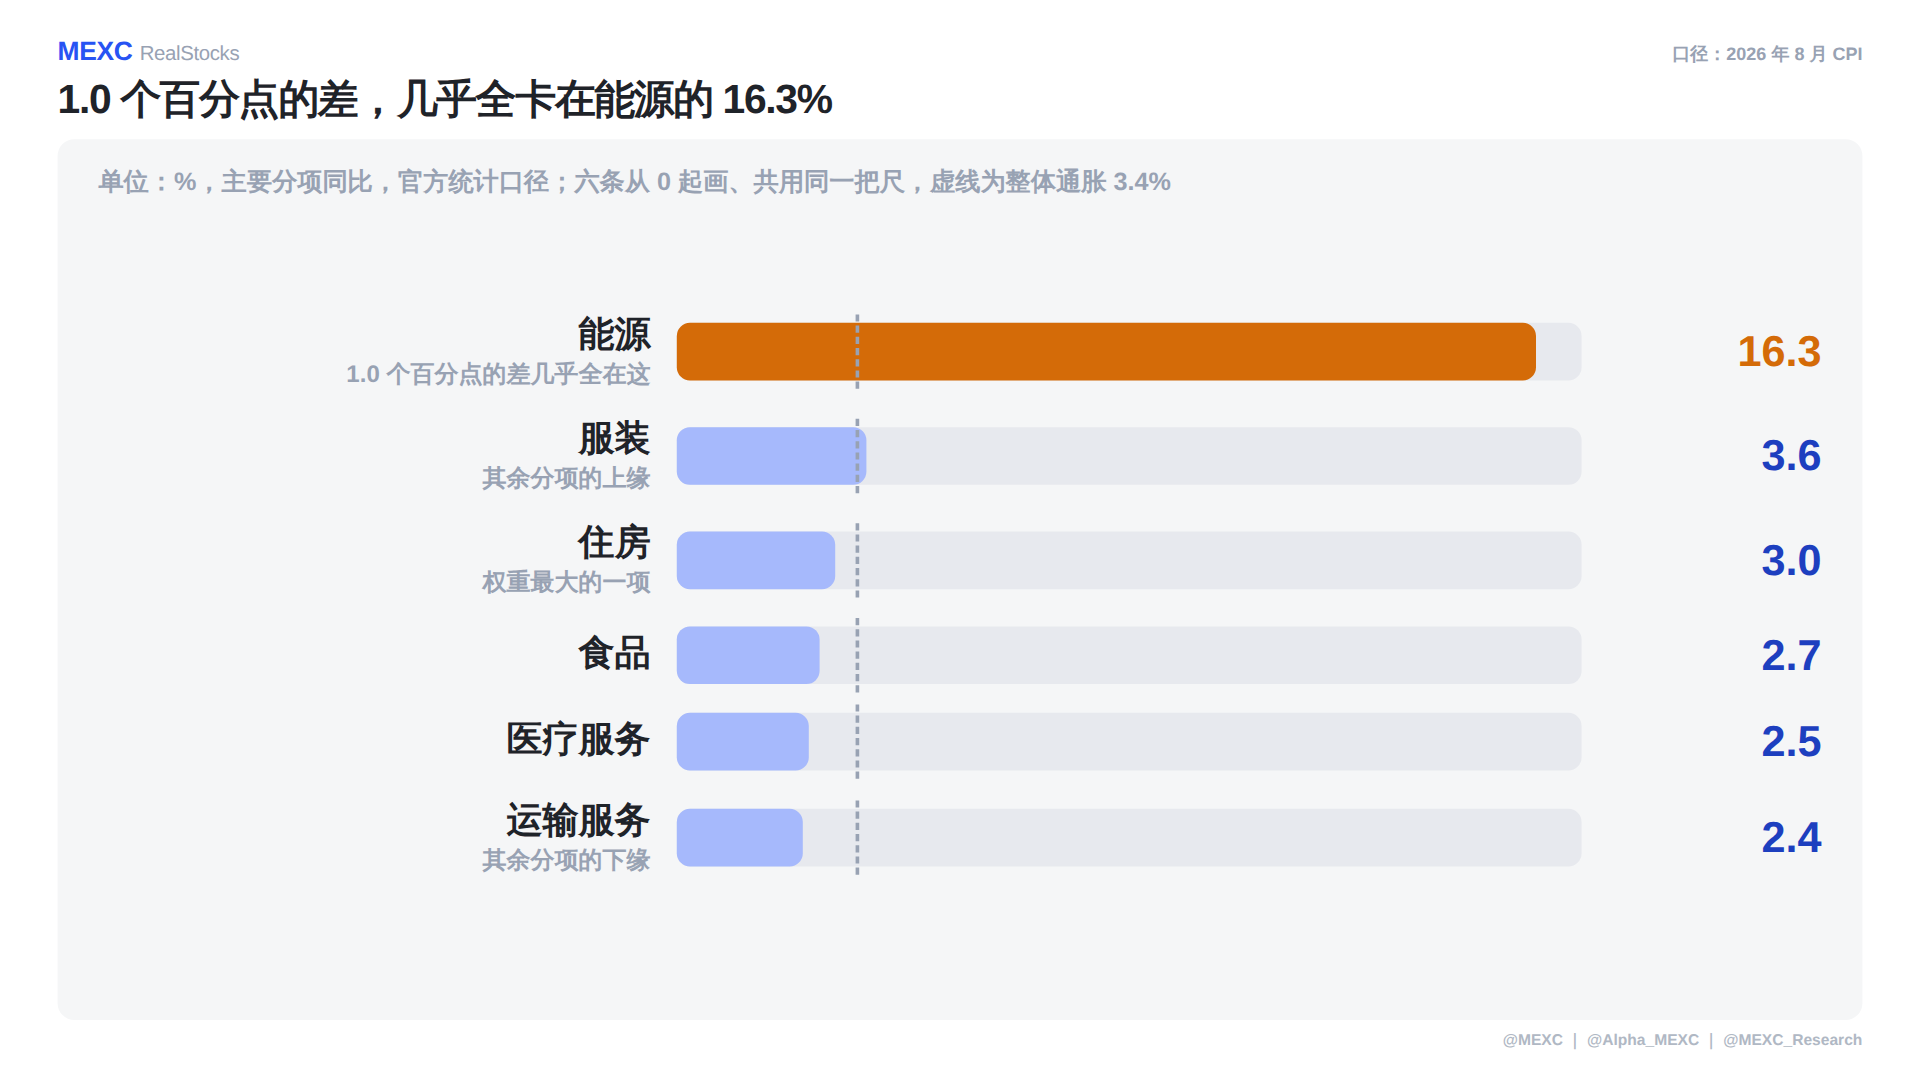
単位は%、8月CPIの主要項目の前年同月比上昇率で、公式統計の基準。6本は0から描画し、同じ物差しを共用しており、点線は総合インフレ3.4%である。エネルギー16.3%が際立って高く、その他の項目は衣料品3.6%から運輸サービス2.4%の間に位置する。総合インフレ3.4%、コアはわずか2.4%で、その差は1.0ポイント。そしてこの1.0ポイントはほぼすべてエネルギーに集中しており、その他の項目は狭いレンジに収まっており、コアは決して熱くない。
第1の観察点は、当局者がエネルギーインフレをどう位置づけるかである。「見透せる」一時的ショックとみなせば、年内2回目の利上げの余地は残り、テック株が先に恩恵を受ける。波及していると認定すれば、割引率はさらに上がる。第2の観察点は、あの8項目の合意がどう引用されるかである。それはセンチメント面の緩和であり、ファンダメンタルズではない。
5. 米国株講座:週末の補習、チップは金を稼ぎ、データセンターは金を借りる

52週高値からのドローダウン幅(%)=(52週最高値 − 最新終値)÷ 52週最高値 × 100、基準は09/25の終値。6本は0から描画し、同じ物差しを共用しており、数値が大きいほど高値から遠いことを表す。⚠️ これはドローダウン幅順に並べたものであり、品質評価でも推奨順位でもない。アドバンスト・マイクロ・デバイセズ(AMD)はわずか1.3%のドローダウンで、もう一方のオラクル(ORCL)は57.5%のドローダウンである。
同じAI主軸上に2つの位置がある。上流は現金を回収し、下流は金を借りて工場を建てる。アドバンスト・マイクロ・デバイセズ(AMD)はCPUとAIアクセラレータカードを作り、出荷して代金を回収し、資金は当期に入ってくる。先週金曜日は1日で9.9%上昇し、時価総額は初めて1.03兆ドルを突破した。マイクロン・テクノロジー(MU)はDRAMとHBMメモリを作り、AIサーバーが1台増えるごとにより多く売れる。1,082.28ドルで引け、52週最安値の6.8倍である。借金で拡張するほど高値から遠い——ソフトバンクがOpenAI投資のために発行したハイイールド債は、最長の年限でクーポン9.75%であり、それが現在の「AIのための借金」の価格である。
今日知る1社:CoreWeaveが売るのは計算時間

単位は億ドルで、CoreWeave(CRWV)の同じ第2四半期の数字を採用。2本は0から描画し、同じ物差しを共用しており、分母は同じ四半期の売上高26億ドルである。この分母は前の図とは異なり、2つの図は図をまたいで比較できない。CoreWeaveが売るのはチップではなく計算時間である。GPUを自社のデータセンターに設置し、大規模モデルを開発する顧客に時間単位で貸し出す。第2四半期の売上高は26億ドル、前年同期比112%増、受注残高は1,042億ドルである。
しかし拡張は借金によるものである。同じ四半期の支払利息は6.4億ドルで、売上4ドルごとに約1ドルを利息に支払う計算になり、米国債利回りが動けばコストもそれに追随する。この種の企業を見るには3つのステップがある。まず支払利息を売上高で割る。次に新規債券の価格を見る。ソフトバンクの最長年限は9.75%である。最後に受注と債券の満期が合っているかを見る——受注残高は今後数年にわたって平準化されるが、利息は毎四半期支払わなければならない。
6. よくある質問
Q:業界平均がわずか−0.10%なのに、なぜこの日が個別株の動きと言えるのか?
A:−0.10%はほぼ横ばいの微減であり、セクター全体の下落ではないからである。同じグループには他に4銘柄が上昇しており、差異はセクターの方向性ではなく個別のニュースによるものである。
Q:3.97%上昇したのに出来高が1.10倍しかないのは矛盾ではないか?
A:矛盾ではないが、注記に値する。1.10倍は出来高が膨らんでいないことを意味し、価格は動いたが売買の回転が追随しておらず、従来の「倍率が大きい=材料がある」とは逆である。
Q:特許ライセンス契約の更新ではどの数字を見るべきか?
A:まずライセンス料が売上高に占める比率を見る。クアルコムは約15%(6月四半期)で、比率が高いほど重みが大きい。今回の契約更新の金額と満了日はいずれも非開示で、条件は今後の提出書類を待つ必要がある。
Q:ドットチャートの中銀値4.1%は約束と受け取れるか?





