


今夜9時半に米国がCPI報告を発表:前年比データ欠如の中、投資家は何に注目すべきか?


- 核心的見解:10月CPI報告はFRBの12月FOMC会合前の最後のインフレデータであり、市場は物価が予想通りに冷え込むかどうかに高度に注目している。コアCPIの前月比は0.2%への減速が見込まれ、FRBがさらなる利上げを行うかどうかを判断する重要な根拠となる。
- 主要ポイント:
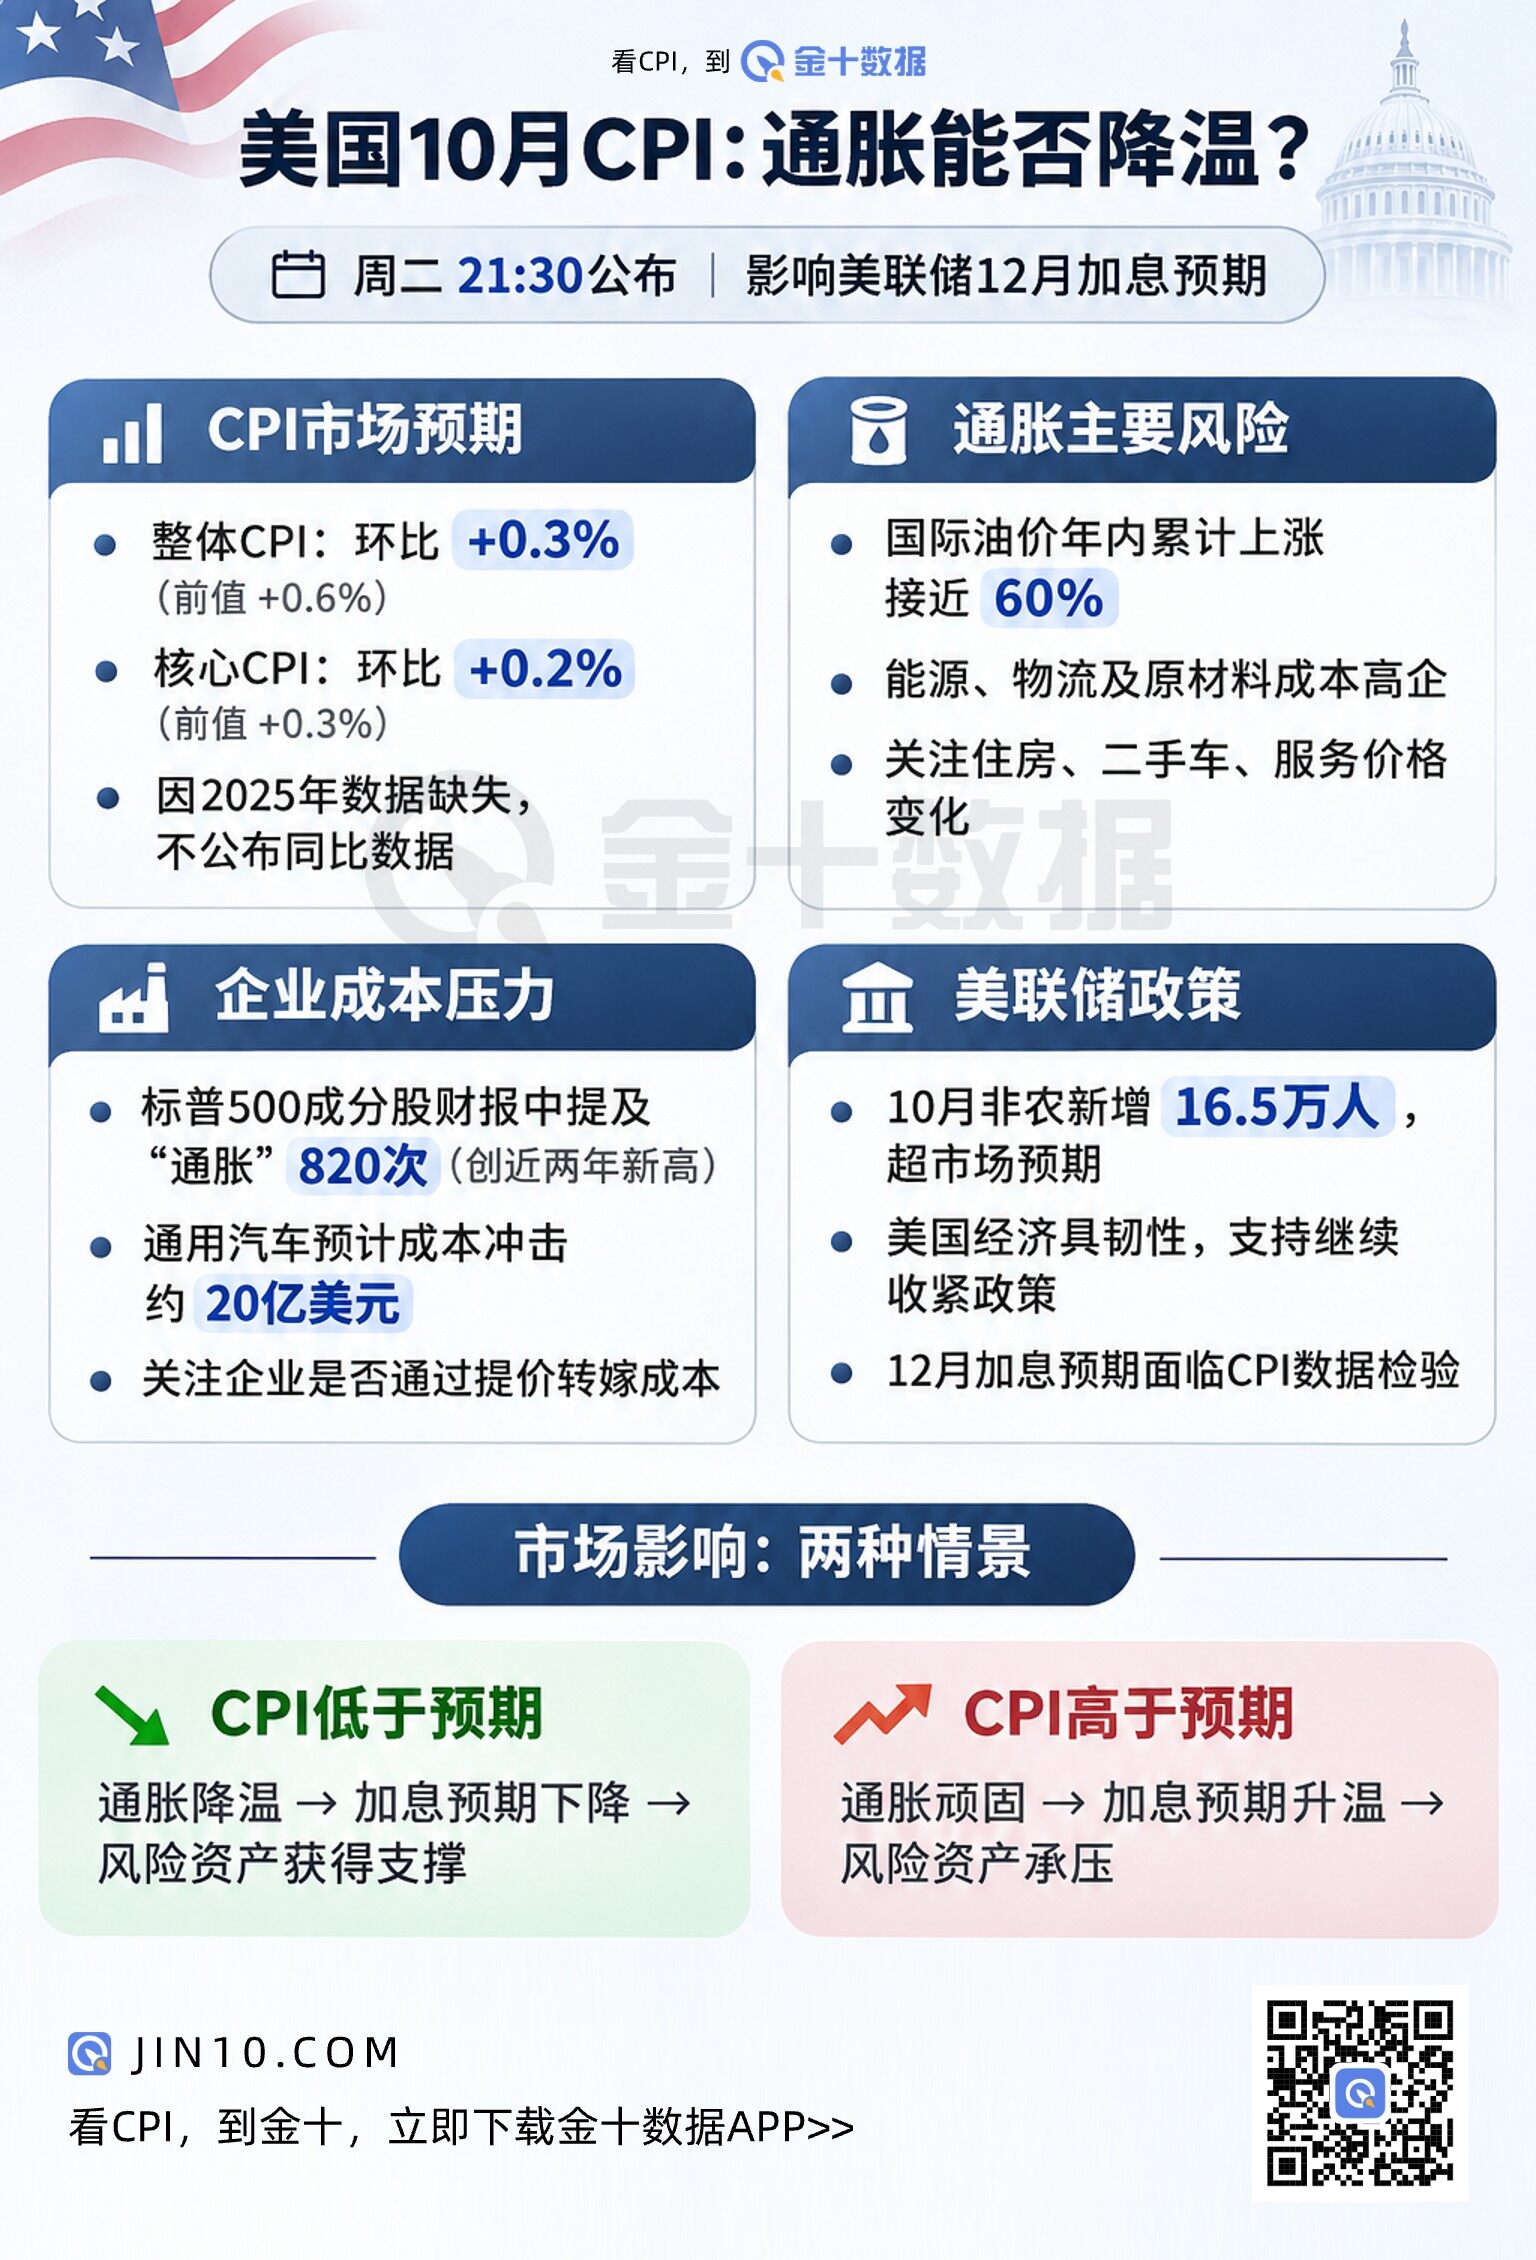
- エコノミストは10月の総合CPI前月比が0.3%上昇(前値0.6%)、コアCPI前月比が0.2%上昇し、3ヶ月ぶりの最小上昇幅となる見込みだと予想している。
- 2025年10月の政府閉鎖によるデータ欠如のため、今回は前年比を公布できず、市場は前月比データと価格内訳により趨勢を判断することになる。
- エネルギー価格は高値から回落したものの、年初来の累計上昇率は依然60%近くに達し、運輸・製造・家計支出のコストを押し上げ続けており、企業がコストを転嫁する圧力が今後のインフレに影響を与える可能性がある。
- S&P500構成銘柄の10月決算説明会で「インフレ」が820回言及され、2024年2月以来の高水準となった。工業企業が約4分の1を占める。
- ゼネラル・モーターズはコモディティと物流コストの上昇により約20億ドルの悪影響を見込んでおり、PPGなどの企業は値上げによるコスト転嫁を検討している。
- 10月の非農業部門雇用者数は16.5万人増と予想を上回り、経済の底堅さからFRBにはインフレ抑制に引き続き注力する余地がある。
- 金曜日には10月PPIが発表される予定で、前年比6.6%への加速が見込まれ、ほぼ4年ぶりの高水準となる。生産段階の価格圧力をさらに反映することになる。
原文来源:金十数据
火曜日の午後21時30分、米国労働統計局は10月の消費者物価指数(CPI)を発表する。投資家は、すでに2ヶ月連続で明らかに上昇した物価が冷え込み始めるかどうか、また最新データがFRBの更なる利上げ判断を変えるかどうかに注目している。
ロイターの調査によると、エコノミストは10月の総合CPIが前月比0.3%上昇と、9月の0.6%を下回ると予想している。食品とエネルギー価格を除いたコアCPIは前月比0.2%上昇と、3ヶ月ぶりの小さな伸びとなる見込みだ。
今回のCPI報告書には一つの特殊な点に留意する必要がある。2025年10月の米国連邦政府の閉鎖により当月のCPI報告書が欠落したため、米国労働統計局は今回、参照基準を欠き、年率(前年比)のインフレデータを公表できない。月率(前月比)は通常通り発表される。したがって、市場は総合およびコアCPIの前月比変化、ならびに具体的な価格項目により一層依存してインフレ動向を判断することになる。
また、この報告書はFRBの12月議決会合前の最後のCPIデータとなる(次回のCPIはFRBの金利決定当日の遅い時間に発表される)。先に発表された10月の非農業部門雇用報告は市場予想を上回り、米国経済が依然として回復力を持っているとの判断をさらに強めた。利率見通しを再評価しているウォール街にとって、インフレが予想通りに沈静化するかどうかが、次の段階の資産価格の動向を決定する重要な変数となっている。
インフレは冷え込む見込みだが、物価圧力は依然として消えていない
これまでに、米国9月CPIは前月比0.6%上昇し、今年4月以来最大の単月上昇幅を記録、2ヶ月連続の明らかな上昇により市場のインフレ持続性への懸念が深まった。
エコノミストの最新予測によると、10月の米国総合物価上昇率は明らかに減速する可能性がある。コアCPIは前月比0.2%上昇と、9月の0.3%から低下すると予想される。予測通りとなれば、これまで連続して強含んでいたインフレデータに一定の緩和をもたらすだろう。
シティグループのエコノミストは、高いエネルギーコストの他の商品価格への波及は比較的限定的である可能性が高く、サービス価格の上昇も緩やかにとどまると予想している。
ブルームバーグ・エコノミクスの研究チームは、10月の総合CPIの実質前月比上昇率は約0.25%、コアCPIは約0.24%になると予想している。研究チームは、財とサービスの価格上昇率がいずれも減速する可能性があるとし、中でも中古車、消費者電子製品、および住居関連サービスの価格変化に注目する価値があるとしている。
しかし、エネルギー価格の下落はインフレ圧力がすでに解除されたことを意味するものではない。国際原油価格は先週大幅に下落し、1バレル100ドルを下回ったものの、年初来の累積上昇率は依然として60%近くに達しており、天然ガス価格も年初水準を大きく上回っている。
エネルギー価格の高止まりは、運輸、製造、農業、および家計支出のコストを押し上げている。企業がこれらのコストを吸収し続けられるか、また商品やサービスの販売価格を引き上げて圧力を転嫁するかどうかが、今後数ヶ月のインフレ動向に影響を与えるだろう。
企業のインフレ懸念が高まる、市場は価格転嫁にも注目する必要
最近の企業決算は、米国のインフレ圧力がすでに様々な産業に広く影響を及ぼしていることを反映している。
ブルームバーグの集計によると、S&P500指数構成企業の10月の決算電話会議で、「インフレ」および関連用語が820回言及され、2024年2月以来の最高水準となった。うち工業企業が言及回数の約4分の1を占め、エネルギーおよび物流コストの上昇による圧力を反映している。
ゼネラル・モーターズは、商品、物流、および記憶用半導体の価格上昇により、今年約20億ドルの悪影響が生じると予想している。塗料メーカーのPPGインダストリーズは、原材料コストの圧力を緩和するため製品価格の引き上げを検討していると述べている。
消費財企業も同様の問題に直面している。調味料メーカーのマコーミックは、高い運送コストと消費者の支出低迷が同時に経営に影響を与えており、2027年のインフレとコスト見通しを依然として評価する必要があると警告した。
これらの企業の発言は、10月CPIの具体的な項目の参考価値を高めている。もしエネルギー価格の衝撃が依然として主にガソリンなどの少数のカテゴリーに集中しており、コア財およびサービス価格が減速し始めれば、市場はインフレがさらに広がるリスクがいくらか緩和されたと見る可能性がある。もし住居、運輸、およびその他のサービス価格が比較的速い伸びを維持すれば、インフレの持続性は依然としてFRBが直面する主要な問題となるだろう。
今週金曜日、米国はさらに10月の生産者物価指数(PPI)を発表する。エコノミストは、PPIの前年比上昇率が6.6%に加速し、ほぼ4年ぶりの高水準に達する可能性があると予想している。このデータは企業の生産段階における価格圧力をさらに反映し、コストが消費者に転嫁され続けるかどうかの判断に補足的な根拠を提供するだろう。
FRBが12月に利上げするかどうか、CPIが重要な根拠を提供
10月CPIが高度に注目される直接的な理由は、FRBの金融政策スタンスが持続的なインフレによって試されていることにある。
FRBは10月末の議決会合で政策金利を据え置いたが、すでに一部の当局者が金融政策の更なる引き締めを主張している。市場は現在、FRBが12月に利上げし、来年3月にも利上げを続ける可能性があると予想している。
先週木曜日、クリーブランド連銀のハマック総裁は、インフレを速やかに2%の目標に戻すため、FRBは制限的な金融政策スタンスを取る必要があると述べた。彼女は、より頻繁で小幅な金利調整を通じて、金融政策が経済情勢に後れを取るリスクを低減することを好むとしている。
ハマック総裁は先月のFRB金利決定で反対票を投じていた。彼女は、持続的な供給ショックにより企業や消費者のインフレ期待が徐々に強まり、中央銀行の物価安定の難易度が高まる可能性があると考えている。
最新の雇用データもFRBにさらに直接的な政策選択を迫っている。米国が先週金曜日に発表した10月の非農業部門雇用者数は16万5千人増と、市場のすべての予測を上回った。雇用の伸びが回復力を維持していることは、経済が依然として高い借入コストに耐えられることを示しており、FRBが政策の重点を引き続きインフレ抑制に置く余地があることを意味している。
もし10月のコアCPIが市場予想を明らかに下回れば、投資家は将来の利上げ幅や頻度に関する判断を引き下げる可能性がある。逆に、もしインフレが再び予想を上回れば、市場は金利が高水準でどれだけ維持されるかを再評価し、さらにはより緊縮的な政策経路への予想を高める可能性がある。





