


Confidence at Zero! Goldman Sachs Interprets Hedge Fund Positioning: "Capitulation-Style Liquidation," Largest Losses Since the Pandemic


- Core Viewpoint: U.S. hedge funds last week suffered the largest deleveraging since the pandemic, with net leverage falling to the 0th percentile of the past five years. Tech stocks saw historic-level selling, and market sentiment is in full panic, but CTA quantitative strategies will continue selling, and a true bottom may require waiting.
- Key Elements:
- The total leverage ratio of U.S. fundamental long/short funds fell 8.7 percentage points in a single week to 207.5%, while the net leverage ratio dropped 3.7 percentage points to 43.3%, hitting the 0th percentile of the past five years.
- Since early October, Goldman Sachs clients have net sold more than $30 billion in tech stocks, exceeding the $21-23 billion scale during the July momentum pullback by 30%-40%.
- CTAs last week sold about $11.6 billion in S&P futures and $3 billion in Nasdaq futures. In the coming week, under flat/up/down scenarios, they would still sell about $23.3 billion/$3.9 billion/$48.7 billion respectively.
- The Goldman Sachs panic index hit 9.57 last Thursday (the historical buy signal threshold is above 9), the S&P 500 "multiple surprise ratio" reached its largest value in 19 years, and the options market is severely underestimating volatility.
- Mutual funds bought against the trend, with global equity funds seeing net inflows of about $89 billion in the week ending November 4; corporate buybacks accelerated, with the share of discretionary orders jumping from 22% to 33%.
- Net allocation to Mag 7 and hyperscale cloud computing remains near historical highs, while housing and power/electrical equipment have turned net short. The last crowded trades may become the next selling target.
原文作者:董静
原文来源:华尔街见闻
先週、ヘッジファンドはついに「白旗を上げた」。ゴールドマン・サックスの最新データによると、米国のファンダメンタルズ・ロングショート・ファンドは週単位でレバレッジを大幅に削減し、デレバレッジの規模は2020年3月の新型コロナウイルス暴落以来最大となった。ネットレバレッジ率は過去5年間の0パーセンタイルまで低下し、米国株投資家のポジションの軽さは過去5年間で見られなかった水準となっている。同時に、テック株の売却規模は今夏の混乱局面をはるかに超えており、CTAクオンツ戦略は依然として売り続けており、市場のほぼすべてのセンチメント指標がパニックシグナルを発している。
月曜日(11月9日)、ゴールドマン・サックスのプライムブローカレッジ・データによると、米国のファンダメンタルズ・ロングショート・ファンドのグロスレバレッジ率は先週1週間で8.7ポイント低下し、2020年3月の新型コロナウイルス以来最大の週間下落幅となった。ネットレバレッジ率は3.7ポイント低下して43.3%となり、5年遡及期間の第0パーセンタイルに位置している。ゴールドマン・サックスのトレーダー、Pierre Saboureault氏は月曜日のリポートで、デレバレッジは7月以来の最高速度に加速しており、ファンダメンタルズ・ロングショート・ファンドのネットレバレッジ率は同時に1年、3年、5年の低水準に達し、先週木曜日には「投降型」の清算の典型的な特徴が現れたと総括した。
テック株が真っ先に打撃を受けた。10月初旬以降、ゴールドマン・サックスの米国トレーディングデスクの顧客は300億ドル超のテック株(TMTおよび通信サービス)を純売りしており、今年7月のモメンタム調整時の約210億〜230億ドルの売却規模をはるかに超えている。同時に、CTAクオンツ戦略は先週5日間でS&P先物約116億ドルとナスダック先物30億ドルを売却し、モデル予測によれば今後1週間も様々なシナリオで売り続ける見通しだ。
パンデミック以来最大のデレバレッジ:ネットレバレッジは5年ゼロパーセンタイルまで低下
ゴールドマン・サックスのトレーダー、Nelson Armbrust氏は11月9日の「今日のポイント」リポートで、このデレバレッジの規模を詳細に示した。米国のファンダメンタルズ・ロングショート・ファンドのグロスレバレッジ率は8.7ポイント低下して207.5%(1年期第26パーセンタイル)、ネットレバレッジ率は3.7ポイント低下して43.3%(5年期第0パーセンタイル)となった。ベータ調整後のグロスレバレッジ率は週間で約16ポイント下落し、年初来ではグロスレバレッジ率が11ポイント、ネットレバレッジ率が11.6ポイント低下し、2025年通年のグロスレバレッジ率増加幅21.9ポイントの半分以上を帳消しにした。ロングショート比率は1.527で、3年期および5年期の第1パーセンタイルにある。
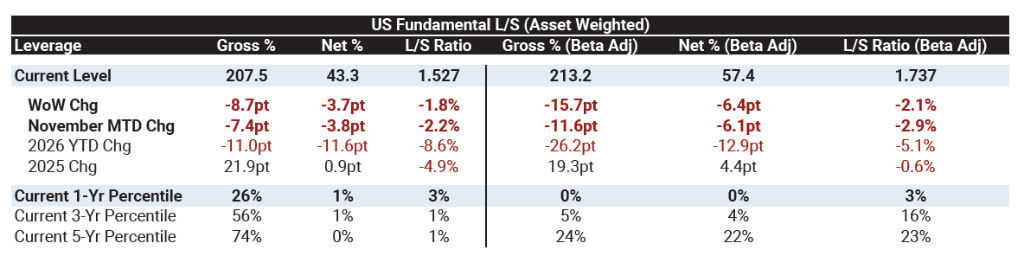
Armbrust氏は「これはポジションが整理されつつある強いシグナルだ」と述べた。
注目すべきは、マクロ口座とシステマティック口座をグローバル・プライムブローカレッジ勘定に含めると、全体のグロスレバレッジ率は実際には0.1ポイント微増して314.2%(過去1年第85パーセンタイル)となったものの、ネットレバレッジ率は第4パーセンタイルまで下滑し、ロングショート比率は第3パーセンタイルまで低下したことだ。言い換えれば、市場には依然として大量のエクスポージャーがあるが、信念はほとんどない。
グローバルな視点では、Saboureault氏のデータによると、グローバル株式は純売りされ(1年期-1.0標準偏差)、デレバレッジのペースが加速しており(1年期-0.8標準偏差、7月以来最大のドル建てデレバレッジ規模)、ロングポジションの売却規模はショートカバーの5倍となっている。個別株は8週連続で純売りされ、マクロ商品は3週連続で純買い入れとなった。グローバルのファンダメンタルズ・ロングショートのネットレバレッジ率は45.3%で過去12ヶ月間の最低水準となり、1年期および3年期の第0パーセンタイルに位置し、ロングショート比率はゴールドマン・サックスの勘定で過去5年間の最低となっている。
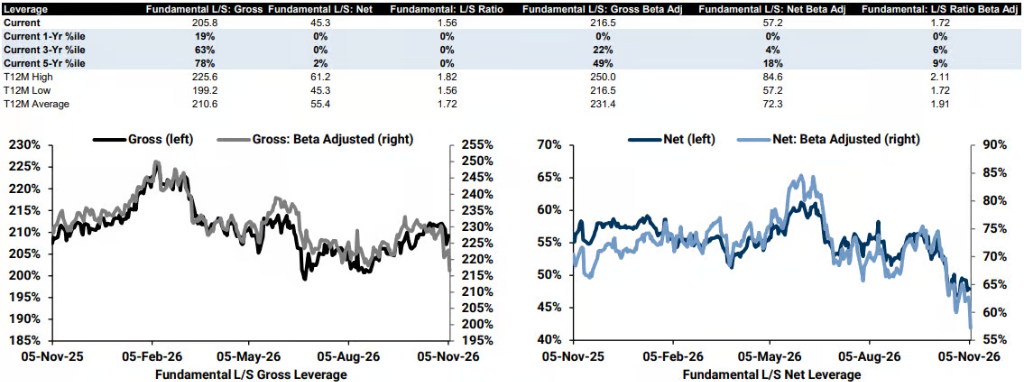
モルガン・スタンレーは以前、今夏および10月の継続的なリスク削減はL/Sファンドにとって15年間で最長の継続的リスク削減段階であると指摘していた——しかもそれは先週の「血祭り」が発生する前の判断であった。先週を経て、米国のネットレバレッジ率はモルガン・スタンレーが記録した51%からさらにゴールドマン・サックスのデータで43%まで低下した。
テック株は歴史的な売りに直面、資本財株は5年ぶり最大の純売り
テックセクターは今回の売りの最大の被災地となった。情報技術セクターはグローバルおよび米国で純売り規模が最大のセクターであり、今週のグローバル情報技術株の純売り比率はゴールドマン・サックスが2016年以降に記録した中で最大の純売り週とほぼ同等であり、過去5ヶ月間で既に4回、歴史的上位5大純売り週に入っている。
ゴールドマン・サックスの証券ブローカー、Robbie Stankard氏は、パーセントベースで見ると、今週のグローバルテック株の売却規模は2024年10月中旬および9月の状況に匹敵し、いずれもゴールドマン・サックスが2016年以降に記録した中で最大の純売り週であると指摘した。
ゴールドマン・サックスのトレーダー、John Flood氏は「先週を振り返る」と題したリポートで次のように書いた:10月初旬以降、ゴールドマン・サックスの米国トレーディングデスクの顧客は約300億ドルのテック株(TMTおよび通信サービス)を純売りしており、そのうち先週分が約60億ドルを占めた。これに対し、7月のモメンタム調整時の純売り規模は約210億〜230億ドルであり、現在の売りは30%〜40%超えている。唯一のポジティブなシグナルは、11月6日(金曜日)が7営業日連続で初めてテック株の純買い入れが現れ、規模が約10億ドルであったことだ。
資本財セクターも免れなかった。資本財株はグローバルで2番目に大きい純売りセクターであり、5年ぶり最大のパーセント純売りを記録し、4週連続で純売りされている。サブセクター別では、電気設備、建設製品、航空宇宙・防衛、商社・販売代理店が下落を主導し、旅客航空と機械は純買い入れとなった。Stankard氏は、電気設備と建設製品が下落を主導したのは偶然ではなく——これはまさにデータセンター電力関連の取引であると指摘した。
年初来の累計で見ると、TMTセクターの純売りは7月の低水準付近まで戻り、資本財セクターは先週5日間の売却規模が3標準偏差を超え、米国の各セクターの中で最大となった。
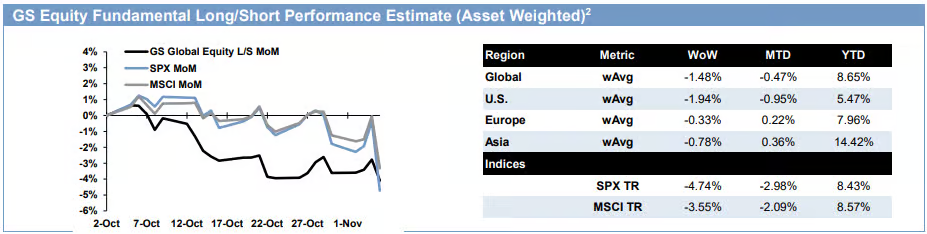
業績面では、ゴールドマン・サックスのプライムブローカレッジ推計によると、米国のファンダメンタルズ・ロングショート・ファンドは先週1.94%の損失を出し、グローバルの同種ファンドは1.48%の損失を出した一方、S&P 500トータルリターン指数は同期間に4.74%下落した。米国株投資家の年初来リターンはわずか5.47%で、S&P 500の8.43%を下回っている。テック・テーマ型ファンドはさらに悲惨で、木曜日までに年間の上昇分をすべて失った。
ポジション構造:Mag 7は依然として歴史的高水準近く、住宅・電力はネットショートに転換
パンデミック以来最大規模のデレバレッジを経ても、ゴールドマン・サックスの勘定には注目すべきポジション構造がいくつか残っている。Flood氏は現在のプライムブローカレッジ勘定で際立つ5つのセクターを挙げた:
Mag 7およびハイパースケーラー(ネット配分は依然として歴史的高水準近く)
住宅/住宅建設業者(勘定はネットショート、ロングショート比率は5年低水準)
外食(ロングショート比率は5年低水準)
電力/米国電気設備(勘定はネットショート、ロングショート比率は5年低水準)
中小型バイオテック(依然としてネットロング、ロングショート比率は3超だが約3年低水準)
最も注目すべきは、パンデミック以来最大のデレバレッジを経た後も、Mag 7およびハイパースケーラーへのネット配分が依然として歴史的高水準近くにある一方、勘定は住宅および電力/電気設備に対してネットショートに転換していることだ。言い換えれば、ファンドはテック株を広く売却しながらも、「資金の出し手」(すなわちハイパースケーラーの巨人)のロングポジションを死守している。市場がさらに悪化すれば、この最後の混雑した取引が次の売却対象となる可能性がある。
CTAクオンツ戦略:あらゆるシナリオで売り手、最大でさらに450億ドルを売却の可能性
先週、CTAクオンツ戦略は下落の加速器として機能した。推計によると、CTAは先週5日間でS&P先物約116億ドルとナスダック先物30億ドルを売却した。
さらに懸念されるのは今後の圧力だ。Saboureault氏のシステマティック戦略サマリーによると、システマティック/CTAシグナルは現在、グローバル株式市場の50%〜60%でマイナスとなっており、S&P 500および主要市場の大半をカバーしている。
Stankard氏のシナリオ分析によると、今後1週間、市場がどう動いてもCTAは売り手となる:
- 横ばいシナリオ:約233億ドルを売却(うちS&P約311億ドル)
- 上昇シナリオ:約39億ドルを売却(うちS&P約231億ドル)
- 下落シナリオ:約487億ドルを売却(うちS&P約315億ドル)
今後1ヶ月では、力強い上昇シナリオのみでCTAが買い手に転じ(約740億ドルを購入、うちS&P約144億ドル)、下落シナリオではグローバル株式の売却規模が約1495億ドルに達する可能性がある。
S&P 500の重要なテクニカル水準:短期約7675ポイント、中期約7549ポイント、長期約7084ポイント。現在の指数終値はいずれもこれらの水準を上回っており、これがクオンツ戦略が売り続ける理由である。
パニックシグナルが全面点灯、唯一の例外はゴールドマン・サックス自身のセンチメント総合指標
複数の市場センチメント指標が既に強いパニックシグナルを発している。
ゴールドマン・サックスの「パニック指数」:Armbrust氏によると、この指数が9を超えると歴史的に良好な買い場となるが、先週木曜日に9.57に達し、週末には9.2で引けた。
「マルチプル・サプライズ比率」:ゴールドマン・サックスのデリバティブ専門家兼ストラテジストのBrian Garrett氏が作成したこの指標は、資産の1日の騰落率を前日のオプション・インプライド・ボラティリティに対する倍率で測定する。S&P 500は今週この指標が19年ぶりの最大値を記録し、ナスダックが2位、ラッセル2000がトップ5に入った——オプション市場による今回の変動の過小評価は20余年ぶりの水準だ。
市場マイクロストラクチャーも圧力にさらされている:S&P先物の板の厚みは既に415万ドルまで低下し、平均値1140万ドルを大きく下回っている。1ヶ月インプライド相関は夏の10%未満から約26%まで跳ね上がった。ナスダックとS&Pのインプライド・ボラティリティの差は約9ポイントまで拡大し、夏のモメンタム崩壊時に記録した12.6ポイントの記録に迫っている。プット・オプションのスキューは1.20の高水準を維持し、コール・オプションのスキューは0.76まで低下した。
ゴールドマン・サックスのリスク選好指数(GSRAII)は-0.65まで低下したが、Armbrust氏が言う-1の強い買いシグナル水準にはまだ達していない。2020年3月の新型コロナウイルス底値時にはこの指数は-2.03であった。
個人投資家も動揺し始めている。Saboureault氏の個人投資家に対する一言評価は「まばたきした」だ。先週は6月初旬以来最もネガティブな2つの日次売買スキュー reading が現れ、S&P 500の個人投資家の純買い入れは2度ゼロを下回った。AAII調査によると、11月4日までの週に弱気比率が7ポイント跳ね上がって48.4%となり、





