米国株デイリー|半導体株が力強く上昇を主導、三大指数そろって2%超上昇、エヌビディアは逆行安4%(11月10日)


- 核心的观点:米国株は原油急落と売られ過ぎの反動に支えられて大幅反発したが、エヌビディアはCEOのガバナンス調査により逆行安と一人負けとなり、AI相場にはガバナンスとサプライチェーン・コンプライアンスの二重のディスカウントが生じている。暗号資産市場ではBTCがStrategyの取得単価を下回り、DATの調達アービトラージ余地が消滅して新規流入が停滞、高金利環境下で無利子資産とDATのバリュエーションが同時に圧迫されている。
- 重要な要素:
- S&P500は+2.35%、ナスダックは+2.74%、フィラデルフィア半導体指数は+6.86%、VIXは22.31%低下。ブレント原油は5.85%安の92.57ドルで、新高値ではなく「下落幅の修復」である。
- エヌビディアは-4.27%。取締役会がフアン・レンシュン氏が中国の情報機関と接触したかどうかを調査しており、大盘に対するアンダーパフォーム幅はDeepSeekショック以来最大。AMDは+13.26%でGoogleの受注を獲得し、AI計算能力の調達が複数サプライヤー化するシグナルとなっている。
- BTCは74,853.97ドルでStrategyの保有平均単価75,456ドルを下回り、初めて全体で約5.1億ドルの含み損。2.838億ドルの純調達額のうちBTC購入に充てたのはわずか28.9%、STRCの買い戻しに66.3%が向かった。
- 米国現物ビットコインETFは週間で12.82億ドルの純流出(IBITは-12.09億)と6月以来最大。市場全体のETF純資産は約960億ドルまで減少。
- 10月の非農業部門雇用者数は16.5万人増と予想の6.5万人を大幅に上回り、失業率は4.1%。12月利上げの確率は約77%に上昇し、10年米国債利回りは4.864%で割引率は低下しにくい。
- CoinbaseはOCCの最終的な信託銀行免許を取得。財務省・OFACは約160億ドル相当の資金関与を理由にMEXCのドル決済チャネルを遮断。MSCIの新規則によりDATに約28億ドルのパッシブ売り圧力が生じる可能性。
- 中国は対米24%関税の停止期間を来年1月まで延長し10%の税率を維持。民主党が議会両院を制し、貿易とAI規制の道筋の不確実性が高まっている。
一、トップニュース
- 米国株が1日で大幅反発、半導体株が主導。 S&P 500 +2.35%、ナスダック +2.74%、フィラデルフィア半導体指数 +6.86%で、先週のAI売りが失った地合いの大部分を回復した。VIXは25.64から19.92へ低下(-22.31%)。原動力は原油価格の下落+売られ過ぎの買い戻しであり、ファンダメンタルズの新たな好材料ではない。
- ブレント原油が1日で5.85%下落し92.57ドル。 トランプ大統領は交渉に進展があればイランへの攻撃再開は「極めて不可能」と述べ、現状維持を志向。市場では約80億ドルのホルムズ海峡に関する取り決めが大統領の決断を待っているとの観測が流れた。地政学的リスクプレミアムが急速に剥落した。
- エヌビディアは唯一の逆行安となる大手:-4.27%。 取締役会がCEOのジェンスン・フアン氏に対する調査を開始し、会社は取締役会声明を発表。アナリストは「これは一人のCEOではなく、AI産業全体のリスクだ」と指摘。エヌビディアの市場全体に対するアンダーパフォーム幅はDeepSeekショック以来最大となった。
- 本日21:30(北京時間)に10月CPIを発表、ただし前年比の数値はなし。 2025年の43日間に及ぶ政府閉鎖によるデータ欠落のため、BLSは10月CPIの前年比およびコア前年比を公表せず、前月比のみを公表する。市場はガソリン価格下落が全体のインフレ鈍化を促すと予想している。
- 中国が対米24%関税の停止期間を来年1月まで2カ月延長、10%の税率は維持。 短期的には貿易摩擦を緩和するが、民主党が上下両院を制したことで、通商政策の不確実性が高まった。
- 暗号資産:BTCが75,000ドルを割り込み、Strategyは逆行して買い増し。 BTCは74,853.97ドル(24時間-0.4%)。Strategyは11/2~11/8に1,036枚のBTCを追加取得(平均価格79,012ドル)、保有量850,364枚・平均価格75,456ドル——ビットコイン価格はすでにそのコストラインを下回っている。
二、米国株市場とマクロ
2.1 指数終値(米東部時間 2026-11-09 16:00)
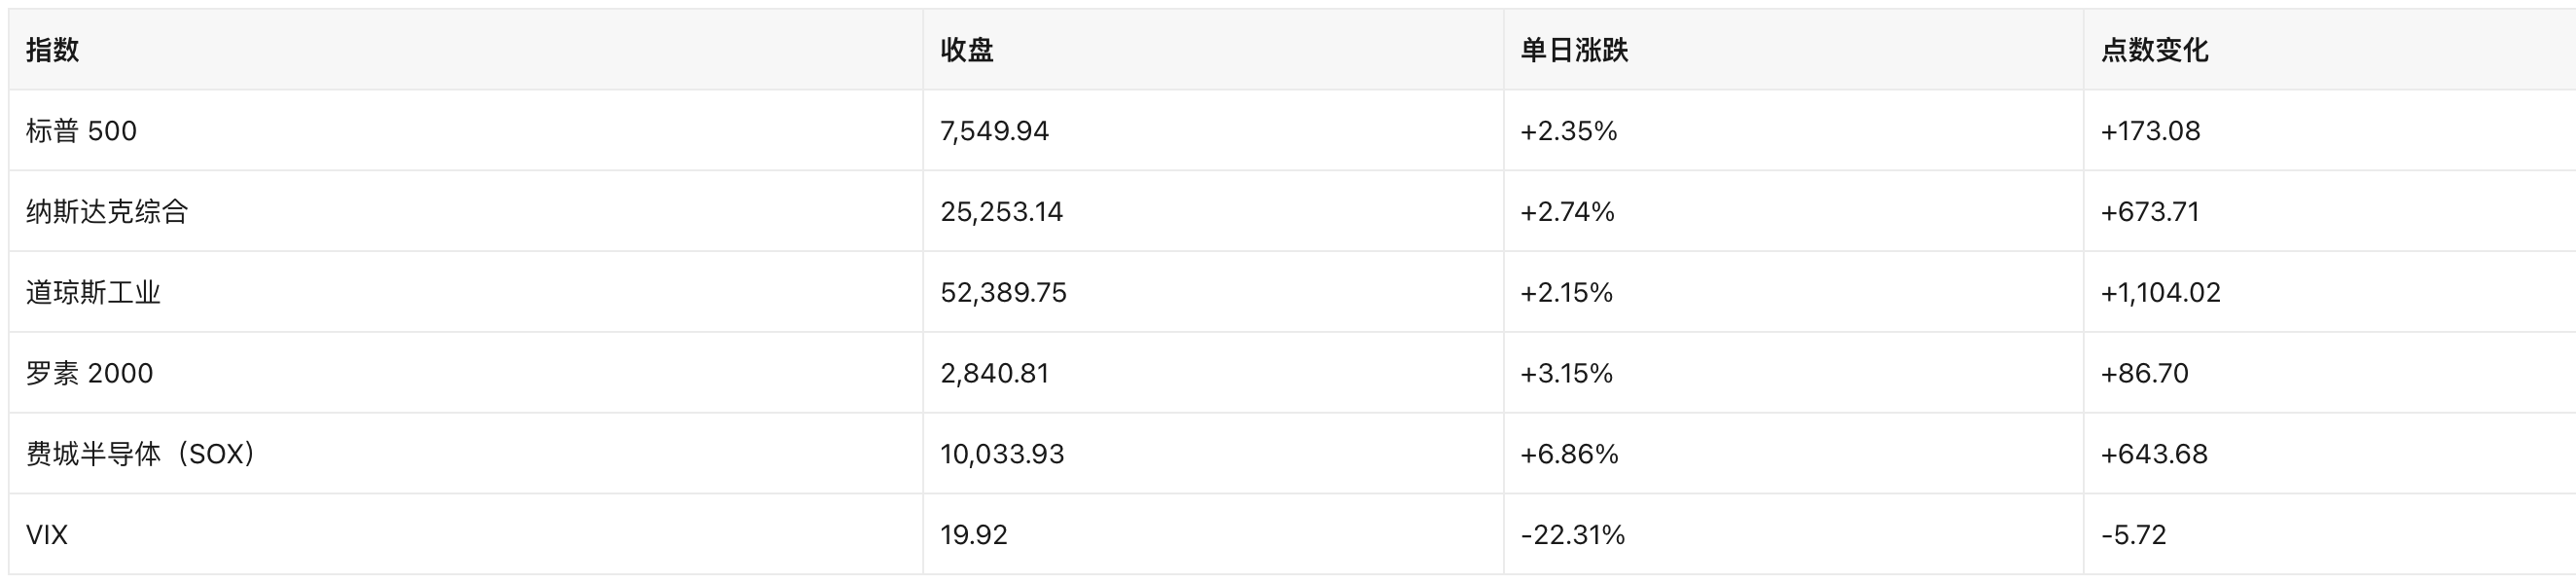
主な要因:① 原油価格が1日で約6%下落し、インフレとコスト圧力の予想が緩和;② 先週木曜にフィラデルフィア半導体指数が1日で12.2%急落し、ナスダックがテクニカル調整入りした後、集中的な買い戻しが発生;③ 中国が関税停止期間を延長し、リスク選好が限界的に回復。注意:これは「下落幅の回復」であり新高値ではない——S&P 500は11/4に7,688.62で引けており、現在の水準より1.84%高い。
2.2 マクロデータとFRB
- 10月非農業部門雇用者数(11/6発表):16.5万人増、市場予想の6.5万人を大幅に上回る;失業率は4.1%に低下。 発表後に利回りが上昇し、12月利上げ観測が強まった。(CNBC、Reuters、Bloomberg)
- 12月利上げ確率は約77%に上昇(11/7の市場価格、24/7 Wall StがKalshi/先物を引用)。現在の政策方向は「10月は見送り、12月は利上げの可能性」であり、2025年の利下げサイクルとは逆である。
- 9月CPI前年比3.7%(10/14発表、イラン戦争によるガソリン価格急騰が主因)。10月CPIは本日発表だが、前年比とコア前年比は含まれない。前月比の数値が「原油安がインフレに波及しているか」を判断する上でより重要となる。
- 米国債とドル(11/9):10年債利回り4.864%、先週金曜の4.859%からほぼ横ばい(+0.5bp);ドル指数101.68、先週金曜終値102.30から0.61%下落。
- 貴金属と原油(11/9清算):COMEX金4,114.50ドル/オンス、+0.97%(電子取引の最新値4,132.60);ブレント92.57ドル/バレル、-5.85%;WTI 86.85ドル/バレル、-4.38%。
三、注目個別株とセクター
3.1 半導体製造装置:AMAT +11.37%、LRCX +10.41%、KLAC +9.31%、ASML +6.21%
装置株は月曜の反発で最も力強い主線であり、メモリ不足のストーリーとAI設備投資期待の直接的な恩恵を受けた。Applied Materialsは370.55ドルで引け、1日+11.37%。11/12の引け後に決算を発表予定(市場のEPS予想は4.06ドル)であり、株価は「決算前の先走り」と言える。意味するところ:市場は先週の急落を「バリュエーション修正」とみなし「受注の下方修正」とは捉えていないため、決算前に再びポジションを積み増す意向がある;もし11/12のガイダンスが予想を下回れば、この反発の反落リスクはこのセクターに集中する。
3.2 AMD +13.26%で508.58ドル:Google案件獲得+格上げ
二重の触媒:Google Cloudが新しいAIシステムにAMDチップを採用;Oppenheimerが格上げ。先週のAIトレード崩壊後、AMDは「エヌビディアの代替」というストーリーの最大の受益者となった。意味するところ:AI計算資源の調達に「マルチベンダー化」の兆しが現れ、エヌビディアの独占プレミアムにとって中期的な圧力となる。
3.3 エヌビディア -4.27%で178.67ドル:ガバナンスリスクが初めて単独で価格に織り込まれる
取締役会がCEOジェンスン・フアン氏が中国の情報機関から接触を受けたかどうかについて調査を開始し声明を発表、トランプ大統領は公に擁護した。出来高は4.57億株で、市場全体で最も活発な銘柄の一つ。意味するところ:これは需要側の問題ではなく、キーパーソンリスク+対中コンプライアンスリスクが同時に価格に織り込まれたのである——もし調査が輸出管理に関連する問題を引き出せば、影響は「コーポレートガバナンス」から「AIチップサプライチェーンのコンプライアンス」へと波及する。これこそが市場全体が大きく上昇する中で同社だけが下落した理由である。
3.4 大型テクノロジーと金融:売られ過ぎの反発、個別株レベルの材料なし
Meta +5.12%で641.37ドル、テスラ +5.54%で378.05ドル、Palantir +5.50%で169.20ドル、ゴールドマン・サックス +4.67%で906.22ドル。これらの銘柄には当日の上昇幅を説明できるだけの会社発表は見られず、「先週の売られ過ぎ+リスク選好の回復」によるもの;ゴールドマンなどの銀行株には12月利上げ観測の高まりによる純金利マージンのロジックもあるが、当日は個別株の触媒はなく、過度に帰属させるべきではない。
3.5 エネルギー:原油安が重荷、ディフェンシブとして出遅れ
エクソンモービル164.73ドル(-0.69%)、シェブロン210.78ドル(-0.86%)で、市場上昇の中で数少ない下落した主力セクター。意味するところ:イラン情勢がさらに沈静化すれば、エネルギー株は「戦争プレミアムの受益者」から「原油安の被害者」へと戻り、9月以来のロジックが反転する。
四、暗号資産関連の米国株
4.1 DATの動向:Strategyは逆行して買い増し、ただし保有分はコストラインを下回る
Strategy(MSTR、125.59ドル、-2.59%、時価総額530.4億ドル)
SEC EDGARの8-K原文(2026-11-09)からの一次データ:
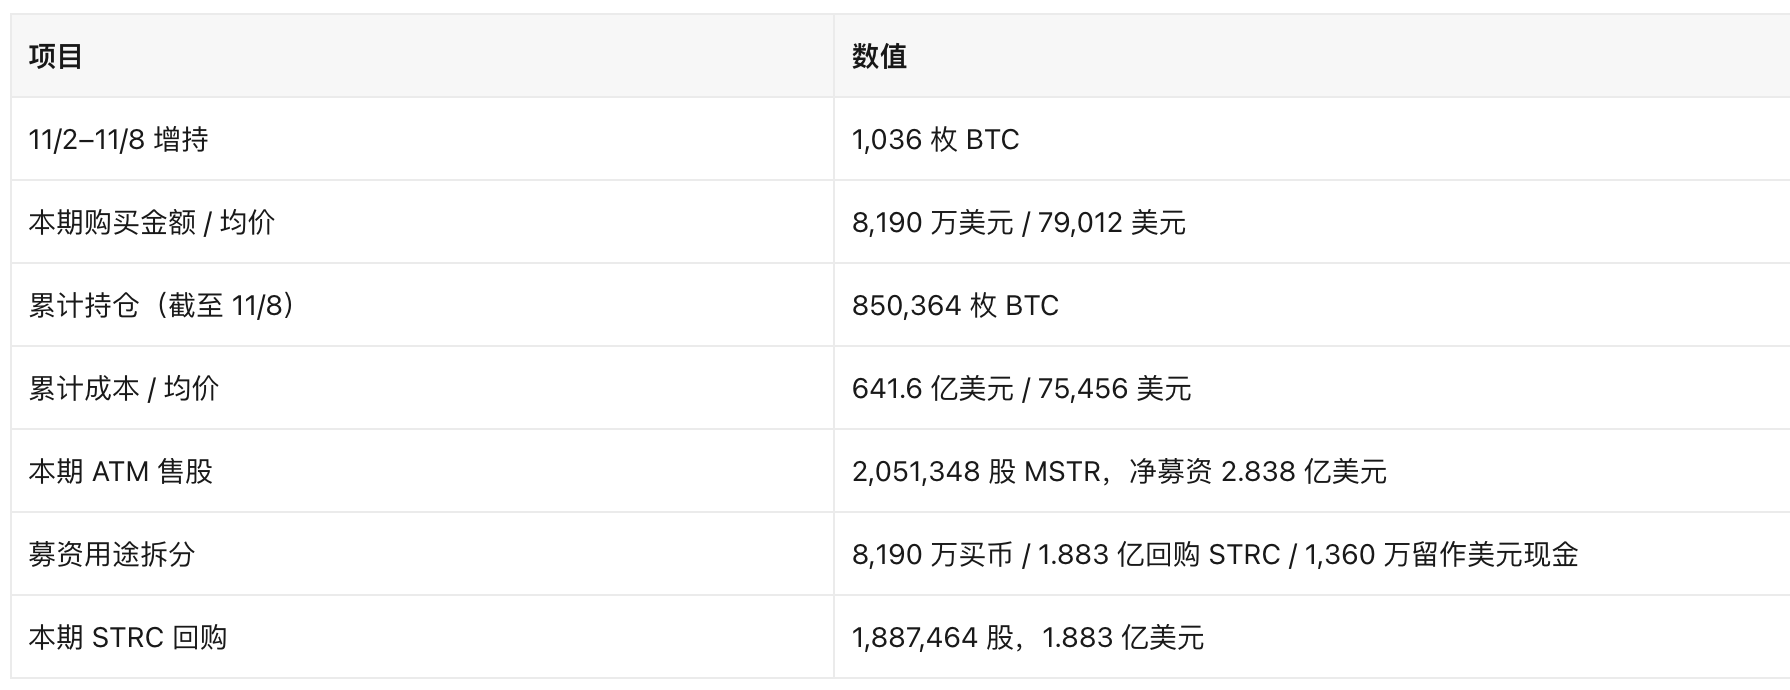
- 重要なシグナル1:ビットコイン価格がコストラインを下回る。 11/9 21:21(米東部時間)のBTC 74,853.97ドルで計算すると、保有分の時価総額は約636.5億ドルで、641.6億ドルのコストを下回り、含み損は約5.1億ドル(-0.8%)。今回の下落局面でStrategyが全体として含み損に転じたのは初めてである。
- 重要なシグナル2:資金調達は依然ATMに依存するが、調達額の約6割はビットコイン購入ではなく優先株の買い戻しに充当。 2.838億ドルの純調達額のうちビットコイン購入に充てられたのはわずか28.9%で、66.3%がSTRCの買い戻しに充当された——10月以来の「資本構成の修復を優先」する戦略の継続である。
- 重要なシグナル3:バリュエーションのディスカウント。 時価総額530.4億÷保有分の時価総額636.5億=0.83倍(この基準は総負債と優先株を算入しておらず、完全なEV/NAVとは異なる)。
- 残存発行枠:MSTR 183.4億ドル、STRC 175.1億ドル、STRF 16.2億、STRK 21.0億、STRD 40.1億ドル——増発の弾薬は依然十分であり、これがビットコイン価格下落期における持続的な希薄化圧力の源である。
その他のDAT
- BitMine(BMNR、18.61ドル、-0.80%、時価総額112.2億ドル):ETH保有量607万枚、暗号資産+現金の合計は143億ドルで、依然として世界最大のイーサリアム財務庫企業;今週は買い増しペースが鈍化。
- Strive(ASST、21.46ドル、+0.05%、時価総額27.3億ドル):今週は新規購入なし、買い増しペースが同時に鈍化;保有量43,124枚のBTC、10月の購入平均価格83,310ドルで、ビットコイン価格の下落に伴い含み損が拡大。
- SharpLink(SBET、6.13ドル、-1.76%、時価総額13.3億ドル):ETH財務庫銘柄、追随安。
4.2 新規参入者と転換:今期は新規なし
暗号資産関連米国株ウォッチリストの新規追加:今期(11/7~11/10)は、BTC/ETHの初回購入を発表した、あるいは暗号資産DATへの転換を発表した米国企業は見つからなかった。 この「空白」自体がシグナルである:BTCがDATの平均コストラインを割り込み、かつmNAVが概ね1を下回る状況では、新規参入者の調達アービトラージの余地が消え、増量参入は自然に停滞する。逆方向のトレンドはなお継続中——マイニング企業は設備投資をマイニングからAI/HPCホスティングへとシフトし続けている(RIOTのCorsicana 28億ドルのAIリース、IREN/CORZは年末までのマイニング撤退を計画)。
4.3 広範な暗号資産関連米国株とETF
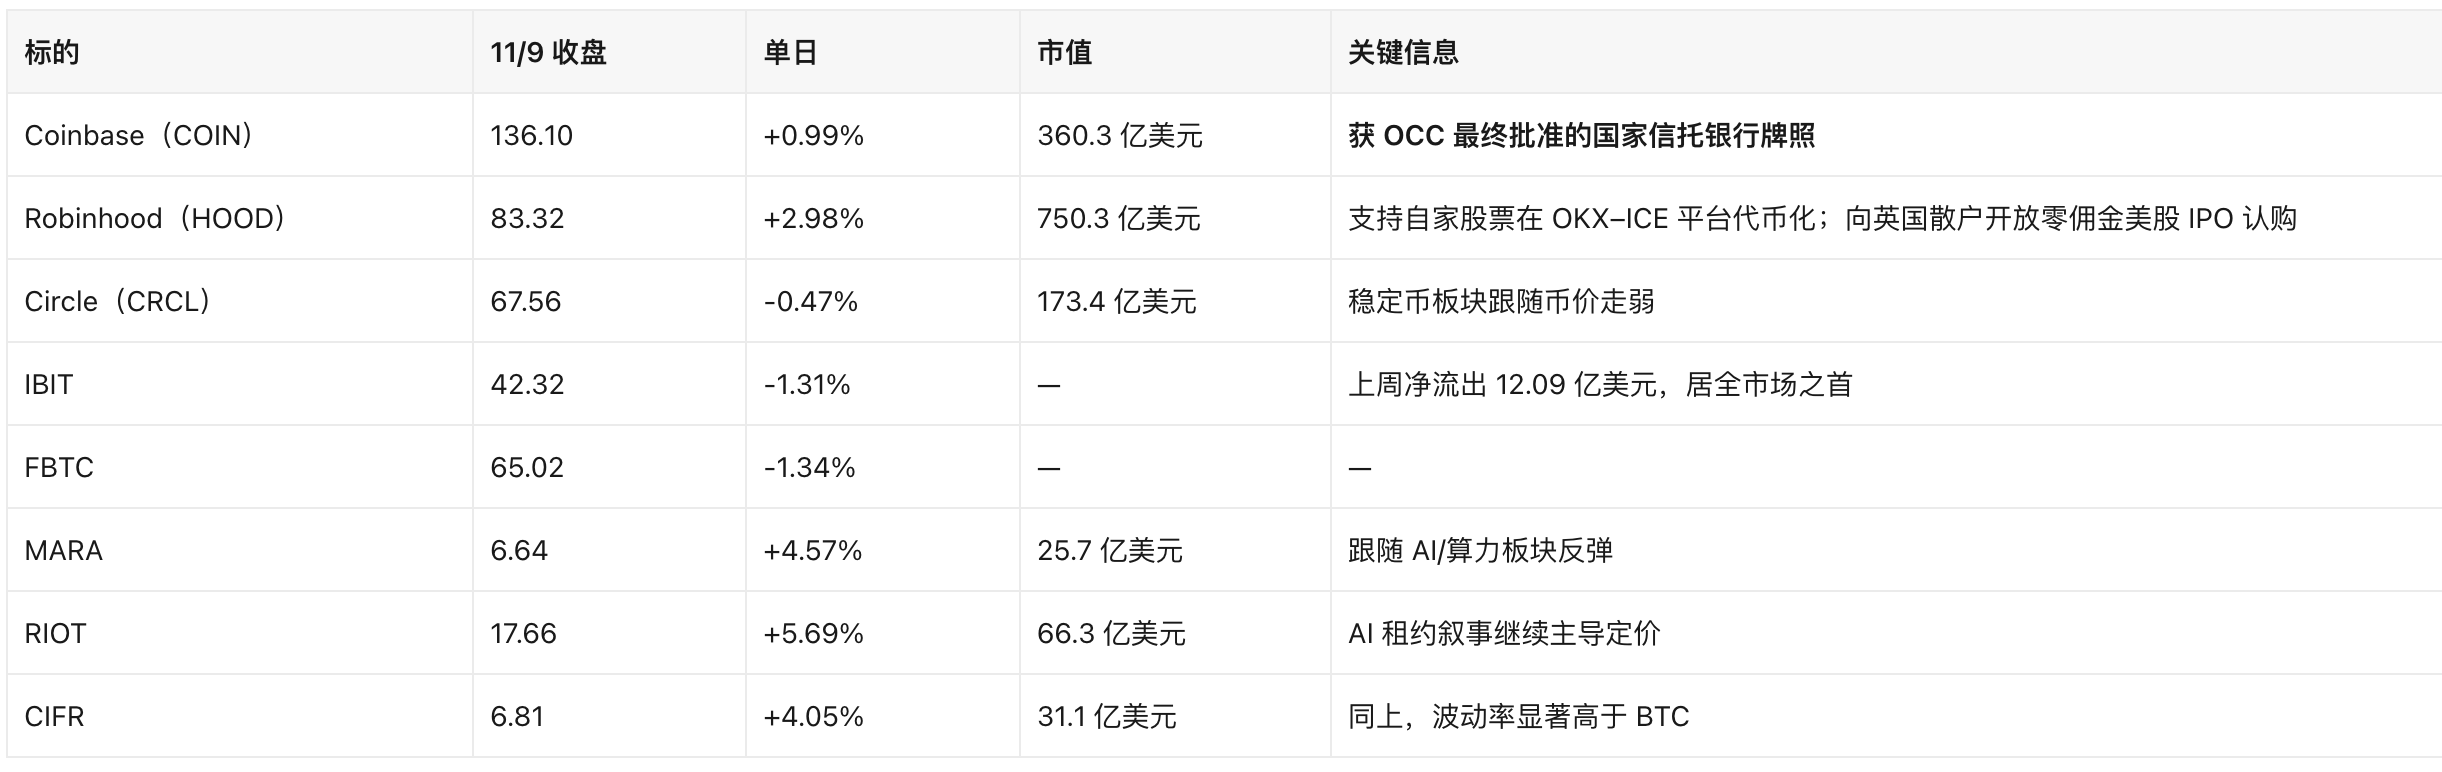
- マイニング企業とビットコイン価格のデカップリング。 月曜にBTCは1.18%下落(先週金曜終値比)したが、MARA/RIOT/CIFRは4%~5.7%上昇;11/8にも「Bitdeer、Riotが1日13%上昇する一方でBTCは75,000ドルを割り込む」との報道があった。価格のアンカーはすでに「ハッシュレート/ビットコイン価格」から「電力とAIラックのリース」へと移っている。
- ETFの資金フロー:11/2~11/6の米国スポットビットコインETFは合計12.82億ドルの純流出(IBIT -12.09億)で、6月以来最大の週間流出となり、2026年の年初来累計は純流出に転じた;市場全体のETF純資産は約960億ドルに低下。11/9の1日フローデータは未発表(Farside/The Blockは通常米東部時間の翌日に更新)、今期は入手できなかった。
4.4 規制と会計上の要因
- CoinbaseがOCCの最終信託銀行免許を取得(11/9):Circle、Rippleなどと並んで連邦信託免許を保有することになり、カストディ業務が連邦レベルで確実性を得て、より統一された規制枠組みの下で拡大できることを意味する。これは当日の暗号資産関連米国株にとって最も重要な構造的好材料であり、BTC下落時にCOINがなお上昇して引けた理由を説明する。
- 財務省/OFACがMEXCのチャネルを遮断(11/6~11/7):イラン、北朝鮮、ロシアに関連する約160億ドルの資金に関与した疑いを理由に、ドル決済ルートを遮断。コンプライアンス準拠のプラットフォーム(COIN)には相対的好材料、オフショア取引所にとっては持続的なディスカウント要因。
- MSCI指数の規則(10/15確定):デジタル