


アリババ(BABA)2027年度第2四半期決算プレビュー:AIクラウド事業はキャッシュフローを改善できるか?


- 核心的見解:アリババ2027年度第2四半期決算の核心的な論点は、AIクラウド事業の高速成長と巨額の設備投資によるフリーキャッシュフローのマイナス転換との間のせめぎ合いにあり、市場はクラウド利益率の向上、即時小売の損失縮小、CMRの下げ止まりという3つの検証ポイントに注目している。
- 重要なポイント:
- 市場は第2四半期の総売上高が前年同期比8.9%増の2698.5億元、1ADS当たり利益1.65ドルを予想している。決算は11月19日の米国株式市場の寄り付き前に発表される。
- 第1四半期のアリババクラウドの外部収入成長率は45%に達し、AI製品収入は124億元で12四半期連続の3桁成長、ARRは495億元に達した。クラウド部門の調整後EBITAは前年同期比133%増の56.28億元となった。
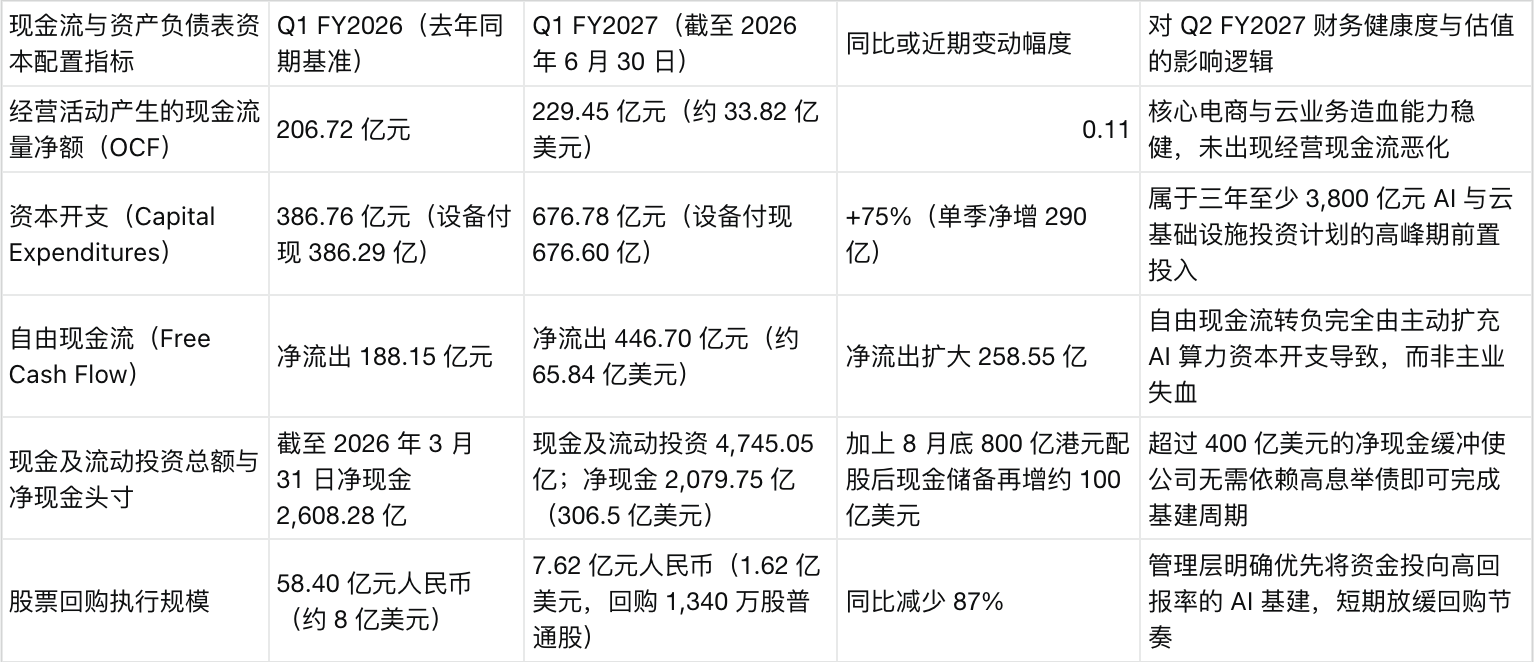
- 第1四半期の設備投資は前年同期比75%急増の676.8億元となり、フリーキャッシュフローは446.7億元の純流出となった。経営陣は投資回収期間が3年から2.5年に短縮される見込みだと述べている。
- ECグループの第1四半期売上高は2058.6億元、調整後EBITAは397.5億元。即時小売の売上高は45%増の533億元となったが、従来型ECのCMRは前年同期比7%減となった。
- 6月末時点の純現金ポジションは2079.75億元。8月にAIインフラ向けに800億香港ドルの増資を完了し、第1四半期の自社株買いは1.62億ドルに減速した。
- ウォール街のアナリスト14人の平均目標株価は186.86ドルで、現在の株価は約94.3ドル、フォワードPERは16倍未満となっている。
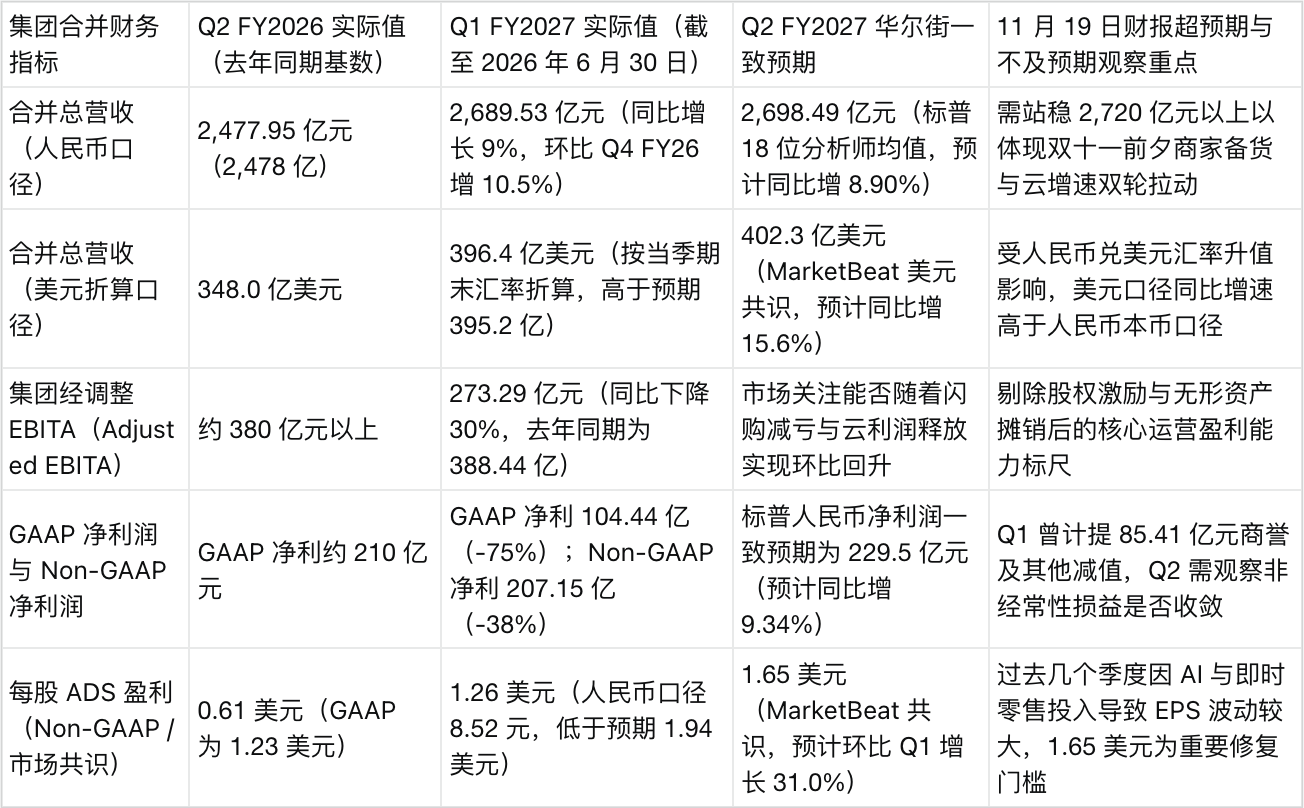
アリババ・グループ(ニューヨーク証券取引所コード BABA、香港証券取引所コード 9988)は、米国東部標準時の2026年11月19日(木曜日)に米国株式市場の寄り付き前に、2026年9月30日に終了する2027会計年度第2四半期(すなわち2026年第3四半期)の未監査業績を発表し、同日シンガポール時間20:00(米国東部標準時07:00)に電話会議を開催する予定である。市場コンセンサスでは、四半期総売上高が前年同期比約8.9%増の2,698億5,000万元(米ドルベースのコンセンサスは402億3,000万ドル)、米国預託株式(ADS)1株当たり利益は1.65ドルと予想されている。第1四半期にクラウドコンピューティングの外部収入が前年同期比45%増(AI関連製品収入は12四半期連続で3桁成長を達成し124億元)を記録した一方、単四半期の資本支出が前年同期比75%急増して676億8,000万元となり、フリーキャッシュフローが446億7,000万元の純流出となった後、今回の第2四半期決算の核心的な注目点は、アリババクラウドインテリジェンスグループが45%以上の高成長を維持しながら調整後EBITA利益率を12%からさらに押し上げられるか、また即時零售の損失縮小が巨額のAIインフラ投資によるフリーキャッシュフローへの一時的な圧迫を緩和できるかにある。
核心ポイント
アリババの2027会計年度第2四半期決算を理解する鍵は、「AIクラウドの利益加速的な放出」と「Eコマースと計算リソースの重資産投資の並行」という二重の主軸を把握することにある。2026年8月20日に発表されたアリババ第1四半期業績分析を振り返ると、グループ第1四半期の総売上高は前年同期比9%増の2,689億5,300万元となり、うちアリババクラウドの外部収入と総収入の成長率がともに45%に加速、AI関連製品が外部クラウド収入に占める割合は35%(年換算経常収入ARRは495億元)に上昇し、クラウド事業の調整後EBITAは前年同期比133%急増の56億2,800万元となった。しかし、AI研究所・アプリケーション(Qwen推論とモデル研究開発)が138億6,100万元の調整後EBITA損失を計上したことや淘宝閃購の初期投資の影響を受け、グループ全体の調整後EBITAは前年同期比30%減の273億2,900万元、米国一般会計原則(GAAP)に基づく純利益は前年同期比75%減の104億4,400万元となった。続いて8月24日から26日にかけて、同社はアリババ100億ドル増資分析で詳述された800億香港ドル(約100億ドル)の香港新株割当を完了し、グローバルAI計算基盤の拡充に専用充当した。BABA株価が94.30ドル(予想PER約11.6倍から16倍、ウォール街のコンセンサス目標株価は186.86ドル)のバリュエーション水準にある中、木曜日の寄り付き前の顧客管理収入(CMR)の動向、クラウド事業の利益率、資本支出の強度が株価再評価を決定する核心的な触媒となるだろう。
会計年度基準、冬時間換算と第2四半期コンセンサス基準
アリババ投資家関係公式サイトおよびBusiness Wireスケジュール公告が2026年11月6日に発表した公式通知によると、同社は米国東部標準時の2026年11月19日(木曜日)に米国株式市場の取引開始前(米国東部時間09:30/シンガポール時間22:30以前)に、2026年9月30日に終了する四半期の財務業績を発表し、米国東部標準時同日午前07:00(香港・シンガポール時間同日午後20:00)に経営陣による電話会議を開催する。
米国株と香港株の両市場を追跡するクロスタイムゾーンの投資家にとって、まず2つの基本基準を明確にする必要がある。第一に、アリババの会計年度は毎年4月1日から翌年3月31日までの会計年度を採用しているため、2026年9月30日に終了する3ヶ月間は公式会計年度基準では厳密に2027会計年度第2四半期(Q2 FY2027)と表記され、自然四半期基準では2026年第3四半期(September Quarter 2026)に相当する。第二に、米国は2026年11月1日に夏時間を終了して標準時間(EST、UTC-5)に戻ったため、米国東部時間午前07:00は協定世界時(UTC)12:00、シンガポール・北京時間(UTC+8)20:00に相当する(夏時間期間中に同じく米国東部07:00だった電話会議より1時間後ろにずれている)。
SEC第1四半期公式報告書、2026年6月期決算全文で開示された過去の基準、およびMoomoo S&Pコンセンサス(18名のアナリストの人民元ベース平均値)とMarketBeat利益予想統計(米ドルADSベース平均値)を踏まえ、以下の表は前年同期(Q2 FY2026)、前四半期(Q1 FY2027)、今回の第2四半期(Q2 FY2027)の主要財務指標予想を完全に比較したものである。
クラウドインテリジェンスグループとAI製品需要:45%成長、495億ARR、12%利益率はさらに上昇できるか?
アリババの現在のバリュエーション体系において、クラウドインテリジェンスグループ(Cloud Intelligence Group)はPER倍率を上方修正できるかどうかを決定する第一のエンジンである。TradingKey第1四半期電話会議録とTiger Brokers第2四半期見通しで開示されたデータによると、アリババクラウドは第1四半期に量・価格ともに上昇する成績を収めた。クラウド部門の総収入と外部顧客収入の前年同期比成長率がともに45%に加速(2025年第3四半期の34%からさらに11ポイント加速)、単四半期の外部クラウド収入に占めるAI関連製品の割合が35%に達し、対応する単四半期のAI製品収入は124億元(約18億ドル)となり、12四半期連続で3桁(100%以上)の前年同期比成長を維持している。
第1四半期の単四半期124億元から推計すると、アリババのAI関連製品の年換算経常収入(ARR)は495億元(約73億ドル)に達し、2026会計年度第4四半期の358億元ARRから前四半期比38.3%急上昇した。第1四半期の電話会議で、最高経営責任者(CEO)の呉泳銘氏と経営陣は2つの明確な中長期定量目標を再確認した。第一に、2026年末までにモデル・アズ・ア・サービス(MaaS、通義千問Qwenのオープンソース・商用モデルファミリーおよびQwenWorkエンタープライズ級エージェントに基づく)ARRを300億元突破させること。第二に、2030年までに外部クラウドの年間収入を1,000億元突破させ、20%の粗利益率水準を達成することである。

上表のセグメント・マトリックスを分析すると、投資家が木曜日の寄り付き前に重点的に検証すべきアリババクラウドの3つの定量的詳細がある。第一に、前年同期(2025年第3四半期)のクラウド収入成長率がすでに34%の高い基数に引き上げられている中で、今四半期のクラウド事業の外部収入成長率が40%から45%のレンジに引き続き維持できるか。第二に、AI関連製品が外部クラウド収入に占める割合が第1四半期の35%からさらに40%に向けて前進し、AI製品ARRが550億から600億元を突破できるか。第三に、高粗利のパブリッククラウドとMaaS呼び出し量の割合拡大に伴い、クラウドインテリジェンスグループの調整後EBITA利益率が第1四半期の12%(調整後EBITA 56億2,800万元、前年同期比133%増)をベースにさらに上方拡大できるかである。
Eコマース事業の収益強靭性と即時零售の損失縮小:CMRは下げ止まり回復できるか?
アリババクラウドがアリババのバリュエーション上限を決定するならば、グループ総売上高の76.5%を占めるアリババEコマースグループ(Alibaba E-commerce Group)はグループ全体の資本支出を支えるキャッシュフローの土台である。
第1四半期に、アリババEコマースグループは総売上高2,058億6,200万元(前年同期比4%増)を達成し、セグメント調整後EBITAは397億4,900万元に達し、前年同期とほぼ横ばい(わずか1%減)であった。しかし、Eコマースグループ内部構造を分解すると、明らかな新旧成長エンジンの切り替えが見られる。一方で、盒馬(Hema)と淘宝閃購(Taobao Instant Commerce)を含む中国即時零售事業の売上高は前年同期比45%急増の532億9,500万元となり、注文密度の向上と配送履行効率の最適化に伴い、経営陣は淘宝閃購の単位経済性(Unit Economics)が持続的に改善し、損失が大幅に縮小したことを確認した。他方で、伝統的な中国Eコマース事業の売上高は前年同期比8%減の1,109億0,000万元となり、うち市場が最も注目する淘天グループの顧客管理収入(CMR、主に広告と手数料から構成)は前年同期比7%減となった。
9月30日に終了する第2四半期に入ると、Eコマースセグメントは2つの重要な試練に直面する。第一に、7月から9月は夏期消費と秋季新学期シーズンを含み、即時零售配送補助金競争が最も激しい時期でもあるため、投資家は淘宝閃購が市場シェアを維持しながら1件当たりの履行コストが予定通り低下したかを確認する必要がある。第二に、商人が全站推広(Quanzhantui)広告ツールおよび基本ソフトウェアサービス料に徐々に適応するにつれ、伝統的な中国Eコマースの顧客管理収入(CMR)の前年同期比成長率が第1四半期の-7%から明らかな限界的改善を見せられるかである。Eコマースグループが四半期ごとに380億から400億元以上の調整後EBITAを安定的に貢献できれば、グループはAI研究所の研究開発投資を吸収するのに十分な内生的利益を有することになる。
677億元の単四半期資本支出とフリーキャッシュフロー赤字:投資サイクルと3.5年回収の算術を解析
今回の決算見通しで機関投資家が最も議論する指標は、アリババのプラスからマイナスに転じたフリーキャッシュフロー(Free Cash Flow)である。米国株キャッシュフロー計算書分析と米国株財務諸表とバリュエーションの計算フレームワークによると、フリーキャッシュフローは営業活動から生じたキャッシュフロー純額から資本的支出を差し引いたものに等しい。
第1四半期に、アリババの営業活動キャッシュフローは依然として堅調で、前年同期比11%増の229億4,500万元(前年同期は206億7,200万元)となった。しかし、急増するAI計算注文に対応するため、同社は単四半期で676億7,800万元(約99億7,500万ドル、前年同期比75%増)もの資本支出(主にサーバー、ネットワーク機器の購入とデータセンター建設)を投入したため、676億6,000万元の設備購入キャッシュ流出が229億4,500万元の営業キャッシュ流入を大きく上回り、当四半期のフリーキャッシュフローは446億7,000万元の純流出(前年同期は188億1,500万元の純流出)となった。
フリーキャッシュフローの赤字転落に対する市場の懸念に対し





