


決算後に8%急騰、CoreWeaveはマスクの「死亡予言」を回避できるのか?


- 核心見解:CoreWeaveの第3四半期決算は、売上高が168%急増し、受注残高が1325億ドルに達するなど力強いデータで「算力が無駄になる」という説に反撃したが、468億ドルの債務と四半期だけで8億4600万ドルの支払利息は依然として厳しい試練となっており、高レバレッジモデルのリスクは未解決のままである。
- 主要ポイント:
- Q3売上高は36億6100万ドルで前年同期比168%増、調整後EBITDAマージンは62%、営業利益率は10%に上昇し、2桁目標を1四半期前倒しで達成した。
- 受注残高は過去最高の1325億ドルに達し、前四半期比で280億ドル以上増加;2028年の利用可能なキャパシティはすでに完売、製品価格は年間累計で約35%引き上げられた。
- 総債務は468億7300万ドルに急増し、リース負債を含めた広義の債務は約662億ドル;Q3のフリーキャッシュフローは74億6600万ドルの純流出となった。
- 四半期の純支払利息8億4600万ドルは営業利益を大幅に上回り、GAAPベースの純損失7億900万ドルを計上;Q4の支払利息は10億5000万〜11億5000万ドルに上昇する見通し。
- 対応策としては、顧客前払いによる資金調達(約90億ドル見込み)、資産担保ローン(DDTL金利7%〜7.5%)、2027〜2028年に約30万枚の「無負債」旧型GPU契約が満期を迎えることで増分収入を解放することなどが挙げられる。
- アナリストの試算では2027年の設備投資額は660億ドルに達し、少なくとも250億ドルの資金調達ギャップが依然存在;稼働中の電力は1.7GWだが、稼働率はわずか37%である。
オリジナル | Odaily
著者|Azuma
半月前、イーロン・マスク(Elon Musk)とシリコンバレーのベンチャー投資の大物 Chamath Palihapitiya が X 上で呼応し合い、世界200社以上の新興算力クラウド事業者(Neocloud)に「死刑判決」を下した——大量の GPU が未完の工事現場に残された「座礁算力(Stranded Compute)」と化すと予言し、「債券市場の扉は完全に閉ざされた」と明かし、新興クラウド・セクターが「大量の死と合併」を迎えようとしていると断言したのだ。
- Odaily 注:詳細は《新興クラウド事業者を唱衰する、マスクの頂上陽謀》をご参照ください。
マスクが猛烈な攻勢をかける一方で、嵐の中心に位置する AI 新興クラウドの雄 CoreWeave(NASDAQ: CRWV)もまた、壮絶な「株債ダブル安」を経験している——過去1ヶ月で株価は40%超暴落し、2031年満期・表面利率9.75%の債券利回りは一時16.7%というジャンク債危機水準まで急騰、5年物クレジット・デフォルト・スワップ(CDS)スプレッドも一時1200ベーシスポイントを突破した。
ウォール街全体が息を潜めて待っている。新興クラウド事業者の「借金してカードを買う」高レバレッジのフライホイールは、本当にもう回らなくなるのか?
米東部時間11月10日引け後(北京時間11日未明)、CoreWeave は新興クラウド・セクター全体の「死活を賭けた大試練」とも言える2026年第3四半期決算を発表した。結果が明らかになると、市場は極めて劇的な反応を示した——CoreWeave の引け後株価は7.9%大幅上昇し、暫定52.58ドルとなった。
空売りの包囲網に対して、CoreWeave は一体どのような答えを出したのか?そして現在の債務圧力をどのように打開しようとしているのか?
「算力が埃を被る論」に正面から反撃
決算発表前、空売り筋の最も核心的なストーリーの一つは——インフラの遅延と大手企業の支出慎重化に伴い、天文学的な価格で買った GPU が倉庫で埃を被るか、低粗利の単純作業に成り下がるというものだった。しかし CoreWeave の第3四半期決算は、暴力的な成長データで「需要減速」の疑念に正面から応答した。
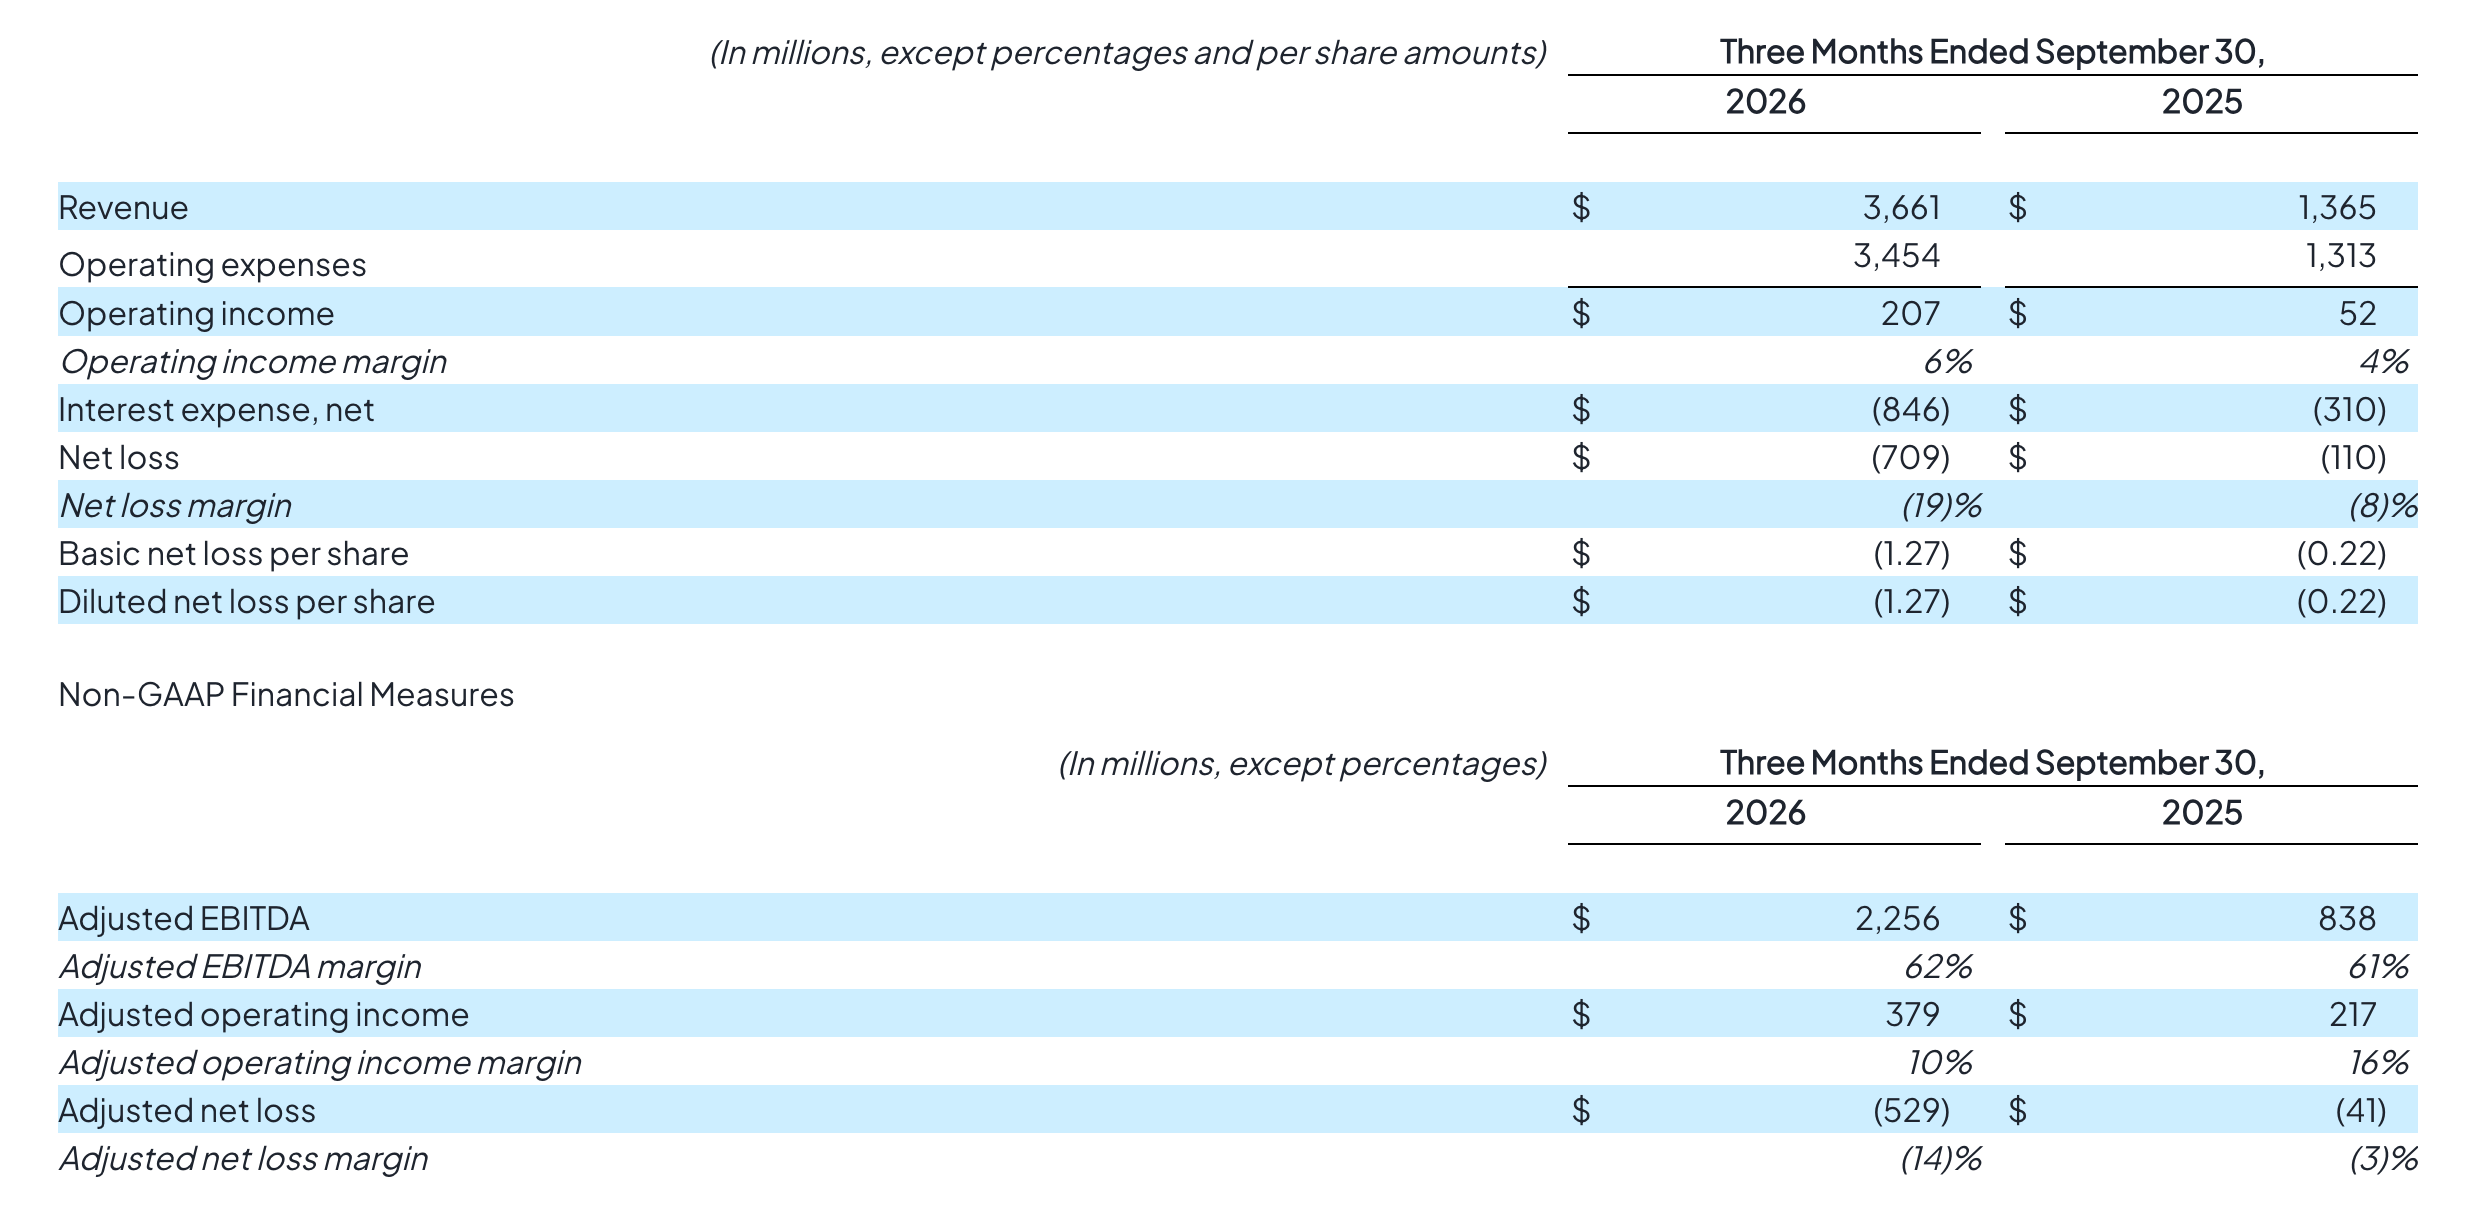
第3四半期、CoreWeave は売上高と利益率の両面で市場予想を上回った——総売上高は36.61億ドル、前年同期比168%急増、前四半期比42%大幅増、単四半期の純増売上高は初めて10億ドルを突破し、ウォール街のコンセンサス予想35.5億〜35.6億ドルを上回っただけでなく、会社自身のガイダンス上限(36億ドル)も突破した。非 GAAP 調整後 EBITDA は22.56億ドル、利益率は62%に達し、市場予想の57.6%を上回った。調整後営業利益は3.79億ドルで、従来のガイダンス2.0億〜2.6億ドルを大幅に超過。調整後営業利益率も Q1 の1%、Q2 の5%から一舉に10%へと跳ね上がり、二桁利益率目標を1四半期前倒しで達成した。
受注残について、9月30日時点で CoreWeave の未履行契約の収益バックログ(Revenue Backlog)は過去最高の1325億ドルに達した。第2四半期末の1042億ドルから単四半期で280億ドル以上急増し、前年同期比138%の大幅増となった。うち約36%は今後24ヶ月以内に実際の収益に転化する見込みだ。
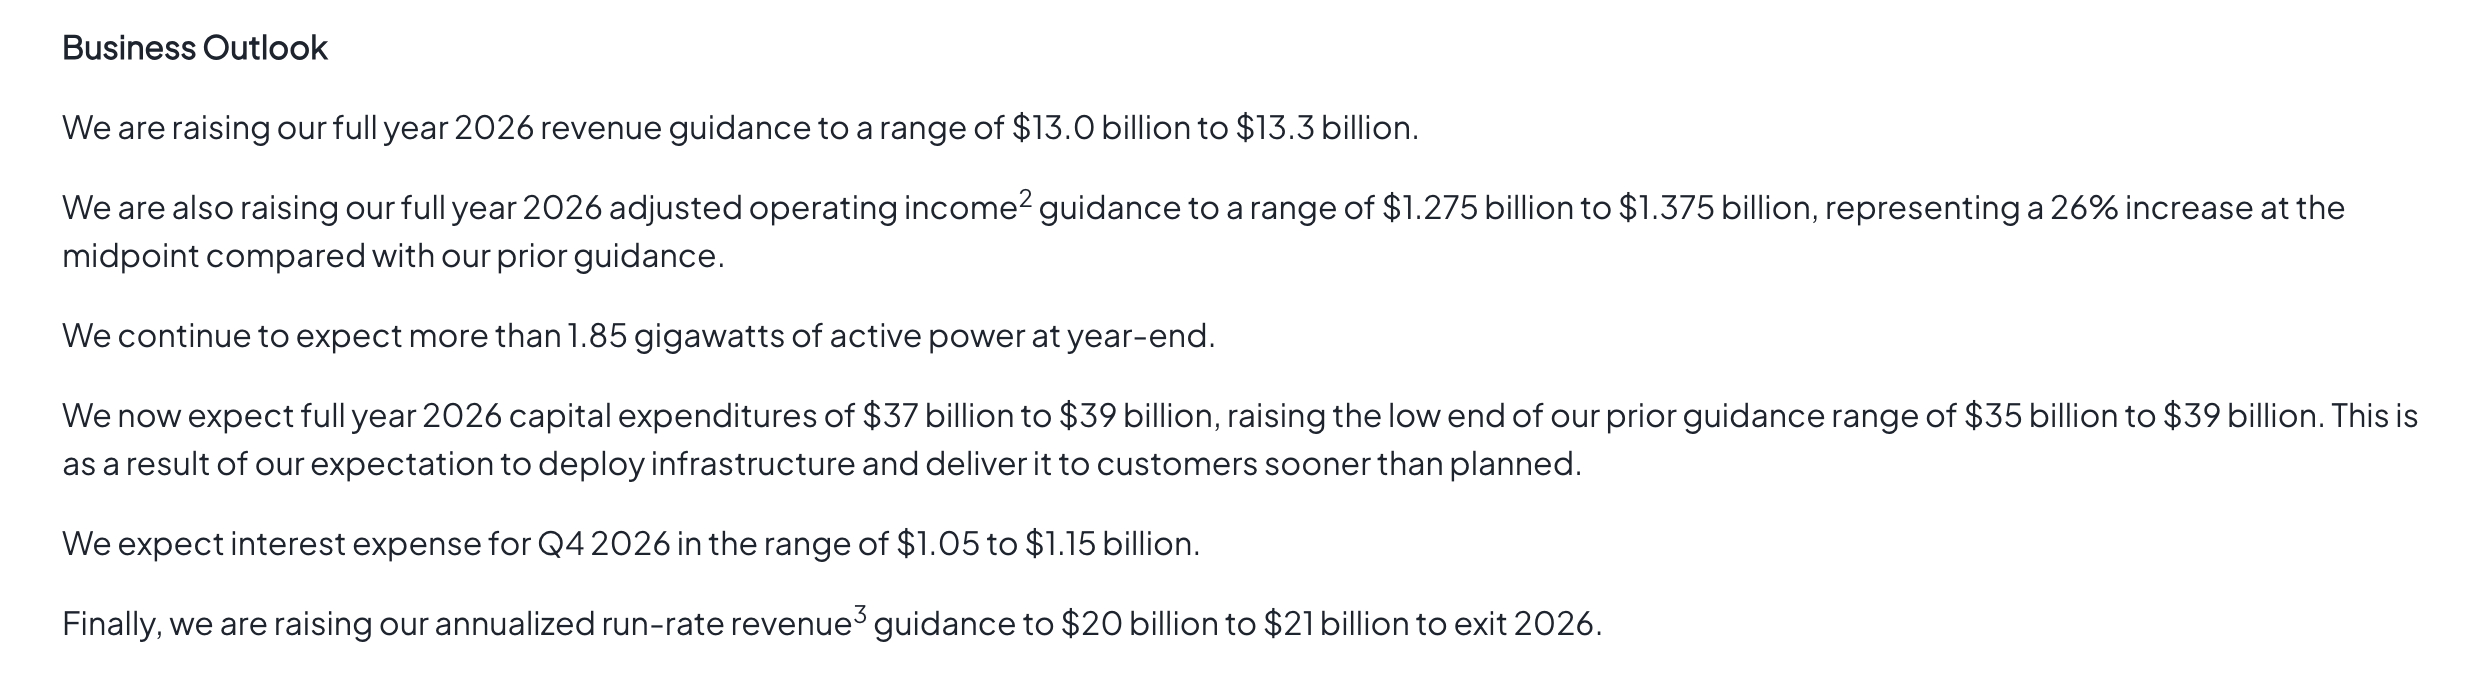
決算において、CoreWeave は2026年通年の売上高ガイダンスを124億〜132億ドルから130億〜133億ドルに引き上げた。通年調整後営業利益ガイダンスは12.75億〜13.75億ドルに引き上げ(中間値は従来比26%大幅増)。2026年末の年換算売上高ランレート(ARR)目標は一舉に200億〜210億ドルへと引き上げられた。
爆発的な決算数値に加え、経営陣は決算説明会で強硬な売り手市場の姿勢も示した。CoreWeave の CEO、Michael Intrator は説明会で次のように述べた。「当社の2028年の利用可能な产能は完売している。2028年の全产能をまだ市場に投入していないが、市場に投入した分はすべて売り切れている。」
需給構造も CoreWeave に逆風下での値上げの底力を与えている——今年7月、CoreWeave は全製品 SKU の価格を約25%引き上げ、その後第3四半期末にさらに10%の追加値上げを行い、第4四半期も価格は上昇を続けている。CoreWeave の CFO、Nitin Agrawal は、現在4〜5年の長期契約の価格は1メガワットあたり2000万〜2500万ドルに上昇しており、短期契約価格は年間1メガワットあたり4000万ドル以上に達していると明かした。
空売り筋が攻撃した「旧型 GPU の価値下落」問題にも反転が見られた。Intrator は、算力不足のため、前世代の Hopper アーキテクチャ・チップの第3四半期の更新契約価格も前四半期比30%〜50%上昇し、当初契約時の初回価格をも上回っていると明かした。
債務圧力は依然として巨大
事業面では快進撃を続けているものの、修正前の貸借対照表とキャッシュフロー計算書を開けば、空売り筋の狙撃が根拠なしではないことが分かる——「借金してカードを買う」重資産のブラックホールの前で、CoreWeave が直面する債務圧力は依然として息苦しいほどだ。
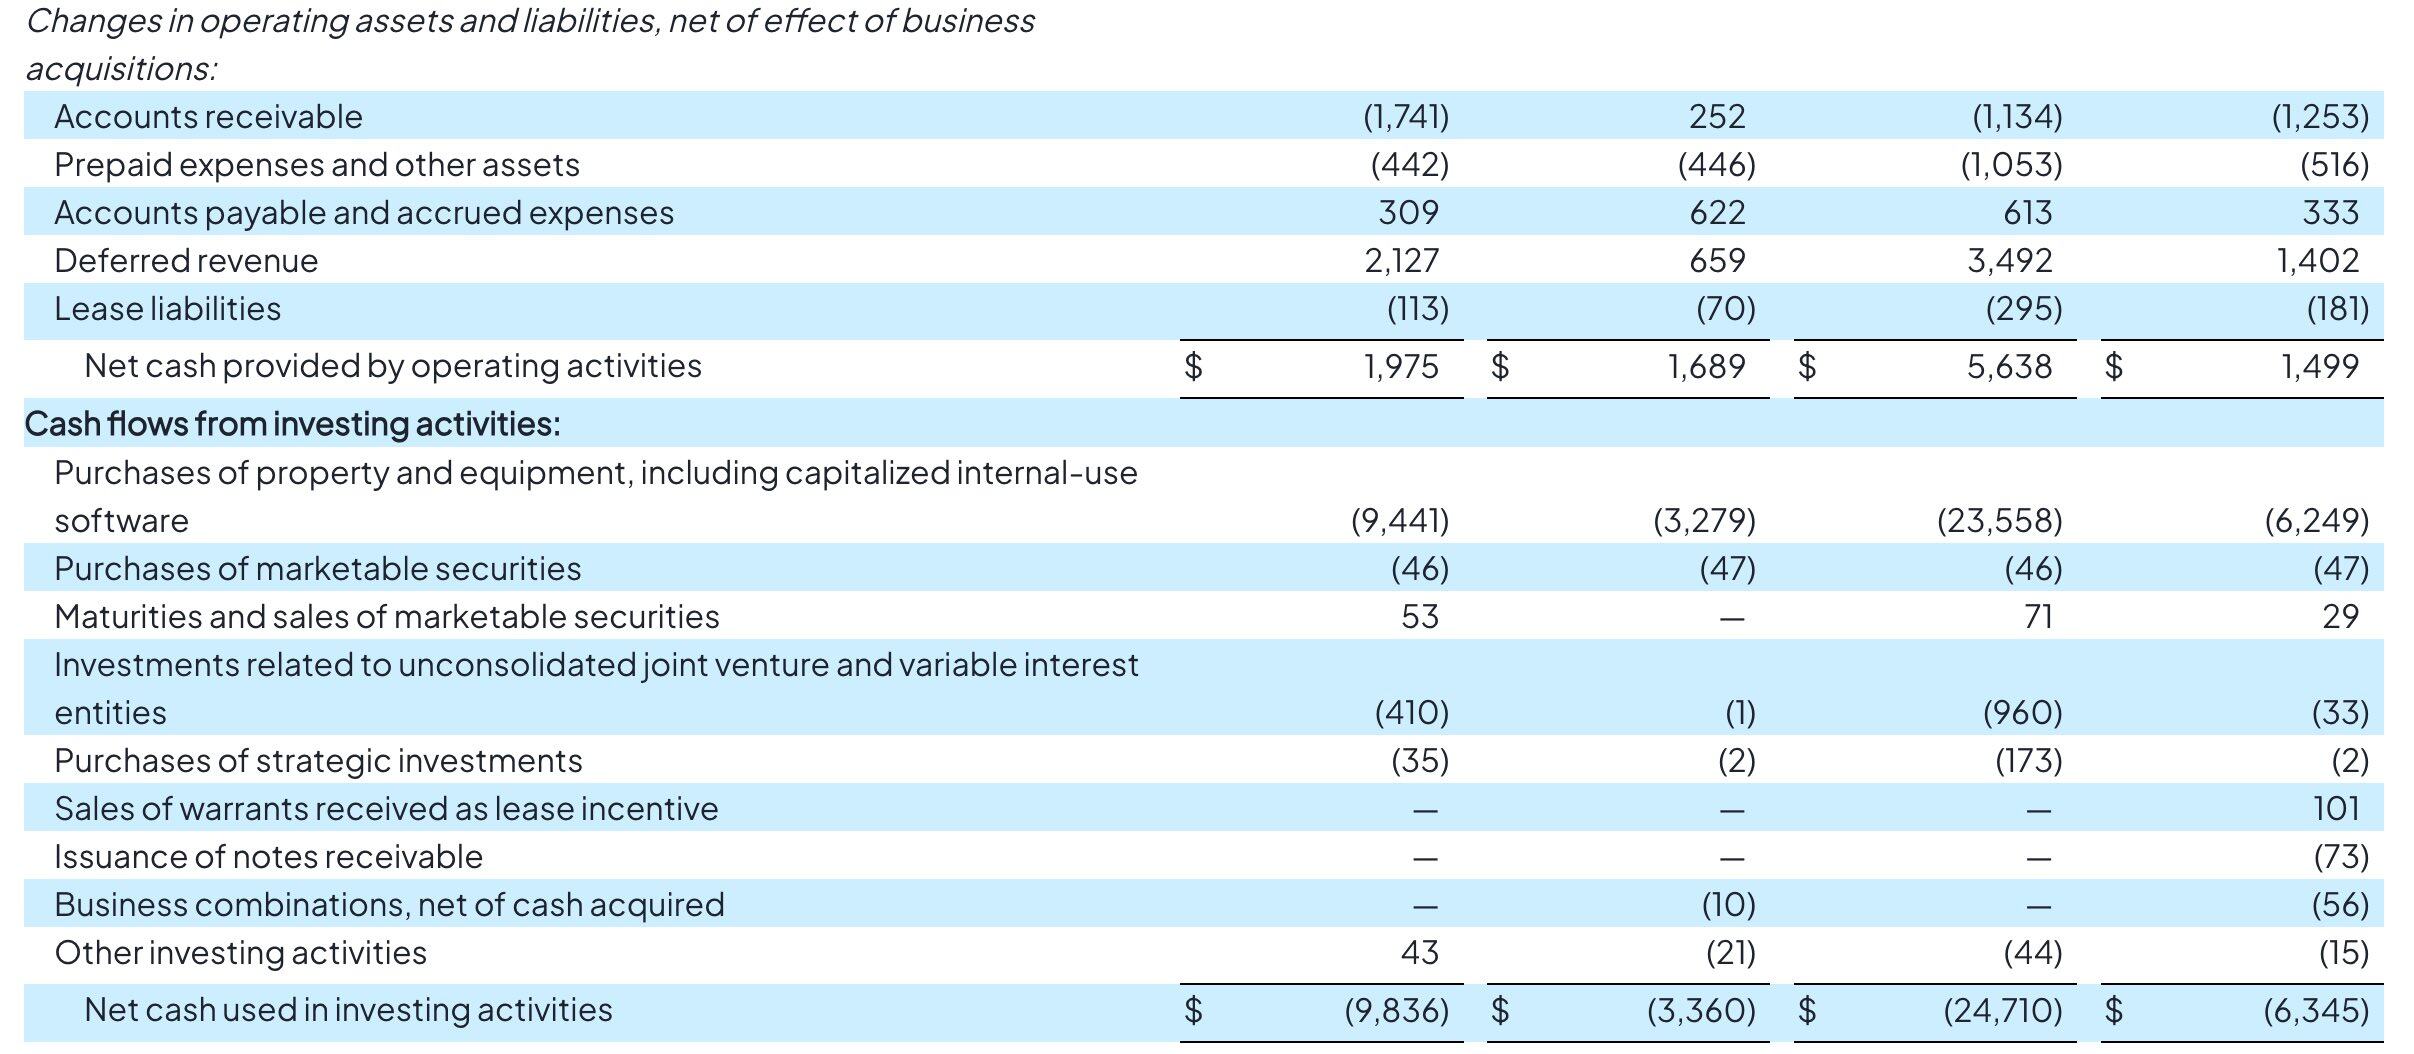
まず目を疑うような債務増加率と現金消費。第3四半期、CoreWeave の会社開示ベースの設備投資額は145億ドルに達した。一方、キャッシュフロー計算書によると、当四半期に物件・設備の取得に実際に支出した現金は94.41億ドル。この現金支出を差し引くと、Q3 のフリーキャッシュフロー純流出は74.66億ドルに達し、前三四半期の累計純流出はさらに179.2億ドルに達した。
資金の穴を埋めるため、9月30日時点で CoreWeave の帳簿上の総債務は468.73億ドルに急騰した。さらに186.97億ドルのオペレーティング・リース負債と6.49億ドルのファイナンス・リース負債を加えると、その債務およびリース負債の合計は約662.2億ドルに達する。
「利益と利息の逆転」状況の悪化傾向も同様に警戒に値する。第3四半期、CoreWeave の調整後営業利益は3.79億ドル(GAAP 営業利益はわずか2.07億ドル)だったが、単四半期の純支払利息は8.46億ドルに達し、会社を7.09億ドルの GAAP 純損失に直接引きずり込んだ。さらに厳しいことに、経営陣は Q4 の支払利息がさらに10.5億〜11.5億ドル(年換算支払利息は44億ドル)に上昇すると予想しており、たとえ会社が調整後営業利益率を10%に引き上げても、その収益力と資金調達コストの間には依然として巨大なギャップが存在する。
D.A. Davidson のアナリスト、Gil Luria はこれについて次のように述べた。「支払利息が営業利益をはるかに上回っており、データセンターが現在生み出す事業収益では累積する債務を返済するには依然として不十分であることを示している。」
巨大な債務圧力に直面し、CoreWeave は三つの策を打ち出して打開を試み、自らに息継ぎの窓を確保しようとしている。
- 高利回り無担保債の発行を拒否、顧客の前払金で「輸血」:CFO の Agrawal は明確に、現在の市場利回り水準に照らせば、CoreWeave は2027年末まで新たな親会社レベルの無担保債を発行する計画はないと表明した。代替案は下流の顧客から資金を調達すること——今後3ヶ月以内に、会社は約90億ドルの顧客前払金と保証金を受け取る見込みだ(現在70%の取引に前払金が付随している)。経営陣は2027年の資金需要の大部分は顧客前払金とハードウェア提携先の融資で賄われると述べている。
- 資産レベル担保融資(DDTL)への転換:親会社の信用を迂回し、投資適格の大口顧客契約を直接担保とする。現在、会社全体の加重平均債務コストは7.9%で、今後数週間以内に新たな投資適格 DDTL を立ち上げる予定で、予想金利は7%〜7.5%、関連プロジェクトの設備投資の90%以上をカバーできる。
- 「旧カード」がローン完済後に造血することを期待:カード購入ローンの期間は最初の顧客契約と連動しているため、最初の契約が満期になればローンも完済となる。Intrator は、2027年と2028年にそれぞれ13万枚超と約17万枚の GPU 契約が満期を迎えると明かした。現在の旧カード価格上昇相場に照らせば、これら30万枚の「ゼロ負債」設備は追加の設備投資なしで、2027年と2028年にそれぞれ約40億ドルと約100億ドルの増分年換算収益をもたらすことができる。
しかし市場の疑念は払拭されていない。Wells Fargo のアナリスト、Michael Turrin の試算によると、楽観的なシナリオでも、CoreWeave の2027年の設備投資額は660億ドルに達し、その時点で少なくとも250億ドルの新規債務調達ギャップが依然として存在する。同時に、90億ドルの前払金の一部が同様に融資で資金を燃やす下流の AI スタートアップに由来する場合、そのリスク耐性には依然として疑問符を付ける必要がある。
警報は一旦緩和、だが大試練はまだ先
帳簿上の数百億ドルの債務問題に加え、物理世界での納品の摩擦と政策の逆風もまた容認できる誤差の余地を圧迫している。
決算によると、CoreWeave の稼働電力は倍増して1.7GWとなったが、稼働率はわずか37%にすぎない(契約済み総電力はすでに4.6GW超)。米中間選挙後に多くの地域で高消費電力データセンターに対する姿勢が厳格化されたことを考慮すると、CoreWeave は今後、1.3GW超の契約済み产能をインド、インドネシア、スペインなどの海外市場に分散させることを加速する必要がある。
結局のところ、この予想を上回る第3四半期決算と引け後約8%の反発は、下流の AI 算力需要が依然として熱く、かつトッププレイヤーには依然として顧客に資金圧力を転嫁する切り札があることを証明したにすぎない。それは差し迫った流動性パニックを一時的に鎮火したが、高レバレッジ暴走の険しい底色を書き換えるにはほど遠い。
656億ドルの広義債務と単四半期10億ドル超の利息の重圧の下で、マスクの「全滅予言」は依然として頭上にぶら下がっている。CoreWeave は今夜の息継ぎを勝ち取ったが、その生死を真正面から決めるキャッシュフローの大試練は、まさに始まったばかりだ。





