


長尾市場の戦い:Hyperliquidは優位性を失いつつあるのか?


- 核心的見解:Hyperliquidの長尾資産の流動性は著しく悪化しており、近接注文簿の深度が大幅に縮小し、Binanceと比較して中核的な競争優位性をすでに失っている。その根源は、手数料やネットワークリソース配分などのメカニズムが継続的にトップマーケットメイカーに有利に働き、小規模マーケットメイカーの生存空間を圧迫していることにある。
- 重要な要素:
- 10bpsの基準では、Hyperliquidのドル建て深度の中央値は82%低下し、Binanceは61%低下、OKXは78%低下した。HyperliquidのBinanceに対する深度比率の中央値はさらに57.5%低下した。
- 5bpsの近接区間では、ドル深度指数は約13、トークン数指数は約28にとどまる。しかし20档の全域トークン数指数は127に達し、流動性はミッドプライスから離れた領域へ移行している。
- 1万ドル注文の中央値取引コスト:Hyperliquidは5.21bps、Binanceは2.95bps(手数料未計)。
- 直近1ヶ月間で、25bps区間の最大アカウントグループの気配シェア中央値は34.5%から38.6%に上昇し、スプレッドは2.13bpsから3.55bpsに拡大した。
- 手数料構造の不均衡:出来高が最も低い四分位のアカウントグループは0.961bpsを支払い、最も高い四分位のグループは0.236bpsのリベートを受け取っており、コスト差は約1.20bpsに達する。
- 有効な気配を提示するアカウントグループの平均数は7.64から6.39に減少し、72市場のうち58市場で減少が見られた。
- HIP-4コントラクトの25bps以内の可視深度の47%は4つのプロフェッショナルマーケットメイカーウォレットに由来する。混雑ルールは前日のシェアに基づいてブロック空間を配分するため、「取引量がなければ配额を獲得できない」という循環が生じている。
本文はこちらから:0d Labs CEO matteo
編集|Odaily(@OdailyChina);翻訳|Azuma(@azuma_eth)
過去数ヶ月間、私たちは未公開の製品を開発しているため、さまざまなDEXにおける多様な取引銘柄の流動性を分析することに多くの時間を費やしてきました。私たちは、0d Labsで関連市場を取引していた期間に記録した、1年半以上にわたる完全なオーダーブックデータを保有しています。分析の過程で、私たちは暗号資産市場のロングテール領域において極めて意外な現象を発見しました —— 流動性がますます薄くなっているのです。
昨年の1011事件の発生後、私たちはこのような結果になることをある程度予想していましたが、現時点では、暗号資産市場全体がまだあの事件から本当に回復していないようです。
さらに、最近、私たちと親しいトレーダーの友人たちも、Hyperliquidで競争に参加することがますます難しくなっており、プラットフォーム上の一部のメカニズムが優位性をトッププレイヤーに集中させていると不満を漏らしています。読み取り優先手数料(Read Priority Fees)がWintermuteに独占されていることから、手数料やL1ネットワークの混雑が小規模マーケットメイカー(MM)を苦しめていることまで、これらの問題は私たちの注目を集めています。
そこで、私はHyperliquidの流動性の変化をさらに研究し、小規模マーケットメイカーの生存環境が悪化していることが、プラットフォームの流動性低下と因果関係にあるのかどうかを明らかにしようと決めました。何しろ、初期のHyperliquidの核心的な競争優位性の一つは、ロングテール資産に厚い流動性を提供できたことでした。
比較の基準
まず、暗号資産市場全体の状況を反映する基準を確立する必要があります。流動性が薄くなっている可能性はありますが、それが市場全体の現象であれば、どの変化が市場全体に由来し、どの変化がHyperliquid自身の問題であるかを区別しなければなりません。
アルトコイン全体の流動性に関して、Binanceは参考価値のある基準です。そのため、私たちは2025年11月1日から2026年11月1日までの期間に、両プラットフォームで取引され、最大レバレッジ倍数が10倍未満の86種の資産を、今回の研究のロングテール資産サンプルとして選定しました。
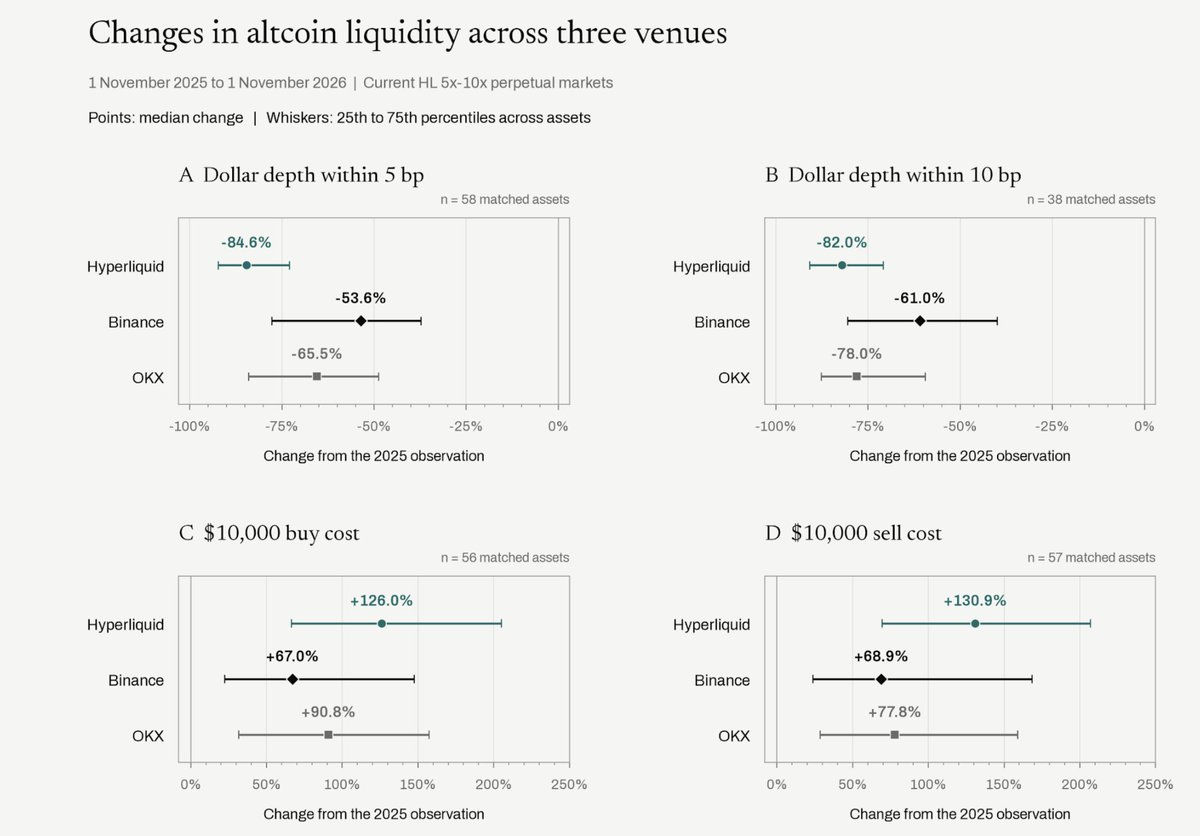
10ベーシスポイント(bps)を統一基準として比較可能な38市場において、Hyperliquidの米ドル建て深度の中央値は82%低下し、Binanceは61%低下、OKXは78%低下しました。この差はすでにかなり顕著です。
もちろん、トークン価格の下落自体が米ドル建てのオーダーブック深度の縮小を引き起こしますが、これらの価格帯において気配値を提示するトークン数も減少しているかどうかをさらに確認する必要があります。
Hyperliquidに固有の問題が存在するかどうかを判断するため、私は各資産のHyperliquid上の深度をBinance上の深度で除し、その比率の1年前後の変化を比較しました。5ベーシスポイントの範囲内では、この比率の中央値は57.5%低下しました。
これはつまり、同じトークンの2つのプラットフォーム上の流動性を観察しても、HyperliquidはBinanceと比較して大量の流動性を流出させているということです。なお、これらの比率は市場ごとに個別に計算されたものであり、単純に2つのプラットフォームの深度中央値を除したものではないことを説明しておきます。
後半のサンプル期間において1万米ドル相当の資産を購入したい場合、オーダーブックに表示された気配値のみに基づいて計算すると、Hyperliquidの中央値取引コストは5.21ベーシスポイントであったのに対し、Binanceはわずか2.95ベーシスポイントで、手数料はまだ含まれていません。このようなそれほど大きくない注文規模にとって、両者はそれぞれ5.21米ドルと2.95米ドルのコストを意味します。
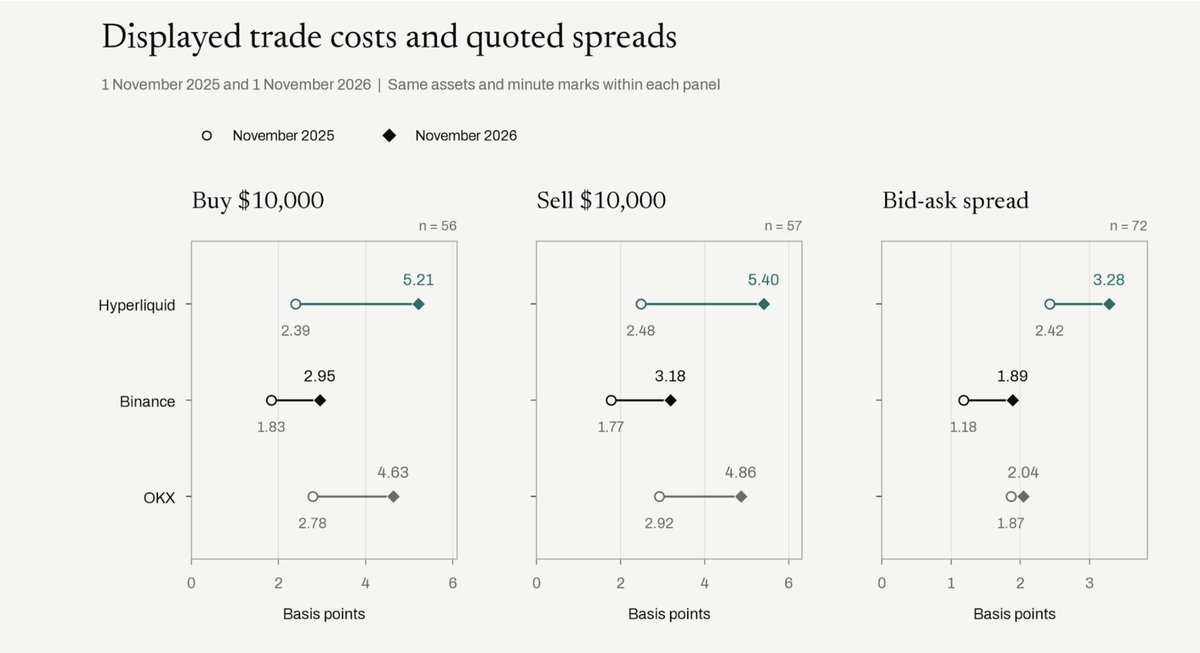
スプレッド(Spread)は興味深い反例を提供しています。Binanceのスプレッドは実際により大幅な相対的拡大を示しました(ただし、当初からスプレッドはより狭く、最終的な水準も依然として低いままでした)。
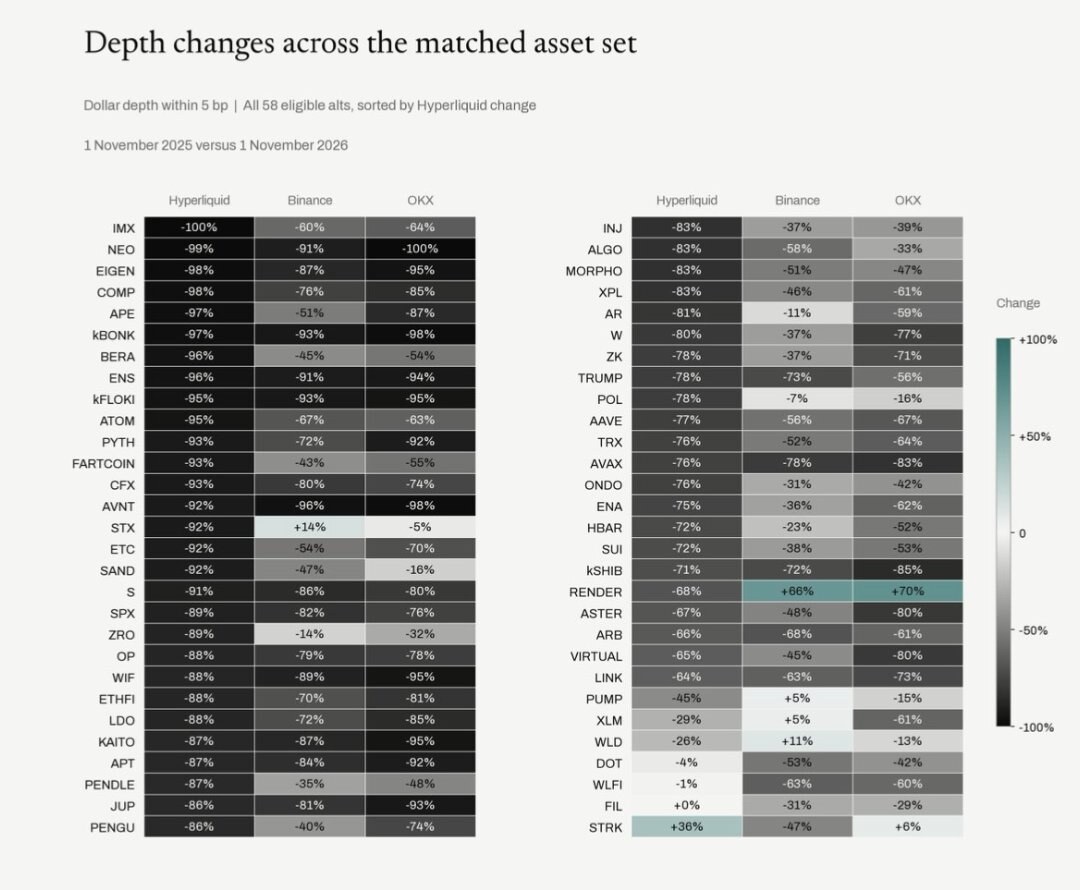
中間価格に最も近い領域で、問題が最も顕著
上記の分析に対して基本的な疑問を提起する人もいるかもしれません。あるトークンの価格が大幅に下落した場合、オーダーブック内のトークン数が変化しなくても、米ドル建ての深度は縮小して見えるでしょう。この要因を排除するため、私たちはオーダーブック内の米ドル建て気配値金額とトークン数の両方を追跡しました。
Hyperliquidのチャートでは、私たちは13のサンプリング日における資産範囲と観測期間を固定しました。そのうち、5ベーシスポイント範囲内のサンプルは63市場を含み、より広範な上位20ベーシスポイントのサンプルは80市場を含んでいます。
注意すべきは、これらのサンプルのスクリーニング条件が、前述の2つの時点のみを比較したサンプルよりも厳格であるため、ここでの終点データをそのまま前述の中央集権型取引所(CEX)との比較結果の代替とすることはできないということです。
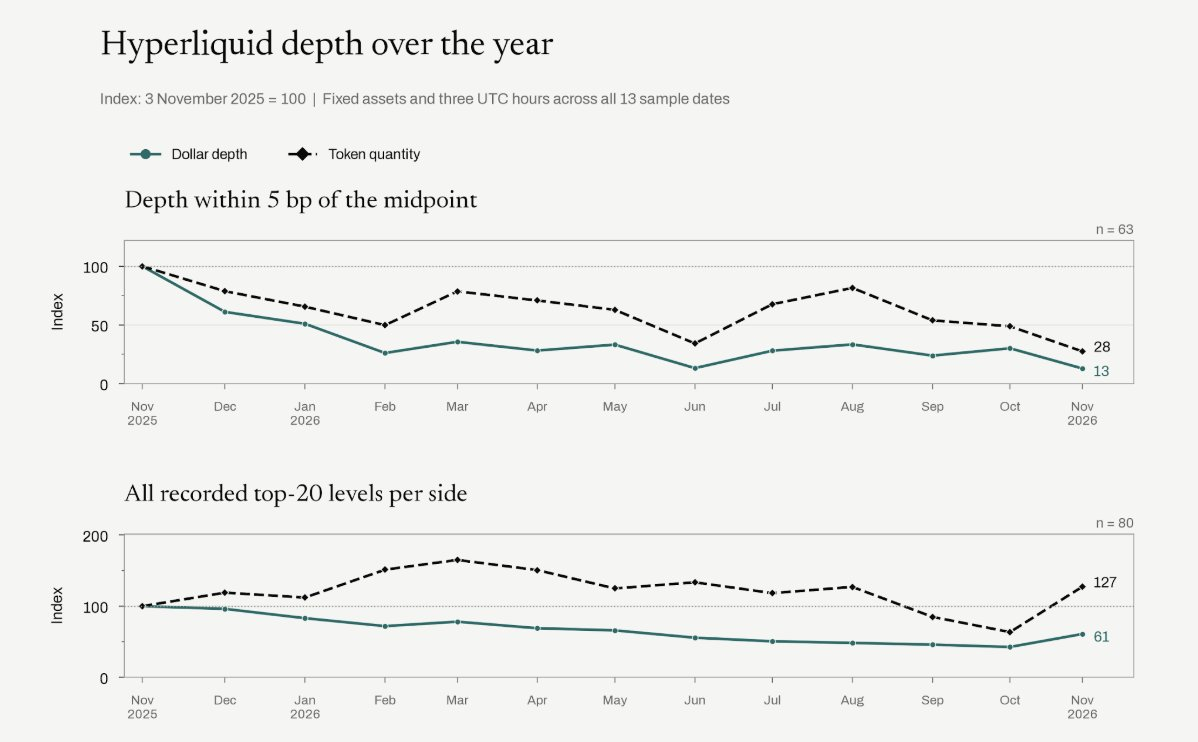
観察しやすくするため、私たちは各市場の2025年11月の数値を一律に100と設定しました。1年後、5ベーシスポイント範囲内では、各市場の中央値で計算すると、米ドル深度指数は約13にまで低下し、トークン数指数は約28にまで低下しました。言い換えれば、価格下落の影響を排除しても、私たちはその価格帯に本来存在していた注文の大部分を失っているのです。
さらに範囲を広げ、記録された全20档のオーダーブック深度を統計に含めると、結果は異なります。米ドル深度指数の中央値は最終的に61となり、トークン数指数は127に達しました。これはまったく異なる図式を提示しています —— より広範なサンプルでは、典型的な市場の注文トークン数は実際に以前よりも多くなっていますが、市場価格に最も近い5ベーシスポイントの範囲内では、注文数が大幅に減少しています。
つまり、オーダーブックに流動性がまったくないわけではなく、私たちが実際に取引を行うのに適した価格帯において、流動性がはるかに少なくなっているのです。
さらに詳細を観察する
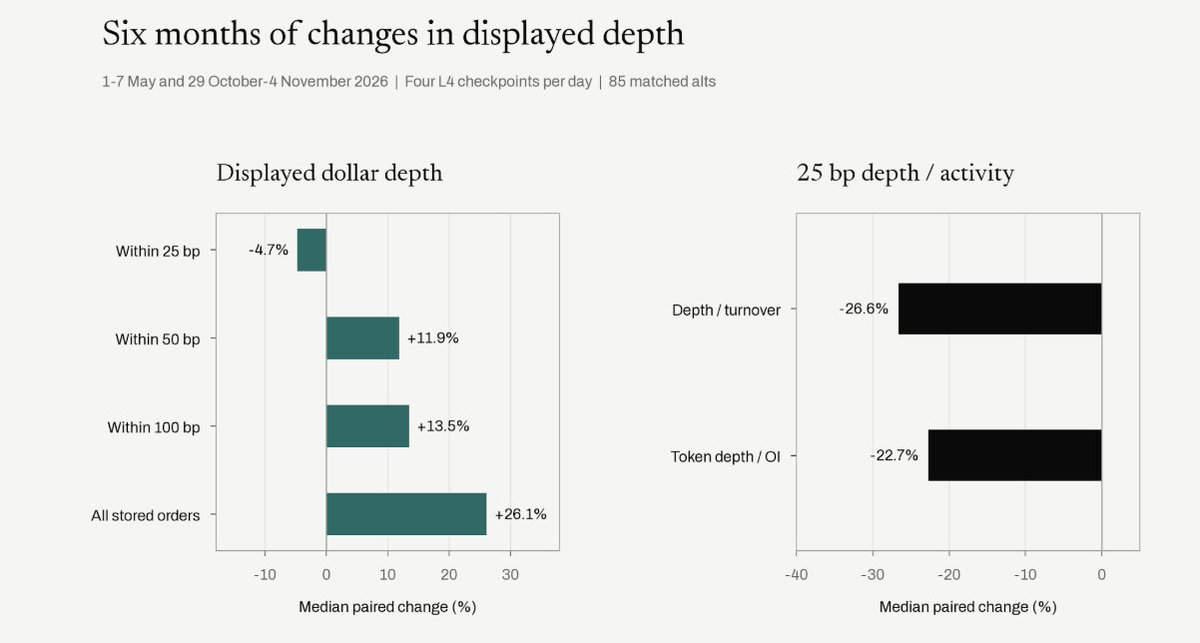
私たちは、過去6ヶ月のデータを個別に示す必要があると考えています。なぜなら、この期間中に全体の深度は実は改善しているからです(改善は主に市場価格からより遠い領域で発生しており、約定価格に最も近い部分ではありません)。
さらに詳細な分析を行うと、過去1年間のスプレッドの変化を確認できます。
意外なことに、最近まで、Hyperliquidのスプレッドは徐々に他のプラットフォームに近づいていました。明らかに、これがトレンドなのか偶発的な変動なのかを確認するには、もうしばらく待つ必要があります。
しかし、現在オーダーブックに現れている変化は、前述の最近の市場構造の集中化の進行や、マーケットメイカーが反映している問題とまさに一致しています。
市場競争は弱まっているのか?
次に、私は基盤となるアカウント構造を再確認し、メインアカウントとそれに明確に関連するサブアカウントを同じアカウントグループとして分類し、同一機関の複数アカウントを重複して計算することを避けました。この方法により、これらのアカウントが具体的にどの企業に属するかを知らなくても、異なるアカウント体系を識別することができます。
以前、私はプラットフォーム上の取引量の大部分が少数の大手マーケットメイカーによってもたらされている可能性があると考えていましたが、前年比の取引データはこの判断を支持していません。
私は1年前の完全な1週間と直近の完全な1週間を選び、同じ80市場を比較しました。その結果、取引量が最大のアカウントグループが占めるマーケットメイカー取引量シェアの中央値は、むしろ25.2%から14.6%に低下しました。したがって、過去1年間の流動性の全体的な低下を、単純に特定の1社のマーケットメイカーが市場を独占したことに帰因させることはできないと考えています。
しかし、私たちがより関心を持っているのは、最近の一定期間において気配値側でいったい何が起きているかということです。
では、観察範囲を直近1ヶ月に絞り、スプレッド基準と同じ72種の資産を使用しましょう。ここでの時間的な節目はかなり注目に値します。10月30日前後から、市場価格に近い流動性がますます集中するにつれて、スプレッドも拡大しています。
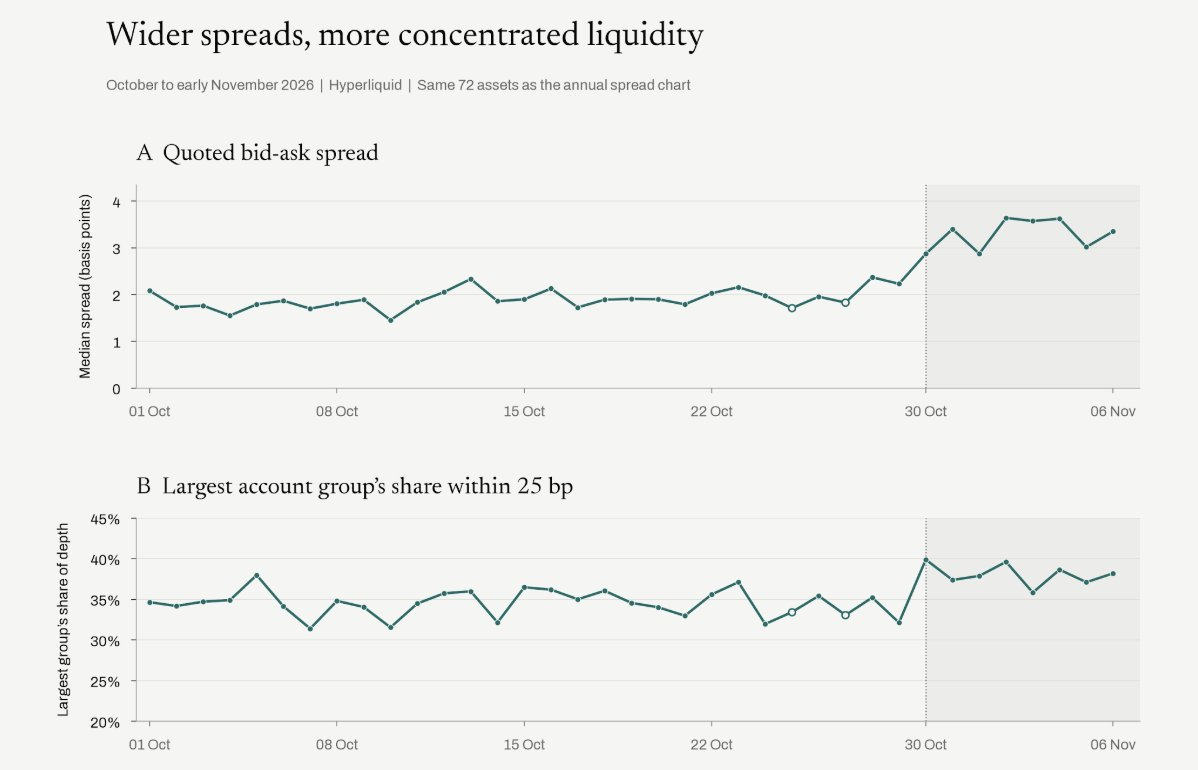
10月8日から14日と10月31日から11月6日という2つの期間を比較すると、以下がわかります:
- 中間価格から25ベーシスポイントの範囲内で、各市場の最大アカウントグループが占める気配値シェアの中央値は、34.5%から38.6%に上昇しました。
- 同時に、気配値スプレッドの中央値は2.13ベーシスポイントから3.55ベーシスポイントに拡大しました。
これはマーケットメイカーたちが最近反映している問題とより一致しています。
ただし、この観察ウィンドウではBinanceの10月29日のセキュリティインシデントも発生しているため、これらの曲線だけでは、この変化を優先手数料やネットワーク混雑に明確に帰因させることはできません。
各アカウントを個別に観察すると、私たちはまた、ある大手流動性プロバイダーが11月3日前後に気配値を大幅に削減し、同時に他のいくつかのアカウントグループの市場シェアが上昇したことを発見しました。
これも問題の一つの説明になるかもしれません。実際にそうであるかどうかは、時間が経って検証する必要があります。
手数料構造の問題
ここにはかなり基本的な問題、つまり手数料構造が存在します。
私たちは54のアカウントグループが過去に支払ったマーケットメイカー手数料を集計しました。取引量加重レートで計算すると、取引量が最も低い四分の一のアカウントグループは平均0.961ベーシスポイントの手数料を支払っていたのに対し、取引量が最も高い四分の一のアカウントグループは手数料を支払う必要がないだけでなく、むしろ0.236ベーシスポイントのリベートを受け取っていました。
これはつまり、取引量の少ないマーケットメイカーにとって、ヘッジコストと不利な約定(Bad Fills)を考慮する前に、補填すべき手数料の差がすでに約1.20ベーシスポイントに達しているということです。わずか数ベーシスポイントのスプレッドにとって、これはかなり重いコストです。小規模マーケットメイカーは構造的に明らかな劣勢に置かれています。
私たちはオーダーブックの気配値そのものからも、市場参加度が低下していることを確認できます。
同じ72市場において、10月8日から14日と10月31日から11月6日という2つの期間を比較すると、典型的な市場において、中間価格から25ベーシスポイント以内で買い手と売り手がそれぞれ少なくとも1,000米ドルの気配値を提示しているアカウントグループの平均数は、7.64から6.39に低下しました。トークン価格を固定しても、72市場のうち58市場でこのアカウント数の減少が発生しました。
これはつまり、トークン価格の下落の影響を排除しても、市場価格に近い領域において、実質的な意味のある気配値を提示するアカウントグループが依然として減少しているということです。
HIP-4にも小規模マーケットメイカーが必要
ネットワークの混雑はもう一つの課題です。
Hyperliquidのネットワーク混雑ルールによると、現在プラットフォームはあるアドレスの前のUTC日の加重マーケットメイクシェアに基づいてリソースを配分しています。ネットワークが高度に混雑しているとき、そのアドレスは自身のシェアの最大2倍に相当するブロックスペースを使用できます。これは循環を形成しています —— 取引量がなければ枠を獲得できず、枠を獲得することが取引量を生み出す前提となるのです。
HIP-4についてトレーダーと議論する際、私たちは繰り返し一つのフィードバックを耳にしました。Hyperliquidが混雑すると、彼らはまったく正常に注文を出すことができないというのです。これらの取引量の少ないマーケットメイカーは、実際にプラットフォームにかなりの





