米国株日報|米国の医療保険株が政策の打撃を受け、UnitedHealthが10%急落、Anthropic史上最大のIPOが今夜上場(11月19日)


- 核心的見解:FRBのタカ派的な利上げシグナルが10年米国債利回りを5%超に押し上げ、成長株と暗号資産のバリュエーションを抑える主要変数となっており、その影響は地政学的リスクを上回り、市場は「金利>地政学」の価格形成ロジックを示している。
- 重要要素:
- 10年米国債利回りは5.064%で、27営業日連続で5%を上回る;Wallerは50ベーシスポイントの「市場を震撼させる」利上げが必要かもしれないと述べ、12月FOMCでの利上げが予想される。
- 医療保険株はCMSの不正防止監査新規則の影響を受け、UnitedHealthは10.21%下落し、ダウ平均を561.25ポイントの下落で押し下げた。政策リスクは薬価から保険金請求監査へと拡大。
- NVIDIAのQ3売上高は1,158億ドルで前年同期比106%増と予想超えも、株価はなお2.90%下落し52週安値に接近、AIトレードの混雑度がピークに達したことを示す。
- Anthropicは83ドルで価格設定し、約813億ドルを調達して本日ナスダックに上場、史上最大のIPOとなる可能性がある一方、流動性の吸い上げも構成する。
- 大手暗号資産トレジャリー企業25社のうち24社でmNAV<1となり、増発によるコイン購入モデルが機能せず負のフィードバックを形成;MSCIはStrategyを指数から除外し、パッシブ資金の流出圧力が顕在化。
- BTCは6週連続下落で200週移動平均線を下回り、史上最高値から約50%の調整;現物ビットコインETFは1日で2億3,990万ドルの純流出。
一、ヘッドライン
- 医療保険株が政策の打撃を受ける,単一銘柄がダウ平均を押し下げ:CMSがMedicare Advantageの不正請求監査に関する新規則(市場では「CRUSH」ルールと呼ばれる)を提案,UnitedHealth(UNH)は10.21%安の349.91ドルで取引を終え,Humana、Elevanceも同時に急落,ダウ平均は561.25ポイント下落した。解説:医療保険はダウ平均で最も比重の高いセクターの一つであり,政策リスクが「薬価設定」から「請求監査」へと拡大したことは,一時的な事件ではなく構造的なバリュエーションへの打撃である。
- NVIDIAの決算は予想超過も自社株価を押し上げられず:Q3売上高は1158億ドル、前年同期比+106%,Q4ガイダンスは約1300億ドルと,いずれも市場予想を上回った;しかしNVDAは2.90%安の150.96ドルで引け,52週安値148.80に接近した。解説:これはJen-Hsun Huang氏がCEOを退任して以降の初の決算であり,「業績は良いが株価が上がらない」ことはAIトレードの混雑度が頂点に達した典型的なシグナルである。
- Anthropicが83ドルで価格決定,調達額は約813億ドル:9.8億株を発行,株価×株数で自己整合的;調達規模が事実であれば史上最大のIPOとなり,本日(11-19)ナスダックに上場,ティッカーはANT。メディアが報じた1.51兆ドルの総合評価額は目論見書で独自に検証されておらず,本誌は採用しない。解説:AI資本支出の物語の再価格化であると同時に,短期的な流動性の吸い上げ源でもある——市場は「暗号資産資金のAnthropicへの流出」をBTC弱含みの説明の一つとしている。
- FRBが「追加利上げ」シグナルを発出:Waller理事は「市場を震撼させる」50ベーシスポイントの利上げが必要かもしれないと述べ,10月会合の議事録では「ほぼ全ての当局者がさらなる利上げが必要と予想」と示された。10年米国債利回りは5.064%で,27営業日連続で5%を上回っている。なぜ重要か:割引率の圧力が未解決であり,成長株と暗号資産のバリュエーションの天井となっている。
- イランがクウェート、バーレーンを攻撃,ホルムズ海峡の駆け引きが激化:米国はイラン石油の封鎖を海上での積み替え段階にまで拡大,トランプ大統領はワシントンに対する「ダーティボム」計画を調査中と述べた。解説:エネルギーと海運のリスクプレミアムは依然として存在するが,同日の金価格とエネルギー株はむしろ下落しており,現在の支配的変数は地政学ではなく金利であることを示している。
二、米国株式市場とマクロ
2.1 三大指数(米東部時間 2026-11-18 終値)
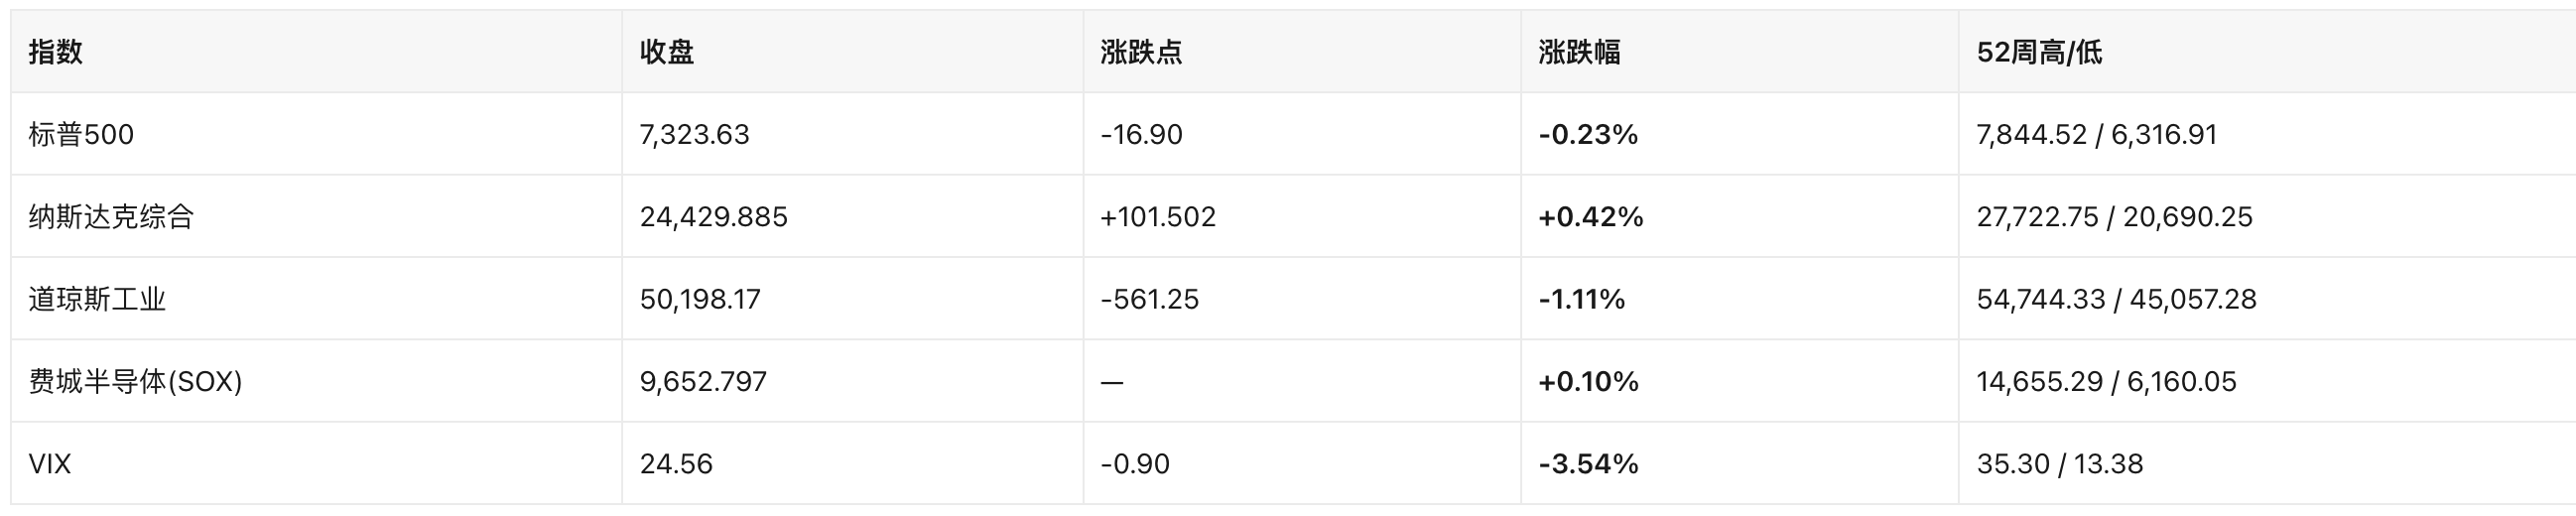
- 中核ドライバー:全面安ではなく指数の分化。下押し要因は医療保険(XLV -2.20%)とエネルギー(XLE -3.27%);支えとなったのは一般消費財(XLY +1.79%)、テクノロジー(XLK +0.34%)、通信(XLC +0.30%)。ラッセル2000(IWM)+0.40%で,ナスダックは4日続落を終了した。
- セクター概観:XLY +1.79%、XLK +0.34%、XLC +0.30%、XLU +0.30%、XLRE +0.07% / XLI -0.06%、XLP -0.31%、XLB -0.75%、XLF -1.14%、XLV -2.20%、XLE -3.27%。
- S&P500は10月6日の高値7,844.52から6.6%下落;フィラデルフィア半導体指数は52週高値から約34%の調整となり,AIハードウェアが今回の調整で最も深い領域となっている。
2.2 マクロデータとFRB
- 10月小売売上高:前月比+0.2%で予想通り(前回値の修正口径は不一),前年同期比+6.8%。消費の底堅さは残るが勢いは鈍化。
- インフレ背景:10月CPIは前年同期比3.7%;10月PPIは前月比+0.3%、前年同期比6.5%で,ここ4年で最高。
- FRB:10月27-28日会合の議事録(11-18公表)では「ほぼ全ての参加者がさらなる利上げが必要と予想」と示された;Waller理事は同日「50ベーシスポイントで市場を震撼させる必要があるかもしれない」と述べ,インフレ期待が制御不能になるリスクがあるとした。
- 次回会合:12月8-9日FOMC(経済予測要旨を含む)で,市場は利上げを広く予想している。
- 米国債:2年4.796%、5年4.882%、10年5.064%、30年5.409%で,カーブは小幅にスティープ化。20年債入札の落札利回りは5.459%で,需要は堅調であり長端は一息ついた。
- ドル:DXYは103.863でほぼ横ばい,52週高値103.864まであと一歩で,メディアは19カ月ぶり高値と報じている。
- 商品:WTI12月限(11/20満期)は83.26ドルで決済,11/17の85.72から2.87%下落;ブレント1月限は91.95ドルで0.53%下落。注:YahooのWTI連続限月は既に1月限(82.44ドル、+0.16%)に切り替わっており,12月限との限月乗り換え価格差があるため,単日の騰落として扱うことはできない。金(12月限)は3,751.40ドルで+0.25%,52週安値3,727.40に接近し,今週には一時14カ月ぶり安値をつけた。
三、注目個別銘柄とセクター
1. UnitedHealth(UNH)— 349.91ドル,-10.21%
CMSが提案した不正請求防止規則はMedicare Advantageの請求に対してより集中的な第三者監査を求めるもので,市場は保険金支払率とコンプライアンスコストの同時上昇を懸念している;Warren上院議員も大手保険会社が「あらゆる段階で手数料を取っている」と公然と批判した。UNHは2日間で累計10%超下落し,現在値349.91ドルは52週高値461.62ドルを大きく下回っている。
波及:政策リスクが「薬価」から「監査」へと拡大し,医療保険セクターのバリュエーション中枢が切り下がる;ダウ平均への影響は特に大きい(株価加重指数で単価が最も高い構成銘柄の一つ)。
2. NVIDIA(NVDA)— 150.96ドル,-2.90%
Q3売上高は1158億ドル(前年同期比+106%),Q4ガイダンスは約1300億ドルでいずれも予想超過;これはJen-Hsun Huang氏がCEOを退任して以降の初の決算で,取締役会は同氏の復帰を意図しないと明言した。株価は取引時間中に上昇した後反落し,52週安値近辺で引けた(52週安値148.80,高値243.37)。
市場予想:決算は需要側に崩壊が見られないことを証明したが,「業績達成 ≠ 株価上昇」は,資金がAIハードウェアに対して割引率を再設定していることを示す(10年債5%超の直接的な帰結)。
3. AMD+5.31%、Broadcom(AVGO)+3.65%、Amazon(AMZN)+3.82%
NVIDIAの決算がAI需要を確認した後,資金は「NVIDIA以外」の受益銘柄へと向かった:AMDは530.14ドル,AVGOは354.05ドル。AMZN上昇のもう一つの要因は保有株式価値の再評価である——同社の180億ドルのAnthropic投資はIPO価格で約1590億ドル相当;IPO後,AmazonとGoogleは合計でAnthropicの約28%の株式を保有する。
波及:AIの物語が「シャベルを売る」から「株式保有プラットフォーム」へと波及するが,一级市場のバリュエーションのアンカーに高度に依存している。
4. エネルギーセクター(XLE -3.27%):ExxonMobil -3.97%、Chevron -3.95%、Occidental -4.88%
原油の下落幅がエネルギー株より小さかった(ブレント -0.53%、WTI -2.87%)にもかかわらず,エネルギー株は当日最も弱いセクターであった;EIA週間在庫の増加とイラン情勢の「叩けど破らず」の組み合わせにより,市場は持続的な供給中断への価格付けを冷やしている。
不確実性:地政学プレミアムが再評価されれば,このセクターの弾力性は最大であり,現在は「イベントドリブン型の双方向リスク」に属する。
5. Walmart(WMT)— 127.36ドル,-0.13%(決算前)
本日(11-19)寄り前取引時間にQ3決算を発表,市場は売上高が前年同期比約5%増と予想しており,今週の米国消費の底堅さを判断する重要な読み値の一つであり,昨日の+0.2%の小売売上高とも相互に裏付けとなる。同日寄り前にはAlibaba(BABA、84.37ドル、-2.63%)、Pinduoduo(PDD)、NetEaseも発表する。
6. Anthropic(ANT)— 本日ナスダック初日取引
1株83ドル、9.8億株で,対応する調達額は約813億ドル(株価×株数で自己整合的);メディアが報じた1.51兆ドルの総合評価額は目論見書で独自に検証されておらず,本誌は採用しない;調達規模が事実であれば史上最大のIPOとなる。
市場予想:初日のパフォーマンスは短期的なリスク選好を直接左右し,同時にNVIDIA、AMD、AMZN、GOOGLにもセンチメントの波及を及ぼす;逆方向のリスクは巨額の調達が流通市場から流動性を吸い上げることである。
四、暗号資産関連米国株
4.1 DATリーダー:Strategy(MSTR)
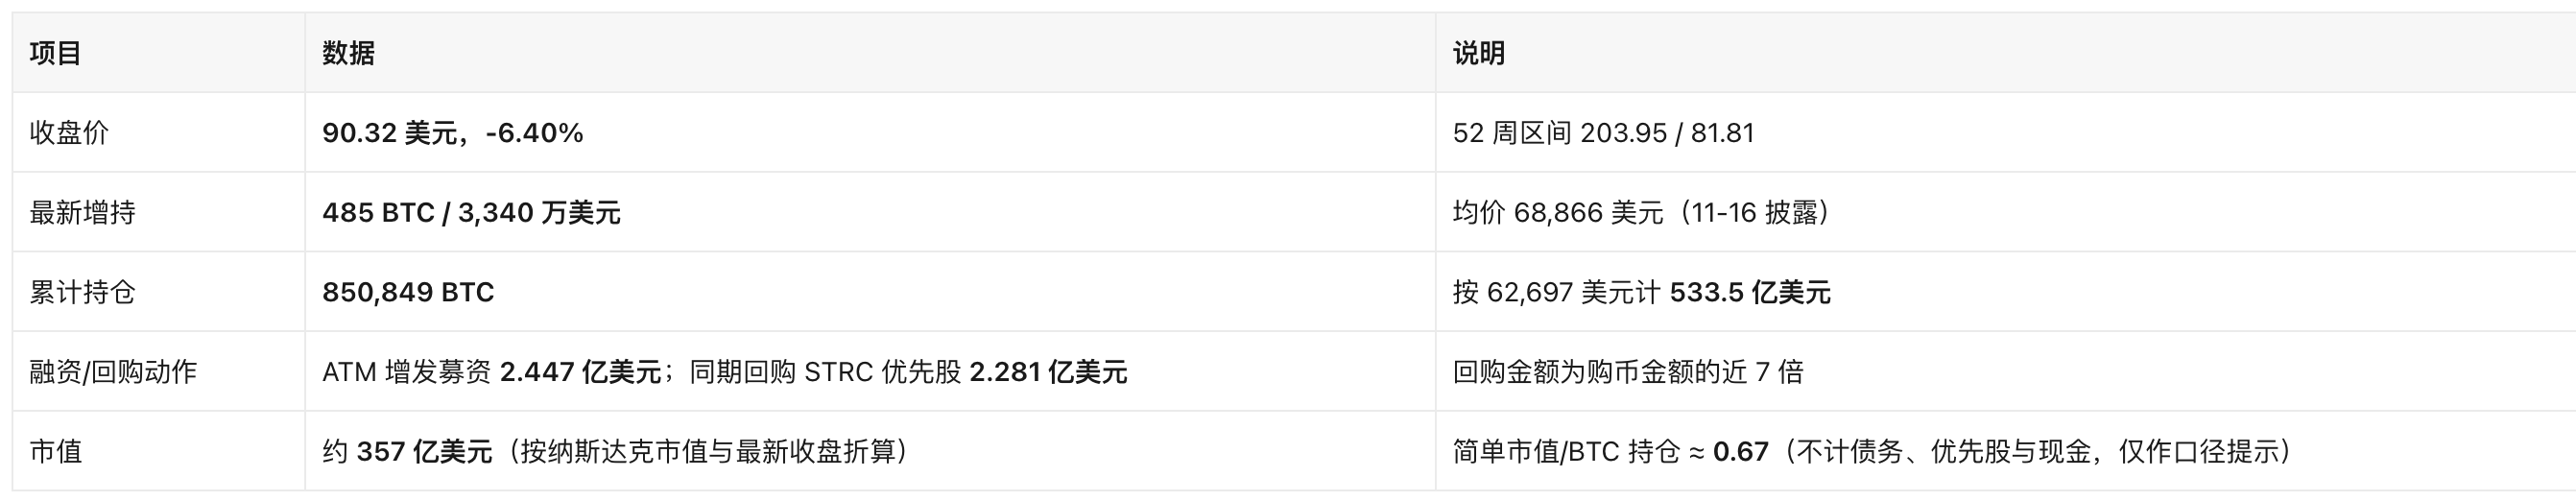
- 重要な変化:同社は「株式発行でビットコイン購入」から「株式発行で優先株買い戻し」へと転換した——STRC永久優先株が額面100ドルを下回り(一時95ドルをつけた),優先株価格の維持が現在の最優先課題となっている。これは普通株主が負担する希薄化コストが上昇する一方,ビットコイン購入のペースが大幅に鈍化していることを意味する(週間購入額は前回比約59%減少)。
- 指数イベント:MSCIは11月の指数レビューでStrategyを世界的投資可能市場指数から除外,2026年11月30日の取引終了後に発効</