2030年韓国暗号資産市場:機関投資家参入のタイミングと戦略


- 核心的見解:韓国の暗号資産市場は取引量で世界をリードしているが、リアルワールドアセットのトークン化は大幅に遅れている。グローバル金融機関の参入と規制枠組みの整備に伴い、ステーブルコイン、決済・清算、トークン化資産は2030年までに韓国金融システムの中核的構成要素となる見通しだ。
- 主要ポイント:
- 韓国の取引資格口座数は1,113万口座(人口の20%以上)に達し、2025年下半期の1日平均取引額は5.4兆ウォンだが、トークン化資産は約6,400億ウォンにとどまり、1日平均取引額の8分の1にも満たない。
- グローバルなトークン化資産の総額は約373億ドル、ユーザー数は150万人超。NYSE、DTCC、ナスダックなどの機関がトークン化を実験段階から金融インフラへと移行させつつある。
- 韓国銀行のProject Hangangは第1段階のホールセール型CBDCテストを完了し、参加銀行は9行に拡大、実取引の第2段階に移行している。
- ウォン建てステーブルコインの立法は依然協議中で、国会小委員会は2026年11月の審議を予定しているが、市場と規制当局の双方がその必要性を広く認識しており、実現は時間の問題である。
- 韓国の貿易額はGDPの約85%(米国は約25%)を占め、クロスボーダー企業決済はウォン建てステーブルコインの最大の収益応用シナリオである。
- オフショア経路は国際資本に即座にアクセスでき、韓国がFTSE世界国債インデックスに組み入れられれば、70兆~90兆ウォンの海外資本流入が見込まれる。
- ハブチェーンアーキテクチャは流動性の断片化とプライベートチェーンの孤立問題を解決し、ステーブルコイン、決済、RWAの3大領域が共通して依存する基盤インフラとなり得る。
1. 韓国暗号資産市場の現状
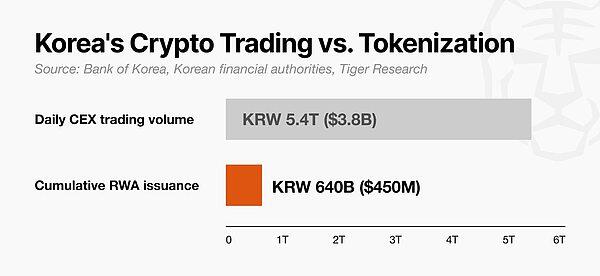
韓国銀行の統計によると、韓国はすでに約6,400億ウォン(約4億5,000万ドル)のリアルワールド資産をトークン化している。この規模は、韓国の中央集権型取引所の1日平均取引額の8分の1にも満たない。しかし、投資家の強い関心は依然として取引領域に集中しており、現実のユースケースを中心とした業界エコシステムはまだ成熟していない。
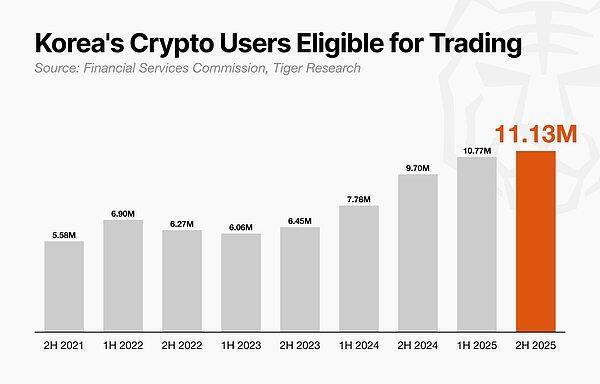
取引量で見ると、韓国の暗号資産市場はすでに世界の上位に位置している。金融監督当局が2026年3月に発表した調査によると、2025年末時点で韓国には取引資格を持つ口座が1,113万件あり、これは全国人口の20%以上に相当する。市場の下落にもかかわらず、2025年下半期の1日平均取引額は5兆4,000億ウォン(約38億ドル)に達した。
取引以外の最も主要な業界ユースケースとして、リアルワールド資産のトークン化は緩やかにしか進んでいない。韓国の累計トークン発行規模は約6,400億ウォン(約4億5,000万ドル)にとどまり、その大部分は音楽著作権収益権(65%)やアート(17%)などの非標準化資産に集中している。債券やファンドなどの標準化された伝統的金融資産のトークン化は依然として稀である。(韓国銀行、2026年3月)
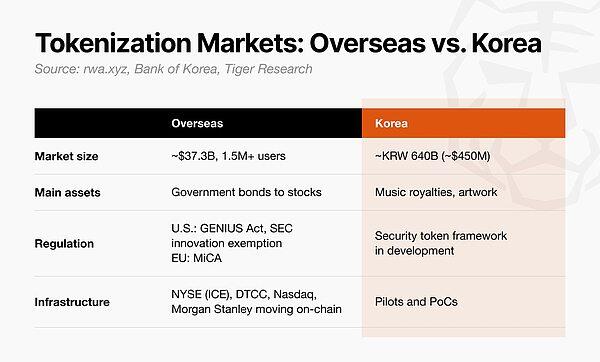
海外市場では、規制の進展と機関投資家の参入が、トークン化を暗号資産の実験から金融インフラへと転換させつつある。
海外のトークン化市場は韓国よりもはるかに大きい。rwa.xyzが2026年8月に発表したデータによると、世界のトークン化資産総額は約373億ドルで、ユーザーは150万人を超えている。国債などの現金同等物から株式まで、ますます多くの種類の資産がオンチェーン化されている。
この分野の発展を支える規制体系も急速に整備されている。米国はGENIUS Actを通じてステーブルコインを規制し、その後CLARITY Actの推進を続けた。CLARITY Actは上院での可決に至らなかったものの、米国証券取引委員会は直ちにイノベーション免除を導入し、トークン化証券取引プラットフォームが5年間、取引所登録要件の履行を免除されることを認めた。欧州も中核となる暗号資産規制MiCAを通じて統一的な規制枠組みを構築した。
既存の金融インフラはすでにオンチェーン化を始めている。インターコンチネンタル取引所傘下のニューヨーク証券取引所は、24時間365日のトークン化証券取引を支援するプラットフォームを構築中である。米国の証券取引の清算・決済の大部分を担う米国預託信託清算公社も、米国証券取引委員会の承認を得て、自社のトークン化サービスを運営できるようになった。ナスダックやMorgan Stanleyなど大手取引所や銀行も同じ方向へ進んでいる。
かつて主にボトムアップの力によって成長してきたこの市場は、今や大手金融機関の直接参入によって再構築されつつある。
こうした世界的な変化に直面し、韓国市場もこれまでの限界を突破し始めている。
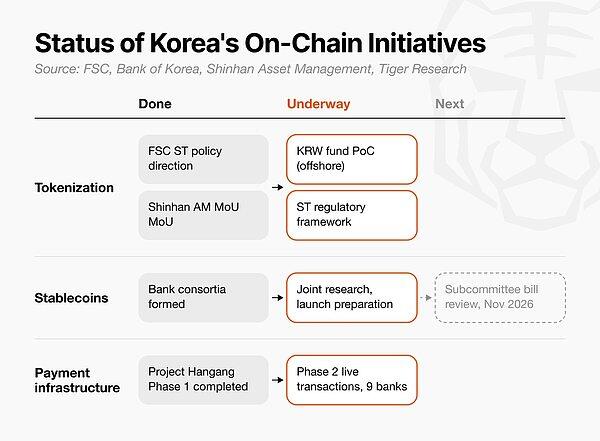
トークン化の分野では、Shinhan Asset Managementが海外パートナーと概念実証を実施し、ウォン建てファンドのオンチェーンでの発行と流通をテストしている。多くの金融機関も海外拠点を通じて協力を拡大している。政策面では、韓国金融委員会が証券型トークンの政策方向を明確にし、規制枠組みの構築を始めている。
ステーブルコインの分野では、大手金融機関が連合を組み、ウォン建てステーブルコインを共同研究し、 launch前の準備を加速させている。関連する立法は依然として議論中である。韓国国会の関連小委員会は2026年11月に法案を審議する予定だが、具体的な可決時期は依然として不透明である。それでも、市場と規制当局はステーブルコインの必要性で広く一致しており、ステーブルコインの規制と市場実装はもはや「起こるかどうか」の問題ではなく、「いつ起こるか」の問題となっている。
決済インフラの分野では、韓国銀行がProject Hangangの第1段階を完了した。この段階で、韓国銀行は参加銀行にホールセール型中央銀行デジタル通貨を発行し、これらの銀行が顧客預金を預金トークンに変換して流通させた。その後、プロジェクト参加銀行は9行に拡大し、実際の取引を用いたテストを行う第2段階に入っている。
韓国の暗号資産市場は海外市場より遅れて始まったが、着実に発展している。まだ初期段階にある市場にとって、スピードだけでは成熟市場との差を縮めることは難しい。しかし、誰が発行できるか、参加者間でどのように所有権を分割するか、資産トークン化にどのような構造を採用すべきかといった問題は、性急に決定できるものではない。
したがって、現在の段階的にパイロットを推進するアプローチは正しく、次の課題はその過程で新たな機会を見出すことである。
2. 2030年の韓国暗号資産市場
2030年のある日を想像してみよう。顧客はコンビニでウォン建てステーブルコインを使ってコーヒーを購入する。銀行アプリには、給与が従来の口座振込ではなく、トークン送金の形で着金したことが表示される。ニューヨークの資産運用会社の社員は、ウォレットを使うだけでウォン建て国債を購入できる。
これらの変化は日常生活における些細な調整に見えるかもしれないが、金融システムがより大規模な変革を経験しつつあることを示している。主要経済国のインフラ構築速度と、韓国が進めている概念実証および規制議論を総合すると、今後数年以内にステーブルコインが韓国の金融システムの一部になると判断できる。
2.1. ステーブルコイン:既存の決済体系との共存
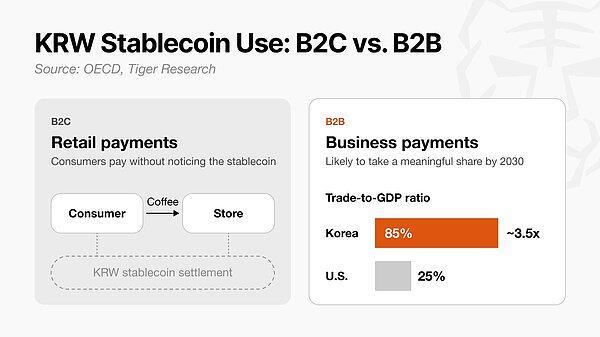
2030年までに、消費者は取引の背後でステーブルコインが使われていることに気づかずに、ウォン建てステーブルコインで近くのコンビニでコーヒーを購入するようになると予想される。ウォン建てステーブルコインは企業間決済においても相当なシェアを占める可能性がある。
ウォン建てステーブルコインの企業間シーンでの応用には、特に十分な理由がある。経済協力開発機構のデータによると、韓国の貿易額の国内総生産に対する比率は約85%であり、米国の約25%という比率の約3.5倍である。
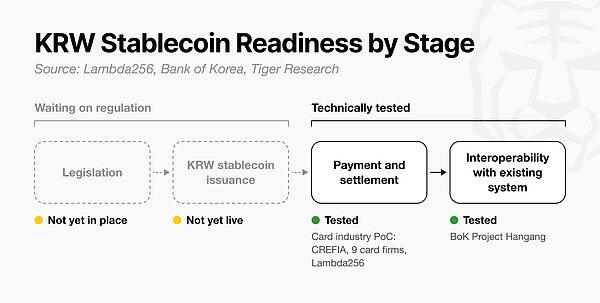
ウォン建てステーブルコインが正式に規制される前でさえ、その基盤となるブロックチェーン技術は複数の観点から商業応用のテストを受けてきた。韓国クレジット金融協会、主要カード会社、Lambda256が共同で実施したカード業界の概念実証では、ウォン建てステーブルコインが決済手段として使用され、同時に既存の認証・決済システムが維持された。
韓国銀行が中央銀行デジタル通貨に基づいて実施したProject Hangangも、分散型台帳決済ネットワークと既存の金融システムとの相互運用性を検証した。関連技術が十分にテストされていることを考慮すると、規制枠組みが整い次第、ウォン建てステーブルコインは急速に普及する可能性がある。その実装は主に規制がいつ最終決定されるかにかかっている。
韓国のウォン建てステーブルコインの応用は、主にリテールと企業間取引の2つの領域に分かれる。
- リテール:決済インフラのこれまでの進化の仕方に従えば、消費者は現在と同じ決済体験を得続け、その中でウォン建てステーブルコインが使われていることに気づかない。ただし、ウォン建てステーブルコインは法定通貨やその他の決済手段と共存するため、リテールモデルの短期的な拡張性と収益性は限定的である可能性がある。
- 企業間取引:現在、仲介機関がクロスボーダー企業決済のプロセスを遅くし、コストを押し上げている。ステーブルコインは大口貿易取引のコストを削減し、決済を加速できるため、この領域で最大の便益をもたらす。
2030年までに、ウォン建てステーブルコインは既存のカードおよび決済インフラと並行して運用され、既存システムを置き換えるのではなく、決済体系の中核的な構成要素へと発展するだろう。
2.2. 決済:機会は決済ボタンではなく、決済オペレーションにある
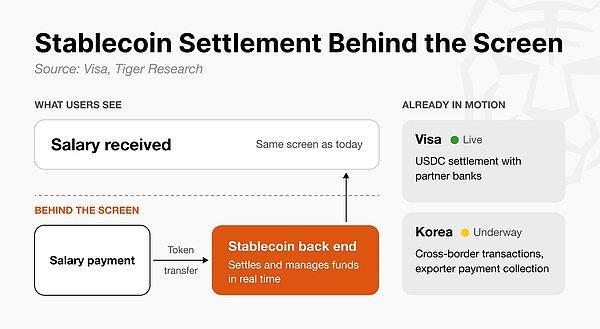
2030年までに、給与は銀行アプリで口座振込ではなくトークン送金として表示されるようになる。ステーブルコインが新たな通貨であるなら、より難しい問題はその通貨をいかに運用するかである。ユーザーが見るインターフェースは今日と同じだが、バックエンドではステーブルコインベースのプロセスを通じて資金の決済と管理がリアルタイムで完了する。
決済インフラの技術テストはすでに著しい進展を遂げている。VisaのUSDC決済パイロットは、提携金融機関とともに実際の決済段階に入っている。韓国も同様のプロジェクトを推進しており、クロスボーダー取引と輸出業者の資金回収に重点を置いている。
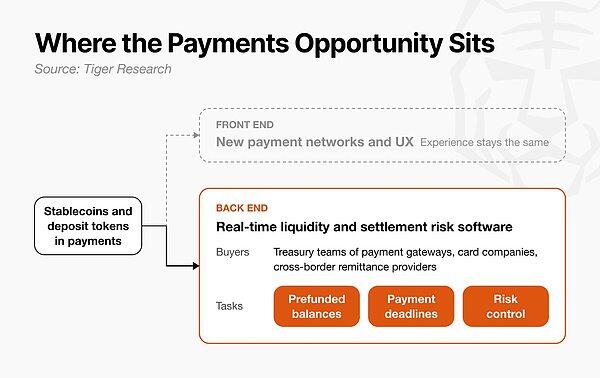
決済分野の機会は、フロントエンドとバックエンドの2つに分けることができる。
- フロントエンド、すなわち決済ユーザー体験:消費者が見るカードと決済体験は変わらず、預金トークンとステーブルコインがバックグラウンドで決済を完了する。したがって、新しいツールは既存の決済手段と並行して使用される。
- バックエンド、すなわち決済資金オペレーション:主要な機会は、決済ゲートウェイ、カード会社、クロスボーダー送金サービスプロバイダーの資金チーム向けの専用エンタープライズソフトウェアから生じると予想される。これは、事前入金残高を管理し、支払期限要件を満たし、リスクを管理するためのものである。
2030年までに、決済市場の発展の重点は、新しい決済ネットワークの構築ではなく、既存の決済会社の資金チームにソフトウェアとインフラを提供し、流動性と決済リスクをリアルタイムで管理することにあると予想される。
2.3. リアルワールド資産:発行からグローバル流通へ
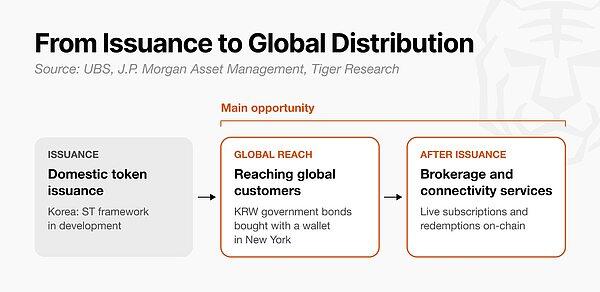
2030年までに、ニューヨークの資産運用会社の社員はウォレットを使うだけでウォン建て国債を購入できるようになる。これは、リアルワールド資産市場の主要な機会が国内でのトークン発行だけではなく、グローバル顧客へのリーチ、および発行後の継続的な運用に必要なブローカレッジと接続サービスを提供することにあることを示している。
世界の金融機関はすでに、トークン化資産が商業的に運用可能であることを証明している。UBSのトークン化ファンドuMINT、J.P. MorganのJLTXXなどの事例が増えており、これらの商品は実際のオンチェーン環境で申込みと解約を処理している。韓国では、金融監督当局が証券型トークンの規制枠組みを構築するにつれ、各種金融資産をオンチェーンに導入する議論も活発化している。
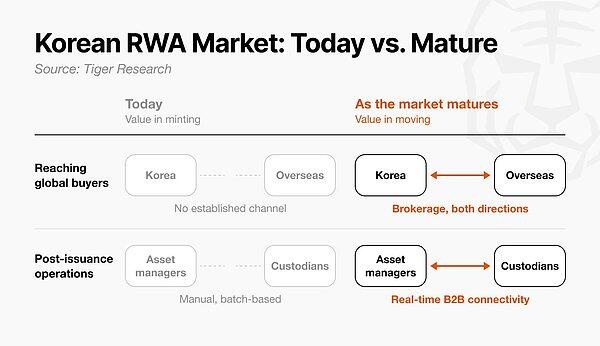
リアルワールド資産市場の機会は、国内発行と、グローバル展開・ブローカレッジサービスの2つに分けることができる。
- 国内発行:発行は第一歩であり、依然として重要である。証券会社やその他の金融機関は、原資産のトークン化と発行を確実に完了するためのインフラを着実に構築していく。
- グローバル展開とブローカレッジサービス:2つの領域が主要な機会になると予想される。第一はブローカレッジサービスであり、韓国のトークン化資産を海外投資家と結びつけたり、海外のリアルワールド資産商品を韓国に導入したりすることである。なぜなら、現在韓国で発行された資産にはグローバルな買い手にリーチする成熟したチャネルが存在しないからである。第二は、発行後に資産運用会社とカストディアン間で申込み、解約、残高更新をリアルタイムで処理するための企業向け接続インフラである。このようなインフラがなければ、これらの業務は依然として手作業とバッチ処理に依存することになり、トークン化はその効率優位性を失う。
韓国のリアルワールド資産市場が成熟するにつれて、より多くの価値はトークン化資産の流通から生まれると予想され、トークンの鋳造自体からではない。専門化されたブローカレッジと運用インフラが、資産をグローバルな買い手に届け、発行後の企業間運用プロセスをリアルタイムで接続することを可能にする。
3. 2030年までの韓国市場の機会
韓国の暗号資産市場が2030年までに規模を拡大し成熟するにつれて、オンチェーン移行に関連する一連のビジネス機会が出現すると予想される。現在、これらの機会は依然として成熟したビジネスというよりもパイロ