






Tiger Research:予測市場には実際の有用性があるのか?


- 核心的見解:予測市場は実際の資金による「利害関係」に駆動され、リアルタイムの動的更新を通じて精密な確率分布を提供する。その正確性は従来の世論調査や専門家予測に匹敵するか、それを上回るものであり、ギャンブルプラットフォームからマクロ経済と地政学の重要なデータインフラへと進化しつつある。
- 主要ポイント:
- FRBのワーキングペーパーはKalshiのデータを高頻度かつ分布が豊富なデータベンチマークと定義しており、フェデラルファンド金利の予測においてFOMC会合前に金利先物を上回るパフォーマンスを示した。
- IEMは1988年から2004年までの5回の米国大統領選挙において、74%のケースで同時期の964件の従来型世論調査を上回る予測精度を達成した。
- 予測市場は4つの構造的特徴を備える:利害関係、リアルタイム更新、全域確率分布、事後の客観的検証であり、これらがデータの信頼性を支えている。
- Google Finance、CNBC、WSJ、インターコンチネンタル取引所(ICE)などの主流メディアや金融インフラが予測市場データを広く採用している。
- Limitlessプラットフォームの決済済み2,681市場のうち、9つの価格帯で実際の発生率と板価格の乖離は4ポイント以内に収まっている。
- 企業内市場の事例(HP、Intel、Fordなど)では、報告階層を迂回して公式予測が見落とした重要情報を捉えられることが示されている。
- 業界は流動性の深化、規制当局との対話強化、データの透明性維持を引き続き進め、世界で信頼される意思決定インフラとなる必要がある。
核心ポイント
• 本稿は Tiger Research によるものです。実際の金銭的な「当事者性(Skin in the game)」に突き動かされることで、予測市場は動的なリアルタイム更新を通じて精緻な確率分布を提供し、その精度は伝統的な世論調査、専門家アンケート、経済予測に匹敵するか、あるいはそれを上回り続けています。
• 予測市場は、単なるスポーツや選挙予測の枠を超え、極めて重要なマクロ経済・地政学データインフラへと進化を遂げており、主要なファイナンシャルメディア、中央銀行の研究者、そして機関投資家向け市場プラットフォームに広く採用されています。
• 予測市場データが世界中で信頼に足る意思決定インフラとなるためには、各プラットフォームが市場操作に耐えうる流動性の深化を図り、規制当局と積極的に対話して予測市場を監視ツールとして再定義し、独立した研究コミュニティに支えられたオープンで透明性のあるデータを維持することが不可欠です。
賭けから高価値データへ
第1回のレポートでは予測市場の定義とその仕組みを探求し、第2回のレポートでは重要な規制の進展を整理しました。両レポートの中心的な主張は、予測市場が本質的に高価値なデータソースであり、単なる賭け事の場ではないという点にあります。
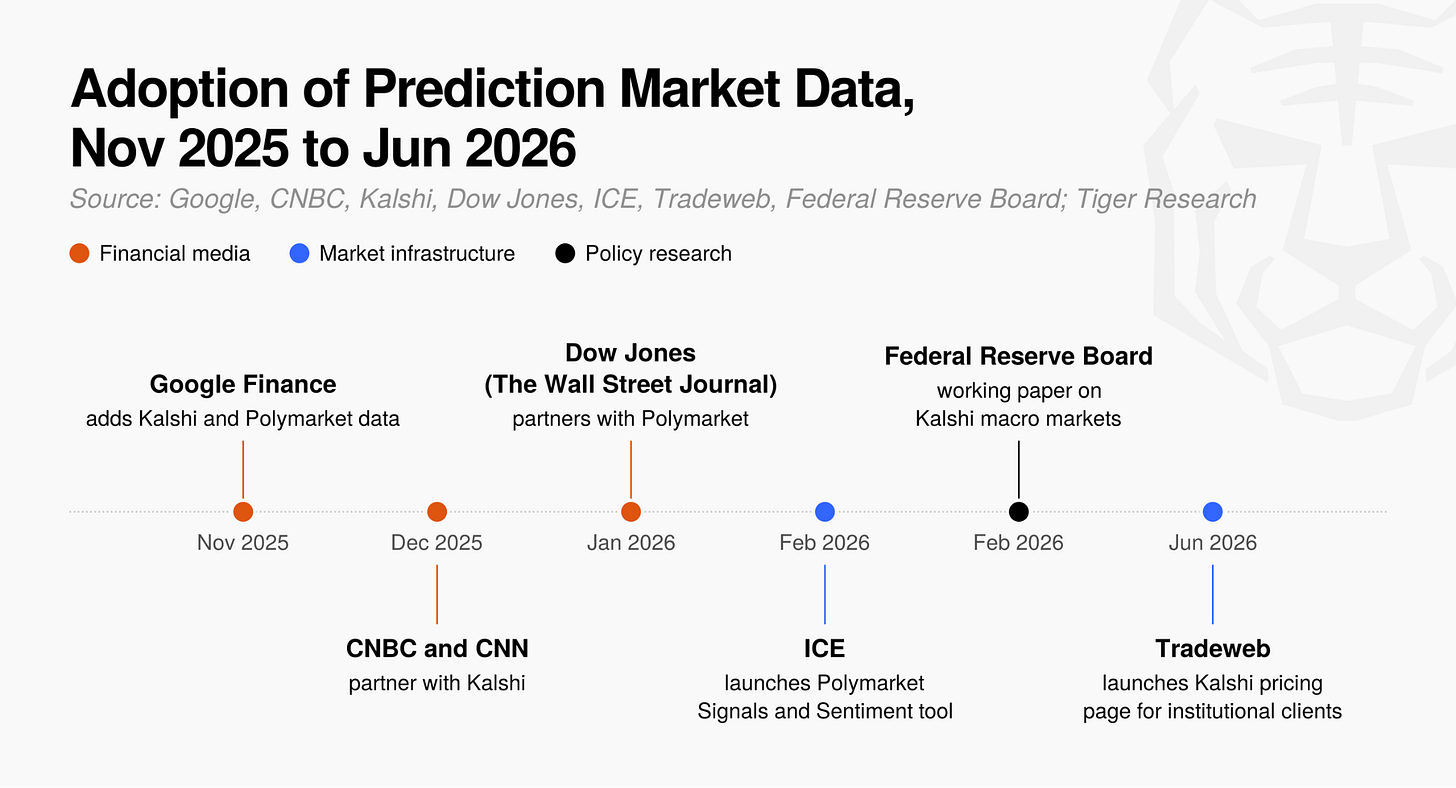
図1:予測市場は単純な賭けプラットフォームから、高価値な金融データインフラへと進化しつつある。
主要なファイナンシャルメディアや金融市場インフラプロバイダーが予測市場データを広く採用し始めていることは、こうしたデータの核心的価値を十分に示しています。
Google Finance、CNBC、CNN、そして「ウォール・ストリート・ジャーナル(WSJ)」はいずれも予測市場の勝率確率を表示し始めています。ニューヨーク証券取引所の親会社であるインターコンチネンタル・エクスチェンジ(ICE)や、債券その他資産の電子取引プラットフォームであるTradewebも現在、既存の市場データと併せて予測市場データを機関投資家顧客に配信しています。
連邦準備制度理事会のワーキングペーパーもまた、予測市場データを金利決定、インフレ、失業率、GDP成長などのマクロ経済予想のベンチマーク指標として位置づけています。
FRBのエコノミストとその共同研究者は、予測市場Kalshiのオッズデータを「高頻度で継続的に更新され、分布が豊富なデータベンチマークであり、研究者と政策立案者の双方にとって極めて価値がある」(Diercks, Katz and Wright, 2026)と定義しています。これにより、予測市場は単なるブックメーカーサイトではなく、厳格なデータソースとして主流の認識を得つつあります。
業界全体が予測市場データの価値を十分に認め、実用化しています。予測市場シリーズの最終レポートとなる本稿では、以下の3つの核心的な問いを通じて、こうしたデータの実際の有用性を深く分析します:
• 予測市場の価格はどのように高価値データへと変換されるのか?
• 予測市場データは具体的にどの分野で活用されているのか?
• 現在の予測市場は、実際にこうした高品質なデータを生み出しているのか?
予測市場の価格はいかにして高価値データへと進化するのか?
第1回のレポートで述べたとおり、予測市場の核心的メカニズムはバイナリー契約(Binary Contract)であり、通常は特定の事象が発生するか否かに応じて$1または$0を支払います。例えば、「明日雨が降る」という契約の取引価格が$0.62であれば、市場参加者がその事象の発生確率を62%と見積もっていることを意味します。
したがって、予測市場の価格($0.62)は、将来の事象の発生確率(62%)の尺度として直接的に機能します。これら価格が、取るに足らないオッズ数値ではなく、世界の金融機関やメディアが実際の意思決定で依拠する高価値データとなり得る理由を説明する4つの構造的特徴があります:
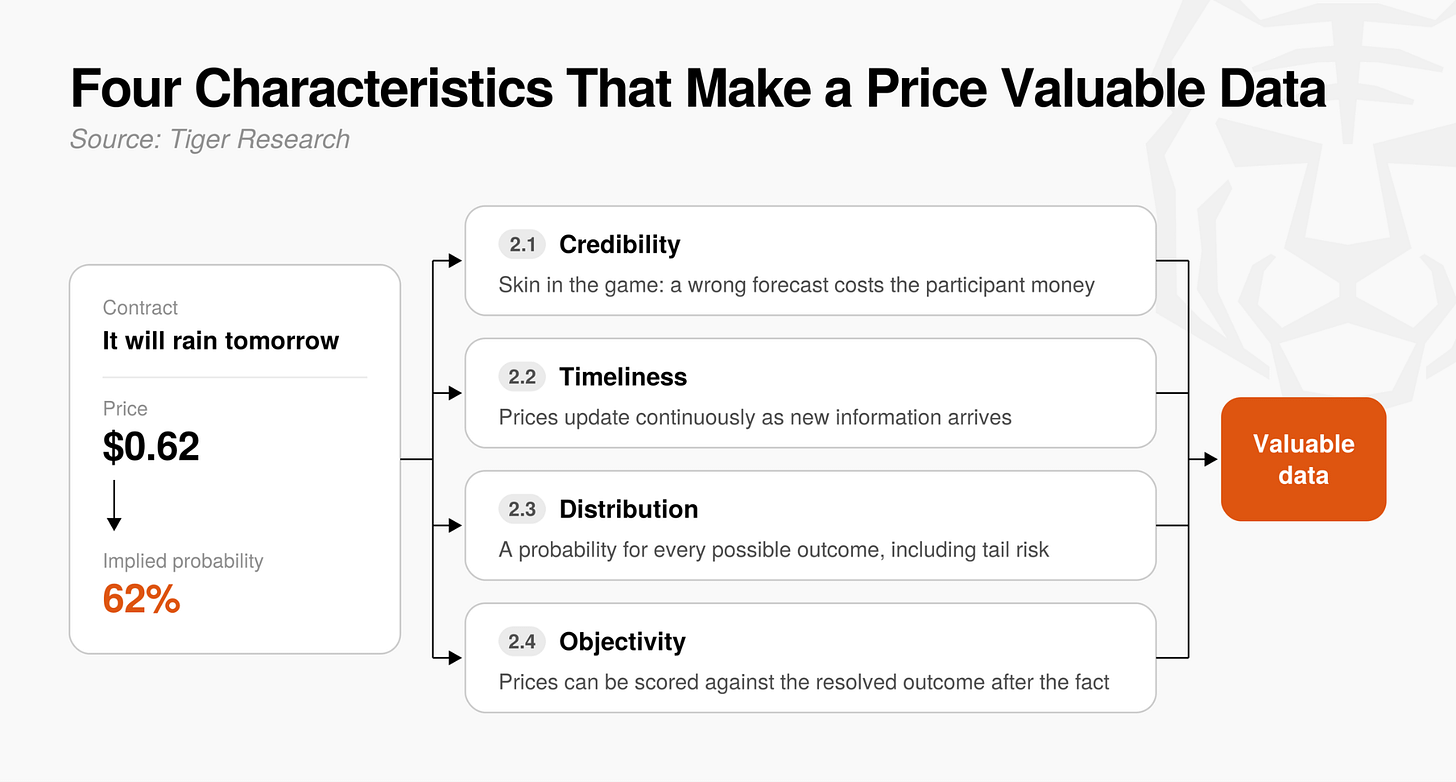
図2:予測市場の価格を高価値データへと変換する4つの核心的特徴:当事者性、リアルタイム更新、確率分布、事後検証。
当事者性がもたらす信頼性
予測市場への賭けを純粋なギャンブルと見なす人もいますが、実際の資金投入は参加者に真の「当事者性(Skin in the game)」を与えています。
「当事者性」とは、参加者が自らの意思決定に対して真のリスクと責任を負わなければならないことを意味します。何のコストも伴わない口先の表明とは異なり、誤った予測は参加者に実際の金銭的損失をもたらすため、参加者は慎重に検証された情報と真の内面的信念のみを価格に織り込みます。
当事者性を負う多数の個人予測が集約されれば、市場に十分な流動性がある限り、予測市場の価格は高度に信頼できる確率データへと進化します。
継続的なリアルタイム更新がもたらす即時性
伝統的な世論調査や専門家アンケートは、調査実施時点の静的なスナップショットしか提供できず、急速に変化する市場を捉えることが困難です。例えば、明日中央銀行が金利決定を発表する直前の今日、外部経済ショックや緊急政策声明が突発した場合、数日前に完了した世論調査や月次更新の専門家アンケートでは、これを全く反映できません。
これとは対照的に、予測市場の価格は新情報が市場に流入した瞬間に即座に変動します。突発ニュース、予期せぬ出来事、規制発表があるたびに、参加者は迅速にポジションを調整し、それによって価格は絶え間ないリアルタイム更新を維持します。
したがって、予測市場の価格は過去に固定された陳腐な確率ではなく、事態の進展に応じてリアルタイムに変動する極めて即時性の高い動的データです。
各種結果を網羅する確率分布
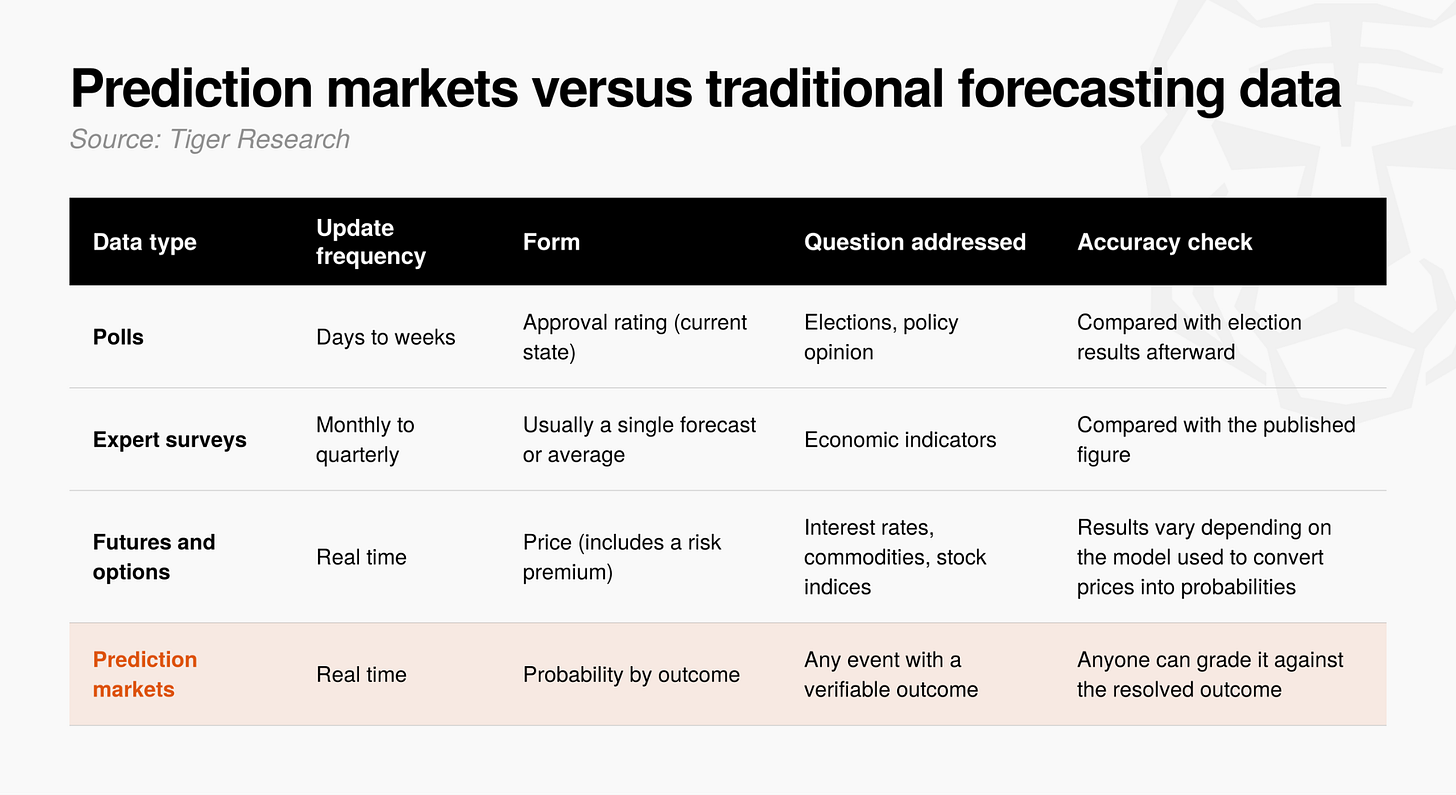
図3:単一値予測と全域確率分布(各シナリオおよびテールリスクを網羅)の対比イメージ。
単一の平均値やピーク値に焦点を当てる伝統的指標は、多くの情報を失いがちです。なぜなら、多数の複雑な見解を強引に1つの孤立した数値に圧縮してしまうからです。例えば、中央銀行の利下げ幅を予測する際、通常の専門家アンケートは平均予想値(「25ベーシスポイントの利下げ」など)しか示さず、委員会メンバーの発言の微妙な変化に依存する複数のシナリオ確率を提示できません。
反対に、予測市場は考えられるあらゆる結果に対して完全な「確率分布」を生成します。ここでの確率分布は、すべての潜在的シナリオの対応確率(例:据え置き20%、25bp利下げ70%、50bp利下げ10%)を同時に示すことができ、しかも連続的な時系列として提示されます。
これにより予測市場は、最も発生しやすい中心的な基準シナリオを測るだけでなく、発生確率は極めて低いものの、ひとたび発生すれば激しい衝撃をもたらすテールリスク(Tail Risk)を効果的に測定できます。したがって、予測市場が提供するのは単一点予測にとどまらず、その全域確率分布は将来の市場変動と潜在的リスクを評価するための全方位的な定量的裏付けを提供します。
事後検証がもたらす客観性
予測市場データが学界と世界の金融市場で深い信頼を獲得できる最も重要な基盤は、その予測結果が事後に完全に客観的に検証可能であることにあります。
通常の専門家予測やアンケート調査も、事態が明らかになった後に精度を照合することはできますが、評価プロセスには通常大きな主観的解釈の余地があり、各機関は自らに有利な戦績を選択的に引用する傾向があります。これに対し、予測市場データは明確な定量的価格(確率)として完全に記録され、満期時には通常0または1で明確に決済されます。したがって、その精度評価は厳格な数学的精度を備え、いかなる主観的粉飾も許しません。
誰もが歴史的な価格推移と実際に発生した結果を透明かつ誤りなく横断比較できます。この客観的記録は誰にも改ざんできず、いつでも公開閲覧できるため、予測市場の価格は主観的臆測の範疇から完全に脱しています。専門データチームや権威機関がその歴史的精度を厳密に検証でき、これが核心的意思決定の参考として採用するための最も説得力ある基盤を提供します。
予測市場データはどこで活用されるのか?
予測市場データは最近になって広く世間の注目を集めましたが、その歴史的起源は1980年代のアイオワ電子市場(IEM)にまで遡ります。長らく、その最も著名な用途は大統領選予測でしたが、予測市場が近年より多くのマクロ領域へと拡大するにつれ、その実用価値はますます明確になっています。

図4:選挙、マクロ経済、公衆衛生、企業インテリジェンスなど各分野における予測市場データの広範な応用版図。
選挙:世論調査より早く、より正確に
予測市場の強力な可能性を初めて示した古典的事例は、前述のアイオワ電子市場(IEM)です。研究者は、1988年から2004年にかけて実施された5回の米国大統領選におけるIEMのパフォーマンスを964件の伝統的世論調査結果と系统的に比較し、その結果、74%の事例でIEMの実際の選挙結果に対する予測精度が同時期の世論調査を有意に上回ったことを示しました(Berg, Nelson and Rietz, 2008)。
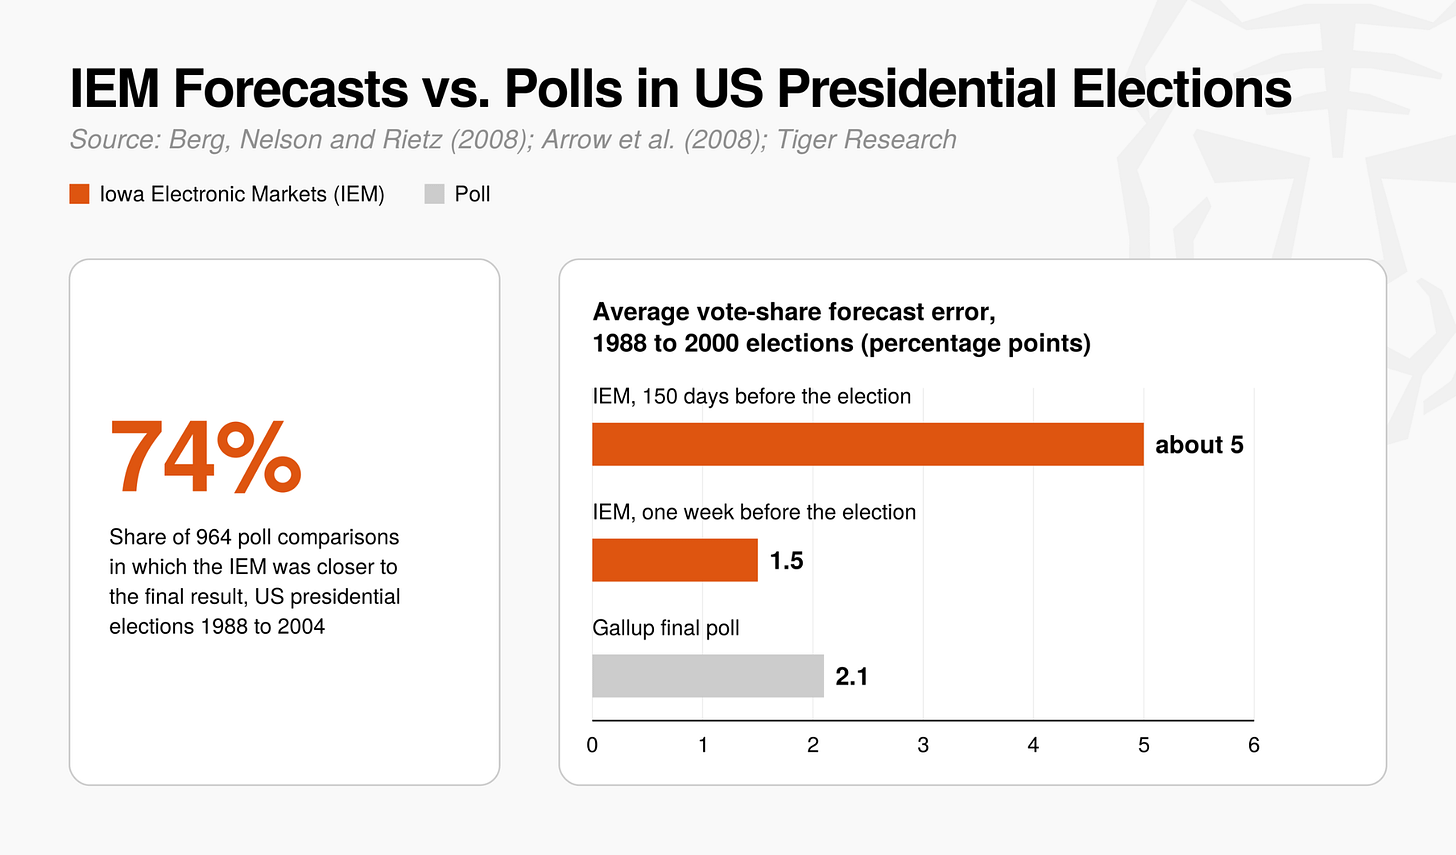
図5:アイオワ電子市場(IEM)は歴代の米国大統領選において予測精度が伝統的世論調査を有意に上回った。
この予測優位性は選挙直前の時期に限られません。1988年から2000年の選挙データ分析によれば、選挙1週間前のIEMの得票率予測誤差(実際の得票率との差)は平均わずか1.5ポイントで、ギャラップ(Gallup)最終世論調査の2.1ポイントの誤差を下回りました。さらに選挙まで150日ある早期段階でも、その平均予測誤差はわずか5ポイント程度でした(Arrow et al., 2008)。
しかし、両者は指標の性質上、直接同等に扱うことはできません。世論調査は当期の状態指標であり、「今日投票するなら誰を支持するか」を問うものです。一方、予測市場の価格は前方視的指標であり、「選挙当日に最終的に誰が勝つか」を価格に織り込むものです。
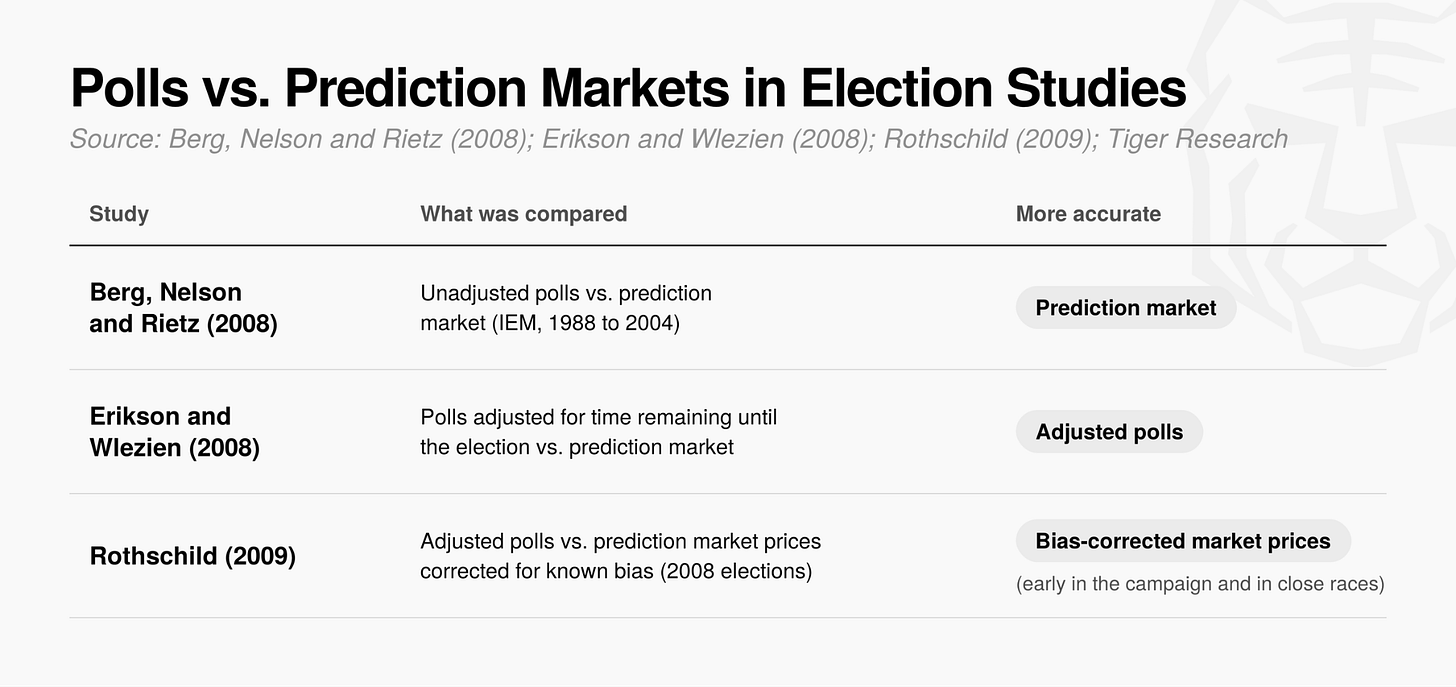
図6:世論調査の当期感情スナップショットと予測市場の先行期待価格形成メカニズムの対比。
実際、ある研究では、選挙までの残り日数に応じて世論調査データを時間調整すれば、その精度は予測市場をわずかに上回ることさえ示されました(Erikson and Wlezien, 2008)。しかし、2008年選挙に関する別の詳細分析では、予測市場の既知の構造的バイアスを補正すれば、選挙戦の早期や接戦の激しい対決において、その予測能力は依然として調整後の世論調査を全面的に上回ると指摘されています(Rothschild, 2009)。
したがって、予測市場の価格の精度は未調整の伝統的世論調査を有意に超えるだけでなく、高度に調整された先進的世論調査モデルとも十分に互角に渡り合えます。さらに重要なのは、予測市場が選挙前数か月から毎日高頻度で更新される先行期待を提供でき、伝統的調査では達成できない付加価値を生み出している点です。
経済:マクロ経済予想をリアルタイムで洞察
金利、インフレ、雇用などのマクロ経済指標にとって、公式発表前に市場の予想水準を正確に把握することは極めて大きな現実的意義を持ちます。
伝統的に、市場予想は主に専門家アンケート調査や従来の金融デリバティブ価格によって測定されてきました。しかし、調査は通常数週間間隔でしか更新されず、即時性





