


StrategyがMSCIから除外:ブラックロックが保有する12.3万株は、本当に市場に売り出されるのか?


- 核心的見解:MSCIは11月30日にStrategyを関連指数から除外し、市場に売り圧力への警戒感を引き起こすが、ETFは代表サンプリング、スワップ契約、受益証券の解約返還など複数のメカニズムを通じて保有を調整できるため、実際の売却規模を公開保有ファイルから正確に推測することは困難である。
- 重要な要素:
- MSCIは「非運営型」企業に関する新規則を理由に、StrategyをMSCI米国指数から除外する。12月1日発効で、特別指数の調整は11月18日に公表される。
- ブラックロックのMLRG、URTH、ACWIの3ファンドは11月13日に合計12.3万株のStrategyを保有していると報告した。価値は約1374万ドルだが、いずれも代表サンプリングを採用しており、一括での全売却は義務付けられていない。
- 欧州上場のMUSDはトータルリターンスワップ契約を通じて同一指数を追跡しており、そのカウンターパーティの調整はファンド書類には反映されないため、資産規模とウェイトから売却量を算出することはできない。
- Strategyによれば、MSCI世界投資可能指数を追跡するファンドは合計で約1300万株を保有しており、基本流通株式の3.1%を占める。これは本文のサンプルよりはるかに大きい。
- ETFの規模変化と受益証券の解約返還メカニズムにより、Strategy株は取引所外でファンドから離脱する可能性があり、保有ファイルは結果のみを示し、売却方法やその後の処分は反映されない。
- 指数からの除外はStrategy株の需要を弱め、証券を発行してビットコインを購入する資金調達の魅力を低下させる可能性があるが、会社がビットコインを売却することを求めるものではない。
原文著者:Andjela Radmilac
原文翻訳:Chopper、Foresight News
指数ファンドを買うということは、本質的に運用者にお金を払って、特定の株式群を追跡してもらうことだ。MSCI がこれらの指数を編成し、構成銘柄のルールを定め、ブラックロックのような企業がこれらの指数を追跡するファンドを運用する。
11 月 30 日以降、MSCI は Strategy をいくつかの指数から除外する。それ以降、これらの指数を追跡するファンドが追随するポートフォリオには、Michael Saylor のビットコインを蓄積する企業は含まれなくなる。
投資家が売り圧力を予想するのは容易に理解できる。指数を追跡するために Strategy を買っていたファンドは、その銘柄が除外されれば、保有する理由も消える。しかし、同じ MSCI 指数を追跡する 2 つのブラックロックのファンドは、なぜ単純にそれらが保有する株式を合算して 1 つの売り注文と見なせないかを、まさに示している。
一方のファンドは Strategy 株を直接保有し、もう一方は金融機関との契約を通じてその指数のリターンを得ている。2 人の運用者は同じ変化に調整を迫られるが、同じ取引でそれを完了する必要はない。
それらのファンド書類と公開保有を通じて、我々はこの調整の一部を追跡できる。ブラックロックが 11 月 13 日に申告した 12.3 万株の Strategy 株を含む。ただし、月末に実際に何株が売却されるかは分からない。
買うのは株式か、それとも株式のパフォーマンスか?
MSCI の指数は、一定のルール(例えば企業規模、所在地)に適合する株式を組み合わせ、各銘柄に指数全体の価値におけるウェイトを割り当てる。
ウェイトが大きい銘柄ほど、指数のパフォーマンスへの影響が大きい。この指数が、それを追跡するファンドのベンチマーク、つまり運用目標となる。
MSCI 米国指数(MSCI USA Index)は米国の大中型企業を対象としており、Strategy の A 種株は 11 月 30 日の取引終了時に除外され、変更は 12 月 1 日から有効となる。MSCI は「非運営型」と分類する企業向けに新たな組み入れ適格ルールを導入し、Strategy は除外対象に選ばれた銘柄の 1 つである。
MSCI の各専門版指数のその他の調整は 11 月 18 日に公表される予定である。
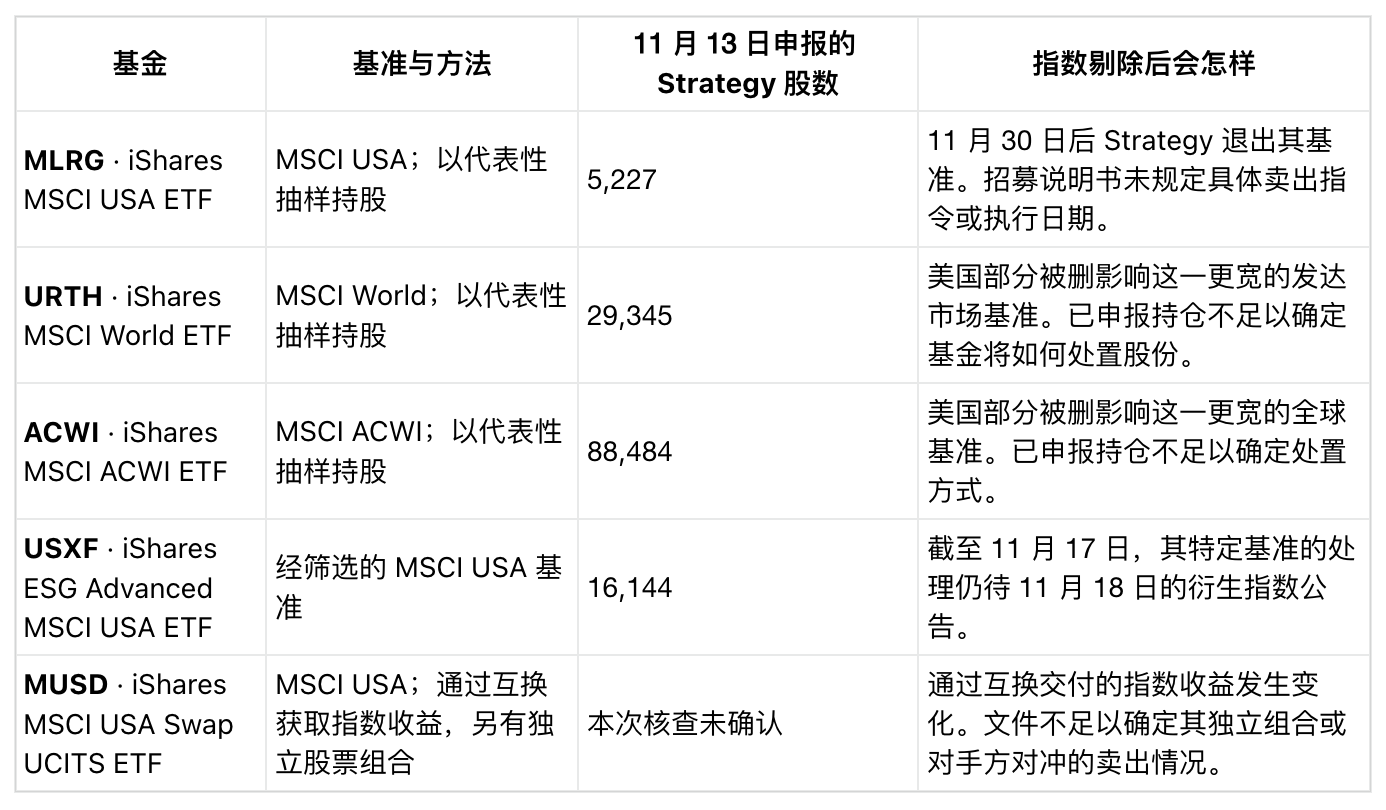
ブラックロックの iShares MSCI USA ETF(コード MLRG)は上記の米国指数を追跡する。ETF として、投資家は取引所でシェアを売買し、運用者はファンド内部で投資を担当する。その公開保有によると、11 月 13 日時点で Strategy を 5227 株保有し、価値は約 58.3 万ドルである。
MLRG は所謂代表サンプリングを採用している。運用者は指数に近いパフォーマンスとなるよう投資群を選定するが、リスト上のすべての銘柄を常に保有することを約束しているわけではない。
同ファンドの目論見書によると、ファンドは資産の全部またはほぼ全部を指数構成銘柄に投資し、概ね指数ウェイトに従って配分する予定である。書類はまた、指数のパフォーマンス追跡に資する場合、予想される構成変更への対応を含め、一部の指数外投資を保有することを認めている。
これにより運用者には一定の柔軟性が与えられつつ、ファンドは運用目標に固執する。Strategy の除外はポートフォリオ調整の理由となるが、書類は 11 月 13 日に申告された 5227 株を 11 月 30 日の取引終了時に一括してすべて売却することを求めていない。
ブラックロックには全く同じ指数を追跡する別のファンドがある。iShares MSCI USA Swap UCITS ETF で、欧州では MUSD コードで取引されている。このファンドは別の先進国市場の株式群を保有し、トータルリターンスワップと呼ばれる契約を使用している。
その投資家向け書類によると、同ファンドはこの株式ポートフォリオのパフォーマンスを用いて、金融機関から MSCI 米国指数のパフォーマンスを受け取る。
買うのは依然として MSCI 米国を追跡するために設計されたファンドだが、その連動は指数構成銘柄を 1 つずつ複製するポートフォリオを通じてではなく、契約を通じて実現されている。Strategy が指数から外れれば、これらの契約が本来提供すべき指数パフォーマンスに寄与しなくなる。
しかしこれは、MUSD が自身の株式ポートフォリオに Strategy を保有しているかどうか、またいずれかの株式を売却するかどうかについては教えてくれない。
これらの契約の取引相手も、自らが負うリスクを管理するために投資を調整する可能性がある。それらの取引はファンド書類では開示されないため、MUSD の資産規模に指数における Strategy のウェイトを掛けても、このファンドが何株売却しなければならないかは導き出せない。
実際に数えられる Strategy 保有分
ブラックロックの iShares MSCI World ETF(URTH)は先進国(米国を含む)の企業を追跡し、11 月 13 日に Strategy 株 2.93 万株を保有すると申告し、価値は約 330 万ドルである。
その iShares MSCI ACWI ETF は先進国と新興国の企業を追跡し、同日に 8.85 万株を保有すると申告し、価値は約 990 万ドルである。これらのより広範な指数は米国部分を含むため、Strategy が MSCI 米国指数から外れることはそれらにも影響する。
MLRG を加えると、これら 3 つのファンドは合計 12.3 万株の Strategy 株を保有し、価値は 1374 万ドルである。我々が見ているのは特定の 1 日、3 つの識別可能なファンドのポートフォリオであり、MSCI の決定に影響を受けるすべてのファンドではない。
URTH と ACWI はいずれも代表サンプリングを採用しているため、その運用者も指数を一致させる際に一定の自由度を持つ。
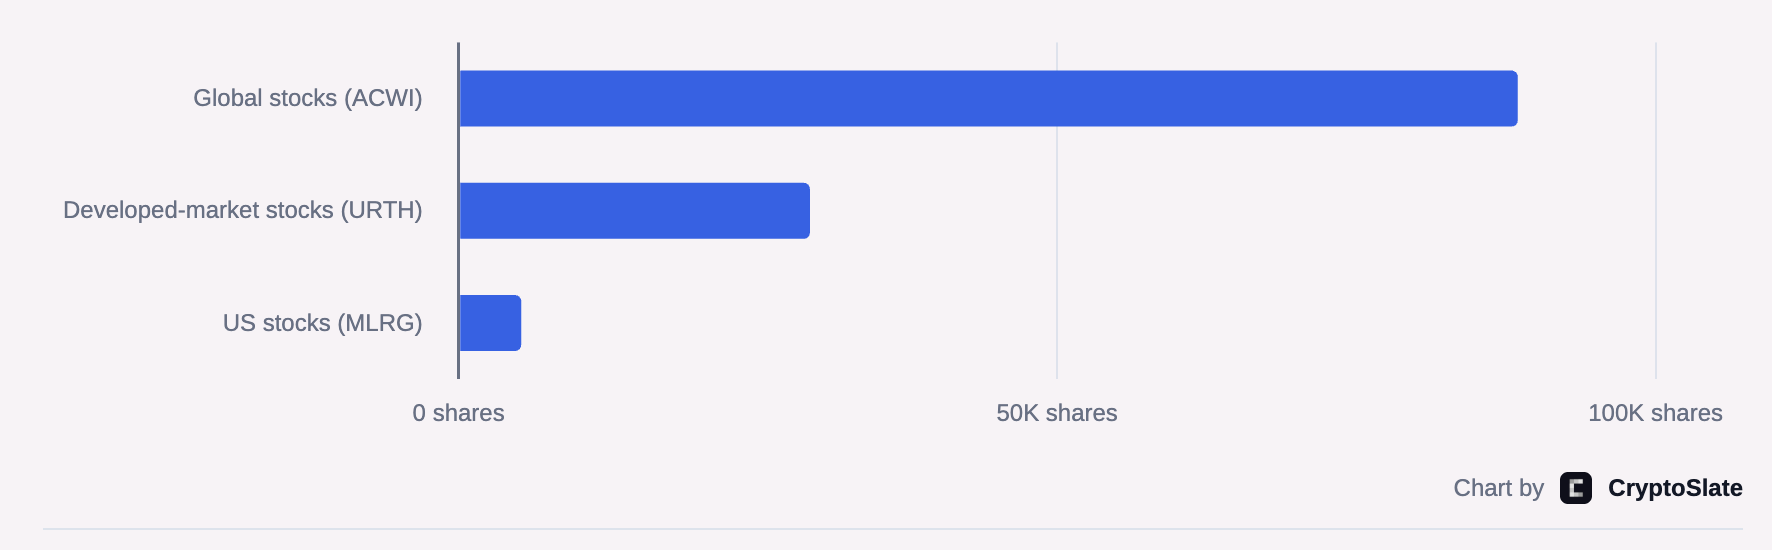
2026 年 11 月 13 日の申告データによると、3 つのブラックロック・ファンドが合計 12.3 万株の Strategy 株を保有
iShares ESG Advanced MSCI USA ETF(USXF)は構成銘柄に追加のスクリーニングルールを課す MSCI 米国のバージョンを追跡する。11 月 13 日時点で Strategy 株 1.61 万株を保有すると申告しているが、11 月 17 日時点では、標準指数の公表によってこの特殊版がどのように調整されるかは確定できない。
MSCI のこれらの専門指数に関する公表は 11 月 18 日予定であるため、USXF は前述の 3 ファンドの合計には含めていない。
他の指数連動ファンドを通じて Strategy を保有する投資家は、自動的に同じ変化に直面するわけではない。例えば Invesco QQQ は Nasdaq-100 を追跡し、後者には独自の編成者と組み入れルールがある。
自己選株のために雇われた運用者も、独自の基準で Strategy を評価し続けることができる。その株式を直接保有する投資家も同様である。
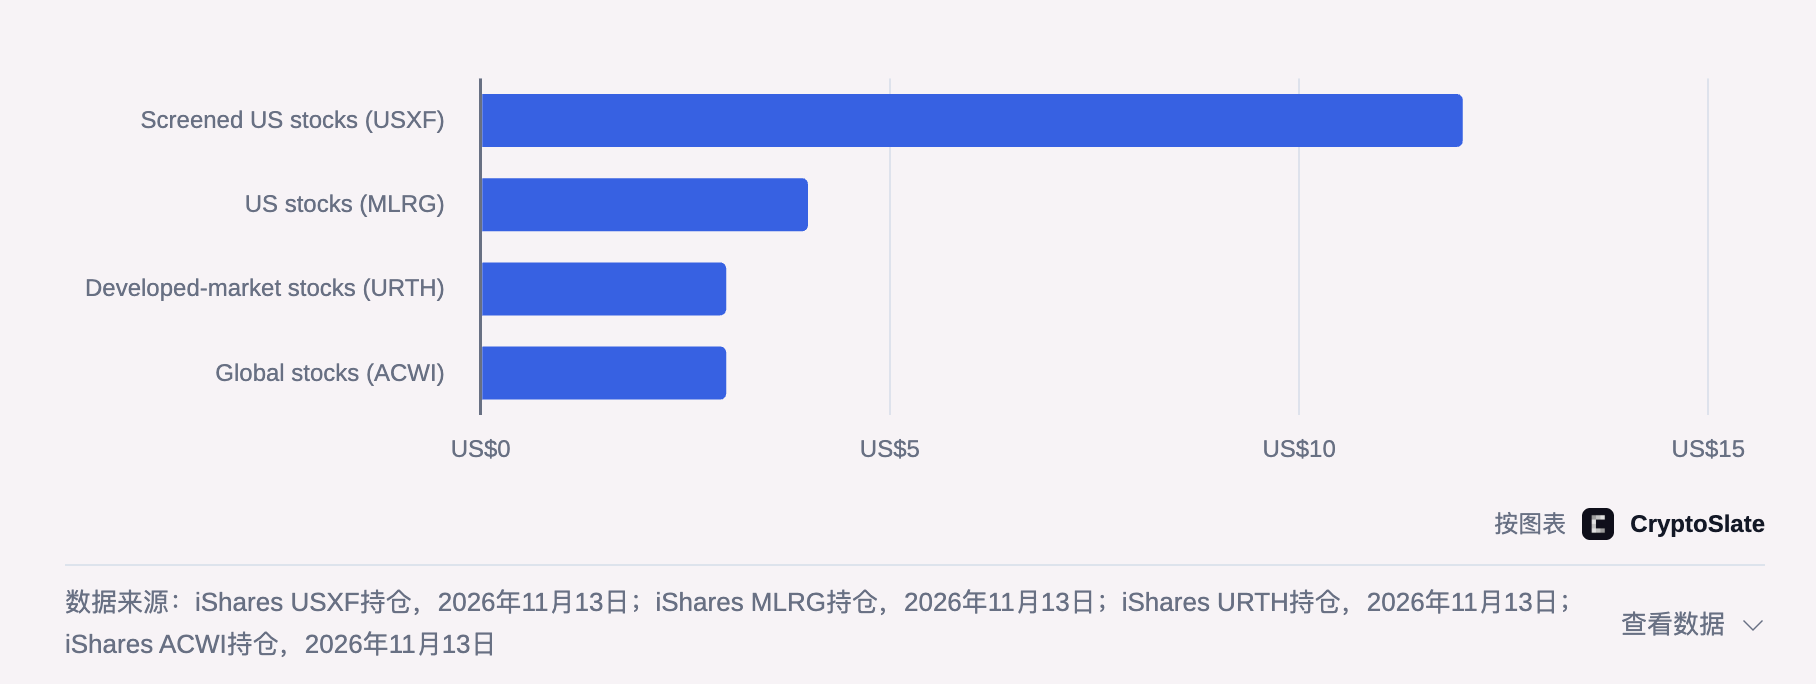
これらのファンドの資産 1 万ドル当たり、いくらが Strategy に投じられているか
MSCI の意見募集への回答で、Strategy は、同機構のグローバル投資可能指数を追跡するファンドが合計で同社株を約 1300 万株保有しており、基本流通株式の 3.1% に相当すると述べた。
これは本稿の 3 ファンドのサンプルよりはるかに大きいが、公開声明には具体的なファンド名も、現在の保有状況の観察日も示されていない。
保有が減っても、誰かが売っているとは限らない
指数調整後、毎日の保有ファイルにより、これらのファンドの以前の保有と以後の保有を比較できる。これらのファイルは、あるポートフォリオが保有する Strategy が減少したことを示せるが、それらの株式がどのように、そしてなぜ減少したかを必ずしも示せるわけではない。
ETF は投資家の設定または解約により大きくなったり小さくなったりする。ファンド規模が拡大すると、保有する Strategy は単により多くの既存株式を必要とするために増えることがある。
Strategy の株数をファンド自身のシェア数と比較することで、「ファンド規模の変化」と「ポートフォリオにおける Strategy ウェイトの変化」を区別しやすくなる。ETF の規模が縮小すると、一部の株式はシェア解約のプロセスを通じて流出する可能性がある。金融機関はファンドシェアを ETF に返却し、原資産と交換できる。
こうして、Strategy 株はファンドが取引所で売却することなく ETF から流出し、その株式を受け取った機関がその後どう処理するかを決める。次の保有ファイルはより小さな保有を記録するだけで、それらの後続の決定は教えてくれない。
MUSD はさらに可観測性に制約を加える。その契約が指数パフォーマンスを直接提供するからだ。その取引相手は Strategy の除外に伴い投資を調整する可能性があるが、ファンドの株式保有を追跡するだけではこれらの調整は反映されない。
たとえ保有変化を見られたとしても、2 つの日付を比較しても、Strategy の株価変動のうちどれだけが MSCI によって引き起こされたかは示せない。特に投資家が変更公表前に先行して取引できる場合にはなおさらだ。
Strategy は結局、これらのファンドの運用目標における位置を失う。これは同社株への需要を弱め、証券を発行してビットコインを買う企業の資金調達における魅力を低下させる可能性がある。とはいえ、指数除外は Strategy 自身がビットコインを売却することを求めるものではない。





