






暴跌 10% 的谷歌:基本盘崩了,还是又一次「微软式」错杀?


米国株の時間外取引で、Googleの親会社Alphabetの決算が発表され、株価は一時10%以上急落し、過去半年分の上昇分をほぼ吐き出した。
速報のプッシュ通知に並ぶ刺々しい数字だけを見れば、Googleの天空は本当に崩れ落ちようとしている——検索と広告事業は軒並み予想を下回り、フリーキャッシュフローは驚異の「マイナス91億ドル」(市場予想は約マイナス35億ドル)を記録した。AIへの巨額設備投資の重圧が、キャッシュカウを食い潰そうとしているかのようだ。
しかし、決算説明会の全文を読み通し、先ごろ公開された《Gemini 4.0が「タイムラインを埋め尽くす」ほど強力、GoogleのAI反攻が来た?》で分析した長期ロジックと照らし合わせれば、この決算は株価が示すほど悲観的ではないとほぼ確信できる。Googleの既存事業には確かに減速が見られるが、新事業の進展は多くの人の想像以上に激しい。
今回の急落は、ファンダメンタルズの崩壊というより、典型的な「転換期の誤殺(巻き添え安)」と言える。
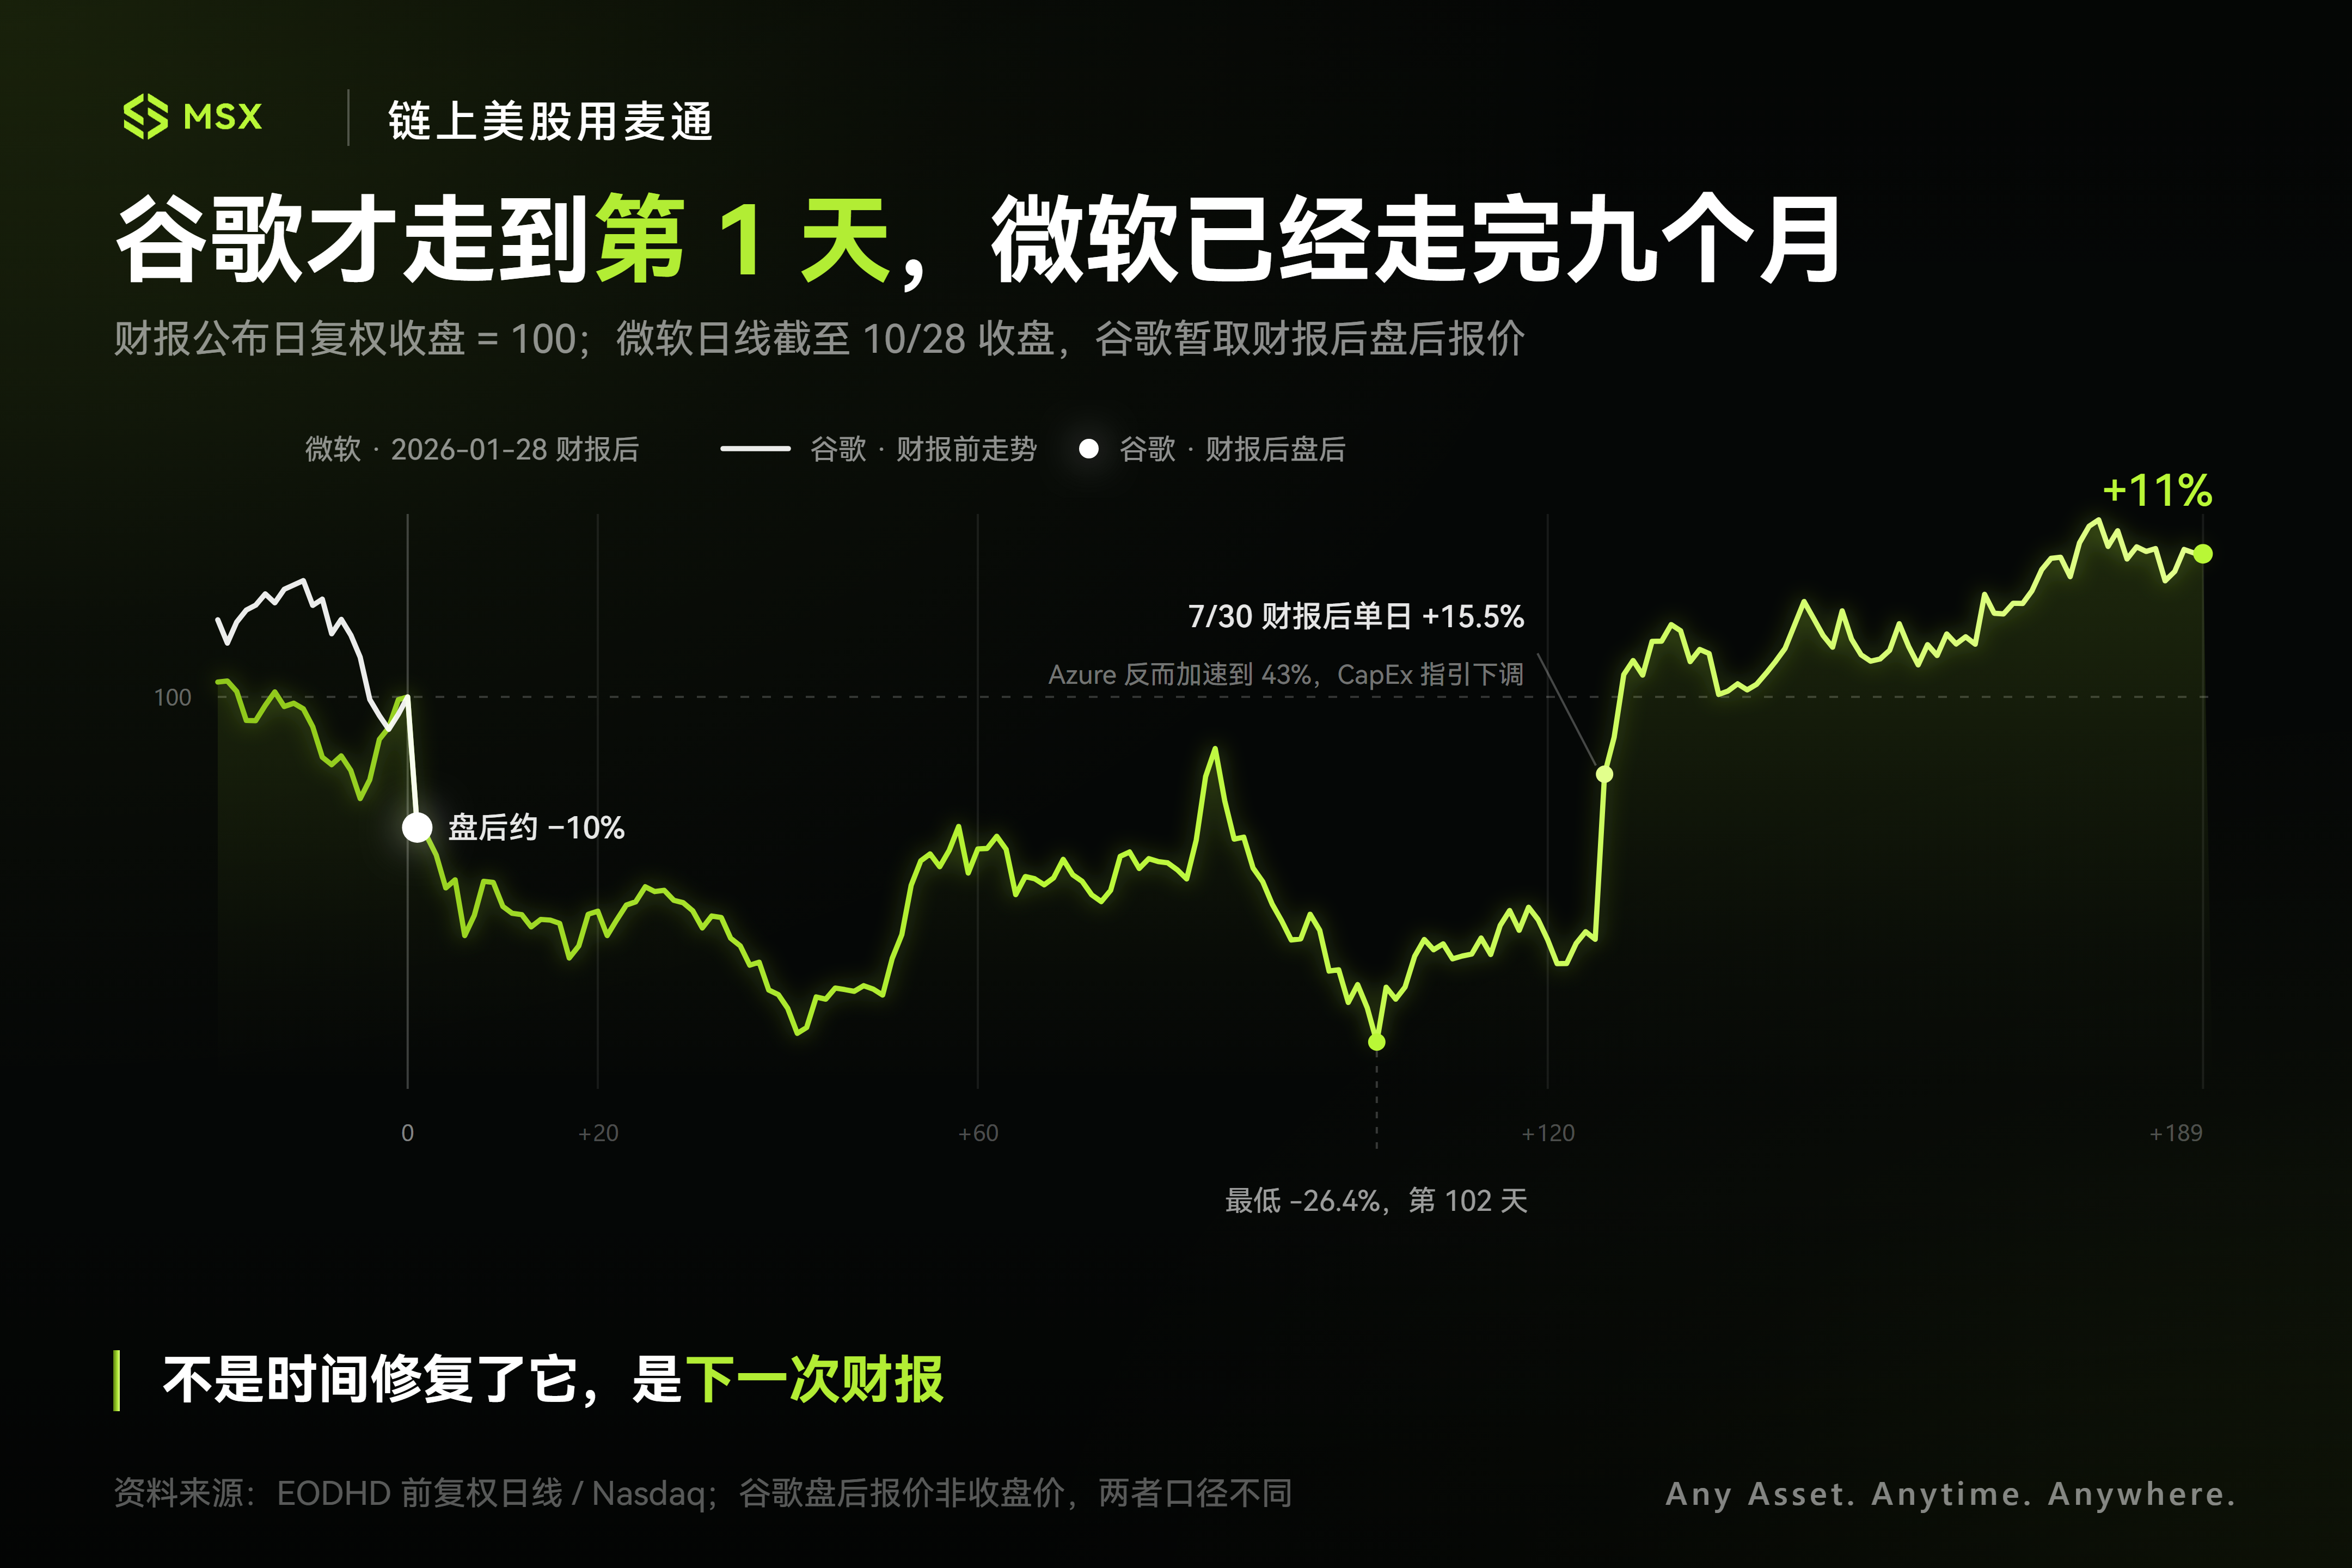
これで思い出すのは、以前にMicrosoftがクラウドとAIへの転換を進めた際、市場が短期的な業績、設備投資、長期的なリターンを巡って何度も価格付けを繰り返したあの瞬間だ。
Googleもまさに、当期の数字しか見ず、未来のための支払いを嫌う「悪いタイミング」にぶつかってしまったのである。
一、「爆弾」決算の分解:基盤事業は失速したのか?
まずは、市場が最も恐れた「爆弾」ポイントをいくつか広げて見てみよう。
今回Googleが叩かれたのは、表面的には確かに伝統的な基盤事業の数字が芳しくなかったからだ。
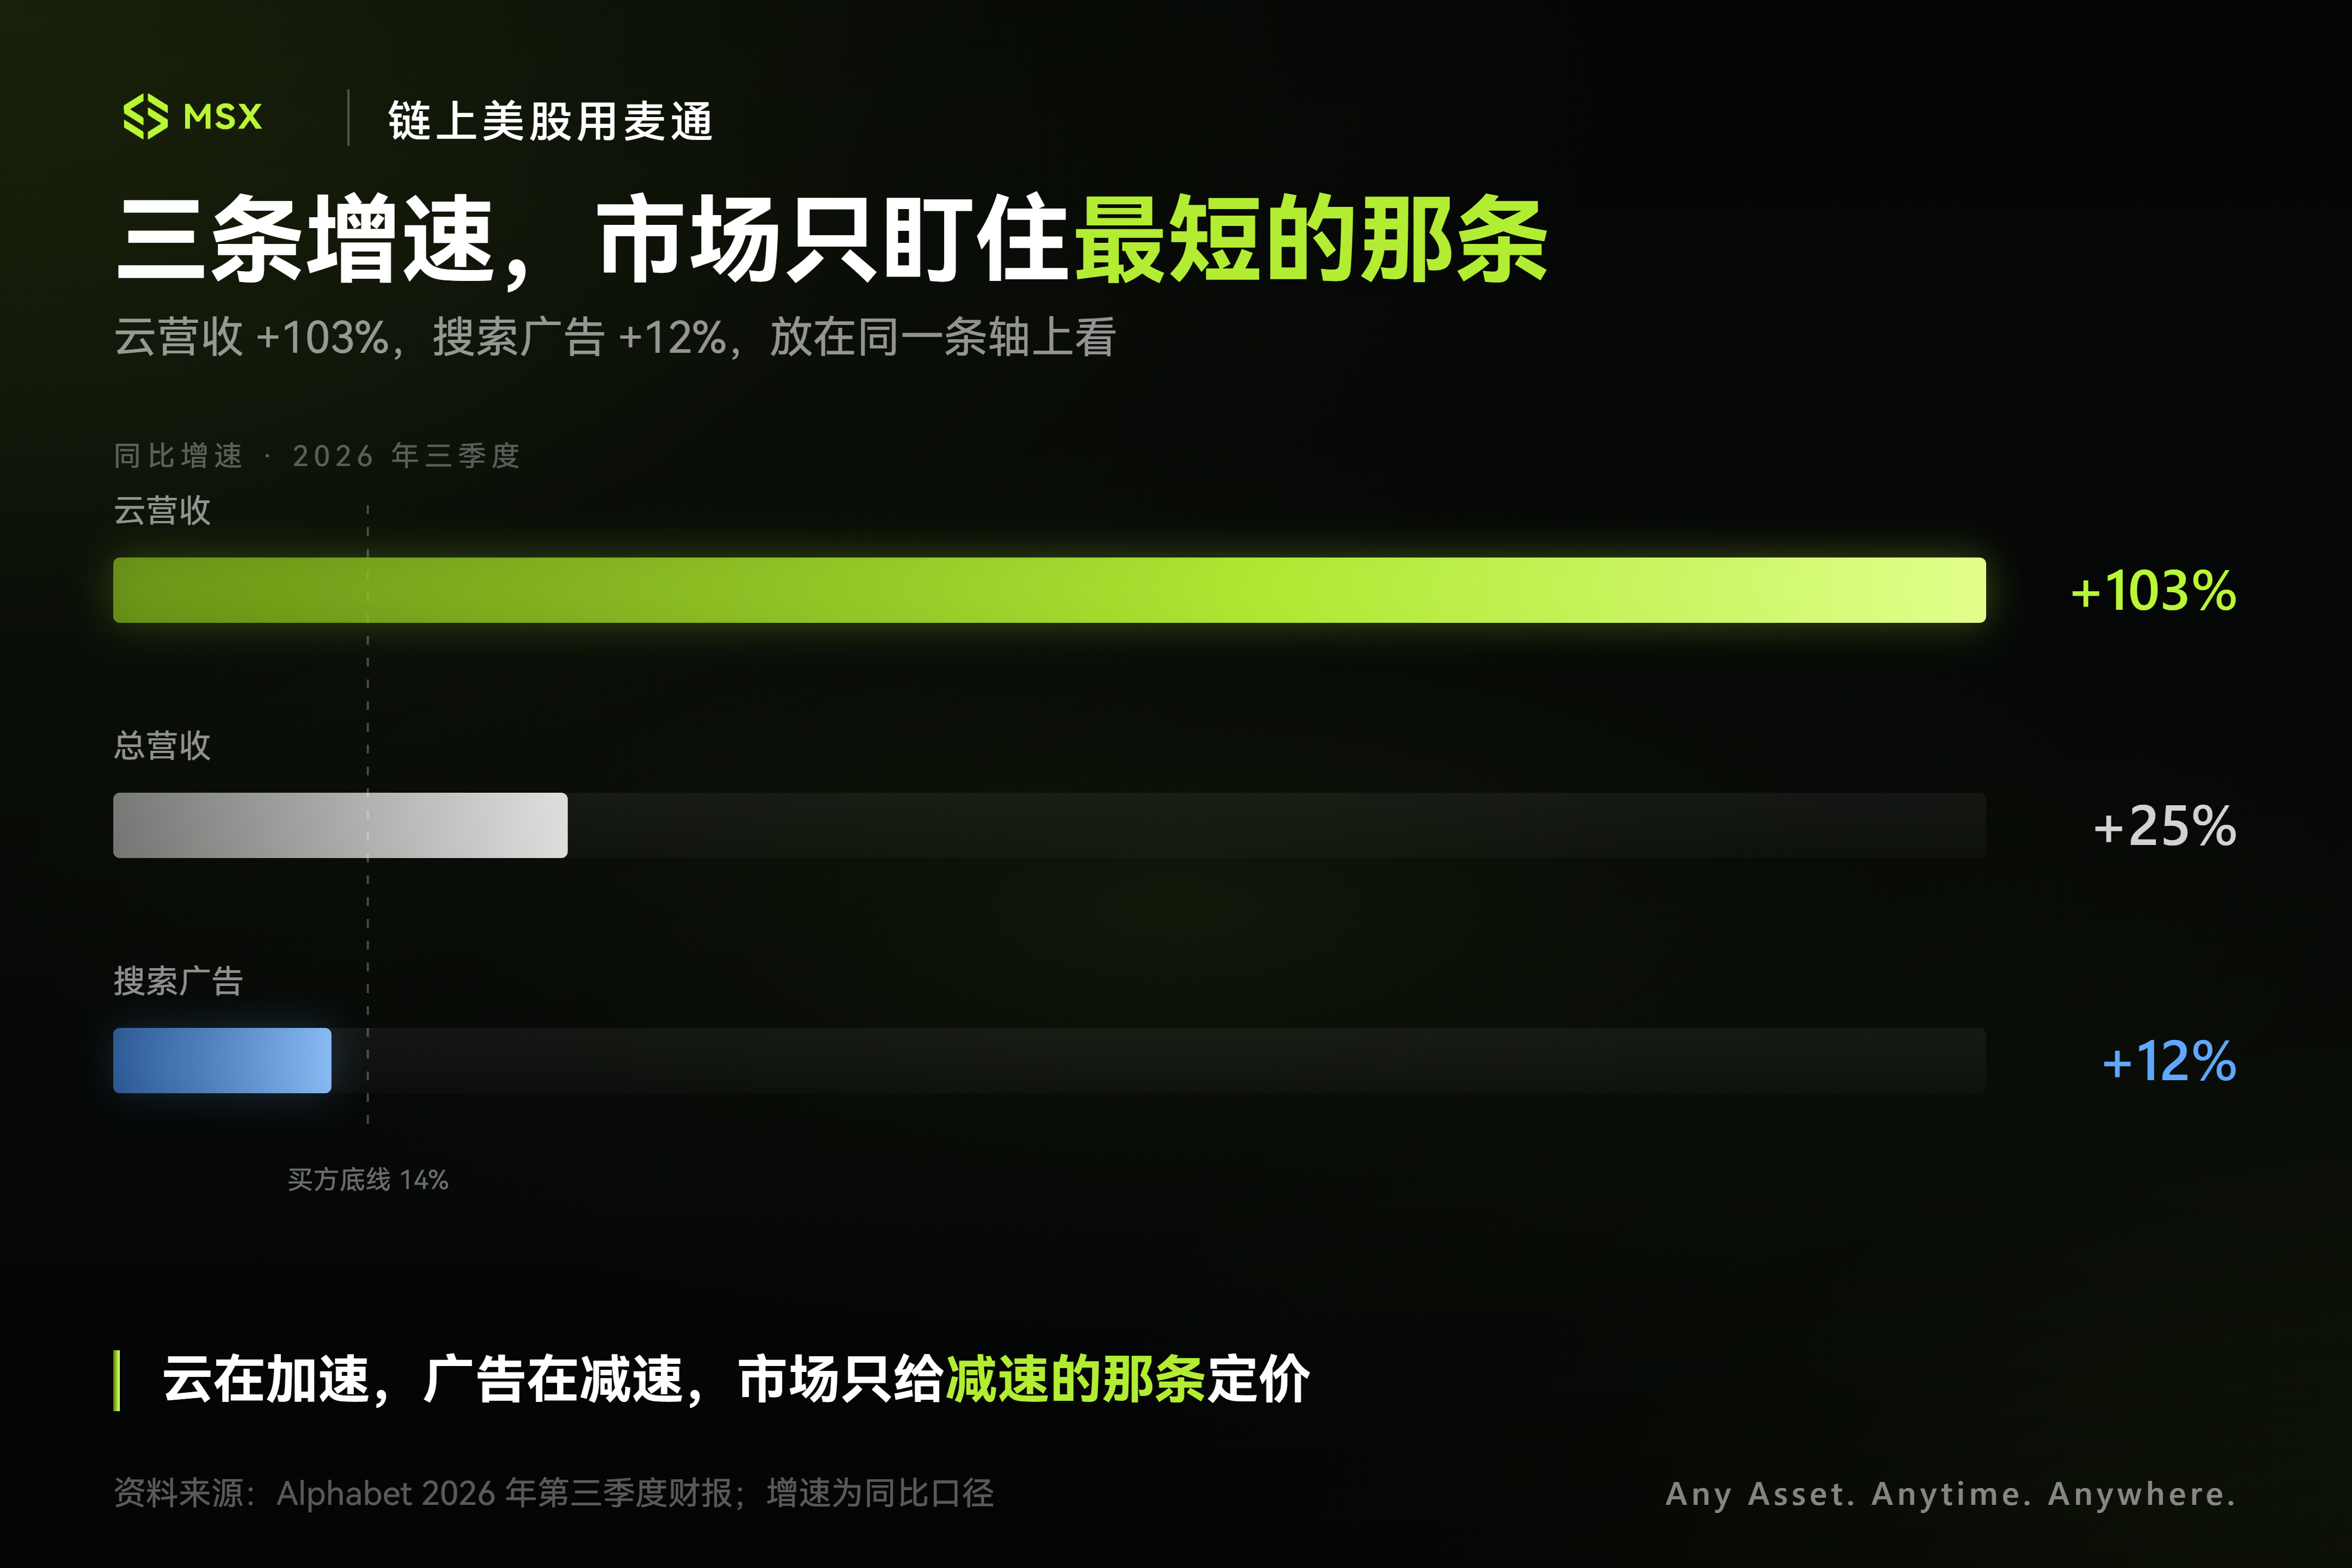
- 全体のサービスは依然成長中だが、やや予想を下回る:Alphabetの第3四半期売上高は1276億ドルに達し、前年同期比25%増となったが、市場予想をわずかに下回った。広告収入は約820億ドルで、こちらも予想に届かなかった。
- 中核の広告事業は軒並み予想を下回る:検索およびその他広告収入は前年同期比12%増の633億ドルで、市場コンセンサスの649億ドルを下回り、買い手側の14%程度という成長率の下限にも届かなかった(比較として、第2四半期はまだ17%だった)。
- 「AI検索の収益化が低い」と公言:AIの平均クエリ長はすでに従来の検索の3倍に達しているが、収益化効率は相対的に低く、より多くのインタラクションはまだ従来の検索に匹敵する広告収入をもたらしていない。
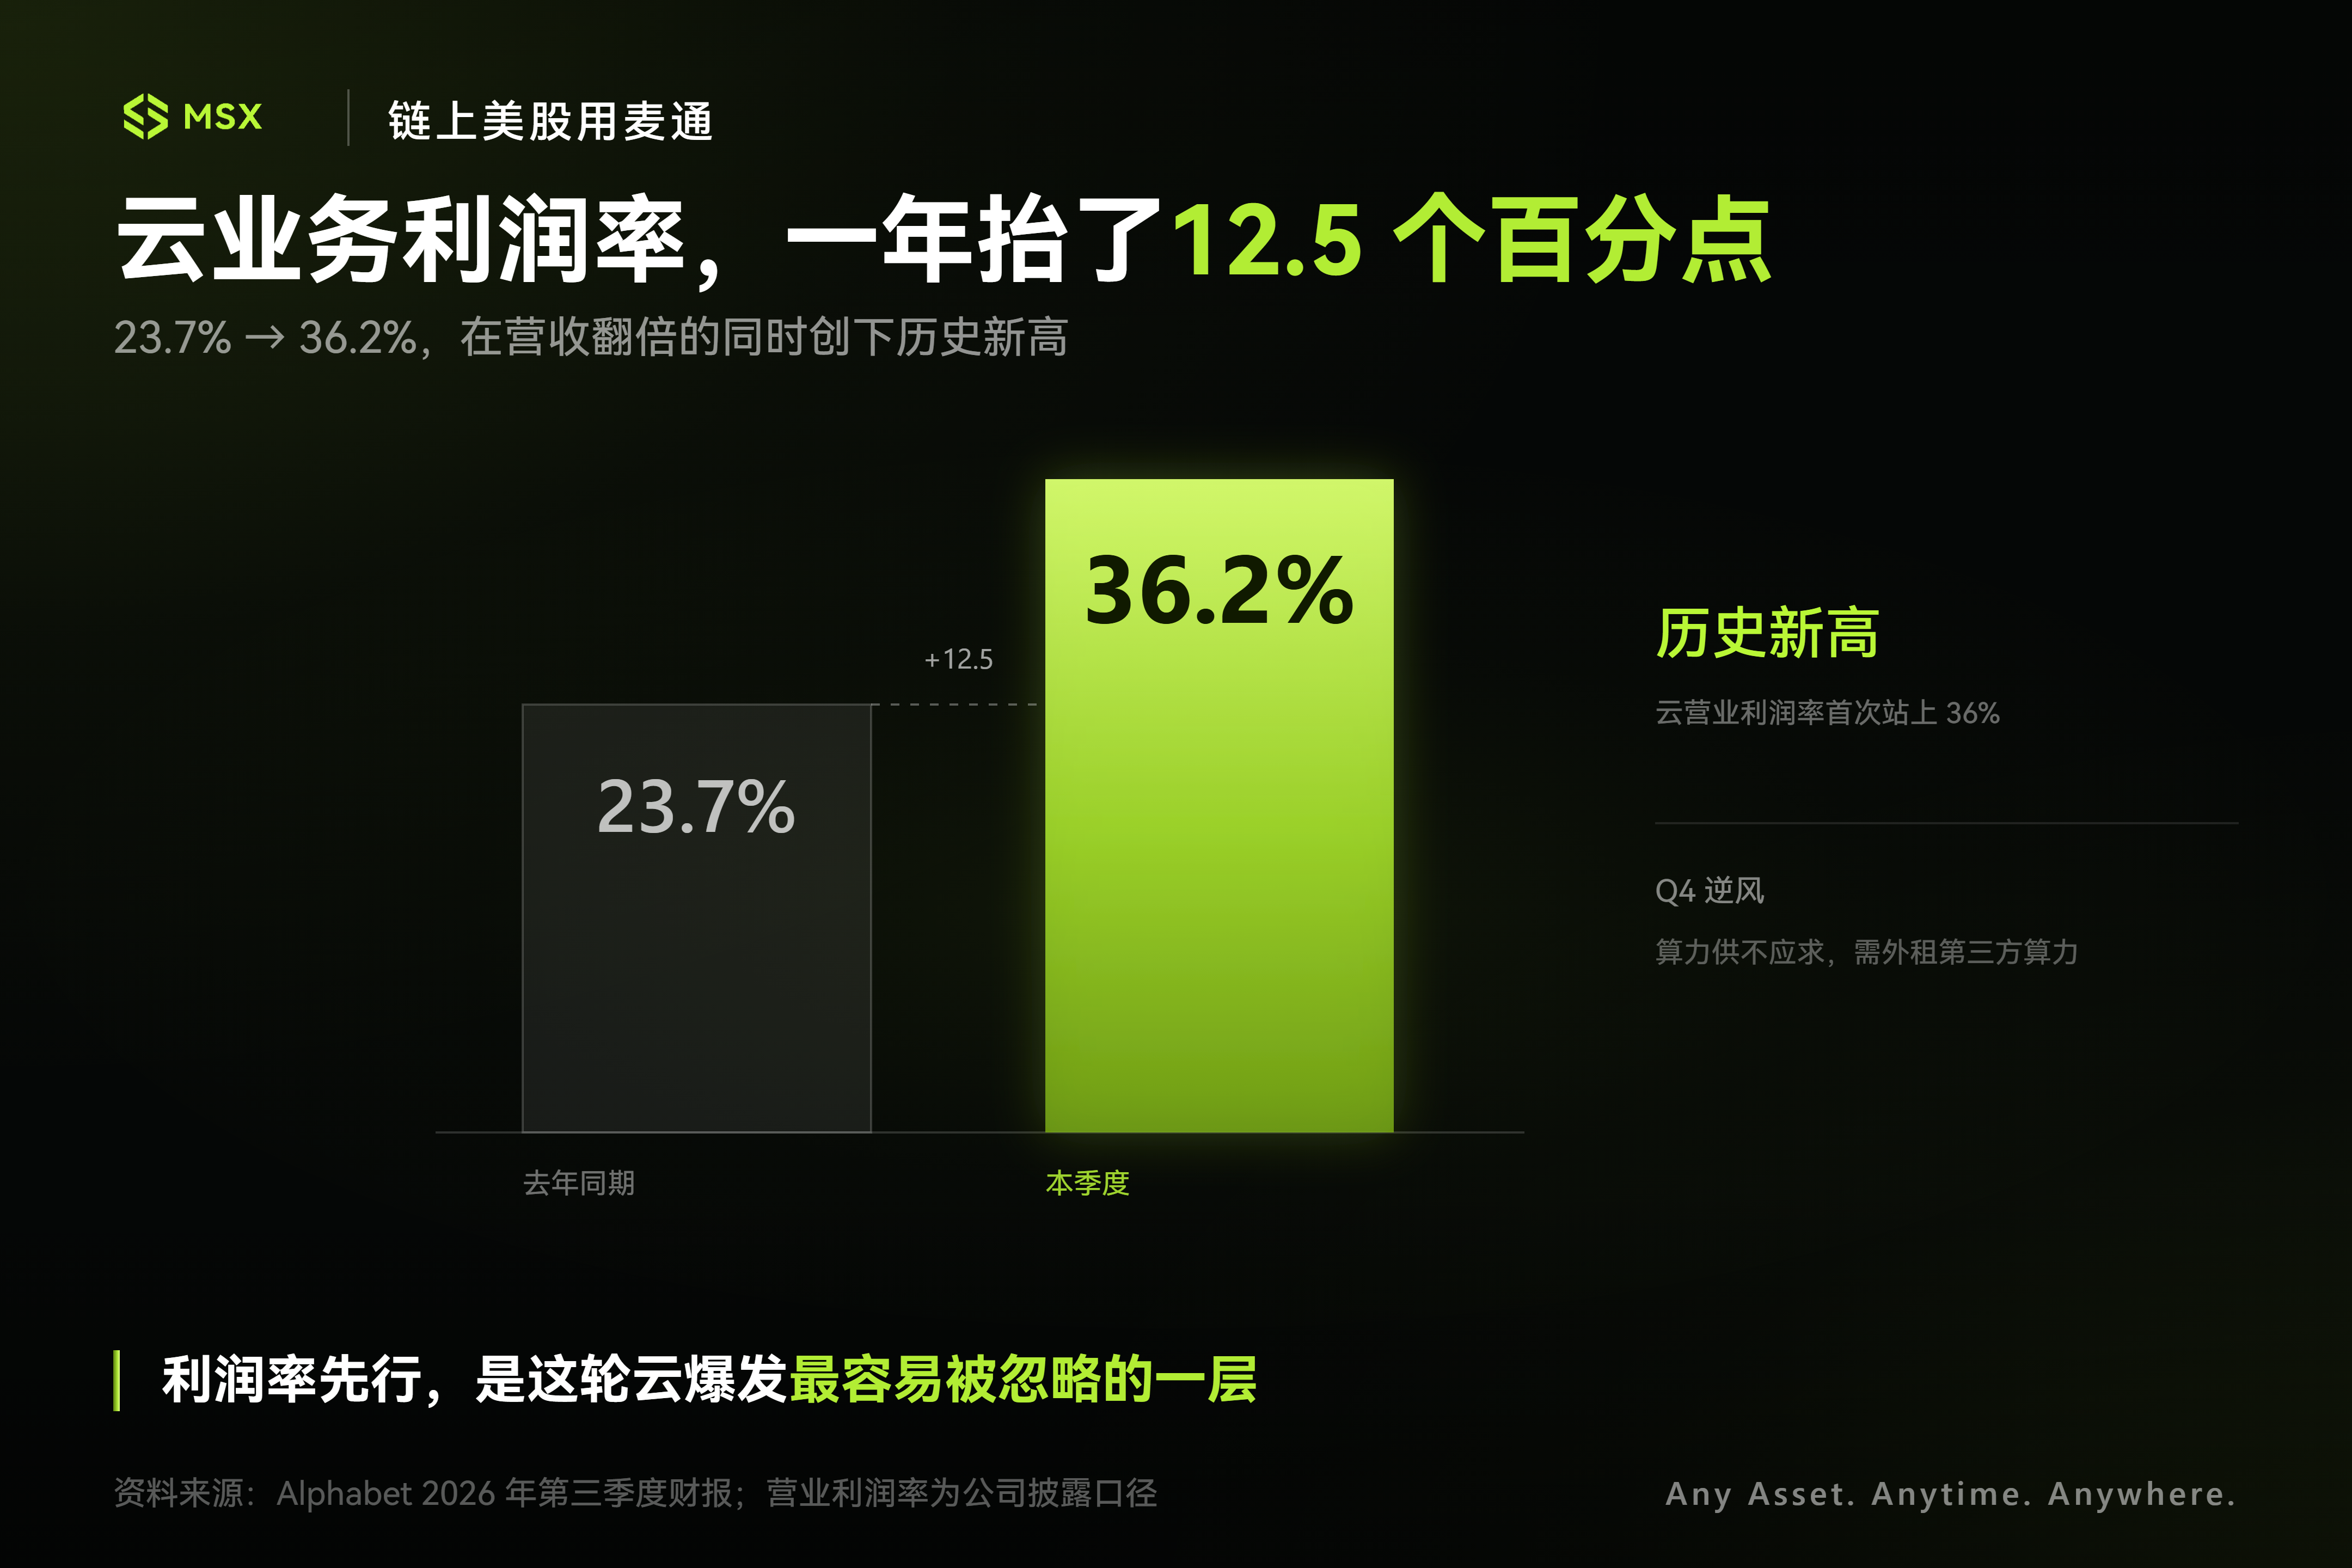
- Q4と来年のガイダンスは依然「不人気」:史上最高の利益率36.2%を記録したばかりのクラウド事業は、Q4にサードパーティの計算資源の利用増加により利益率の圧力に直面する見込み。今年すでに1950億〜2050億ドルに達した設備投資を基礎に、2027年の設備投資はさらに「大幅に増加」する。
つまり、Googleは現在、三重の圧力に同時にさらされている。キャッシュカウである既存事業の成長鈍化、AI新モデルの収益化の遅れ、そしてインフラ投資のさらなる積み増しだ。
この三つが重なると、現在の米国株市場ではほぼ標準的な「バリュエーション殺しのセット」となる。しかし問題は、市場が当期の数字にこだわりすぎていないか、ということだ。
何しろ、検索事業を分解して見れば、いわゆる「AIがGoogle検索を殺す」は依然として偽命題である。今四半期のGoogleの全体検索クエリ量(商業クエリを含む)の伸び率は過去5年で最高水準を記録し、AIモードでは月間のビジュアル検索が500億回を突破、その绝大多数が「増分検索」だ。
さらに重要なのは、広告実験にすでに前向きな兆しが出ていることだ。Googleは、AI Modeにおけるスポンサー商品リストと自然商品リストのクリック率がほぼ同等になったと開示した。
ではなぜ収入の伸び率は逆に落ちたのか。
ここに非常に重要なディテールがある。CEOのSundar Pichaiは電話会議で一貫してこう強調した。「10年前にモバイルへ移行したときと同じように、私たちはまず最高の検索ユーザー体験を築くことに集中し、その後で収益化を実現する」。そのため、筆者が執筆している時点で、GoogleはAIモード広告を初めて国際市場に投入し、米国で複数ターンの対話広告を開始したばかりだった。
言い換えれば、Googleの戦略はまずユーザーに新しい検索方法を習慣化させ、その後で実証済みの広告形式を徐々に拡大することだ。ユーザーの習慣が「キーワードをいくつか打ち込む」から「長い連鎖のAIマルチターン対話」へ移行するにつれ、トラフィックのプールは確かに大きくなった。ただ、Googleは入口の粘着性を保つために、あえて商業化を半歩遅らせる選択をしたのである。
バリュエーションの観点から見れば、現段階のAI検索を業績を押し下げる重荷と見なすより、まだ十分に実現していない「コールオプション」と見なすべきだ。
現在の市場は主にAI検索が従来の広告に与える潜在的な打撃を見ているが、AI Modeの将来的な商業化余地を過小評価している可能性がある。今後の広告掲載率、コンバージョン率、単一クエリの収益化能力が徐々に向上すれば、Googleは既存の検索エコシステム上で新たな収入増分を解放する十分なチャンスがある。
もちろん、このオプションは無料ではない。
AI検索はもともと収益化効率の高い従来のクエリの一部を分流する可能性があり、より高いモデル推論コストも利益を侵食しうる。新規クエリが最終的に増分収入をもたらし、単にユーザーの検索方法を変えるだけではないのであれば、AI検索は防御すべきリスクからGoogleの次段階のコールオプションへと変わるチャンスがある。
残念ながら、今のウォール街にはそれほどの忍耐がないようだ。
市場は「まず体験、後で収益化」という話をあまり聞きたがらない。今の資金は極めて功利的で、当四半期のEPSと広告収入がすぐに急増することを見たがっている。特にAI設備投資が絶えず高まる背景下では、まだ実現していない成長点のそれぞれが、将来のリターン率低下の証拠と見なされかねない。
さらに、Sundar Pichai本人はずっと典型的なエンジニア思考のCEOで、製品体験、技術進展、インフラ、長期的リターンを強調し、「大きな絵を描く」ことや宏大なナラティブで市場の感情を煽る遺伝子を極端に欠いている。
そうなると、アナリストの追及に対して、Q4の基数圧力と計算能力のボトルネックを正直に説明し、既存事業の減速圧力が新事業の商業化成績より先に財務諸表に反映されることが重なり、株価がその場で顔色を変えるのは当然だ。
二、見落とされた新エンジン:Cloud倍増、TPU外販、Gemini 4も追い上げ
やや疲弊した既存事業から視線を外し、モデル、クラウドサービス、基盤の計算能力へと下っていくと、Googleの新事業は決して悪いどころか、むしろ「全面開花」のAI商業体系を形成しつつあることがわかる。
これこそ、今回の急落に濃厚な「誤殺」の色彩を感じる理由だ。
まず、Google Cloudの急騰は、もはや美しいパーセンテージだけではない。
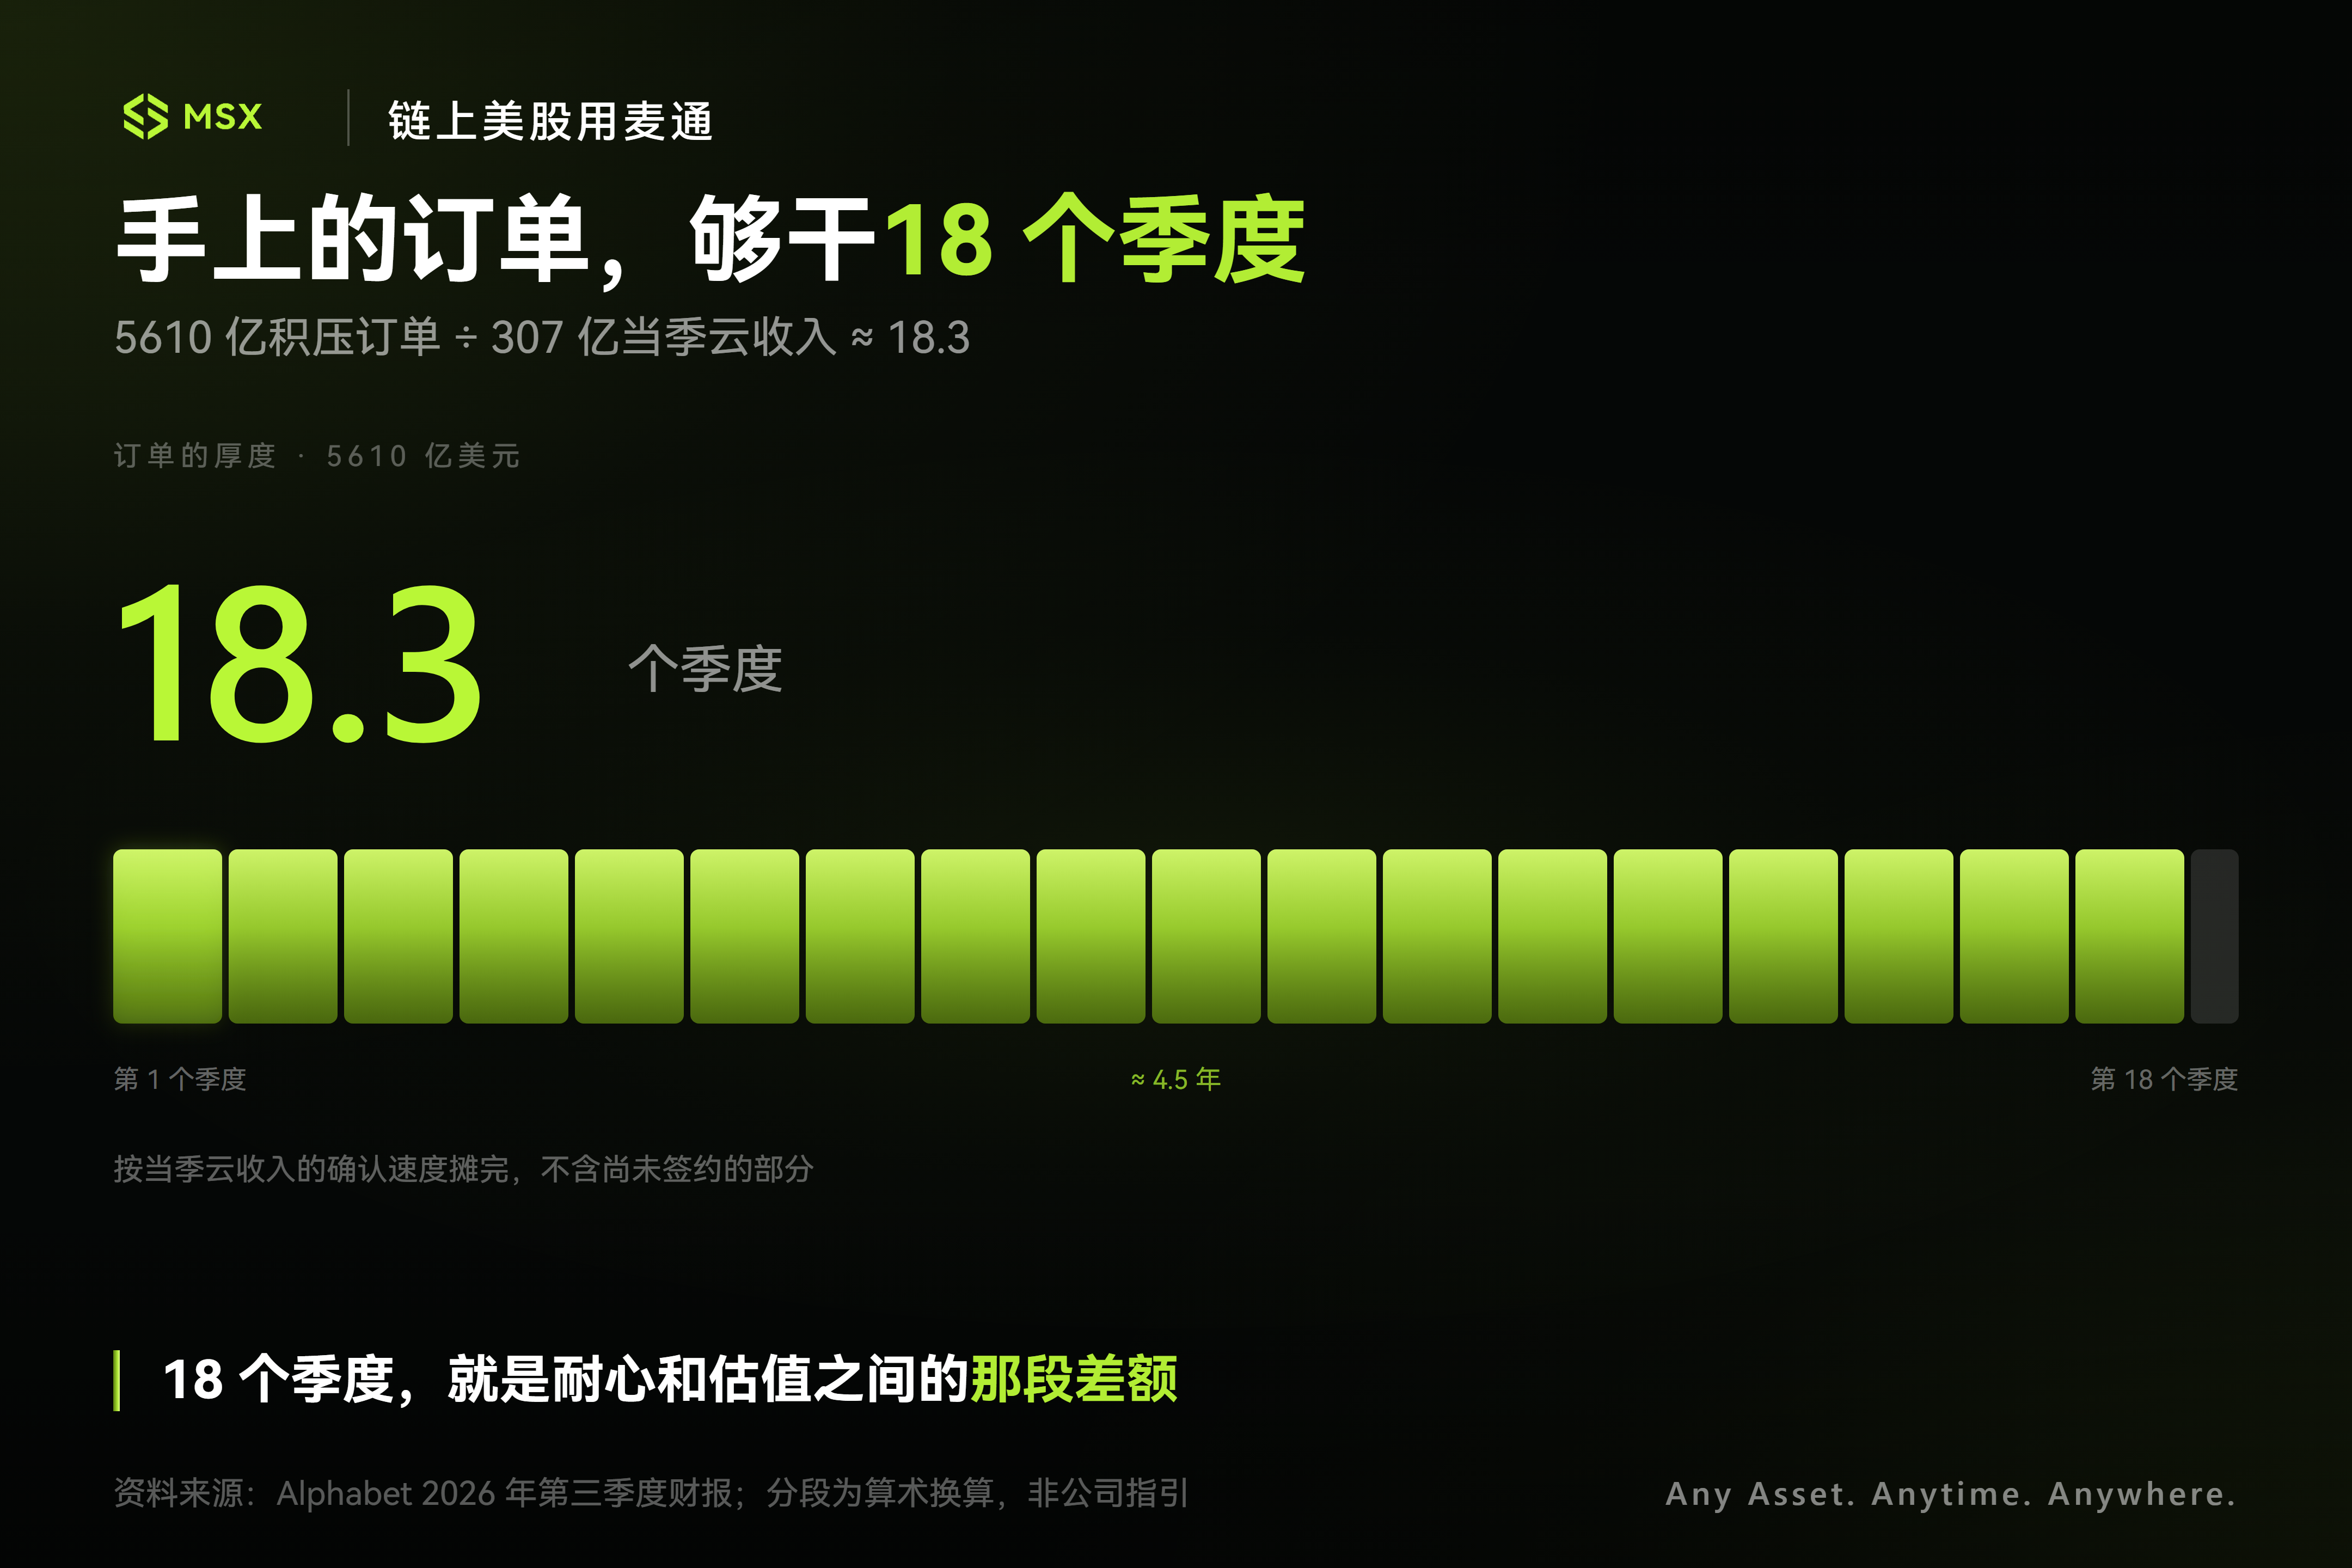
第3四半期、Google Cloudの売上高は前年同期比103%増の307億ドルと急増した。比較として、前四半期の伸び率は約82%であり、100億ドル規模の体量でさらに暴力的に加速できること自体が、企業側需要の真の強さを物語っている。
さらに注目すべきは利益だ。Google Cloudの今四半期の営業利益は111億ドルに達し、前年同期比で3倍以上に増え、営業利益率は前年同期の23.7%から36.2%へと急上昇し、史上最高を記録した。同時に、クラウド事業の未履行受注残は5610億ドルにまで達し、そのうち55%以上が今後24カ月以内に収益として認識される見込みだ。
これが前述した、経営陣が「計算能力の供給不足により、Q4にサードパーティの計算能力のレンタルを増やすことがクラウド利益率に短期的な逆風をもたらす」と警告した核心的な理由である。
企業側の導入状況を細かく見ると、Googleは全AIサービスにおける「ナレッジワーク席」の販売数が1億個を突破し、フォーチュン100企業の約90%がGemini Enterpriseを使用していると開示した。例えば、BNPパリバは6万5000人以上の従業員に同システムを展開し、タタ製鉄は9カ月以内に300以上の専門AIエージェントを稼働させてサプライチェーンと顧客サービスを最適化した。
確かに、いくつかのベンチマーク事例だけではGoogleが企業AIからどれだけの純利益を稼いだかを直接計算することはできないが、少なくともAIが初期のデモや部分的な試験運用から、企業内部の実際のワークフローを真に担うようになっていることを証明している。
そして企業がAIをプログラミング、ナレッジワーク、データ分析、業務プロセスの自動化に使い始めれば、それがもたらすのはモデル呼び出し料だけではなく、計算能力、ストレージ、データベース、セキュリティサービスの需要をさらに引き起こし、GoogleがAIを単独のモデル製品から企業に継続的に販売できるインフラとサービスの一式へと変える助けとなる。
次に、市場を怖がらせた「マイナス91億ドルのフリーキャッシュフロー」の背後には、実は急速に拡大しつつあるTPU外販ビジネスが隠れている。
多くの人はフリーキャッシュフローが2四半期連続でマイナスとなり、しかも予想を大きく下回ったのを見て、第一反応として「AIは金食い虫の底なし沼」と思うだろう。しかし、CFOのAnat Ashkenaziとクラウド事業CEOのThomas Kurianの分解を注意深く聞けば、この「欠損」の背後に大きなビジネスが隠れていることがわかる。
そのうち514億ドルの通常のインフラ設備投資に加え、第3四半期のキャッシュ流出には2018年のEU過去罰金52億ドルの最終支払いが含まれている。この52億ドルのEU罰金の現金支払いを除外すれば、Googleの今四半期のキャッシュフロー実績は、報告数字が示すほど悪くはない。
第3四半期、Alphabetが報告したフリーキャッシュフローはマイナス90.65億ドルで、第2四半期のマイナス58.55億ドルからさらに悪化した。しかし、この一時的な罰金現金支出を単純に除外すれば、調整後のフリーキャッシュフローは約マイナス38.65億ドルとなり、むしろ第2四半期より約19.9億ドル改善している。
さらに、前回の記事で専門的に分析したように、GoogleのTPUは「自社でコストを節約するための内部チップ」から「外販して計算能力を売るプラットフォーム製品」へと変わりつつあり、このロジックは第3四半期に完全に真金白银の注文として実現した。
- チップ性能の反復:最新の学習チップTPU 8Tは前世代比で性能が2.7倍向上し、推論チップ8Iはコストパフォーマンスが80%向上。現在の加速計算能力が希少な環境下で極めて強い価格決定力を持つ。
- ソフトウェアエコシステムの突破:GoogleはMetaと協力してTorchTPUを発表し、PyTorchワークロードのTPU上でのトレーニング、推論、デプロイ体験を改善し、開発者の移行コストを低減。
- 流通チャネルの拡大:TPUシステムはもはやGoogle Cloudだけに閉じ込められず、Oracle、Crux AI(Blackstoneとの合弁企業)との協力を通じ、さらには顧客のオンプレミスデータセンターに直接展開。現在、Apple、Anthropic、Citadel、Jump Tradingなど約100社の重量級顧客がTPUを使用している。
ここが重要だ。なぜTPUが売れるほど、当四半期のキャッシュフローが悪化するのか。
なぜなら、TPUシステム一式(ハードウェア、ストレージ、光インターコネクトネットワーク、ソフトウェアスタックを含む)の対外販売の財務認識サイクルは、従来のクラウドレンタルとは全く異なるからだ。Googleは電話会議でこう開示した。「すべてのTPUシステムの在庫は既に締結済みの契約に対応しており、私たちは契約がある場合にのみ部品を調達して在庫を構築する」。
言い換えれば、顧客はすでに確定契約を結んでおり、Googleはまず真金白银を費やして部品を買い、在庫を積み上げなければならない。これが第3四半期のキャッシュフロー計算書に巨額のキャッシュ流出として現れる。2027年にシステムが大規模に納品され、請求書が発行される時になって初めて、この資金は膨大な収入とキャッシュフローとなって戻ってくるのだ。
これは自社データセンター構築とは異なるキャッシュフローサイクルであり、すなわち前期の在庫蓄積が営業キャッシュフローを押し下げ、システムの納品と顧客の支払いにつれて、相应する運転資本の占用が徐々に解放されるチャンスがある。
したがって、「確実な契約に裏打ちされた在庫準備のタイムラグ」を「ファンダメンタルズ





