






Tiger Research:銀行はもはや規制を待たない:欧州MiCAはいかにしてステーブルコインの実装標準となったのか?


核心要点
- 本稿は Tiger Research によるものである。規制の最終決定を待っていた金融機関が今なお参入の是非を検討している一方で、いち早く事業アーキテクチャを構築した銀行は企業決済ネットワークを確保し、後発者が容易には追いつけない差を広げている。ルールが確定した直後に迅速に行動した欧州の銀行は、今や市場において先発の主導的地位を確固たるものとしている。
- 立法が正式に可決されてから事業審査を始めるのでは遅すぎる。ビジネスモデルをすでに固め(親銀行による直接発行、子会社を通じた発行、あるいはインフラサービスプロバイダーとして関連サービスを提供するかのいずれであっても)、さらに 30% の分別預金要件と各段階の規制対応コストについて厳密な試算を完了している銀行だけが、法律の正式発効初日から円滑にサービスを開始できる。
- 経営陣が連帯して法的責任を負うホワイトペーパー審査体制を備えておらず、かつ事前に完全な償還・危機回復計画を策定していなければ、たとえライセンス申請の窓口が正式に開放されても、製品のローンチ日は無期限に先送りされる。
- 規制が正式に発効するその日、各銀行が同じスタートラインに立つことは決してない。最終立法をただ待ち続けていた銀行が基礎的な申請書類の準備に慌てふためく中、MiCA をベンチマークとして収益分析を完了し外部提携を決定した銀行は、すでに実際の取引フローを即座に取り込み獲得できている。
- 規制がすべての銀行に開く門は平等だが、市場シェアは準備を誰よりも早く完了した先駆者にのみ流れていく。
なぜ欧州に注目するのか
世界の他の地域が依然としてステーブルコインのリスク管理方法を繰り返し検討している中、欧州はすでに「暗号資産市場規制(MiCA)」を通じて、市場参入要件、準備金管理ルール、および法定償還義務をいち早く明確化した。
規制体制が明確に整備されると、欧州の銀行は迷うことなくこの市場へ大きく進出した。その実践経験は、明確な規制指針をまだ打ち出していない他の国や地域の規制当局にとって、最も有力な現実的参考事例となっている。
規制が完全に確定してから行動すれば必ず先機を逃すことを踏まえ、ステーブルコインのルールがまだ不透明な国や地域の商業銀行は、関連ルールが正式に制定される前に自らのビジネスモデルをあらかじめ設計しておかなければならない。
ステーブルコイン事業の展開は、単にトークンを発行しライセンスを取得するだけのものではない。法律の最終確定前に、銀行は三大中核意思決定を中心に十分な準備を行う必要がある。
第一にビジネスモデルの決定である。銀行は自ら直接トークンを発行するのか、それとも他の発行体に対してディストリビューションやカストディなどの派生インフラサービスを提供するのかを決めなければならない。
第二に準備金管理の枠組みである。銀行は、当該発行主体に適用される法定規制要件を完全に満たすために、準備資産をいかに分別し運用するかを確定しなければならない。
第三に償還メカニズムと顧客保護である。銀行は、償還請求が集中発生した際に顧客へ迅速に元本を弁済できるよう詳細な運用計画を策定し、規範的な情報開示体制を構築しなければならない。
これら三つの中核意思決定の共通基準となるのが、MiCA が電子マネートークン(EMT、法定通貨に連動するステーブルコインのカテゴリー)に対して定めた規制細則である。
本レポートは、欧州が EMT の発行および関連サービスをいかに規制しているかを深く分析し、規制の空白期に直面する商業銀行のために、今すぐ着手できる実務的な準備を整理する。各意思決定について、私たちは統一された論理で展開する。すなわち、現在下すべき中核的な判断、MiCA の関連具体条項、そして銀行が事前に進められる先行アクションである。
MiCA は法的な境界線を画定するだけで、銀行に代わってビジネスモデルや収益化戦略の選択を行うものではない。したがって、ここでは欧州の先行事例をシミュレーションとして用い、EU 域外の銀行が自国の規制制定前に一つひとつ克服しなければならない重要な選択肢を体系的に明示する。
第一の意思決定:直接発行か、必要サービスの提供のみか
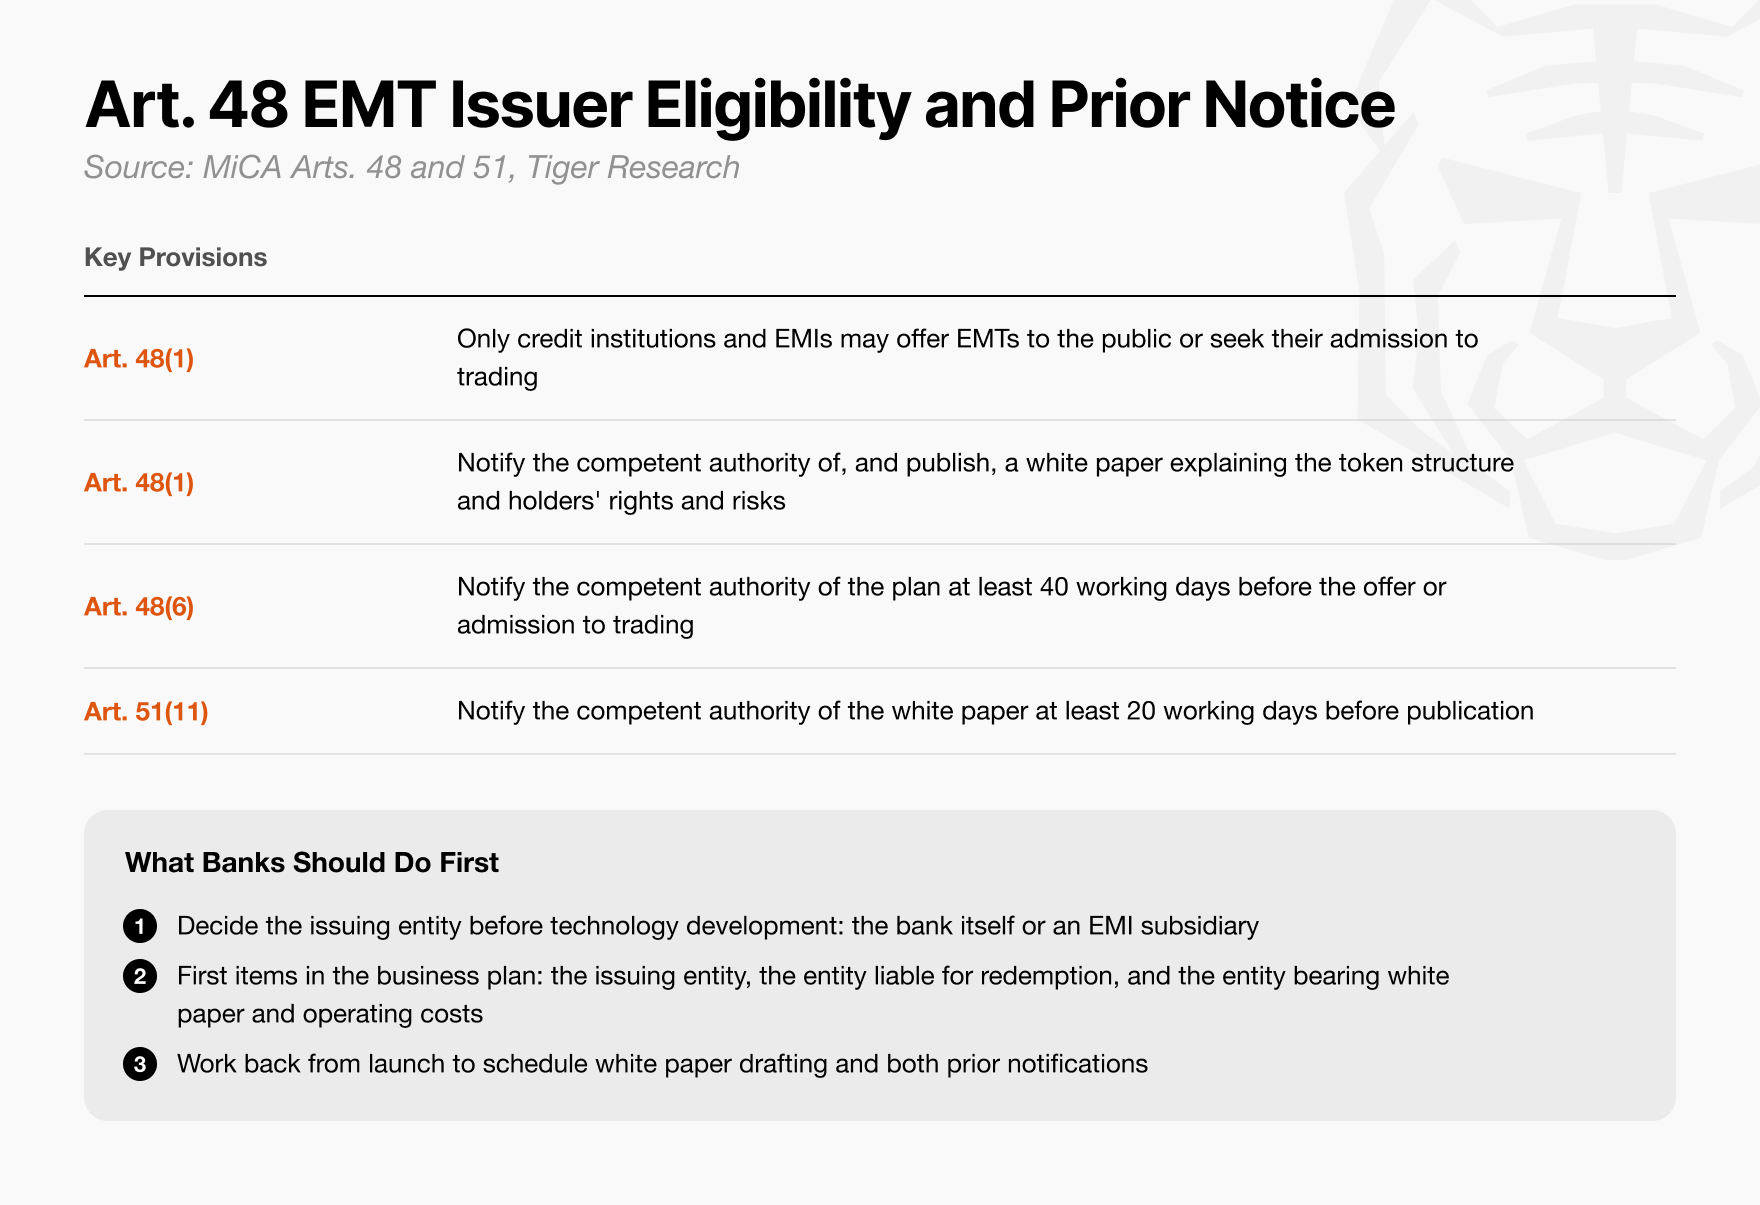
図:銀行による直接発行と電子マネー機関(EMI)子会社による発行の二本柱アーキテクチャの比較
発行事業のトップレベルアーキテクチャ設計は、基盤技術の選定よりもはるかに優先度が高い。
EU 域内では、商業銀行と電子マネー機関(EMI)のみが EMT の発行を認められている。電子マネー機関とは、顧客が電子ウォレットや類似の口座にチャージした資金を用いて支払いや送金を行えるようにする企業である。親銀行が直接発行するほか、銀行は独立した子会社を設立して EMI ライセンスを申請し、その实体を通じて EMT を発行することもできる。
両ライセンスはいずれもステーブルコインの発行を認めるが、伴う法的コンプライアンスおよび自己資本比率の要件には本質的な差異がある。
したがって、銀行はまずコーポレートガバナンスの枠組みを確立し、自らの戦略意図に基づいて親銀行による直接発行か子会社による発行かを選択しなければならない。すなわち、親銀行を潜在的なプルーデンス規制リスクから完全に隔離したいのか、それとも親銀行の厚みある堅固な伝統的銀行の信用力とインフラの優位性を直接活かして市場を開拓したいのかである。
正式発行の前に、ステーブルコインは暗号資産ホワイトペーパーを公開しなければならない。これは伝統的な金融商品の募集説明書に相当する厳格な開示文書である。トークンの法的構造、発行・償還条件、および関連リスクを網羅するこのホワイトペーパーが作成され、主管機関の承認を得るまでは、当該ステーブルコインを公衆向けに販売したり、いかなる取引プラットフォームにも上場したりすることは絶対に許されない。
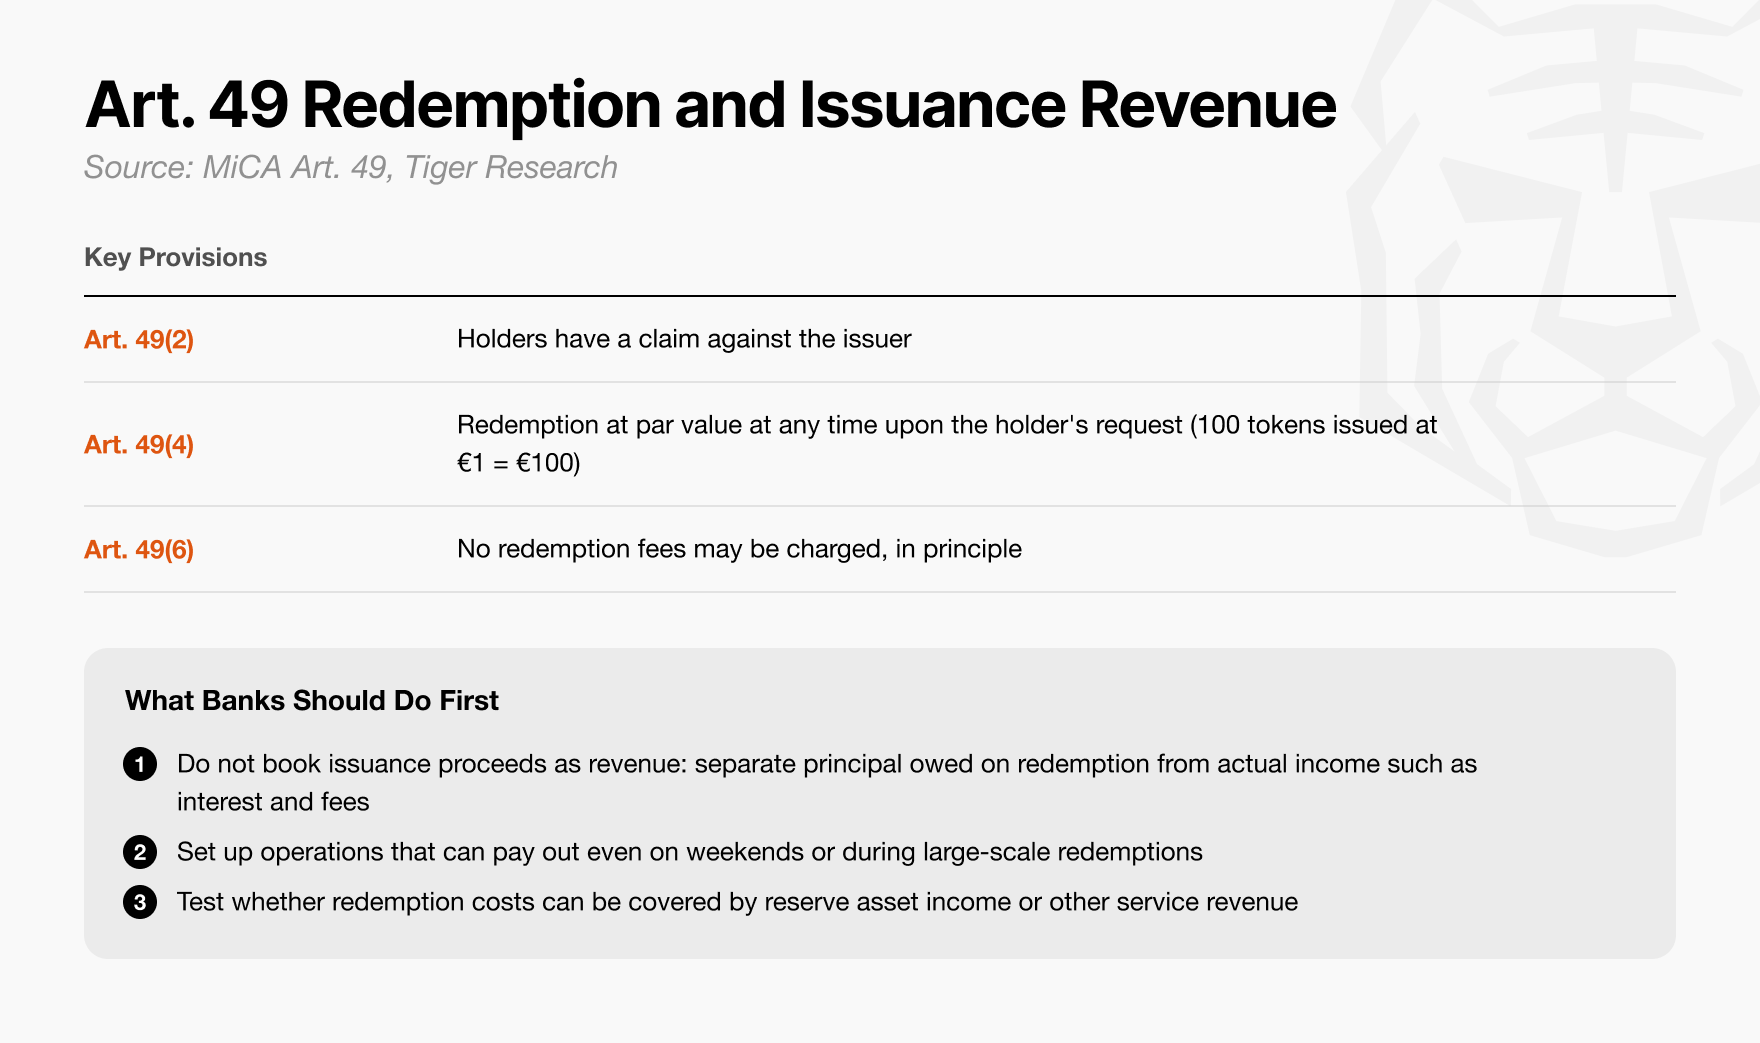
図:暗号資産ホワイトペーパー公開前に整備すべき償還メカニズムと商業収益モデルの中核プロセス
ホワイトペーパーの起草に着手する前に、銀行は顧客資金を返還するための償還フローと、各種運営費を賄える商業収益モデルをあらかじめ設計しておかなければならない。
MiCA 第 49 条の規定により、発行体はトークン保有者からの請求があればいつでも額面での全額パー償還を行わなければならない。実際に発生した必要コストを除き、償還に追加手数料を付すことはできず、これらのコストはホワイトペーパーで事前に詳細に開示しなければならない。
したがって、発行体はホワイトペーパー執筆前に、償還手数料と決済・清算チャネルについて社内で厳格に審査し、退出課金に一切依存しない持続可能な収益モデルを設計しなければならない。
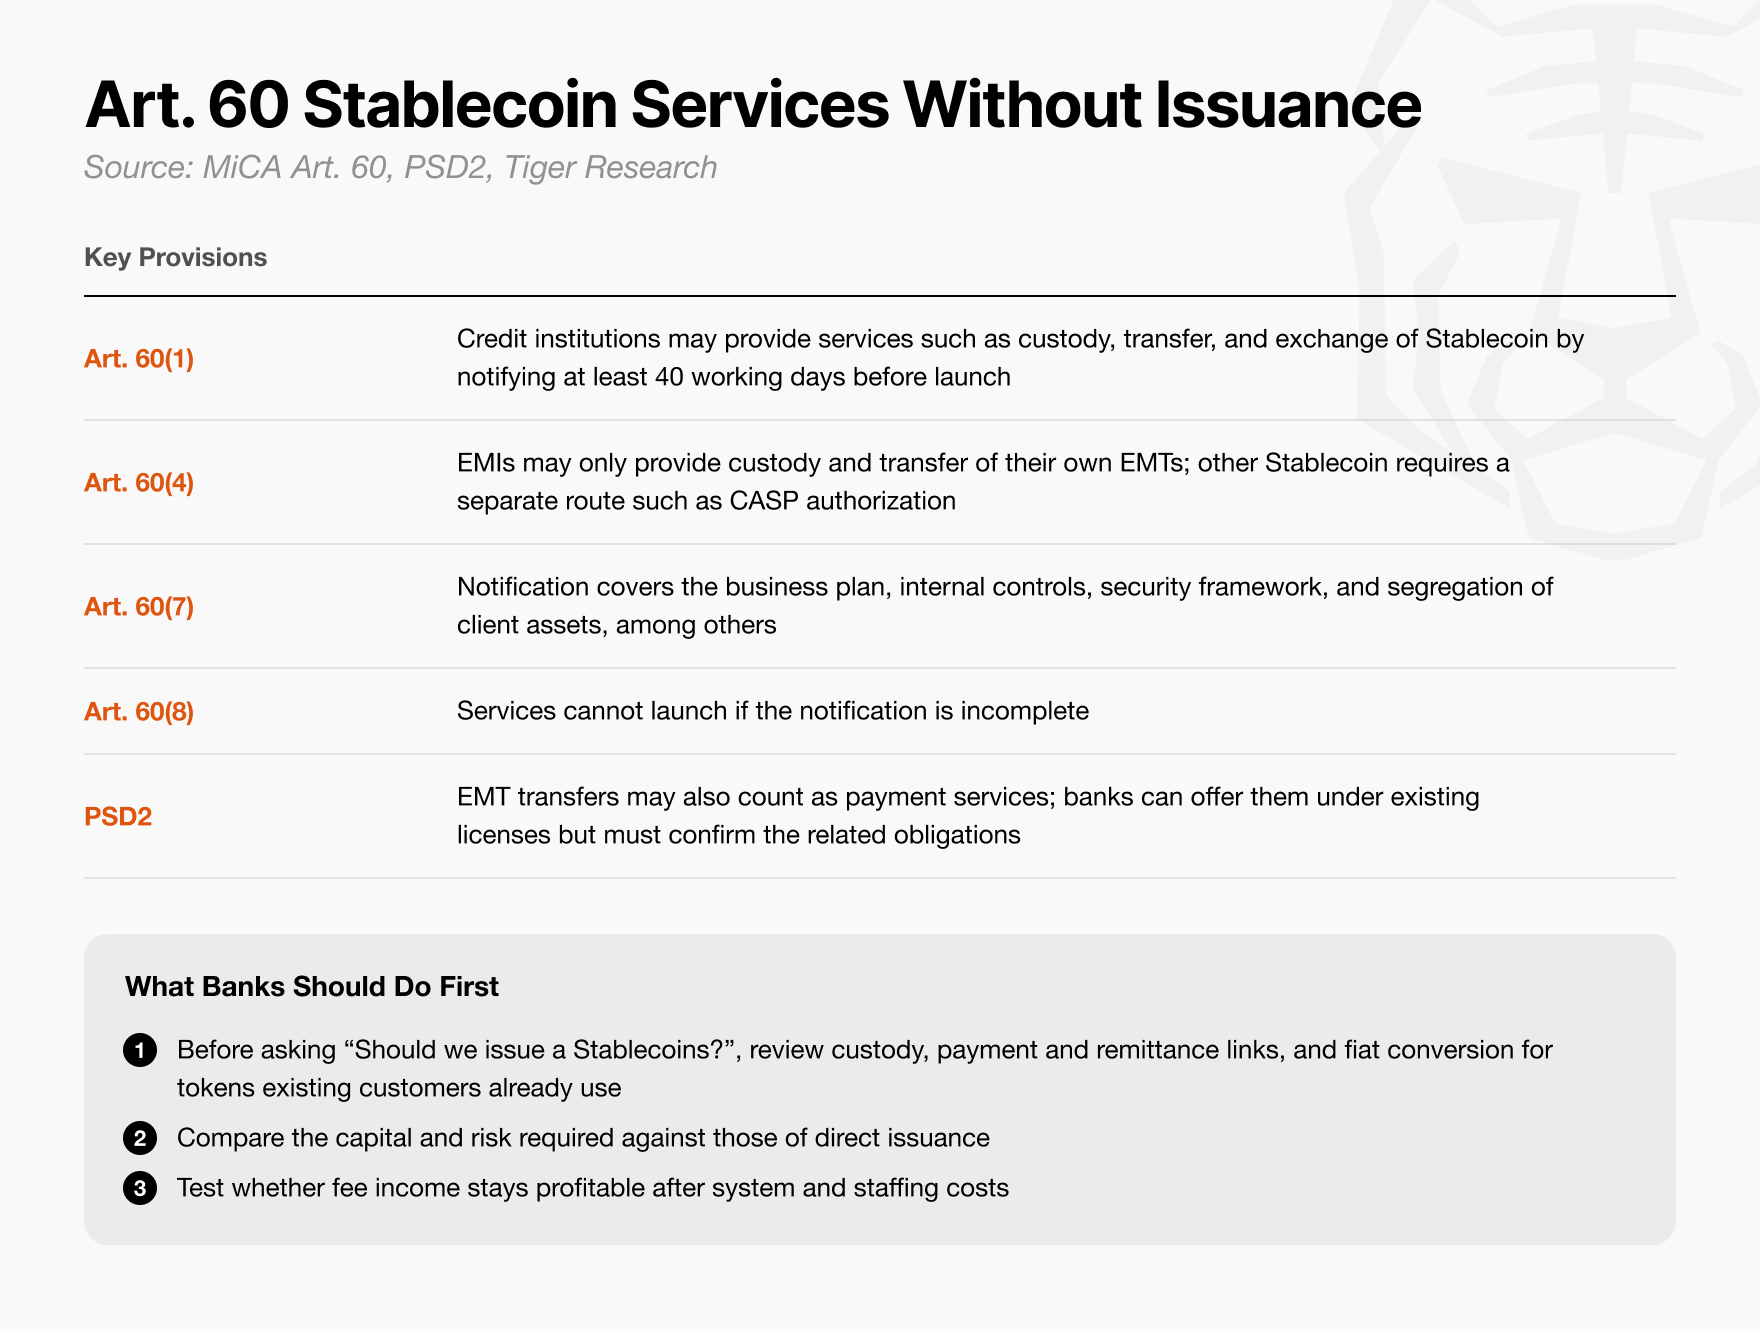
図:商業銀行が自らトークンを発行せずに参入できるステーブルコインのカストディ、ディストリビューション、流通サービスのモデル
商業銀行は自らステーブルコインを発行しなくても、派生サービスを提供することで十分な収益を得ることができる。
MiCA は、ステーブルコイン事業に参入するために銀行が自社ステーブルコインを発行することを義務付けていない。銀行は暗号資産移転サービスプロバイダーとして顧客に代わってトークンを送受信したり、カストディサービスプロバイダーとしてトークンの秘密鍵を安全に保管したりすることが完全に可能である。
これらのサービスを通じて、銀行は膨大な顧客取引を処理して安定した手数料収入を得る一方で、発行体に直接のしかかる重い資本金・準備金規制の負担を完全に回避できる。
しかし、機関の種類によって認められる業務範囲は大きく異なる。商業銀行は既存の銀行ライセンスに基づき、規制当局へのコンプライアンス報告のみで、送金・カストディ業務を直接行うことができる。
これに対し、電子マネー機関(EMI)は自ら発行する EMT に限ってカストディサービスを提供でき、送金業務についても関連指令が定める決済サービス基準を満たす場合にのみ提供できる。
さらに、伝統的な決済規制の枠組みとの業務上の重複を注意深く確認する必要がある。顧客に代わるトークンの移転は MiCA の管轄下にあるだけでなく、伝統的な決済サービス規制の射程にも入る。
したがって、銀行は事前に、対象サービスが欧州「第二決済サービス指令(PSD2)」における決済実行の法定定義に該当するか、また追加のコンプライアンス申請手続が必要かを確認しなければならない。
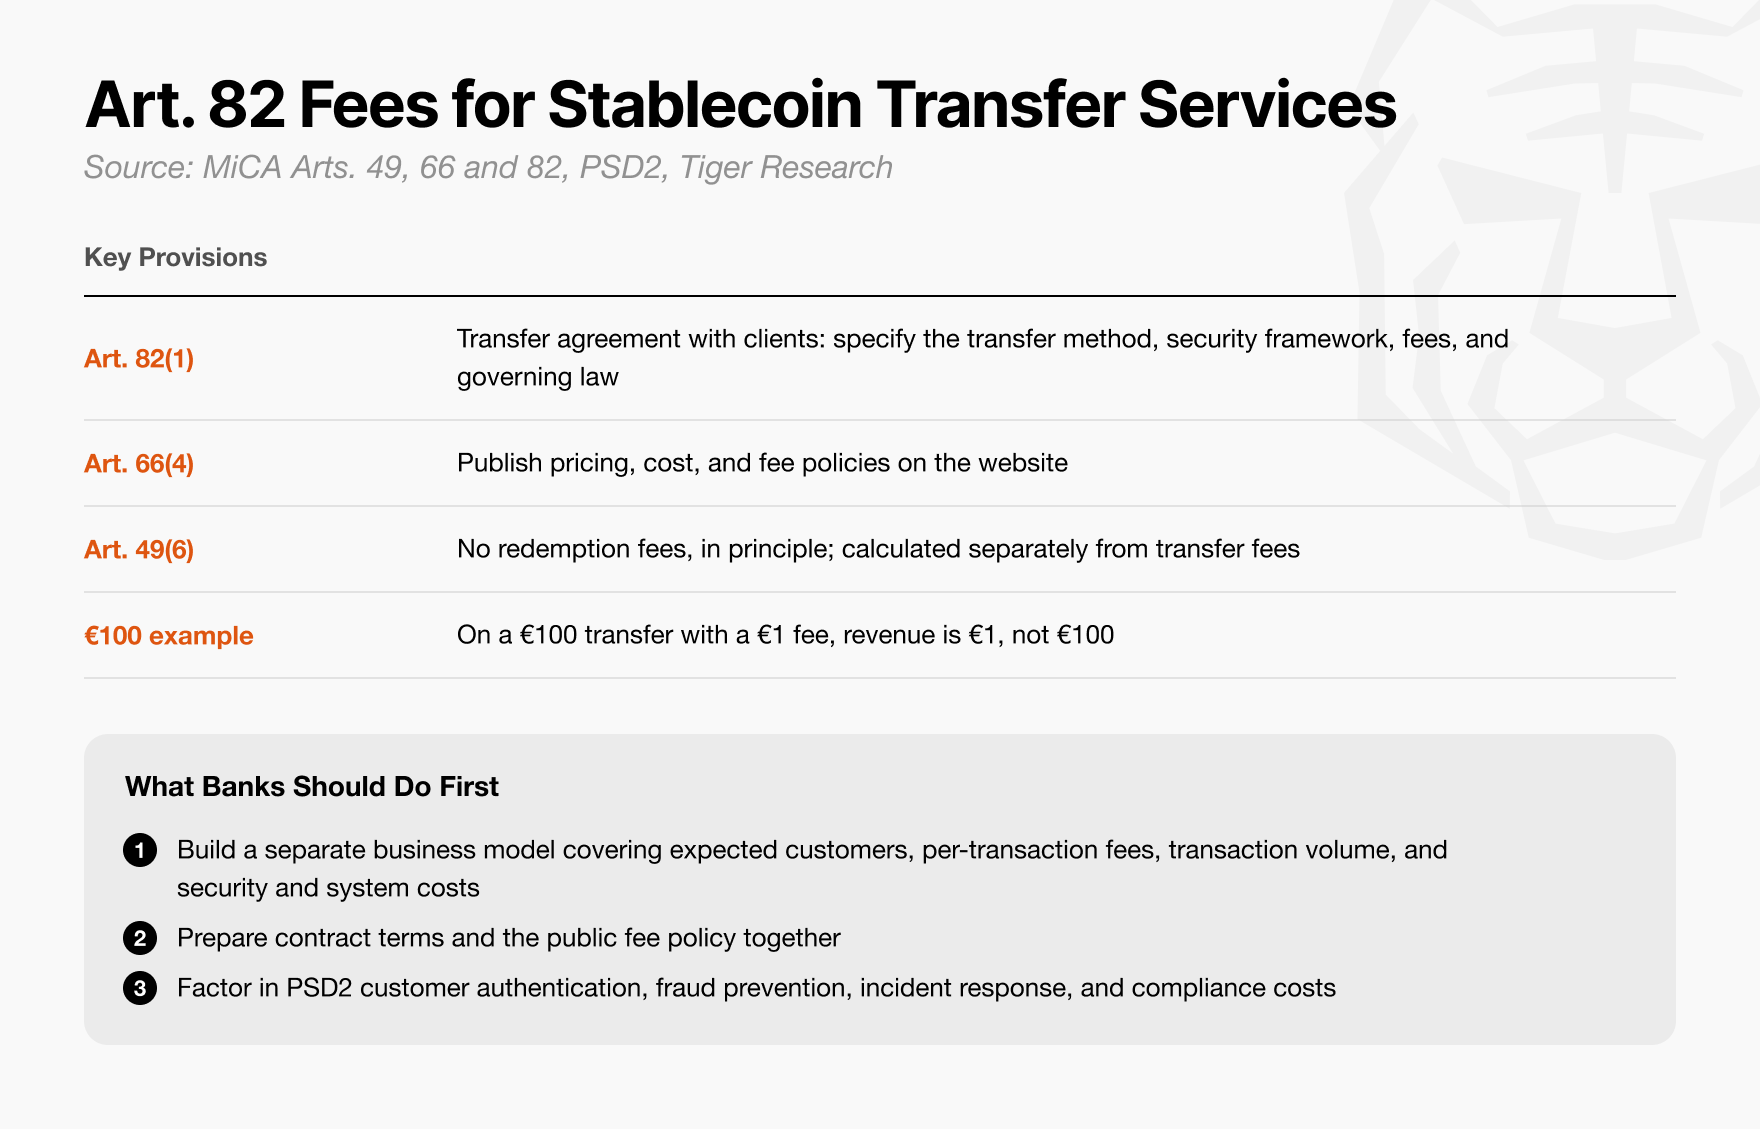
図:ステーブルコインのトークン移転サービスと伝統的決済規制の枠組み(PSD2)の重複とコンプライアンス・インターフェース
トークン移転サービスの料金体系と損益分岐点は、事前に綿密に試算しなければならない。
MiCA の下では、暗号資産移転サービスプロバイダーは顧客サービス契約に各送金の手数料率と具体的な実行期限を明記しなければならない。料金を高く設定しすぎると、顧客は銀行を迂回してネイティブな通常のオンチェーン送金を直接利用する。料金を低く設定しすぎると、銀行は基盤となるブロックチェーンネットワークの Gas 代やシステムのハード・ソフトウェア運用コストを回収できなくなる。
したがって、銀行はプロジェクト計画の初期段階でストレステストを実施し、企業向け決済やクロスボーダー送金に設定した料金体系がネットワーク取引の摩擦コストと日常の運営費を十分に賄えるかを検証しなければならない。
ステーブルコインの法定通貨への償還は、原則として法により一切の追加手数料の徴収が明文で禁止されていることを踏まえ、銀行は合法的に課金できる送金サービスと、課金が絶対に禁止される償還サービスとの間に明確な業務上の線引きを設けなければならない。将来、規制当局により違法と判断される課金ロジックの上にビジネスモデルを築くことを避けるためである。
準備金管理の意思決定:発行主体の監督上の地位に適合させる
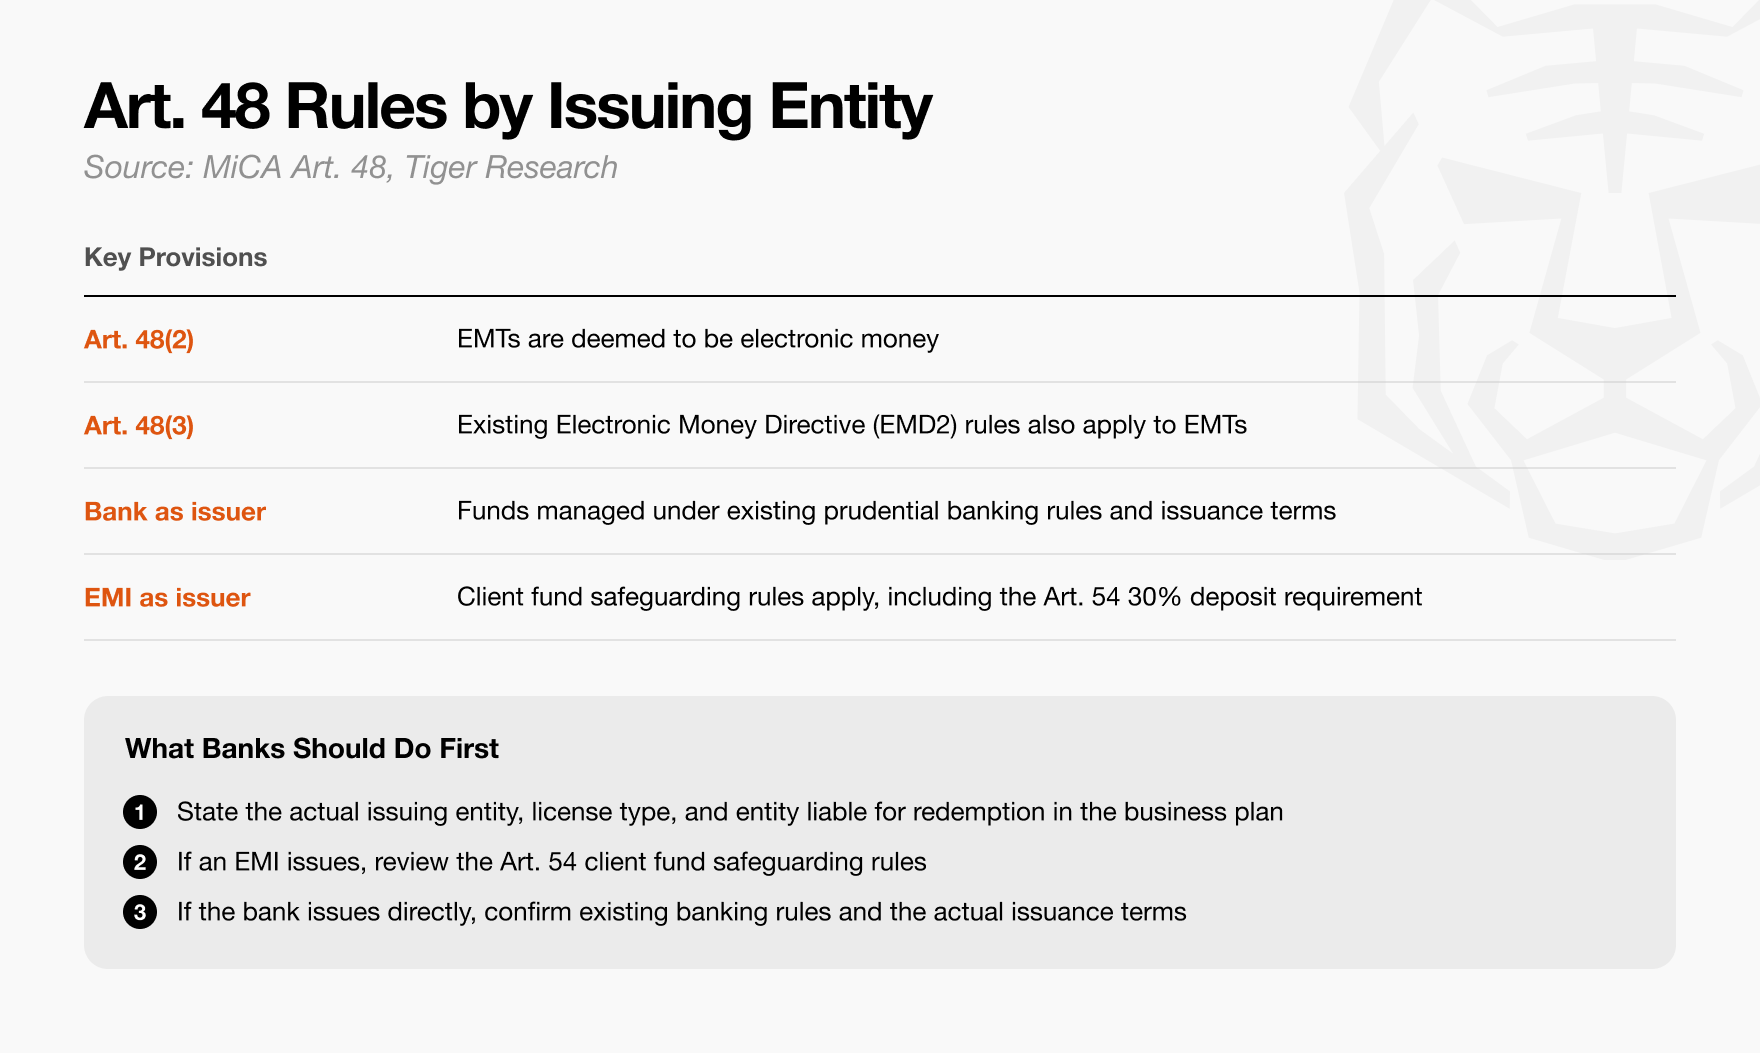
図:発行主体の監督上の地位に対応する準備金管理ルールと適用される法的枠組み
顧客資金の管理方法を決定する前に、銀行は当該発行主体に適用される具体的な規制細則をまず確認しなければならない。
MiCA 第 48 条は EMT を明確に電子マネーとみなし、MiCA が特段の定めを置かないあらゆる面において欧州「電子マネー指令(EMD)」を直接適用する。
しかし、準備金管理ルールは発行体の法定組織形態によって大きく異なる。直接発行する商業銀行は、現行の銀行監督枠組みの下で顧客資金を統合管理できる。一方、EMI 子会社がステーブルコインを発行する場合は、資金受領初日から顧客資金を自己資産から完全に分別し、極めて高い安全性と流動性を備えた低リスク資産にのみ投資することが認められる。
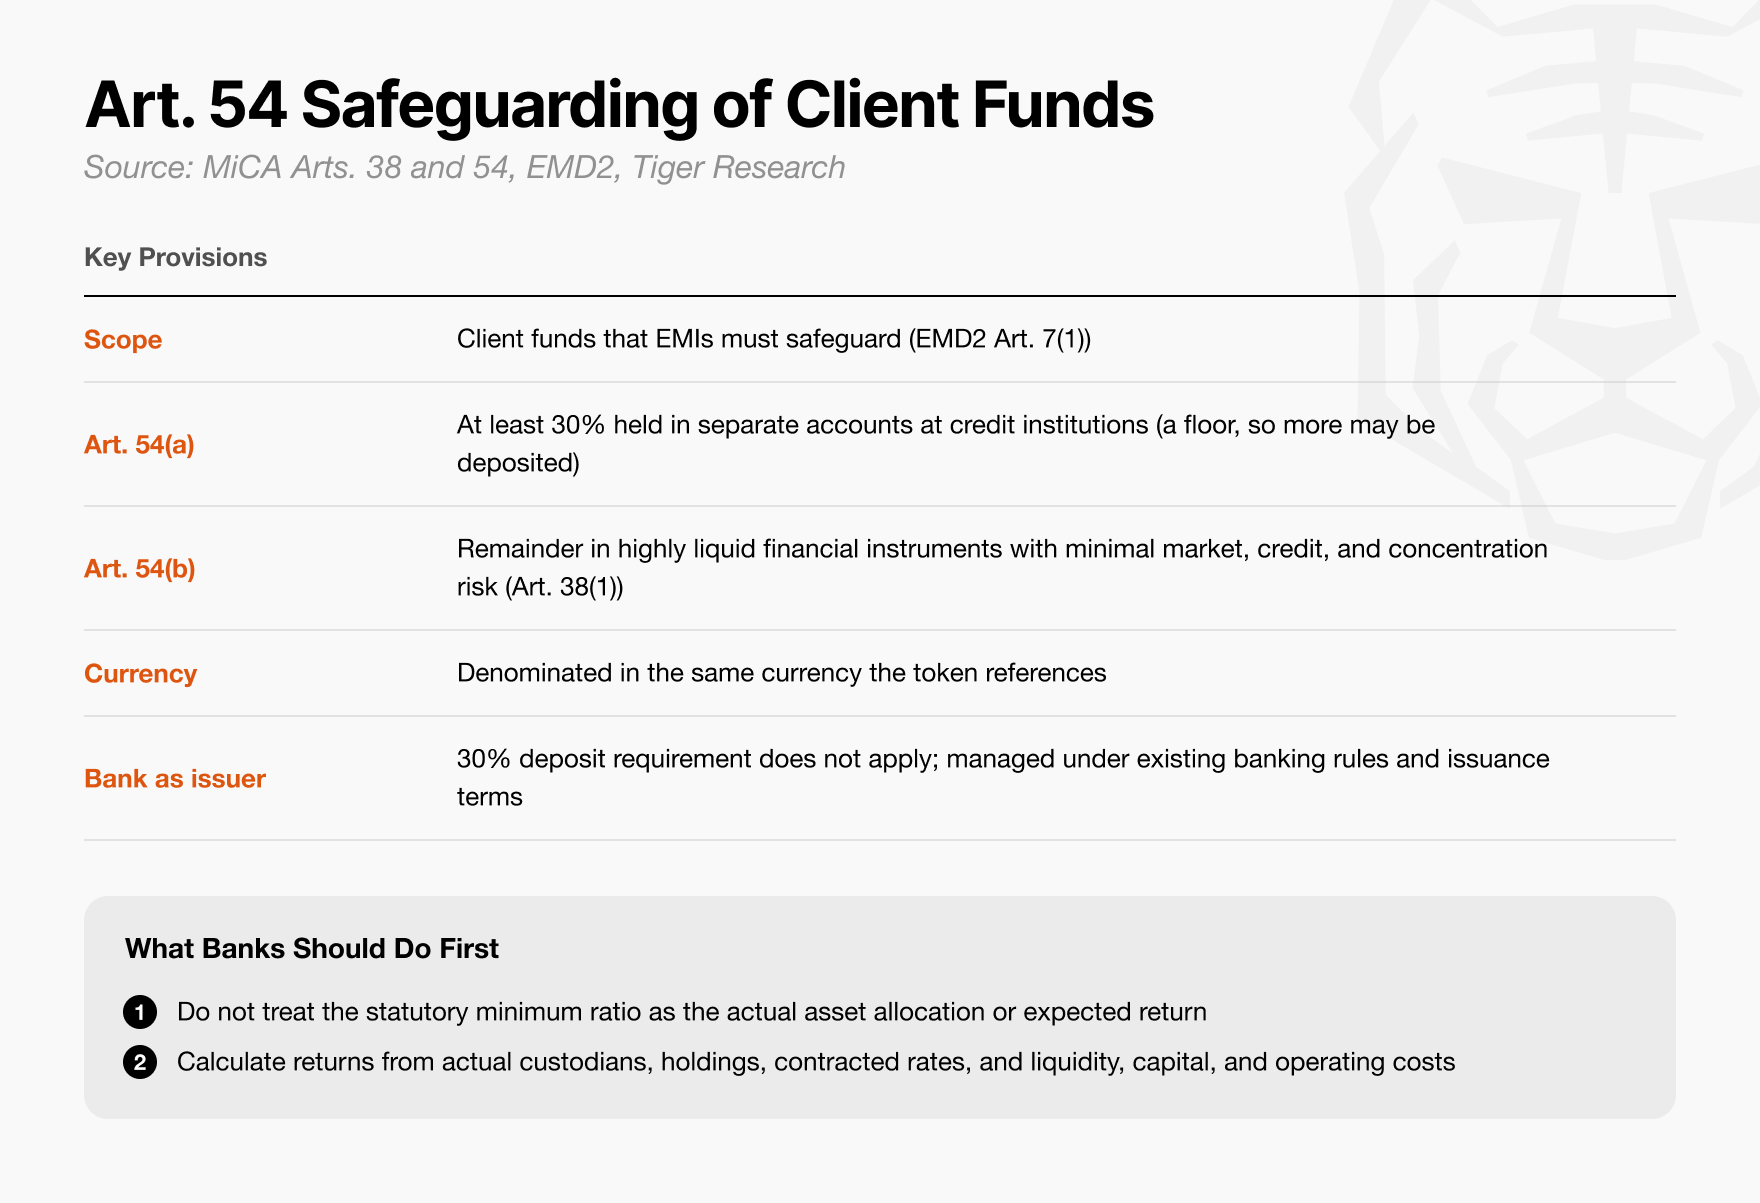
図:電子マネー機関(EMI)がステーブルコインを発行する際の 30% 分別預金と高流動性安全資産の配分比率要件
銀行は顧客資金の預け先と配分比率を合理的に計画し、マクロ金利環境を踏まえて事業の実現可能性を精緻に試算しなければならない。
MiCA 第 54 条の厳格な要件により、EMT を発行する電子マネー機関は、調達資金の少なくとも 30% を適格信用機関(商業銀行)の独立した分別口座に預け入れなければならない。残りの資金は、当該 EMT と同じ通貨に連動する国債など、安全で低リスクの資産にのみ投資することが認められる。
低金利環境では、銀行預金や国債からの利息収益が高額な日常のコンプライアンス運営コストを賄えない可能性がある。一方、市場金利が上昇すると、ポートフォリオのデュレーションと流動性





