






米国株の最も信頼できる警告灯が点灯した!過去2回の点滅後、いずれも大きな弱気相場が訪れた


- 核心的見解:優良株とジャンク株の相対パフォーマンスを測るQMJファクターは、今年7月に1957年以来最大の単月上昇率14.3%を記録した。過去に同様の逆転はすべて重大な弱気相場の直前に現れており、AIブームが牽引する史上最大のジャンク株バブルは崩壊に直面する可能性がある。
- 重要な要素:
- QMJの単月上昇率の歴史的第2位、第3位はそれぞれ2000年11月と2008年10月に記録され、ちょうど2つの重大な弱気相場の直前であった。
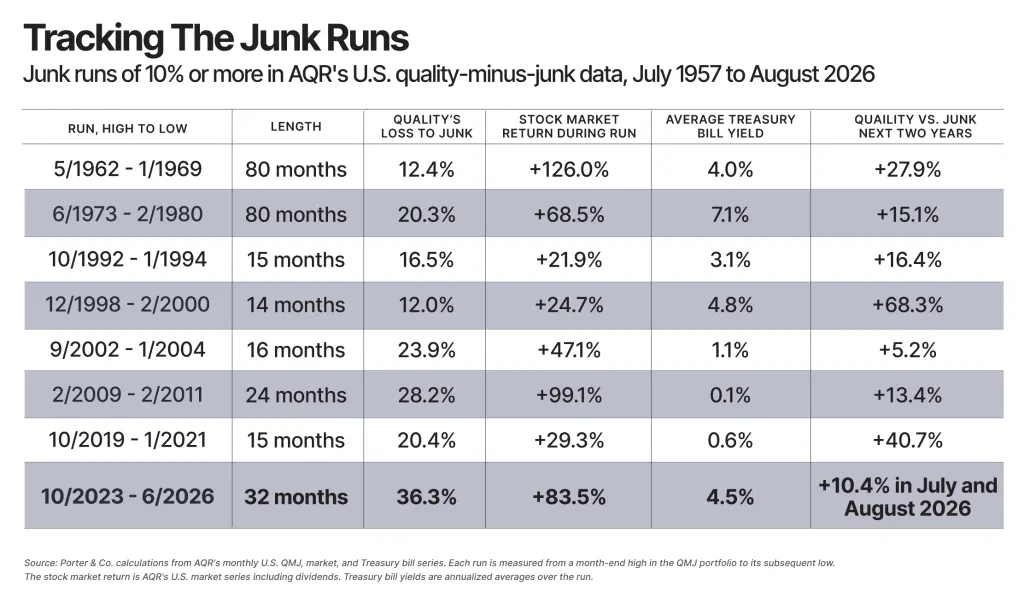
- 2023年11月から2026年6月までのジャンク株のアウトパフォーム期間は記録的で、優良株を買い建てジャンク株を売り建てるポートフォリオは累計36%の損失を出し、69年間で最悪となった。
- ゴールドマン・サックスの損失テック株バスケットは2026年の最初の5か月で57%上昇し、同期間のS&P500はわずか11%上昇だった。ラッセル2000は上半期に22.7%上昇した。
- 7月以降のスタイル転換:ASTSは56%下落、QBTSは52%下落した一方、P&Gは12.9%上昇、コカ・コーラは17.3%上昇し、同期間のS&P500はわずか2.3%上昇だった。
- 歴史上3回の技術熱狂バブルの崩壊後2年以内に、優良株はそれぞれジャンク株を28%、68%、41%アウトパフォームした。
- QMJファクターはAQRが2013年に提唱したもので、収益性、成長性、安全性のスコアに基づき、上位30%を買い建て下位30%を売り建てる。長期的な年率リターンは3.6%アウトパフォームしている。
米国株市場を約70年にわたり追跡してきた重要な指標が、今まれに見る警報を発している。
優良株とジャンク株の相対的なパフォーマンスを測る「クオリティ・マイナス・ジャンク(QMJ)ファクター」は、史上最長・最深のジャンク株アウトパフォーム周期を経て、今年7月に突然反転した。そして過去の同様の反転はすべて、大規模な弱気相場の到来を予告していた。
今年7月、QMJは単月で1957年の記録開始以来最大の上昇率となる14.3%を記録した。同時に、ゴールドマン・サックスが追跡する赤字テック株バスケットは第3四半期に11%下落した一方、P&Gやコカ・コーラといった高品質の消費財株は力強く反発した。投資調査会社Porter and Companyの創業者F. Porter Stansberry氏は、このシグナルは「今は慎重になるべき時だ」を意味すると警告している。
過去のデータによれば、QMJの単月上昇率が2番目と3番目に大きかった時期は、それぞれ2000年11月と2008年10月であり、ちょうど2つの重大な弱気相場の直前だった。現在のこのラウンドは人工知能ブームに牽引されたジャンク株バブルであり、その規模はAQRの約70年のデータの中で記録されたものとして最大となっており、その崩壊が市場に与える衝撃は軽視できない。
史上最大のジャンク株バブル:AI熱狂が3年間のアウトパフォームを牽引
このジャンク株が優良株を上回る周期は2023年11月に始まり、2026年6月まで続き、その持続期間と振幅はいずれも史上最高記録を更新した。
この期間中、米国の最高品質企業をロングし、最低品質企業をショートするポートフォリオは累計で36%の損失を計上した。これはQMJファクターが1957年に記録を開始して以来、最も悲惨なパフォーマンスである。2026年5月に終了した12か月間は、69年の全記録の中で品質株が最も不振だった12か月となった。品質株は2023年、2024年、2025年と3年連続で損失を計上し、2026年の最初の8か月間でもさらに3.8%下落した。
この現象を駆動する核心的なロジックは、投資家による人工知能技術への熱狂的な追捧である。ブルームバーグのデータによれば、ゴールドマン・サックスが追跡する赤字テック株バスケットは2026年の最初の5か月間で57%上昇したのに対し、同期間のS&P 500指数はわずか11%の上昇だった。赤字企業の比率が4分の1を超える小型株指数ラッセル2000を例にとると、今年上半期の上昇率は22.7%に達し、大型株の上昇率の2倍を超えた。
Stansberry氏はこの現象を「テクノロジー主導のジャンク株バブル」と位置づけ、記録上最大規模であると指摘した。
QMJファクター:市場の合理性を追跡する69年の物差し
この警報シグナルを理解するには、まずQMJファクターの構築ロジックと歴史的背景を知る必要がある。
QMJファクターは、AQRキャピタル・マネジメントの創業者Cliff Asness氏と同僚のAndrea Frazzini氏、Lasse Heje Pedersen氏によって2013年に提唱され、関連論文は2019年に『Review of Accounting Studies』に掲載された。Asness氏はノーベル経済学賞受賞者のEugene Fama氏に師事しており、同氏の研究は市場がほとんどの場合において効率的に価格形成を行うことを証明した。
QMJファクターは「品質」を、投資家がプレミアムを支払うべき3つの特徴、すなわち収益性、成長性、安全性と定義する。収益性は6つの異なる指標で測定され、成長性は過去5年間の1株当たり利益の変化を追跡し、安全性はS&P 500に対する相対的なボラティリティ(ベータ値)、Ohlson O-ScoreとAltman Z-Scoreという2つのバランスシート健全性モデル、そして過去5年間の自己資本利益率の変動度を統合して評価する。
このファクターは毎月、米国の全上場株式をスコアリングしてランク付けし、最高スコアの30%(優良株)をロングし、最低スコアの30%(ジャンク株)をショートし、時価総額で加重して毎月リバランスする。AQRが公表する米国データは1957年7月まで遡る。注目すべきは、QMJファクターがバリュエーションを一切考慮せず、品質そのもののみを測定する点である。
長期的に見ると、1957年7月から2026年8月まで、優良株は毎年ジャンク株を3.6%上回り、市場が品質を系統的に過小評価していることを証明している。
歴史的パターン:ジャンク株バブル崩壊後、弱気相場がしばしば訪れる
AQRの歴史データは明確なパターンを明らかにしている。ジャンク株が優良株を大幅に上回る周期は、しばしば市場の急激な調整で幕を閉じる。ただし、この現象が投資家の熱狂によって駆動された場合に限られ、弱気相場の反発によるものではない。
1957年以来、QMJファクターは合計8回、10%を超える下落周期を経験した。うち、技術革新の熱狂に駆動された典型的なケースは3回ある。1960年代のエレクトロニクスとコンピューターのブーム、1999年のインターネットバブル、そして2020年の電気自動車、暗号通貨、リモートワークのブームである。
これら3つのバブル崩壊後の2年間で、優良株はそれぞれジャンク株を28%、68%、41%上回った。同期間の株式市場全体のパフォーマンスはそれぞれマイナス4.5%、マイナス23.5%、プラス6.4%だった(最後のケースは新型コロナウイルスによる暴落後の低い基準値によるもので、依然として正のリターンを記録した)。
一方、ジャンク株が優良株を上回る「良性」のケースも存在する。すなわち、重大な弱気相場の後、中央銀行が大規模な流動性を注入し、破綻寸前の脆弱な企業が生き残り、株価が底値から大幅に反発する場合である。1970年代、1992年、2002年、2009年のデータはいずれもこのパターンに合致している。
現在のこのラウンドは明らかに後者には属さない。S&P 500はこの期間中に史上最高値を更新し続け、ジャンク株のアウトパフォームは完全にAIブームによって駆動されたものであり、割安なバリュエーションや弱気相場の反発ロジックに支えられたものではない。
スタイル転換はすでに始まっている:優良株の力強い回帰
市場スタイルの転換シグナルはすでに現れており、しかもその勢いは急速である。
今年7月、QMJファクターは単月で14.3%上昇し、1957年以来最大の単月上昇率を記録した。ゴールドマン・サックスが追跡する赤字テック株バスケットは第3四半期に11%下落し、それ以前に大幅に市場をアウトパフォームしていた高投機的個別株は大きな打撃を受けた。AST SpaceMobile(ASTS)は56%下落し、D-Wave Quantum(QBTS)は52%下落した。
同時に、高品質の消費財株は力強く反発した。6月30日以来、P&G(PG)は12.9%上昇し、1998年10月以来の最高の単月パフォーマンスを記録する見込みである。コカ・コーラ(KO)は17.3%上昇し、Church & Dwight(CHD)は12.4%上昇、コルゲート・パルモリーブ(CL)は6.2%上昇した。同期間のS&P 500指数はわずか2.3%の上昇だった。
Stansberry氏は、歴史上QMJの単月上昇率が2番目と3番目に大きかった時期はそれぞれ2000年11月と2008年10月であり、いずれも重大な弱気相場の直前に現れたと指摘する。この歴史的な対比により、現在の市場シグナルはさらに警戒に値するものとなっている。投資家にとって、高品質で収益性の高い企業に傾斜することが、現在の環境においてより堅実な選択肢となるかもしれない。





