






Below is the translation of the provided content into Japanese, with the HTML structure preserved and the `


オリジナル | Odaily 星球日報(@OdailyChina)
著者|jk
最近、ブラックロック傘下のiShares TrustがForm 485APOSを提出し、iShares Bitcoin Managed Protection ETF(仮コードPBIT)の立ち上げを計画している。
このファンドは「1940年投資会社法」に基づいて登録されたバッファ型ETFであり、ビットコインやビットコインETPを直接保有するのではなく、IBITを参照資産とし、FLEXオプションでコール・スプレッド(イン・ザ・マネーのコールオプションを買い、より高い権利行使価格のコールオプションを売る)を構築し、短期の固定収益資産を組み入れる。単一のオプション・バッチの当初最大損失は約10%で、上昇時の収益は売却したオプションの権利行使価格で上限が設けられる。
つまり、この商品は下落に下限があり、上昇には上限があると言える。まさにデジタル資産に投資したいが、大きなリスクは負いたくない「オールドマネー」向けに用意されたものだ。この商品は2027年1月のローンチを予定している。現時点では上場取引所、発行日、運用報酬率、総費用率はまだ公表されていない。
PBITとは何か?
PBITはアクティブ運用型ETFで、投資顧問はブラックロック・ファンド・アドバイザーズである。目論見書に記載された投資目標は、IBITおよび/または同様のビットコイン・エクスポージャーへの上昇参加機会を提供しつつ、一定程度の下落保護を追求することだ。
ファンドは直接ビットコインを保有せず、ビットコインもビットコインETPも購入しない。エクスポージャーはすべてオプションから得られる。カストディと管理業務はニューヨーク・メロン銀行(BNY Mellon)が担う。運用報酬率と総費用率は目論見書では空欄で、まだ開示されていない。上場については、目論見書に提出後75日で発効すると記載されており、上場取引所と発行日は現時点で指定されていない。
戦略の分解:コール・スプレッド+固定収益
目論見書はこの構造を「Bitcoin Managed Protection Strategy」(ビットコイン保護戦略)と呼び、3つの部分から構成される。
第一段階はイン・ザ・マネーのコールオプションの購入である。各バッチで期初価格を下回る権利行使価格のイン・ザ・マネーのコールオプションを買い、ビットコインへの参加度を得るとともに、価格がその権利行使価格を下回った場合に保護を提供する。権利行使価格は通常、期初価格の約90%に設定されるため、単一バッチの当初最大損失は約10%となる。
第二段階は、より高い権利行使価格のコールオプションの売却である。オプション売却で得たプレミアムは購入コストの相殺に充てられ、その代償として上限が設けられる。売却するオプションの権利行使価格が上昇参加の概略的な上限を決める。上限はポジション構築時の市場環境によって変わり、目論見書には具体的な数字は示されていない。
第三段階は固定収益の現金管理である。ファンドは資金を現金、マネー・マーケット・ファンド、短期国債、短期の投資適格債に振り向け、利息をオプションコストの相殺や損失の一部ヘッジに充てる。
オプションに不慣れな読者は、PBITを「割引されたビットコイン投資」と理解すればよい。ビットコインが上がれば、上昇分の大部分を受け取れる。下がれば、損失は限られた範囲に抑えられる。ただし、ある価格まで上昇した後、それ以上の部分は自分のものにならないという条件付きである。
ファンドはビットコインを保有していない。資金の大部分は国債やマネー・マーケット・ファンドといった資産に置かれ、その一方で一部の資金を使ってコールオプションと呼ばれる契約を買う。この契約のルールはこうだ。満期時にIBITの価格が取り決めた価格(権利行使価格)を上回っていれば、保有者は差額を受け取れる。下回っていれば契約は無効となり、契約購入に費やした金額までしか失わず、それ以上にはならない。PBITが買うオプションの権利行使価格はポジション構築時の価格の約90%にすぎないため、価格がこのラインを下回らなければ、ファンドの純資産はほぼビットコインETFと同様に動く。ひとたび下回れば、オプション価値はゼロになるが、残りの資金は国債に残っており、損失も約10%の水準で止まる。これが下落下限の由来である。
問題は、こうした契約自体が安くないことだ。すでに「利益が出る状態」に近いため、価格は自然と高くなる。コストを抑えるため、ファンドは同時に別のコールオプションを売却する。権利行使価格はより高く設定され、どれだけ高いかはポジション構築時の市場状況による。オプションを売ると金銭を受け取れ、ちょうどオプション購入の費用に充当できる。代償として、ファンドは相手方にこう約束するのと同じだ。価格がそのより高い水準を超えた場合、超えた部分は相手方のものになる。だからファンドの収益はここで上限となる。
言い換えれば、収益と引き換えに下限を得るのは一つの取引である。下限は金を払って買った保険であり、収益の上限は保険料の支払い方法である。保険料の一部は上昇余地を譲ることで支払い、別の一部は国債やマネー・マーケット・ファンドの利息で補う。
なぜ3つのバッチに分けるのか。オプションには満期があり、1つだけにすると購入タイミングの良し悪しがほぼすべてを決めてしまう。ポジションを3つに分け、毎月1つずつずらしてロールさせれば、運の要素を薄められる。バッチごとに下限と上限は異なり、投資家が最終的に受け取るのは混合された結果である。
収益の例
あるバッチのポジション構築時にIBIT価格が100で、権利行使価格90のコールを買い、権利行使価格125(想定上の上限)のコールを売ったと仮定する。費用と利息を除き、このバッチが満期時に迎える概略的な結果は次のようになる。
満期時にIBITが140まで上昇し、期初比40%上昇した場合、PBITが得られる収益は約25%にとどまる。上昇幅は125で上限となるためだ。このとき、ファンドが保有する権利行使価格90のオプション価値は140−90で50。しかし売却した権利行使価格125のオプションでは、相手方に140−125で15を支払う。両者を相殺すると、ファンドが実際に受け取るのは35となる。2つのオプションの合計純コストが約10だとすると、それを差し引いて収益は約25、期初価格100に対して約25%となる。
110まで上昇すれば上昇率10%で、バッチも概ね10%の利益となる。80まで下落すれば下落率20%で、バッチの損失は約10%となり、すでに底に達している。たとえ40まで下落して下落率60%になっても、バッチの損失は約10%にとどまる。実際の商品は3つのバッチが重ね合わされる。
現物ETFと比べて、PBITの優位性はどこにあるのか?
IBITのような現物ETFと比べたPBITの核心的な違いは、不確実なビットコインの上昇収益の一部を、下落時の下限と交換していることである。
設計を見ると、単一バッチの当初最大損失は約10%であり、現物ETFやビットコインの価格変動と完全に一致するわけではない。これにより、ドローダウン制約のある機関やウェルス・マネジメント顧客がより配置しやすくなる。予測可能な損失範囲をそのままリスク管理の枠組みに組み込めるからだ。
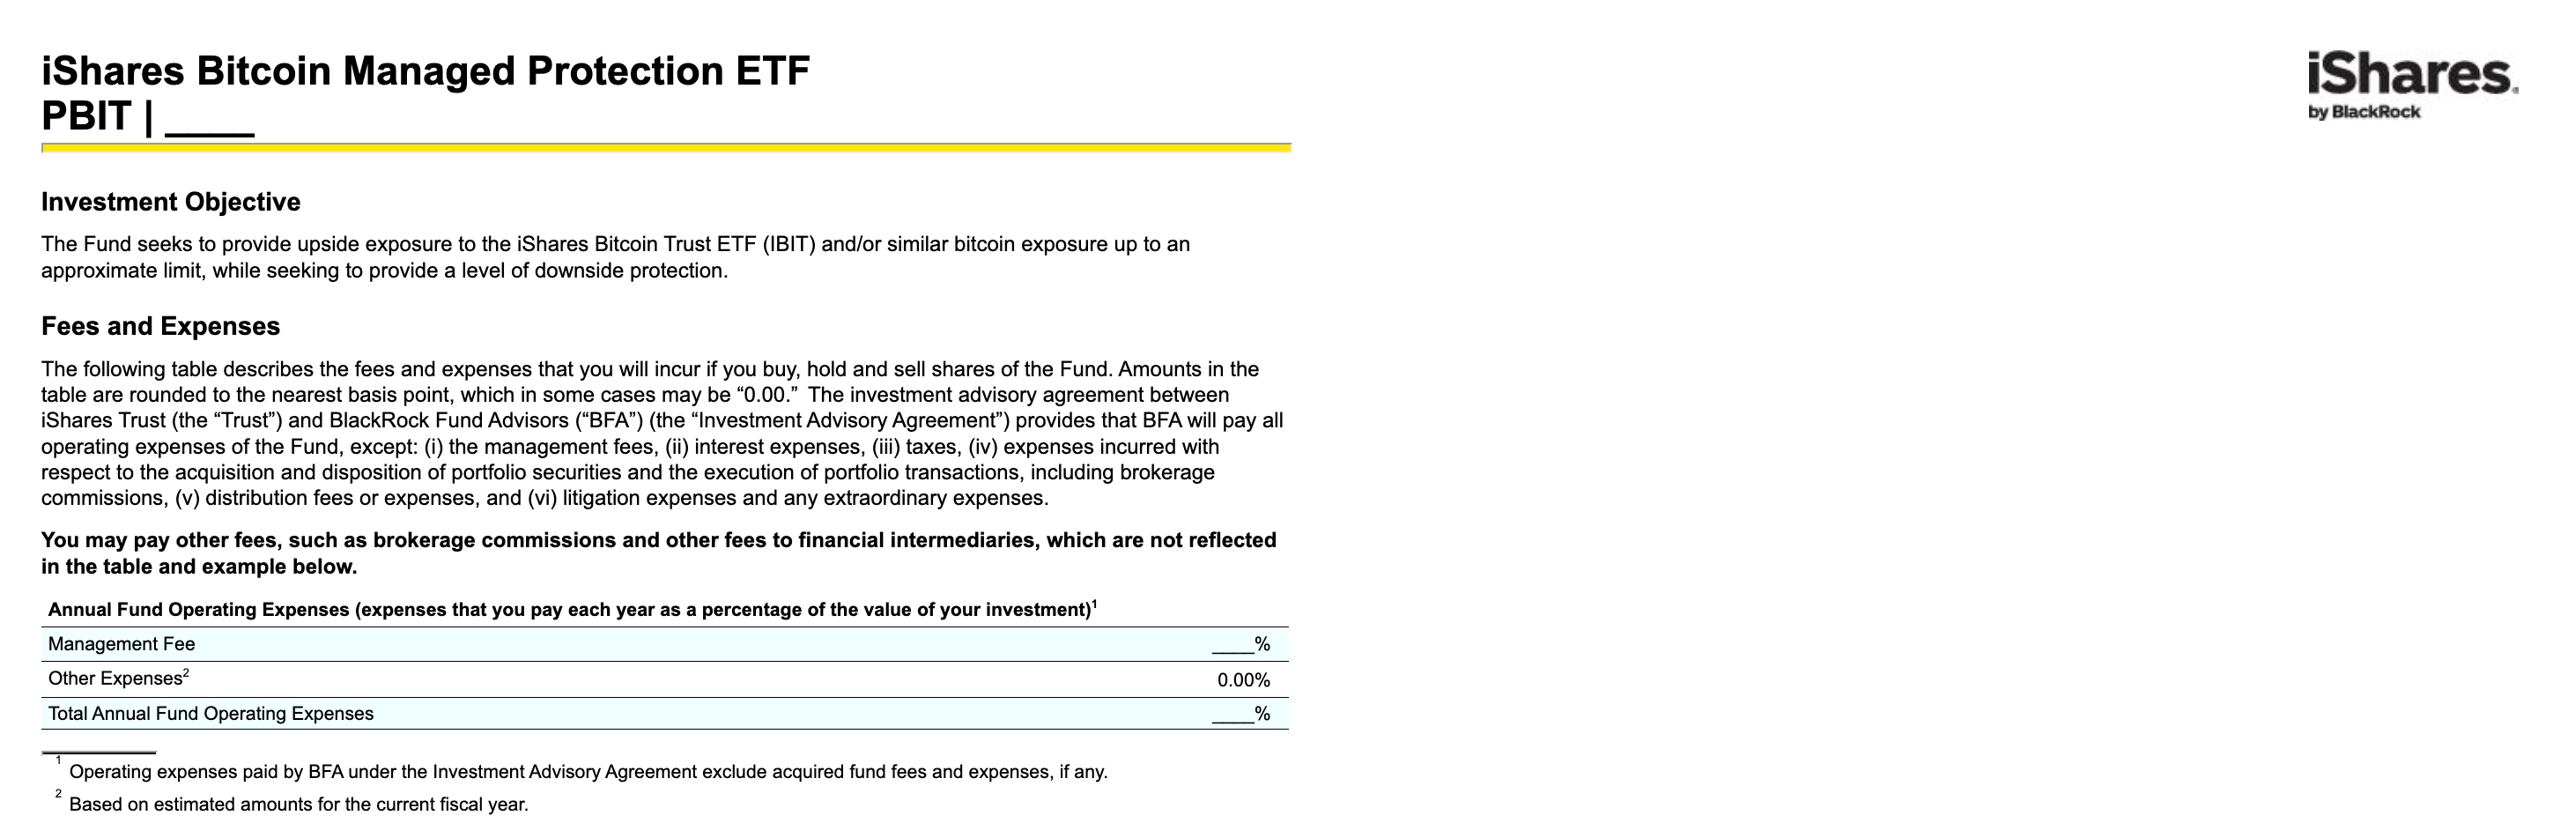
ブラックロックが提出した登録書類、出所:SEC
商品設計から見ると、PBITの潜在的な買い手は、デジタル資産に対してずっと様子見の姿勢を取ってきた機関、あるいは関心はあるもののビットコインの超高ボラティリティに耐えられない機関やファミリーオフィスである可能性が高い。
様子見型の機関にとって、現物ETFやビットコイン資産のドローダウンには境界がなく、しかもボラティリティは米国株よりもはるかに高いため、内部で受け入れられる最大損失額を示すのは難しい。一方、PBITは単一バッチの当初損失を約10%に抑え、損失範囲を事前に試算でき、リスク予算も設計しやすい。こうした資金が求めるのはビットコインの上昇余地の一部であり、同時に下落サイクルで深く塩漬けにされたくないということだ。PBITはちょうど、LPに説明できる折衷案を提供している。
ブラックロックの3本目のビットコインETF
Bloomberg Intelligenceのアナリスト、James Seyffart氏は、これがブラックロックの3本目のビットコイン関連ETF申請であり、「バッファ型」商品で、投資家は保護と引き換えに上昇分の一部を放棄する必要があると指摘する。最初の2本は現物のIBITと、今年6月に上場したiShares Bitcoin Premium Income ETF(BITA)で、後者はコールオプションの売却を通じて収益を生み出す。新商品はいずれもビットコインの上昇を制限するもので、BITAは収益創出のため、PBITは損失制限のためである。
同種の商品には先例があり、CalamosのCBOJ、FT VestのBFJA、InnovatorのQBFなどが含まれる。
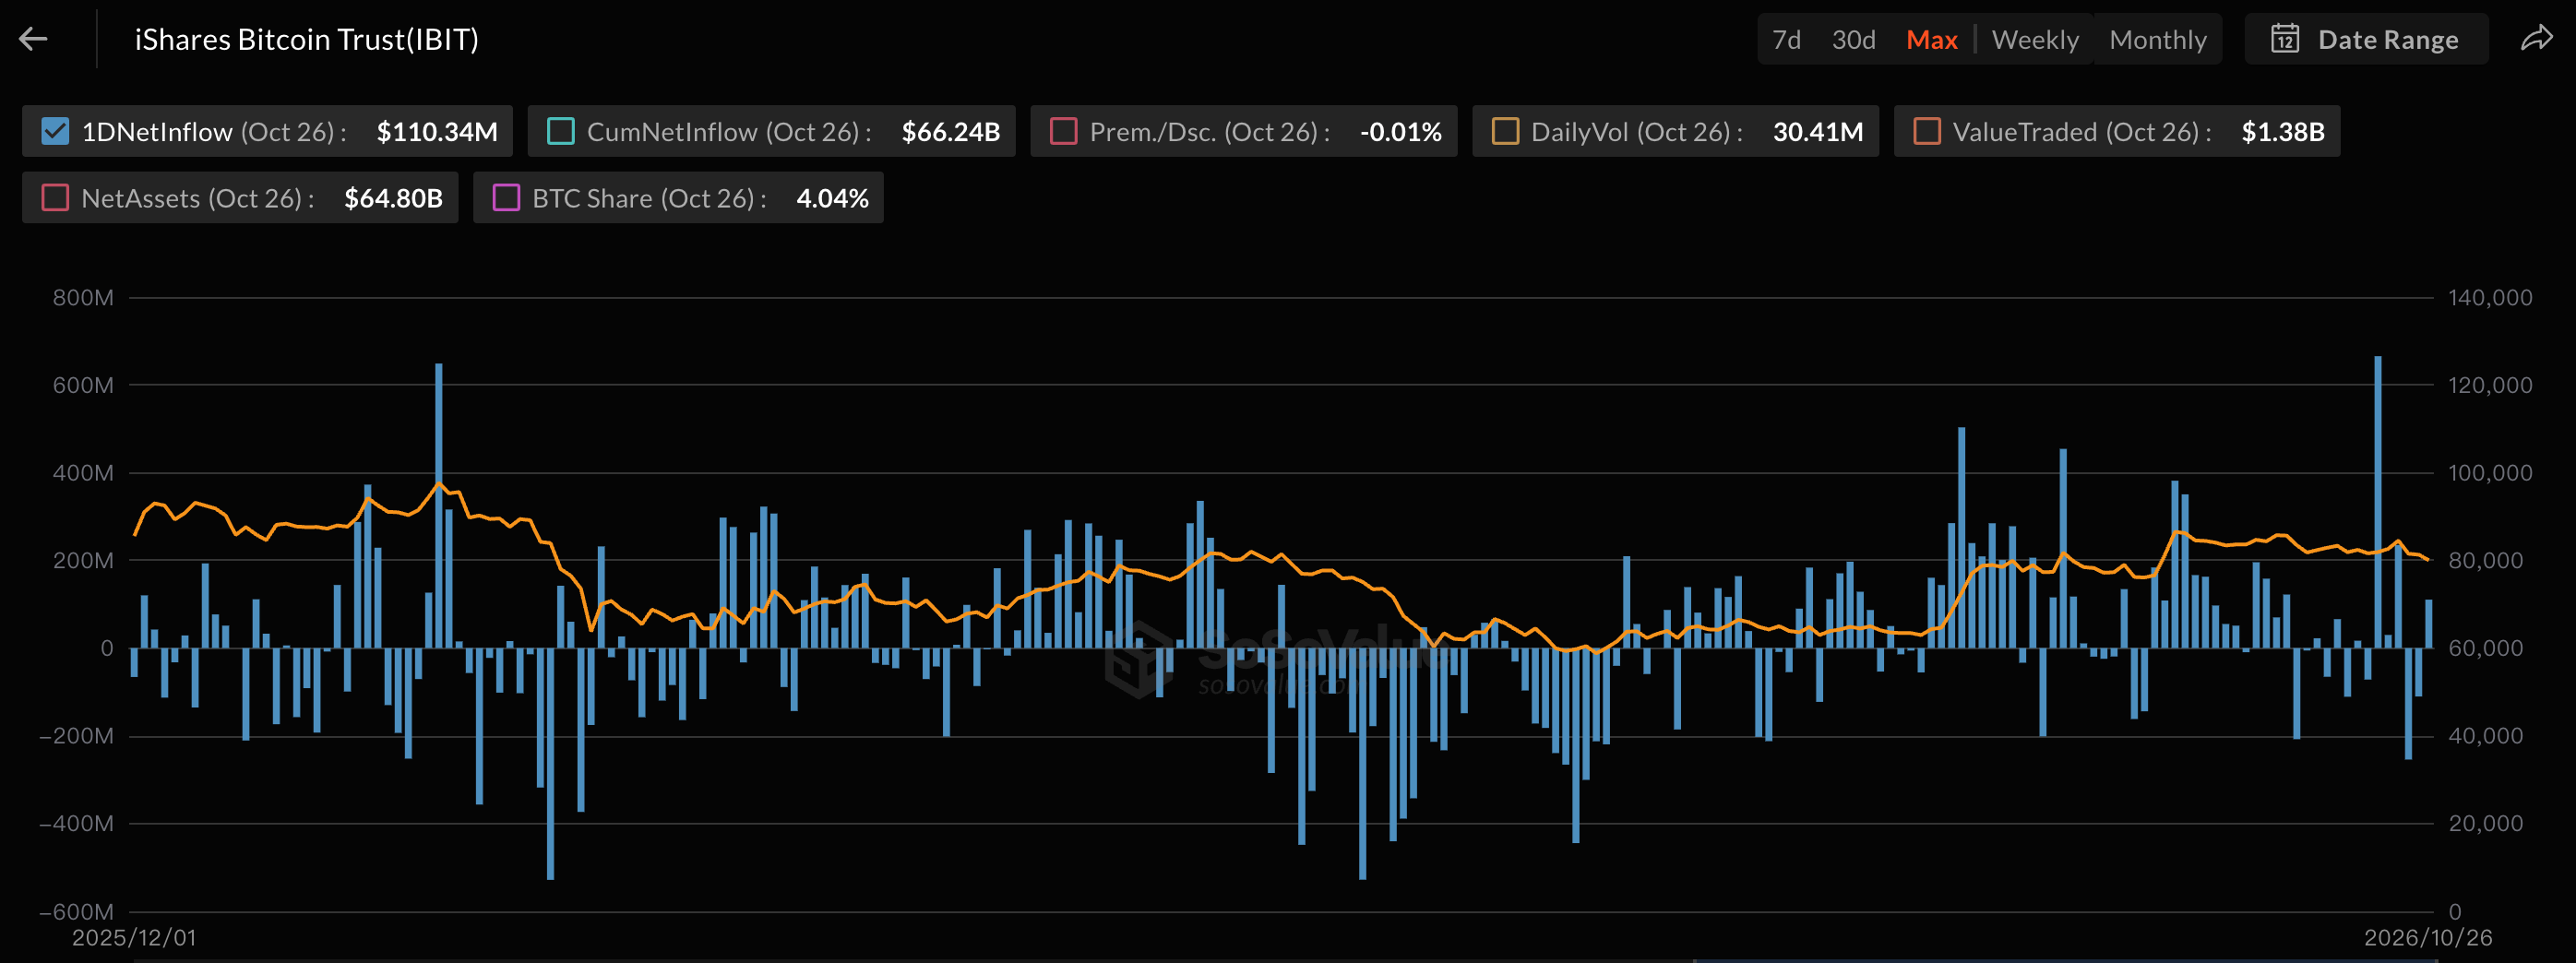
IBITの純流入、出所:Sosovalue
SoSoValueのデータによると、米国の現物ビットコインETFは8月に約35億2000万ドルの純流入となり、今年の単月で最高となった。ETFの総純資産は7月末の762億9000万ドルから996億1000万ドルに増加した。9月も純流入が続き、約26億ドル。10月は記事執筆時点で、月内累計の純流出は約2億ドルとなっている。うちIBITの過去の純流入は8月末で約631億ドル、10月26日時点で662億4000万ドルとなり、2か月間で累計約30億ドルの純増となった。





