






Google giảm 10%: nền tảng cốt lõi sụp đổ, hay lại là một lần "định giá sai kiểu Microsoft"?


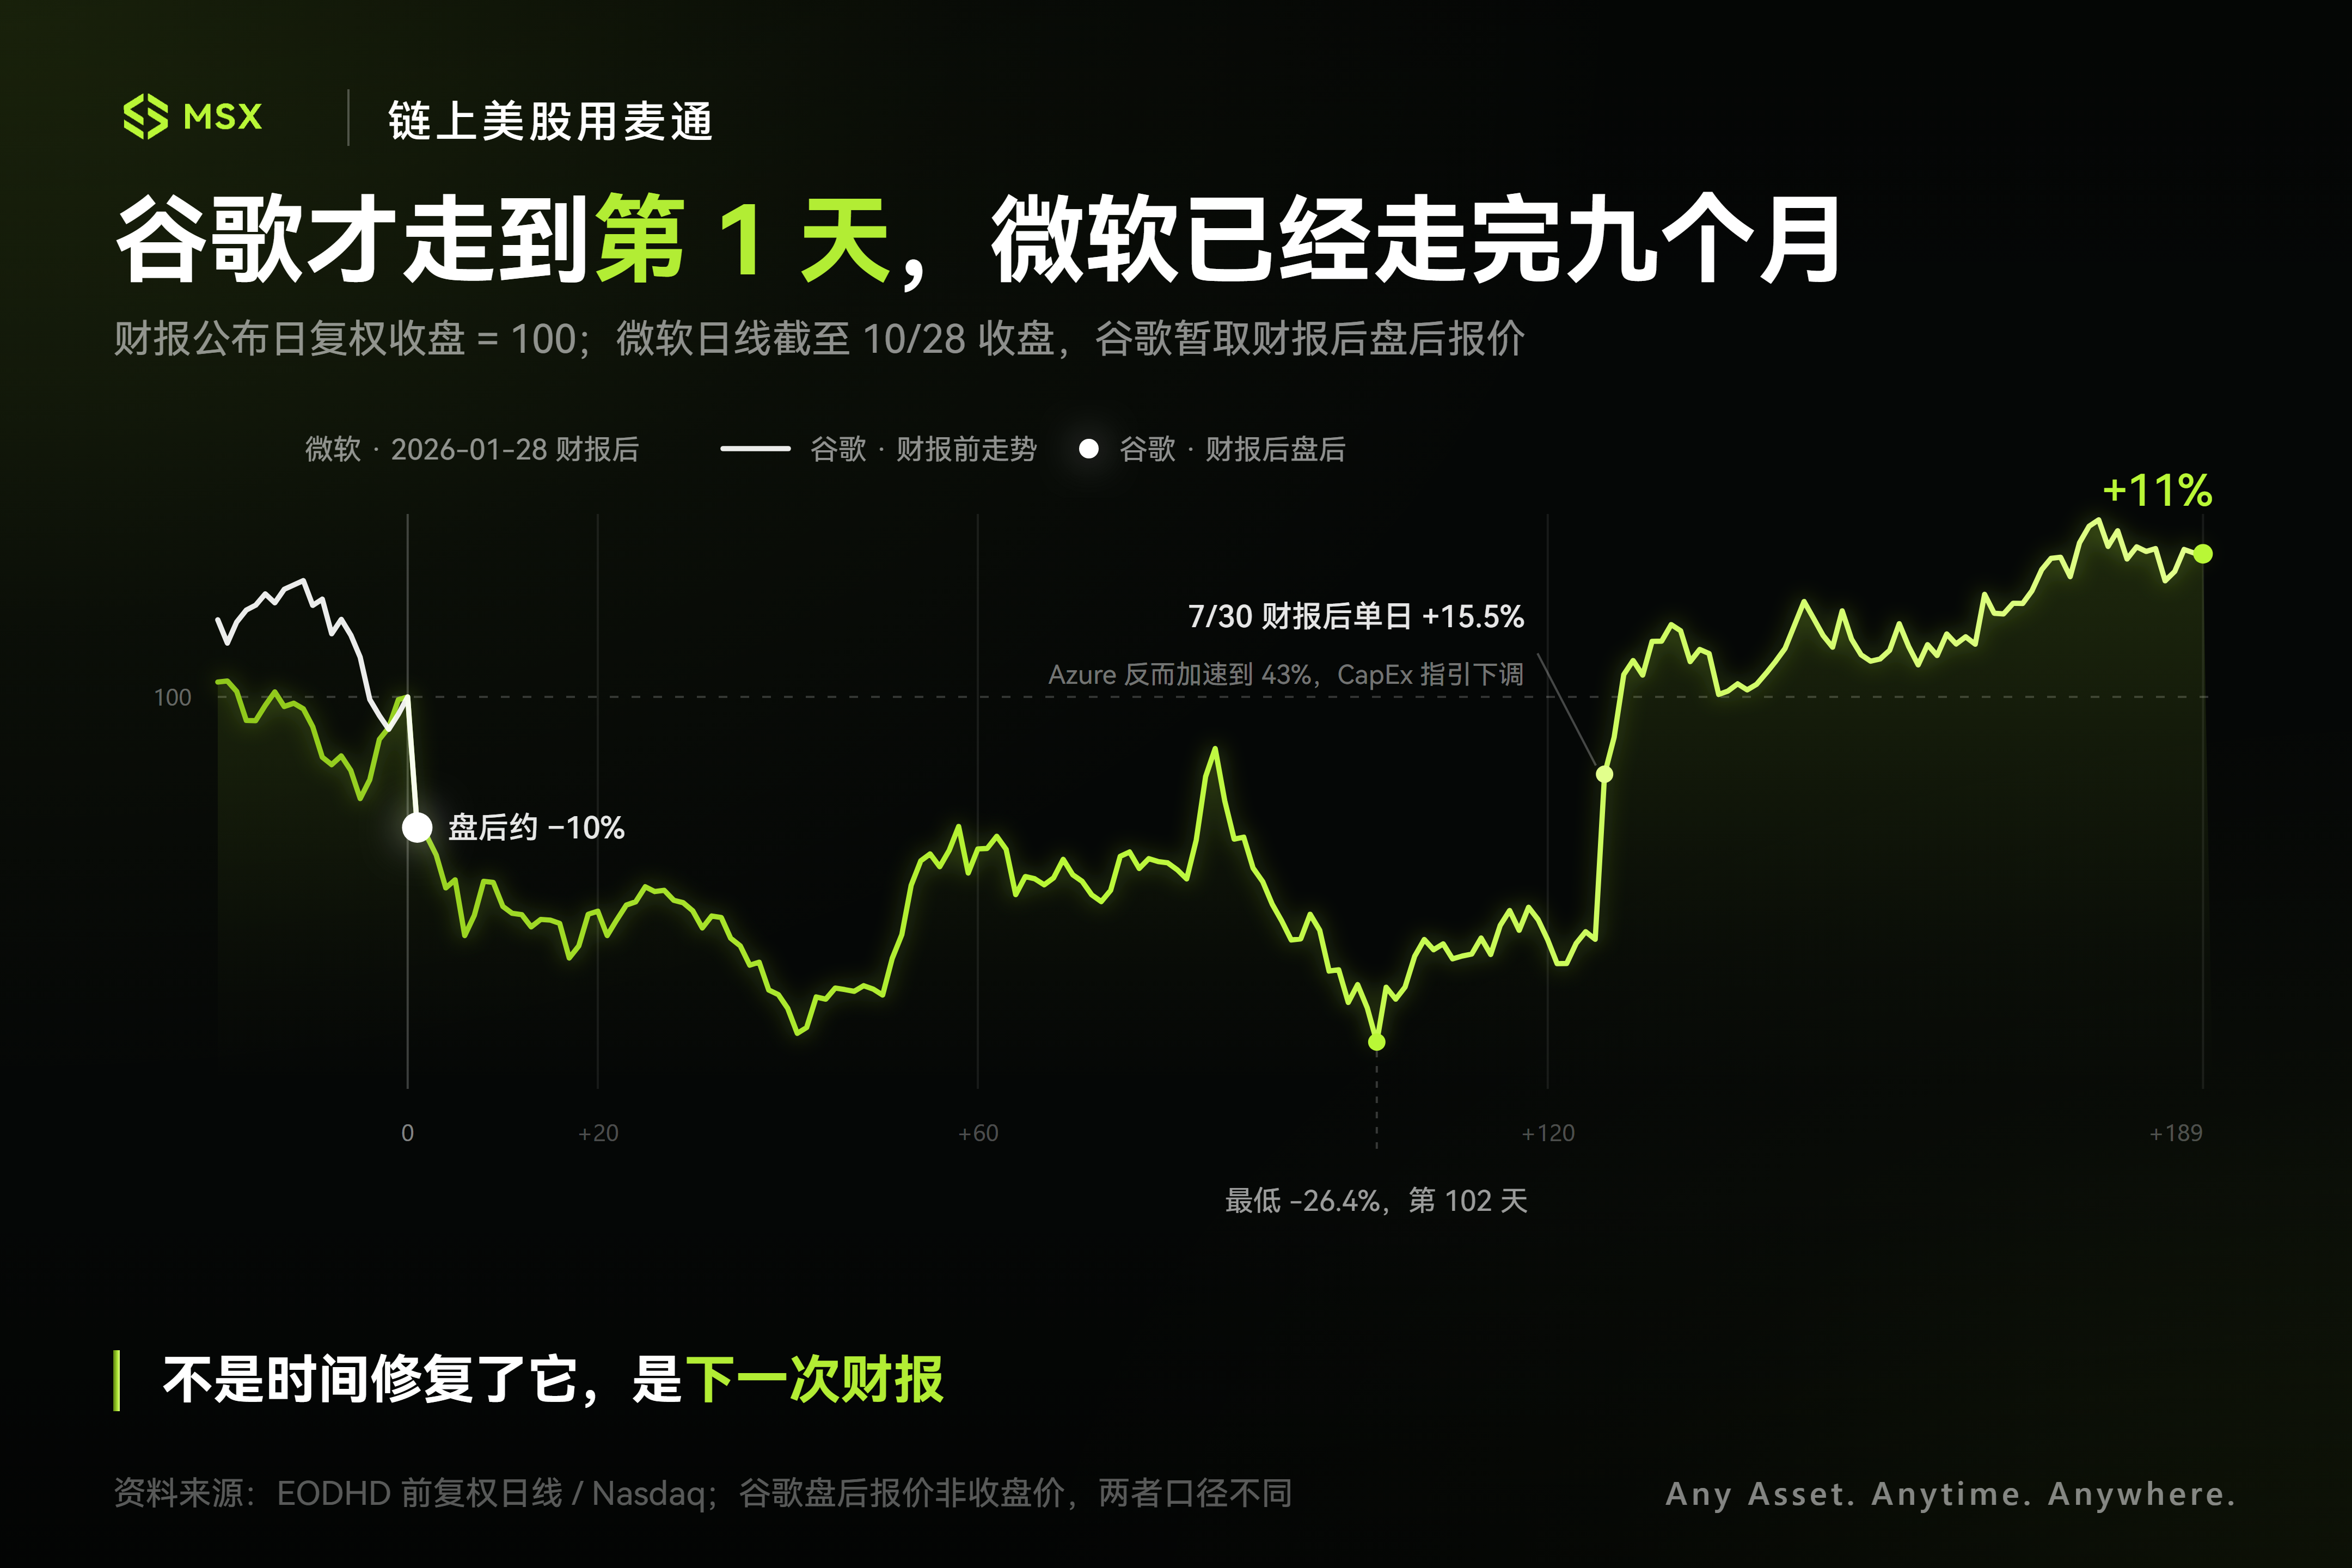
Sau phiên giao dịch ngoài giờ của chứng khoán Mỹ qua đêm, báo cáo tài chính của Alphabet - công ty mẹ của Google - đã được công bố, giá cổ phiếu có lúc lao dốc hơn 10%, gần như xóa sạch mức tăng của hơn nửa năm qua.
Chỉ nhìn vào vài con số chói mắt trong các bản tin nhanh, bầu trời của Google dường như sắp sụp đổ thật rồi - mảng tìm kiếm và quảng cáo đều thấp hơn kỳ vọng trên mọi phương diện, dòng tiền tự do thậm chí ghi nhận con số đáng kinh ngạc là "âm 9,1 tỷ USD" (thị trường kỳ vọng khoảng âm 3,5 tỷ USD), áp lực chi tiêu vốn khổng lồ cho AI dường như sắp bào mòn con bò sữa tiền mặt này.
Nhưng nếu đọc hết toàn bộ biên bản cuộc họp công bố kết quả kinh doanh, rồi đối chiếu với logic dài hạn đã được mổ xẻ trong bài 《Gemini 4.0 mạnh đến mức "gây bão", cuộc phản công AI của Google, đã đến rồi sao?》trước đó không lâu, phần lớn sẽ nhận ra rằng báo cáo tài chính này không hề bi quan như giá cổ phiếu thể hiện: mảng kinh doanh cũ của Google thực sự đã chậm lại, nhưng tiến độ của mảng kinh doanh mới cũng mạnh mẽ hơn nhiều người tưởng tượng.
Đợt lao dốc này, nói là nền tảng cơ bản sụp đổ thì không bằng nói đây là một vụ "giết nhầm" điển hình trong giai đoạn chuyển đổi.
Điều này khiến tác giả nhớ lại những thời điểm trước đây khi Microsoft trong quá trình chuyển đổi sang cloud và AI, thị trường liên tục định giá xoay quanh kết quả kinh doanh ngắn hạn, chi tiêu vốn và lợi nhuận dài hạn.
Google cũng vừa vặn rơi vào đúng một "thời điểm tồi tệ" như vậy, khi thị trường chỉ nhìn vào con số của quý hiện tại mà không muốn trả tiền cho tương lai.
1. Mổ xẻ báo cáo tài chính "nổ tung": Có phải nền tảng cơ bản đang mất đà?
Trước tiên hãy mở ra xem vài "điểm nổ" khiến thị trường hoảng loạn nhất.
Lần này Google bị đánh, trên bề mặt, thực sự là vì các con số của nền tảng cơ bản truyền thống không đủ đẹp:
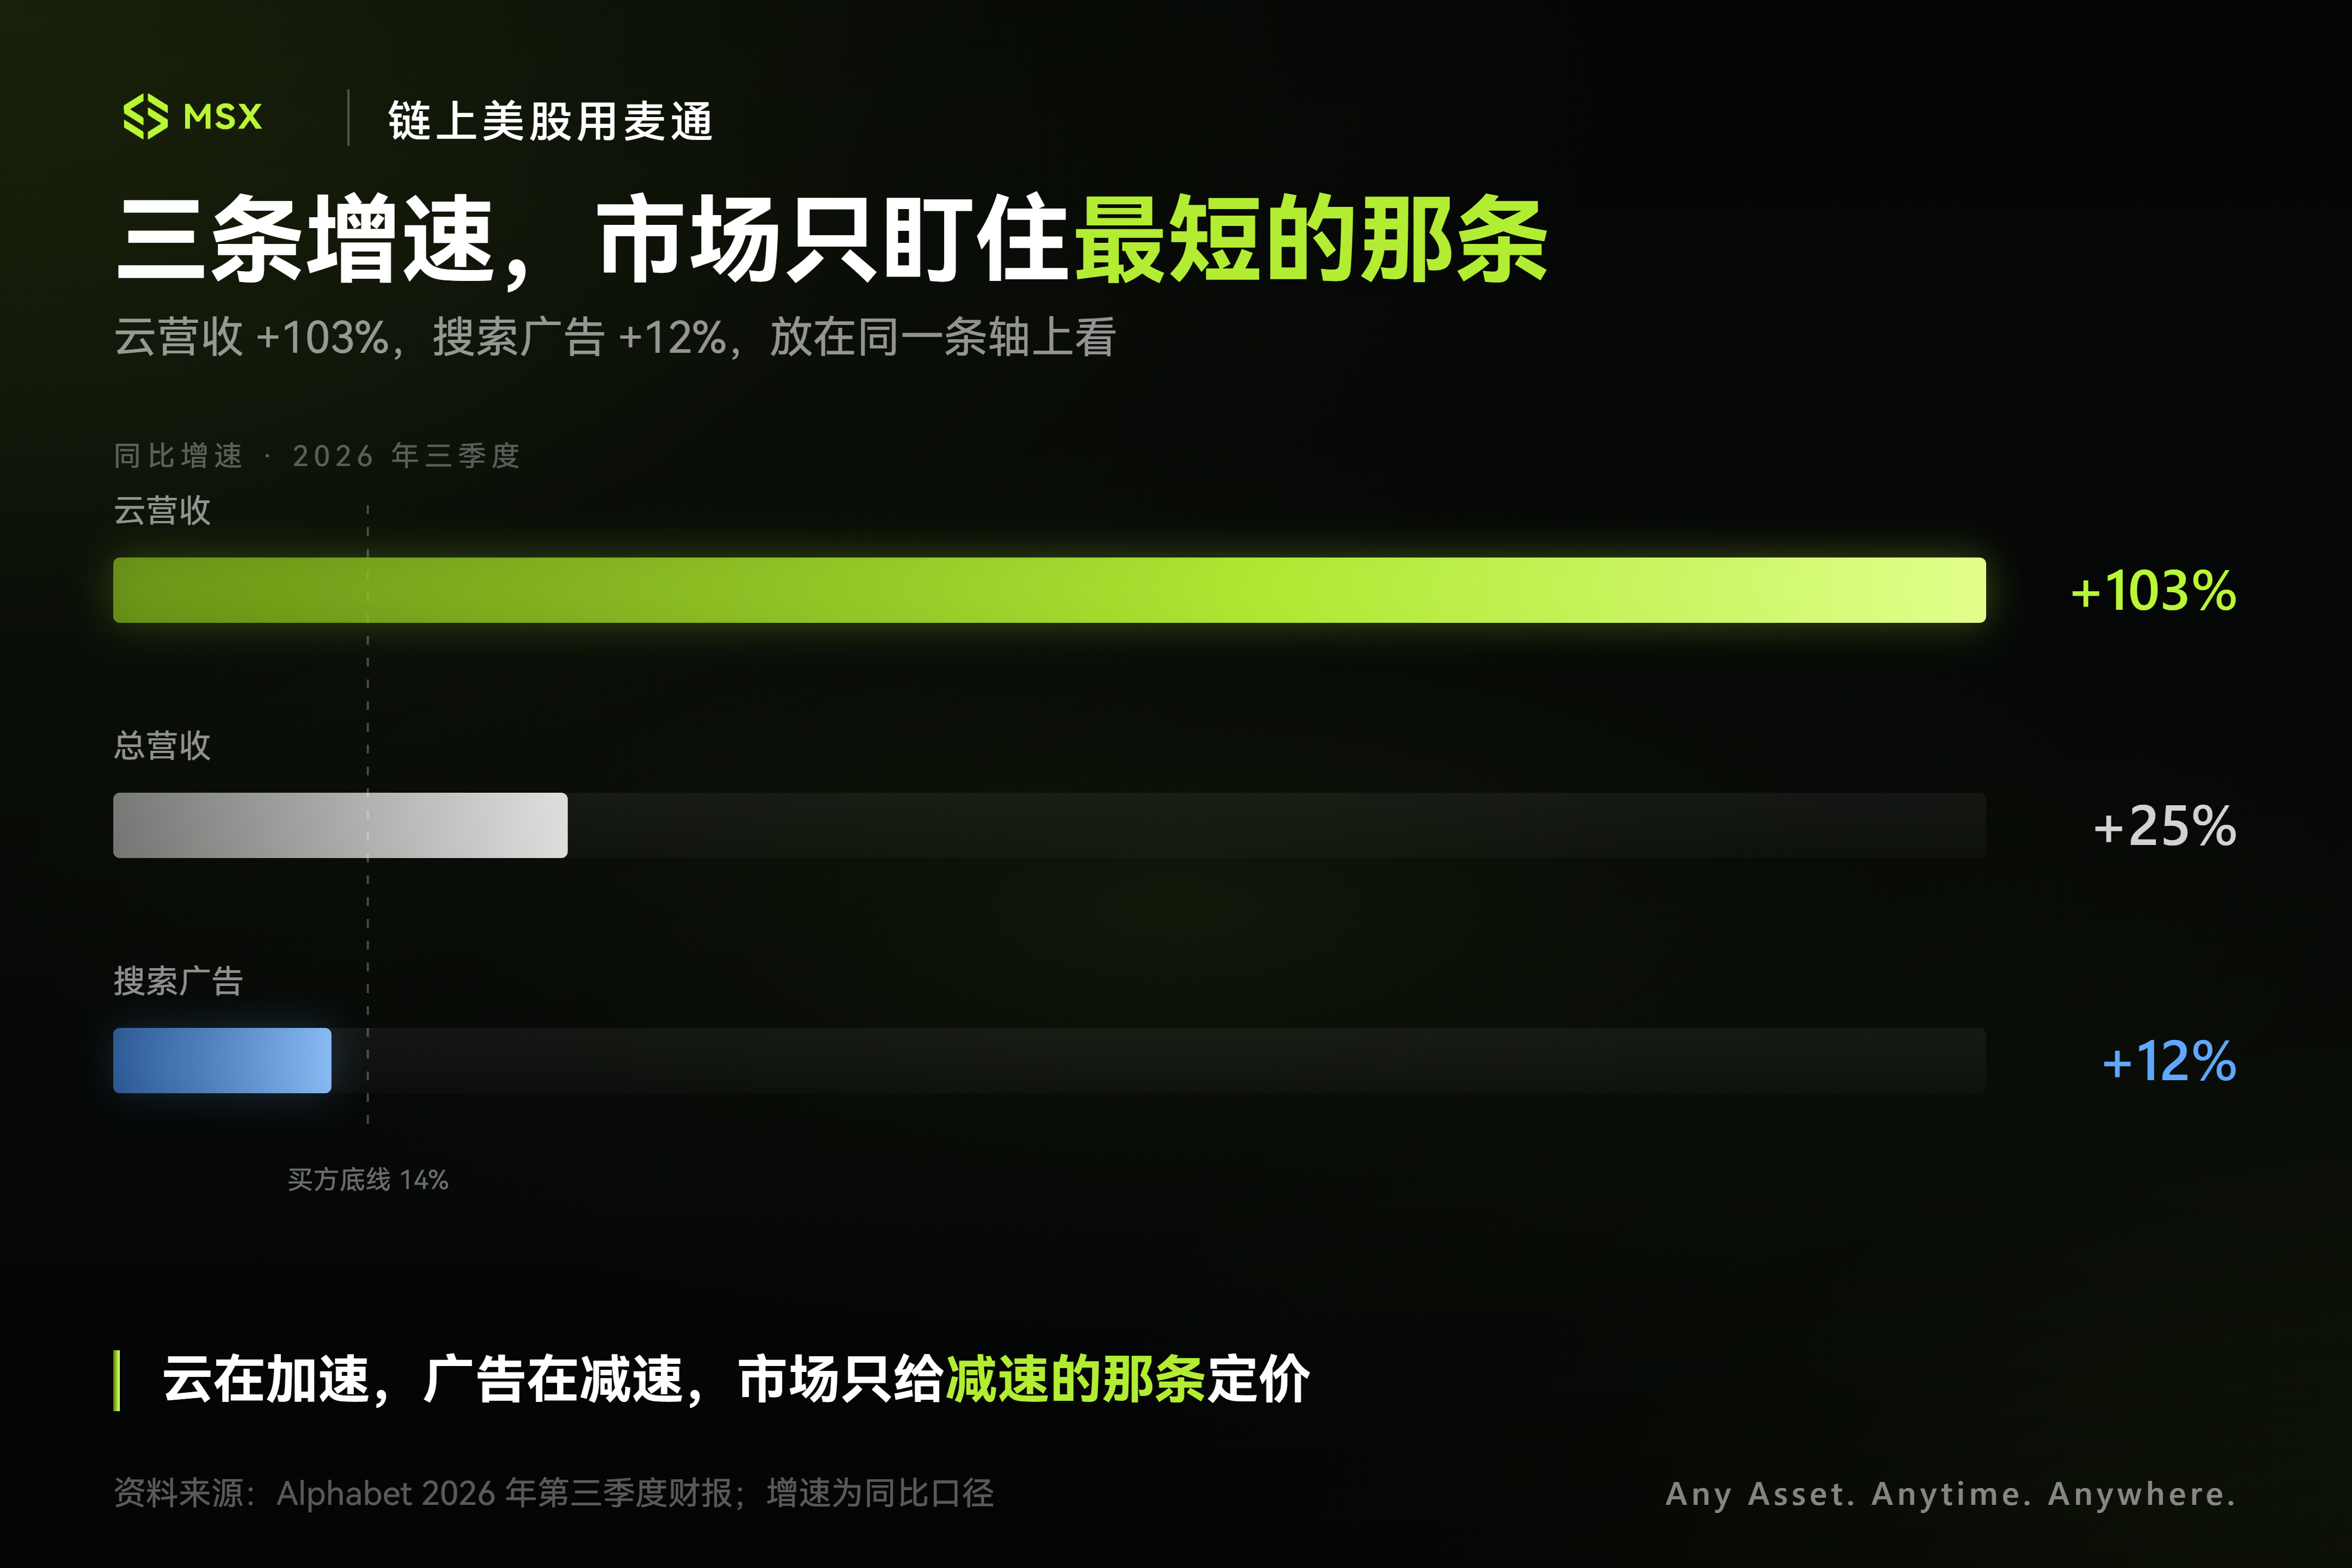
- Tổng thể mảng dịch vụ vẫn tăng trưởng, nhưng hơi thấp hơn kỳ vọng: Doanh thu quý 3 của Alphabet đạt 127,6 tỷ USD, tăng 25% so với cùng kỳ, hơi thấp hơn kỳ vọng thị trường; doanh thu quảng cáo khoảng 82 tỷ USD, cũng không đạt kỳ vọng.
- Mảng quảng cáo cốt lõi đều thấp hơn kỳ vọng trên mọi phương diện: Doanh thu quảng cáo tìm kiếm và các dịch vụ khác tăng 12% so với cùng kỳ lên 63,3 tỷ USD, thấp hơn mức đồng thuận 64,9 tỷ USD của thị trường, cũng không chạm được ngưỡng tăng trưởng khoảng 14% mà phía mua đặt ra (để so sánh, con số này của quý 2 vẫn là 17%);
- Công khai thừa nhận "khả năng kiếm tiền từ tìm kiếm AI còn thấp": Độ dài truy vấn trung bình của AI đã đạt gấp ba lần tìm kiếm truyền thống, nhưng hiệu quả kiếm tiền tương đối thấp, nhiều tương tác hơn tạm thời vẫn chưa mang lại doanh thu quảng cáo tương đương với tìm kiếm truyền thống;
- Hướng dẫn cho Q4 và năm sau vẫn "không dễ chịu": Mảng cloud vừa lập kỷ lục biên lợi nhuận 36,2% cao nhất lịch sử, dự kiến Q4 sẽ đối mặt với áp lực biên lợi nhuận do tăng sử dụng tài nguyên tính toán của bên thứ ba; trên cơ sở chi tiêu vốn năm nay đã lên tới 195-205 tỷ USD, chi tiêu vốn năm 2027 còn phải "tăng đáng kể";
Điều này có nghĩa là, Google đang đồng thời chịu ba tầng áp lực: tăng trưởng của mảng kinh doanh cũ - con bò sữa tiền mặt - chậm lại, khả năng kiếm tiền của mô hình AI mới bị trễ, đầu tư cơ sở hạ tầng còn phải tiếp tục tăng cường.
Ba điều này cộng lại, trên thị trường chứng khoán Mỹ hiện nay, gần như là một "combo giết định giá" tiêu chuẩn, nhưng vấn đề là, liệu thị trường có quá cố chấp vào con số của quý hiện tại không?
Dù sao, nếu tách riêng mảng tìm kiếm ra nhìn, cái gọi là "AI giết chết Google Search" vẫn là một mệnh đề giả. Trong quý này, tốc độ tăng trưởng tổng lượng truy vấn tìm kiếm của Google (bao gồm cả truy vấn thương mại) đã đạt mức cao nhất trong năm năm qua, dưới chế độ AI, tìm kiếm hình ảnh vượt 50 tỷ lần mỗi tháng, và phần lớn thuộc về "tìm kiếm gia tăng".
Quan trọng hơn, các thử nghiệm quảng cáo đã xuất hiện một số tín hiệu tích cực. Google tiết lộ rằng, trong AI Mode, tỷ lệ nhấp của danh sách sản phẩm được tài trợ và danh sách sản phẩm tự nhiên đã cơ bản tương đương nhau.
Vậy tại sao tốc độ tăng trưởng doanh thu lại giảm?
Ở đây có một chi tiết rất then chốt, CEO Sundar Pichai đã nhấn mạnh lặp đi lặp lại một câu trong cuộc họp: "Giống như mười năm trước khi chúng tôi chuyển sang di động, chúng tôi tập trung vào việc xây dựng trải nghiệm tìm kiếm tốt nhất trước, rồi mới kiếm tiền", đến mức cho tới khi tác giả viết bài này, Google vừa mới công bố đưa quảng cáo trong chế độ AI ra thị trường quốc tế lần đầu tiên, và ra mắt quảng cáo đa lượt hội thoại tại Mỹ.
Nói cách khác, chiến lược của Google là để người dùng quen với cách tìm kiếm mới trước, rồi từng bước mở rộng các hình thức quảng cáo đã được chứng minh hiệu quả, cùng với việc thói quen người dùng chuyển từ "gõ vài từ khóa" sang "tương tác AI đa lượt chuỗi dài", bể lưu lượng thực sự đã lớn hơn, chỉ là để giữ được độ gắn kết của cửa ngõ, Google đã chủ động chọn để việc thương mại hóa chậm nửa nhịp.
Từ góc độ định giá, thay vì coi tìm kiếm AI ở giai đoạn hiện tại là gánh nặng kéo lùi kết quả kinh doanh, chi bằng coi nó là một "quyền chọn mua" mà Google đang nắm giữ nhưng chưa hiện thực hóa đầy đủ.
Thị trường hiện tại chủ yếu nhìn thấy tác động tiềm tàng của tìm kiếm AI đối với quảng cáo truyền thống, nhưng có thể đã đánh giá thấp không gian thương mại hóa tương lai của AI Mode. Nếu tỷ lệ hiển thị quảng cáo, tỷ lệ chuyển đổi và khả năng kiếm tiền trên mỗi truy vấn sau này dần được nâng cao, Google hoàn toàn có cơ hội giải phóng ra lượng doanh thu gia tăng mới trên hệ sinh thái tìm kiếm hiện có.
Tất nhiên, quyền chọn này không miễn phí.
Tìm kiếm AI có thể phân luồng một phần các truy vấn truyền thống vốn có hiệu quả kiếm tiền cao hơn, chi phí suy luận mô hình cao hơn cũng có thể bào mòn lợi nhuận, nếu các truy vấn mới cuối cùng có thể mang lại doanh thu gia tăng, chứ không chỉ đơn thuần thay đổi cách người dùng tìm kiếm, thì tìm kiếm AI mới có cơ hội chuyển từ một rủi ro cần phòng thủ thành quyền chọn mua của giai đoạn tiếp theo của Google.
Đáng tiếc là, Phố Wall hiện nay dường như không có nhiều kiên nhẫn như vậy.
Thị trường không mấy muốn nghe câu chuyện "trải nghiệm trước, kiếm tiền sau", dòng vốn hiện tại cực kỳ thực dụng, chỉ muốn thấy EPS và doanh thu quảng cáo của quý hiện tại tăng vọt ngay lập tức, đặc biệt là trong bối cảnh chi tiêu vốn cho AI không ngừng tăng cao, mỗi điểm tăng trưởng tạm thời chưa được hiện thực hóa đều có thể bị coi là bằng chứng cho thấy tỷ suất lợi nhuận tương lai sẽ giảm.
Thêm vào đó, bản thân Sundar Pichai luôn là một CEO điển hình với tư duy kỹ sư, nhấn mạnh trải nghiệm sản phẩm, tiến bộ công nghệ, cơ sở hạ tầng và lợi nhuận dài hạn, trong tính cách cực kỳ thiếu gen "vẽ bánh lớn" và dùng những câu chuyện vĩ mô để khuấy động cảm xúc thị trường.
Vậy nên khi đối mặt với câu hỏi truy vấn của các nhà phân tích, thành thật giải thích áp lực cơ sở của Q4 và nút thắt năng lực tính toán, cộng với áp lực chậm lại của mảng kinh doanh cũ phản ánh lên báo cáo tài chính trước khi thành quả thương mại hóa của mảng kinh doanh mới xuất hiện, giá cổ phiếu đương nhiên cho bạn thấy sắc mặt ngay tại chỗ.
2. Cỗ máy mới bị bỏ qua: Cloud tăng gấp đôi, TPU bán ra ngoài, Gemini 4 cũng đang đuổi theo
Nếu chuyển ánh nhìn khỏi mảng kinh doanh cũ có phần mệt mỏi, nhìn xuôi theo mô hình, dịch vụ cloud và năng lực tính toán nền tảng xuống dưới, sẽ thấy mảng kinh doanh mới của Google không chỉ không tệ, mà còn đang hình thành một hệ thống thương mại AI "nở rộ toàn diện".
Đây cũng là lý do tôi cho rằng, đợt lao dốc này có màu sắc "giết nhầm" đậm nét.
Thứ nhất, sự bùng nổ của Google Cloud đã không còn chỉ là một con số phần trăm đẹp.
Quý 3, doanh thu Google Cloud tăng vọt 103% so với cùng kỳ lên 30,7 tỷ USD. Để so sánh, tốc độ tăng trưởng của quý trước khoảng 82%, trên quy mô hàng trăm tỷ USD mà vẫn có thể tiếp tục tăng tốc dữ dội, bản thân điều này đã nói lên cường độ nhu cầu thực sự từ phía doanh nghiệp.
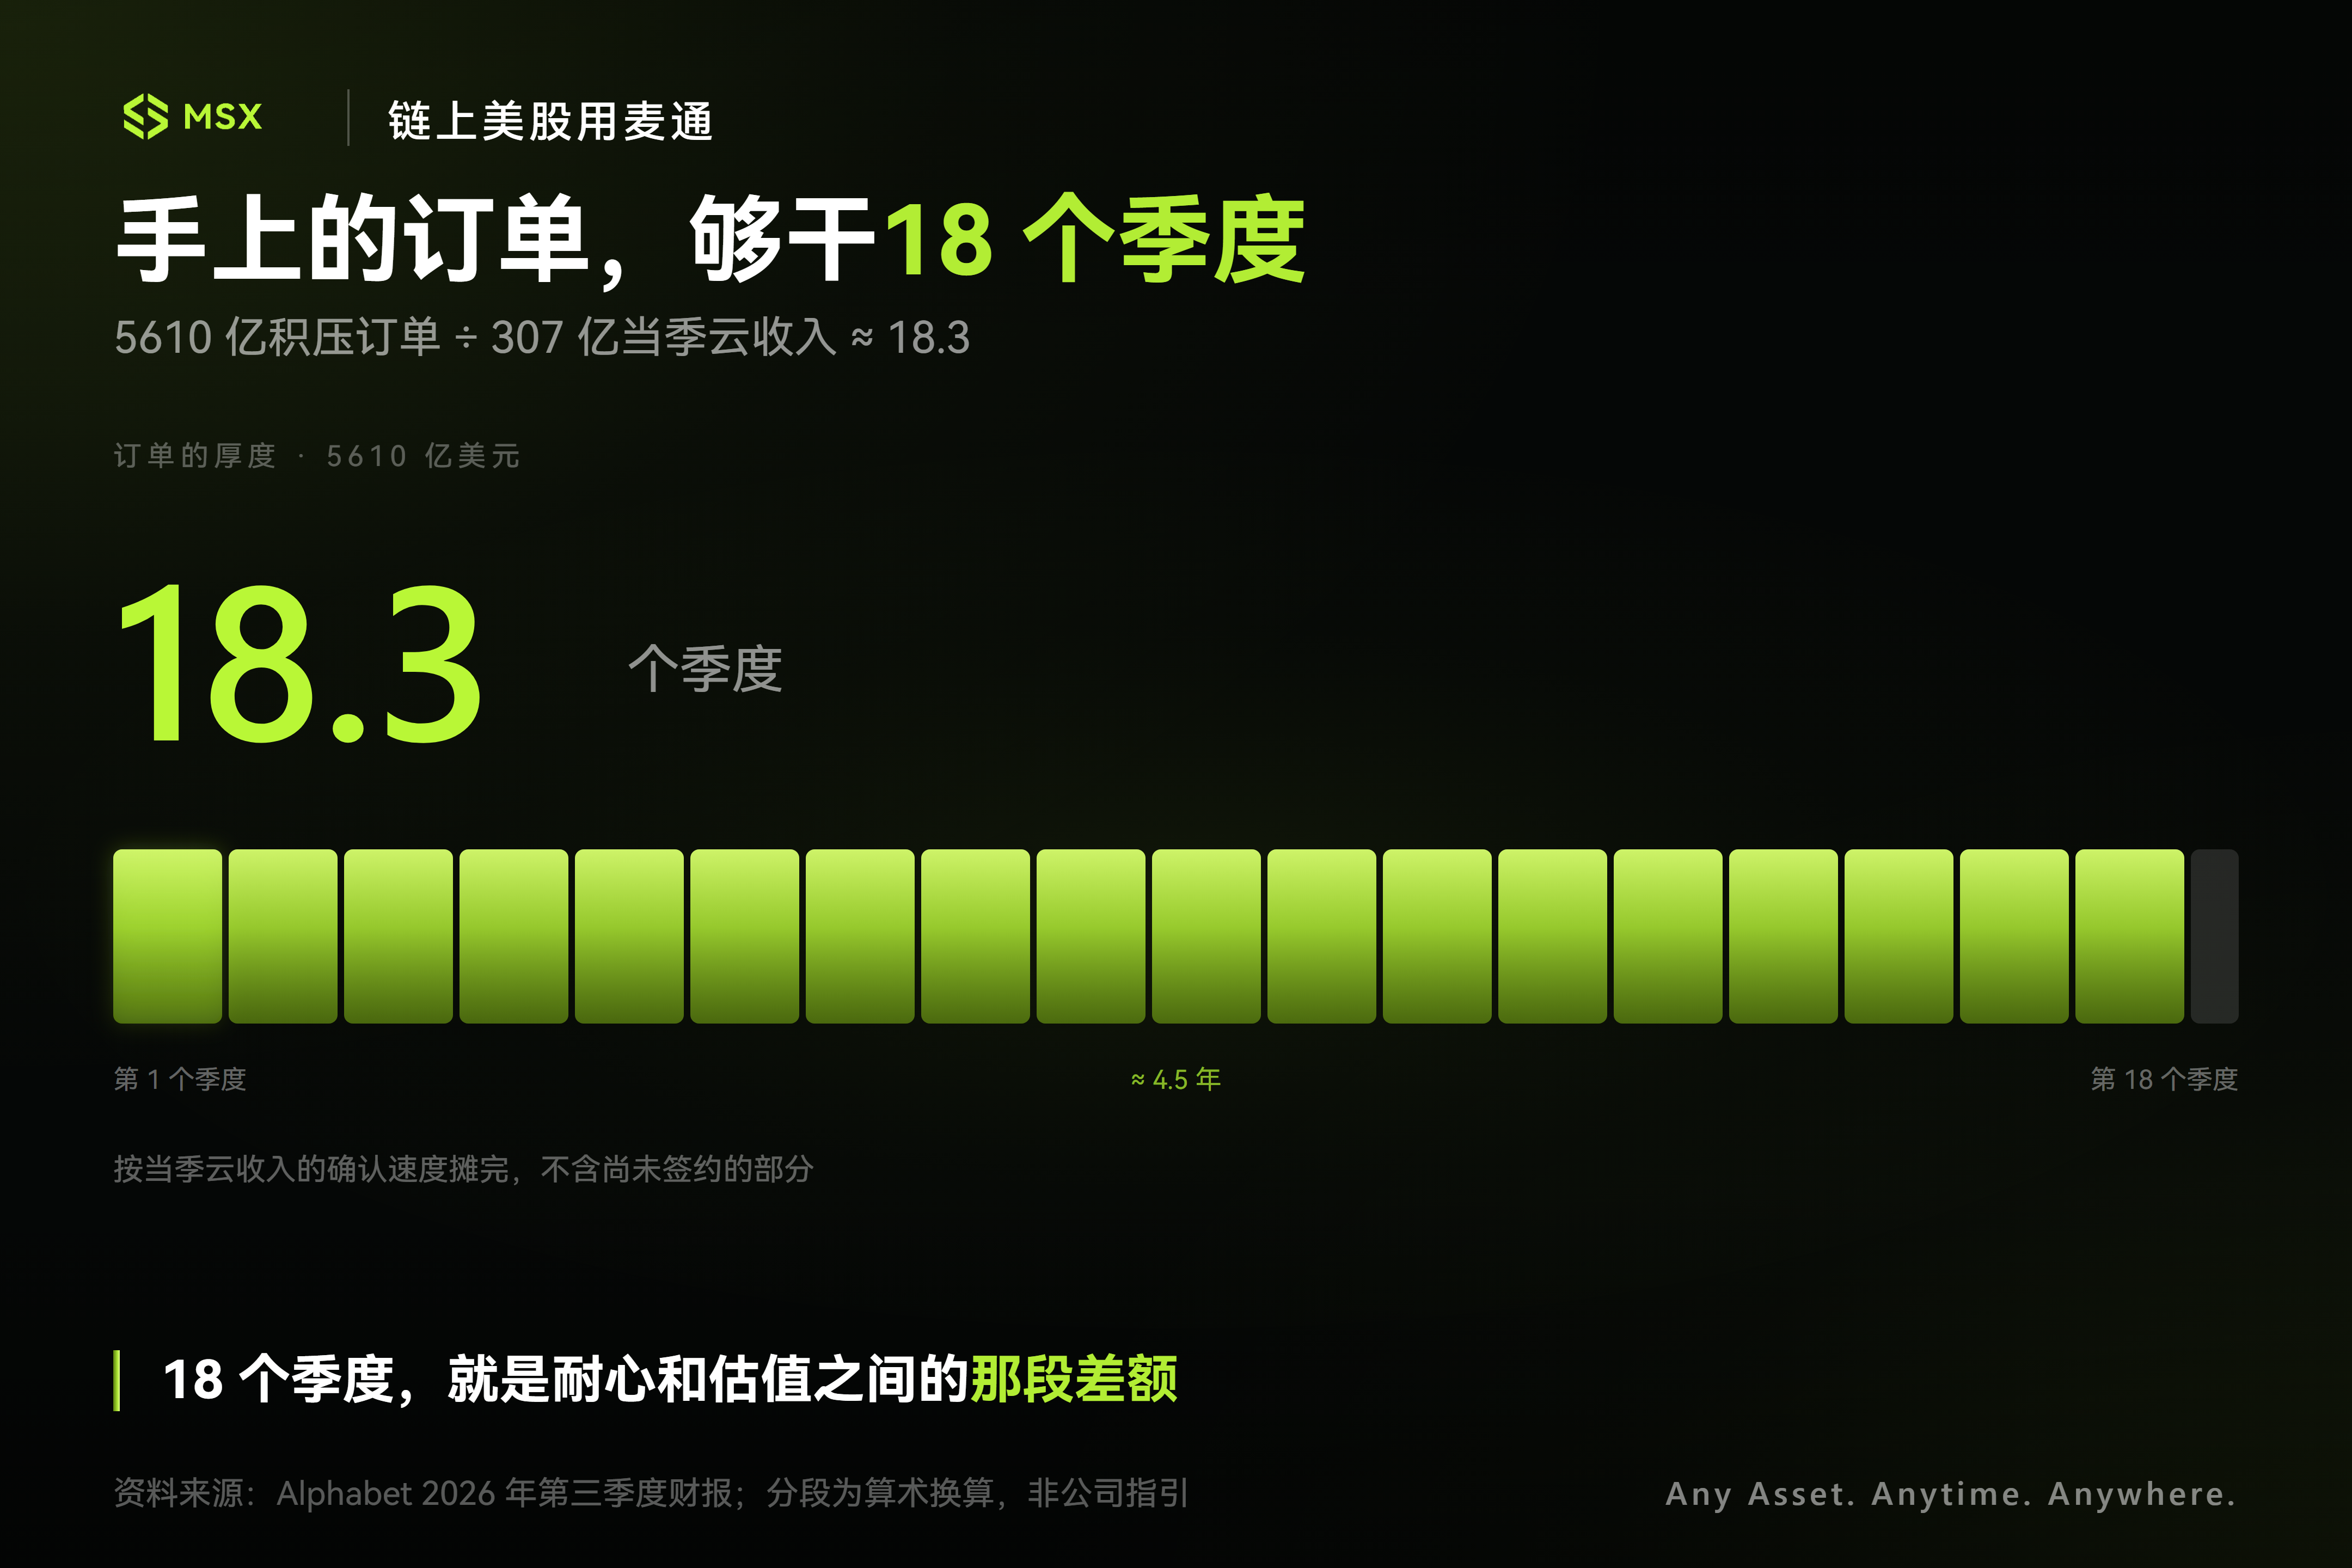
Đáng chú ý hơn là lợi nhuận. Lợi nhuận hoạt động của Google Cloud trong quý này đạt 11,1 tỷ USD, tăng hơn gấp ba lần so với cùng kỳ, biên lợi nhuận hoạt động nhảy vọt từ 23,7% cùng kỳ năm ngoái lên 36,2%, lập kỷ lục cao nhất lịch sử. Cùng lúc đó, đơn hàng tồn đọng chưa thực hiện của mảng cloud còn vọt lên 561 tỷ USD, trong đó hơn 55% dự kiến sẽ được ghi nhận là doanh thu trong 24 tháng tới.
Đây cũng chính là lý do cốt lõi mà ban lãnh đạo đã cảnh báo ở trên rằng "do nguồn cung năng lực tính toán không đủ đáp ứng nhu cầu, việc tăng cường thuê năng lực tính toán của bên thứ ba trong Q4 sẽ mang lại cơn gió ngược ngắn hạn cho biên lợi nhuận cloud".
Nếu nhìn kỹ vào việc triển khai thực tế phía doanh nghiệp, Google tiết lộ rằng "chỗ ngồi công việc tri thức" trong toàn bộ dịch vụ AI của họ đã vượt 100 triệu, gần 90% doanh nghiệp trong Fortune 100 đang sử dụng Gemini Enterprise - ví dụ Ngân hàng BNP Paribas của Pháp đã triển





