






Chỉ báo đáng tin cậy nhất của thị trường chứng khoán Mỹ đã bật sáng! Sau hai lần nhấp nháy trong lịch sử, đều đã đón chào thị trường gấu lớn


- Quan điểm cốt lõi: Nhân tố QMJ đo lường hiệu suất tương đối giữa cổ phiếu chất lượng cao và cổ phiếu rác đã ghi nhận mức tăng lớn nhất trong một tháng kể từ năm 1957 vào tháng 7 năm nay, đạt 14,3%. Các đợt đảo chiều tương tự trong lịch sử đều xuất hiện ngay trước các đợt thị trường gấu lớn, và bong bóng cổ phiếu rác lớn nhất lịch sử do làn sóng AI thúc đẩy có thể đang đứng trước nguy cơ vỡ.
- Yếu tố then chốt:
- Mức tăng một tháng lớn thứ hai và thứ ba trong lịch sử của QMJ lần lượt xuất hiện vào tháng 11 năm 2000 và tháng 10 năm 2008, đúng vào thời điểm ngay trước hai đợt thị trường gấu lớn.
- Chu kỳ cổ phiếu rác vượt trội kéo dài từ tháng 11 năm 2023 đến tháng 6 năm 2026 đã lập kỷ lục, danh mục kết hợp mua cổ phiếu chất lượng cao và bán khống cổ phiếu rác lỗ lũy kế 36%, mức tồi tệ nhất trong 69 năm.
- Rổ cổ phiếu công nghệ thua lỗ của Goldman Sachs tăng 57% trong năm tháng đầu năm 2026, trong khi S&P 500 cùng kỳ chỉ tăng 11%; Russell 2000 tăng 22,7% trong nửa đầu năm.
- Từ tháng 7 đến nay đã có sự chuyển đổi phong cách: ASTS giảm 56%, QBTS giảm 52%, P&G tăng 12,9%, Coca-Cola tăng 17,3%, trong khi S&P 500 cùng kỳ chỉ tăng 2,3%.
- Trong lịch sử, sau khi ba bong bóng cuồng nhiệt công nghệ vỡ, trong vòng hai năm, cổ phiếu chất lượng cao lần lượt vượt trội so với cổ phiếu rác 28%, 68% và 41%.
- Nhân tố QMJ được AQR đề xuất vào năm 2013, dựa trên điểm số về khả năng sinh lời, tăng trưởng và an toàn, mua 30% đầu và bán khống 30% cuối, dài hạn đạt lợi nhuận vượt trội 3,6% mỗi năm.
Một chỉ báo quan trọng theo dõi thị trường chứng khoán Mỹ trong gần 70 năm đang phát ra một cảnh báo hiếm thấy.
"Nhân tố chất lượng trừ rác" (QMJ - Quality Minus Junk), thước đo hiệu suất tương đối giữa cổ phiếu chất lượng cao và cổ phiếu rác, sau khi trải qua chu kỳ cổ phiếu rác vượt trội dài nhất và sâu nhất trong lịch sử, đã đảo chiều đột ngột vào tháng 7 năm nay — và mỗi lần đảo chiều tương tự trong lịch sử đều báo trước sự xuất hiện của một thị trường gấu lớn.
Vào tháng 7 năm nay, QMJ ghi nhận mức tăng trong tháng lớn nhất kể từ khi có dữ liệu năm 1957, đạt 14,3%. Cùng lúc đó, rổ cổ phiếu công nghệ thua lỗ do Goldman Sachs theo dõi giảm 11% trong quý III, trong khi các cổ phiếu tiêu dùng chất lượng cao như P&G, Coca-Cola lại phục hồi mạnh mẽ. F. Porter Stansberry, nhà sáng lập tổ chức nghiên cứu đầu tư Porter and Company, cảnh báo rằng tín hiệu này có nghĩa là "đã đến lúc phải thận trọng".
Dữ liệu lịch sử cho thấy, hai thời điểm QMJ ghi nhận mức tăng trong tháng lớn thứ hai và thứ ba lần lượt xuất hiện vào tháng 11/2000 và tháng 10/2008 — đúng vào thời điểm ngay trước hai đợt thị trường gấu lớn. Bong bóng cổ phiếu rác hiện nay do làn sóng trí tuệ nhân tạo thúc đẩy đã có quy mô lớn nhất kể từ khi AQR bắt đầu ghi nhận dữ liệu gần 70 năm trước, và cú vỡ bong bóng này sẽ gây ra tác động không hề nhỏ đối với thị trường.
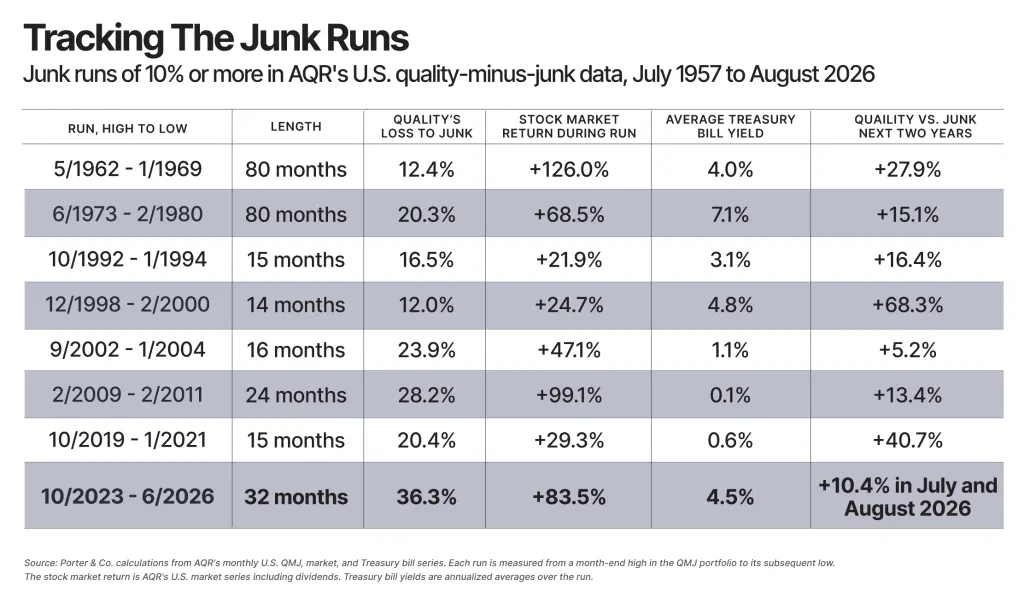
Bong bóng cổ phiếu rác lớn nhất lịch sử: ba năm vượt trội nhờ cơn sốt AI
Chu kỳ cổ phiếu rác vượt trội so với cổ phiếu chất lượng bắt đầu từ tháng 11/2023 và kéo dài đến tháng 6/2026, với cả thời gian lẫn biên độ đều lập kỷ lục lịch sử.
Trong giai đoạn này, một danh mục đầu tư mua vào các doanh nghiệp chất lượng cao nhất của Mỹ và bán khống các doanh nghiệp chất lượng thấp nhất đã lỗ lũy kế 36% — đây là giai đoạn tồi tệ nhất của nhân tố QMJ kể từ khi có dữ liệu năm 1957. Giai đoạn 12 tháng kết thúc vào tháng 5/2026 còn là 12 tháng tồi tệ nhất của cổ phiếu chất lượng trong toàn bộ 69 năm ghi nhận. Cổ phiếu chất lượng đã ghi nhận thua lỗ trong ba năm liên tiếp 2023, 2024, 2025, và tiếp tục giảm 3,8% trong 8 tháng đầu năm 2026.
Logic cốt lõi thúc đẩy hiện tượng này là sự cuồng nhiệt của nhà đầu tư đối với công nghệ trí tuệ nhân tạo. Theo dữ liệu của Bloomberg, rổ cổ phiếu công nghệ thua lỗ do Goldman Sachs theo dõi đã tăng 57% trong 5 tháng đầu năm 2026, trong khi chỉ số S&P 500 cùng kỳ chỉ tăng 11%. Lấy chỉ số cổ phiếu vốn hóa nhỏ Russell 2000, nơi các doanh nghiệp thua lỗ chiếm hơn một phần tư, làm ví dụ: chỉ số này tăng 22,7% trong nửa đầu năm nay, gấp đôi mức tăng của thị trường chung.
Stansberry mô tả hiện tượng này là "bong bóng cổ phiếu rác do công nghệ thúc đẩy" và chỉ ra rằng đây là bong bóng có quy mô lớn nhất trong lịch sử ghi nhận.
Nhân tố QMJ: thước đo 69 năm theo dõi tính lý trí của thị trường
Để hiểu tín hiệu cảnh báo này, trước tiên cần hiểu logic xây dựng và bối cảnh lịch sử của nhân tố QMJ.
Nhân tố QMJ được Cliff Asness, nhà sáng lập công ty quản lý vốn AQR Capital Management, cùng các đồng nghiệp Andrea Frazzini và Lasse Heje Pedersen đề xuất năm 2013, với bài nghiên cứu liên quan được công bố trên tạp chí Review of Accounting Studies năm 2019. Asness từng theo học Eugene Fama, người đoạt giải Nobel Kinh tế, người có nghiên cứu chứng minh rằng thị trường có thể định giá hiệu quả trong phần lớn thời gian.
Nhân tố QMJ định nghĩa "chất lượng" là ba nhóm đặc điểm mà nhà đầu tư nên trả phí cao hơn để sở hữu: khả năng sinh lời, tăng trưởng và an toàn. Khả năng sinh lời được đo bằng sáu chỉ số khác nhau; tăng trưởng theo dõi sự thay đổi thu nhập trên mỗi cổ phiếu trong 5 năm qua; an toàn kết hợp độ biến động (beta) của cổ phiếu so với S&P 500, hai mô hình đánh giá độ vững chắc của bảng cân đối kế toán là Ohlson O-Score và Altman Z-Score, cùng mức độ biến động của tỷ suất sinh lời trên vốn chủ sở hữu trong 5 năm qua.
Nhân tố này chấm điểm và xếp hạng toàn bộ cổ phiếu niêm yết tại Mỹ hàng tháng, mua vào 30% cổ phiếu có điểm cao nhất (cổ phiếu chất lượng), bán khống 30% cổ phiếu có điểm thấp nhất (cổ phiếu rác), trọng số theo vốn hóa thị trường và tái cân bằng hàng tháng. Dữ liệu thị trường Mỹ do AQR công bố có từ tháng 7/1957. Đáng chú ý là nhân tố QMJ hoàn toàn không xét đến định giá, mà chỉ đo lường bản thân chất lượng.
Xét về dài hạn, từ tháng 7/1957 đến tháng 8/2026, cổ phiếu chất lượng vượt trội so với cổ phiếu rác 3,6% mỗi năm, chứng minh rằng thị trường có sự định giá thấp mang tính hệ thống đối với chất lượng.
Quy luật lịch sử: sau khi bong bóng cổ phiếu rác vỡ, thị trường gấu thường kéo đến
Dữ liệu lịch sử của AQR hé lộ một quy luật rõ ràng: các chu kỳ cổ phiếu rác vượt trội mạnh so với cổ phiếu chất lượng thường kết thúc bằng những đợt điều chỉnh mạnh của thị trường — nhưng với điều kiện hiện tượng này do sự cuồng nhiệt của nhà đầu tư thúc đẩy chứ không phải do sự phục hồi từ thị trường gấu.
Kể từ năm 1957, nhân tố QMJ đã trải qua tám chu kỳ giảm với mức giảm vượt quá 10%. Trong đó, có ba trường hợp điển hình do cơn sốt đổi mới công nghệ thúc đẩy: cơn sốt điện tử và máy tính thập niên 1960, bong bóng dot-com năm 1999, và cơn sốt xe điện, tiền mã hóa và làm việc từ xa năm 2020.
Trong vòng hai năm sau khi ba bong bóng này vỡ, cổ phiếu chất lượng lần lượt vượt trội so với cổ phiếu rác 28%, 68% và 41%; hiệu suất chung của thị trường chứng khoán cùng kỳ lần lượt là âm 4,5%, âm 23,5% và dương 6,4% (lần cuối cùng do mốc so sánh là mức đáy sau khi thị trường sụp đổ vì đại dịch COVID-19, nên vẫn ghi nhận mức sinh lời dương).
Ngược lại, việc cổ phiếu rác vượt trội so với cổ phiếu chất lượng cũng có những tình huống "lành mạnh" — tức là sau một thị trường gấu lớn, ngân hàng trung ương bơm thanh khoản quy mô lớn, các doanh nghiệp yếu kém đứng trước nguy cơ phá sản得以 tồn tại và giá cổ phiếu phục hồi mạnh từ đáy. Dữ liệu các năm 1970, 1992, 2002 và 2009 đều phù hợp với mô hình này.
Chu kỳ hiện tại rõ ràng không thuộc trường hợp thứ hai. S&P 500 liên tục lập đỉnh lịch sử trong giai đoạn này, và sự vượt trội của cổ phiếu rác hoàn toàn do cơn sốt AI thúc đẩy, chứ không phải được hỗ trợ bởi logic định giá rẻ hay phục hồi từ thị trường gấu.
Sự chuyển đổi phong cách đã bắt đầu: cổ phiếu chất lượng trở lại mạnh mẽ
Tín hiệu chuyển đổi phong cách thị trường đã xuất hiện, và diễn ra rất nhanh.
Vào tháng 7 năm nay, nhân tố QMJ tăng 14,3% trong tháng, lập mức tăng trong tháng lớn nhất kể từ năm 1957. Rổ cổ phiếu công nghệ thua lỗ do Goldman Sachs theo dõi giảm 11% trong quý III, trong khi các cổ phiếu đầu cơ cao độ từng vượt trội mạnh so với thị trường chung trước đó bị tổn thất nặng nề: AST SpaceMobile (ASTS) giảm 56%, D-Wave Quantum (QBTS) giảm 52%.
Cùng lúc đó, cổ phiếu tiêu dùng chất lượng cao phục hồi mạnh mẽ. Kể từ ngày 30/6, P&G (PG) tăng 12,9% và có triển vọng lập hiệu suất trong tháng tốt nhất kể từ tháng 10/1998; Coca-Cola (KO) tăng 17,3%; Church & Dwight (CHD) tăng 12,4%; Colgate-Palmolive (CL) tăng 6,2%. Cùng kỳ, chỉ số S&P 500 chỉ tăng 2,3%.
Stansberry chỉ ra rằng, hai thời điểm QMJ ghi nhận mức tăng trong tháng lớn thứ hai và thứ ba trong lịch sử lần lượt là tháng 11/2000 và tháng 10/2008, đều xuất hiện ngay trước các thị trường gấu lớn. Sự đối chiếu lịch sử này khiến tín hiệu thị trường hiện tại càng đáng cảnh giác hơn. Đối với nhà đầu tư, việc nghiêng về các doanh nghiệp chất lượng cao, có khả năng sinh lời cao có lẽ là lựa chọn vững chắc hơn trong môi trường hiện tại.





