






Mức độ bền vững của đợt phục hồi trái phiếu Mỹ lần này ra sao?


- Quan điểm cốt lõi: Ngày 22/10, lợi suất trái phiếu Mỹ ghi nhận mức giảm trong một ngày lớn nhất kể từ tháng 3/2023; JPMorgan cho rằng "cơn cuồng loạn tìm nơi trú ẩn an toàn" lần này được kích hoạt đồng thời bởi cơn bão trái phiếu chủ quyền châu Âu và sự suy yếu của cổ phiếu công nghệ, chứ không phải do cải thiện cơ bản của nền kinh tế Mỹ, và dòng vốn tư nhân nước ngoài vẫn tiếp tục đổ vào đầu dài hạn của trái phiếu Mỹ.
- Yếu tố then chốt:
- Lợi suất trái phiếu Mỹ các kỳ hạn giảm 15 đến 21 điểm cơ bản trong một ngày, kỳ hạn 10 năm đóng cửa ở 4,95%, chạm vùng kháng cự then chốt 4,94%-5,02%.
- Chênh lệch lợi suất giữa OAT Pháp và Bund Đức mở rộng 15 điểm cơ bản trong một ngày, lên mức nghiêm trọng nhất kể từ khủng hoảng nợ châu Âu năm 2011.
- Trong một tháng qua, tương quan cuộn giữa lợi suất trái phiếu Mỹ và chỉ số Nasdaq 100 đã tăng đáng kể; cổ phiếu công nghệ đã trở thành biến số chủ đạo trong định giá lãi suất.
- Nhu cầu từ người dùng cuối trong các phiên đấu giá trái phiếu Mỹ kỳ hạn 10 năm và 30 năm đạt mức cao nhất lịch sử, tỷ lệ trung bình lần lượt đạt 90,6% và 90,1%, phần tăng thêm chủ yếu đến từ các nhà đầu tư tư nhân nước ngoài.
- Dữ liệu TIC tháng 8 cho thấy tốc độ mua ròng trái phiếu Mỹ dài hạn của nhà đầu tư nước ngoài là nhanh nhất trong hơn một năm, mối lo "phi đô la hóa" đi ngược với dòng vốn thực tế.
- JPMorgan khuyến nghị tiếp tục nắm giữ vị thế làm dốc đường cong lợi suất 10s/30s, cho rằng đường cong này đang phẳng hơn khoảng 6 điểm cơ bản.
Tác giả gốc: Đổng Tĩnh
Nguồn gốc: Wallstreetcn
Thị trường trái phiếu Mỹ vào ngày 22 tháng 10 đã chứng kiến mức giảm lợi suất trong một ngày lớn nhất kể từ cuộc khủng hoảng ngân hàng khu vực tháng 3 năm 2023, mức giảm lợi suất trong một ngày của các kỳ hạn đạt từ 15 đến 21 điểm cơ bản, lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm đóng cửa ở mức 4,95%.
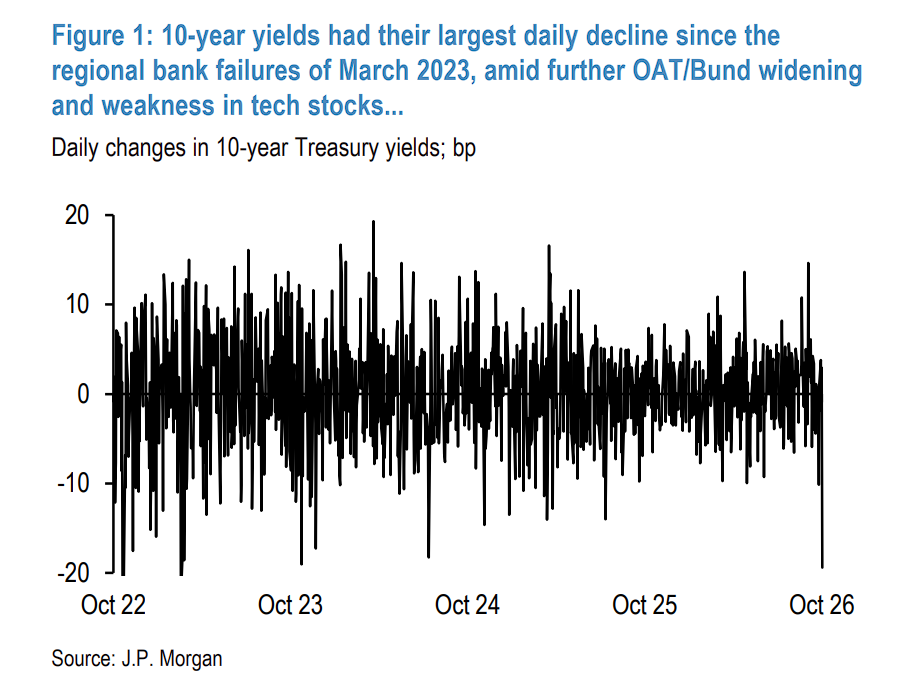
Theo tin tức từ 追风交易台, JPMorgan trong báo cáo nghiên cứu ngày 22 tháng 10 cho biết, "bữa tiệc trú ẩn an toàn" bất ngờ này được kích hoạt bởi cơn bão trái phiếu chính phủ châu Âu và sự suy yếu liên tục của cổ phiếu công nghệ Nasdaq, chứ không phải xuất phát từ sự cải thiện thực chất của các yếu tố cơ bản tại Mỹ.
Báo cáo cho biết, mặc dù ở cấp độ vĩ mô có nhiều đồn đoán về "phi đô la hóa", nhưng dữ liệu thực tế cho thấy dòng vốn tư nhân nước ngoài vẫn đang đổ xô vào thị trường trái phiếu kho bạc Mỹ kỳ hạn dài, coi đây là nơi trú ẩn an toàn tối thượng. Nhìn về tương lai, lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm đã chạm vùng kháng cự quan trọng 4,94%-5,02%, nhưng trước khi tài sản rủi ro ổn định rõ ràng, không nên dễ dàng bán khống đợt phục hồi này.
Về chiến lược, JPMorgan khuyến nghị tiếp tục nắm giữ giao dịch làm dốc đường cong lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm/30 năm (10s/30s steepeners), đây sẽ là lựa chọn tốt nhất hiện tại kết hợp lợi ích từ việc giảm lợi suất ở đầu ngắn và giá trị tương đối.
Yếu tố kích hoạt: Khủng hoảng nợ châu Âu lan rộng kết hợp với cổ phiếu công nghệ lao dốc
Ngòi nổ của đợt giảm lợi suất trái phiếu kho bạc Mỹ mạnh mẽ này đến từ bên kia bờ Đại Tây Dương. Chênh lệch lợi suất giữa trái phiếu OAT của Pháp và Bund của Đức trong một ngày lại mở rộng thêm 15 điểm cơ bản, đã lên mức cao nhất kể từ thời kỳ đỉnh điểm của cuộc khủng hoảng nợ ngoại vi châu Âu năm 2011. Nhóm châu Âu của JPMorgan chỉ ra rằng, việc chênh lệch mở rộng trong tuần này không có chất xúc tác rõ ràng, nhưng việc các cuộc biểu tình tại Pháp leo thang vào cuối tuần trước có thể đã tiếp tục đè nặng tâm lý thị trường.
Nhóm châu Âu của JPMorgan cho rằng, để phá vỡ vòng luẩn quẩn mở rộng chênh lệch hiện tại của Pháp, cần một trong các điều kiện sau xuất hiện: động thái tài khóa hoặc chính trị của Pháp được cải thiện, hoặc Ngân hàng Trung ương châu Âu phát tín hiệu can thiệp tiềm năng.
Đáng chú ý là, ngay cả sau khi thị trường châu Âu đóng cửa, đà giảm lợi suất trái phiếu kho bạc Mỹ vẫn tiếp diễn, sự suy yếu liên tục của cổ phiếu công nghệ trở thành động lực quan trọng khác.
Logic thúc đẩy: Cổ phiếu công nghệ đã trở thành biến số chủ đạo của lợi suất trái phiếu kho bạc Mỹ
Dữ liệu của JPMorgan cho thấy, trong tháng qua, tương quan cuốn giữa lợi suất trái phiếu kho bạc Mỹ và chỉ số Nasdaq 100 đã tăng đáng kể, đồng thời có tương quan nghịch với giá dầu Brent. Sự hình thành mối quan hệ này có logic nội tại: vào giai đoạn đầu khi xung đột Trung Đông bùng nổ, khi dầu Brent vượt 110 USD/thùng, lợi suất trái phiếu kho bạc Mỹ bắt đầu thể hiện độ nhạy cảm nghịch với giá dầu.
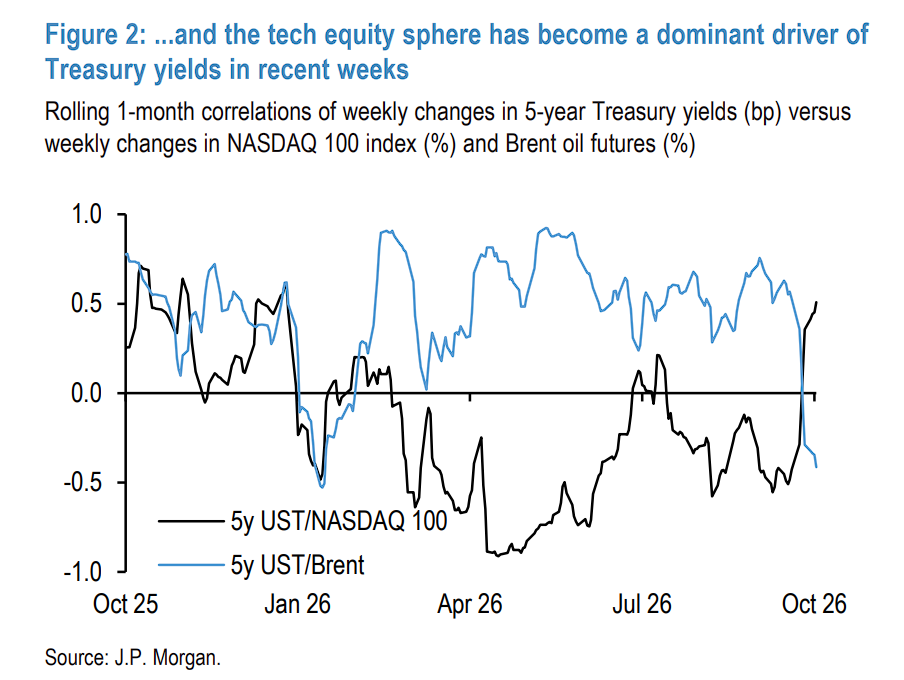
Nhìn về tương lai, JPMorgan cho rằng, mặc dù kinh tế Mỹ duy trì sức chống chịu, thị trường chứng khoán đã trở thành lực lượng chủ đạo trong việc định giá lãi suất. Nhóm cổ phiếu của JPMorgan trước đó chỉ ra rằng, lãi suất tăng sẽ gây áp lực lên bội số định giá cổ phiếu—khi tỷ lệ chiết khấu tăng và kỳ vọng lạm phát tăng, định giá sẽ bị nén lại. Tùy theo các kịch bản tăng trưởng kinh tế khác nhau, hiệu ứng nén này bắt đầu xuất hiện khi lợi suất kỳ hạn 10 năm đạt từ 5% đến 6%.
Trong bối cảnh trên, JPMorgan có xu hướng nắm giữ các vị thế giao dịch được hưởng lợi từ việc giảm lợi suất ở đầu ngắn, đồng thời có giá trị tương đối.
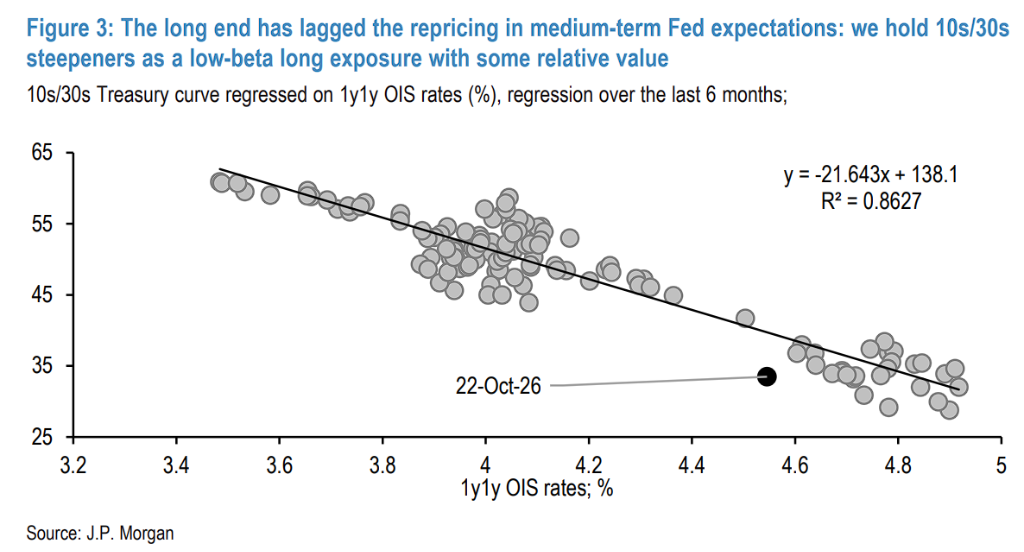
Cụ thể, đường cong lợi suất 10s/30s chủ yếu được thúc đẩy bởi kỳ vọng chính sách của Fed trong trung hạn, nhưng trong hai tuần qua, đường cong này đã phản ứng chậm rõ rệt với việc định giá lại kỳ vọng của Fed.
Dựa trên đó, JPMorgan cho rằng đường cong 10s/30s hiện đang phẳng hơn khoảng 6 điểm cơ bản, và tiếp tục khuyến nghị nắm giữ vị thế làm dốc 10s/30s, định vị đây là khoản phơi nhiễm mua beta thấp, đồng thời có thuộc tính giá trị tương đối.
Nhu cầu thị trường sơ cấp: Nhu cầu ở đầu dài đạt mức cao lịch sử, mức độ tham gia của nhà đầu tư nước ngoài tăng đáng kể
Mặc dù biến động thị trường gia tăng, nhu cầu thị trường sơ cấp trái phiếu kho bạc Mỹ nhìn chung vẫn thể hiện tốt.
Dữ liệu quan trọng như sau:
Nhu cầu của người dùng cuối trong các phiên đấu giá trái phiếu kỳ hạn 10 năm và 30 năm đều đạt mức cao lịch sử, tỷ lệ trung bình lần lượt đạt 90,6% và 90,1%;
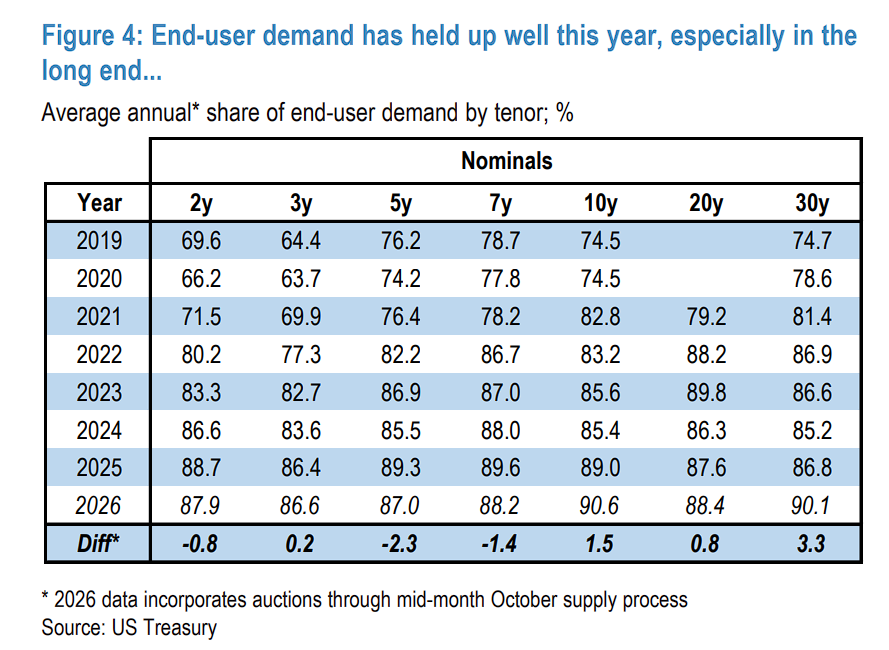
Nhu cầu ở kỳ hạn trung mặc dù đã giảm so với mức cao lịch sử năm 2025, nhưng nhìn từ góc độ lịch sử vẫn ở mức mạnh mẽ.
Mức độ tham gia của nhà đầu tư nước ngoài tăng mạnh là lực lượng cốt lõi hỗ trợ nhu cầu. Tỷ lệ tham gia của nhà đầu tư nước ngoài đã tăng mạnh vào tháng 3 sau khi xung đột Trung Đông bùng nổ, và lại tăng vọt đáng kể vào tháng 9 khi lợi suất được định giá lại lên mức cao nhất trong nhiều thập kỷ. Trong các phiên đấu giá giữa tháng 9, tỷ lệ tham gia của nhà đầu tư nước ngoài đạt mức cao nhất trong lịch sử.
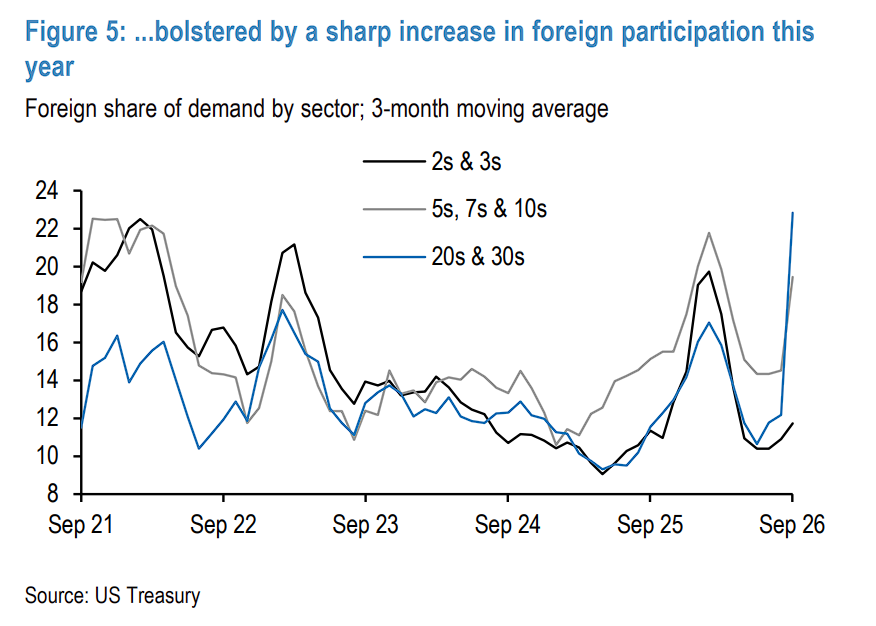
JPMorgan đánh giá, sự gia tăng nhu cầu từ nhà đầu tư nước ngoài lần này chủ yếu tập trung ở đầu trung và dài, cho thấy nguồn vốn chủ yếu đến từ các nhà đầu tư tư nhân nước ngoài (nắm giữ chính thức thường tập trung ở đầu ngắn, để dễ dàng chuyển đổi thành tiền mặt hơn trong thời kỳ áp lực tài chính). Điều này tương thích với dữ liệu TIC tháng 8—dữ liệu cho thấy nhà đầu tư nước ngoài đã mua ròng trái phiếu kho bạc Mỹ dài hạn với tốc độ nhanh nhất trong hơn một năm vào tháng 8, chủ yếu được thúc đẩy bởi nhu cầu tư nhân nước ngoài.
JPMorgan chỉ rõ: mặc dù lo ngại về "phi đô la hóa" đang lan rộng, dữ liệu cho thấy mức độ tham gia của nhà đầu tư nước ngoài vào thị trường trái phiếu kho bạc Mỹ vẫn mạnh mẽ. Trong thời kỳ áp lực, các nhà đầu tư toàn cầu vẫn tiếp tục tăng nắm giữ trái phiếu kho bạc Mỹ, đây vẫn là thị trường nợ chính quyền có thanh khoản sâu nhất và quy mô lớn nhất toàn cầu.
Đuôi đấu giá mở rộng: Tăng độ nhạy cảm giá hay hiệu ứng biến động?
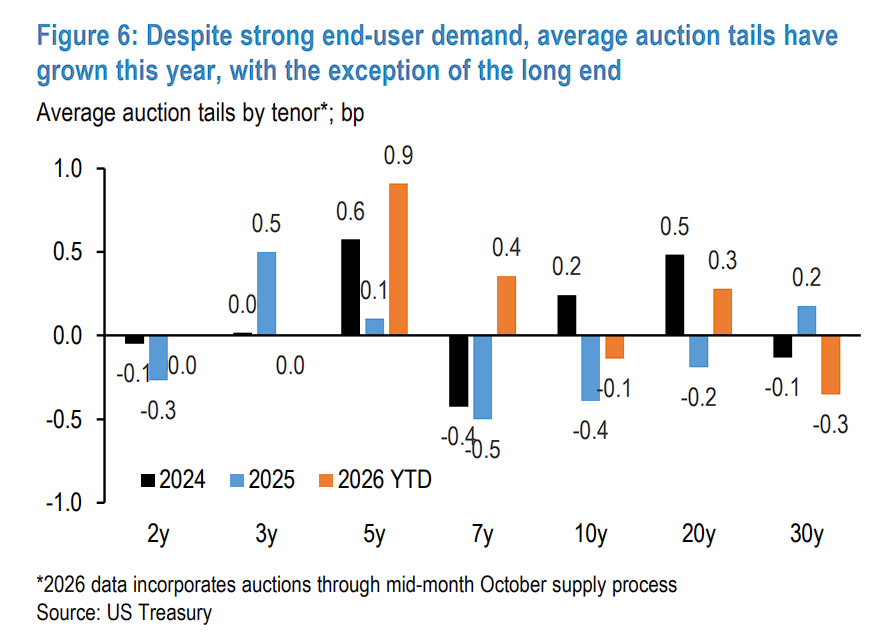
Đáng chú ý là, nhu cầu người dùng cuối mạnh mẽ không chuyển hóa thành đuôi đấu giá nhỏ hơn. Kể từ năm 2026, đuôi đấu giá trung bình của hầu hết các kỳ hạn đều đã mở rộng (ngoại trừ đầu dài).
JPMorgan đưa ra hai cách giải thích khả dĩ:
Nhà đầu tư tư nhân nước ngoài có độ nhạy cảm giá cao hơn: Khi tỷ trọng của nhà đầu tư tư nhân nước ngoài trong nhu cầu sơ cấp tăng lên, mức độ nhạy cảm với giá của họ cao hơn so với đối tác khu vực chính thức có độ nhạy cảm giá thấp hơn, điều này phù hợp với xu hướng tổng thể của thị trường trái phiếu kho bạc Mỹ trong những năm gần đây;
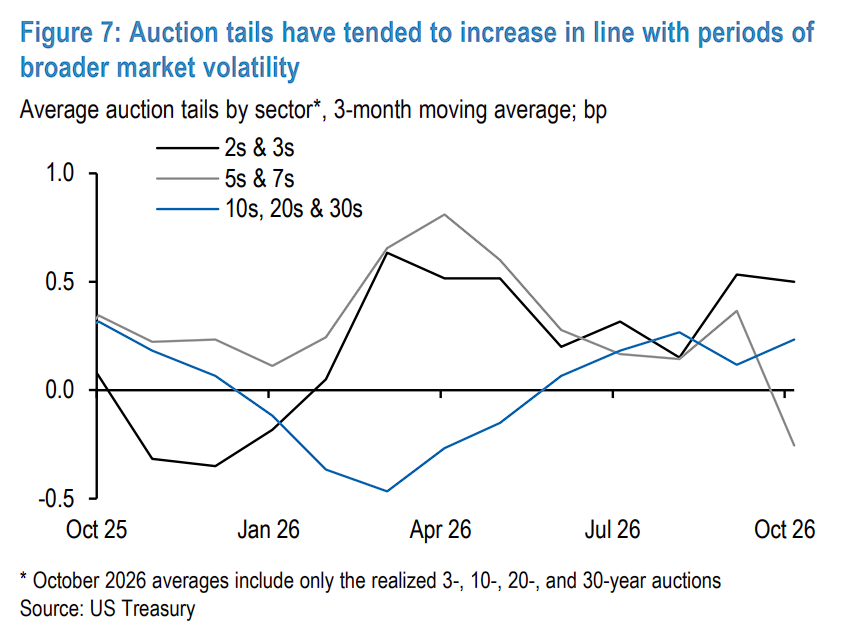
Kết quả tự nhiên của việc tăng biến động lãi suất: Đặc biệt là sự gia tăng biến động trong ngày, tự nhiên dẫn đến việc mở rộng đuôi đấu giá. Đuôi đấu giá đã mở rộng khi xung đột tháng 3 gây ra biến động thị trường, và lại tăng vọt khi lợi suất được định giá lại vào tháng 9.
Đầu dài là ngoại lệ đáng chú ý—đuôi đấu giá ở đầu dài ngược lại đã thu hẹp trong năm nay. JPMorgan cho rằng, trong bối cảnh khoảng cách tài trợ tiếp tục mở rộng trong những năm tới, việc cắt giảm quy mô phát hành ở đầu dài vốn đã là một động thái không khôn ngoan; và hiệu suất đấu giá ở đầu dài mạnh mẽ như vậy càng cho thấy những điều chỉnh như vậy là không cần thiết.
Phân tích kỹ thuật: Đợt phục hồi chạm vùng kháng cự quan trọng, chưa nên bán khống ngược xu hướng
Từ góc độ kỹ thuật, đà phục hồi của lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm đã tăng tốc và chạm vùng kháng cự chính đầu tiên 4,94%-5,02% mà JPMorgan đã đánh dấu trước đó. Vùng này hội tụ nhiều tín hiệu kỹ thuật: đỉnh lợi suất chu kỳ tháng 10 năm 2023; mức thoái lui Fibonacci 38,2% tháng 6; đường trung bình động 50 ngày; mục tiêu tăng đo lường của mô hình đỉnh lợi suất tháng 10.





