






Tiger Research: Các ngân hàng không còn chờ đợi quy định: MiCA của châu Âu đã trở thành tiêu chuẩn triển khai cho stablecoin như thế nào?


Những điểm cốt lõi
- Bài viết này được dịch từ Tiger Research, trong khi các tổ chức tài chính chờ đợi phán quyết cuối cùng của cơ quan quản lý vẫn đang cân nhắc xem có nên tham gia hay không, thì những ngân hàng đã sớm hoàn thiện kiến trúc kinh doanh đã nắm giữ mạng lưới thanh toán doanh nghiệp, tạo ra khoảng cách mà những người đến sau khó có thể vượt qua. Các ngân hàng châu Âu đã hành động ngay lập tức khi các quy tắc được xác lập, hiện nay đã chiếm vị trí dẫn đầu vững chắc trên thị trường.
- Chờ đến khi luật pháp chính thức được thông qua mới bắt đầu rà soát nghiệp vụ là quá muộn. Chỉ những ngân hàng đã chốt được mô hình kinh doanh(dù là ngân hàng mẹ phát hành trực tiếp, phát hành qua công ty con, hay cung cấp dịch vụ liên quan với tư cách nhà cung cấp hạ tầng), đồng thời đã hoàn thành tính toán chặt chẽ yêu cầu dự trữ tách biệt 30% và chi phí tuân thủ quy định ở từng giai đoạn, mới có thể ra mắt dịch vụ thuận lợi ngay ngày đầu tiên luật có hiệu lực.
- Nếu không có cơ chế phê duyệt sách trắng với trách nhiệm pháp lý liên đới do ban lãnh đạo chịu trách nhiệm, và không xây dựng trước kế hoạch mua lại và phục hồi khủng hoảng hoàn chỉnh, thì ngay cả khi kênh nộp đơn xin cấp phép chính thức mở ra, ngày ra mắt sản phẩm cũng sẽ bị trì hoãn vô thời hạn.
- Vào ngày quy định chính thức có hiệu lực, các ngân hàng tuyệt đối sẽ không xuất phát từ cùng một vạch xuất phát. Khi những ngân hàng thụ động chờ đợi luật pháp cuối cùng vẫn đang lúng túng chuẩn bị hồ sơ đăng ký cơ bản, thì những ngân hàng đã lấy MiCA làm chuẩn mực để hoàn thành phân tích lợi nhuận và chốt hợp tác bên ngoài đã có thể tiếp nhận ngay lập tức và nắm bắt dòng giao dịch thực tế.
- Cánh cửa mà quy định mở ra cho tất cả các ngân hàng là bình đẳng, nhưng thị phần chỉ chảy về phía những người tiên phong đã hoàn thành chuẩn bị trước.
Vì sao hướng mắt về châu Âu
Trong khi các khu vực khác trên thế giới vẫn đang cân nhắc đi cân nhắc lại cách kiểm soát rủi ro stablecoin, thì châu Âu đã thông qua Quy định về Thị trường Tài sản Mã hóa(MiCA), sớm làm rõ ngưỡng gia nhập thị trường, quy tắc quản lý dự trữ và nghĩa vụ mua lại theo luật định.
Ngay khi hệ thống quản lý được thiết lập rõ ràng, các ngân hàng châu Âu đã không chút do dự tiến mạnh vào thị trường này. Kinh nghiệm thực tiễn của họ cũng trở thành mẫu tham chiếu thực tế mạnh mẽ nhất cho cơ quan quản lý ở các quốc gia và khu vực khác chưa ban hành hướng dẫn quản lý rõ ràng.
Do việc chờ đến khi quy định hoàn toàn được chốt rồi mới hành động chắc chắn sẽ đánh mất cơ hội, các ngân hàng thương mại ở những quốc gia và khu vực chưa rõ ràng về quy tắc stablecoin phải thiết kế trước mô hình kinh doanh của mình trước khi các quy tắc liên quan chính thức ra đời.
Triển khai nghiệp vụ stablecoin tuyệt đối không chỉ đơn giản là đúc token và xin giấy phép. Trước khi luật pháp được chốt cuối cùng, ngân hàng cần chuẩn bị đầy đủ xoay quanh ba quyết định cốt lõi.
Thứ nhất là quyết định về mô hình kinh doanh:ngân hàng phải quyết định xem tự phát hành trực tiếp token, hay cung cấp dịch vụ hạ tầng phái sinh như phân phối, lưu ký cho các nhà phát hành khác.
Thứ hai là khung quản lý dự trữ:ngân hàng phải xác định cách tách biệt và đầu tư tài sản dự trữ, để đáp ứng hoàn toàn các yêu cầu quản lý theo luật định áp dụng cho chủ thể phát hành đó.
Thứ ba là cơ chế mua lại và bảo vệ khách hàng:ngân hàng phải xây dựng phương án vận hành chi tiết, đảm bảo có thể nhanh chóng thanh toán gốc cho khách hàng khi yêu cầu mua lại bùng nổ tập trung, và thiết lập kiến trúc công bố thông tin chuẩn mực.
Tiêu chuẩn tham chiếu chung cho ba quyết định cốt lõi này chính là các quy định chi tiết của MiCA đối với token tiền điện tử(EMT, tức là loại stablecoin neo theo tiền pháp định).
Báo cáo này phân tích sâu cách châu Âu quản lý việc phát hành EMT và các dịch vụ liên quan, đồng thời hệ thống hóa các bước chuẩn bị thực tế mà ngân hàng thương mại có thể khởi động ngay trong giai đoạn trống quy định. Đối với mỗi quyết định, chúng tôi sẽ triển khai theo logic thống nhất:những quyết định cốt lõi cần đưa ra hiện tại, các điều khoản cụ thể liên quan của MiCA, và những hành động tiền đề mà ngân hàng có thể đẩy mạnh trước.
Vì MiCA chỉ vạch ra ranh giới pháp lý, không thay ngân hàng lựa chọn mô hình kinh doanh hay chiến lược kiếm tiền, nên các tiền lệ tiên phong của châu Âu được sử dụng ở đây như một bài diễn tập tình huống, nhằm hệ thống làm rõ những lựa chọn then chốt mà ngân hàng ngoài EU phải lần lượt giải quyết trước khi quy định tại địa phương ra đời.
Quyết định hàng đầu:Phát hành trực tiếp hay chỉ cung cấp dịch vụ thiết yếu
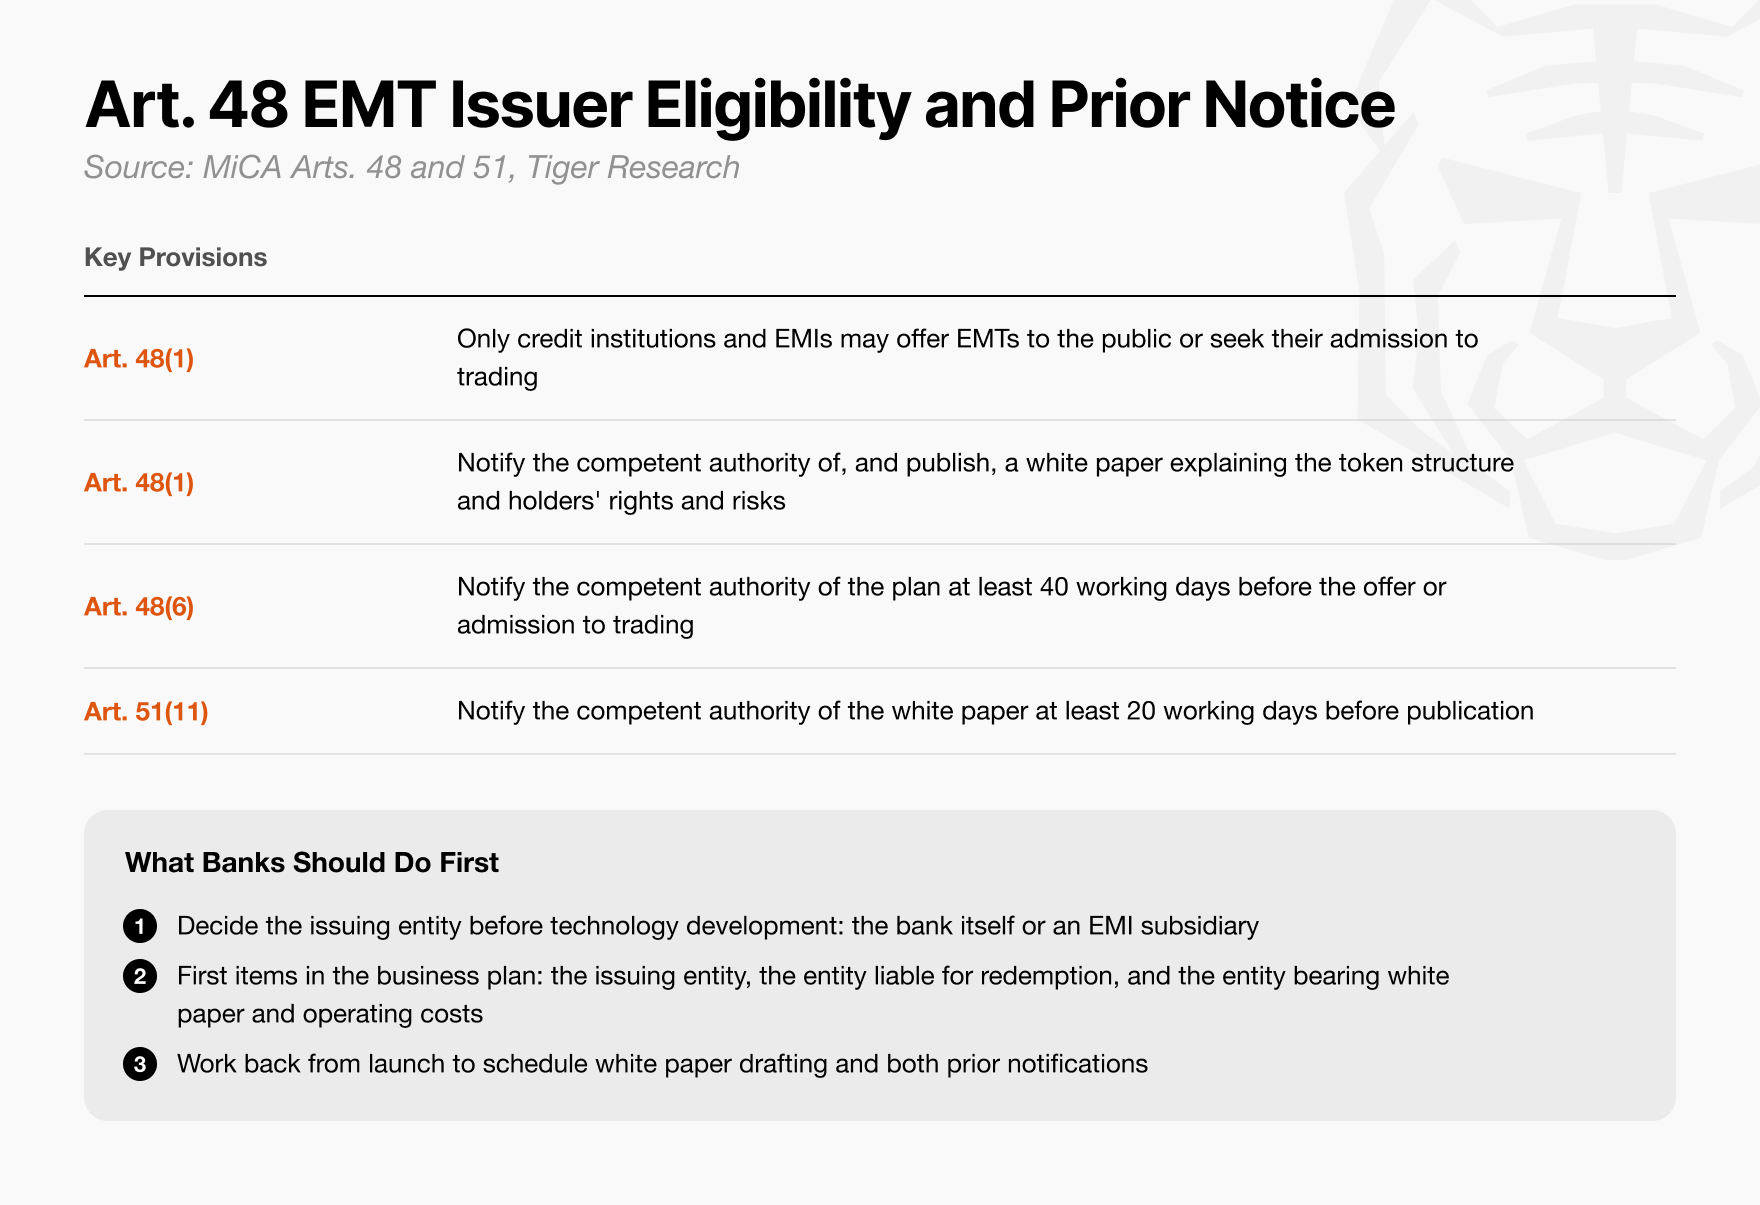
Hình:So sánh kiến trúc hai tuyến giữa phát hành trực tiếp của ngân hàng và phát hành qua công ty con tổ chức tiền điện tử(EMI)
Thiết kế kiến trúc cấp cao của nghiệp vụ phát hành có ưu tiên cao hơn nhiều so với việc lựa chọn công nghệ nền tảng.
Trong lãnh thổ EU, chỉ ngân hàng thương mại và tổ chức tiền điện tử(EMI) được phép phát hành EMT. Tổ chức tiền điện tử là công ty cho phép khách hàng sử dụng tiền nạp vào ví điện tử hoặc tài khoản tương tự để thanh toán hoặc chuyển khoản. Ngoài việc ngân hàng mẹ trực tiếp đứng ra phát hành, ngân hàng còn có thể thành lập một công ty con độc lập, xin giấy phép EMI cho công ty này, và phát hành EMT thông qua thực thể đó.
Cả hai loại giấy phép đều cho phép triển khai phát hành stablecoin, nhưng yêu cầu về tuân thủ pháp lý và tỷ lệ an toàn vốn đi kèm lại có sự khác biệt bản chất.
Do đó, ngân hàng phải trước tiên thiết lập khung quản trị doanh nghiệp, căn cứ vào ý định chiến lược của mình để lựa chọn giữa phát hành trực tiếp bởi ngân hàng mẹ và phát hành qua công ty con:là mong muốn tách biệt hoàn toàn ngân hàng mẹ khỏi rủi ro giám sát thận trọng tiềm ẩn, hay mong muốn trực tiếp tận dụng uy tín ngân hàng truyền thống vững mạnh và lợi thế hạ tầng của ngân hàng mẹ để mở rộng thị trường.
Trước khi chính thức phát hành, stablecoin còn phải công bố công khai một sách trắng tài sản mã hóa, đây là loại tài liệu công bố nghiêm ngặt tương đương bản cáo bạch của sản phẩm tài chính truyền thống. Trừ khi sách trắng bao gồm cấu trúc pháp lý của token, điều khoản phát hành và mua lại cùng các rủi ro liên quan được hoàn thiện và được cơ quan có thẩm quyền phê duyệt, nếu không stablecoin đó tuyệt đối không được phép bán công khai cho công chúng hoặc niêm yết trên bất kỳ nền tảng giao dịch nào.
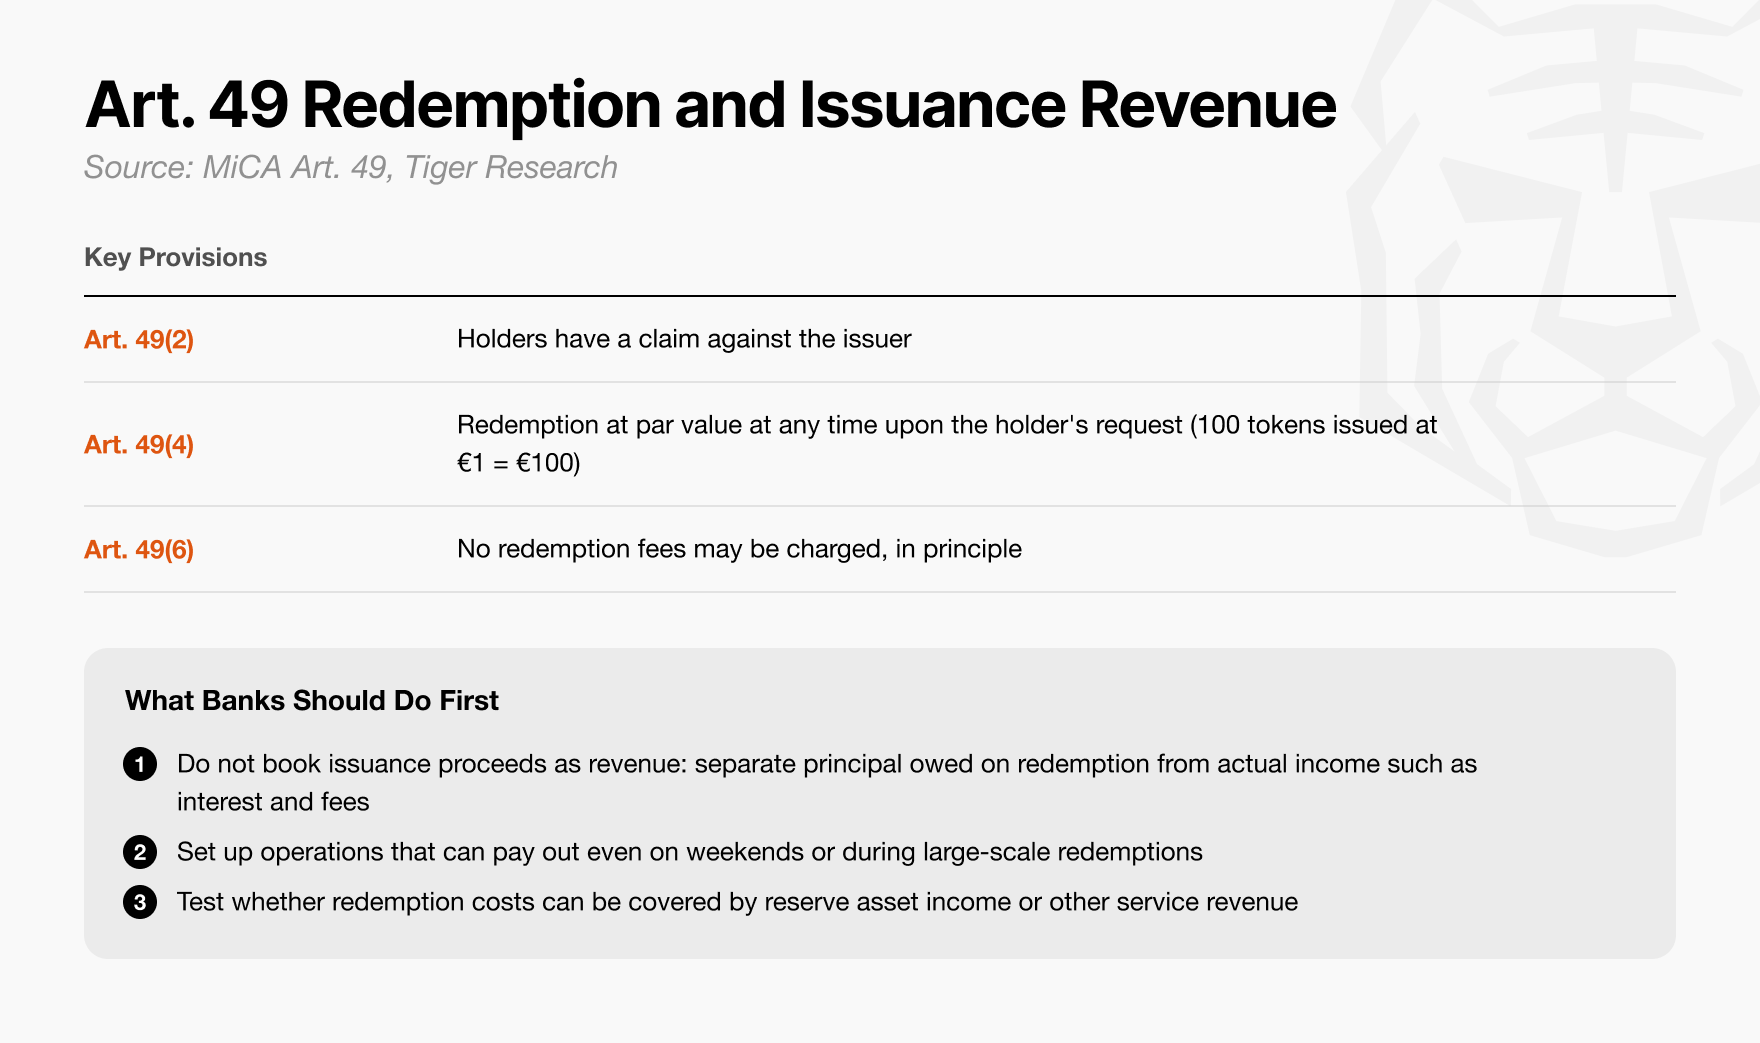
Hình:Quy trình cốt lõi về cơ chế mua lại và mô hình lợi nhuận kinh doanh cần hoàn thiện trước khi công bố sách trắng tài sản mã hóa
Trước khi bắt tay soạn thảo sách trắng, ngân hàng phải thiết kế trước quy trình mua lại dùng để hoàn trả tiền cho khách hàng, cũng như mô hình lợi nhuận kinh doanh đủ để trang trải các chi phí vận hành.
Theo quy định tại Điều 49 MiCA, miễn là người nắm giữ token đưa ra yêu cầu, nhà phát hành phải hoàn trả toàn bộ theo mệnh giá ngang bằng bất cứ lúc nào. Ngoài chi phí thực tế cần thiết phát sinh, việc mua lại không được kèm theo bất kỳ khoản phí bổ sung nào, và các chi phí này phải được công bố chi tiết trước trong sách trắng.
Do đó, trước khi soạn thảo sách trắng, nhà phát hành phải rà soát nghiêm ngặt nội bộ đối với phí mua lại và kênh thanh toán bù trừ, đồng thời thiết kế một mô hình lợi nhuận bền vững tuyệt đối không phụ thuộc vào phí thoát.
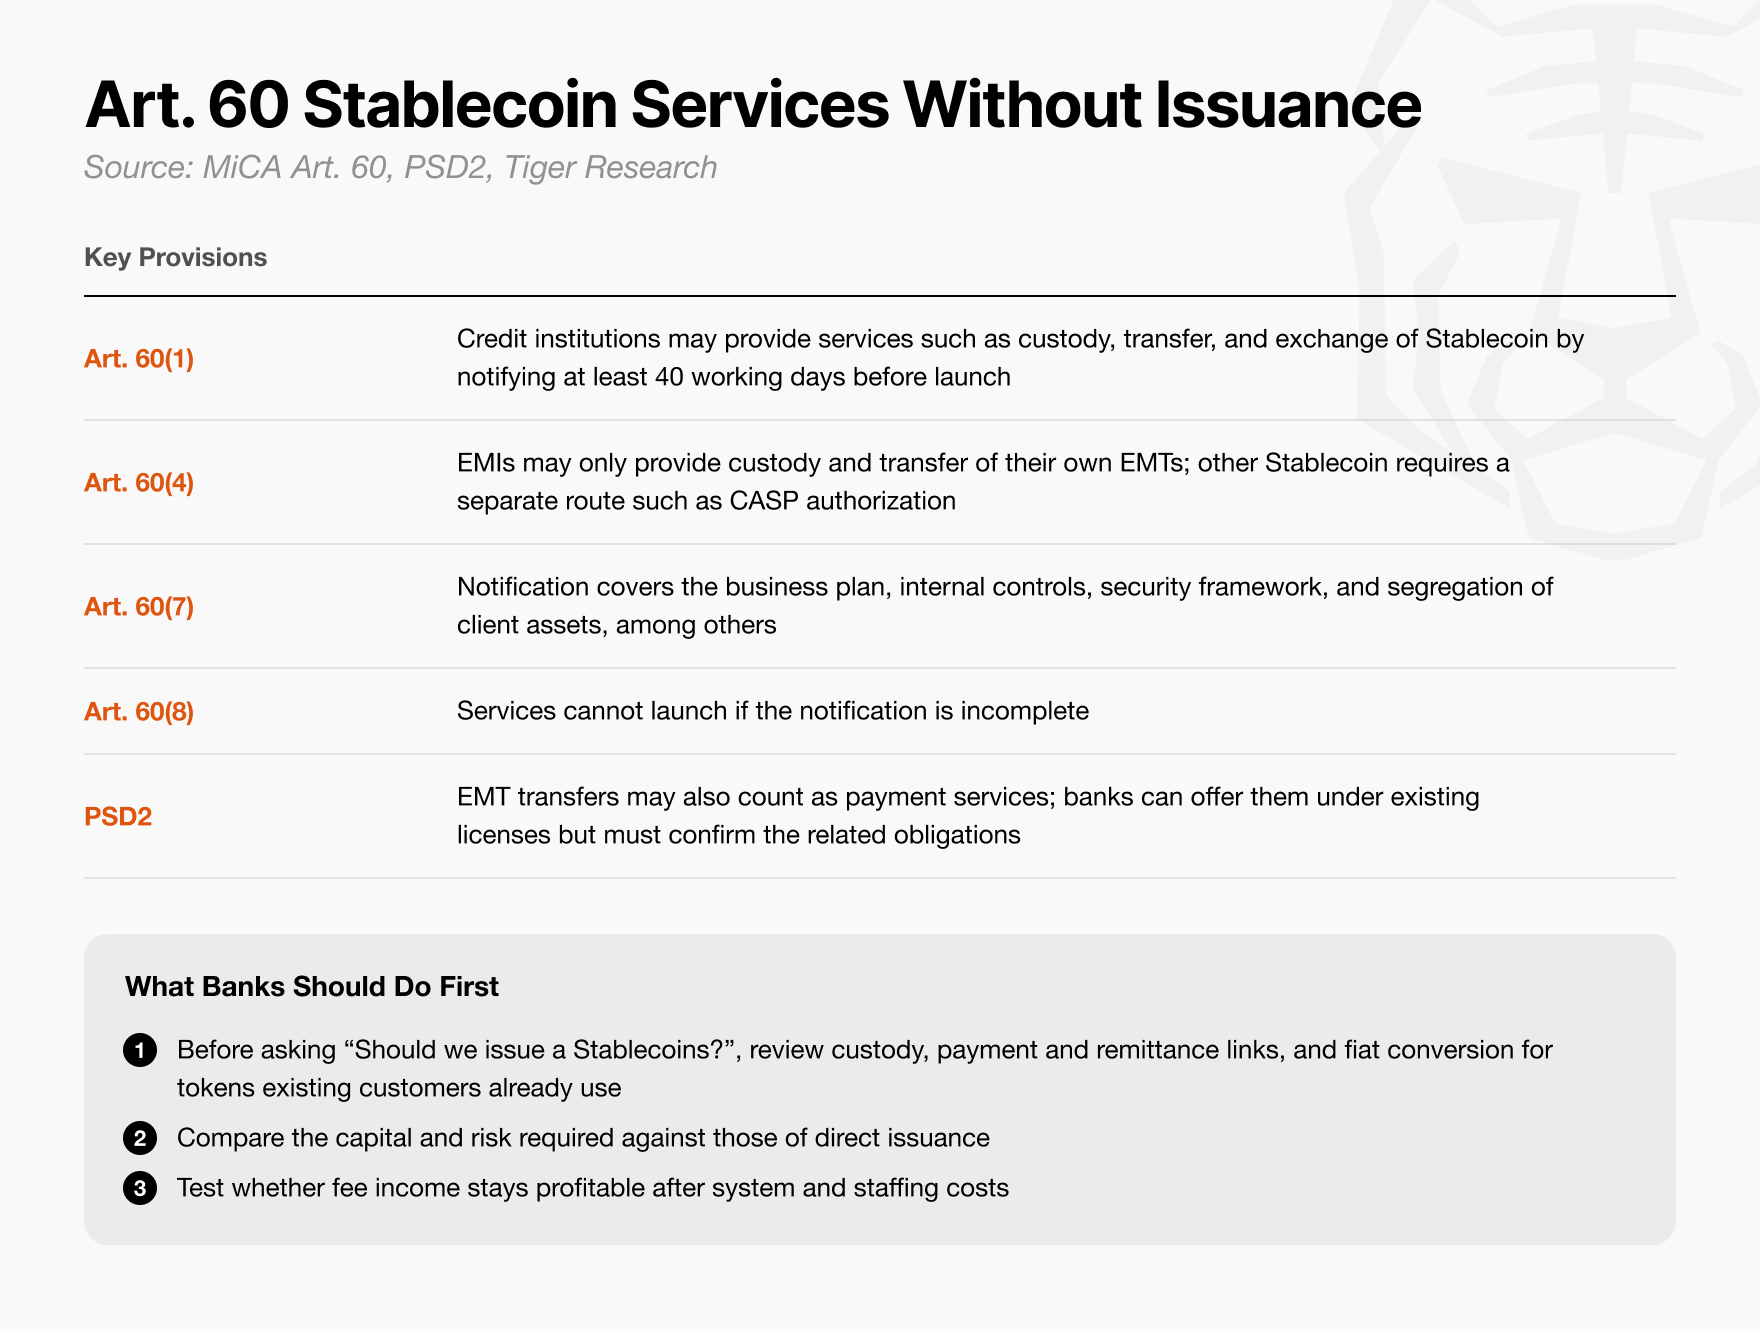
Hình:Mô hình dịch vụ lưu ký, phân phối và lưu thông stablecoin mà ngân hàng thương mại có thể tham gia mà không cần tự phát hành token
Ngân hàng thương mại ngay cả khi không tự mình phát hành stablecoin, cũng có thể thu lợi nhuận đáng kể thông qua việc cung cấp dịch vụ phái sinh.
MiCA không yêu cầu ngân hàng phải phát hành stablecoin riêng mới được tham gia nghiệp vụ stablecoin. Ngân hàng hoàn toàn có thể hoạt động như nhà cung cấp dịch vụ chuyển nhượng tài sản mã hóa, nhận và gửi token thay mặt khách hàng;hoặc với tư cách nhà cung cấp dịch vụ lưu ký, bảo quản an toàn khóa riêng của token.
Nhờ các dịch vụ này, ngân hàng vừa có thể xử lý khối lượng giao dịch khách hàng lớn và kiếm thu nhập phí ổn định, vừa hoàn toàn tránh được gánh nặng giám s





