


พายุเทขายในตลาดหุ้นสหรัฐฯ: 量化+ETF杠杆เทขาย 7 หมื่นล้านดอลลาร์ในวันเดียว ยังมีแรงขายอีก 5 หมื่นล้านดอลลาร์รออยู่


- ประเด็นหลัก: การร่วงหนักของตลาดหุ้นสหรัฐฯ ที่เกิดจากหุ้นเทคโนโลยีกำลังกระตุ้นให้เกิดการลด leverage อย่างเป็นลูกโซ่ของเงินทุนกลยุทธ์เชิงระบบ CTA และ leveraged ETF เทขายรวมกว่า 7 หมื่นล้านดอลลาร์ในวันเดียว กองทุน volatility target ยังมีสินทรัพย์รอขายอีกประมาณ 5 หมื่นล้านดอลลาร์ แรงกดดันระยะสั้นในตลาดยังไม่คลี่คลาย
- ปัจจัยสำคัญ:
- S&P 500 ร่วง 4.4% ในวันเดียว Nasdaq 100 ดิ่ง 6.4% ถือเป็นผลงานที่ย่ำแย่ที่สุดนับตั้งแต่ "วันภาษี"
- สัญญาณโมเมนตัมของ CTA ถูกทะลุเป็นวงกว้าง สถานะการถือครองใน S&P 500, Nasdaq 100 และ Russell 2000 กลายเป็น short สุทธิทั้งหมด ภายใน 90 นาทีหลังเปิดตลาดมีการขายสุทธิในฟิวเจอร์ส S&P ประมาณ 1.1 หมื่นล้านดอลลาร์
- Leveraged ETF ขาย exposure เกิน 6 หมื่นล้านดอลลาร์ในวันนั้น ประมาณ 90% กระจุกตัวในผลิตภัณฑ์กลุ่มเทคโนโลยี ถือเป็นการลด leverage ครั้งใหญ่ครั้งที่สองภายในหนึ่งสัปดาห์
- กองทุน volatility target จำเป็นต้องลด exposure ประมาณ 5 หมื่นล้านดอลลาร์ในอีกไม่กี่วันข้างหน้า อัตรา leverage เป้าหมายลดจากเปอร์เซ็นไทล์ที่ 67 ลงมาที่เปอร์เซ็นไทล์ที่ 30 ก่อให้เกิด feedback เชิงลบแบบ "ยิ่งลดยิ่งขาย"
- Gamma short โดยนัยของ leveraged ETF ลดลงจากประมาณ 7.5 พันล้านดอลลาร์ต่อการแกว่ง 1% เหลือประมาณ 6.5 พันล้านดอลลาร์ ขนาดการขายแบบ passive ในภายหลังคาดว่าจะแคบลง
ผู้เขียนต้นฉบับ: Zhao Ying
แหล่งที่มาต้นฉบับ: Wallstreetcn
การดิ่งลงอย่างหนักของตลาดหุ้นสหรัฐฯ ที่มีหุ้นเทคโนโลยีเป็นตัวจุดชนวน กำลังก่อให้เกิดการลดเลเวอเรจแบบลูกโซ่ของเงินทุนกลยุทธ์เชิงระบบ โดยขนาดและความรวดเร็วของการเทขายทำให้แรงกดดันต่อตลาดไม่สามารถคลี่คลายได้ในระยะสั้น
ตามรายงานของทีมกลยุทธ์ตราสารอนุพันธ์หุ้นของ JPMorgan ที่เผยแพร่เมื่อวันที่ 5 พฤศจิกายน ตามรายงานของ Trading Desk ตลาดหุ้นสหรัฐฯ ในวันนั้นเผชิญผลการดำเนินงานรายวันที่แย่ที่สุดนับตั้งแต่ "วันภาษี" โดยดัชนี S&P 500 ร่วงหนัก 4.4% และดัชนี Nasdaq 100 ดิ่งลง 6.4% เงินทุนกลยุทธ์เชิงปริมาณมีบทบาทสำคัญในการเร่งการดิ่งลงครั้งนี้——กลยุทธ์ติดตามแนวโน้ม CTA และ ETF แบบมีเลเวอเรจได้เทขายความเสี่ยงหุ้นรวมกันเกิน 700 พันล้านดอลลาร์ในวันนั้น
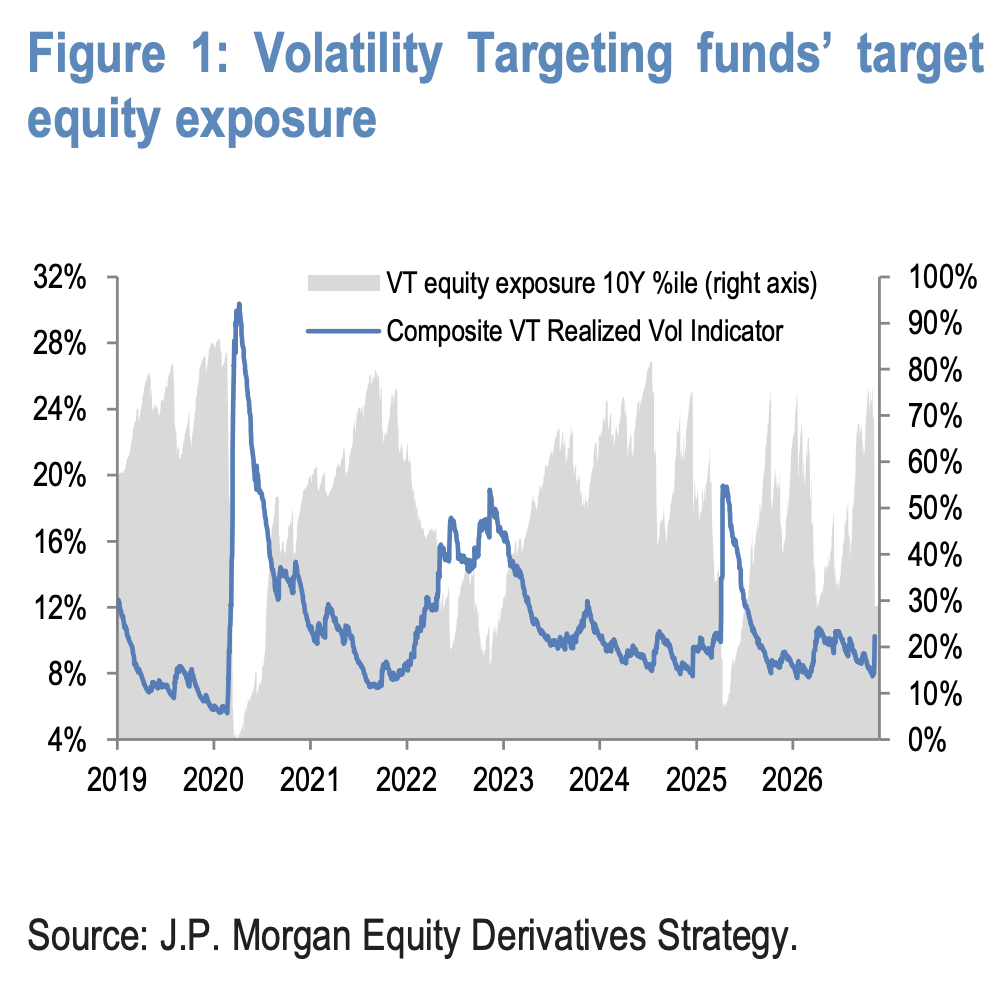
ที่น่ากังวลยิ่งกว่าคือ แรงกดดันจากการเทขายยังไม่หมดไป แบบจำลองของ JPMorgan ประเมินว่า กองทุนกำหนดเป้าหมายความผันผวน (Volatility Targeting funds) ยังมีความเสี่ยงหุ้นมูลค่าประมาณ 500 พันล้านดอลลาร์รอขายในอีกไม่กี่วันข้างหน้า เพื่อลดอัตราเลเวอเรจเป้าหมายจากประมาณเปอร์เซ็นไทล์ที่ 67 ลงมาที่เปอร์เซ็นไทล์ที่ 30 ซึ่งหมายความว่า หากตลาดยังคงปรับตัวลง การลดสถานะแบบอัตโนมัติจะสร้างแรงกดดันขาลงอย่างต่อเนื่อง
CTA พลิกเป็นสถานะขายสุทธิ เทขาย 110 พันล้านดอลลาร์ใน 90 นาทีแรกของการเปิดตลาด
ปัจจัยกระตุ้นโดยตรงของการดิ่งลงครั้งนี้ คือสัญญาณโมเมนตัมของกลยุทธ์ติดตามแนวโน้ม CTA ถูกทะลุพร้อมกันเป็นวงกว้าง รายงานของ JPMorgan ระบุว่า การดิ่งลงครั้งนี้ได้ทำลายสัญญาณโมเมนตัมสำคัญหลายรายการของดัชนีตลาดหุ้นสหรัฐฯ หลักในช่วงการซื้อขายตอนเช้า ซึ่งจุดชนวนการขายแบบโปรแกรมของ CTA และเร่งการปรับตัวลงของตลาดต่อไป
ข้อมูลเฉพาะระบุว่า ภายในเวลาประมาณ 1.5 ชั่วโมงหลังการเปิดตลาดซื้อขายจริง ขนาดการขายสุทธิของฟิวเจอร์ส S&P 500 ก็สูงถึงประมาณ 110 พันล้านดอลลาร์แล้ว เมื่อพิจารณาจากสัญญาณโมเมนตัม สถานะ CTA ของ S&P 500, Nasdaq 100 และ Russell 2000 ได้พลิกเป็นสถานะขายสุทธิทั้งหมดแล้ว
ตารางติดตามสัญญาณโมเมนตัม CTA ของ JPMorgan แสดงว่า ราคาปัจจุบันของ S&P 500 อยู่ที่ประมาณ 7383 จุด สัญญาณโมเมนตัม 1 เดือนเป็นลบ และสัญญาณ CTA กลายเป็น "ขาย" แล้ว เช่นเดียวกับ Nasdaq 100 แม้ว่าโมเมนตัม 12 เดือนของดัชนีตลาดหุ้นสหรัฐฯ หลักยังคงเป็นบวก และราคา S&P 500 ยังคงแกว่งตัวใกล้เส้นค่าเฉลี่ย 200 วัน ซึ่งหมายความว่าการลดเลเวอเรจเพิ่มเติมขึ้นอยู่กับว่าตลาดจะยังคงแตกแนวรับต่อไปหรือไม่ แต่รายงานยังระบุด้วยว่า เนื่องจากสัญญาณส่วนใหญ่ได้พลิกเป็นขาลงแล้ว ความเสี่ยงด้านโฟลว์จึงเอียงไปทางขาขึ้นในปัจจุบัน
ETF แบบมีเลเวอเรจลดเลเวอเรจครั้งใหญ่เป็นครั้งที่สองในรอบสัปดาห์ หุ้นเทคโนโลยีคิดเป็นเก้าสิบเปอร์เซ็นต์
ETF แบบมีเลเวอเรจเป็นอีกกำลังหลักของการเทขายครั้งนี้ JPMorgan ประเมินว่า ETF แบบมีเลเวอเรจได้ขายความเสี่ยงหุ้นมูลค่า超过 600 พันล้านดอลลาร์ก่อนปิดตลาดในวันนั้น โดยประมาณ 90% กระจุกตัวอยู่ในผลิตภัณฑ์กลุ่มเทคโนโลยี รวมถึงเซมิคอนดักเตอร์ (Semis), Nasdaq 100 (NDX), ETF หุ้นเทคโนโลยี (XLK) เป็นต้น
นี่เป็นการลดเลเวอเรจครั้งใหญ่ครั้งที่สองของ ETF แบบมีเลเวอเรจภายในหนึ่งสัปดาห์ สะท้อนลักษณะตลาดที่หุ้นเทคโนโลยีเป็นผู้นำการดิ่งลงอย่างต่อเนื่องในช่วงที่ผ่านมา อย่างไรก็ตาม รายงานยังชี้ให้เห็นว่า ในช่วงการดิ่งลงครั้งใหญ่ที่ผ่านมา กระแสเงินลงทุนของนักลงทุนที่เข้าซื้อตอนราคาตกอาจชดเชยแรงกดดันจากการขายเพื่อปรับสมดุลของ ETF ได้บางส่วน
หลังจากผ่านการลดเลเวอเรจรอบนี้ ความเสี่ยง Gamma ขาลงโดยนัยของ ETF แบบมีเลเวอเรจได้ลดลงจากประมาณ 7.5 พันล้านดอลลาร์ต่อการแกว่งตัว 1% เหลือประมาณ 6.5 พันล้านดอลลาร์ ซึ่งหมายความว่าขนาดการขายแบบพาสซีฟที่เกิดจากการปรับสมดุลในอนาคตจะลดลงบ้าง
แรงกดดัน 500 พันล้านดอลลาร์ค้างอยู่ กองทุนกำหนดเป้าหมายความผันผวนกลายเป็นจุดสนใจถัดไป
แหล่งแรงกดดันขายที่มีศักยภาพใหญ่ที่สุดในตลาดปัจจุบัน คือกองทุนกำหนดเป้าหมายความผันผวน แบบจำลองของ JPMorgan แสดงว่า เมื่อความผันผวนของตลาดพุ่งสูงขึ้นอย่างรวดเร็ว กองทุนประเภทนี้จำเป็นต้องลดความเสี่ยงหุ้นมูลค่าประมาณ 500 พันล้านดอลลาร์ในอีกไม่กี่วันข้างหน้า เพื่อบีบอัตราเลเวอเรจเป้าหมายจากประมาณเปอร์เซ็นไทล์ที่ 67 ลงมาที่เปอร์เซ็นไทล์ที่ 30
ตรรกะการดำเนินงานของกลยุทธ์กำหนดเป้าหมายความผันผวนคือ เมื่อความผันผวนของตลาดเพิ่มขึ้น จะลดความเสี่ยงของสินทรัพย์เสี่ยงแบบอัตโนมัติ เพื่อรักษาความผันผวนของพอร์ตให้คงที่ กลไกนี้มักก่อให้เกิดผลป้อนกลับเชิงลบแบบ "ยิ่งลงยิ่งขาย" เมื่อตลาดมีความผันผวนรุนแรง
JPMorgan เคยเตือนในรายงานเมื่อวันจันทร์แล้วว่า กลยุทธ์เชิงระบบระดับมหภาคเผชิญความเสี่ยงโฟลว์สองทิศทาง ในสถานการณ์ที่ตลาดดิ่งลงอย่างรวดเร็วและความผันผวนพุ่งสูง มีศักยภาพในการลดเลเวอเรจครั้งใหญ่ การเคลื่อนไหวของตลาดในวันนั้นเป็นการยืนยันการประเมินดังกล่าว และกระบวนการปรับตัวอาจดำเนินต่อไปอีกหลายวัน สำหรับนักลงทุน ก่อนที่แรงขายแบบพาสซีฟมูลค่า 500 พันล้านดอลลาร์นี้จะระบายออกหมด สภาพแรงกดดันต่อตลาดในระยะสั้นจะไม่สามารถเปลี่ยนแปลงได้โดยพื้นฐาน





