


ดูรายงาน Cryptoasset และตลาดการเงินของกระทรวงการคลังสหรัฐฯ


เรียบเรียงต้นฉบับ: Pzai, Foresight News
การเติบโตของสินทรัพย์ดิจิทัลและแนวโน้มการใช้งาน
สินทรัพย์ Crypto มีการเติบโตอย่างรวดเร็วแม้จะมีฐานที่เล็กก็ตาม การเติบโตมาจากทั้งสกุลเงินดิจิทัลดั้งเดิม เช่น Bitcoin และ Ethereum และจากเหรียญเสถียร

แผนภูมิมูลค่าตลาดรวมของ Cryptocurrency
จนถึงขณะนี้การนำสกุลเงินดิจิทัลมาใช้โดยครัวเรือนและอุตสาหกรรมนั้น จำกัดอยู่เพียงการถือครองสินทรัพย์ดิจิทัลเพื่อวัตถุประสงค์ในการลงทุน มูลค่าหลักทรัพย์ตามราคาตลาดของสินทรัพย์ดิจิทัลยังคงต่ำเมื่อเทียบกับสินทรัพย์ทางการเงินและอสังหาริมทรัพย์อื่น ๆ และการเติบโตจนถึงปัจจุบันดูเหมือนจะไม่ส่งผลกระทบต่อความต้องการคลัง กรณีการใช้งานสำหรับสินทรัพย์ crypto มีการพัฒนาอย่างต่อเนื่อง แต่ความสนใจส่วนใหญ่พัฒนาไปตามสองเส้นทาง: การใช้งานหลักของ Bitcoin ดูเหมือนจะเป็นเสมือนการสะสมมูลค่าในโลก DeFi หรือที่เรียกว่า "ทองคำดิจิทัล" ความสนใจในการเก็งกำไรดูเหมือนจะมีบทบาทสำคัญในการเติบโตของสกุลเงินดิจิทัล ตลาด Cryptoasset กำลังทำงานเพื่อใช้ประโยชน์จากบล็อกเชนและเทคโนโลยีบัญชีแยกประเภท (DLT) เพื่อพัฒนาแอปพลิเคชันใหม่และปรับปรุงโครงสร้างพื้นฐานการหักล้างและการชำระราคาของตลาดการเงินแบบดั้งเดิม
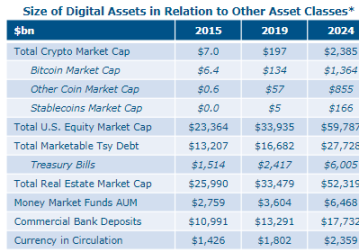
ขนาดของสินทรัพย์ดิจิทัลที่สัมพันธ์กับสินทรัพย์ประเภทอื่น
สเตเบิลคอยน์
Stablecoin คือสกุลเงินดิจิทัลที่ออกแบบมาเพื่อรักษามูลค่าที่มั่นคง โดยทั่วไปโดยการผูกมูลค่าของสกุลเงินเข้ากับแหล่งหลักประกันที่ซ่อนอยู่ ในช่วงไม่กี่ปีที่ผ่านมา ขณะที่ตลาดสินทรัพย์ดิจิทัลเติบโตขึ้น การใช้งานก็เติบโตอย่างรวดเร็ว รวมถึงความต้องการสินทรัพย์ดิจิทัลที่เพิ่มขึ้นซึ่งมีลักษณะคล้ายเงินสดที่มั่นคง และสิ่งเหล่านี้ก็เป็นหลักประกันที่น่าสนใจสำหรับการยืมและให้ยืมบนเครือข่าย DeFi แม้ว่า Stablecoin จะมีประเภทต่างๆ กัน แต่ Stablecoin ที่ได้รับการสนับสนุนจากคำสั่ง Fiat มีการเติบโตที่สำคัญที่สุด ตลาดสินทรัพย์ crypto ในปัจจุบันเกี่ยวข้องกับธุรกรรมมากกว่า 80% ของสกุลเงินดิจิทัลที่เกี่ยวข้องกับ stablecoin
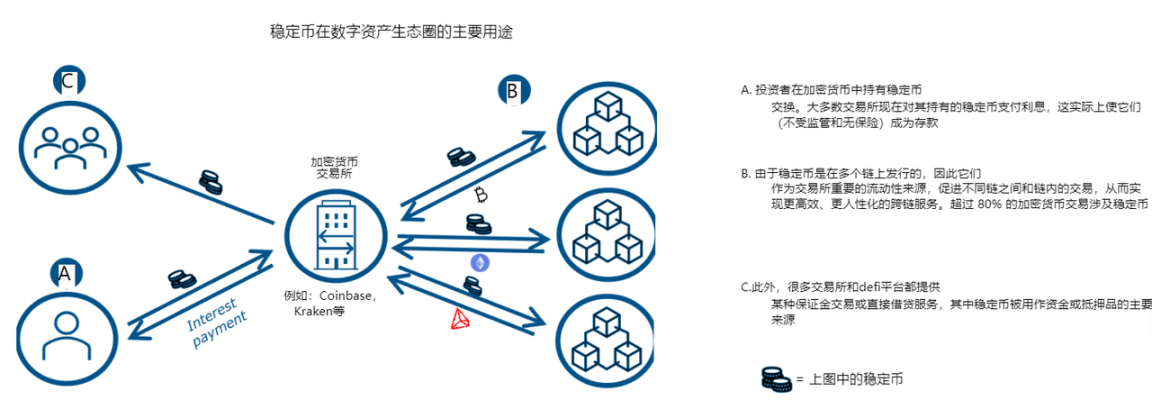
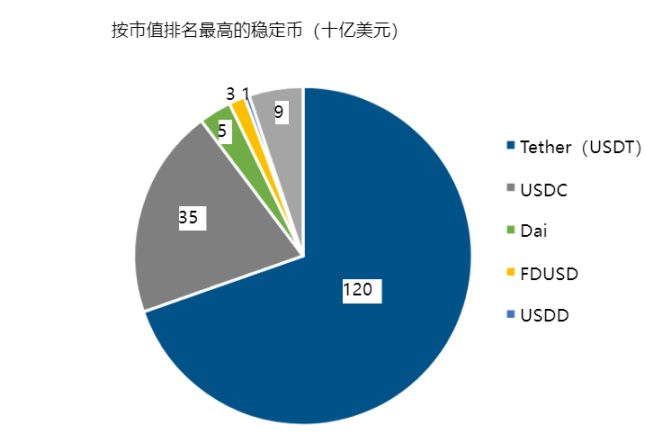
Stablecoin ที่ได้รับความนิยมมากที่สุดในตลาดปัจจุบันคือ Stablecoin ที่ได้รับการสนับสนุนโดยคำสั่งทางการเงิน โดยส่วนใหญ่ของหลักประกันนี้อยู่ในรูปแบบของพันธบัตรกระทรวงการคลังและธุรกรรมซื้อคืนที่ได้รับการสนับสนุนจากกระทรวงการคลัง เราประเมินว่าหลักประกัน Stablecoin มูลค่ารวม 120 พันล้านดอลลาร์จะถูกลงทุนโดยตรงในหลักทรัพย์ของกระทรวงการคลัง ในระยะสั้น เราคาดว่าตลาดเหรียญมีเสถียรภาพ รวมถึงขนาดโดยรวมของตลาดสินทรัพย์ดิจิทัลจะเติบโตต่อไป ในระยะกลาง ทางเลือกด้านกฎระเบียบและนโยบายจะเป็นตัวกำหนดชะตากรรมของ "สกุลเงินส่วนตัว" นี้ ประวัติศาสตร์แสดงให้เห็นว่า "สกุลเงินส่วนตัว" ที่ไม่เป็นไปตามข้อกำหนดการประกันคุณภาพของรัฐทำให้เกิดความไม่มั่นคงทางการเงินและดังนั้นจึงไม่เป็นที่พึงปรารถนาอย่างมาก
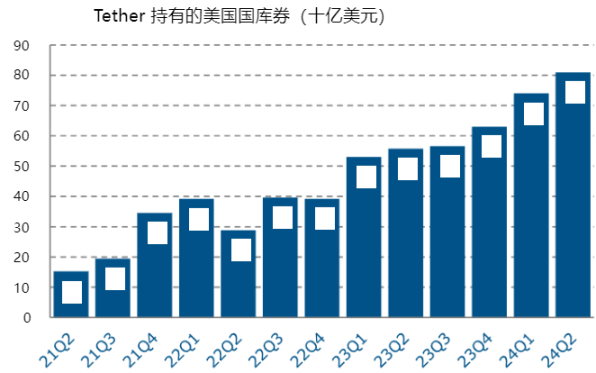
ต้องการการวิเคราะห์
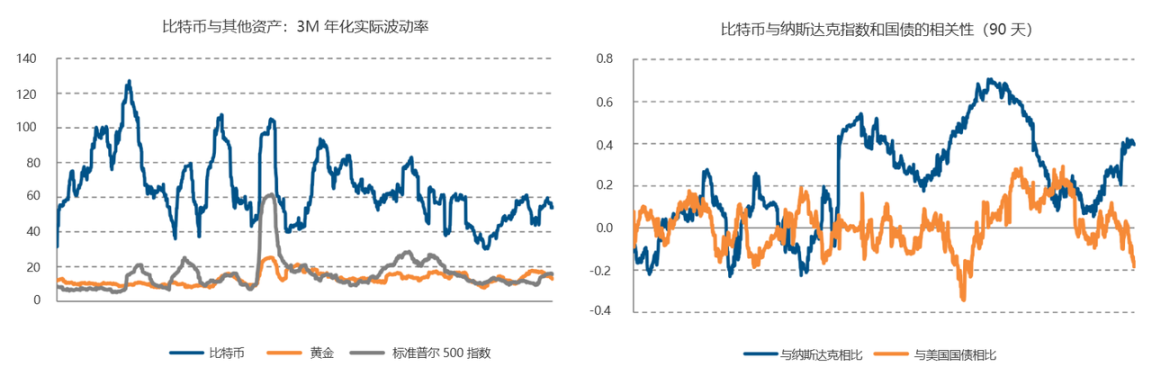
ราคาของสินทรัพย์ crypto ดั้งเดิม เช่น Bitcoin เพิ่มขึ้นอย่างมากในช่วงไม่กี่ปีที่ผ่านมา แต่ความผันผวนยังคงสูง ตั้งแต่ปี 2017 Bitcoin เผชิญกับการปรับราคาครั้งใหญ่สี่ครั้ง จนถึงปัจจุบัน ตลาดสินทรัพย์ดิจิทัลมีข้อจำกัดในการเข้าถึงเครื่องมือที่ปลอดภัยหรือป้องกันความเสี่ยงแบบดั้งเดิม เช่น พันธบัตรกระทรวงการคลัง ในช่วงไม่กี่ปีที่ผ่านมา การสนับสนุนของสถาบันสำหรับ Bitcoin (เช่น BlackRock ETF, MicroStrategy) ยังคงเติบโตอย่างต่อเนื่อง ในขณะที่สินทรัพย์ crypto มีพฤติกรรมเหมือนกับสินทรัพย์ที่มี "ความผันผวนสูง" เมื่อมูลค่าตลาดของสินทรัพย์ดิจิทัลเติบโตขึ้น ความต้องการเชิงโครงสร้างสำหรับพันธบัตรรัฐบาลอาจเพิ่มขึ้นและทำหน้าที่เป็นทั้งเครื่องมือป้องกันความเสี่ยงและสินทรัพย์ที่ปลอดภัยบนเครือข่าย
โทเค็น
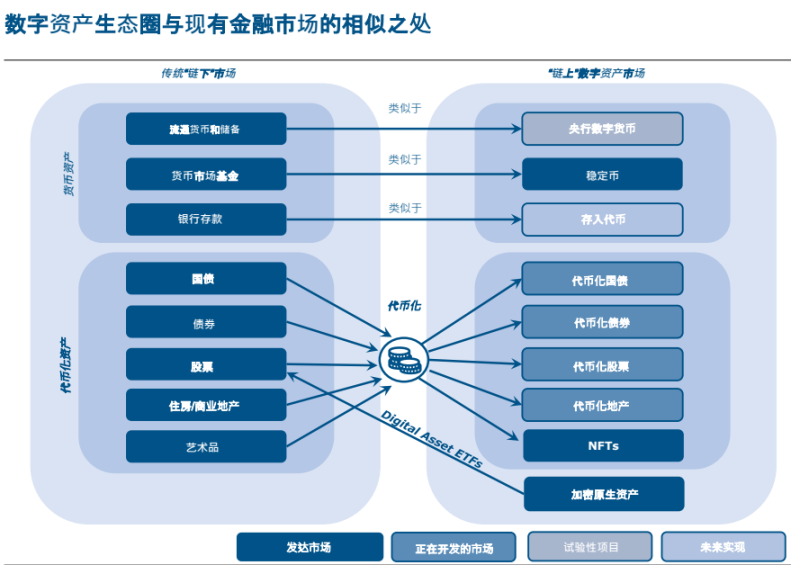
ความคล้ายคลึงกันระหว่างระบบนิเวศของสินทรัพย์ดิจิทัลและตลาดการเงินแบบดั้งเดิม
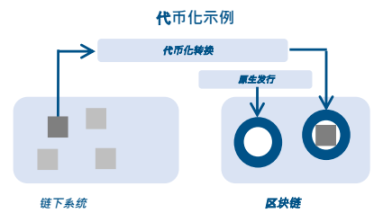
การแปลงโทเค็นเป็นกระบวนการในการแสดงสิทธิ์แบบดิจิทัลในรูปแบบของโทเค็นบนแพลตฟอร์มที่ตั้งโปรแกรมได้ เช่น บัญชีแยกประเภทแบบกระจาย/บล็อกเชน การแปลงโทเค็นมีศักยภาพที่จะเผยแพร่ข้อดีของบัญชีแยกประเภทที่ตั้งโปรแกรมได้และทำงานร่วมกันได้ให้กับการเงินแบบดั้งเดิมในสินทรัพย์ที่หลากหลาย คุณสมบัติหลักและข้อดีของโทเค็นไนเซชันคือ:
ชั้นบริการหลัก: สินทรัพย์โทเค็นรวม "ชั้นหลัก" ที่มีข้อมูลสินทรัพย์และความเป็นเจ้าของเข้ากับ "ชั้นบริการ" ที่จัดการกฎการโอนและการชำระบัญชี
สัญญาอัจฉริยะ: การแปลงโทเค็นทำให้ระบบอัตโนมัติเป็นไปได้ ผ่านสัญญาอัจฉริยะที่ดำเนินธุรกรรมโดยอัตโนมัติเมื่อตรงตามเงื่อนไขที่กำหนดไว้ล่วงหน้า ช่วยให้สามารถโอนสินทรัพย์และการเรียกร้องได้
การชำระหนี้แบบอะตอมมิก: Tokenization ช่วยให้การชำระหนี้ง่ายขึ้นโดยทำให้แน่ใจว่าทุกส่วนของธุรกรรมเกิดขึ้นพร้อมกันระหว่างทุกฝ่ายที่เกี่ยวข้อง ดังนั้นจึงทำให้การชำระบัญชีง่ายขึ้น ลดความเสี่ยงของความล้มเหลวในการชำระบัญชี และเพิ่มความน่าเชื่อถือในการชำระหนี้
ความสามารถในการแยกส่วน: สินทรัพย์โทเค็นที่แตกต่างกันสามารถรวมเข้าด้วยกันเพื่อสร้างผลิตภัณฑ์ทางการเงินที่ซับซ้อนและแปลกใหม่มากขึ้น โดยมอบโซลูชันที่ปรับแต่งได้สูงสำหรับการจัดการและการโอนสินทรัพย์
การเป็นเจ้าของแบบเศษส่วน: สินทรัพย์โทเค็นสามารถแบ่งออกเป็นส่วนที่เล็กลงและเข้าถึงได้มากขึ้น
ประโยชน์ของโทเค็นนั้นขยายไปไกลกว่าและไม่ขึ้นอยู่กับสินทรัพย์เข้ารหัสลับดั้งเดิม เช่น Bitcoin และเทคโนโลยีบล็อกเชนสาธารณะที่ไม่ได้รับอนุญาตซึ่งได้รับความนิยมจากสินทรัพย์เหล่านี้
ตลาดบางแห่ง (เช่น การชำระเงินระหว่างประเทศหรือการซื้อคืน) จะได้รับประโยชน์โดยตรงและมหาศาลจากการใช้โทเค็น ในขณะที่ตลาดอื่น ๆ จะเพิ่มขึ้นอย่างค่อยเป็นค่อยไป อย่างไรก็ตาม เพื่อให้ตระหนักถึงศักยภาพนี้ จำเป็นต้องมีบัญชีแยกประเภทแบบครบวงจร หรืออย่างน้อยชุดบัญชีแยกประเภทแบบรวมที่สามารถทำงานร่วมกันได้ในระดับสูงและทำงานร่วมกันได้อย่างราบรื่น บัญชีแยกประเภทเหล่านี้ยังต้องได้รับการพัฒนาโดยได้รับการสนับสนุนจากธนาคารกลางและรากฐานของความไว้วางใจที่พวกเขามอบให้
Tokenization ของหนี้ธนารักษ์
การแปลงโทเค็นของกระทรวงการคลังสหรัฐฯ เป็นเทรนด์ที่ค่อนข้างใหม่ และโครงการส่วนใหญ่ยังไม่ได้ขยายขนาด โครงการริเริ่มภาครัฐและเอกชนที่สำคัญบางประการอยู่ระหว่างดำเนินการดังนี้:
กองทุนพันธบัตรรัฐบาลโทเค็น: อนุญาตให้นักลงทุนได้รับพันธบัตรรัฐบาล "โทเค็น" บนบล็อกเชน พฤติกรรมของมันคล้ายคลึงกันในหลาย ๆ ด้านกับ Treasury ETF หรือ MMF ของรัฐบาล
โปรแกรมการซื้อคืน Tokenized Treasury: พันธบัตร Tokenized Treasury ช่วยให้สามารถชำระราคาและซื้อขายได้ทันทีตลอด 24 ชั่วโมงทุกวัน ซึ่งอาจปูทางไปสู่การทำธุรกรรมซื้อคืนระหว่างวันได้ทันเวลามากขึ้น
โครงการนำร่องที่กำลังดำเนินอยู่โดย DTCC และอื่นๆ: ผู้เข้าร่วมตลาดทั้งภาครัฐและเอกชนหลายรายกำลังดำเนินการนำร่องโดยใช้โทเค็นเพื่อปรับปรุงการชำระเงินและการชำระราคาหลักทรัพย์
ข้อได้เปรียบหลักที่เป็นไปได้ของการแปลงโทเค็นพันธบัตรกระทรวงการคลังคือ:
การปรับปรุงในการหักบัญชีและการชำระหนี้: หลักทรัพย์ของกระทรวงการคลังเป็นโทเค็นช่วยให้ "การชำระหนี้แบบอะตอมมิก" มีความคล่องตัวมากขึ้น โดยที่ทุกส่วนของธุรกรรมที่เกี่ยวข้องกับหลักทรัพย์ของกระทรวงการคลังจะได้รับการชำระพร้อมกันระหว่างทุกฝ่าย ซึ่งจะช่วยลดความเสี่ยงของความล้มเหลวในการชำระหนี้
การจัดการหลักประกันที่ได้รับการปรับปรุง: สัญญาอัจฉริยะที่ตั้งโปรแกรมโดยตรงในคลังโทเค็น ช่วยให้การจัดการหลักประกันมีประสิทธิภาพมากขึ้น รวมถึงการโอนหลักประกันที่ตั้งโปรแกรมไว้ล่วงหน้าเมื่อตรงตามเงื่อนไขที่ตั้งไว้
ความโปร่งใสและความรับผิดชอบที่เพิ่มขึ้น: บัญชีแยกประเภทที่ไม่เปลี่ยนรูปสามารถเพิ่มความโปร่งใสในการดำเนินงานของตลาดการเงิน ลดความทึบ และช่วยให้หน่วยงานกำกับดูแล ผู้ออก และนักลงทุนได้รับข้อมูลเชิงลึกแบบเรียลไทม์เกี่ยวกับกิจกรรมการซื้อขายมากขึ้น
ความสามารถในการแยกส่วนและนวัตกรรม: ความสามารถในการรวมกลุ่มสินทรัพย์โทเค็นที่แตกต่างกันอาจนำไปสู่การสร้างผลิตภัณฑ์และบริการทางการเงินใหม่และปรับแต่งได้สูงโดยอิงจากหลักทรัพย์ของกระทรวงการคลังของสหรัฐอเมริกา เช่น อนุพันธ์และผลิตภัณฑ์ที่มีโครงสร้าง
เพิ่มการครอบคลุมและความต้องการ: Tokenization สามารถทำให้ Treasury เข้าถึงได้ง่ายขึ้นสำหรับนักลงทุนในวงกว้าง รวมถึงนักลงทุนรายย่อยรายย่อยและนักลงทุนในตลาดเกิดใหม่
สภาพคล่องที่เพิ่มขึ้น: การแปลงโทเค็นอาจสร้างกลยุทธ์การลงทุนและการซื้อขายใหม่ ผ่านการบูรณาการที่ราบรื่นและตรรกะที่ตั้งโปรแกรมได้ และพันธบัตรกระทรวงการคลังแบบโทเค็นสามารถซื้อขายได้ตลอด 24 ชั่วโมงทุกวันบนเครือข่ายบล็อกเชน
แม้จะมีประโยชน์ที่อาจเกิดขึ้นจากการแปลงโทเค็นหลักทรัพย์ของกระทรวงการคลังสหรัฐฯ แต่ตัวเลือกการออกแบบอาจนำเสนอความเสี่ยงและความท้าทายบางประการที่ต้องพิจารณาอย่างรอบคอบ
ความเสี่ยงด้านเทคโนโลยี: โครงสร้างพื้นฐานโทเค็นนั้นยากต่อการพัฒนาควบคู่กันไปในลักษณะที่คุ้มต้นทุน และไม่น่าจะมีประสิทธิภาพเท่ากับตลาดแบบดั้งเดิม ("ความได้เปรียบของผู้ครอบครอง") จนกว่าจะถึงขนาดที่เพียงพอ ("ความได้เปรียบของผู้ครอบครอง") ไม่ชัดเจนว่าแพลตฟอร์ม DLT มีข้อได้เปรียบทางเทคนิคที่น่าสนใจเหนือระบบแบบเดิมหรือไม่ และค่าใช้จ่ายในการเปลี่ยนผ่านมีแนวโน้มที่จะสูงขึ้นเมื่อพิจารณาจากขนาดตลาดแบบเดิมที่เล็กกว่า
ภัยคุกคามความปลอดภัยทางไซเบอร์: โซลูชัน DLT บางประเภท (บล็อกเชนสาธารณะและไม่ได้รับอนุญาต) เสี่ยงต่อการถูกแฮ็กและการโจมตีความปลอดภัยทางไซเบอร์อื่น ๆ ซึ่งอาจก่อให้เกิดความเสี่ยงต่อความปลอดภัยของหลักทรัพย์ของกระทรวงการคลังโทเค็น
ความเสี่ยงในการดำเนินงาน:
ความเสี่ยงจากคู่สัญญา: ผู้ลงทุนอาจเผชิญกับความเสี่ยงจากคู่สัญญา ซึ่งเป็นความเสี่ยงที่ผู้ออกหรือผู้ดูแลหลักทรัพย์โทเค็นอาจผิดนัด
ความเสี่ยงในการดูแล: การดูแลหลักทรัพย์ของกระทรวงการคลังโทเค็นอย่างปลอดภัยนั้นจำเป็นต้องมีโซลูชันการดูแลที่แข็งแกร่ง ซึ่งอาจรวมถึงความท้าทายที่เกี่ยวข้องกับการดูแลสินทรัพย์ดิจิทัล
ข้อกังวลด้านความเป็นส่วนตัว: ผู้เล่นบางคนจะมองว่าความโปร่งใสที่เพิ่มขึ้นของบล็อกเชนสาธารณะเป็นข้อเสีย
ความไม่แน่นอนด้านกฎระเบียบและกฎหมาย:
กฎระเบียบที่เปลี่ยนแปลงไป: ข้อกำหนดทางกฎหมาย/ภาระผูกพันในการปฏิบัติตามข้อกำหนดเกี่ยวกับสินทรัพย์โทเค็นยังไม่ชัดเจน
ความท้าทายด้านเขตอำนาจศาล: กรอบการกำกับดูแลแตกต่างกันไปตามเขตอำนาจศาล ซึ่งอาจทำให้ธุรกรรมข้ามพรมแดนซับซ้อนขึ้น และสร้างปัญหาทางกฎหมายที่ซับซ้อนได้
หากตลาดโทเค็นเติบโตอย่างมีนัยสำคัญ มันจะนำมาซึ่งความมั่นคงทางการเงินและความเสี่ยงด้านตลาด:
ความเสี่ยงในการติดเชื้อ
ความซับซ้อนและการเชื่อมโยงถึงกัน
การระงับการธนาคาร/การชำระเงิน
ความเสี่ยงขั้นพื้นฐาน
การซื้อขายตลอดเวลา: อาจทำให้เสี่ยงต่อการควบคุมตลาดและความผันผวนที่สูงขึ้น
ความเสี่ยงด้านเสถียรภาพทางการเงินที่เกิดจากการขยายตลาดโทเค็นในอนาคตที่สำคัญ
ความเสี่ยงในการติดเชื้อและการเชื่อมโยง:
การแปลงโทเค็นเป็นสะพานเชื่อม เมื่อสินทรัพย์โทเค็นมีขนาดใหญ่ขึ้นเรื่อยๆ ความผันผวนของสินทรัพย์ "ออนไลน์" อาจแพร่กระจายไปยังตลาดการเงินที่กว้างขึ้น
ในช่วงเวลาแห่งความเครียด บัญชีแยกประเภทที่ราบรื่นอาจกลายเป็นผลลบได้ เนื่องจากการลดภาระหนี้และการขายร้อนสามารถแพร่กระจายไปยังสินทรัพย์ทั้งหมดได้อย่างรวดเร็ว
ความเสี่ยงด้านสภาพคล่องและอายุไม่ตรงกัน:
อาจมีสภาพคล่องและอายุไม่ตรงกันระหว่างโทเค็นที่ไม่ใช่เจ้าของภาษาและสินทรัพย์อ้างอิงที่อาจทำให้เกิดความผันผวนของราคาเนื่องจากการลดอัตราส่วนที่อาจเกิดขึ้น คล้ายกับ ETF, MMF และฟิวเจอร์สคลัง
การหักล้างมาร์จิ้นอัตโนมัติที่ขับเคลื่อนด้วยสัญญาอันชาญฉลาดอาจนำไปสู่แรงกดดันด้านสภาพคล่องในขณะเดียวกันก็จำเป็นต้องบรรลุเป้าหมายการชำระบัญชีที่รวดเร็ว
เพิ่มเลเวอเรจ:
Tokenization สามารถเพิ่มเลเวอเรจของระบบการเงินได้โดยตรง ตัวอย่างเช่น สินทรัพย์อ้างอิงของโทเค็นสามารถตั้งสมมุติฐานใหม่ได้ หรือตัวโทเค็นเองสามารถออกแบบให้เป็นอนุพันธ์ได้
Tokenization มีศักยภาพในการสร้างหลักทรัพย์จากสินทรัพย์ที่มีสภาพคล่องหรือจริงที่สามารถนำมาใช้เป็นหลักประกันได้
เพิ่มความซับซ้อนและความทึบ:
การแปลงโทเค็นนำไปสู่ความสามารถในการประกอบได้มากขึ้น และสินทรัพย์ใหม่ๆ ที่ไม่ใช่แบบดั้งเดิมที่ถูกเพิ่มเข้าไปในระบบนิเวศทางการเงินดิจิทัลอาจเพิ่มความซับซ้อนและความทึบของระบบการเงินได้อย่างมาก
สัญญาอัจฉริยะที่มีการเข้ารหัสไม่ดีสามารถกระตุ้นให้เกิดธุรกรรมทางการเงินที่ไม่จำเป็นได้อย่างรวดเร็ว และก่อให้เกิดผลลัพธ์ที่ไม่ได้ตั้งใจ
การแยกตัวกลางของอุตสาหกรรมการธนาคาร:
ตั๋วเงินคลังโทเค็นอาจพิสูจน์ได้ว่าเป็นทางเลือกที่น่าสนใจแทนการฝากเงินในธนาคาร และมีศักยภาพที่จะขัดขวางระบบธนาคาร ซึ่งส่งผลเสียต่อการดำเนินงานหลัก
ความเสี่ยงในการดำเนินงานของสกุลเงินที่มีเสถียรภาพ:
แม้ว่าจะมีการสนับสนุนหลักประกันที่ดีขึ้น แต่ Stablecoin ก็ไม่น่าจะเป็นไปตามหลักการ NQA ที่จำเป็นในการสนับสนุนโทเค็น
การวิ่งของ Stablecoin เป็นเรื่องปกติในช่วงไม่กี่ปีที่ผ่านมา และการล่มสลายของ Stablecoin หลัก ๆ เช่น Tether อาจนำไปสู่การขายออกในพันธบัตรกระทรวงการคลังระยะสั้น
การออกแบบ DLT/Blockchain สำหรับพันธบัตรรัฐบาลกลางแบบโทเค็น: องค์ประกอบกรอบงาน
การสร้างกรอบการทำงานที่ส่งเสริมความไว้วางใจและการยอมรับทั่วทั้งอุตสาหกรรมเป็นสิ่งจำเป็นสำหรับการขยายสินทรัพย์ดิจิทัลและเทคโนโลยีบัญชีแยกประเภทแบบกระจาย เนื่องจากการฉ้อโกง การหลอกลวง และการโจรกรรมเพิ่มขึ้นตามสัดส่วนการเติบโตของตลาดสินทรัพย์ดิจิทัล ซึ่งทำลายความไว้วางใจในเทคโนโลยีพื้นฐาน
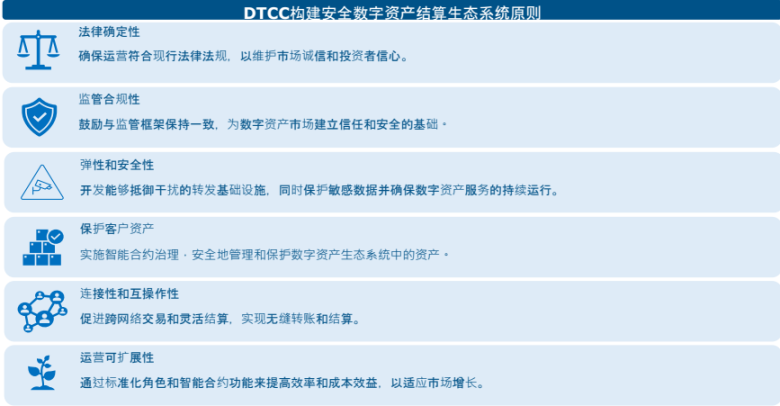
จนถึงปัจจุบัน โครงการ crypto ที่สำคัญส่วนใหญ่ได้รับการพัฒนาบนบล็อกเชนสาธารณะและไม่ได้รับอนุญาต นี่ถือเป็นหนึ่งในแหล่งท่องเที่ยวหลักของบล็อคเชน
เราเชื่อว่าสถาปัตยกรรมนี้ไม่เหมาะสำหรับการนำพันธบัตรรัฐบาลกลางมาใช้ในวงกว้าง:
ตัวเลือกเทคโนโลยี: บล็อกเชนสาธารณะที่ไม่ได้รับอนุญาตใช้กลไกที่เป็นเอกฉันท์ที่ซับซ้อน (เช่น Proof-of-Work, Proof-of-Stake) ทำให้ยากต่อการประมวลผลธุรกรรมปริมาณมากอย่างมีประสิทธิภาพ
ช่องโหว่ในการดำเนินงาน: บล็อกเชนเหล่านี้อาศัยโหนดแบบกระจายอำนาจโดยไม่มีอำนาจจากส่วนกลาง ซึ่งนำไปสู่ช่องโหว่
ช่องโหว่ด้านการกำกับดูแล: บล็อกเชนสาธารณะขาดโครงสร้างการกำกับดูแลที่ชัดเจน ซึ่งเพิ่มความเสี่ยงที่ระบบจะล้มเหลวหรือผู้โจมตีใช้ประโยชน์จากช่องโหว่ในบล็อกเชน
ความเสี่ยงด้านความปลอดภัย: ลักษณะการกระจายอำนาจและการขาดการตรวจสอบบล็อกเชนสาธารณะเพิ่มความเสี่ยงในการหาประโยชน์และการโจมตี สิ่งนี้สามารถเห็นได้ในกรณีทางประวัติศาสตร์ที่มีการใช้ช่องโหว่ใน Bitcoin และ Ethereum
ปัญหาการฟอกเงินและการปฏิบัติตามกฎระเบียบ: บล็อกเชนสาธารณะที่ไม่ได้รับอนุญาตอนุญาตให้มีการไม่เปิดเผยตัวตน ซึ่งอาจอำนวยความสะดวกในกิจกรรมที่ผิดกฎหมาย เช่น การฟอกเงิน และการหลีกเลี่ยงการลงโทษ รวมถึงการหลบเลี่ยงการคว่ำบาตร
โทเค็นของตลาดการเงินอาจต้องมีการพัฒนาบล็อกเชนที่ควบคุมโดยหน่วยงานภาครัฐหรือเอกชนที่เชื่อถือได้เพียงแห่งเดียวหรือหลายแห่ง
องค์ประกอบด้านกฎระเบียบ
กฎระเบียบด้านสินทรัพย์ดิจิทัลและสกุลเงินดิจิทัลได้เพิ่มขึ้นทั่วโลกในช่วงไม่กี่ปีที่ผ่านมา แต่ยังคงมีการกระจัดกระจายและเต็มไปด้วยช่องโหว่
สหรัฐอเมริกา: กฎระเบียบในสหรัฐอเมริกายังคงกระจัดกระจาย โดยอำนาจการกำกับดูแลแพร่กระจายไปยังหน่วยงานต่างๆ เช่น SEC, CFTC และ FinCEN
รับรองการพัฒนาที่มีความรับผิดชอบของสินทรัพย์ดิจิทัล (2022): คำสั่งผู้บริหารที่ลงนามในปี 2022 โดยสรุปยุทธศาสตร์ทั่วทั้งรัฐบาลเพื่อจัดการกับโอกาสและความเสี่ยงของสินทรัพย์ดิจิทัล คำสั่งดังกล่าวเรียกร้องให้มีการพัฒนากรอบการกำกับดูแลสินทรัพย์ดิจิทัล — House-passed Financial Innovation and Technology for the 21st Century Act of 2024 (FIT 21) ซึ่งจะเป็นความพยายามที่สำคัญที่สุดและครอบคลุมที่สุดในการควบคุมสินทรัพย์ดิจิทัล, Stablecoins และ cryptocurrencies
สหภาพยุโรป: กฎหมายควบคุมตลาดสินทรัพย์ดิจิทัล (MiCA) จะมีผลบังคับใช้ในปี 2567 MiCA เป็นกรอบการกำกับดูแลที่ครอบคลุมฉบับแรกของสหภาพยุโรปสำหรับสกุลเงินดิจิทัลและสินทรัพย์ดิจิทัล และควบคุมผู้ให้บริการ เช่น การแลกเปลี่ยนและผู้ดูแล มุ่งเน้นไปที่การคาดการณ์ผู้บริโภค การกำกับดูแลเหรียญเสถียร มาตรการป้องกันการฟอกเงิน และความโปร่งใสของผลกระทบต่อสิ่งแวดล้อม หน่วยงานที่ได้รับใบอนุญาตภายใต้ MiCA สามารถดำเนินการโมเดล "หนังสือเดินทาง" ได้ทั่วทั้งสหภาพยุโรป ทำให้สามารถให้บริการแก่รัฐสมาชิกทั้งหมดภายใต้กรอบการทำงานที่เป็นหนึ่งเดียว
ผลกระทบต่อตลาดธนารักษ์
สมมติว่าแนวโน้มปัจจุบันในการเลือกหลักประกันของ Stablecoin ยังคงดำเนินต่อไป (หรือได้รับคำสั่งจากหน่วยงานกำกับดูแล) การเติบโตอย่างต่อเนื่องของ Stablecoin จะสร้างความต้องการเชิงโครงสร้างสำหรับคลังเงินระยะสั้นของสหรัฐฯ ในขณะที่ Stablecoin เป็นตัวแทนของตลาด Treasury เมื่อเวลาผ่านไป ตลาดพันธบัตรรัฐบาลอาจเผชิญกับความเสี่ยงในการขายมากขึ้นเนื่องจากการดำเนินไปในตลาดเหรียญมีเสถียรภาพ ลักษณะการไถ่ถอนและการชำระราคาที่แตกต่างกันอาจส่งผลให้สภาพคล่องและอายุไม่ตรงกันระหว่างโทเค็นและสินทรัพย์อ้างอิง ซึ่งอาจทำให้ความไม่มั่นคงทางการเงินในตลาดการเงินรุนแรงขึ้น
ผลิตภัณฑ์ตั๋วเงินคลัง "อนุพันธ์" ที่สร้างโทเค็นสามารถสร้างตลาดอ้างอิงระหว่างดิจิทัลและเนทิฟ (เช่น ฟิวเจอร์สหรือการซื้อขายผลตอบแทนรวม) ซึ่งจะสร้างอุปสงค์เพิ่มเติมและนำไปสู่ความผันผวนที่เพิ่มขึ้นในระหว่างการลดอัตราส่วนหนี้สิน
ในช่วงที่ความผันผวนด้านลบเพิ่มสูงขึ้น การเติบโตและการจัดตั้งสถาบันของตลาดสกุลเงินดิจิทัล (Bitcoin) อาจสร้างการป้องกันความเสี่ยงเพิ่มเติมและความต้องการคุณภาพสูงสำหรับหลักทรัพย์ Tokenized Treasury ความต้องการด้านคุณภาพอาจเป็นเรื่องยากที่จะคาดเดาได้ ความต้องการในการป้องกันความเสี่ยงอาจมีโครงสร้าง แต่ขึ้นอยู่กับว่ากระทรวงการคลังของสหรัฐฯ ยังคงป้องกันความเสี่ยงต่อความผันผวนของสกุลเงินดิจิทัลในช่วงขาลงอย่างไร
การแปลงโทเค็นสามารถสร้างการเข้าถึงหลักทรัพย์ของกระทรวงการคลังได้มากขึ้นสำหรับกลุ่มออมทรัพย์ในประเทศและทั่วโลก โดยเฉพาะครัวเรือนและสถาบันการเงินขนาดเล็ก ซึ่งอาจนำไปสู่ความต้องการคลังสหรัฐที่เพิ่มขึ้น
การแปลงโทเค็นสามารถปรับปรุงสภาพคล่องในการซื้อขายตั๋วเงินคลังโดยการลดความขัดแย้งในการดำเนินงานและการชำระบัญชี
สรุปแล้ว
แม้ว่าตลาดโดยรวมสำหรับสินทรัพย์ดิจิทัลยังมีขนาดเล็กเมื่อเทียบกับสินทรัพย์ทางการเงินแบบดั้งเดิม เช่น หุ้นหรือพันธบัตร แต่ความสนใจในสินทรัพย์ดิจิทัลได้เติบโตขึ้นอย่างมากในช่วงทศวรรษที่ผ่านมา
จนถึงปัจจุบัน การเติบโตของสินทรัพย์ดิจิทัลได้สร้างความต้องการที่เพิ่มขึ้นเล็กน้อยสำหรับคลังระยะสั้น โดยหลักๆ ผ่านการใช้งานและความนิยมของเหรียญ stablecoin
การนำ Bitcoin และสกุลเงินดิจิทัลที่มี "ความผันผวนสูง" มาใช้ในระดับสถาบันอาจนำไปสู่ความต้องการป้องกันความเสี่ยงที่เพิ่มขึ้นสำหรับหลักทรัพย์ธนารักษ์ระยะสั้นในอนาคต
การพัฒนา DLT และบล็อกเชนนำมาซึ่งความหวังสำหรับโครงสร้างพื้นฐานตลาดการเงินใหม่และ "บัญชีแยกประเภทแบบครบวงจร" จะปรับปรุงประสิทธิภาพการดำเนินงานและเศรษฐกิจ
มีโครงการและโครงการนำร่องที่กำลังดำเนินอยู่หลายโครงการทั้งภาครัฐและเอกชนเพื่อใช้ประโยชน์จากเทคโนโลยีบล็อกเชนในตลาดการเงินแบบดั้งเดิม โดยเฉพาะ DTCC และธนาคารเพื่อการชำระหนี้ระหว่างประเทศ (BIS)
ธนาคารกลางและดอลลาร์โทเค็น (CBDC) อาจจำเป็นต้องมีบทบาทสำคัญในการชำระเงินด้วยโทเค็นและโครงสร้างพื้นฐานการชำระเงินในอนาคต
สภาพแวดล้อมทางกฎหมายและข้อบังคับจำเป็นต้องพัฒนาพร้อมกับความก้าวหน้าในการแปลงโทเค็นของสินทรัพย์แบบดั้งเดิม ความเสี่ยงด้านการปฏิบัติงาน กฎหมาย และทางเทคนิคจำเป็นต้องได้รับการพิจารณาอย่างรอบคอบเมื่อตัดสินใจเลือกการออกแบบโครงสร้างพื้นฐานด้านเทคโนโลยีและโทเค็น
โครงการวิจัยควรรวมถึงการออกแบบ ลักษณะ และข้อกังวลของโทเค็นการคลัง การแนะนำ CBDC อธิปไตย เทคโนโลยี และความเสี่ยงทางเทคนิค
ปัจจุบัน ความเสี่ยงด้านความมั่นคงทางการเงินยังคงต่ำเนื่องจากตลาดสินทรัพย์โทเค็นมีขนาดค่อนข้างเล็ก อย่างไรก็ตาม ความเสี่ยงด้านความมั่นคงทางการเงินจะเพิ่มขึ้นเนื่องจากการเติบโตที่แข็งแกร่งของตลาดสินทรัพย์โทเค็น
เส้นทางข้างหน้าควรรวมถึงแนวทางที่ระมัดระวังซึ่งนำโดยหน่วยงานกลางที่เชื่อถือได้พร้อมการสนับสนุนอย่างกว้างขวางจากผู้มีบทบาทภาคเอกชน





