


当前市场的焦点问题:AI资本开支是「见顶」还是「中期调整」


- 核心的な見方:ジェフリーズは、金融市場の動きはすでにAI資本支出サイクルのピークアウトに似ているが、実体面の証拠を欠いていると指摘。現在の核心的な論点は、これが本当の頂点なのか中期調整なのかという点にあり、3つのリスクシグナルが同時に発現しつつある。
- 重要な要素:
- エヌビディアがAIエコシステムの「中央銀行」として機能し、オフバランスシート・エクスポージャーが膨大:420億ドルの買収コミットメント、610億ドルの株式投資、1645億ドルのリース保証、631億ドルの売掛金。ガバナンスの転換が資金調達チェーンのシステミックな引き締めを引き起こす可能性がある。
- ハイパースケーラー各社の利益の質に疑問符:4社合計の年換算純利益増加分2480億ドルのうち、1980億ドルは「その他の営業外収益」の18倍急増によるもので、これを除くとコア利益の増加はわずか15%にとどまる。
- 「ネオクラウド」への圧力が顕著:CoreWeaveの株価は25%調整し、ドル建て債券利回りは約15.7%に上昇。投機的なコンピューティング需要の縮小が、コンピューティングパワー全体の価格を押し下げる可能性がある。
- 米BISが東南アジアおよびブラジル向けAIチップ輸出にライセンス要件を導入。規制審査の強化と資金調達の逼迫が重なり、グローバルなコンピューティング資本支出の地域分布と拡張ペースを再構築している。
原文作者:董静
原文来源:ウォール・ストリート・見聞
金融市場の行動パターンは、ますますAI資本支出サイクルがピークに達したかのように見えているが、現時点ではこの判断を裏付ける説得力のある「実体面の証拠」はまだ存在しない。ジェフリーズ(Jefferies)は、現在の市場の核心的な分歧は、これがAI資本支出サイクルの真の頂点なのか、それとも上昇サイクルの中の中期調整なのかという点にあると見ている。
追風交易台の報道によると、ジェフリーズは11月19日に発表した最新リサーチレポートで、この核心的な判断をめぐって複数のリスクシグナルが同時に発酵していると述べている。
NVIDIAがAIエコシステムの中で果たす「中央銀行」の役割は、ガバナンス転換の圧力に直面している。その膨大なオフバランス財務エクスポージャーが一旦縮小すれば、AI融資チェーン全体にシステミックな引き締め効果をもたらすだろう。
同時に、ハイパースケーラー(hyperscaler)の利益の質は市場からより厳格な審査を受けており、AI関連投資に伴う非現金の帳簿上の利益を除くと、その核心的な利益成長率は表面の数字をはるかに下回っている。
さらに、米国商務省産業安全保障局(BIS)は、複数の東南アジア諸国およびブラジル向けのAIチップ輸出に許可要件を課すと発表し、世界の算力資本支出の地域分布と拡大ペースをさらに再形成している。
同社は、上記の3つの論理線が相互に絡み合い、ともに現在のAI資本支出サイクルの性質を定める上での核心的な争点を構成していると見ている。
市場シグナルとサイクルの性質:価格付けが「地上の証拠」に先行
ジェフリーズのレポートは明確に指摘している。金融市場の行動パターンはすでにAI資本支出サイクルのピークにますます似てきているが、現時点ではこの判断が成立することを証明する説得力のある「地上の証拠」はまだ不足している。
レポートは11月5日のリサーチレポートの分析アプローチを踏襲し、当面は市場シグナルを基準として、現在の局面を2つのシナリオの争いとして整理している。
第一に、これはAI資本支出サイクルの真の頂点(peak)である。第二に、これは上昇サイクルの中の中期調整(mid-cycle correction)にすぎない。
レポートは、より多くのファンダメンタルズの証拠が浮上するまではこの判断は未決着であり、現在の投資家が直面する最も重要な性質規定の問題であると見ている。
NVIDIAの「中央銀行」としての役割:膨大なオフバランスエクスポージャーとガバナンス転換リスク
NVIDIAは過去2年間、AIエコシステム全体の「出資者」と「保証者」を深く務めており、その財務エクスポージャーの規模は市場のこれまでの一般的な認識をはるかに超えている。Tomasz Tunguzが11月12日に発表した整理によると、NVIDIAの関連コミットメントには以下が含まれる。
420億ドルの技術買収コミットメント。
610億ドルの株式投資で、229社のスタートアップと13社の上場企業をカバー。
1645億ドルのリース保証とクラウド算力容量の底支えで、相応の資本準備金の計上が必要。
631億ドルの顧客売掛金で、支払期間は最長1年に達する。
ガバナンス面の変化が市場の注目を集めている。13年間にわたりNVIDIAの最高財務責任者を務め、現在は暫定CEOを兼任するColette Kressは、上記の大規模な財務リスクエクスポージャーに対して留保的な態度を示している。レポートは、NVIDIAが積極的なマッチングモデルからより慎重な財務規律へと転換すれば、AI取引の「リーダー」であるNVIDIAは、AI資本支出と融資チェーン全体に明らかな引き締めの波及効果をもたらすと見ている。
「ネオクラウド」(Neoclouds)への圧力は特に顕著である。NVIDIAは以前、「ネオクラウド」、すなわちデータセンタースタートアップを、ハイパースケーラー以外の重要な算力代替需要源と見なしていた。注目すべきは、Googleの親会社AlphabetのTPUを含め、各ハイパースケーラーが自社開発チップを推進していることである。
関連する波紋が広がるにつれ、CoreWeaveの株価は情報が伝わって以降25%調整し、その米ドル債の利回りは約15.7%に上昇し、強い信用と生存への圧力が現れている。
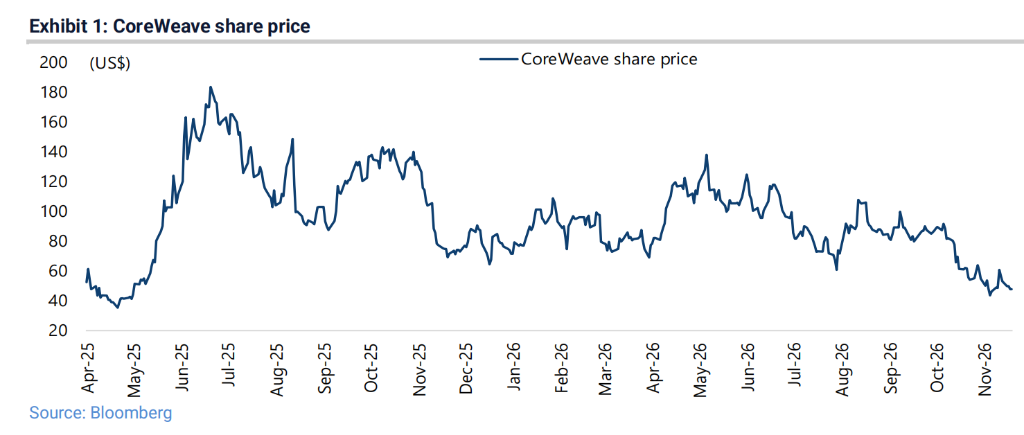
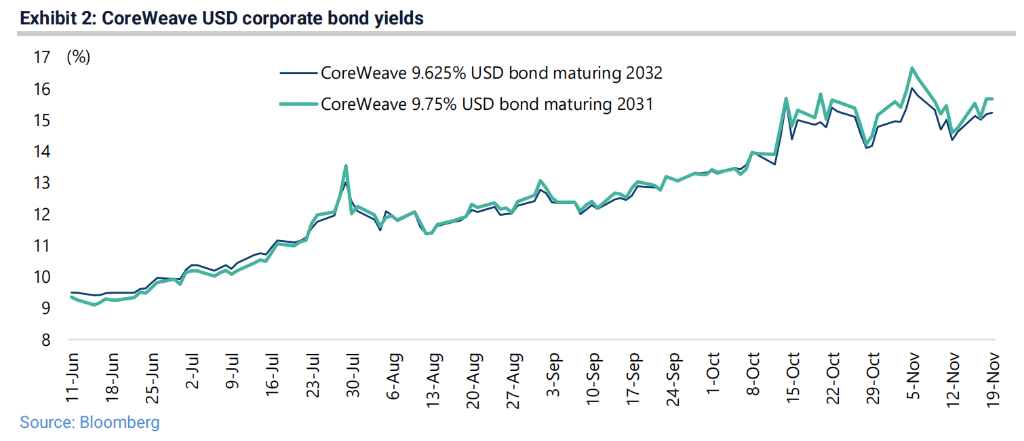
レポートは、最も投機的な算力需要の一部が縮小すれば、他の参加者の算力価格を押し下げる可能性があり、ひいてはAI算力の需給構造全体に再価格付けの圧力をもたらすと見ている。
ハイパースケーラーの利益分解:資本支出リターンの「再帰性」への警告
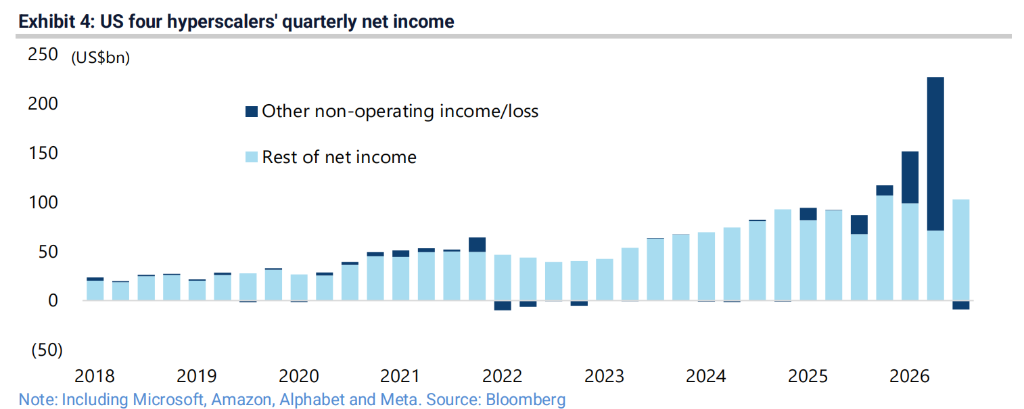
ジェフリーズのレポートは、Microsoft、Amazon、Alphabet、Metaの4社のハイパースケーラーの利益構造を詳細に分解し、前期の利益成長がかなりの程度、AI関連投資に伴う非現金の帳簿上の利益に依存しており、核心的な営業利益の実質的な改善によるものではないことを明らかにしている。
レポートが追跡する「その他の非営業損益」項目は、主に未上場のAI関連投資の未実現帳簿損益などの非現金項目を含む。この項目の四半期合計値は2Q26の+1550億ドルから3Q26の-90億ドルへと急反転し、最近のAI関連資産価格の下落による帳簿上の戻しを直接反映している。
年率換算の口径で見ても、データは示唆に富む。3Q26までの過去12ヶ月間で、4社合計の年率純利益は1Q25までの12ヶ月間より73%上昇し、2,480億ドル増加した(3400億ドルから5880億ドルへ)。しかし、この増加分のうち、年率「その他の非営業収入」は120億ドルから18倍の2090億ドルへと急増し、増加分の大部分(1980億ドル)を貢獻した。一方、この項目を除いた残りの年率純利益はわずか15%の成長で、510億ドル増加した(3290億ドルから3790億ドルへ)。
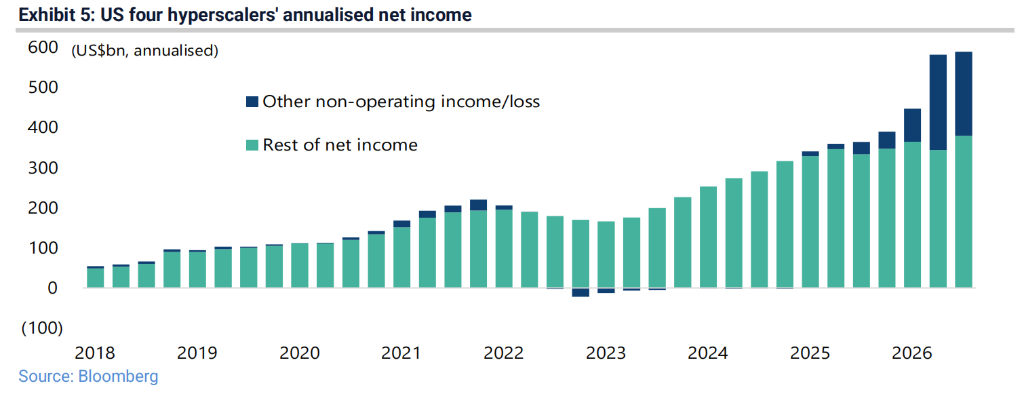
レポートは、これが前期のAI強気市場の「再帰性」による帳簿利益の増幅作用を浮き彫りにし、市場を巨額資本支出の実際のリターン率に対してますます敏感にさせていると指摘している。AI関連資産価格の調整に伴い、この「再帰性」は逆方向に働き始めている。
同時に、米国商務省産業安全保障局(BIS)は、東南アジアなどの国々向けのAIチップ輸出に輸出許可要件を課すと発表した。
輸出管理の厳格化、規制審査の高度化、融資環境の逼迫という3重の圧力が重なり、越境算力拡大と一部の外部資金に依存するデータセンタープロジェクトがより高いコンプライアンスと資金のハードルに直面することを意味する。レポートは、これが世界のAI資本支出の地域分布と拡大の傾きに影響を与えると見ている。





