


Gate リサーチ:時間ウィンドウにおける方向性取引、Gateイベントコントラクトが暗号資産から株式へ拡大


- 核心的見解:タイムスライス市場は価格方向、固定時間ウィンドウ、結果決済を組み合わせ、連続する相場を個別に価格設定・決済可能なバイナリイベントに変換します。予測市場の情報集約機能と金融市場の短期周期取引属性を兼ね備え、その長期的価値は決済の公平性、流動性、コンプライアンス構築にかかっています。
- 主要要素:
- コントラクト価格は市場の集合的判断を反映しますが、客観的確率と同一ではなく、マーケットメーカーのリスク補償、流動性ディスカウント、取引コストも含まれます。
- 2026年5月から10月まで、Polymarketの5分間暗号資産上昇・下落市場の累計取引量は約18.66億ドル、Predict.Funは約4.81億ドルで、後者は10月の取引量シェアが47.93%に上昇し、取引件数シェアは52.65%に達しました。
- Predict.Funの1件あたり平均約定額は約9.69ドルで、Polymarketの12.95ドルを下回り、高頻度・少額の構造を示しています。
- GateイベントコントラクトはBTC、ETHの5分から4時間の周期をカバーし、Chainlink TWAPで決済され、価格レンジは0.01から0.99 USDTで、レバレッジなし、強制清算なしです。
- TradFi 15分市場の資産はQQQ、MU、NVDAなどに集中し、上位4銘柄がサンプル量の約66.9%を占め、流動性分布は不均一です。
- 秒単位の市場はデータ遅延、タイムスタンプ精度、決済ソースの選択などの公平性課題に直面し、スプレッドとスリッページの比率が顕著に上昇します。
- 期待収益の公式p-cは、真の勝率が買値に含まれる確率を上回る場合にのみ、取引が正の期待値を持つことを示しています。
概要
• タイムスライス市場は、価格の方向性、固定された時間枠、結果の決済を組み合わせることで、連続的な相場を個別に価格設定・取引・決済できる二元イベントの連続へと変換する。広義の予測市場と比較して、その対象資産、期限、決済ルールはより標準化されており、取引行動も金融市場における短期の確率取引に近い。
• 短期契約の価格は市場による結果への集合的な判断を反映できるが、価格は流動性、マーケットメーカーのリスク補償、在庫圧力、取引コスト、ユーザーのリスク選好にも影響されるため、客観的な確率と直接同一視することはできない。
• 時間粒度がさらに秒単位へと細分化されると、データ遅延、注文確認、サーバー時刻、データソース時刻、決済時刻の間の差異が取引の公平性により直接的に影響する。スプレッド、手数料、スリッページの短い窓での影響もさらに高まる。
• Gate は短期方向性取引を製品化しており、BTC、ETH などの暗号資産の 5 分、15 分、1 時間、4 時間の上昇・下落イベントをカバーし、さらに株式イベント契約へと拡張している。
はじめに
タイムスライス市場は、価格の方向性、固定された時間枠、結果の決済を組み合わせた取引形態である。ユーザーが直面するのは期限のない方向性の見方ではなく、境界が明確な二元問題である。すなわち、5 分、15 分、1 時間、または 4 時間の窓が終了した時点で、対象資産の価格が窓の開始時点に対して上昇したか下落したかである。これにより連続的な相場が、個別に価格設定・取引・決済できるイベントの連続へと分割される。
この種の市場は広義の予測市場と制度の骨格を共有している。すなわち、将来の結果には不確実性があり、参加者は取引を通じて判断を表明し、契約価格は分散した情報を集約し、正しい側はあらかじめ設定されたルールに従って払い戻しを受ける。米国商品先物取引委員会(CFTC)はイベント契約を、明確なイベント、限られた結果、固定された払い戻し、満期時間を持つ契約と要約しており、価格は通常、参加者による結果への集合的な判断を反映する。
タイムスライス市場の特殊性は、金融資産価格の短期的な方向性をイベント変数とし、期限を分や時間単位に標準化し、継続的な相場、オーダーブック、データソース、自動決済システムに依存して運営される点にある。Gate は BTC、ETH などの暗号資産を対象とした 5 分、15 分、1 時間、4 時間の方向性イベントをカバーし、株式イベント契約も上線している。
一、概念とメカニズム:時間そのものが契約に入る
1.1 連続価格から離散イベントへ
従来の現物取引では、ユーザーは資産を購入し、将来のある時点で売却し、収益は保有期間中の価格変動に依存する。時間は収益に影響を与えるが、通常は単一の取引の結果条件を直接構成することはない。無期限契約ではユーザーは方向性を中心にポジションを構築できるが、固定された満期時間はない。オプションは満期日、行使価格、プレミアムを含むが、収益関数はより複雑である。
タイムスライス市場は、確定した長さの将来の時間を製品定義に書き込み、窓の終了時に限られた結果を提示する。対象資産を X、窓の開始時点を t0、窓の終了時点を t1、開始時点の価格を P0、決済価格を P1 とする。P1 が P0 以上であれば結果は Up、P1 が P0 未満であれば結果は Down となる。トレーダーは具体的な目標価格を先に予測する必要はなく、重点は sign(P1-P0) の方向性の判断に移る。
この処理は意思決定の次元を圧縮し、製品理解のハードルも下げる。ユーザーは通常、3 つの変数を確定するだけでよい。どの対象資産を取引するか、どのくらいの時間を選択するか、上昇に賭けるか下落に賭けるかである。契約価格と数量が損益構造を決定し、決済ルールが結果の有効性を決定する。時間枠はしたがって、もはや相場チャート上の観察区間に過ぎず、契約の権利、リスクの境界、最終的な払い戻しの一部となる。
タイムスライス市場は価格の表現方法も変える。上昇シェアの決済価値が 1 USDT であり、市場価格が 0.6 USDT であると仮定すると、手数料、スプレッド、リスク選好を考慮しない場合、この価格は市場の上昇結果への集合的な判断が約 60% であると解釈できる。しかし価格は客観的な確率と直接同一視することはできない。そこにはマーケットメーカーのリスク補償、在庫圧力、流動性ディスカウント、取引コスト、ユーザーのリスク選好も含まれているからである。
1.2 決済ソース、タイムスタンプ、周期構造
タイムスライス市場の信頼性は決済ルールに依存する。P0 と P1 は必ずしも某取引所の某一秒の約定価格と等しいとは限らず、プラットフォームは事前に価格ソース、サンプリング方式、タイムスタンプ、タイムゾーン、データ欠損処理、境界条件を規定する必要がある。時間加重平均価格を使用する場合、単一の極端な約定が最終結果に与える影響は比較的限定的である。単一ポイント価格を使用する場合、決済はある瞬間の市場状態に近づくが、瞬間的な流動性や異常気配の影響を受けやすくなる。
周期の長さが市場の微細構造を決定する。5 分の窓は突発的なニュース、オーダーブックの不均衡、資金調達率、先物ベーシス、出来高、短期アービトラージの影響を受ける。15 分の窓はより多くの約定と情報を吸収できる。1 時間と 4 時間の窓はトレンド、マクロイベント、クロスマーケットの連動をより反映しやすい。周期が短いほどフィードバック速度は速くなり、ノイズ、スプレッド、執行遅延が収益に占める割合も高くなる。
時間枠は取引行動の連続性も決定する。連続してローリングする 5 分のセッションは価格経路の大部分を共有する可能性があり、ユーザーは同じ相場の中で繰り返しポジションを調整し、前後のイベントの出来高と価格は互いに独立ではない。こうして形成される市場は、互いに関連しない一連の予想問題というよりも、連続的な確率曲線上の高頻度取引に近い。
二、広義の予測市場との境界
2.1 共通の制度骨格
広義の予測市場は将来のイベント結果を中心に取引を組織する。イベントは選挙結果、スポーツ試合、天候条件、経済データ、企業発表であり得るし、金融資産がある期間内に上昇したかどうかでもあり得る。市場は通常、二元または多元的な結果を提供し、ユーザーはある結果を表すシェアを購入し、価格はオーダーブックまたは自動マーケットメイク機構によって形成され、最終的に公開ルールに従って決済される。
タイムスライス市場はそれと 4 つの共通特徴を持つ。第一に、両者とも不確実な将来を取引可能な結果に変換する。第二に、市場価格は情報集約機能を担い、分散した判断を動的な気配に圧縮する。第三に、正しい側は通常、固定または事前に約定された払い戻しを受け、誤った側は決済価値を失う。第四に、市場の公信力は明確なイベント定義、信頼できるデータソース、独立した決済ルール、安定した紛争処理メカニズムに依存する。
情報機能の観点から見ると、予測市場の価値は取引収益だけでなく、分散した知識を観察可能な価格に集中させることにもある。CFTC の公開説明はイベント契約を予測、リスク管理、情報集約に使用できる市場ツールとみなしている。Polymarket の製品ドキュメントも結果シェアの価格をイベント発生確率への市場の即時的な表現と解釈しているが、同時に価格は需給によって決定され、プラットフォームが提示する固定オッズと同一ではないと強調している。
2.2 5 つの重要な差異
第一に、イベント変数が異なる。広義の予測市場のイベント変数は政治、スポーツ、天候、政策、経済データから来ており、金融価格は多くのイベントタイプの一つに過ぎない。タイムスライス市場は対象資産価格の開始時点に対する方向性を直接イベント変数とし、イベントと金融相場は高度に同構である。
第二に、期限構造が異なる。広義の予測市場の期限は数分から数年まで及ぶことがあり、ユーザーは試合、公式データ、選挙結果を待つ可能性がある。タイムスライス市場の主な特徴は標準化された短周期であり、セッションは連続して生成され、ユーザーはすぐに結果のフィードバックを得る。
第三に、決済データが異なる。政治やスポーツの市場は通常、公式機関、試合主催者、公開文書による結果確認を待ち、テキスト解釈や確認遅延に直面する可能性がある。金融方向性市場は指数、取引所価格、オラクルデータ、または規定の加重価格に依存するため、データ同期、タイムゾーン、取引時間帯、取引停止、異常気配の問題を解決する必要がある。
第四に、能力構造が異なる。広義の予測市場はニュース収集、イベント知識、事実判断に依存する。タイムスライス市場は相場の読み取り、板情報分析、ボラティリティの理解、執行速度、資金規律に、より依存する。窓が短いほど、マクロのナラティブに対する市場微細構造の影響がより顕著になる。
第五に、リスク形態が異なる。広義の予測市場の主なリスクには、イベント定義の曖昧さ、情報の非対称性、流動性不足、決済紛争が含まれる。タイムスライス市場はさらに、高ノイズ、高回転、連続的な結果フィードバックによる行動リスクに耐えなければならない。ユーザーは一連の短い窓を繰り返しのアービトラージ機会と誤解しやすく、スプレッド、手数料、スリッページ、誤った判断の累積的影響を過小評価しやすい。
したがって、タイムスライス市場は広義の予測市場の中で金融化の度合いが高い細分方向と見なすことができる。それは予測市場の結果価格設定と情報集約機能を保持しつつ、対象資産、時間、決済ルールをより標準化された取引製品にしたものである。
三、短周期予測市場の取引構造:オンチェーンと中央集権型プラットフォーム
3.1 5 分市場:Predict.Fun が周辺シェアから半数近い出来高へ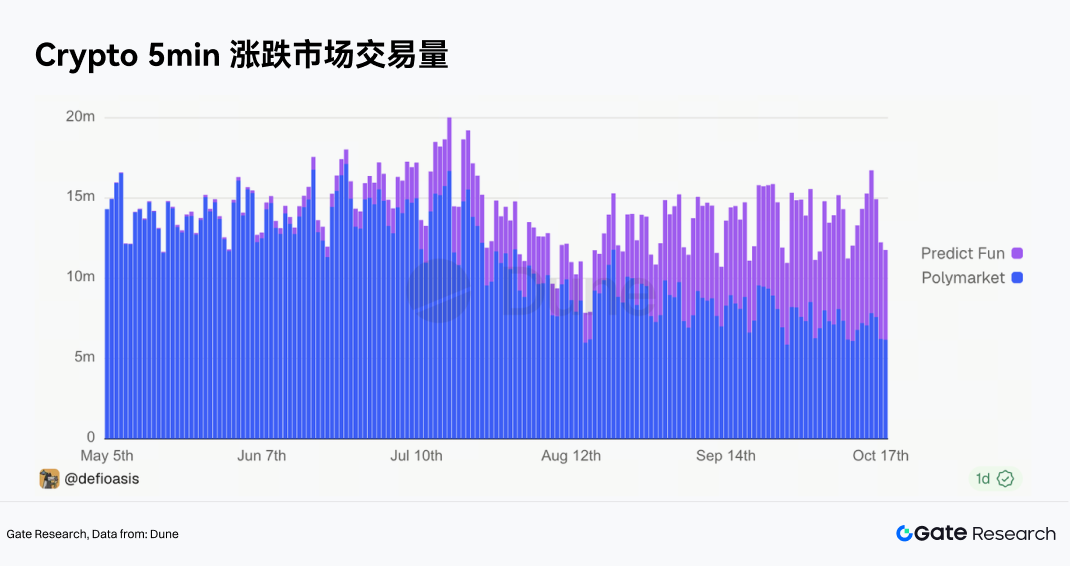
2026 年 5 月 5 日から 10 月 18 日の間、Polymarket の 5 分暗号資産上昇・下落市場の累計出来高は約 18.66 億ドル、累計取引件数は約 1 億 4,420 万件、1 日平均出来高は約 1,118 万ドル、1 日平均取引件数は約 86.33 万件、1 日平均独立トレーダー数は約 1.30 万人であった。Predict.Fun の累計出来高は約 4.81 億ドル、累計取引件数は約 4,960 万件、1 日平均出来高は約 288 万ドル、1 日平均取引件数は約 29.7 万件、1 日平均独立トレーダー数は約 5,138 人であった。
両プラットフォームを合計した出来高は約 23.47 億ドルである。累計出来高で計算すると、Predict.Fun は 20.5% を占める。累計取引件数で計算すると、約 25.6% を占める。1 日あたりの独立トレーダー数の合計で計算すると、約 28.3% を占める。Predict.Fun のシェアは資金規模から取引件数、さらに参加人数へと段階的に上昇しており、そのユーザーの平均 1 件あたりの取引金額がより低く、取引頻度がより高いことを示している。Polymarket の 1 件あたりの平均約定金額は約 12.95 ドル、Predict.Fun は約 9.69 ドルである。Predict.Fun の出来高シェアは取引件数シェアを下回っており、少数の大口資金でシェアを獲得したのではなく、より強い高頻度・少額利用構造を形成していることを示している。
プラットフォームシェアの変化速度は総量よりも、5 分市場で何が起きているかをよく示している。5 月の Predict.Fun の出来高シェアはわずか約 0.72% であったが、6 月には 4.31% に上昇し、7 月には 16.46%、8 月は 24.59%、9 月は 40.46%、10 月の 18 日までの期間にはさらに 47.93% に上昇した。取引件数シェアの変化はより速く、10 月にはすでに 52.65% に達している。同期間、Polymarket は依然として大きな累計規模を維持しているが、その月次出来高は 5 月の約 3.73 億ドルから 10 月の 18 日までの期間には 1.28 億ドルに減少した。Predict.Fun は 5 月の約 270.6 万ドルから 10 月の約 1.178 億ドルに上昇した。総量だけを見れば市場は依然として Polymarket が主導している。しかし、市場シェア、競争構造はすでに単一プラットフォームが活動の大半を占める状態から、2 つのプラットフォームが共同で短周期需要を担う状態へと移行している。
取引ピークもプラットフォーム構造の変化を示している。Polymarket の 1 日出来高の最高値は約 1,712 万ドルで、6 月 25 日に現れた。Predict.Fun の 1 日最高値は約 890 万ドルで、10 月 15 日に現れた。両社合計の 1 日出来高のピークは約 2,003 万ドルで、7 月 17





