






Gate リサーチ:利上げが暗号資産市場に与える影響:流動性ショック、資産分化とシナリオ推計


- 核心的見解:2026年9月にFRBが25ベーシスポイントの利上げを再開するが、単発の利上げ自体の衝撃は限定的であり、暗号資産市場の中期的な方向性を真に決定するのは、その後の金利経路、インフレ動向、市場のレバレッジ水準であり、利上げイベントそのものではない。
- 重要要素:
- 8月のCPIは前年同月比3.4%上昇、コアCPIは前年同月比2.4%となり、エネルギーと住居の項目の圧力は依然として高い。ドットプロットは年末の金利中央値が4.1%に上昇することを示し、さらなる引き締めの可能性を示唆している。
- 利上げは4つの経路を通じて伝達される:無リスク利回りの押し上げ、実質金利の上昇、ドルの強化、暗号資産市場の高レバレッジ清算連鎖の増幅。
- 歴史的なサイクルによる差異は顕著である:2017年の利上げは強気相場を妨げず、2022年の急速な利上げと業界の信用危機の重なりにより年間の時価総額は約64.1%下落し、2023年7月は十分に織り込まれていたためBTCは7日間でわずか0.16%の下落にとどまった。
- 2026年9月の決定後、BTCは7日間で11.58%上昇、ETHは11.94%上昇、SOLは18.70%上昇し、2023年の平均値を大幅に上回り、政策の着地とリスク選好の回復を反映している。
- 資産の分化は顕著である:BTCは相対的な防御性を持ち、ETHはステーキング利回りと無リスク金利との競争による制約を受け、SOLなどの高ベータアルトコインは上昇・下落いずれも弾力性がより大きい。
- ステーブルコインとRWAについては、価格ではなく資金規模を観察すべきであり、高金利は資金を無収益のステーブルコインからオンチェーン米国債などのRWA商品へ移行させる可能性がある。
はじめに
2026年9月、FRBは25ベーシスポイントの利上げを発表した。これは3年余りぶりに政策金利を再び引き上げる決定である。過去の経済過熱下での利上げとは異なり、今回の政策調整は、インフレ率が依然として2%目標を上回り、米国経済が底堅さを保つ一方で、世界のリスク資産がすでに長期にわたる高金利環境を経験してきたという背景の下で行われた。暗号資産市場にとって、今回の利上げの意味は単なる25ベーシスポイントの金利上昇にとどまらない。それ以上に重要なのは、金融政策が徐々に緩和方向へ転換するとの市場の従来の予想を覆したことであり、そして「高金利はいつまで続くのか」という重要な問いを再び突きつけたことである。
理論的には、利上げは無リスク利子率と暗号資産を保有する機会費用を高め、実質金利、ドル、世界の流動性を通じてBTCやETHなどのリスク資産に影響を及ぼす。しかし歴史的な経験が示すように、利上げと暗号資産市場の下落の間には単純な一対一の対応関係は存在しない。2015—2018年、2022—2023年、そして2023年7月の数回の利上げにおいて、BTCのパフォーマンスには明らかな差異が見られ、業界のサイクル、市場のレバレッジ、政策への期待も同様に重要な役割を果たした。
本稿では、今回の利上げの原因から出発し、金融政策が暗号資産市場に影響を与える主な経路を整理するとともに、過去の利上げサイクルを踏まえて、BTC、ETH、アルトコイン、ステーブルコイン、RWAなどの資産が受けうる異なる影響をさらに分析することで、今回の利上げが短期的な衝撃を意味するのか、それとも新たな高金利の再価格付けの始まりを意味するのかを判断する。
1. FRBはなぜ9月に利上げしたのか
1.1 インフレ率は依然として2%目標を明確に上回る
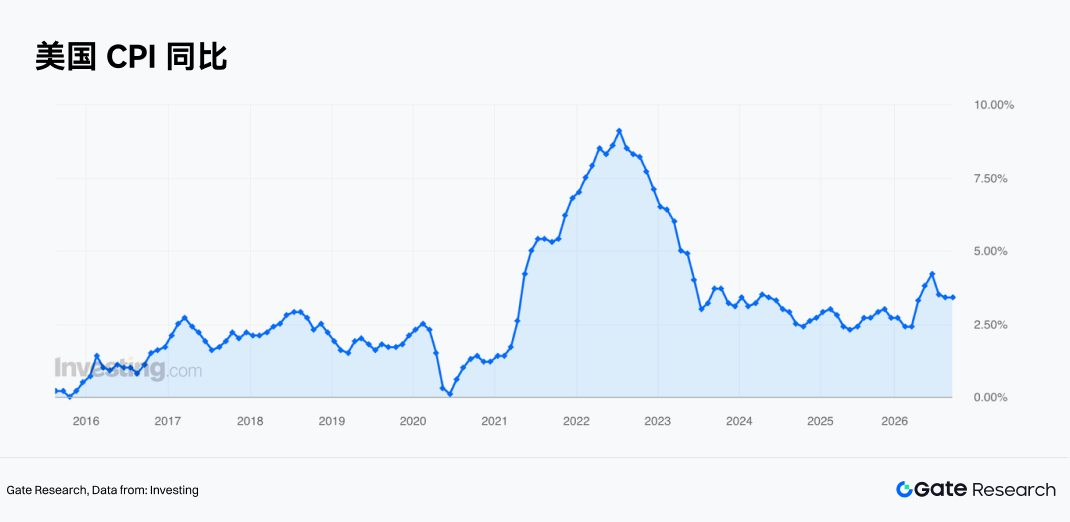
CPIの推移を見ると、米国のインフレ率は2026年上半期に明らかに反発した。CPI前年同月比の伸び率は1月の2.4%から5月には4.2%へと急速に上昇し、その後やや鈍化したものの、低下の過程は順調ではなかった。8月のCPIは前月比0.4%上昇し、7月の0.1%を大きく上回った。前年同月比では3.4%上昇と7月と同水準で、FRBの長期的なインフレ目標である2%を依然として明確に上回っている。
内訳を見ると、8月のエネルギー価格は前月比2.1%上昇し、うちガソリン価格は3.9%上昇して、当月の総合CPI上昇分の3分の1以上を占めた。住居費も0.3%上昇した。一方、食品とエネルギーを除いたコアCPIは前月比0.3%上昇、前年同月比2.4%上昇だった。これは、インフレ率が年央のピークからはやや鈍化したものの、全体的な物価圧力は依然として高く、エネルギーや住居費などの主要項目に引き続き上昇圧力が存在することを意味しており、FRBが9月に再び利上げする重要な根拠となった。
9月の最新の経済予測を見ると、FRBは米国経済成長の見通しをやや改善させた一方で、インフレ率と政策金利の予想を上方修正した。
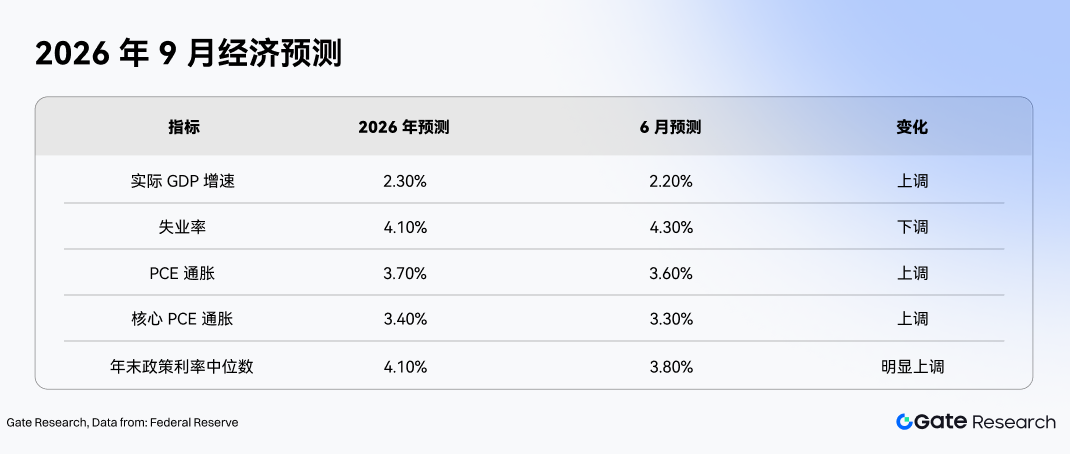
この予測群は比較的明確なシグナルを発している。経済活動は依然として堅調な拡大を維持しており、国内消費、生産性、資本投資は力強く、雇用の伸びと労働供給はほぼ一致し、失業率も目立って上昇していない。しかし同時に、FRBを悩ませるインフレ率は下がりにくくなっている。言い換えれば、米国経済には当面目立った景気後退圧力がなく、それがFRBに利上げを継続しインフレを抑制する余地を与えている。
1.2 FRBは市場のインフレ対策への信認を維持する必要がある
経済データそのものに加えて、FRBは市場がそのインフレ抑制の決意を信頼しているかも考慮する必要がある。インフレ率が長期間2%目標を上回る中で、FRBがなかなか追加措置を講じなければ、家計や企業は「高インフレはより長く続く」との予想を次第に受け入れる可能性がある。ひとたびこうした予想が形成されれば、企業は値上げしやすくなり、労働者もより高い賃金を要求するようになり、最終的にインフレはより頑固になる。
同時に、FRBのインフレ抑制能力に対する市場の疑念は、長期米国債利回りや期間プレミアムを押し上げ、金融市場の不確実性をさらに高める可能性もある。したがって、9月の利上げは現在のインフレ指標への対応であるだけでなく、市場に明確なシグナルを発信するものでもある。すなわち、インフレ率が依然として目標を明確に上回る限り、FRBは引き締め気味の金融政策を維持し続ける用意があるということだ。
1.3 9月の利上げは終点ではない可能性がある
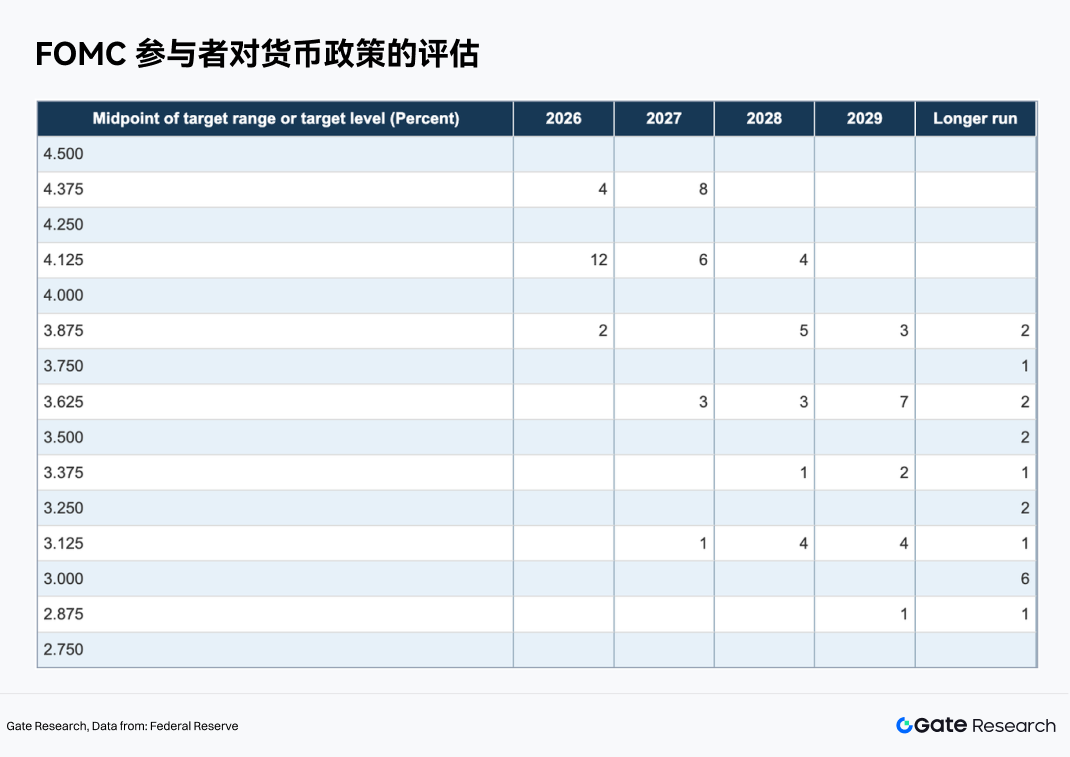
今回の25ベーシスポイントの利上げよりも、市場が気にしているのは、FRBが今後さらに利上げを続けるかどうかである。9月のドットチャートでは、2026年末のフェデラルファンド金利の予測中央値が4.1%に上昇し、今回の利上げ後の目標レンジの中点3.875%を上回った。18名の参加者のうち16名が、年末の金利が少なくとも4.125%に達すると予想している。
これは、大多数のFRB当局者が現在の金利水準ではインフレを完全に抑制するには依然として不十分である可能性があると考えており、年内に一段の引き締めが行われる可能性が残っていることを意味する。したがって、金融市場にとって、9月の利上げ自体は最大の変数ではない。本当に注目すべきは、今後数カ月のインフレと雇用のデータ、そしてFRBが金利をさらに引き上げるかどうかである。今後のデータが依然として「経済は強く、インフレは高い」を示すならば、市場はより高い金利がより長く維持されること、さらには追加利上げの可能性を再評価する必要がある。
2. 利上げは暗号資産市場にどう影響するか
前の部分ではFRBがなぜ利上げするのかを説明したが、暗号資産市場にとってより重要な問題は、実は「利上げがどのような経路を通じてBTC、ETH、その他の暗号資産に影響するのか」である。
結果として言えば、利上げはビットコインの供給量を直接変えるものでも、ブロックチェーン上の取引活動を直接減らすものでもないが、世界の資金のコストと流れを変える。ドルの金利が上昇すると、低リスク資産がより魅力的になり、世界の流動性と投資家のリスク選好もそれに伴って変化し、最終的に暗号資産市場へと波及する。
2.1 無リスク利子率の上昇により、暗号資産保有の魅力が低下
利上げの最も直接的な影響はドル資産のリターンを高めることである。BTCやETHなどの暗号資産自体は固定の法定通貨建て利息を提供しないため、短期米国債やマネーマーケットファンドなどの低リスク資産の利回りが絶えず上昇すると、投資家は大きな価格変動を負わなくても比較的相応のリターンを得ることができる。このとき、資金配分の選択が変化する。低リスクのドル資産を保有するだけでも高いリターンが得られるのであれば、投資家が追加のリスクを負ってBTCやETHなどの資産を配分する意欲は自然と低下する。
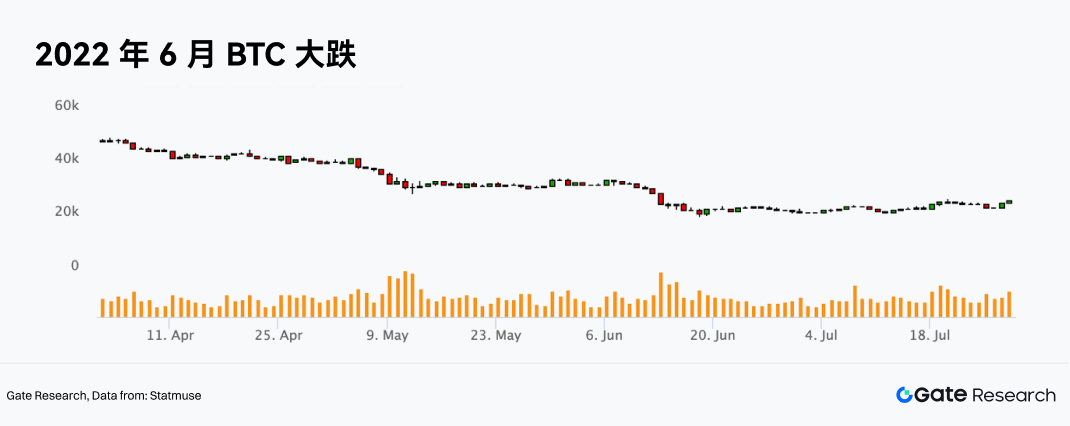
2022年6月は比較的典型的な事例である。当時、米国のインフレ率は予想を上回り続け、市場はFRBの引き締め度合いに関する予想を急速に引き上げた。6月15日、FRBは最終的に一度に75ベーシスポイントの利上げを実施し、フェデラルファンド金利の目標レンジを1.50%—1.75%に引き上げた。これは1994年以来最大幅度の単次利上げである。
インフレ率の予想超過と金融政策の急速な引き締めに加えて、暗号資産業界内部でも深刻な信用・流動性危機が進行していた。Celsiusによる出金停止、スリーアローズ・キャピタル(3AC)の流動性困難などの出来事が市場のパニックをさらに深刻化させ、大規模なデレバレッジを引き起こした。BTCは6月10日の約29,084ドルから6月18日の約19,018ドルへと、8日間で累計約34.6%下落し、取引時間中には一時約17,709ドルまで下落した。
こうした影響はアルトコインでより顕著に現れることが多い。BTCやETHに比べて、多くのアルトコインは安定したキャッシュフローや成熟した価値の裏付けを欠いており、価格は市場のナラティブ、資金流入、リスク選好により依存している。資金コストが上昇すれば、こうした資産は通常よりバリュエーションの収縮に直面しやすい。
2.2 実質金利の上昇により、リスク資産全体が圧力を受ける
フィッシャー方程式で近似的に表すと、実質金利 ≈ 名目金利 - インフレ率となる。
実質金利が低く市場の流動性が潤沢なとき、投資家はより高リスク・高リターンの資産を求める傾向があり、暗号資産市場は増分資金を獲得しやすい。逆に、実質金利が上昇し、安全資産がすでに高いリターンを提供できるようになると、資金の高ボラティリティ資産への需要は低下する。
したがって、利上げの影響は単に米国債利回りが高くなることに限らず、実質金利をさらに押し上げ、全体的な金融状況を引き締める可能性があることにある。株式にとって、金利上昇は将来キャッシュフローの割引率の上昇を意味し、バリュエーションは通常抑制される。暗号資産には完全に対応する伝統的なキャッシュフロー評価モデルはないが、同様に世界の流動性と投資家のリスクテイク意欲に高度に依存している。
IMFの関連研究も、FRBの金融引き締めが世界のリスクテイク経路を通じて暗号資産に影響を及ぼす可能性を示している。機関投資家の参入増加に伴い、暗号資産市場と株式などの伝統的リスク資産との連動性も高まっている。したがって、利上げが暗号資産市場に与える影響は孤立したプロセスではなく、世界のリスク資産の再価格付けの一部である。
2.3 ドル高により、BTCやETHの購入コストが上昇
さらに、金利変化の最も直接的な影響はドルを通じて暗号資産市場に伝わる。具体的には、米国の金利が上昇し、他の主要経済圏が同時に利上げしない場合、ドル資産の利回り優位性が通常拡大し、より多くの資金をドルへと引き寄せる。これは暗号資産市場に複数の圧力を形成する可能性がある。一方では、ドル高は一部の非ドル投資家がBTCやETHなどのドル建て資産を購入するコストを高める。他方では、世界の資金がドル現金や米国債などの資産をより好むことで、高リスク市場へ流れる資金も減少する。特に世界の流動性が同時に引き締まる局面では、暗号資産とテック株など金利に敏感なリスク資産が同時に圧力を受ける可能性がある。
2.4 暗号資産市場の高レバレッジが変動をさらに増幅
マクロ環境の変化が市場の大きな方向性を決める一方で、暗号資産市場自身の高レバレッジ構造がこうした影響をさらに増幅する可能性がある。伝統的な市場と比べて、暗号資産市場は24時間取引を実施し、同時に永久先物、証拠金取引、担保貸付、クロスプラットフォームのレバレッジを広く利用している。利上げがリスク選好を低下させ、BTCやETHが下落し始めると、高レバレッジのポジションは急速に証拠金圧力に直面する可能性がある。市場はこれにより自己強化的な連鎖を形成する可能性がある。
価格下落 → 証拠金不足 → レバレッジポジションの強制決済 → 売り注文の増加 → 市場流動性の低下 → 価格のさらなる下落
したがって、時にマクロ面の衝撃自体はそれほど大きくなくても、市場が以前に大量の高レバレッジのロングを蓄積していた場合、価格の小幅な下落が集中清算を引き起こし、最終的には当初のマクロ衝撃の幅度をはるかに超える市場変動へと発展する可能性がある。
3. 過去の利上げサイクルが市場に与えた影響
歴史的に見ると、利上げと暗号資産市場の下落の間には単純な一対一の対応関係は存在しない。異なるサイクルにおいて、暗号資産の金融政策への反応には明らかな差異がある。利上げがすでに始まっていてもBTCが上昇を続けられる場合もあれば、急速な流動性引き締めが市場の下落幅を明らかに増幅する場合もある。この差異を生む鍵は、利上げの速さ、市場が事前に価格付けしていたかどうか、そして当時暗号資産業界自体がどのような段階にあったかにある。
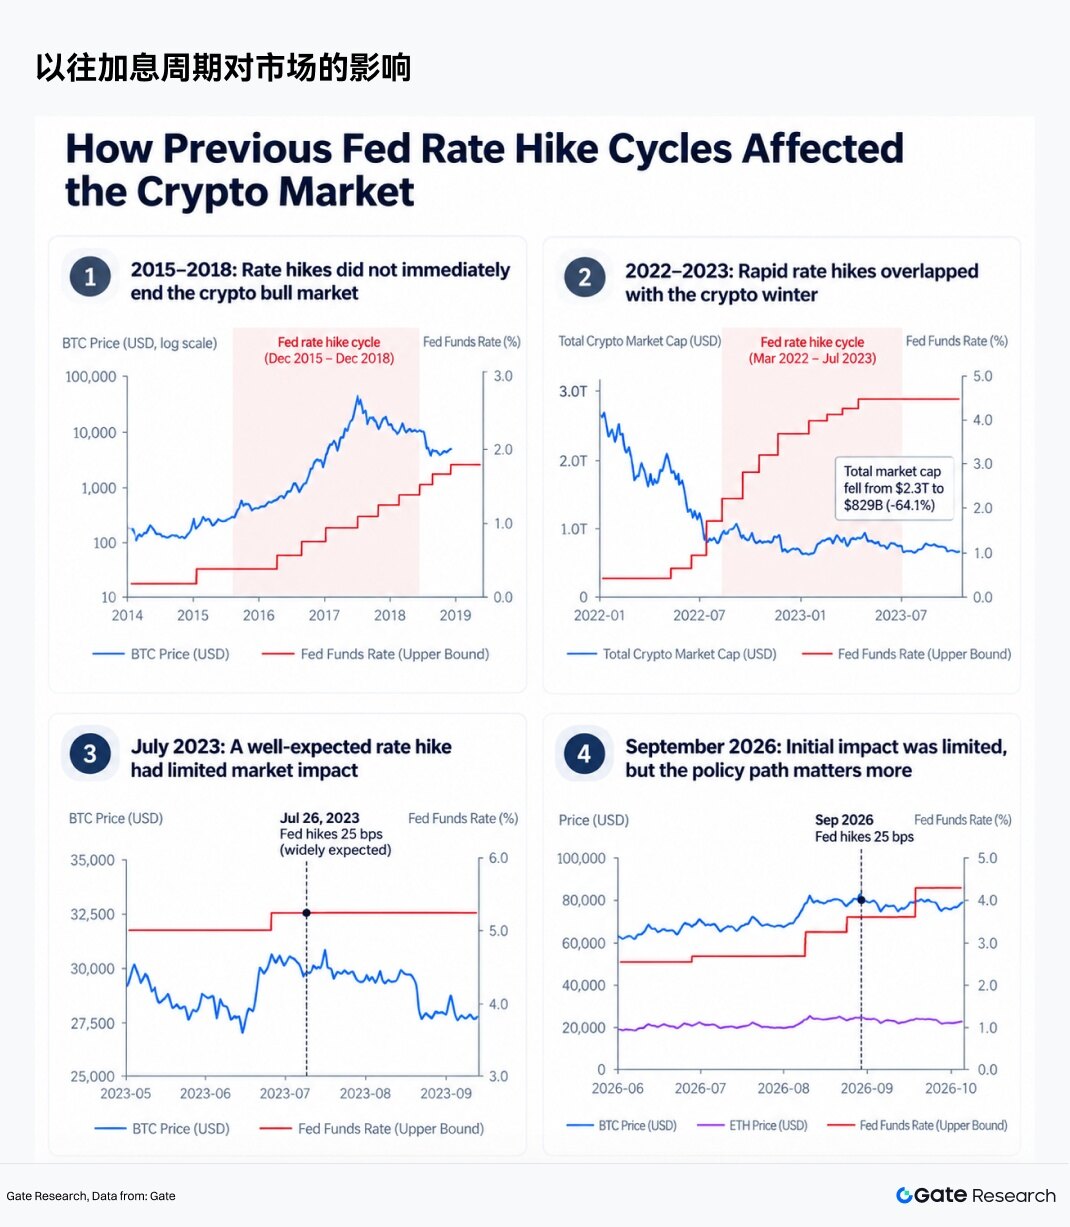
3.1 2015—2018年:利上げは必ずしも暗号資産の強気相場を即座に終わらせない
FRBは2015年末から利上げサイクルに入ったが、BTCはそれに伴ってすぐに弱気相場に転じたわけではない。むしろ、2017年に暗号資産市場は大規模な上昇を迎え、BTC価格は急速に上昇し、ICOブームも大量の新規資金を市場に引き込んだ。
この段階は、利





