






Gate リサーチ:AI 駆動のクロスアセット取引戦略、GCRA モデルと Gate のマルチプロダクト執行


- 核心的な見解:AI 取引システムの価値は、短周期の価格予測から市場状態の識別とリスクバジェット管理へと移行しつつあります。本レポートでは GCRA クロスアセット戦略を提唱し、BTC、ETH、SOL と米国株のテクノロジー資産を統一的なリスクフレームワークに組み込み、コスト控除後の収益によってモデルの有効性を測定します。
- 重要なポイント:
- BTC、ETH、SOL は直近7日間でそれぞれ約21.3%、27.4%、25.3%上昇し、日足 RSI はいずれも75を超え、未決済建玉は24時間以内に1.84%〜3.31%減少しており、トレンドは継続しつつも短期的な混雑とレバレッジの収縮が見られる状態です。
- ETH の7日間ボラティリティは7.14%に達し、30日間ボラティリティの約1.86倍となっており、短周期のボラティリティ拡大が顕著です。BTC の市場シェアは約60%で、アルトコインシーズン指数はわずか37であり、上昇は高流動性資産に集中しています。
- GCRA は日次判断・時間単位執行を採用し、トレンドと混雑のデュアルスコア、ボラティリティ目標(年率10%〜12%)、相関制約、および複数のサーキットブレーカー規則を通じて目標ポジションを生成します。
- 株式側では、QQQ/SPY、NVDA/QQQ、BTC/QQQ の3つの相対価格系列によってリスクバジェットを決定し、決算発表日の前後3取引日をイベントウィンドウとして個別にマークします。
- Gate の現物、無期限契約、株式直接接続、CFD、TradFi Perps が執行ルーティングを構成し、手数料、スプレッド、スリッページ、資金調達率、およびオーバーナイト手数料に基づいて純限界利益を計算し、優位性が不十分な場合は注文をキャンセルします。
- システムにはモデル降格メカニズムが設けられており、例えば20日間の Rank IC が過去の第10百分位を下回る場合、またはコスト控除後の収益が2期連続でマイナスとなった場合には、線形ベンチマークに切り替え、リスク管理機能のみを維持します。
概要
• AI トレーディングシステムの応用の重心は、短周期の価格予測から市場状態の識別、クロスアセットのランキング、リスクバジェット、イベント抽出、執行コストの管理へと移行しており、モデルの価値はコスト控除後の収益とリスクの安定性によってより多く評価されるようになる。
• 暗号資産と株式市場は流動性、リスク選好、グローススタイルなどの共通のドライバーを共有しており、BTC、ETH、SOL、テック指数、AI リーディング銘柄は統一的なリスクフレームワークに組み込む必要がある。資産クラスの分散がファクターの集中を覆い隠すことを避けるためである。
• GCRA 戦略(Gate Cross-Asset Regime Allocation)は、マルチサイクルのトレンド、混雑度、ボラティリティ、相関シグナルを通じて日次ポジションを形成し、レバレッジ、ドローダウン、マージン、モデル失効の制約を設けることで、模擬口座および小規模な実口座での検証に明確な道筋を提供する。
• Gate の現物、無期限先物、株式直接接続、TradFi CFD、TradFi Perps はクロスアセットの執行体系を構成しており、商品の選択は保有期間、取引方向、流動性、資金調達率、オーバーナイトコスト、口座ルールによって決まる。
はじめに
AI トレーディングシステムの研究価値は、市場状態の識別、クロスアセットのランキング、リスクバジェット、テキストイベントの抽出、執行コストの管理に集約される。次のローソク足の方向を単一のモデルに委ねることは、ノイズ、過学習、市場レジームの変化の影響を受けやすい。本レポートは、毎日運用可能な実口座検証用のクロスアセット戦略を構築し、BTC、ETH、SOL、SPY、QQQ、AI 産業チェーン銘柄を統一フレームワークに組み込み、Gate の各商品の取引時間帯、資金コスト、口座構造、空売り能力に基づいて商品ルーティングを完了する。
暗号資産部分では、7 日リターン、7/30/90 日ボラティリティ、日足 RSI、ADX、資金調達率、ロングショート比率、24 時間の未決済建玉変化を併用する。株式部分では、直近 1 ヶ月の値動き、指数に対する相対的な強弱、個別銘柄の指数に対する相対リターン、イベントウィンドウを観察する。Gate のデータによると、BTC、ETH、SOL は直近 7 日間でそれぞれ約 21.3%、27.4%、25.3% 上昇し、3 資産の日足 RSI はいずれも 75 を上回り、未決済建玉は直近 24 時間で 1.84%—3.31% 減少した。市場は中期的なトレンドの継続、短期的な混雑度の上昇、レバレッジの限界的な収縮という混在した状態にある。
本稿は、マルチサイクルの状態、トレンドと混雑度のデュアルスコア、ボラティリティターゲット、クロスアセットの相関制約、Gate 商品の執行という実口座フレームワークを提案する。システムは毎日 1 回目標ポジションを形成し、日中はモデルが執行とサーキットブレーカーのみを担当し、短期的なノイズに基づいて頻繁に方向を反転させることはない。
本文は研究および教育目的のみに使用され、投資助言、取引の勧誘、収益の約束、自動発注の指示を構成するものではない。株式、暗号資産、CFD、無期限先物はいずれも元本損失を生じる可能性がある。レバレッジ、ギャップ、資金調達率、流動性の低下は損失を拡大させる。
一、データフレームワーク:スナップショットからマルチサイクルの証拠へ
1.1 暗号資産市場のサイクル階層
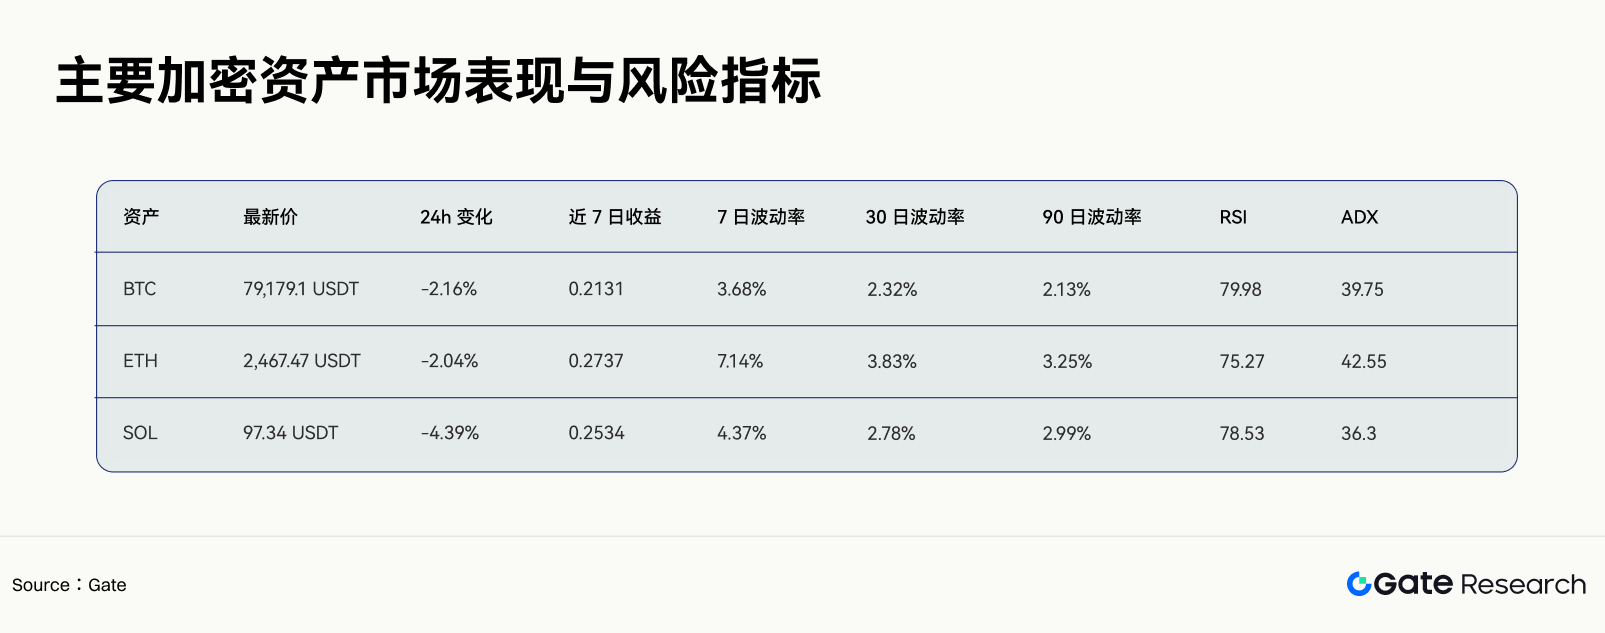
データ基準日:2026 年 8 月 26 日(本文のデータはすべて同日時点)
3 資産の 7 日リターンはいずれも有意にプラスであり、単日の調整は週次のトレンドを損なっていない。ETH の 7 日ボラティリティは 7.14% に達し、30 日ボラティリティの 1.86 倍に近づいており、短周期のボラティリティ拡大が ETH に集中していることを示している。BTC の 7/30/90 日ボラティリティは順に 3.68%、2.32%、2.13% であり、短期リスクも同様に上昇しているが、その幅度は ETH を下回る。
マルチサイクルの判断は以下の順序で行う:
• 90 日指標で基礎的なリスク環境を画定する;
• 30 日指標でトレンドとボラティリティバジェットを決定する;
• 7 日指標で加速、混雑、ボラティリティ拡大を識別する;
• 24 時間データはポジション変化と執行条件の確認にのみ使用する。
1.2 暗号資産市場の広がりと資金構造
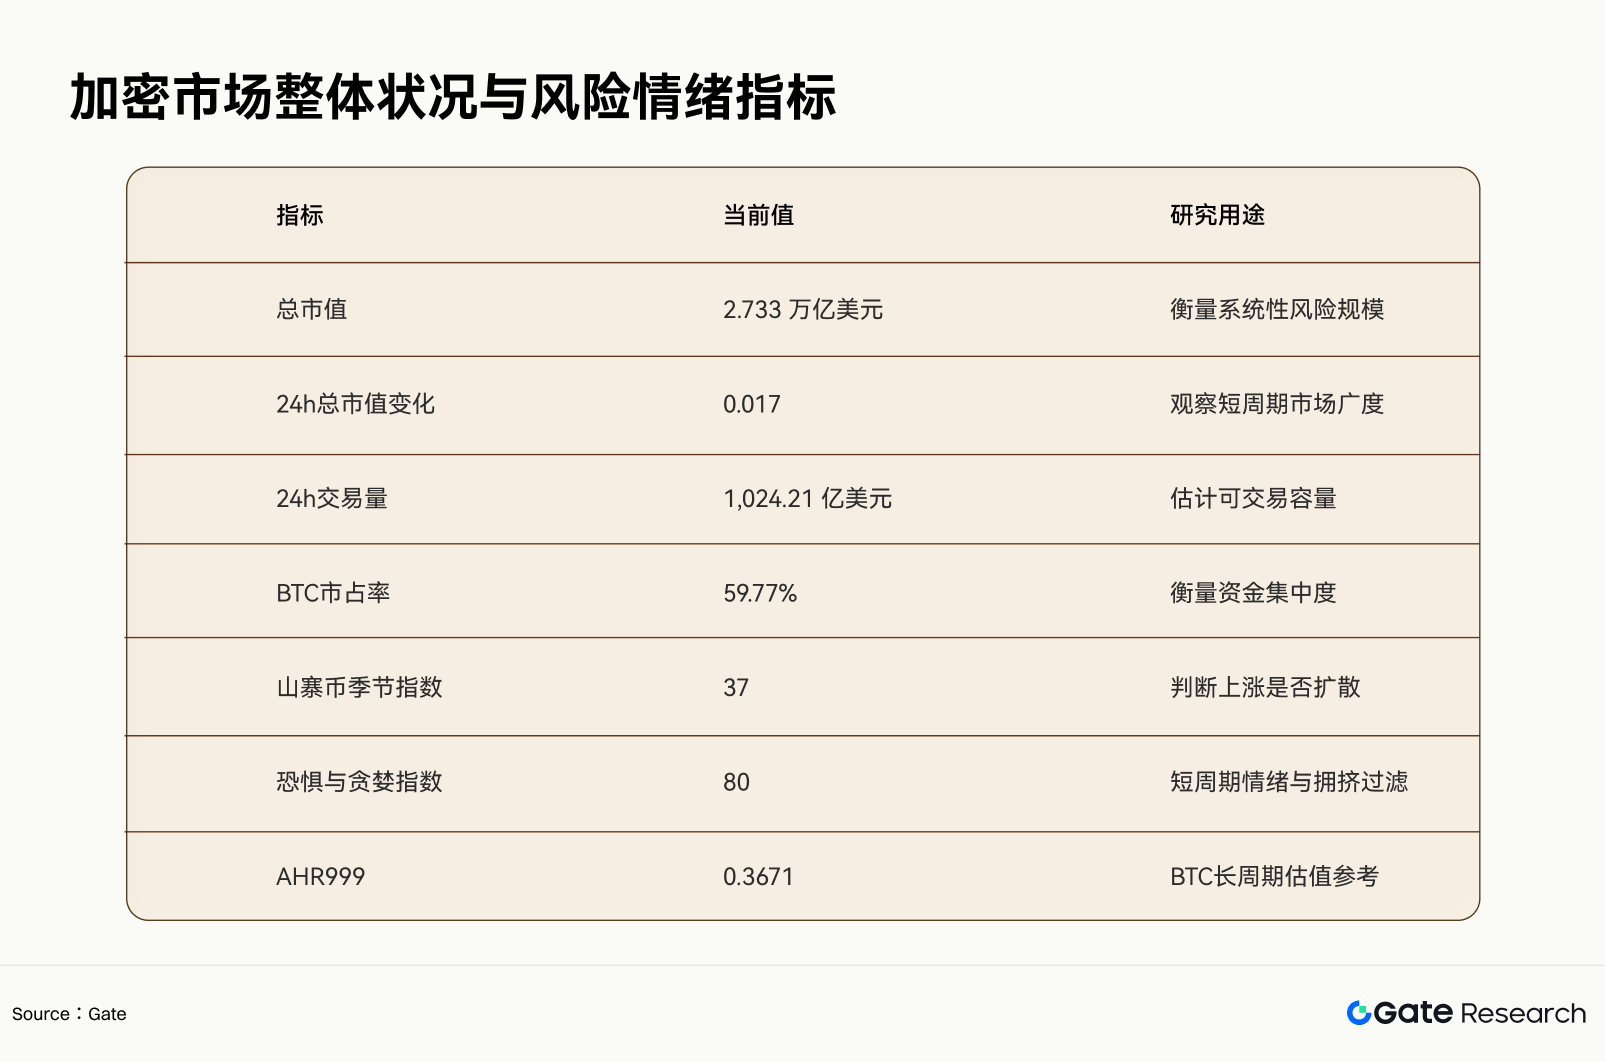
恐怖と貪欲指数は高水準にある一方、AHR999 は依然として低い領域にあり、2 つの指標は異なるサイクルをカバーしている。戦略は長期サイクルで配分エクスポージャーを維持し、短期サイクルで新規レバレッジを削減する。BTC のドミナンスは 60% に近く、アルトコインシーズン指数は 37 にとどまり、市場の上昇は依然として高流動性資産に偏っており、広範なアルトコインへの波及はまだ確認されていない。
1.3 デリバティブポジション:トレンド強度と混雑度を分けて処理する
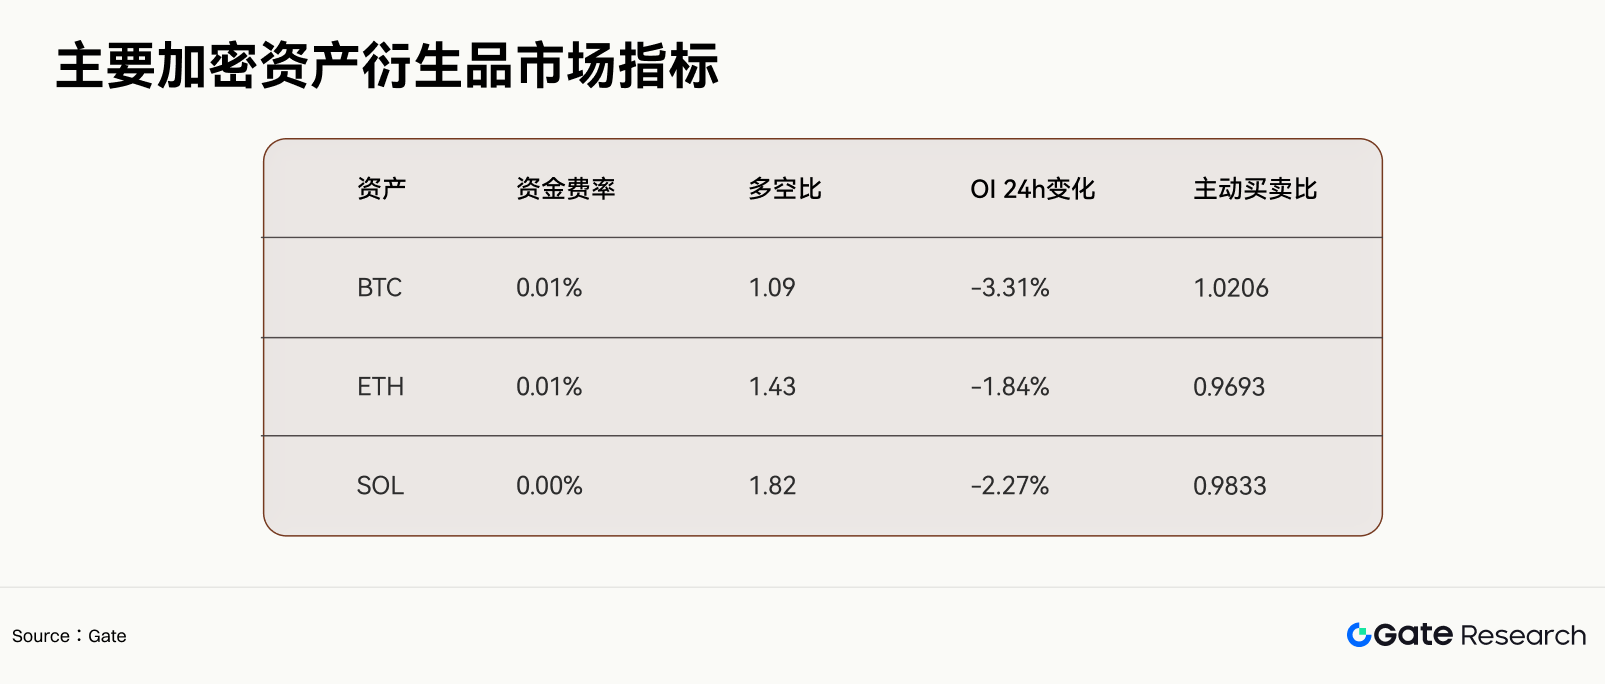
価格の下落と未決済建玉の減少が並行しており、レバレッジ資金は退出段階にある。BTC のテイカーボイセル比率は依然として 1 をわずかに上回るが、ETH と SOL は 1 を下回っている。SOL のロングショート比率は 1.82 に達し、混雑度は BTC と ETH を上回る。システムはこの段階でロング規模を削減するが、RSI が高水準であることを理由に直接逆張りポジションを構築することはない。
1.4 株式市場は月次の値動きと相対的な強弱を採用する
SPY は 2026 年 7 月 27 日から 8 月 25 日の期間で累計約 +3.66% 変化し、期間の高値と安値はそれぞれ約 778.98 と 731.00 であった。QQQ は 7 月に -6.60% の月次ドローダウンを記録し、8 月初旬には 7 月 31 日の 687.99 から 8 月 12 日の 723.70 へと回復し、グローススタイルは急速な修復を経験した。NVIDIA は 8 月 17 日から 24 日にかけて 225.01 から 208.48 へ下落し、その後 8 月 25 日に約 213 ドルまで反発しており、個別銘柄のイベントリスクは指数リスクを上回る。
株式モジュールは、ある日の QQQ や NVIDIA の騰落に基づいて取引シグナルを発するものではない。システムは 3 つの相対価格系列を使用する:
• QQQ / SPY:グローススタイルの市場全体に対する相対的な動き;
• NVDA / QQQ:AI リーディング銘柄のテック指数に対する相対的な動き;
• BTC / QQQ:暗号資産のリスク選好の米国グロース株に対する相対的な動き。
相対価格の 20 日傾き、60 日相関、ボラティリティ変化が共同で株式と暗号資産のリスクバジェットを決定する。決算発表日の前後 3 取引日は個別にイベントウィンドウとしてマークされ、モデルはイベントによるギャップを通常のトレンドサンプルとして扱ってはならない。
二、小規模実口座に投入可能な戦略
2.1 戦略名と目標
戦略名:Gate Cross-Asset Regime Allocation、略称 GCRA。
戦略の頻度は日次意思決定、時間単位執行である。観察プールには BTC、ETH、SOL、SPY、QQQ、NVDA、および Gate の実際の口座でアクセス可能な対応する株式、CFD、TradFi Perps が含まれる。戦略の目標は中期的なトレンドとクロスアセットの相対的な強弱の収益を獲得しつつ、ポートフォリオの年率目標ボラティリティを 10%—12% に管理することである。
2.2 毎日の運用時間
• UTC 00:10:Gate の暗号資産日足、資金調達率、OI、出来高データを読み込む;
• 米国市場クローズ後 30 分:SPY、QQQ、NVDA などの株式データを更新する;
• UTC 01:00:状態確率、資産スコア、翌日の目標リスクを計算する;
• UTC 01:00—03:00:暗号資産のリバランスを執行する;
• 次の米国取引日の寄り付き 30 分後:株式または CFD のリバランスを執行する;
• 日中 15 分ごと:サーキットブレーカー条件をチェックし、ポジション削減、一時停止、または執行継続のみを許可する。
2.3 市場状態スコア
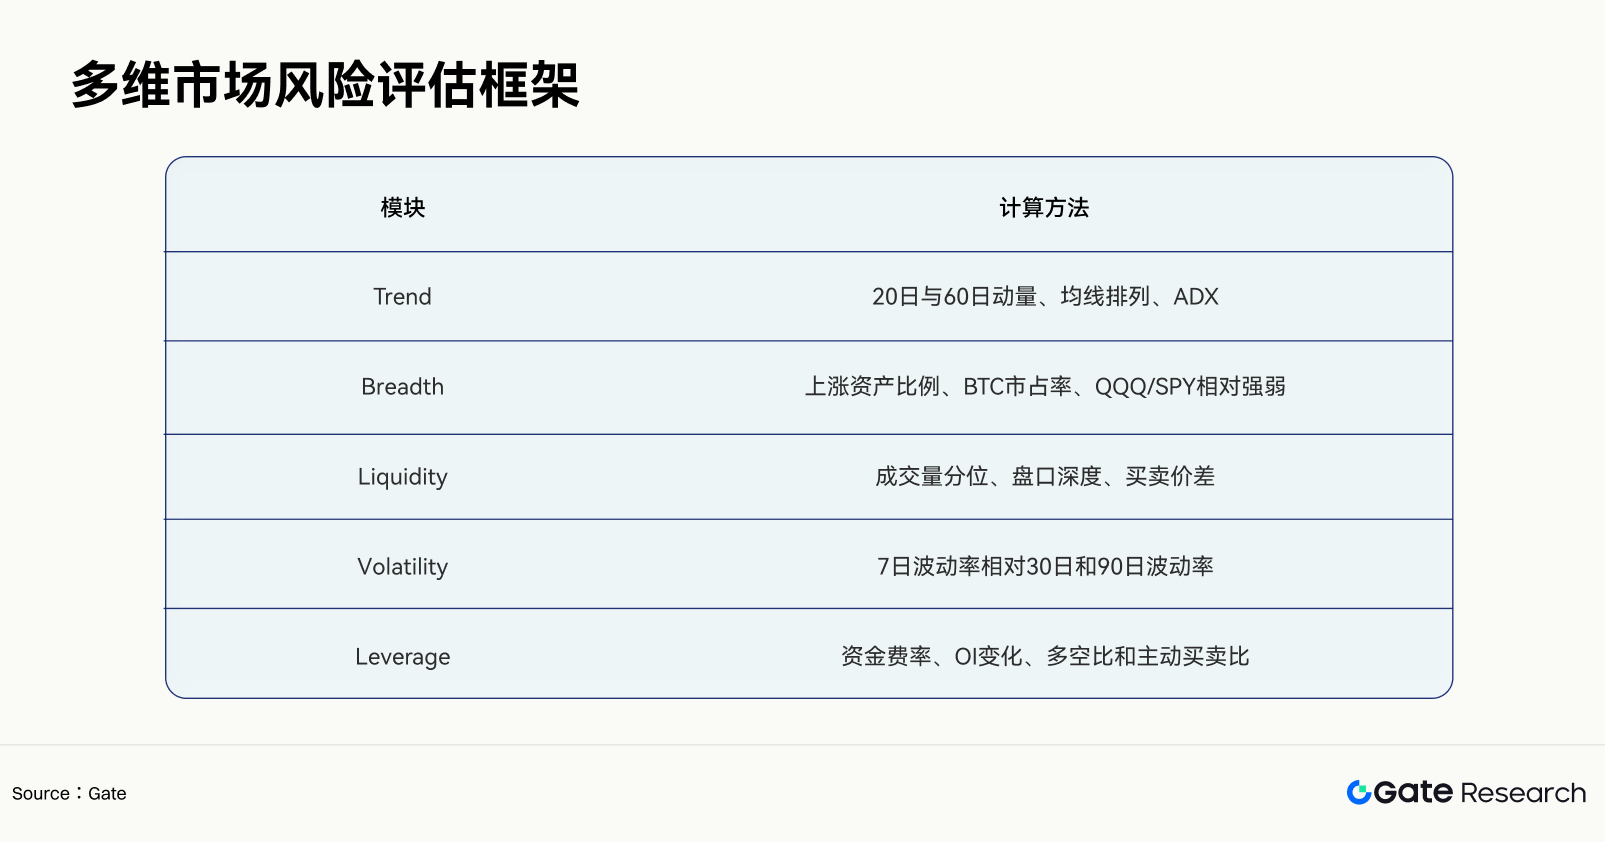
RegimeScore = 0.30 × Trend + 0.20 × Breadth + 0.20 × Liquidity + 0.15 × Volatility + 0.15 × Leverage
各ファクターはまず当該市場内でローリング標準化を行い、範囲を -1 から +1 に圧縮する。RegimeScore が 0.35 を上回るとリスク拡大状態に入り、-0.35 を下回ると防御状態に入り、その他の範囲では中立バジェットを採用する。
2.4 資産シグナル
各資産はトレンドスコアと混雑度スコアを取得する:
TrendScore(i) = 0.35 × Mom20 + 0.25 × Mom60 + 0.20 × ADX + 0.20 × MA_Structure
CrowdingScore(i) = 0.30 × RSI + 0.25 × Funding + 0.25 × LongShortRatio + 0.20 × VolExpansion
FinalSignal(i) = TrendScore(i) − 0.50 × max(CrowdingScore(i), 0)
すべての入力は標準化された値である。混雑度はロングシグナルを弱めるのみで、自動的にショートシグナルを生成することはない。ショートには FinalSignal が -0.25 を下回り、かつ価格が 20 日移動平均線を下抜け、ADX が上昇しなくなり、下落中に OI が増加するという 3 つの確認を満たす必要がある。
2.5 ポジション計算式
RawWeight(i) = FinalSignal(i) ÷ ForecastVol(i)
ScaledWeight(i) = RawWeight(i) ÷ Σ abs(RawWeight)
PortfolioLeverage = min(1.5, TargetVol ÷ ForecastPortfolioVol)
TargetWeight(i) = ScaledWeight(i) × PortfolioLeverage × RegimeMultiplier
TargetVol はデフォルトで 10% とする。RegimeMultiplier はリスク拡大、中立、防御の各状態でそれぞれ 1.00、0.70、0.35 を取る。ForecastVol は 10 日と 60 日の推定値のうち高い方を使用し、ボラティリティが急速に上昇する際にポジション調整が遅れすぎることを防ぐ。
2.6 実口座のリスク制限
• 単一資産のリスク寄与上限:20%;
• 暗号資産の合計リスク寄与上限:45%;
• AI 産業チェーンテーマのリスク寄与上限:30%;
• レバレッジ商品の証拠金使用率上限:口座純資産の 25%;
• 単日のポートフォリオ損失が 1.5% に達した場合:新規ポジションを停止する;
• 単日のポートフォリオ損失が 2.5% に達した場合:総リスクバジェットを平常時の 35% に引き下げる;
• ローリング 20 日のドローダウンが 6% に達した場合:すべてのレバレッジ商品から撤退し、モデルの再審査に入る;
• 実際のスリッページが予測スリッページの 2 倍を超えた場合:当該商品の執行を一時停止する;
• 相場データソースの遅延が 2 意思決定サイクルを超えた場合:ポジションを維持または削減し、新規ポジションを生成しない。
2.7 現在のデータにおける戦略出力の例
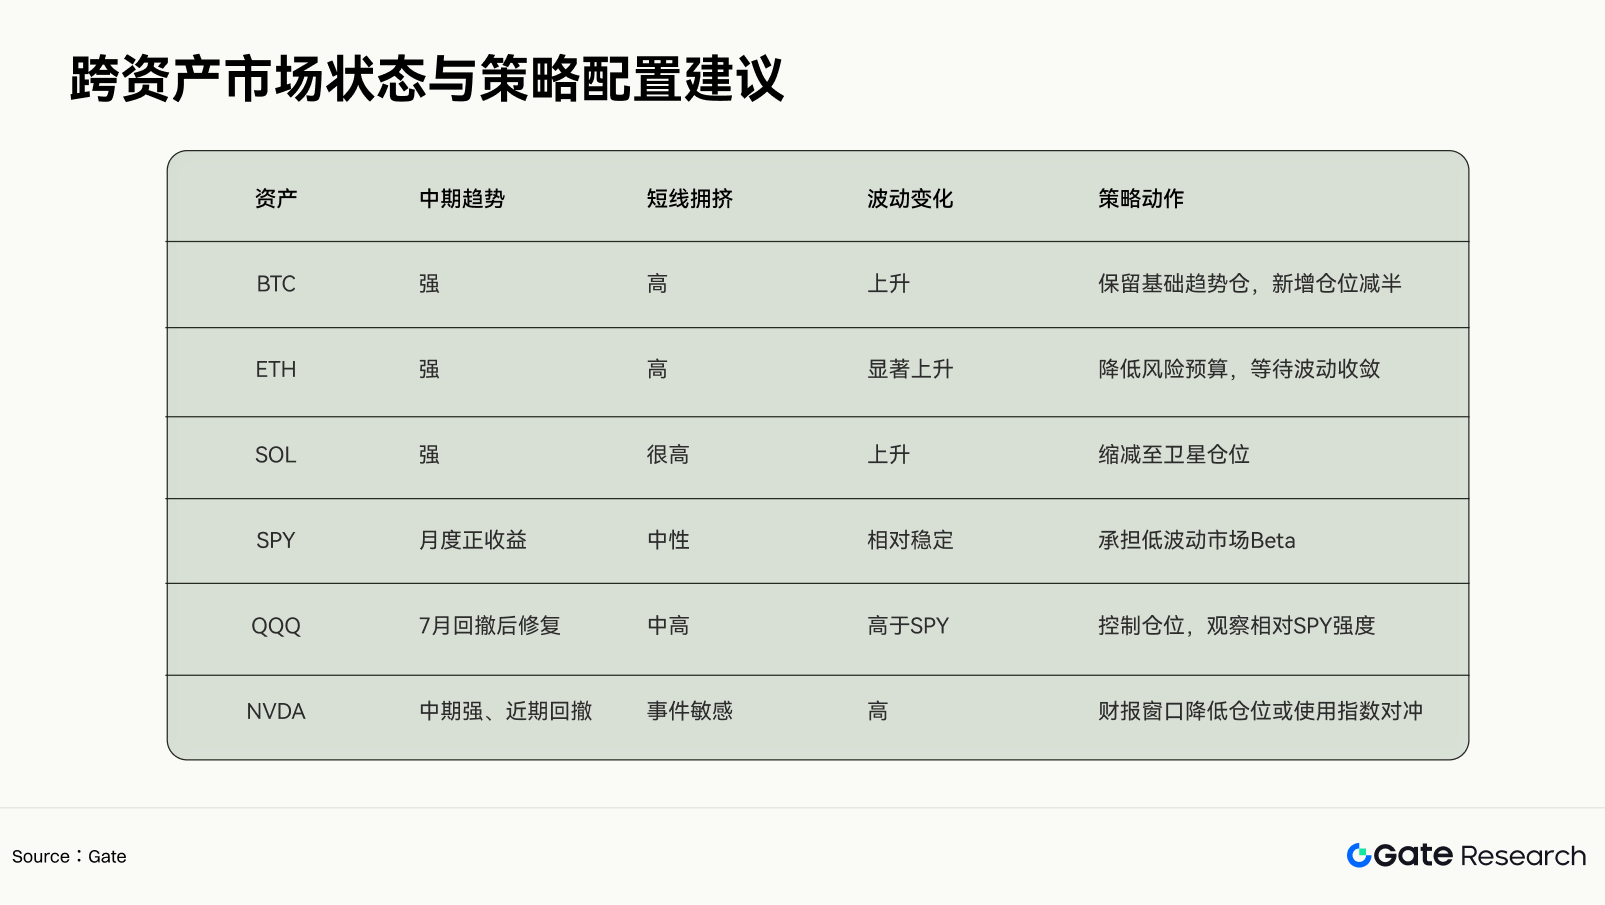
注:以上はモデルのデモンストレーションであり、具体的な取引推奨を表すものではない。正式な実口座運用では、Gate で当時取引可能な銘柄、リアルタイムコ





