






Gate 研究院:Gate TradFi が世界市場をつなぐ、米国株・日本株・韓国株・香港株の収益ロジックと配分パス


- 核心的見解:米・韓・日・香港の4市場は収益源がそれぞれ異なり、クロスマーケット分散は収益源を拡大するだけでリターンを高めたりドローダウンを解消したりすることはできず、トレンドローテーションはリスク経路を改善できるが米国株を安定的に上回ることは難しい。
- 重要要素:
- 2016年以降、SPYの年率リターンは14.95%、シャープレシオは0.88。EWYは年率14.87%だがボラティリティ29.42%、最大ドローダウンは約49.73%、シャープレシオはわずか0.62。
- EWJの年率リターンは8.77%、最大ドローダウンは33.14%。EWHの年率はわずか4.66%、シャープレシオは0.33で、低バリュエーションは安定したリスク調整後リターンには結びついていない。
- トレンドローテーション戦略は全サンプルで年率12.1%、最大ドローダウンは24.27%に低下、Calmarは0.50だが、年平均回転率は約491%でコスト侵食が顕著。
- 逆ボラティリティ戦略は年率ボラティリティを16.68%に低下させるが、リターンも同時に11.08%に低下し、低ボラティリティ・低リターン市場へのオーバーウェイトになりやすい。
- 4市場の相関は危機期に同時に上昇し、SPYとEWYはAIファクターエクスポージャーを共有しており、国別分散が産業集中を覆い隠す可能性がある。
- ベンチマークポートフォリオとしては米国株40%、日本株20%、韓国株20%、香港株20%を推奨し、四半期ごとにリバランス、単一市場のウェイト上限は50%とする。
概要
• 米国株、韓国株、日本株、香港株の4市場はそれぞれ異なる収益源に対応している。米国株は主に利益成長と技術投資に依存し、日本株は資本効率と金利正常化に重点を置き、韓国株は半導体サイクルに牽引され、香港株のパフォーマンスは中国企業の利益、資金フロー、リスクプレミアムに左右される。
• バリュエーションの差異は利益の質と資本コストを踏まえて判断する必要がある。米国株の高いバリュエーションは企業が持続的に成長を実現することを要求し、日本株のガバナンス改革は経営効率に反映される必要があり、韓国株の静的なバリュエーションは循環的な利益に影響されやすく、香港株の低いバリュエーションも利益、現金分配、資金流入の共同サポートを必要とする。
• クロスマーケットの分散は収益源を拡大できるが、リターンを高めたりドローダウンを解消したりすることはできない。2016年以来、米国株は高いリスク調整後リターンを獲得し、韓国株はより強い循環弾力性を提供し、日本株は一定の分散価値を持ち、香港株はより長いバリュエーション修復サイクルを経験した。
• Gate TradFiは米・韓・日・港の4地域の株式および関連指数、為替、貴金属の相場を統一された観察・取引環境に組み込み、マクロ判断、価格検証、銘柄選定、リスク管理を結びつけるのに役立つ。
一、グローバルな価格形成環境:4市場は衝撃を共有するが、利益源は同期しない
国際通貨基金(IMF)は2026年7月時点で、世界経済が2026年に3%、2027年に3.4%成長すると予測している。米国の2026年成長率予測は2.3%、中国は4.6%である。エネルギーショック、貿易政策、地政学的リスクが全体の成長率を押し下げる一方、北米およびアジアの技術投資が部分的に相殺している。
このマクロの組み合わせは異なる経路を通じて4市場に浸透する。米国の大手テクノロジー企業は人工知能への資本支出を吸収し、グローバルな収入と高い利益率が利益のバッファーを構成する一方、高いバリュエーションは市場に業績実現の速さを要求する。日本株は名目成長、コーポレートガバナンス改革、金融政策正常化の交差点に位置し、企業経営の改善と円相場の変化が海外投資家のリターンを共に決定する。韓国株はメモリチップ価格、サーバー投資、輸出受注、外国人資金の流れに敏感であり、利益の弾力性は高い営業レバレッジに由来するが、サイクル反転時には利益の収縮も加速する。香港株の企業利益は中国経済と密接に関連し、ドルの金融環境がバリュエーションの割引に影響を与え、利益予想とリスクプレミアムがしばしば同時に価格に作用する。
4市場は異なるポートフォリオの役割を担う。米国株は持続的な利益とイノベーションへのエクスポージャーを提供し、日本株は資本効率改善と金利正常化へのエクスポージャーを提供し、韓国株はグローバルな半導体サイクルへのエクスポージャーを提供し、香港株は中国資産、配当、バリュエーション修復へのエクスポージャーを提供する。4地域の資産を同一ポートフォリオに組み入れるには、まず収益源の補完性を判断し、次に静的なバリュエーションを踏まえて資金を配分する必要がある。
ドル建てETFは最終リターンに為替の影響も組み込む。円やウォンの減価はドル建て投資家が得る現地株式市場のリターンを削弱し、増価は換算リターンを増加させる。本稿ではSPY、EWJ、EWY、EWHの4つの米国上場・ドル建ての国・地域ETFを選択し、調整後価格を用いてドル建てトータルリターンを計算し、異なる国・地域市場の代表とする。統一された商品形態は配当、ファンド費用、トラッキングエラー、為替変動を組み込むことができ、海外投資家やUSDT資金の実際の保有体験にもより近い。ただし、EWHのようにドルで取引されていても、その基礎となる企業は依然として香港ドル金利、中国の需要、地域の資金フローの影響を受ける。
日々のトラッキングでは、株式をクロスアセット環境に戻して捉える必要もある。Gate TradFiの同一インターフェースにおける株式、指数、為替、貴金属の相場を活用すれば、指数で地域トレンドを確認し、ドル円などの為替で株式リターンと通貨寄与を分解し、さらに金でリスク回避需要を観察できる。マルチアセットの価格はマクロ判断にクロスバリデーションを提供するが、企業利益とバランスシートは別途研究する必要がある。
二、バリュエーション、利益、資金:価格差は制約条件の差に由来する
クロスマーケットのバリュエーション比較はしばしば静的な倍率の誤謬に陥る。米国指数の高いバリュエーションは、その業種構成、利益の安定性、株主還元、グローバルな収益能力と関係している。香港市場の低いバリュエーションは、循環業種のウェイト、リスクプレミアム、利益の可視性、投資家構成と関係している。日本と韓国は両者の中間に位置し、それぞれ円と半導体サイクルの影響を受ける。PERの差異には、成長の持続期間、資本コスト、ガバナンスの質に対する市場の総合判断が含まれており、利益構造から切り離して単独で用いることはできない。
米国株は利益がバリュエーションに追いつけるかを検証する必要がある。指数上昇と同時に今後12ヶ月の利益予想が上方修正されていれば、バリュエーションの圧力は利益成長によって徐々に吸収され得る。株価上昇が主にバリュエーション倍率の拡大によるものであれば、長期金利の上昇は調整幅を拡大させる。大手テクノロジー企業を研究する際には、資本支出、減価償却、クラウド事業収入、フリーキャッシュフローを比較すべきである。人工知能への投資が収入や顧客維持率を高める場合、資本支出は成長投資である。収入の実現が遅く減価償却が急速に増加する場合、利益率は圧迫される。
日本株は資本ガバナンスが経営効率を変えられるかを検証する必要がある。低PBR企業が一時的な増配のみを行う場合、バリュエーションの改善は短期的にとどまる可能性がある。企業が同時に持ち合い株を削減し、低リターン事業から撤退し、投下資本利益率を高める場合、株主還元と経営の質はより長い改善サイクルを形成する。銀行は金利正常化の恩恵を受けるが、信用コストや債券保有の変動にも直面する。輸出企業は円安の恩恵を受けるが、内需企業は賃金上昇と住民の実質購買力により依存する。
韓国株のバリュエーションは通常、利益サイクルに追随して変動する。半導体利益が底にある時、静的なPERは高く見える可能性がある。分母がすでに収縮しているからだ。利益がサイクル高値に近づくと、静的な倍率は逆に低く見える可能性がある。バリュエーション判断には、在庫、稼働率、製品価格、資本支出、各段階の正常化利益を同時に組み込む必要がある。高帯域幅メモリ需要は業界の構造的成長余地を高めるが、供給拡大は利益率がどれだけ維持できるかを依然として決定する。
香港株のディスカウントには成長、ガバナンス、流動性、地政学の要因が含まれる。インターネットプラットフォームの利益率改善、自社株買い、フリーキャッシュフローは一部のディスカウントを縮小できる。銀行、通信、エネルギー企業の配当は保有リターンを提供するが、配当能力はキャッシュフローと資本制約に依存する。政策の追い風が収入、利益、資金フローに反映されなければ、バリュエーション修復は取引段階にとどまりやすい。香港市場は利益予想、サウスバウンド資金、海外機関の配分、売買代金を同時に観察する必要があり、4指標が共に改善する時の相場の質は、単一の政策イベントに駆動される場合よりも高い。
資金フローの4市場における役割も異なる。米国市場はパッシブ資金の規模が大きく、時価総額加重の仕組みがトップ企業のパフォーマンスを強化する。日本市場の海外資金は為替とガバナンス改革に敏感である。韓国市場はグローバルなテクノロジー配分と外国人リスクバジェットの影響を受ける。香港市場は国際資金と中国本土資金の双方を受け入れる。資金フローはすべてのファンダメンタルズを説明できないが、利益の変化がどれだけ速く価格に反映されるかを決定する。
三、市場パフォーマンス:高リターン、高ボラティリティ、低バリュエーションは異なる次元である
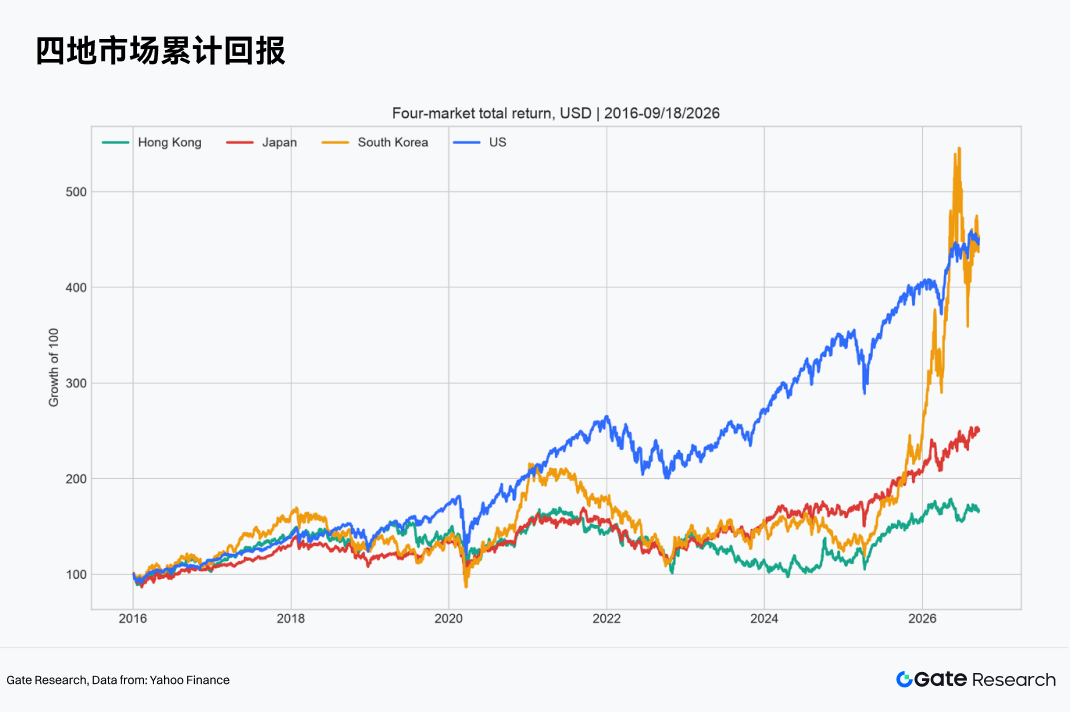
2016年以来、米国株と韓国株の年率リターンはそれぞれ14.95%と14.87%で近接しているが、リターンの経路は大きく異なる。SPYの年率ボラティリティは17.73%、最大ドローダウンは33.72%である。EWYの年率ボラティリティは29.42%に達し、最大ドローダウンは49.73%近い。両者の最終値が近いことは、リスク調整後パフォーマンスが同じであることを意味しない。SPYのシャープレシオは0.88、EWYは0.62である。韓国市場はポートフォリオに高い循環弾力性を提供するが、より厳格なポジション上限と退出ルールを必要とする。
日本市場のEWJはプラスのリターンと一定の分散価値を提供したが、長期リターンは米国に依然として劣る。格差は業種構成、利益成長率、為替と関係している。日本株の配分根拠は企業ガバナンス、資本収益、為替サイクルにあり、過去の上昇率自体が将来の判断を支えることはできない。年率リターンは8.77%、最大ドローダウンは33.14%であり、ガバナンス改善が資産の魅力を高め得るものの、世界的な景気後退や流動性ショックによる損失を解消していないことを示している。
香港市場のEWHは年率リターン4.66%、年率ボラティリティ19.44%、最大ドローダウン42.71%、シャープレシオはわずか0.33である。低バリュエーションは安定したリスク調整後リターンに転化しなかった。バリュエーションのディスカウントが利益改善、現金分配、資金流入の伴いを欠く場合、保有コストはより長い修復サイクルとして現れる。香港株は依然としてポートフォリオ価値を持つが、利益検証、トレンド確認、業種選択を組み合わせた方法がより適している。
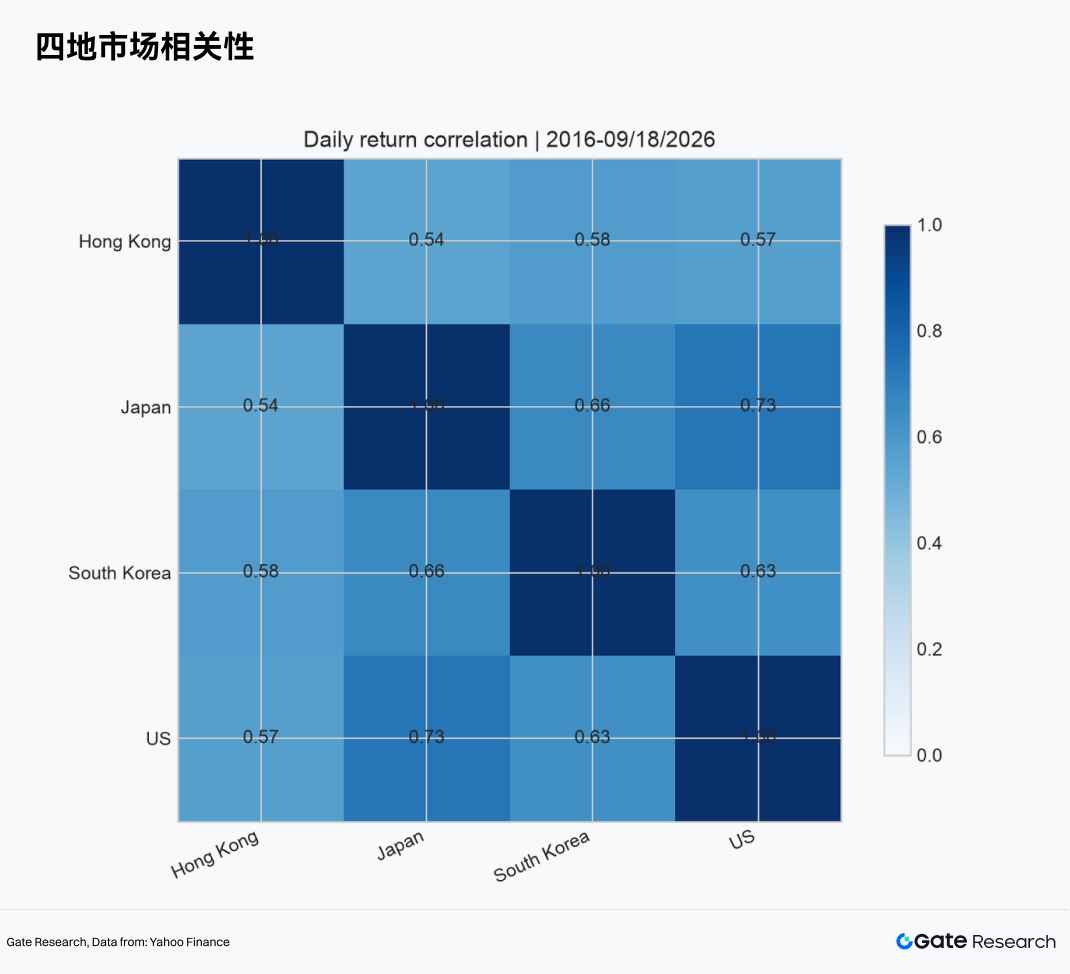
日次リターンの相関行列は、4市場に共通のグローバルリスクファクターが存在しつつ、地域差も保たれていることを示している。相関は系統的なドローダウンを解消するには不十分であり、特に流動性ショックの期間には各市場の相関がしばしば同時に上昇する。分散配分の主な貢献は単一産業や単一政策経路への依存を減らすことであり、危機局面での完全なリスク回避を保証するものではない。
上記の比較を実際の取引に移すと、最新価格と売買の活発度は短期的な状態の識別に用いられ、日足と週足のK線はトレンドとドローダウンの検証に用いられる。これらの情報はすべてGate TradFiの銘柄ページで確認できる。1日の上昇率だけでは中期的な判断を支えるには不十分であり、週足の方向、利益予想、業種のカタリストが互いに支え合う時に、価格シグナルはより堅牢な研究基盤を得る。
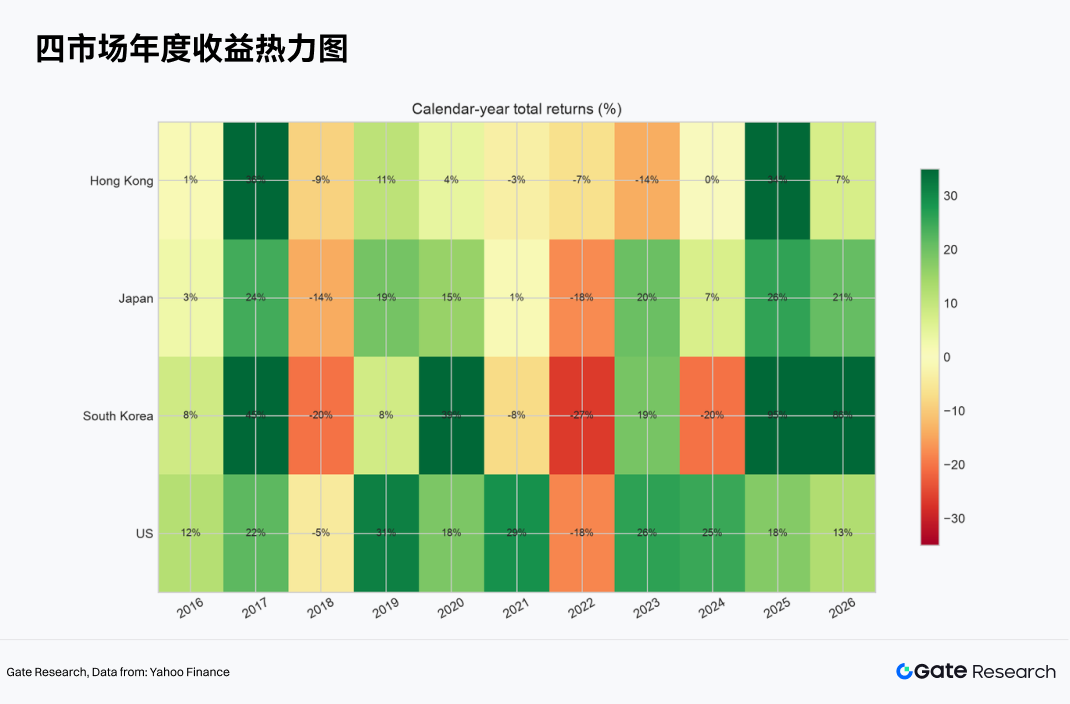
年間リターンはさらに、市場のリーダーが固定されていないことを示している。強気の年におけるリターン格差は、産業サイクル、為替、バリュエーション修復が共同で引き起こすことが多い。ストレスの年には各市場が同時に下落する可能性があるが、下落率の順位は安定しない。資産配分を前年度のリターンランキングのみに基づいて調整すると、サイクル高値でリスクを増やしやすい。堅牢な方法は、年間パフォーマンスを利益変化、バリュエーション変化、為替変化に分解し、駆動要因が引き続き持続できるかを判断することである。
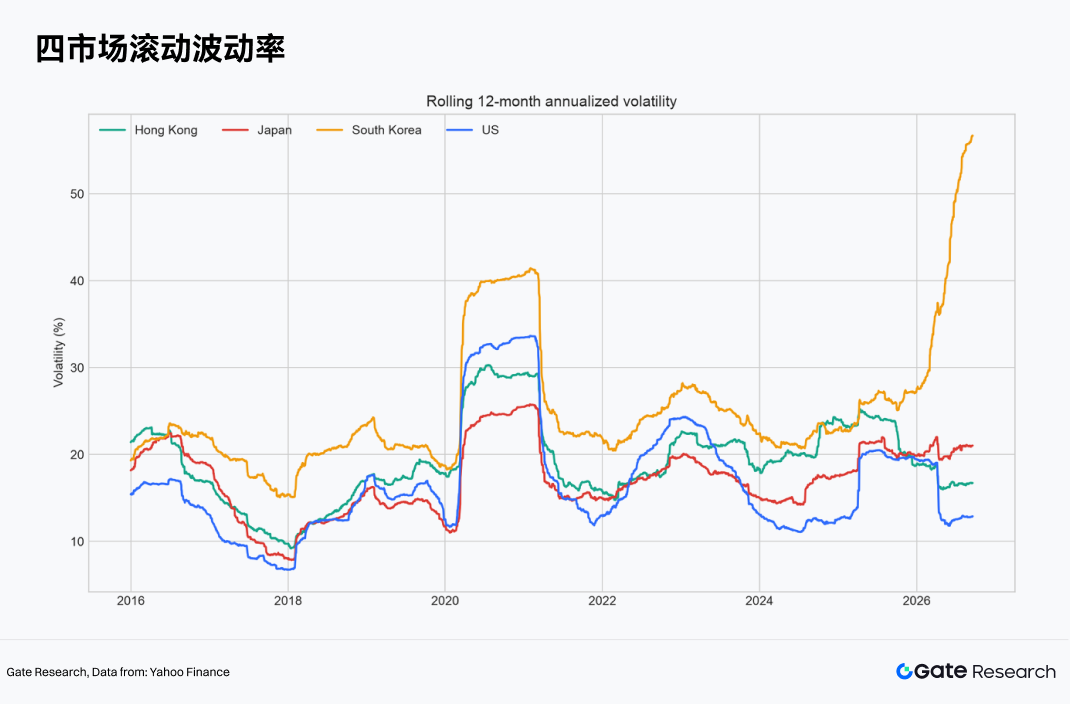
ローリングボラティリティは、リスクが市場状態によって変化することを示している。韓国市場は長期的にボラティリティが高く、半導体景気が急速に変化する時に格差はさらに拡大する。香港市場も政策と成長期待が再価格形成される時にボラティリティの跳躍が生じる。米国と日本の長期ボラティリティは比較的近いが、危機時には共に上昇する。固定ポジションではポートフォリオのリスクが市場状態とともに漂流し、逆ボラティリティ配分は高ボラティリティ資産のウェイトを削減できるが、そのリターン放出段階を逃す可能性もある。
四、市場構造:米国は利益の複利、アジアはサイクルと再価格形成
米国株の長期的優位性は、企業利益、資本収益、指数の更新メカニズムの共同作用に由来する。大手テクノロジープラットフォーム、半導体企業、高品質サービス企業は高いフリーキャッシュフローを創出し、時価総額加重指数は自動的に勝者企業のウェイトを高める。このメカニズムは長期的効率を高めるが、トップ企業への集中も生む。人工知能への資本支出がクラウドサービス収入、ソフトウェア課金、生産性改善に転化できる時、高いバリュエーションは利益成長によって吸収され得る。投資収益が予想を下回る時、指数は利益の下方修正とバリュエーションの圧縮を同時に受ける。
米国株の分析には、資本支出成長率と収入成長率の差、フリーキャッシュフローのカバレッジ、指数の市場





