


1年ぶりの安値まで下落、なぜ今回の株式市場の調整では金さえも安全資産として機能しなくなったのか?


- 核心的な見方:2026年10月の会合議事録は、FRBがほぼ全員で追加利上げを支持していることを示し、金利先物は12月の利上げ確率を9割超と織り込み、ドルは19カ月ぶりの高値に上昇し、金・銀・銅が同じ週にそろって下落する引き金となった。今回の売りは、金利のアンカー(基準)が切り上がる中で混雑したポジションが同時に清算されたことによるクロスセリングであり、需要の崩壊ではない。
- 重要な要素:
- 10月の会合では10対2で金利を3.75%~4.00%に据え置いたが、議事録は基線シナリオの下でなお追加利上げが必要だとし、一部の当局者はインフレが悪化した場合にはより大きな行動もあり得ると言及した。
- 11月18日、現物金は1日で約3.2%下落して2025年9月以来の安値となり、銀は約5%下落、LME銅は5.7%下落した。金価格は7日間で約10%下落し、同期間のドルの約2%上昇の5倍に相当する。
- 金価格の下落の大部分は議事録公表前に起きており、同期間に10年物米国債利回りはむしろ低下した。これは圧力が利回り上昇ではなく、ドル高とポジション清算に由来することを示している。
- ファンドの銅の純ロングポジションは9月中旬のピークから半分未満に減少した。しかし上海先物取引所の銅在庫は2023年12月以来の低水準に低下し、洋山銅プレミアムは上昇しており、中国の現物需給の逼迫を示している。
- 機関の見方は分かれている。ゴールドマン・サックスは銅の調整はポジション要因が強く、ファンダメンタルズは揺らいでいないとし、スノーデン氏は需要が景気後退に近いと述べ、仏外貿銀行は米国の買いだめとAI関連の資金流入がバブルだと指摘した。
- 12月8~9日の会合が直近の検証ポイントであり、現時点では25ベーシスポイントが主流の織り込みとなっている。銅の鍵となる変数は、米国の精錬銅関税の実施とAI設備投資が引き下げられるかどうかである。
TL;DR
- 2026年10月の会合議事録では、ほぼ全ての参加者がさらなる利上げが必要との見方を示し、金利先物は12月の利上げを9割以上織り込み、ドル指数は19か月ぶりの高値まで上昇した。
- 金、銀、銅が同じ週にそろって下落。金は現金化のための流動性供給源として売られ、銅は混雑したロングポジションの手仕舞いであり、中国の現物逼迫は銅が需要崩壊ではないことを示している。
- 関連銘柄:金・銀ETF、銅ETFと銅鉱山株、ドル指数、10年米国債。
2026年11月18日、現物金は1日で約3.2%下落し、2025年9月以来の安値をつけた。銀は約5%下落。ロンドン金属取引所の3か月銅は5.7%下落し、4月以来の安値となった。同日、ドル指数は約104の19か月ぶり高値にあった。
過去の経験では、株式やAI関連ポジションが調整する際、資金は金へ流向する。今回はそうならなかった。
個人投資家にとって、この下落を理解するには一つの比較をすればよい。米国債は約5%のクーポンが得られるが、金はその日利子を生まない。金利が高いほど、ドルが強いほど、金を保有する機会費用は大きくなる。これは金銀の第一層の圧力を説明するが、銅が同じ日に叩き売られた理由も、金価格の下落幅がドルの上昇幅をはるかに超えた理由も説明できない。
なぜ3種類の資産が同じ週に一緒に売られたのか。金利アンカーの切り上がりとドル高が共通の背景であり、混雑したポジションの同時清算が増幅器である。二つの層を分けて初めて、金と銅がそれぞれ何で下落しているのかが見えてくる。
議事録後、12月利上げは9割織り込み
2026年10月28日、FRBはフェデラルファンド金利の誘導目標を3.75%から4.00%の範囲に維持し、投票結果は10対2で、2名の当局者が25ベーシスポイントの利上げを主張した。11月18日に公表された会合議事録では、ほぼ全ての参加者が、基本シナリオの下でさらなる利上げが必要との見方を示した。少数の参加者は、インフレデータが不利な場合、12月に25ベーシスポイントを超える行動を検討できると述べた。
これは10月会合時点の判断であり、12月にすでに決定されたものではない。市場がこれを既定路線と見なすのは、金利先物の織り込み確率がすでに9割以上に上昇しているためだ。この確率は取引によって形成されたオッズであり、投票結果ではない。
当局者の発言は同じ方向を強めている。FRB理事のウォラーは12月の50ベーシスポイント利上げ、および2027年のより速い利上げ経路を公に論じた。ニューヨーク連銀総裁のウィリアムズは引き締めの継続が必要だが、激しい行動は不要と述べた。両者とも追加利上げを指し、相違は幅だけだ。ドル指数は約7営業日連続で上昇し、2025年4月以来の高値まで上がっており、この期待を最も直接的に表す価格表現である。
金の下落幅はドルの上昇幅の5倍
金価格は直近7営業日で約10%下落し、同期間にドルは約2%しか上昇していない。為替換算ではごく一部しか説明できず、残りはポジションとモメンタムによるものだ。
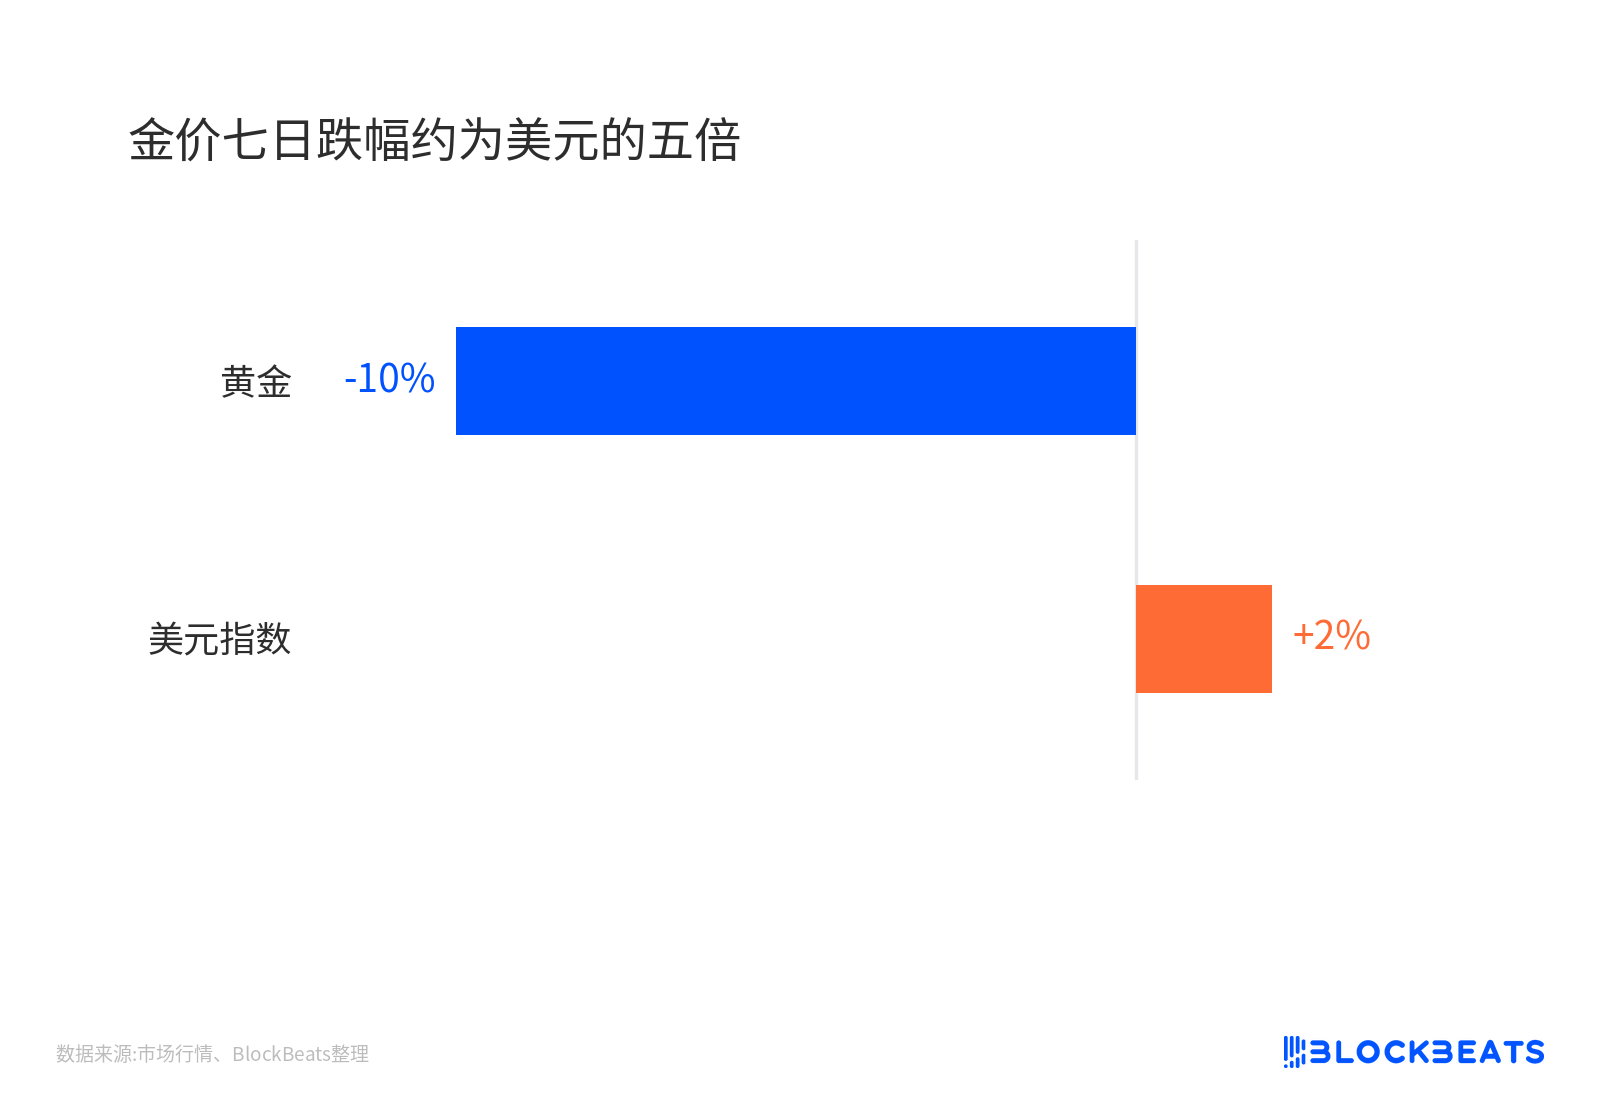
金価格の7日間下落率はドルの約5倍
見落としやすい細部として、18日の金価格の下落の大半は議事録公表前に起きている。議事録は既存の価格形成の確認に近く、売りの起点ではない。同日の10年米国債利回りはむしろ約8ベーシスポイント低下し、19日にはさらに約5.05%まで下がり、4日連続で低下した。この下落は利回りの再上昇に帰することはできず、同時に強まったのはドルである。
EverBankのクリス・ガフニーは金価格の圧力を金利期待とドル高に帰した。MKS PAMPのニッキー・シールズは別の層の説明を提供した。短期の金は現金を調達するための流動性資産である。株式とAIポジションが同時に調整する際、金を売って現金化する方が他の資産より速い。これは株式市場下落時に金が上がらない理由を説明するが、メカニズムの判断であり、売り注文の出所を一件ずつ照合することはできない。
金ETFの保有残高は依然として高い。政策が引き締めに傾き続ける場合、この部分のポジションにはまだ換金の余地がある。金に安全資産需要がないわけではなく、保有する人が多すぎて、限界的な買い手が金利の前で後退したのだ。
ファンドは撤退、中国現物は買い急ぎ
銅は金より急落した。18日のLME銅は5.7%下落し、COMEX銅は取引中に最大6.7%下落した。先物と現物を併せて見ると、相反する二つの方向が見えてくる。
先物側はポジションの撤退である。ファンドの銅のネットロングは9月中旬のピークから半分未満に減少し、AI需要と関税による備蓄という二つの強気ナラティブが同時に縮小された。
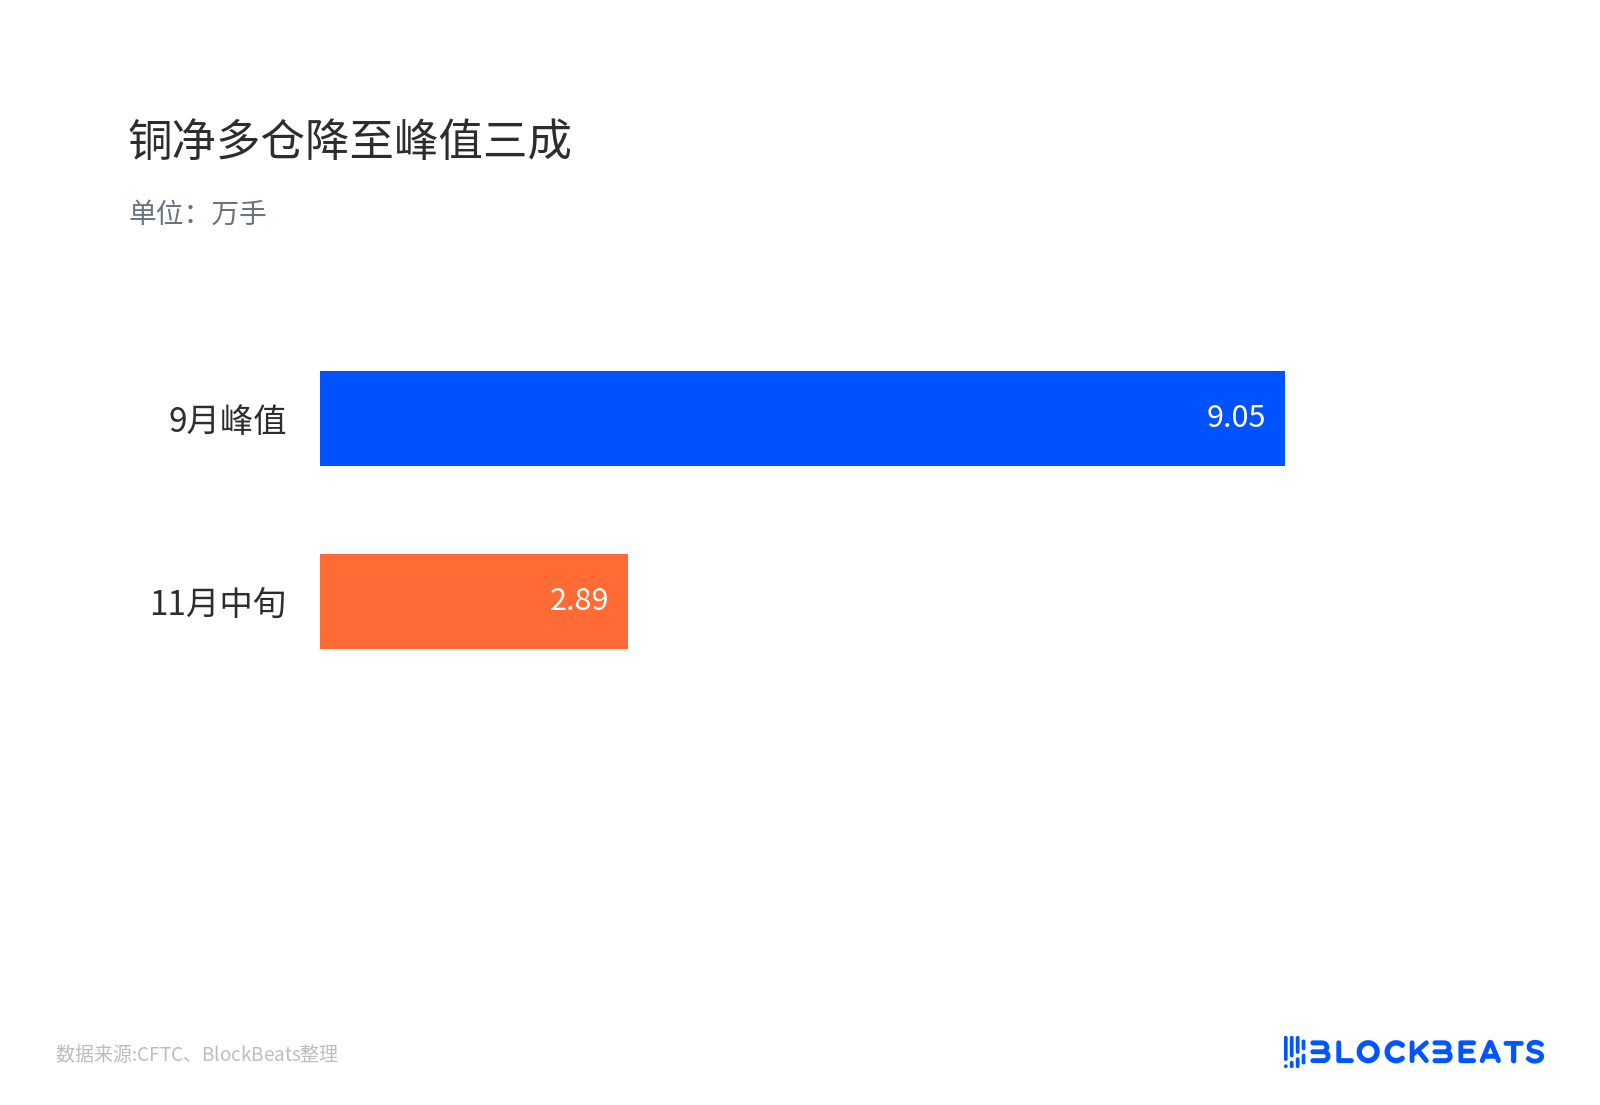
銅のネットロングは9月ピークから半分未満に減少
現物側は別の光景だ。上海先物取引所の銅在庫は2023年12月以来の低水準に低下し、洋山銅プレミアムは明確に上昇した。後者は輸入銅の着岸時の上乗せであり、上昇は現物が引き締まっていることを意味する。米国は関税期待の下で大量の銅を倉庫に囲い込み、中国の買い手はすぐに入港できる荷を求めている。
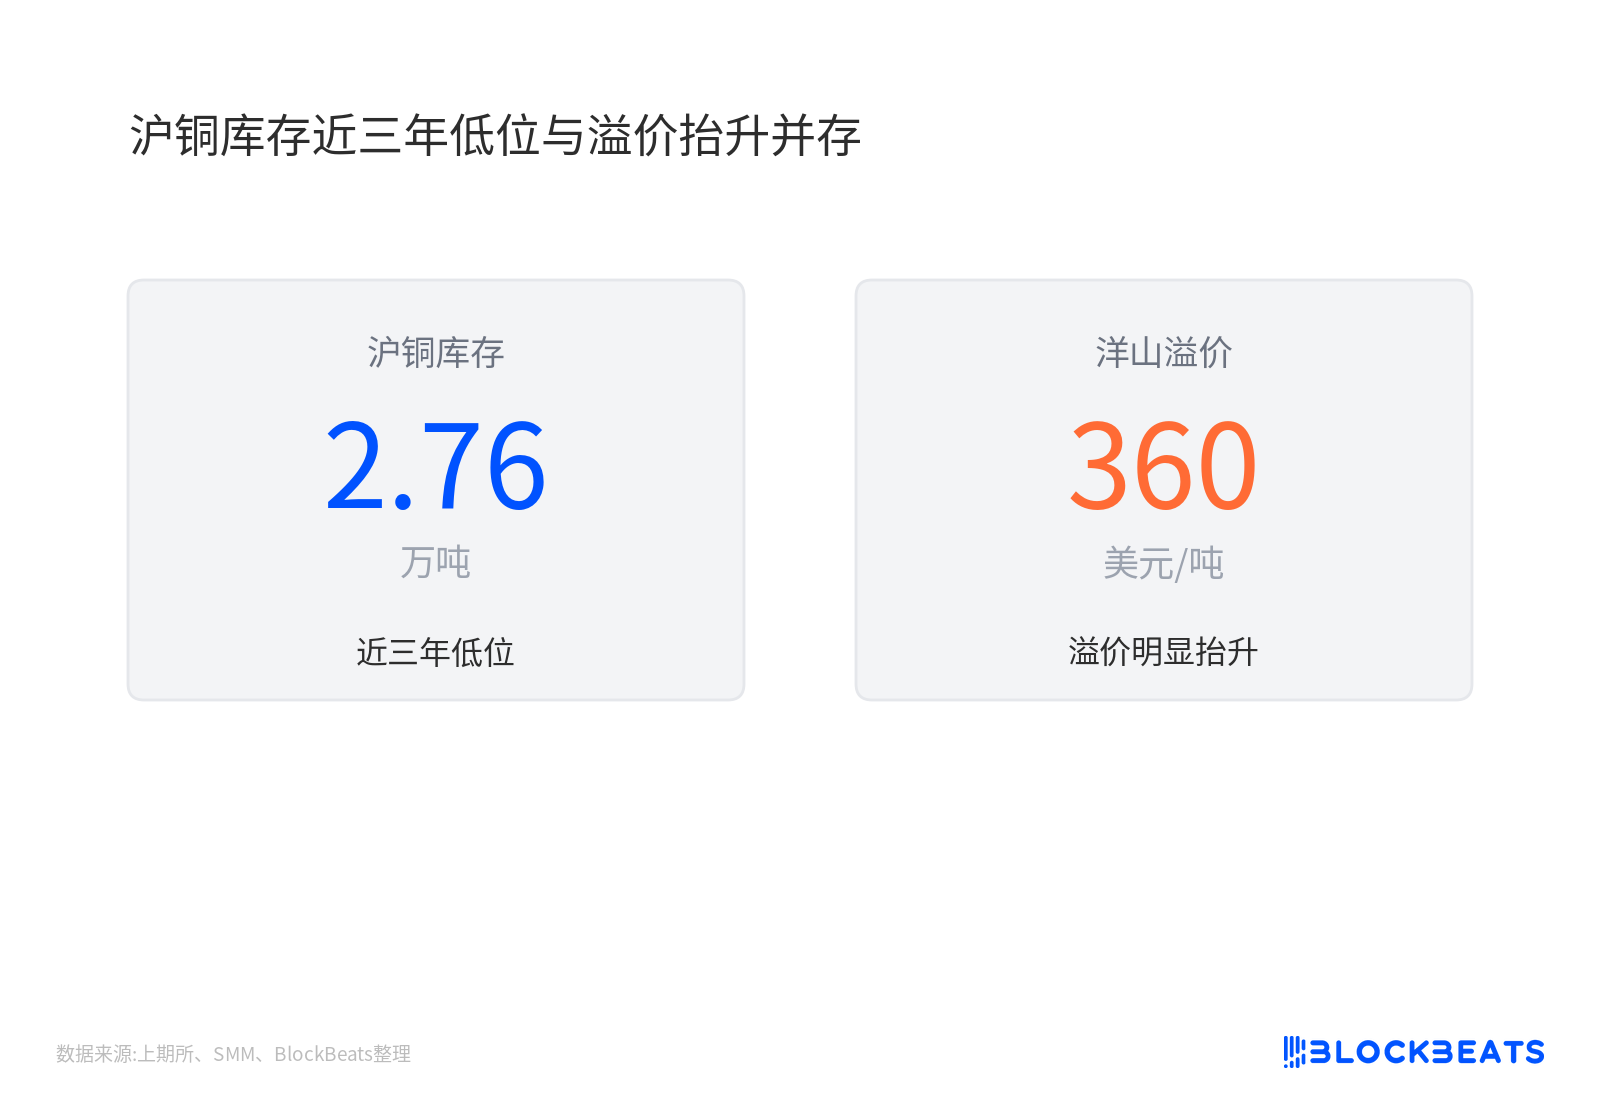
上海銅在庫の約3年ぶり低水準とプレミアム上昇が併存
まさにここがゴールドマン・サックスと摩科瑞(Mercuria)のニコラス・スノーデン、仏外贸銀行の見解が分かれる点だ。ゴールドマンは銅の直近の調整はポジション寄りで、ファンダメンタルズは緩んでおらず、高めの2027年価格フレームを維持するが、下方修正リスクを指摘する。スノーデンは現在の銅需要はより景気後退的な環境に近いと考える。仏外贸銀行は米国の備蓄とAI資金流をバブルと呼ぶ。争点は同じことであり、この下落で売られているのはポジションなのか需要なのか、である。
19日のLME銅は約0.4%反発し、金に追随して弱まり続けることはなかった。中国の現物逼迫は銅価格の即時上昇を証明しないが、中国需要が突然崩壊したという単純な結論を否定するには十分だ。
ドル、関税、AI支出が分化の行方を決める
12月8日から9日の政策金利会合が直近の検証点となる。現在の先物価格は25ベーシスポイントを基準とし、50ベーシスポイントの確率は一桁から一割強にとどまる。最終的に25ベーシスポイントの利上げのみで、文言もよりタカ派的でなければ、ドルは上昇分の一部を吐き出し、金銀の第一の圧力はまず緩む可能性がある。
銅の検証点は別の方向にある。米国の精錬銅関税が実施されるかどうかが、倉庫に囲い込まれた在庫が還流するかどうかを決める。AI設備投資が実際に下方修正されるかどうかが、銅のAI需要ナラティブを維持できるかを決める。いずれも12月会合の決定範囲にはないが、現物プレミアムと先物価格が再び収斂するかどうかを決める。
19日は銅が反発し金は依然弱く、分化はすでに現れているが、わずか1営業日であり、トレンド終了の証拠とはできない。より稳健な判断は、これは金利アンカーの切り上がりと混雑したポジションの清算が共に引き起こしたクロスセルであるということだ。金は現金として売られ、銅はペーパー商品のロングが手仕舞われた。中国現物の逼迫度は、この清算の中で空売り側に最も不都合な変数である。





