米国株日報|S&Pが稀に見る6日連続下落を再現、Anthropicの超大型IPOデビューがAI取引を暴落させる(11月20日)

この記事は約5924文字で、全文を読むには約9分かかります
ダウ平均は1,101ポイント下落し5万割れ、S&Pは2.02%下落で6日連続安、ナスダックは2.25%下落、VIXは28.44。Anthropicは初日17%上昇したがAI売りを覆せず、AMDは7.72%下落、NVIDIAは52週安値を更新。10月の議事録は12月の追加利上げを示唆し、10年米国債利回りは5.04%。暗号資産関連米国株は圧迫:MSTRは4.64%下落、時価総額が保有ビットコイン価値を下回り、mNAVは1を割り込んだ。翌日はAnthropicとETFの資金フローに注目。

AI要約
- 核心的观点:米国株は「AI取引のリセット」的な売りに見舞われ、ダウは5万ポイントを割り込み、S&Pは6日連続下落;Anthropicの記録的IPOでもAIセクターを救えず、金利のタカ派転換、規制強化、暗号資産トレジャリー・モデルの圧迫が複数の弱材料として共振した。
- 重要な要素:
- ダウは2.19%下落し49,097.06ポイント、S&Pは2.02%下落、ナスダックは2.25%下落、VIXは1日で15.80%上昇し28.44。
- Anthropicは史上最大の米国IPOで810億ドル超を調達し、初日17.07%上昇したが、半導体とneocloudは売りが継続;NVIDIAは6日間で6,690億ドルの時価総額を消失。
- AMDは空売り報告書で7.72%急落、対中売上比率が20%超と指摘された;下院文書は商務省が中国企業への87万9,000枚超のAIチップ販売を承認したことを示す。
- FRBの10月議事録はタカ派寄りで、大多数の参加者が追加利上げが必要と認識、AIはインフレと金融安定の二重リスク源と見なされた。
- MSTRは4.64%下落しMSCI指数から除外、mNAVは1を割り込み;ビットコインは61,344ドルまで下落し、11月の現物ETFは約29億ドルの純流出。
- ビットコインは過去1カ月で26.0%下落、CLARITY Actの年内可決はほぼ絶望的で、立法の停滞が市場圧力を強めた。
一、トップニュース
- ダウ平均が5万ポイントを割り込み、S&P500は6日続落:ダウは1,101.11ポイント安(-2.19%)の49,097.06ポイントとなり、6月以来初めて5万ポイントを下回って引けた。S&P500は2.02%安、ナスダックは2.25%安、VIXは1日で15.80%上昇し28.44となった。売りの核心は「AIトレードのリセット」であり、単一のデータによる悪材料ではない。
- Anthropicの上場は記録的だがAIセクターを救えず:史上最大の米国株IPO(調達額810億ドル超)は初日17.07%高の97.17ドルで引けた。しかし市場はこれを「AIはもはや無思考に買う対象ではない」と解釈し、neocloudと半導体は引き続き売られた。
- AMDが空売り報告書で7.72%急落:Hunterbrook Mediaは、AMDのファームウェアが米国のブラックリストに載った中国のサーバー企業に流出していること、中国向け売上高の比率が20%超であることを指摘。AMDは否定しコンプライアンス遵守を主張した。また下院の文書は、商務省傘下の機関が中国企業へのAIチップ87.9万枚超の販売を承認したことを示している。
- FRBの10月議事録はタカ派的:大多数の参加者が「追加利上げが適切となり得る」と考え、AIはインフレと金融安定の二重リスク源と見なされた。Waller理事は12月に50ベーシスポイントを検討できると改めて述べた。
- 暗号資産トレジャリー・モデルが圧迫:MSTRは4.64%安で引け、MSCIの指数除外にmNAVの1割れが重なった。ビットコインは61,344ドルまで下落し、11月の現物ETFは純流出が約29億ドルに達した。
二、米国株市場とマクロ
2.1 三大指数(米東部時間11月19日終値)
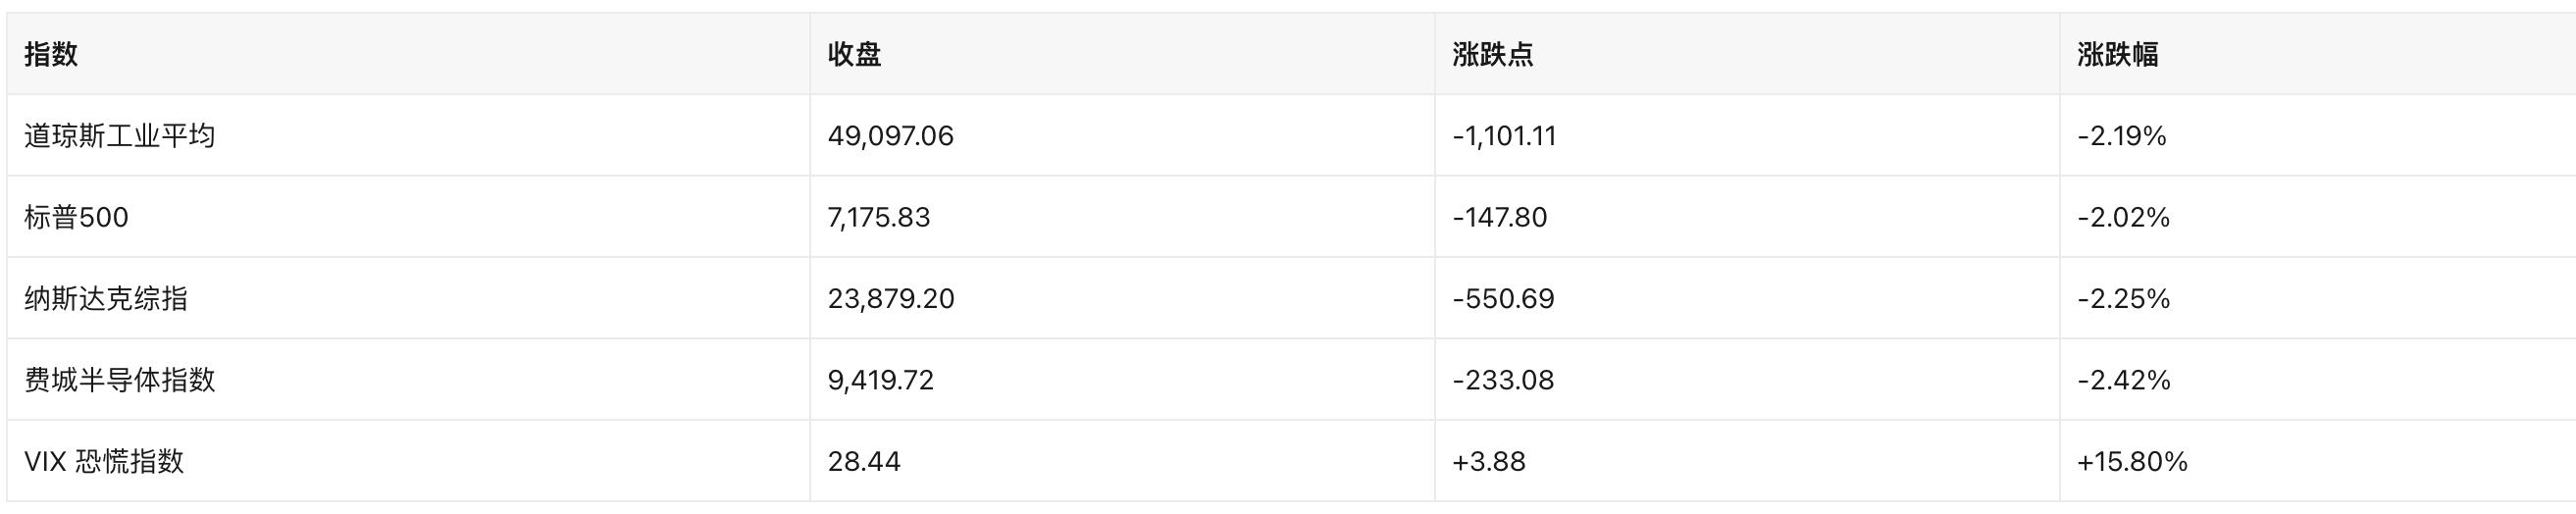
- S&P500は6営業日連続下落となり、6月以来最長の連続安となった。ダウは6月以来初めて5万ポイントを下回って引けた。
- 構造面では、半導体、neocloud、ハイパースケーラーが軒並み軟調となる一方、サイバーセキュリティは逆行高となった(詳細は第三部)。
2.2 要因
- AI設備投資の物語にほころび:エヌビディアは「CEO交代」後の初の決算(第3四半期売上高1,158億ドル、前年比倍増)が予想を上回ったものの、株価はなお過去安値を更新し、6営業日で時価総額6,690億ドルを消失した。CoreWeaveは最高値から76%下落した。
- 金利と政策の不確実性:10月のFOMCは10対2でフェデラルファンド金利を3.75%~4.00%に据え置いた。Cook氏とHammack氏は25bpの利上げを主張し反対票を投じた。議事録は「ほぼすべての参加者」が追加利上げが必要と考え、「一部」の当局者が今回の利上げを主張し、少数が12月により大幅な利上げが必要かもしれないと述べたことを示した。
- インフレの粘着性:10月CPIは前月比+0.4%(予想+0.3%)、コアは+0.3%。10月PPIは前年同月比6.5%で、ほぼ4年ぶりの高水準となった。
- 今週のその他データ:10月小売売上高は前月比+0.2%(予想+0.1%)、コア小売は+0.6%(予想+0.4%)。鉱工業生産は-0.4%(予想0.0%)、設備稼働率は76.4%。
2.3 金利、ドル、商品
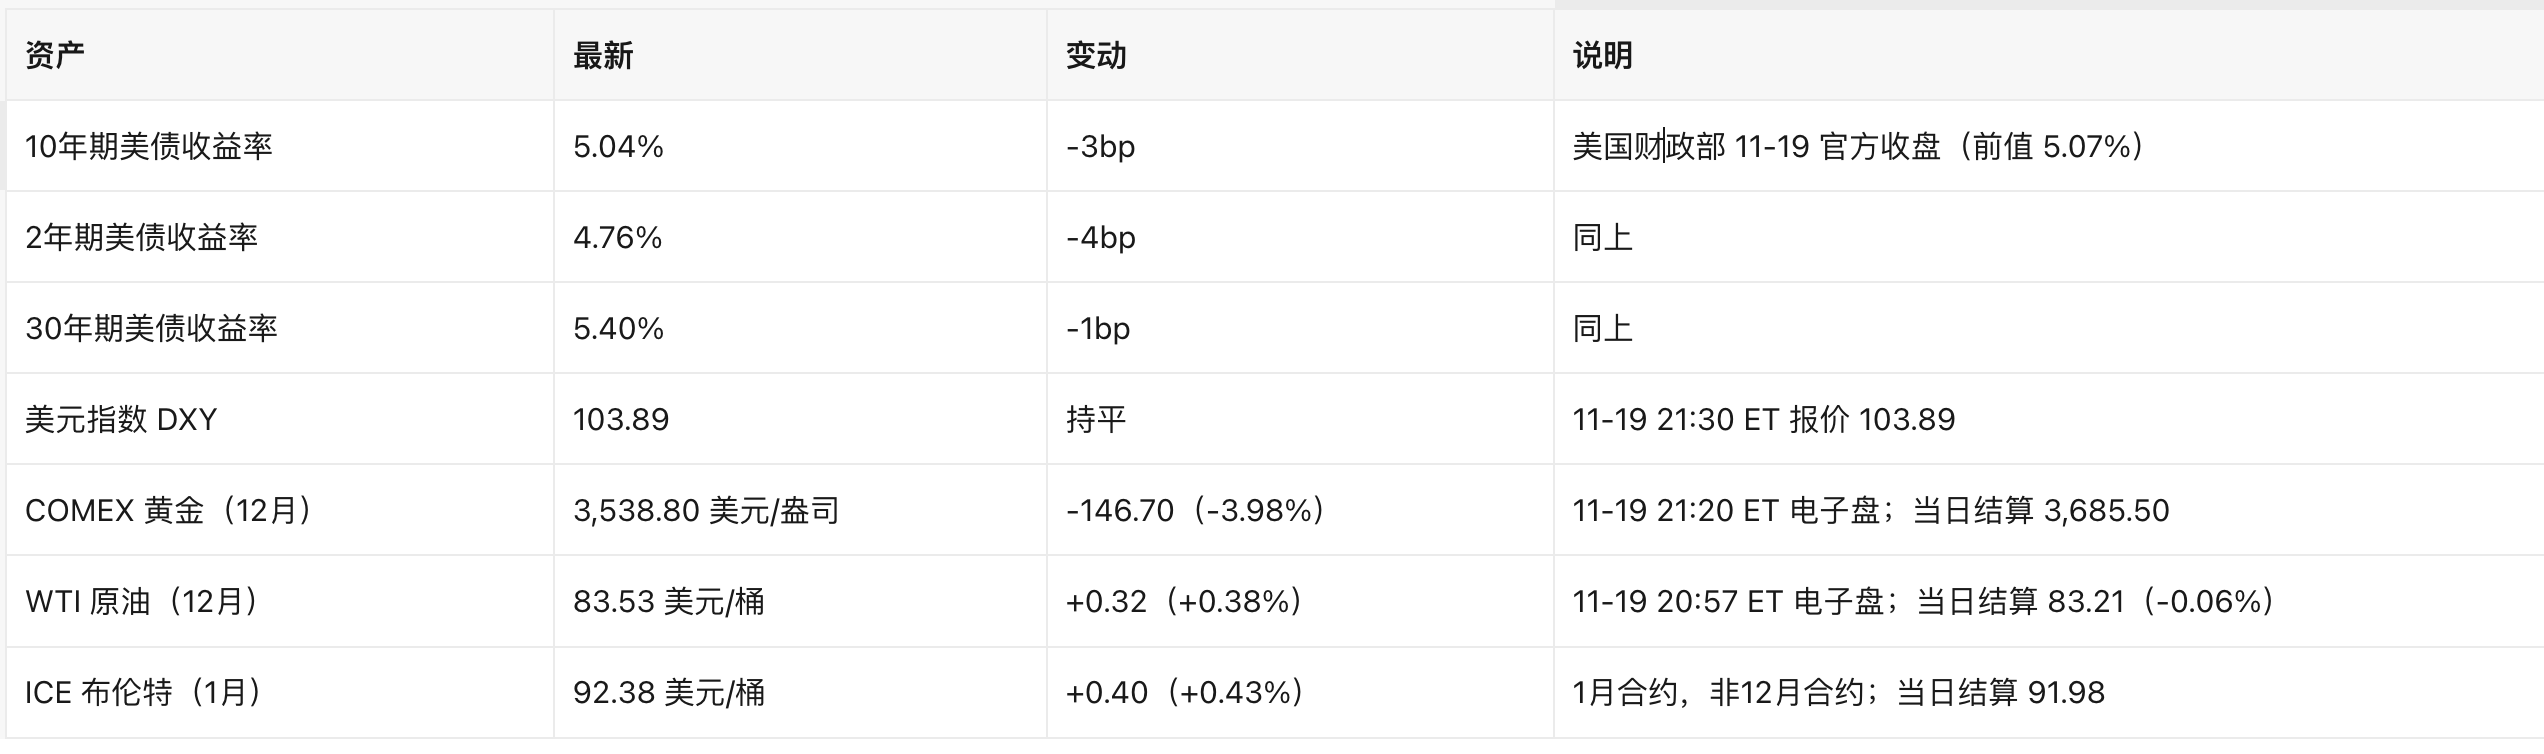
- 金:1月28日に1オンス5,589.38ドルの史上最高値を付けた後、累計で3分の1超の調整となった。今回の調整の主因は実質金利の上昇とドル高による保有コストの増大であり、戦争環境下で金はむしろ「流動性の供給源」として売られた。
- 原油:中東の輸出回復に加え、トランプ氏・習近平氏・プーチン氏の三者が増産計画を表明したことでリスクプレミアムが抑制された。WTIの清算価格は83.21ドルで、10月22日の高値103.27ドルから19.4%下落した。
三、注目個別株とセクター
3.1 Anthropic(ANT)|97.17ドル、+17.07%
- ナスダック上場で米国史上最大のIPO、調達額は810億ドル超。初日は17.07%高で引けた。
- なぜ重要か:市場はこれを「AIトレードの清算イベント」と見ていたが、結果として指数は下落を続けた。これはバリュエーションや競争(OpenAIとの価格戦争)が「新たなリーダーの有無」よりも価格決定を支配していることを示す。Niles Investmentのデータでは、OpenAIとAnthropicの合計売上高の前期比伸び率は第2四半期の75%から第3四半期の48%に低下し、合計損失は79億ドルから84億ドルに拡大した。
- 月曜(11月23日)にオプション取引が始まり、トレーダーはこれを個人投資家の信頼の真の試金石と見ている。
3.2 AMD|489.19ドル、-7.72%
- Hunterbrook Mediaが空売りを開示し報告書を公表。AMDのファームウェアが米国のエンティティリストに載った中国のサーバー企業IEIT Systemsおよび関連事業者に継続的に流出していること、中国(香港含む)顧客の売上比率が20%超で、大半のチップの封止・検査を中国の協力企業に依存していることを指摘した。
- AMDの回答:「関連する主張はAMDの事業慣行と関係を歪曲している。当社は米国の輸出管理規制を遵守している」。
- 波及:輸出管理がさらに厳格化されれば、「エヌビディアの代替品」としてのAMDのアジアでの成長邏輯が損なわれる。同日、下院外交委員会の文書は商務省傘下の機関が中国企業へのAIチップ87.9万枚超の販売を承認したことを示し、政策リスクは個別銘柄からサプライチェーン全体に広がった。
3.3 エヌビディア(NVDA)|145.98ドル、-3.30%
- 取引時間中の安値は145.71ドルで52週安値を更新。6営業日で時価総額6,690億ドルを消失した。
- 第3四半期売上高は1,158億ドルで前年比倍増だったが、「Jensen Huang氏がCEOに復帰しない」というCEO交代とコンプライアンス調査(カリフォルニア州司法長官が中国へのチップ流出で召喚状を発行、Moody'sが格付け見通しを引き下げ)が業績を上回る悪材料となった。
- 波及:エヌビディアは「押し目買い」戦略のアンカーであり、その持続的な安値更新がAIセクター全体の押し目買いの信頼を損なった。
3.4 PDD Holdings|86.00ドル、+11.04%
- 第3四半期利益は予想超えでマーケティング費用が減少。しかし売上高は停滞し、取引サービス収入は明確に反転した。Temuは欧州で新たな規制審査に直面している。
- 弱い相場で稀な強い銘柄であり、資金がAI以外で「低バリュエーション+キャッシュフロー」の逃避先を探していることを反映している。
3.5 サイバーセキュリティ・セクター:Palo Alto(PANW)+6.42%、CrowdStrike上昇
- PANWは361.73ドルで引け、第1四半期(会計年度)の業績が予想を上回りガイダンスを引き上げた。さらに45億ドルでApplied Computeを買収し、「オープンウェイトモデルの保護」に賭けると発表した。
- 波及:AIの脆弱性露出が増加 → セキュリティ予算は剛性的 → バリュエーション調整環境下でセクターが相対的なリターンを得る。
3.6 時間外・その他注目点
- Intuit(INTU):310.02ドル(-1.03%)で引け、時間外で9.95%安(米東部時間21:00時点)。37億ドルでMailchimpをBending Spoonsに売却すると発表。Reutersによるとこの価格は2021年の買収価格の3分の1で、ガイダンスも引き下げた。
- ウォルマート(WMT):126.04ドル(-1.04%)で引け。第3四半期は予想超えで年内3度目の通期ガイダンス引き上げとなったが、系統的な売りの中で上げを維持できなかった。
- CoreWeave(CRWV):44.91ドル(-6.11%)で引け、時間外でも続落。neocloudの高レバレッジ調達モデルが引き続き再価格設定されている。
四、暗号資産関連の米国株
4.1 DAT(デジタル資産トレジャリー)の核心動向
Strategy(MSTR)|86.13ドル、-4.64%
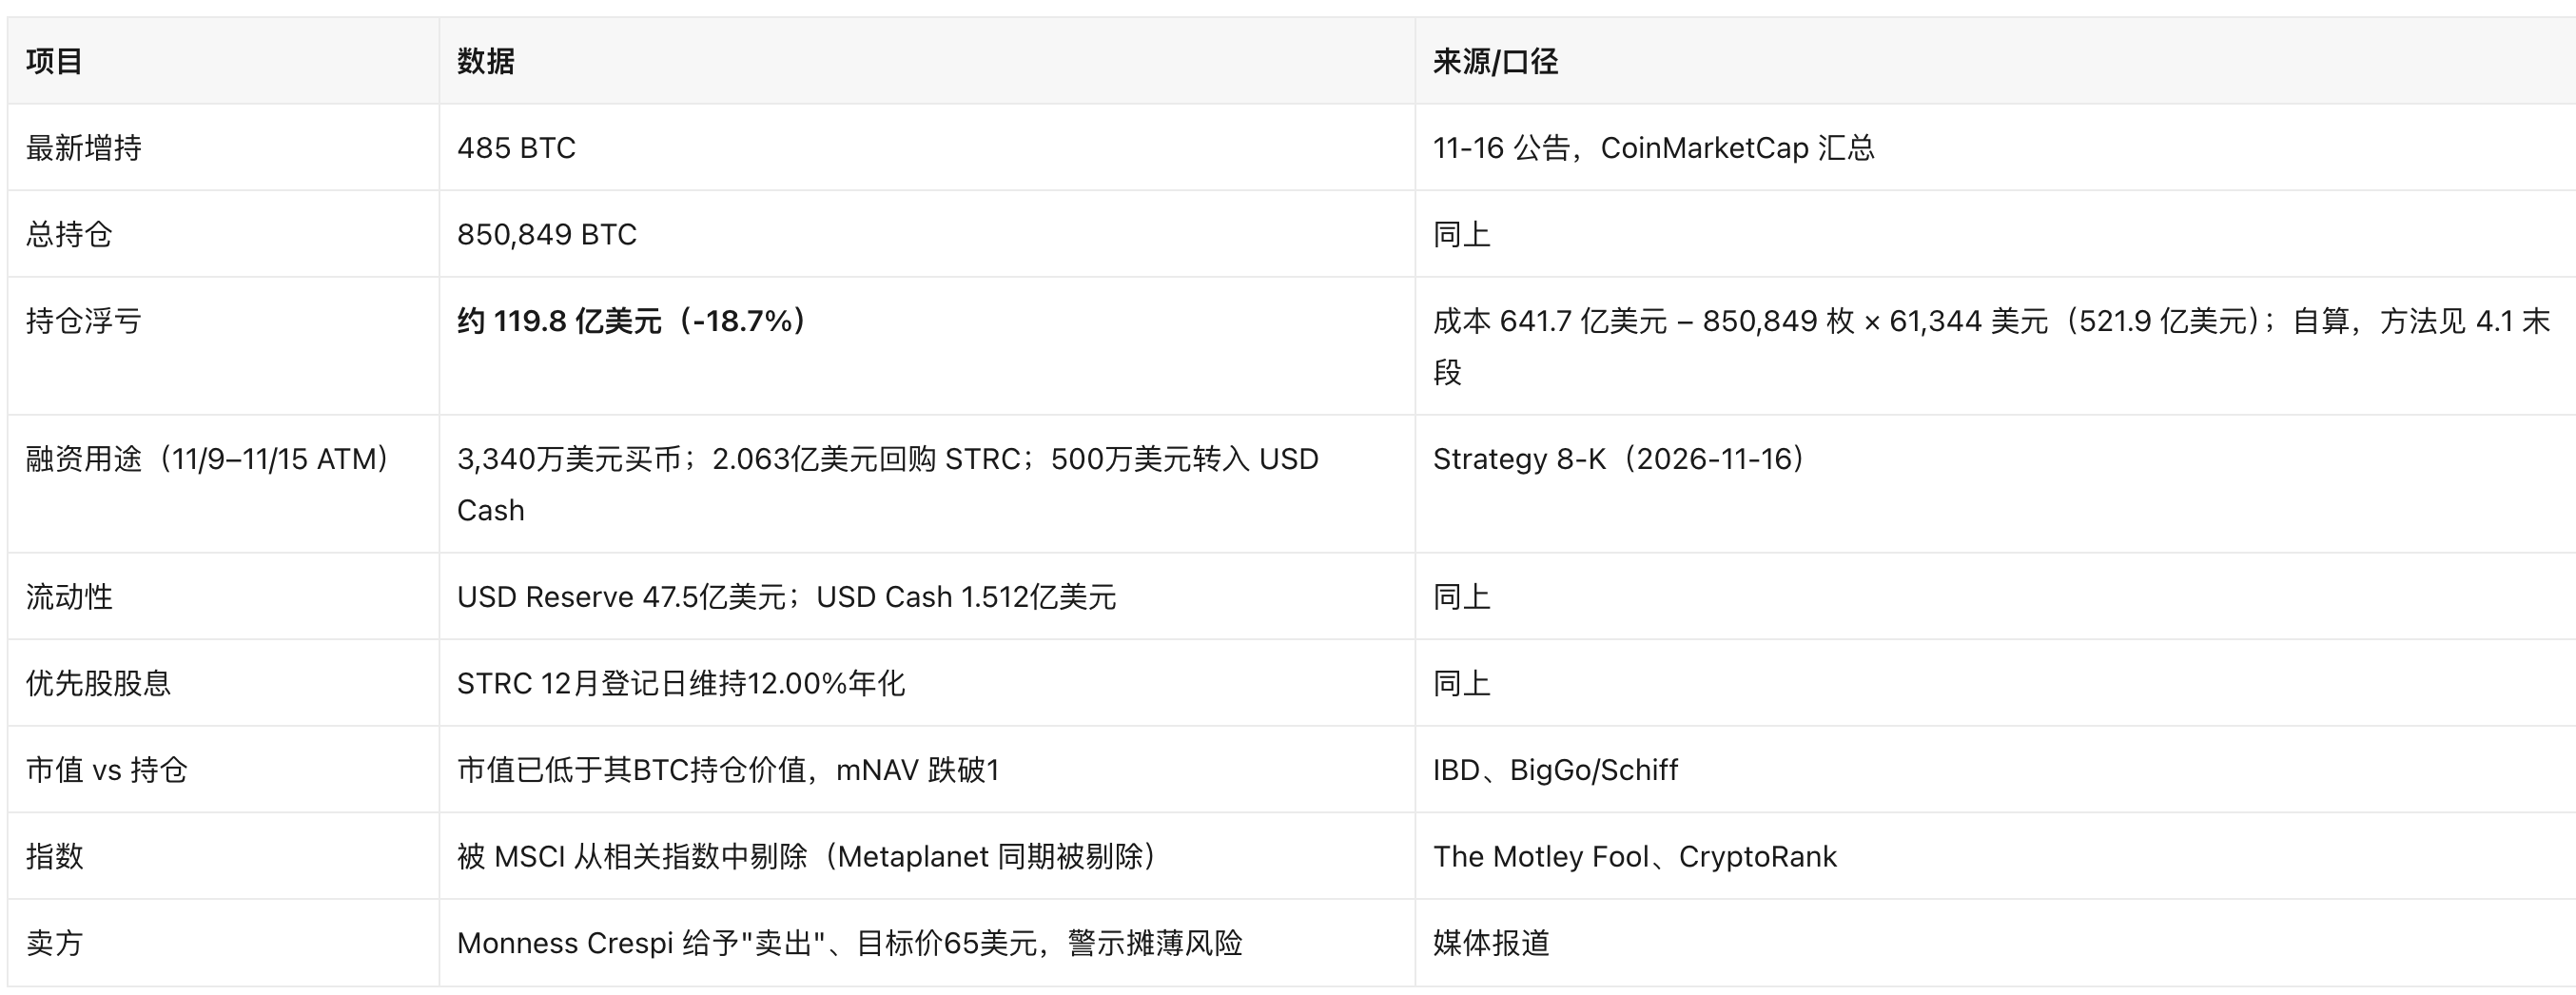
- シグナルの意味:Strategyは「プレミアムで株式を発行してビットコインを買う」から「株式を発行して自社の優先株を買い戻す」へと切り替えた。つまり資本構成を株式調達で修復し、保有を拡大しない。mNAVが1を割れたことは、新株発行でビットコインを買い続けると1株あたりのBTC含有量を直接損なうことを意味する。52週レンジは203.95/81.81ドルで、現在値は52週高値から57.8%の調整となる。
- mNAVの試算(会社非開示):Nasdaqの最新時価総額から逆算すると約3.96億株、86.13ドルは普通株時価総額約341億ドルに相当。341 ÷ 521.9(保有ビットコインの時価)=約0.65倍で、ディスカウントは約35%。この試算は債務、優先株、現金を含まず、完全なEV/NAVとは異なる。あくまでディスカウントの方向性を示すためのもの。
その他のDAT/保有企業
- Bitmine Immersion(BMNR)|15.07ドル、-2.59%:ETH保有593万枚、暗号資産+現金合計157億ドル。今四半期にETH関連で63億ドルの損失を開示し、ETH下落が純資産を直接侵食した。
- Strive(ASST)|16.61ドル、-3.15%:11月17日にさらに251BTCを購入。モルガン・スタンレーが株式を増持(Crypto Briefingは3,200万ドル相当のビットコイン・エクスポージャーと伝えた)。
- トランプ・メディア(DJT)|4.09ドル、+0.99%:8.84億ドルの債務が11月30日に満期を迎える。会社はクレジット枠を優先的に活用し、ビットコインは売らないと表明。すでに1億ドルの手形元本を買い戻した。
- Avalanche Treasury Corp(AVAT):11月19日、Galaxy Digitalと「デジタル通貨カラー・ローン(collar loan)」の主契約を締結したと開示。暗号資産を担保とした今後の調達に道を開くもので、DATの調達手段は引き続き革新している。
- Digi Power X:42BTCを追加取得し、総保有は259BTCに増加。
4.2 暗号資産米国株ウォッチリストの追加
- 本取引日に新規銘柄は見つからず:SEC EDGARの全文検索(2026年11月18日~19日、8-K様式、キーワードbitcoin/digital asset treasury/ether)を確認したが、米国企業が初めてBTC/ETHを準備資産に組み入れる、またはDATへの転換・改名を発表する新規公告はなかった。
- ウォッチリストは維持:MSTR、BMNR、ASST、SBET、DFDV、AVAT、DJT、BTBT、HUT、GLXY。リストの変更は増持/調達/債務の事象に基づく(詳細は4.1)。
4.3 広義の暗号資産米国株(米東部時間11月19日終値)
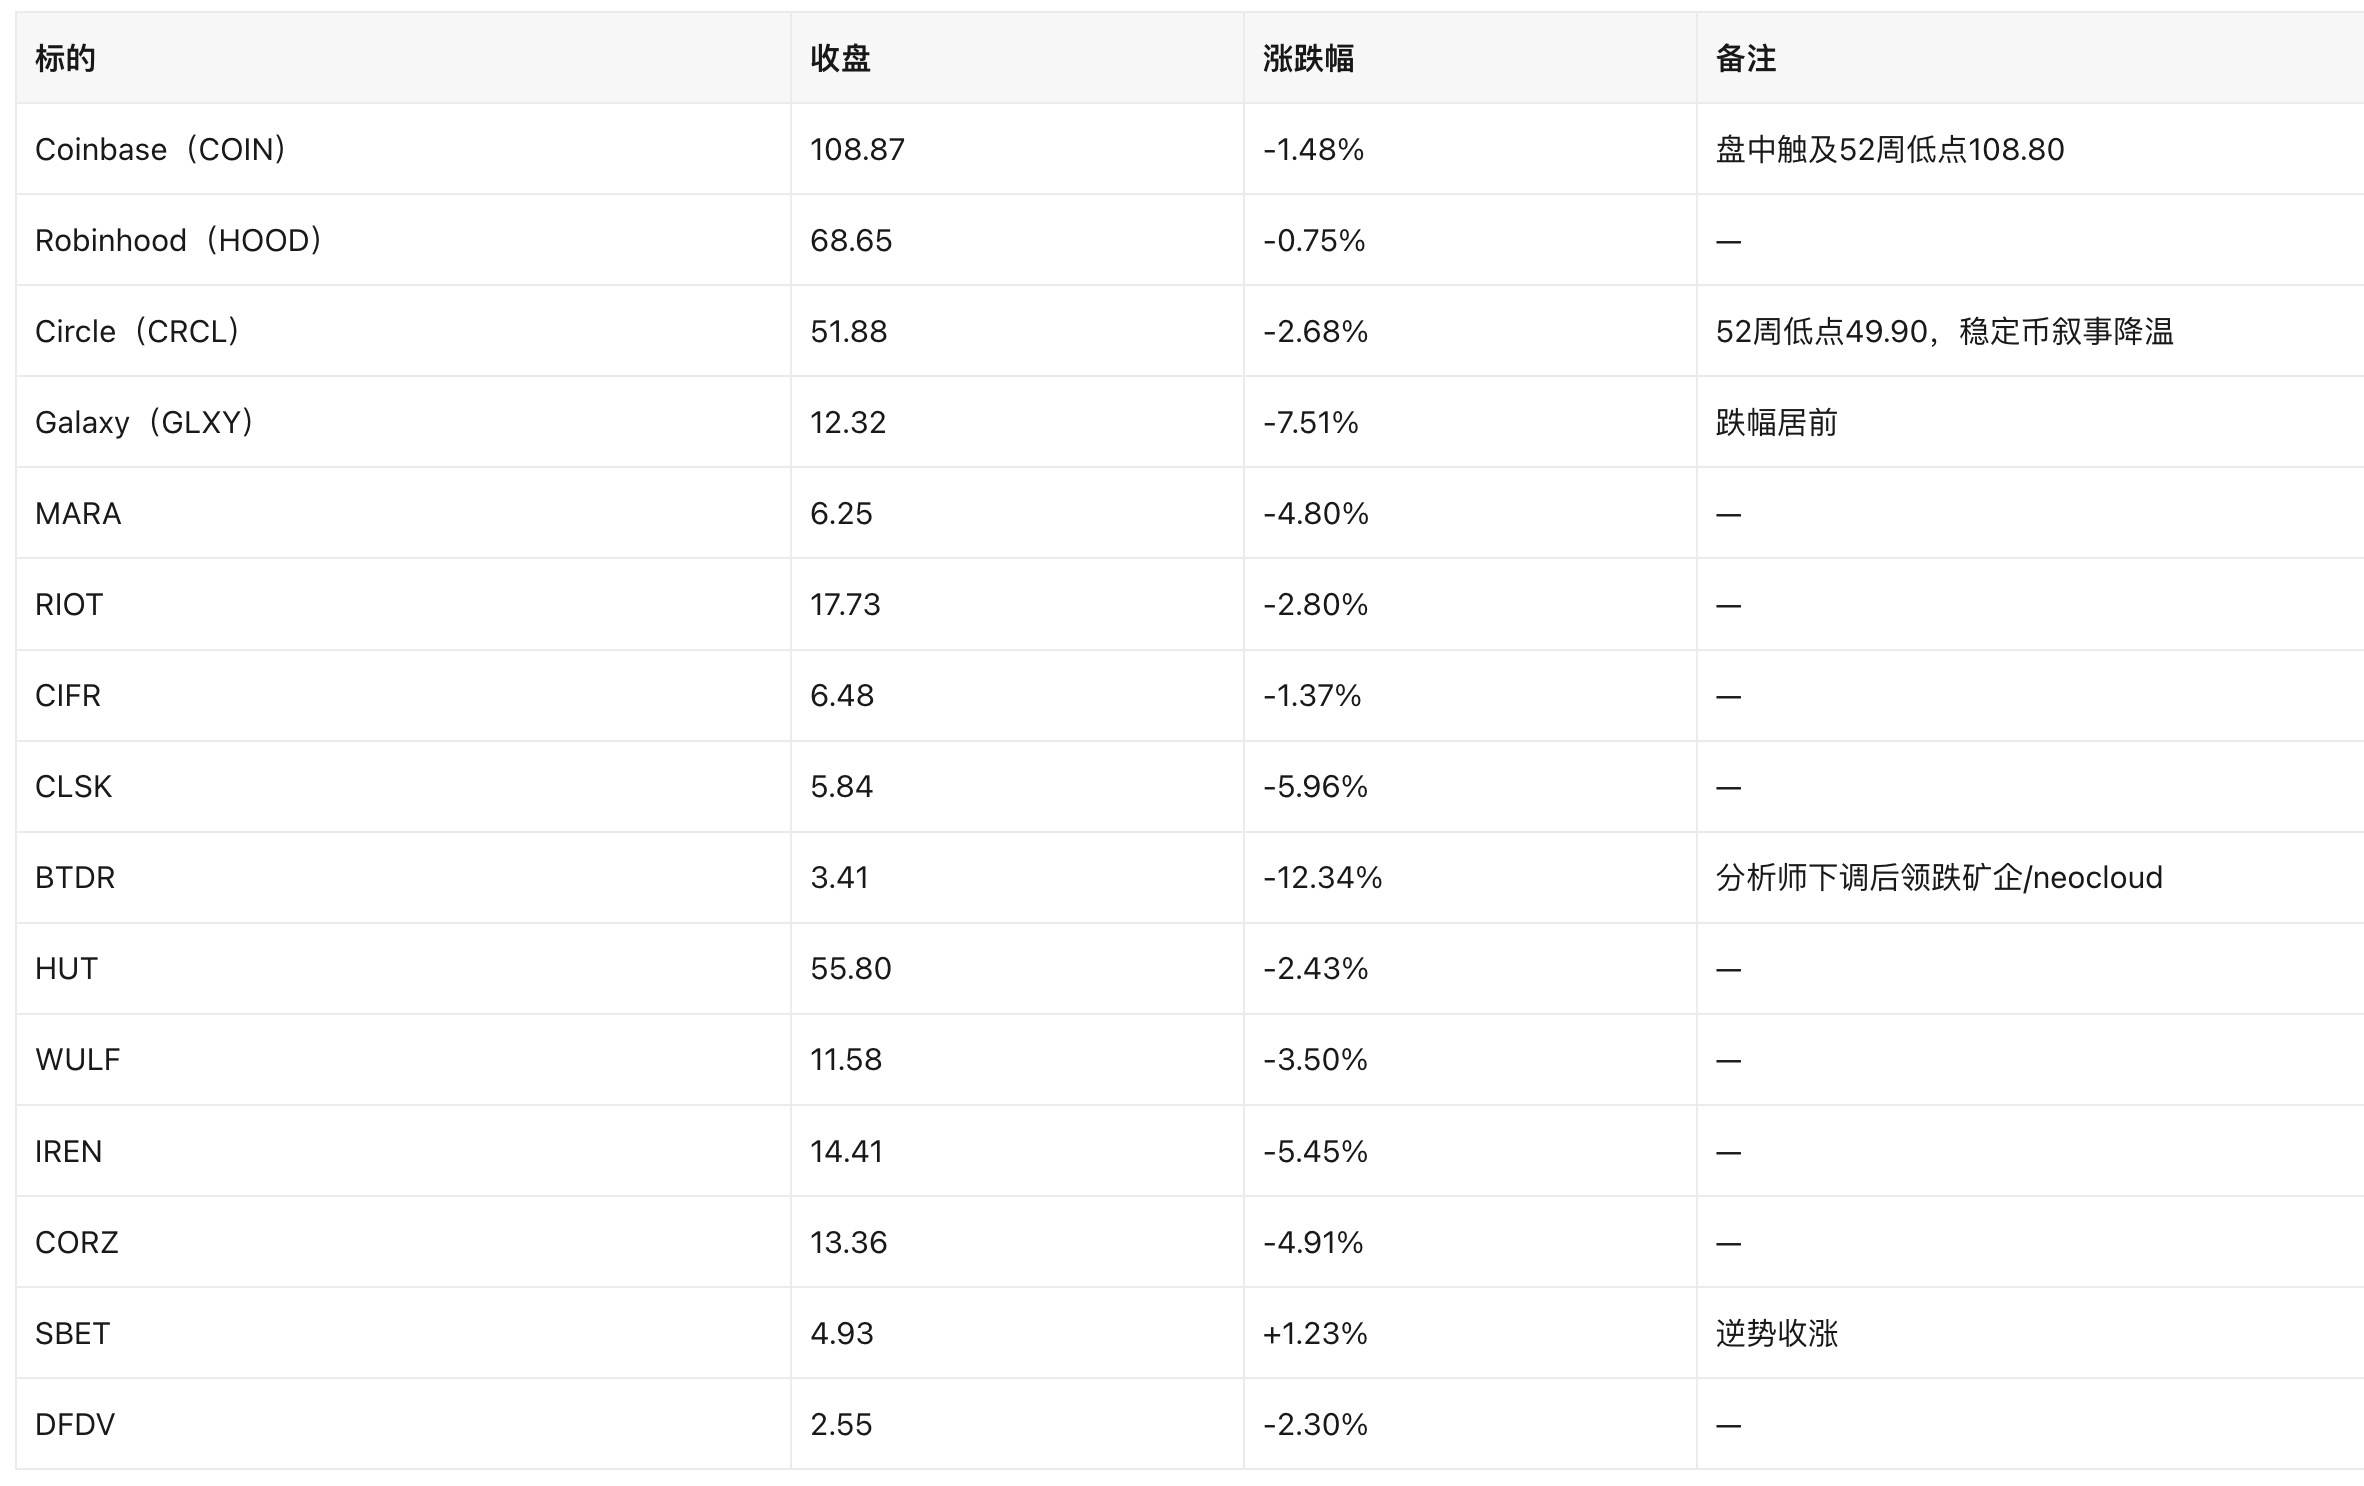
現物ETF(価格、米東部時間11月19日終値):IBIT 35.08(-0.79%)、FBTC 53.90(-0.83%)、ETHA 39.74(+0.40%)。
ETF資金流(11月18日時点、資金流データは1営業日遅れ)
- 11月18日:全米12本の現物ビットコインETFの合計純流出は3.06億ドルで、12本すべてが流出。
- 11月累計の純流出は28.9億ドル。2026年年初来の累計解約は25億ドル超。
- 11月17日の1日純流出は2.40億ドルで、IBITが主導した。
4.4 規制と会計の要因
- 立法:民主党が下院を制した(Jeffries氏が議長候補指名を獲得)後、CLARITY Actの年内成立はほぼ不可能となり、複数の議員が2027年への延期
美股
Odaily公式コミュニティへの参加を歓迎します


おすすめ記事